Class 12 Humanities . Economics Hindi . समष्टि अर्थशास्त्र एक परिचय . सरकारी बजट एवं अर्थव्यवस्था
Chapter 5: सरकारी बजट एवं अर्थव्यवस्था
Ch 5
Economics Hindi
Class 12 Humanities
परिचय
अर्थव्यवस्था में सरकार की भूमिका
मिश्रित अर्थव्यवस्था — जिस अर्थव्यवस्था में निजी क्षेत्र और सरकारी क्षेत्र—दोनों मौजूद हों, उसे मिश्रित अर्थव्यवस्था कहते हैं।
सरकारी बजट का महत्व
- सरकार निजी क्षेत्र के साथ आर्थिक जीवन को प्रभावित करने वाली महत्वपूर्ण संस्था है।
- बजट का दायरा इस अध्याय में सरकार के उन्हीं कार्यों पर केंद्रित है जो सरकारी बजट के माध्यम से किए जाते हैं।
अध्याय की रूपरेखा
| भाग | मुख्य विषय |
|---|---|
| खंड 5.1 | सरकारी बजट के अवयव; सरकारी आगम के स्रोत और सरकारी व्यय के तरीके। |
| खंड 5.2 | संतुलित, अधिक्य और घाटे के बजट; व्यय और कुल आगम का अंतर; घाटों के प्रकार, प्रभाव और नियंत्रण। |
| अन्य विषय | राजकोषीय नीति और गुणक; घाटे का सरकारी ऋण पर प्रभाव; सार्वजनिक ऋण का विश्लेषण। |
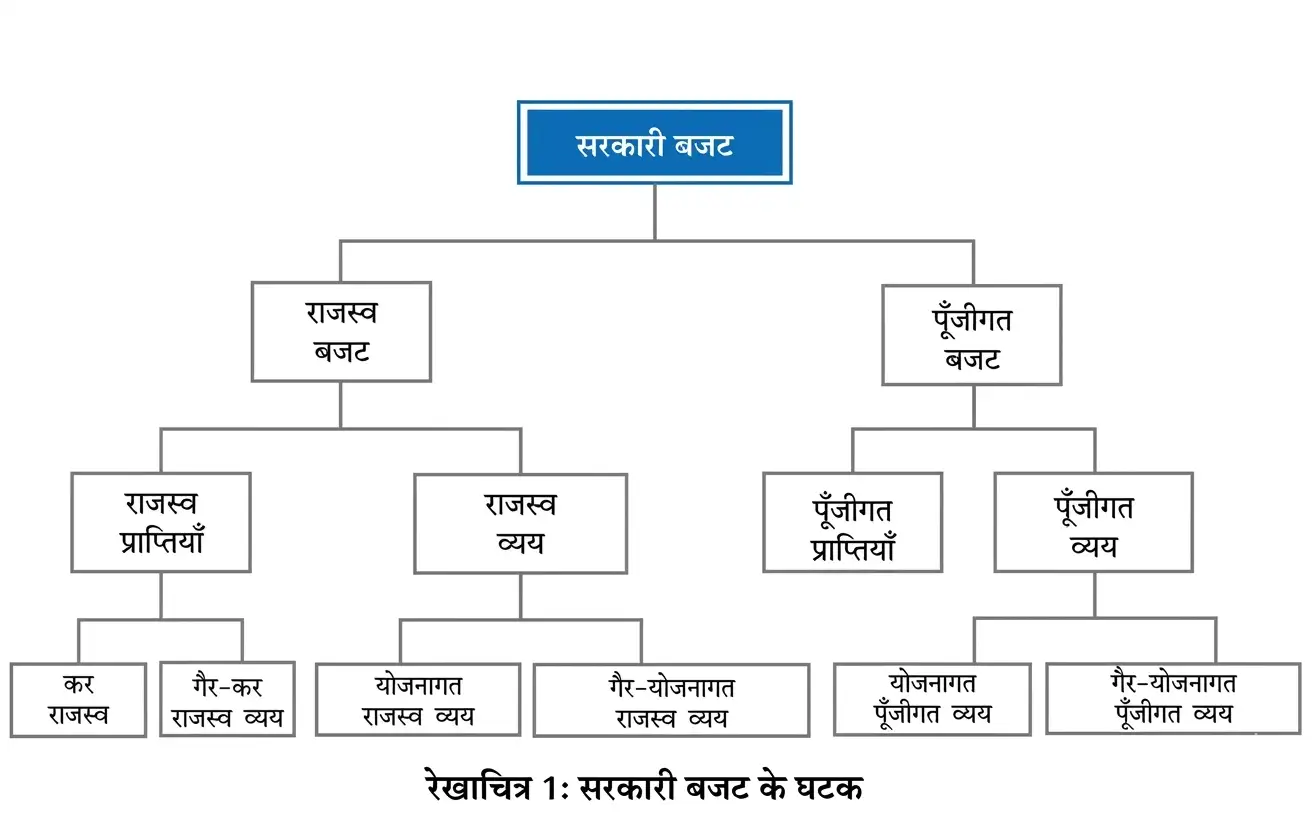
सरकारी बजट: अर्थ और वित्तीय वर्ष
सरकारी बजट — सरकार की एक वित्तीय वर्ष के लिए अनुमानित प्राप्तियों और व्ययों का विवरण सरकारी बजट कहलाता है।
वित्तीय वर्ष
- 1 अप्रैल से 31 मार्चभारत का वित्तीय वर्ष; बजट में इसी अवधि के लिए प्राप्तियों और व्ययों का अनुमान दिया जाता है।
संवैधानिक आधार और प्रभाव
- संविधान का अनुच्छेद 112 प्रत्येक वित्तीय वर्ष का वार्षिक वित्तीय विवरण संसद में प्रस्तुत करना सरकार का संवैधानिक कर्तव्य बनाता है।
- वार्षिक वित्तीय विवरण सरकार की मुख्य बजट-संबंधी घोषणा है।
- प्रभाव बजट एक वर्ष के लिए बनाया जाता है, लेकिन उसके निर्णयों का असर आने वाले कई वर्षों तक रह सकता है।
बजट के खाते
| खाता | मुख्य रूप से किससे संबंधित |
|---|---|
| राजस्व खाता (राजस्व बजट) | सरकार की राजस्व प्राप्तियों और राजस्व व्यय से। |
| पूँजीगत खाता (पूँजीगत बजट) | सरकार की संपत्तियों और देनदारियों से जुड़े लेन-देन से। |
सरकारी बजट क्या है और इसे संसद में प्रस्तुत करना सरकार का संवैधानिक कर्तव्य किस अनुच्छेद के अंतर्गत है?
त्वरित पुनरावृत्ति
- निजी और सरकारी क्षेत्र मिलकर मिश्रित अर्थव्यवस्था बनाते हैं।
- यह अध्याय सरकारी बजट के माध्यम से सरकार की आर्थिक भूमिका पर केंद्रित है।
- सरकारी बजट एक वित्तीय वर्ष की अनुमानित प्राप्तियों और व्ययों का विवरण है।
- अनुच्छेद 112 के अनुसार वार्षिक वित्तीय विवरण संसद में प्रस्तुत किया जाता है।
- बजट एक वर्ष का होता है, पर उसके प्रभाव कई वर्षों तक बने रह सकते हैं।
- राजस्व बजट प्राप्तियों और व्यय से, जबकि पूँजीगत बजट संपत्तियों और देनदारियों से जुड़ा है।
सरकारी बजट के उद्देश्य
आबंटन कार्य
आबंटन कार्य — सरकार द्वारा ऐसी वस्तुओं और सेवाओं की व्यवस्था करना जिन्हें बाजार पर्याप्त रूप से उपलब्ध नहीं कराता।
सार्वजनिक वस्तुओं की विशेषताएँ
- सार्वजनिक वस्तुएँ ऐसी वस्तुएँ हैं जिनके लाभ अनेक लोगों को एक साथ मिलते हैं; उदाहरण—राष्ट्रीय सुरक्षा, सड़कें और सरकारी प्रशासन।
- गैर-प्रतिद्वंद्विता एक व्यक्ति के उपयोग से दूसरों के लिए वस्तु की उपलब्धता कम नहीं होती; जैसे सार्वजनिक पार्क।
- गैर-अपवर्जनीयता भुगतान न करने वाले व्यक्ति को भी लाभ से रोकना कठिन या असंभव होता है।
- निजी वस्तुओं में एक व्यक्ति का उपभोग दूसरों के लिए उपलब्धता घटाता है और भुगतान न करने वाले को उपयोग से रोका जा सकता है; जैसे कपड़े, कार और भोजन।
- मुफ्तखोर वह व्यक्ति है जो भुगतान किए बिना सार्वजनिक वस्तु का लाभ उठाता है। इससे उपभोक्ता के भुगतान और उत्पादक की आपूर्ति के बीच की कड़ी कमजोर पड़ती है।
- सरकारी भूमिका मुफ्तखोरी और शुल्क वसूलने की कठिनाई के कारण सार्वजनिक वस्तुओं की व्यवस्था के लिए सरकार का हस्तक्षेप आवश्यक होता है।
| विशेषता | सार्वजनिक वस्तुएँ | निजी वस्तुएँ |
|---|---|---|
| उपभोग | गैर-प्रतिद्वंद्वी; कई लोग एक साथ लाभ ले सकते हैं | प्रतिद्वंद्वी; एक का उपभोग दूसरों के लिए उपलब्धता घटाता है |
| भुगतान न करने वाले को रोकना | गैर-अपवर्जनीय; रोकना कठिन या असंभव | अपवर्जनीय; भुगतान न करने वाले को रोका जा सकता है |
| उदाहरण | राष्ट्रीय सुरक्षा, सड़कें, सार्वजनिक पार्क | कपड़े, कार, खाद्य सामग्री |
| आधार | सार्वजनिक प्रावधान | सार्वजनिक उत्पादन |
|---|---|---|
| अर्थ | वस्तु का वित्तपोषण बजट से होता है और उपयोग के लिए प्रत्यक्ष भुगतान आवश्यक नहीं होता | वस्तु का उत्पादन सीधे सरकार करती है |
| उत्पादक | निजी क्षेत्र या सरकार—दोनों हो सकते हैं | सरकार |
पुनः आबंटन कार्य
वितरण कार्य — करों और हस्तांतरण भुगतानों के माध्यम से आय-वितरण को बदलकर उसे अधिक न्यायसंगत बनाने का सरकारी प्रयास।
आय का प्रवाह और प्रयोज्य आय
- कुल राष्ट्रीय आय का प्रवाह निजी क्षेत्र (फर्मों और घरेलू क्षेत्र) या सरकारी क्षेत्र की ओर होता है।
- निजी क्षेत्र की आय को निजी आय और सरकार की आय को सार्वजनिक आय कहते हैं।
- निजी आय का जो भाग घरेलू क्षेत्र तक पहुँचता है, वह वैयक्तिक आय कहलाता है।
- वैयक्तिक आय का वह भाग जिसे खर्च किया जा सकता है, प्रयोज्य आय कहलाता है।
सरकार आय-वितरण कैसे बदलती है?
- कर संग्रह घरेलू क्षेत्र की प्रयोज्य आय को प्रभावित करता है।
- हस्तांतरण भुगतान के माध्यम से सरकार घरेलू क्षेत्र की आय में बदलाव कर सकती है।
- परिणाम करों और हस्तांतरण भुगतानों से आय का वितरण बदलता है; सरकार अधिक न्यायसंगत माने जाने वाले वितरण की ओर बढ़ सकती है।
स्थिरीकरण कार्य
स्थिरीकरण कार्य — आय और रोजगार के उतार-चढ़ाव तथा कीमतों में अस्थिरता को कम करने के लिए कुल माँग को बढ़ाने या घटाने में सरकार का हस्तक्षेप।
कुल माँग और सरकारी हस्तक्षेप
- निर्भरता रोजगार और कीमतों का स्तर कुल माँग पर निर्भर करता है। कुल माँग निजी क्षेत्र और सरकार के अनेक निर्णयों से प्रभावित होती है।
- कम माँग यदि कुल माँग श्रम और अन्य संसाधनों के पूर्ण उपयोग के लिए अपर्याप्त हो, तो रोजगार घट सकता है।
- समायोजन की बाधा मजदूरी और कीमतें एक स्तर के बाद और नीचे नहीं गिरतीं; इसलिए रोजगार अपने पुराने स्तर पर स्वतः नहीं लौटता।
- अधिक माँग यदि रोजगार अधिक हो और माँग उपलब्ध उत्पादन से आगे निकल जाए, तो मुद्रा-स्फीति की संभावना बढ़ती है।
| स्थिति | समस्या | सरकार की दिशा |
|---|---|---|
| कुल माँग अपर्याप्त | संसाधनों का पूर्ण उपयोग और रोजगार का पुराना स्तर हासिल नहीं होता | माँग बढ़ाने के लिए हस्तक्षेप |
| माँग उपलब्ध उत्पादन से अधिक | मुद्रा-स्फीति की संभावना | माँग घटाने के लिए प्रतिबंधात्मक उपाय |
- सार्वजनिक वस्तु
- ऐसी वस्तु जिसके लाभ व्यापक हों और जिसके उपयोग से दूसरों की उपलब्धता कम न हो।
- मुफ्तखोर
- वह उपयोगकर्ता जो सार्वजनिक वस्तु का लाभ भुगतान किए बिना लेता है।
- वैयक्तिक आय
- निजी आय का वह भाग जो अंततः घरेलू क्षेत्र तक पहुँचता है।
- प्रयोज्य आय
- वैयक्तिक आय का वह भाग जिसे खर्च किया जा सकता है।
- स्थिरीकरण कार्य
- आय, रोजगार और कीमतों के उतार-चढ़ाव को कम करने हेतु कुल माँग में सरकारी हस्तक्षेप।
सार्वजनिक वस्तुओं की दो मुख्य विशेषताएँ क्या हैं?
सरकार आय-वितरण को किस प्रकार प्रभावित करती है?
स्थिरीकरण कार्य में सरकार कब माँग बढ़ाती और कब घटाती है?
त्वरित पुनरावृत्ति
- सरकार बाजार से पर्याप्त रूप से उपलब्ध न होने वाली सार्वजनिक वस्तुओं की व्यवस्था कर आबंटन कार्य करती है।
- सार्वजनिक वस्तुएँ गैर-प्रतिद्वंद्वी और गैर-अपवर्जनीय होती हैं; इनके उपयोग में मुफ्तखोरी हो सकती है।
- सार्वजनिक प्रावधान बजट से वित्तपोषण है; सार्वजनिक उत्पादन का अर्थ सरकार द्वारा वस्तु का उत्पादन है।
- कर और हस्तांतरण भुगतान घरेलू क्षेत्र की प्रयोज्य आय तथा आय-वितरण को प्रभावित करते हैं।
- अपर्याप्त कुल माँग में सरकार माँग बढ़ाती है; उत्पादन से अधिक माँग होने पर इसे घटाती है।
- कुल माँग में ऐसे हस्तक्षेप से आय, रोजगार और कीमतों के उतार-चढ़ाव कम करना स्थिरीकरण कार्य है।
प्राप्तियों का वर्गीकरण
राजस्व प्राप्तियाँ
राजस्व प्राप्तियाँ — सरकार को मिलने वाली ऐसी प्राप्तियाँ जिन्हें सरकार से वापस नहीं माँगा जा सकता; ये गैर-प्रतिदेय होती हैं।
राजस्व प्राप्तियों के प्रकार
- कर राजस्व: करों से प्राप्त आय; इसके मुख्य प्रकार प्रत्यक्ष और अप्रत्यक्ष कर हैं।
- प्रत्यक्ष कर: व्यक्तिगत आयकर और फर्मों पर निगम कर इसके उदाहरण हैं।
- अप्रत्यक्ष कर: उत्पादन कर देश में उत्पादित वस्तुओं पर; सीमाशुल्क आयातित तथा निर्यातित वस्तुओं पर लगाया जाता है। सेवा कर भी इसका उदाहरण है।
- अन्य प्रत्यक्ष कर: संपत्ति कर, उपहार कर और संपत्ति शुल्क से कभी बहुत कम राजस्व मिला; संपत्ति शुल्क अब समाप्त है। इन्हें ‘कागजी कर’ भी कहा गया।
| कर या वस्तु | प्रमुख बात |
|---|---|
| व्यक्तिगत आयकर | प्रगतिशील करारोपण में आय बढ़ने के साथ कर की दर बढ़ती है; इससे आय का पुनर्वितरण होता है। |
| फर्मों पर कर | आमतौर पर आनुपातिक दर; कर लाभयुक्त आय के एक निश्चित अनुपात के रूप में होता है। |
| अनिवार्य वस्तुएँ | उत्पादन कर से मुक्त रखी जा सकती हैं या उन पर कम दर लगती है। |
| सुख-सुविधा और अर्ध-विलासिता की वस्तुएँ | इन पर सामान्य दर से कर लगाया जाता है। |
| पूर्ण-विलासिता की वस्तुएँ, तंबाकू और पेट्रोलियम उत्पाद | इन पर अपेक्षाकृत ऊँची कर-दर लगती है। |
जीएसटी
- जीएसटी: वस्तुओं और सेवाओं, दोनों पर लगाया जाने वाला कर; इससे भारतीय कर प्रणाली में बड़ा बदलाव आया।
- लागू होने की तिथि: केंद्र, 28 राज्यों और 7 केंद्रशासित प्रदेशों में 1 जुलाई 2017 से लागू।
गैर-कर राजस्व
- स्रोत: केंद्र सरकार द्वारा दिए गए ऋणों पर ब्याज; सरकारी निवेश से लाभांश और लाभ।
- अन्य स्रोत: सरकारी सेवाओं के शुल्क और अन्य प्राप्तियाँ।
- अनुदान: विदेशों और अंतरराष्ट्रीय संगठनों से मिलने वाले नकद सहायता अनुदान भी इसमें शामिल हैं।
- आकलन: राजस्व प्राप्तियों का अनुमान बनाते समय वित्त विधेयक में प्रस्तावित कर-परिवर्तनों के प्रभाव को ध्यान में रखा जाता है।
- वित्त विधेयक: वार्षिक वित्तीय विवरण के साथ प्रस्तुत होता है; इसमें कर लागू करने, समाप्त करने, छूट देने, बदलने या विनियमित करने के प्रस्तावों का विवरण होता है।
पूँजीगत प्राप्तियाँ
पूँजीगत प्राप्तियाँ — ऐसी सरकारी प्राप्तियाँ जिनसे देयता पैदा हो या सरकार की वित्तीय संपत्तियाँ घटें।
| प्रकार | सरकारी वित्त पर प्रभाव | उदाहरण |
|---|---|---|
| ऋण-उत्पादक | सरकार पर ऋण चुकाने की देयता बनती है और उस पर ब्याज देना होता है। | सरकार द्वारा नए ऋण लेना। |
| गैर-ऋण-उत्पादक | नई ऋण-देयता नहीं बनती, लेकिन सरकार की वित्तीय संपत्तियाँ घटती हैं। | सरकारी संपत्ति बेचना; सार्वजनिक क्षेत्र के उपक्रमों के शेयरों का विनिवेश। |
- ऋण-वसूली: सरकार को दिए पुराने ऋणों की वसूली पूँजीगत तथा गैर-ऋण प्राप्ति है।
- विनिवेश का प्रभाव: संपत्ति बेचने से वर्तमान वित्तीय संपत्तियाँ घटती हैं और उससे भविष्य में मिलने वाली आय समाप्त हो सकती है।
राजस्व व्यय
राजस्व व्यय — ऐसा सरकारी व्यय जिससे भौतिक या वित्तीय परिसंपत्तियों का सृजन नहीं होता; इसमें सरकारी विभागों के सामान्य कार्य और विविध सेवाएँ शामिल हैं।
मुख्य मदें और वर्गीकरण
- अन्य मदें: ऋण पर ब्याज और राज्य सरकारों तथा अन्य पक्षों को अनुदान। कुछ अनुदानों से परिसंपत्तियाँ बन सकती हैं, फिर भी वे राजस्व व्यय में गिने जाते हैं।
- योजनागत राजस्व व्यय: केंद्रीय योजनाओं और राज्यों तथा केंद्रशासित प्रदेशों की योजनाओं के लिए केंद्रीय सहायता।
- गैर-योजनागत राजस्व व्यय: राजस्व व्यय का अपेक्षाकृत अधिक महत्त्वपूर्ण घटक; इसमें सामान्य, आर्थिक और सामाजिक सेवाओं पर व्यापक खर्च शामिल है।
- मुख्य गैर-योजनागत मदें: ब्याज अदायगी, रक्षा सेवाएँ, उपदान, वेतन और पेंशन।
गैर-योजनागत व्यय के प्रमुख घटक
- ब्याज अदायगी: बाजार ऋणों, बाह्य ऋणों और विविध आरक्षित निधियों पर ब्याज; यह गैर-योजनागत राजस्व व्यय का सबसे बड़ा घटक है।
- रक्षा व्यय: दूसरा सबसे बड़ा घटक और प्रतिबद्ध व्यय; राष्ट्रीय सुरक्षा के कारण इसमें कटौती की गुंजाइश बहुत कम होती है।
- उपदान: कल्याण बढ़ाने का नीतिगत साधन; निर्यात, ऋण-ब्याज, खाद्य पदार्थों और उर्वरकों पर प्रत्यक्ष उपदान दिए जा सकते हैं।
- अव्यक्त उपदान: सार्वजनिक वस्तुओं तथा शिक्षा और स्वास्थ्य जैसी सेवाओं को कम कीमत पर उपलब्ध कराने से भी सहायता मिलती है।
| वर्ष | उपदान |
|---|---|
| 2014–15 | |
| 2015–16 | |
| 2018–19 | |
| 2020–21 | |
| 2022–23 | (बजटीय अनुमान) |
योजनागत और गैर-योजनागत वर्गीकरण पर टिप्पणी
- संभावित समस्या: नई योजनाएँ शुरू करने की प्रवृत्ति से मौजूदा क्षमता और सेवाओं के रख-रखाव की उपेक्षा हो सकती है।
- वर्गीकरण की सीमा: गैर-योजना व्यय में निहित अपव्यय की जानकारी स्पष्ट नहीं रहती; इससे शिक्षा और स्वास्थ्य जैसे सामाजिक क्षेत्रों में संसाधन-वितरण प्रभावित हो सकता है, जहाँ वेतन बड़ा घटक है।
पूँजीगत व्यय
पूँजीगत व्यय — ऐसा व्यय जिससे भौतिक या वित्तीय परिसंपत्तियाँ बनें अथवा वित्तीय देयताएँ घटें।
मुख्य मदें और वर्गीकरण
- परिसंपत्ति निर्माण: भूमि अधिग्रहण, भवन निर्माण, मशीनरी और उपकरणों पर व्यय।
- वित्तीय मदें: शेयरों में निवेश तथा केंद्र सरकार द्वारा राज्यों, केंद्रशासित प्रदेशों, सार्वजनिक उपक्रमों और अन्य पक्षों को दिए ऋण एवं अग्रिम।
- योजनागत पूँजीगत व्यय: केंद्रीय योजनाओं तथा राज्यों और केंद्रशासित प्रदेशों की योजनाओं के लिए केंद्रीय सहायता।
- गैर-योजनागत पूँजीगत व्यय: सरकार की सामान्य, सामाजिक और आर्थिक सेवाओं पर पूँजीगत व्यय।
बजट और राजकोषीय नीति
- बजट का महत्व: यह केवल प्राप्तियों और व्ययों का विवरण नहीं, बल्कि देश की अर्थव्यवस्था का प्रतिबिंब और आर्थिक दिशा तय करने वाला नीति-दस्तावेज भी है।
- योजनाओं से संबंध: स्वतंत्रता के बाद पंचवर्षीय योजनाओं की शुरुआत ने बजट को राष्ट्रीय नीति का महत्त्वपूर्ण विवरण बनाया।
- वित्तीय उत्तरदायित्व और बजट प्रबंधन अधिनियम, 2003: इसके तहत बजट के साथ तीन नीतिगत विवरण प्रस्तुत करना अनिवार्य है।
| विवरण | मुख्य विषय |
|---|---|
| मध्यावधि वित्तीय नीति विवरण | विशिष्ट वित्तीय सूचकों के लिए तीन वर्षीय चल लक्ष्य; यह जाँचता है कि राजस्व प्राप्तियों से राजस्व व्यय टिकाऊ ढंग से पूरा हो रहा है या नहीं और पूँजीगत प्राप्तियाँ, बाजार ऋण सहित, कितनी उत्पादकता से उपयोग हो रही हैं। |
| राजकोषीय नीति संबंधी विवरण | सरकार की मौजूदा नीतियों और वित्तीय प्राथमिकताओं की समीक्षा; महत्त्वपूर्ण वित्तीय उपायों से विचलन हो तो उसका औचित्य। |
| समष्टि-अर्थशास्त्रीय रूपरेखा संबंधी विवरण | जीडीपी वृद्धि दर, केंद्र सरकार के वित्तीय संतुलन और बाह्य संतुलन के आधार पर अर्थव्यवस्था के भविष्य का आकलन। |
| मद | जीडीपी का प्रतिशत |
|---|---|
| राजस्व प्राप्तियाँ | |
| कर राजस्व (राज्यों के निवल अंश) | |
| गैर-कर राजस्व | |
| राजस्व व्यय | |
| ब्याज अदायगियाँ | |
| प्रमुख उपदान | |
| रक्षा व्यय | |
| राजस्व घाटा | |
| पूँजीगत प्राप्तियाँ | |
| ऋण वसूली | |
| अन्य प्राप्तियाँ (मुख्यतः सार्वजनिक क्षेत्र की इकाई का विनिवेश) | |
| ऋण ग्रहण एवं अन्य दायित्व | |
| पूँजीगत व्यय | |
| गैर-ऋण प्राप्तियाँ | |
| कुल व्यय | |
| राजकोषीय घाटा | |
| प्राथमिक घाटा |
यहाँ = राजस्व व्यय, = राजस्व प्राप्तियाँ, = कुल व्यय, = गैर-ऋण पूँजीगत प्राप्तियाँ और = ब्याज अदायगियाँ।
तालिका में प्रयुक्त गणना
- गैर-ऋण प्राप्तियाँ: राजस्व प्राप्तियाँ + ऋण वसूली + अन्य प्राप्तियाँ।
- कुल व्यय: राजस्व व्यय + पूँजीगत व्यय।
- योजना-वर्गीकरण: तालिका में योजनागत और गैर-योजनागत व्यय के अलग-अलग प्रतिशत नहीं दिए गए हैं।
राजस्व प्राप्तियों और पूँजीगत प्राप्तियों में क्या अंतर है?
राजस्व व्यय और पूँजीगत व्यय में अंतर बताइए।
त्वरित पुनरावृत्ति
- राजस्व प्राप्तियाँ गैर-प्रतिदेय हैं; इनके दो स्रोत कर राजस्व और गैर-कर राजस्व हैं।
- उत्पादन कर देश में उत्पादित वस्तुओं पर और सीमाशुल्क आयातित तथा निर्यातित वस्तुओं पर लगता है; संपत्ति शुल्क अब समाप्त है।
- प्रगतिशील कर में आय बढ़ने के साथ दर बढ़ती है; फर्मों पर कर सामान्यतः आनुपातिक होता है।
- पूँजीगत प्राप्तियाँ ऋण-उत्पादक या गैर-ऋण-उत्पादक हो सकती हैं।
- राजस्व व्यय से परिसंपत्ति निर्माण नहीं होता; पूँजीगत व्यय से परिसंपत्ति बनती है या वित्तीय देयता घटती है।
- गैर-योजनागत व्यय राजस्व व्यय का अपेक्षाकृत अधिक महत्त्वपूर्ण घटक है; इसके बड़े मदों में ब्याज और रक्षा व्यय शामिल हैं।
- वित्तीय उत्तरदायित्व और बजट प्रबंधन अधिनियम, 2003 के तहत बजट के साथ तीन नीतिगत विवरण दिए जाते हैं।
संतुलित, अधिशेष और घाटे का बजट
बजट के प्रकार
| प्रकार | स्थिति |
|---|---|
| संतुलित बजट | कुल प्राप्तियाँ = कुल व्यय |
| अधिशेष बजट | कुल प्राप्तियाँ > कुल व्यय |
| घाटा बजट | कुल व्यय > कुल प्राप्तियाँ |
- घाटा बजट: व्यय प्राप्तियों से अधिक होने पर सरकार को अंतर की पूर्ति के लिए धन जुटाना पड़ता है।
लिंगगत बजट
लिंगगत बजट — सरकार की लिंग-संबंधी प्रतिबद्धताओं को बजटीय प्रतिबद्धताओं में बदलने तथा महिलाओं के लिए संसाधनों और नीतियों के प्रभाव की समीक्षा का प्रयास।
- उद्देश्य: महिला सशक्तिकरण की पहलों और महिलाओं के लिए निर्धारित संसाधनों के उपयोग का आकलन।
- दायरा: सार्वजनिक व्यय के प्रभाव और महिलाओं के लिए सरकारी नीतियों की समीक्षा।
बजट से जुड़े प्रमुख वर्ष
- 1997–98भारत में बजटीय घाटे को प्रदर्शित करने की पुरानी परंपरा छोड़ दी गई।
- 2005–06बजटीय विनिधान की लिंग संवेदनशीलता दिखाने वाला विवरण प्रस्तुत किया गया।
- 2006–07लिंगगत बजट के विवरण को विस्तार दिया गया।
- 2024–25राजस्व घाटा GDP का 2.6%, गैर-ऋण से सृजित पूँजीगत प्राप्तियाँ 9.4% और राजकोषीय घाटा 5.6% बताया गया।
सरकारी घाटे की माप
बजटीय घाटा — जब सरकार का कुल व्यय उसकी कुल प्राप्तियों से अधिक हो, तो इस अंतर को बजटीय घाटा कहते हैं।
- औपचारिक अर्थ: कुल व्यय और कुल प्राप्तियों में राजस्व तथा पूँजीगत, दोनों मदें शामिल होती हैं।
- ध्यान दें: घाटे की पूर्ति के अलग-अलग तरीकों के अर्थव्यवस्था पर अलग प्रभाव पड़ते हैं।
राजस्व घाटा
राजस्व घाटा — राजस्व व्यय का राजस्व प्राप्तियों से अधिक होना राजस्व घाटा कहलाता है।
राजस्व व्यय में से राजस्व प्राप्तियाँ घटाएँ।
- संकेत: राजस्व घाटा, राजस्व व्यय और राजस्व प्राप्तियाँ हैं।
- सीमा: इसमें केवल वे लेन-देन आते हैं जो सरकार की वर्तमान आय और व्यय को प्रभावित करते हैं।
- आँकड़ा: 2024–25 में राजस्व घाटा GDP का 2.6% था।
- अर्थ: सरकार अपने उपभोग व्यय का कुछ भाग पूरा करने के लिए अर्थव्यवस्था के अन्य क्षेत्रों की बचतों का उपयोग कर रही है।
राजस्व घाटे के परिणाम
- राजस्व व्यय, राजस्व प्राप्तियों से अधिक होता है।
- सरकार को उपभोग संबंधी जरूरतों के लिए भी उधार लेना पड़ता है।
- ऋण और ब्याज दायित्व बढ़ते हैं।
- अक्सर उत्पादक पूँजीगत या कल्याणकारी व्यय में कटौती की जाती है।
- विकास की गति धीमी हो सकती है और कल्याण पर प्रतिकूल प्रभाव पड़ सकता है।
राजकोषीय घाटा
राजकोषीय घाटा — सरकार के कुल व्यय और ऋण-ग्रहण को छोड़कर कुल प्राप्तियों के बीच का अंतर राजकोषीय घाटा है।
कुल व्यय में से राजस्व प्राप्तियों और गैर-ऋण से सृजित पूँजीगत प्राप्तियों का योग घटाएँ।
गैर-ऋण से सृजित पूँजीगत प्राप्तियाँ — ऐसी पूँजीगत प्राप्तियाँ जो उधार नहीं होतीं और जिनसे सरकार के ऋण में वृद्धि नहीं होती।
- संकेत: सकल राजकोषीय घाटा, कुल व्यय, राजस्व प्राप्तियाँ और गैर-ऋण से सृजित पूँजीगत प्राप्तियाँ हैं।
- उदाहरण: दिए गए ऋणों की वसूली और सार्वजनिक उपक्रमों की बिक्री से प्राप्त राशि।
- आँकड़े: 2024–25 में GDP का 9.4% और सकल राजकोषीय घाटा GDP का 5.6% था।
- महत्त्व: राजकोषीय घाटा सभी स्रोतों से सरकार की कुल उधार आवश्यकता बताता है और वित्तीय स्थिरता का महत्त्वपूर्ण संकेतक है।
घाटे की पूर्ति घरेलू, भारतीय रिज़र्व बैंक और विदेशी स्रोतों से उधार लेकर की जाती है।
- घरेलू उधार: ऋण उपकरणों, जैसे लघु बचत योजनाओं, के माध्यम से जनता से सीधे लिया गया ऋण शामिल है।
- अप्रत्यक्ष उधार: वैधानिक तरलता अनुपात (SLR) के माध्यम से व्यावसायिक बैंकों से प्राप्त ऋण भी इसमें आता है।
- संकेत: निवल घरेलू उधार, भारतीय रिज़र्व बैंक से उधार और विदेशी उधार है।
राजकोषीय घाटे में राजस्व घाटा और पूँजीगत व्यय जुड़ते हैं; गैर-ऋण पूँजीगत प्राप्तियाँ घटती हैं।
- संकेत: पूँजीगत व्यय है।
- व्याख्या: राजकोषीय घाटे में राजस्व घाटे का बड़ा हिस्सा बताता है कि उधार का अधिक भाग निवेश के बजाय उपभोग पर खर्च हो रहा है।
प्राथमिक घाटा
प्राथमिक घाटा — राजकोषीय घाटे में से निवल ब्याज दायित्व घटाने पर प्राथमिक घाटा मिलता है; यह वर्तमान राजकोषीय असंतुलन दिखाता है।
सकल राजकोषीय घाटे में से निवल ब्याज दायित्व घटाएँ।
- संकेत: प्राथमिक घाटा और निवल ब्याज दायित्व है।
- निवल ब्याज दायित्व: सरकार की ब्याज अदायगी में से निवल घरेलू परिदाय पर प्राप्त ब्याज घटाने के बाद बची राशि।
राजकोषीय नीति
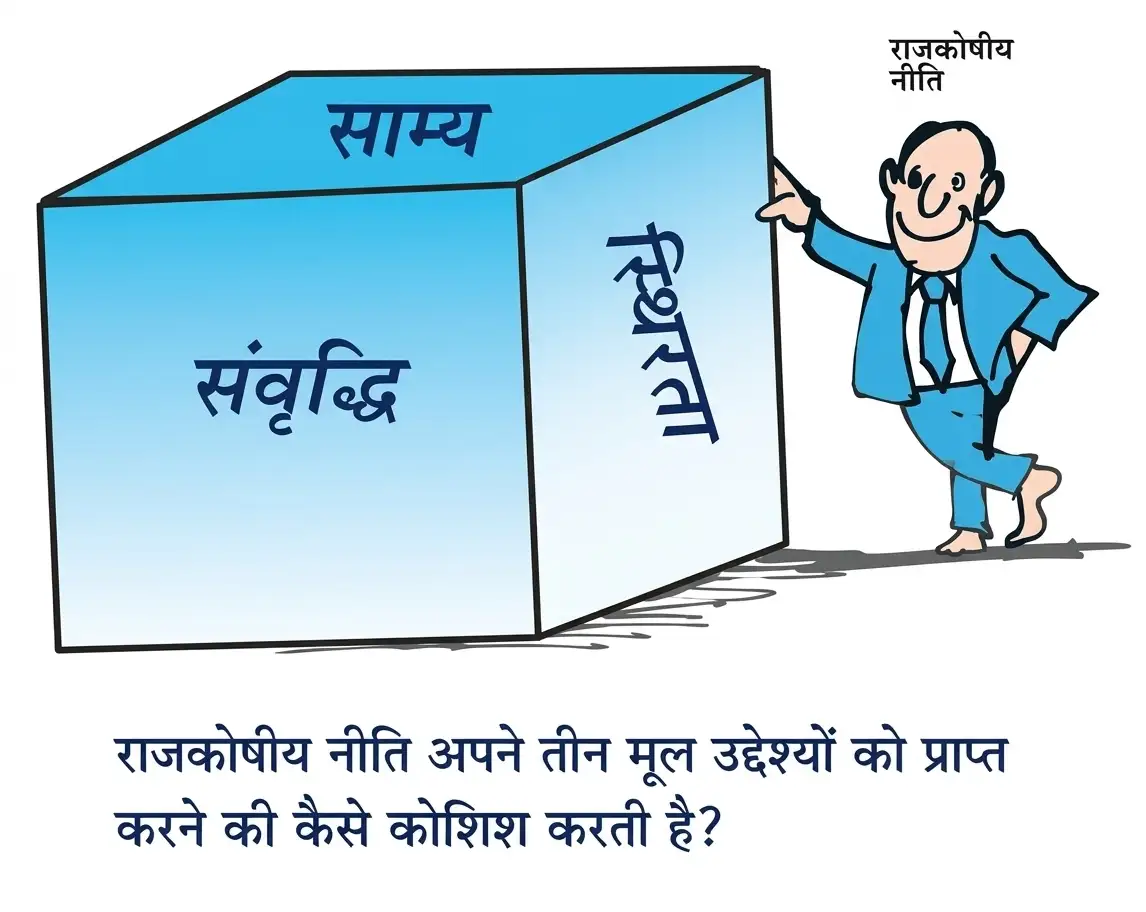
- उद्देश्य: व्यय और करों में बदलाव से निर्गत तथा रोजगार के स्तर को स्थिर करना और आर्थिक उतार-चढ़ाव कम करना।
- बजट का रूप: अर्थव्यवस्था को सहारा देने के लिए राजकोषीय नीति घाटे का बजट बना सकती है।
- सरकारी खरीद: वस्तुओं और सेवाओं पर सरकारी व्यय समग्र माँग को सीधे बढ़ाता है।
- कर और अंतरण: ये प्रयोज्य आय को बदलते हैं, जिससे परिवारों के उपभोग और बचत पर असर पड़ता है।
आय-निर्धारण का मॉडल
- एकमुश्त कर: आय पर निर्भर न रहने वाला कर; इसे से दर्शाते हैं।
- नियत अंतरण: विश्लेषण में अंतरण की मात्रा स्थिर मानी जाती है और इसे से दर्शाते हैं।
- सीमांत उपभोग प्रवृत्ति: प्रयोज्य आय के उस अंश को दर्शाता है जो उपभोग पर खर्च होता है।
- कर का असर: कर से प्रयोज्य आय और उपभोग घटते हैं; Rs. 1 लाख आय में Rs. 10,000 कर देने पर प्रयोज्य आय Rs. 90,000 रहती है।
परिवार के उपभोग और बचत के लिए उपलब्ध आय है।
स्वायत्त उपभोग है और सीमांत उपभोग प्रवृत्ति है।
निवेश और सरकारी खरीद है।
संतुलन में आय समग्र माँग के बराबर होती है।
यह सरकारी क्षेत्र सहित संतुलित आय का स्तर है।
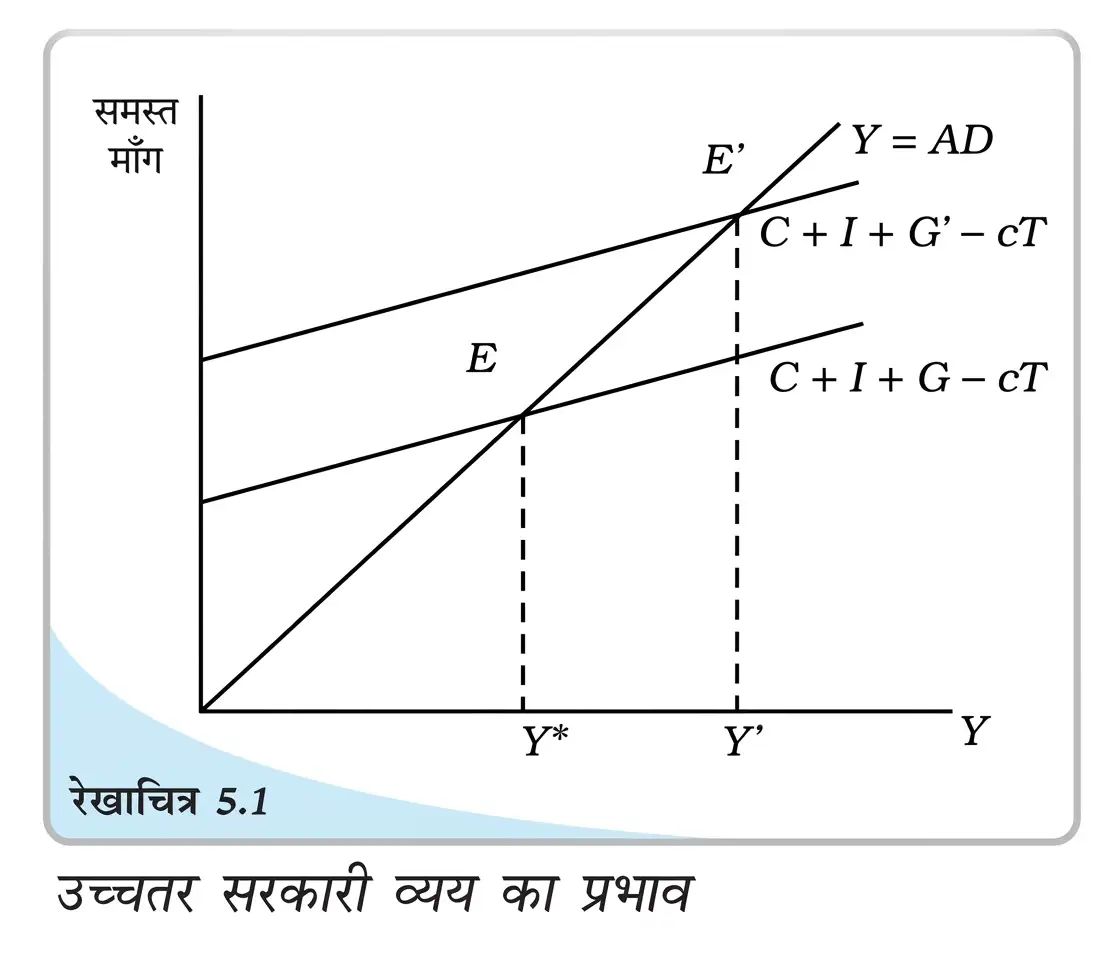
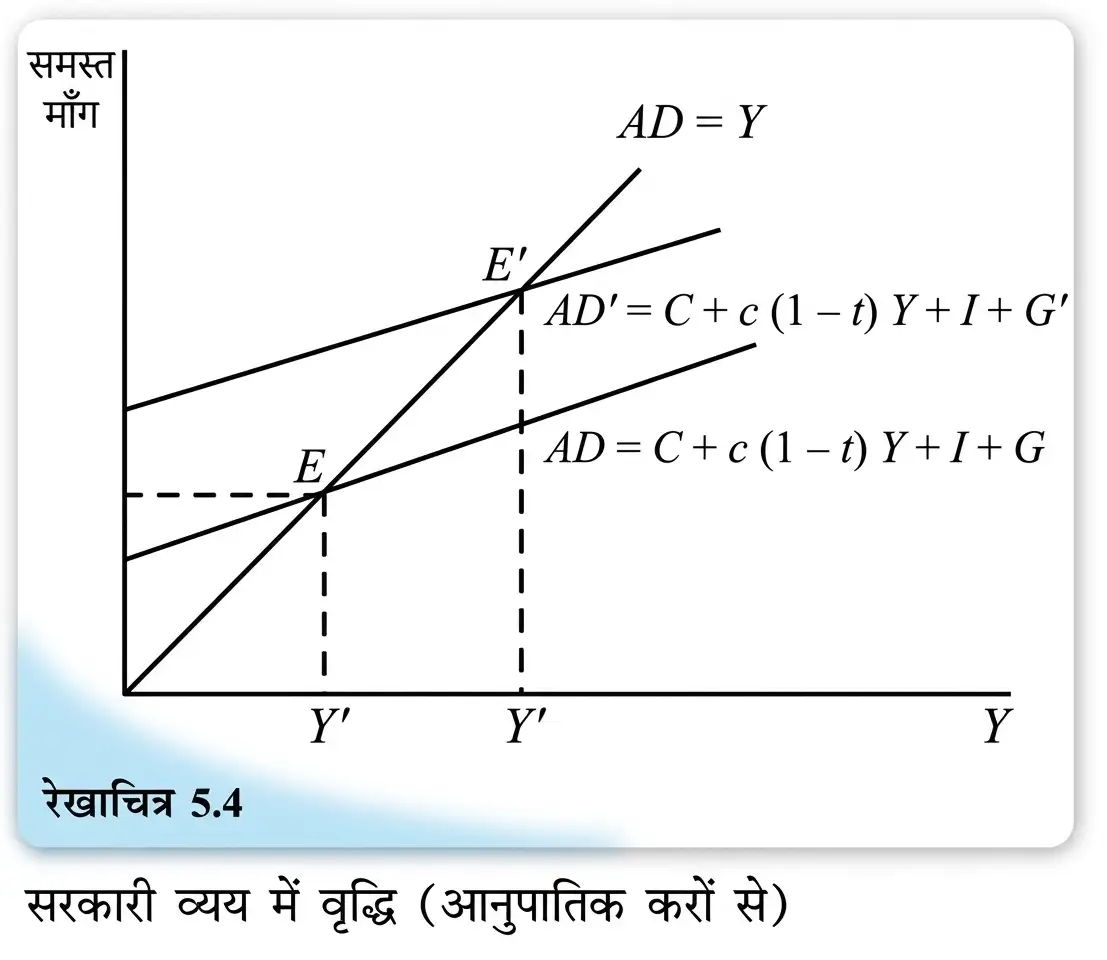
सरकारी व्यय में परिवर्तन
- प्रभाव: कर स्थिर रखते हुए सरकारी खरीद बढ़ाने से समग्र माँग सीधे बढ़ती है।
- समायोजन: प्रारंभ में माँग, आपूर्ति से अधिक होती है; फर्में उत्पादन बढ़ाती हैं और आय नए संतुलन तक पहुँचती है।
- घाटा बजट: यदि सरकारी खरीद करों से प्राप्त राशि से अधिक हो, तो सरकार घाटा वहन करती है।
सरकारी व्यय में बदलाव से संतुलित आय में होने वाला बदलाव।
करों में परिवर्तन
- कर कटौती: हर आय स्तर पर कर घटने से प्रयोज्य आय बढ़ती है और समग्र व्यय ऊपर खिसकता है।
- प्रारंभिक असर: करों में की कटौती से उपभोग और समग्र व्यय पहले से बढ़ते हैं।
- कर गुणक: कर और आय विपरीत दिशाओं में बदलते हैं, इसलिए कर गुणक ऋणात्मक होता है।
कर परिवर्तन से संतुलित आय में होने वाला बदलाव।
करों में बदलाव के प्रति आय की प्रतिक्रिया।
| बिंदु | सरकारी व्यय गुणक | कर गुणक |
|---|---|---|
| सूत्र | ||
| दिशा | सरकारी व्यय बढ़ने पर आय बढ़ती है। | कर बढ़ने पर आय घटती है। |
| परिमाण | कर गुणक के निरपेक्ष मान से बड़ा। | निरपेक्ष मान में सरकारी व्यय गुणक से छोटा। |
| कारण | सरकारी व्यय समग्र व्यय पर सीधे असर डालता है। | कर प्रयोज्य आय और फिर उपभोग के माध्यम से असर डालते हैं। |
- राजस्व घाटा वर्तमान राजस्व व्यय और राजस्व प्राप्तियों का अंतर है।
- राजकोषीय घाटा कुल उधार आवश्यकता बताता है; प्राथमिक घाटा उसमें से निवल ब्याज दायित्व हटाता है।
- सरकारी व्यय गुणक धनात्मक, जबकि कर गुणक ऋणात्मक और निरपेक्ष मान में छोटा होता है।
राजस्व घाटा और राजकोषीय घाटा कैसे अलग हैं?
प्राथमिक घाटा कैसे निकाला जाता है?
सरकारी व्यय और कर गुणक में क्या अंतर है?
त्वरित पुनरावृत्ति
- संतुलित बजट में प्राप्तियाँ और व्यय बराबर; अधिशेष में प्राप्तियाँ अधिक और घाटे में व्यय अधिक होता है।
- लिंगगत बजट महिलाओं हेतु संसाधन आवंटन, सार्वजनिक व्यय और नीतियों के प्रभाव की समीक्षा करता है।
- राजस्व घाटा = राजस्व व्यय − राजस्व प्राप्तियाँ; राजकोषीय घाटा कुल उधार आवश्यकता का संकेत देता है।
- प्राथमिक घाटा = सकल राजकोषीय घाटा − निवल ब्याज दायित्व।
- सरकारी व्यय गुणक और कर गुणक है।
संतुलित, अधिशेष और घाटे के बजट के उदाहरण
संतुलित बजट गुणक
जब सरकारी व्यय और करों में बराबर वृद्धि हो, तो गुणक का मान एक होता है।
गुणक प्रक्रिया और उदाहरण
- व्यय का प्रभाव: सरकारी व्यय में वृद्धि सीधे आय बढ़ाती है; फिर आय से प्रेरित उपभोग के कारण आय बार-बार बढ़ती है।
- कर का प्रभाव: कर बढ़ने से प्रयोज्य आय घटती है; उपभोग में कमी केवल कर-वृद्धि के गुना से शुरू होती है।
- उदाहरण: पर सरकारी व्यय बढ़े तो आय बढ़ती है; कर बढ़ने पर आय घटती है। निवल वृद्धि है।
- संतुलन आय: गुणक प्रक्रिया के सभी चक्र पूरे होने के बाद प्राप्त अंतिम आय।
यदि सरकारी व्यय और कर बराबर बढ़ें, तो दोनों श्रृंखलाओं का अंतर आय में केवल व्यय-वृद्धि जितना बदलाव देता है।
आनुपातिक कर और आय का गुणक
यहाँ स्वायत्त उपभोग और कुल अंतरण अदायगी है।
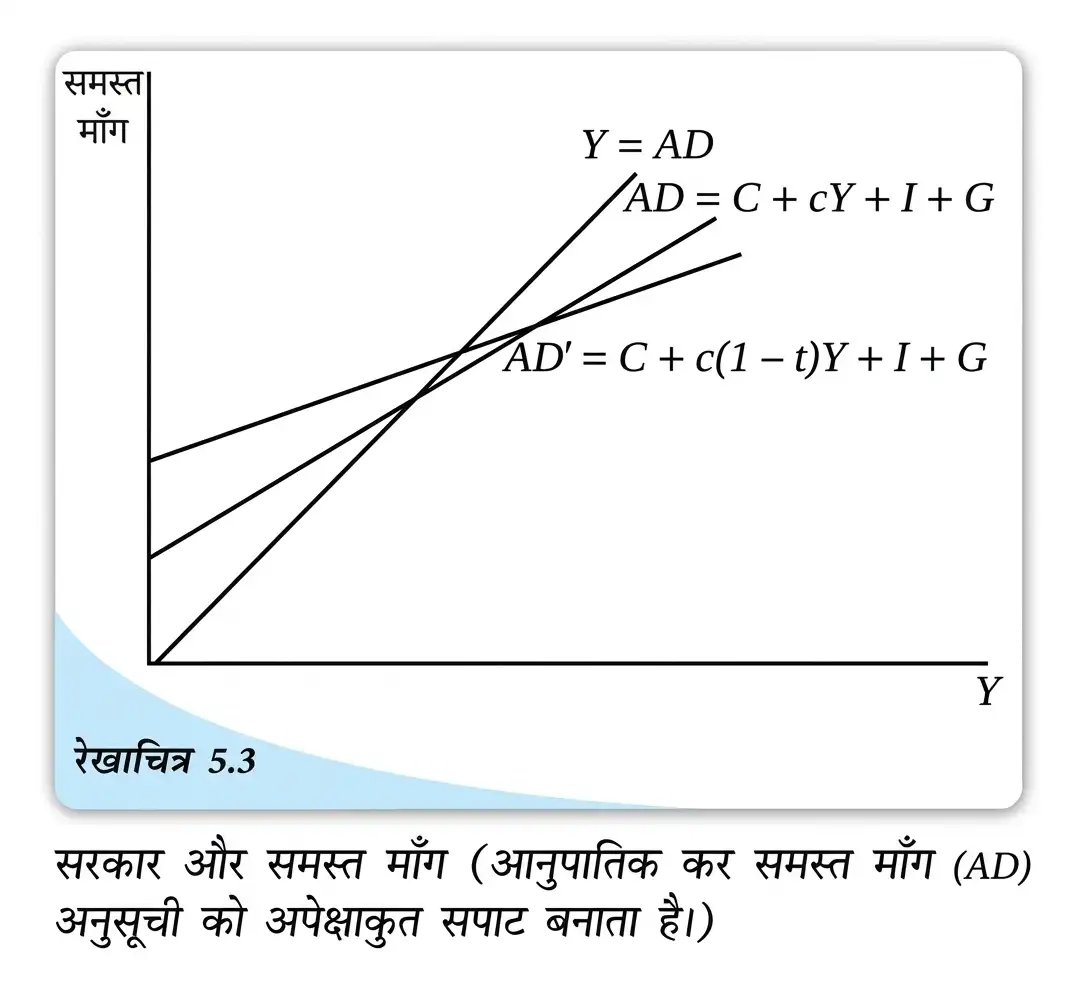
स्वायत्त व्यय है, जिसमें स्वायत्त उपभोग, अंतरण से प्रेरित उपभोग, निवेश और सरकारी व्यय शामिल हैं।
व्यय में बदलाव से संतुलन आय का परिवर्तन इस गुणक से मिलता है।
कर-दर में कटौती
- कर कटौती: कर की दर घटने से प्रयोज्य आय और उपभोग बढ़ते हैं; समग्र माँग ऊपर खिसकती है।
- नया संतुलन: प्रारंभिक आय पर माँग निर्गत से अधिक हो जाती है; समायोजन के बाद संतुलन आय से बढ़कर हो जाती है।
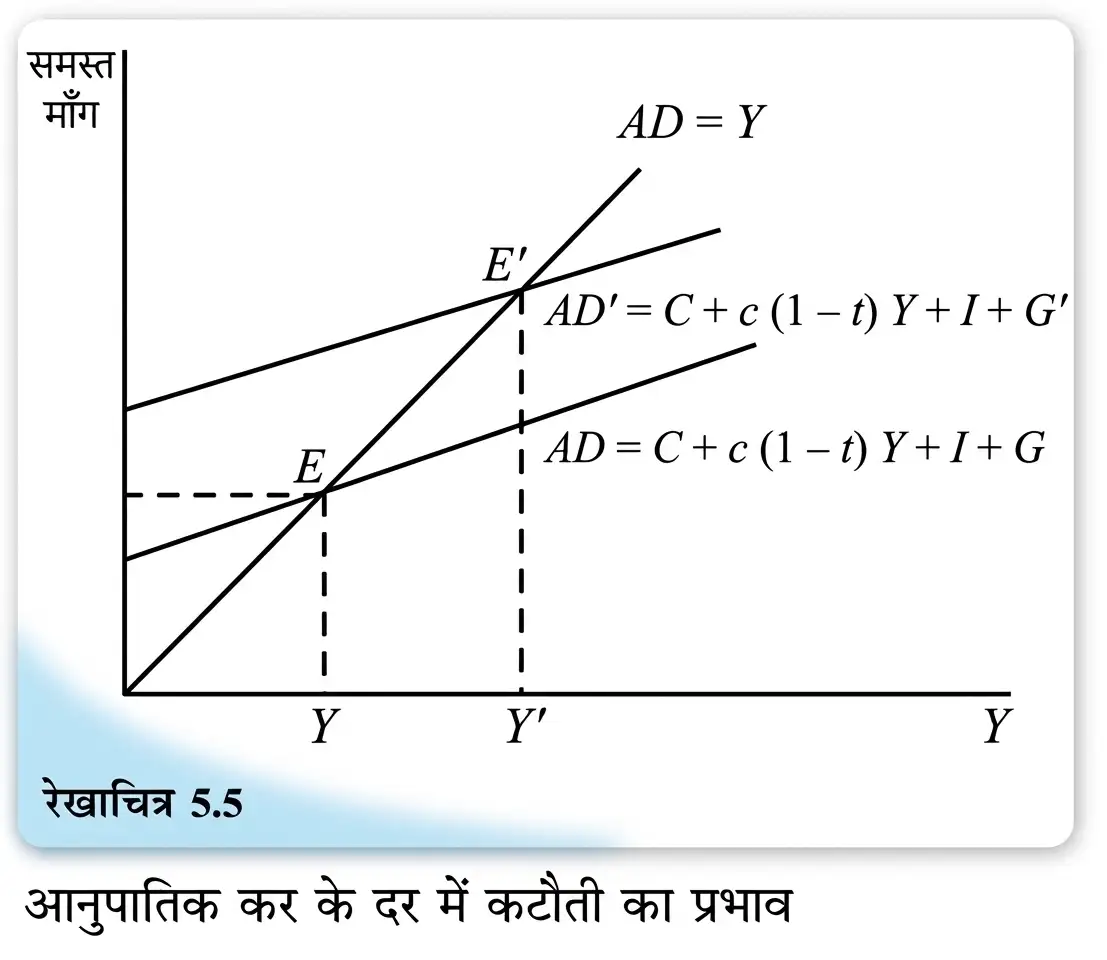
उदाहरण 5.2
- दिए गए मान: और होने पर सीमांत उपभोग प्रवृत्ति है।
- गुणक: सरकारी व्यय गुणक है।
- परिणाम: सरकारी व्यय में की वृद्धि से निर्गत बढ़ता है; यह एकमुश्त कर वाली स्थिति से कम है।
स्वतः स्थिरक और स्वनिर्णयगत राजकोषीय नीति
स्वनिर्णयगत राजकोषीय नीति — अर्थव्यवस्था को स्थिर करने के लिए सरकार द्वारा सोच-समझकर की गई नीतिगत कार्रवाई।
निवेश में गिरावट की भरपाई
- निवेश से घटकर होता है।
- सरकार व्यय से बढ़ाकर करती है।
- यदि रहे, तो स्वायत्त व्यय और संतुलन आय अपरिवर्तित रहते हैं।
अंतरण अदायगी का गुणक
यहाँ अंतरण भुगतान में बदलाव है।
उदाहरण 5.3
- मान: सीमांत उपभोग प्रवृत्ति और कर एकमुश्त है।
- सरकारी खरीद: की वृद्धि से आय बढ़ती है।
- कर: की वृद्धि से आय घटती है।
- अंतरण: की वृद्धि से आय बढ़ती है; यह खरीद-वृद्धि के प्रभाव से कम है।
संतुलित बजट गुणक एक क्यों होता है?
आनुपातिक कर स्वतः स्थिरक कैसे है?
त्वरित पुनरावृत्ति
- संतुलित वृद्धि में सरकारी व्यय और कर बराबर बढ़ें, तो संतुलित बजट गुणक होता है।
- आनुपातिक कर उपभोग की प्रवणता और सरकारी व्यय गुणक घटाता है।
- आनुपातिक कर, कल्याण अंतरण और निजी क्षेत्र के व्यवहार स्वतः स्थिरक हो सकते हैं।
- स्वतः स्थिरकों के बाद बची अस्थिरता कम करने के लिए स्वनिर्णयगत राजकोषीय नीति अपनाई जाती है।
- अंतरण गुणक है, इसलिए अंतरण से आय-वृद्धि समान सरकारी खरीद की तुलना में कम होती है।
ऋण
सरकारी ऋण — बजटीय घाटे की पूर्ति के लिए सरकार द्वारा लिया गया उधार सरकारी ऋण कहलाता है।
घाटा और ऋण का संबंध
- वित्तपोषण के तरीके: घाटे की पूर्ति करारोपण, ऋण-ग्रहण या नोट छापकर की जा सकती है; सरकार प्रायः ऋण लेती है।
- प्रवाह और स्टॉक: घाटा एक प्रवाह है, जो समय के साथ सरकारी ऋण के स्टॉक को बढ़ाता है।
- ब्याज का प्रभाव: लगातार उधार लेने से ऋण जमा होता है और ब्याज भुगतान बढ़ता है; ब्याज भी आगे ऋण की मात्रा में योगदान कर सकता है।
सरकारी ऋण का बोझ और वित्तपोषण के विचार
सरकारी ऋण का आकलन
- मुख्य प्रश्न: सरकारी ऋण की उचित मात्रा पर विचार में देखना होता है कि ऋण बोझ है या नहीं और उसका वित्तपोषण कैसे किया जाए।
- समग्र दृष्टि: सरकारी ऋण को छोटे व्यापारी के ऋण जैसा नहीं मानना चाहिए; इसका आकलन पूरे अर्थतंत्र के स्तर पर करना चाहिए।
- सरकार की क्षमता: व्यापारी के विपरीत, सरकार करारोपण करके या नोट छापकर संसाधन बढ़ा सकती है।
ऋण को बोझ मानने का पारंपरिक तर्क
- पीढ़ियों के बीच हस्तांतरण: सरकार आज बंधपत्र जारी कर उधार ले सकती है और लगभग 20 वर्ष बाद कर बढ़ाकर उसका भुगतान कर सकती है।
- भविष्य की पीढ़ी पर असर: भविष्य के कर काम शुरू कर रही युवा आबादी की प्रयोज्य आय और उपभोग घटा सकते हैं।
- राष्ट्रीय बचत: सरकार का निजी लोगों से उधार लेना निजी क्षेत्र के लिए उपलब्ध बचत घटा सकता है; इससे पूँजी निर्माण और वृद्धि कम हो सकती है।
- कर-कटौती का असर: पारंपरिक तर्क के अनुसार, लोग कर में बची आय खर्च कर सकते हैं क्योंकि वे भविष्य के कर-बोझ को नहीं समझते या उसके अगली पीढ़ी पर पड़ने की आशा करते हैं।
| बिंदु | पारंपरिक तर्क | रिकार्डो समतुल्यता |
|---|---|---|
| उपभोक्ता का दृष्टिकोण | उपभोक्ता अल्पदर्शी हो सकते हैं और भविष्य के करों को नज़रअंदाज़ कर सकते हैं। | उपभोक्ता अग्रदर्शी होते हैं; वे भविष्य के करों और आय को ध्यान में रखते हैं। |
| बचत पर असर | कर-कटौती से उपभोग बढ़ सकता है और राष्ट्रीय बचत घट सकती है। | परिवार भविष्य के करों तथा अगली पीढ़ी के हित को ध्यान में रखकर बचत बढ़ाते हैं। |
| मुख्य निष्कर्ष | सरकारी उधार से निजी बचत, निवेश और वृद्धि प्रभावित हो सकते हैं। | निजी बचत में वृद्धि सरकारी बचत की कमी को पूरी तरह संतुलित कर सकती है; राष्ट्रीय बचत अपरिवर्तित रह सकती है। |
| कर बनाम ऋण | दोनों तरीकों के प्रभाव अलग माने जा सकते हैं। | व्यय के वित्तपोषण में कर और ऋण समतुल्य हैं; आज का ऋण भविष्य के करों के समान प्रभाव डाल सकता है। |
रिकार्डो समतुल्यता — डेविड रिकार्डो से जुड़ा यह मत कहता है कि भविष्य में ऋण चुकाने के लिए कर बढ़ने की आशा से लोग बचत बढ़ाते हैं; इससे सरकारी ऋण के कारण राष्ट्रीय बचत में संभावित कमी पूरी तरह संतुलित हो सकती है।
घरेलू और विदेशी ऋण
- घरेलू ऋण: देश के लोगों से लिया गया ऋण क्रय-शक्ति का देश के भीतर हस्तांतरण करता है; धन राष्ट्र के भीतर ही रहता है।
- विदेशी ऋण: ब्याज चुकाने के लिए विदेशों को वस्तुएँ भेजनी पड़ सकती हैं; इसलिए विदेशी ऋण वास्तविक बोझ बनता है।
घाटे और ऋण के अन्य परिप्रेक्ष्य
घाटा, समग्र माँग और मुद्रास्फीति
- सरकारी व्यय बढ़ता है या कर घटते हैं।
- समग्र माँग बढ़ती है।
- यदि फर्म वर्तमान कीमतों पर माँग के अनुरूप उत्पादन नहीं बढ़ा पातीं, तो कीमतें बढ़ सकती हैं।
- यदि संसाधनों का उचित उपयोग न हुआ हो, तो बढ़ी माँग से उत्पादन और निर्गत बढ़ सकता है; इसलिए घाटा आवश्यक रूप से स्फीतिकारी नहीं होता।
निजी निवेश का विस्थापन
- प्रतिस्पर्धा: सरकार जनता को बंधपत्र बेचकर उधार लेती है, तो ये बंधपत्र निजी बंधपत्रों और अन्य वित्तीय साधनों से प्रतिस्पर्धा करते हैं।
- संभावित असर: बचतकर्ता सरकारी बंधपत्र खरीदें तो निजी निवेश के लिए उपलब्ध निधि घट सकती है; कुछ निजी उधारकर्ता वित्तीय बाज़ार से बाहर हो सकते हैं।
- सीमा: बचत का प्रवाह निश्चित नहीं होता। घाटे से उत्पादन और आय बढ़े, तो बचत भी बढ़ सकती है और सरकार तथा उद्योग दोनों अधिक उधार ले सकते हैं।
उत्पादक निवेश और ऋण का औचित्य
- आधारभूत संरचना: बुनियादी ढाँचे में सरकारी निवेश आने वाली पीढ़ियों को बेहतर स्थिति में ला सकता है।
- प्रतिफल: यदि निवेश से निर्गत में बढ़ोतरी का प्रतिफल ब्याज दर से अधिक हो, तो बढ़े हुए उत्पादन से वास्तविक ऋण चुकाया जा सकता है।
- निष्कर्ष: अर्थव्यवस्था के विकास में सहायक ऋण को केवल बोझ मानना उचित नहीं है।
घाटे में कटौती
| उपाय | मुख्य बात |
|---|---|
| कर बढ़ाना | भारत में राजस्व बढ़ाने के लिए प्रत्यक्ष करों पर अधिक भरोसा किया जाता है। अप्रत्यक्ष कर प्रतिगामी होते हैं और उनका प्रभाव सभी आय-समूहों पर समान रूप से पड़ता है। |
| सार्वजनिक उपक्रमों के शेयर बेचना | शेयरों की बिक्री से सरकारी प्राप्तियाँ बढ़ाई जा सकती हैं। |
| व्यय को अधिक कुशल बनाना | सुनियोजित कार्यक्रमों और सुशासन से सरकारी व्यय घटाया जा सकता है। |
| सरकारी भूमिका सीमित करना | कुछ क्षेत्रों से सरकार की भूमिका हटाई जा सकती है; पर कृषि, शिक्षा, स्वास्थ्य और निर्धनता निवारण के कार्यक्रम रोकने से अर्थव्यवस्था पर प्रतिकूल असर होगा। |
| व्यय पर प्रतिबंध | सरकार पूर्व-निर्धारित स्तरों से आगे व्यय वृद्धि रोकने के लिए अपने ऊपर प्रतिबंध लगा सकती है; एफ.आर.बी.एम.ए. इसी संदर्भ में है। |
व्यय की दक्षता और सब्सिडी
- खाद्य सब्सिडी: योजना आयोग के एक अध्ययन के अनुसार, गरीबों तक रु. 1 का लाभ पहुँचाने के लिए सरकार खाद्य सब्सिडी पर रु. 3.65 खर्च करती थी।
- नीतिगत संकेत: नकद अंतरण लोगों के कल्याण को बढ़ाने का एक तरीका हो सकता है; इसलिए व्यय की दक्षता और कार्यक्रमों के संचालन पर ध्यान देना चाहिए।
- सावधानी: घाटा घटाने के लिए व्यय में कटौती करते समय जरूरी कल्याणकारी क्षेत्रों पर पड़ने वाले असर को भी परखना चाहिए।
अर्थव्यवस्था की स्थिति और घाटा
- मंदी में फर्मों और परिवारों की आय घटती है।
- आय घटने से कर भुगतान कम होता है।
- राजकोषीय नीति में बदलाव न होने पर भी सरकारी घाटा बढ़ सकता है।
- तेज़ी में आय और कर-राजस्व बढ़ने से घाटा घट सकता है।
- घाटा प्रवाह है; ऋण उसका संचित स्टॉक है।
- घाटा आवश्यक रूप से स्फीतिकारी नहीं; बढ़ी माँग से उत्पादन भी बढ़ सकता है।
- बड़ा घाटा हमेशा अधिक विस्तारवादी नीति का परिणाम नहीं—मंदी में आय और कर-राजस्व घटने से भी घाटा बढ़ सकता है।
रिकार्डो समतुल्यता क्या है?
सरकारी ऋण से निजी निवेश का विस्थापन कैसे हो सकता है?
मंदी में राजकोषीय नीति बदले बिना भी सरकारी घाटा क्यों बढ़ सकता है?
त्वरित पुनरावृत्ति
- घाटा एक प्रवाह है और लगातार घाटे से सरकारी ऋण का स्टॉक बढ़ता है।
- सरकारी ऋण का आकलन समग्र रूप से करना चाहिए; सरकार कर लगाकर या नोट छापकर संसाधन बढ़ा सकती है।
- पारंपरिक मत ऋण के भविष्य के कर-बोझ तथा निजी निवेश में कमी की आशंका जताता है।
- रिकार्डो समतुल्यता के अनुसार भविष्य के करों की आशा परिवारों की बचत बढ़ा सकती है।
- घाटा समग्र माँग और कीमतें बढ़ा सकता है, पर यह आवश्यक रूप से स्फीतिकारी नहीं होता; आय और बचत बढ़ने पर निजी निवेश का विस्थापन भी कम हो सकता है।
- उत्पादक आधारभूत संरचना निवेश का प्रतिफल ब्याज दर से अधिक हो तो बढ़ा हुआ निर्गत वास्तविक ऋण चुकाने में मदद कर सकता है।
- घाटा कर बढ़ाकर, व्यय घटाकर या सरकारी प्राप्तियाँ बढ़ाकर कम किया जा सकता है; मंदी में नीति बदले बिना भी यह बढ़ सकता है।
पेटिका
राजकोषीय उत्तरदायित्व और बजटीय प्रबंधन अधिनियम
राजकोषीय उत्तरदायित्व और बजटीय प्रबंधन अधिनियम (एफआरबीएमए) — सरकारी घाटे और ऋण-ग्रहण पर अनुशासन रखकर राजकोषीय स्थिरता बढ़ाने वाला कानून।
उद्देश्य और पृष्ठभूमि
- उद्देश्य: वित्तीय विवेक, दीर्घकालिक समष्टि-अर्थशास्त्रीय स्थिरता और पीढ़ियों के बीच समानता को बढ़ावा देना।
- पृष्ठभूमि: अधिनियम अगस्त 2003 में पारित हुआ; इसके नियम जुलाई 2004 से लागू हुए।
- बजट प्राथमिकताएँ: राजस्व व्यय से जुड़ी योजनाओं को अधिक प्राथमिकता मिली; राजकोषीय लक्ष्यों की समय-सीमा एक वर्ष बढ़ाकर 2009-10 तक की गई।
एफआरबीएमए के लक्ष्य और प्रावधान
| क्षेत्र | मुख्य प्रावधान |
|---|---|
| राजकोषीय घाटा | इसे सकल घरेलू उत्पाद के तक सीमित करने के उपाय; हर वर्ष इसमें जीडीपी के के बराबर कमी का लक्ष्य। |
| राजस्व घाटा | राजस्व घाटे को समाप्त कर उसके बाद पर्याप्त राजस्व आधिक्य प्राप्त करना; हर वर्ष इसमें जीडीपी के के बराबर कमी का लक्ष्य। समय-सीमा एक वर्ष बढ़ाकर 2009-10 तक पुनर्निर्धारित की गई। |
| लक्ष्य पूरा करने का तरीका | यदि कर राजस्व से वार्षिक कमी के लक्ष्य पूरे न हों, तो व्यय घटाकर आवश्यक समायोजन किया जाए। |
| लक्ष्य से अधिक घाटा | केवल राष्ट्रीय सुरक्षा, प्राकृतिक आपदा या केंद्र सरकार द्वारा निर्दिष्ट असाधारण परिस्थितियों में अनुमति। |
| सरकारी उधारी | भारतीय रिजर्व बैंक से अस्थायी नकदी कमी पूरी करने के अग्रिम के अलावा अन्य ऋण-ग्रहण पर रोक। |
| सरकारी प्रतिभूतियाँ | 2006-07 से भारतीय रिजर्व बैंक केंद्र सरकार की प्रतिभूतियों के प्राथमिक निर्गम नहीं खरीदेगा। |
पारदर्शिता, समीक्षा और सीमाएँ
- संसदीय विवरण: वार्षिक वित्तीय विवरण के साथ दोनों सदनों में तीन विवरण पेश हों—मध्यावधि राजकोषीय नीति, राजकोषीय कार्यनीति और समष्टि-अर्थशास्त्रीय ढाँचा।
- त्रैमासिक समीक्षा: बजट की प्राप्तियों और व्यय की प्रवृत्तियों की समीक्षा संसद के दोनों सदनों के सामने रखी जाए।
- दायरा: एफआरबीएमए केंद्र सरकार पर लागू होता है; 26 राज्यों ने भी अपने राजकोषीय कानून बनाए हैं।
- संभावित चिंता: घाटा घटाने के दबाव में कल्याणकारी व्यय कम होने की आशंका रहती है।
एफआरबीएम समीक्षा समिति
एफआरबीएम समीक्षा समिति — बदलती भारतीय अर्थव्यवस्था के अनुरूप राजकोषीय नियमों और कार्य-ढाँचे की समीक्षा करने वाली समिति।
- कार्य: 2003 में बनाए गए संचालन ढाँचे को बनाए रखने या आवश्यकतानुसार बदलने के सुझाव देना।
- ध्यान: भारत की बदलती आर्थिक स्थिति और भविष्य के विकास-पथ के अनुरूप राजकोषीय सिद्धांतों को ढालना।
वस्तु एवं सेवा कर: एक राष्ट्र, एक कर, एक बाजार
वस्तु एवं सेवा कर (जीएसटी) — वस्तुओं और सेवाओं की पूर्ति पर लगाया जाने वाला व्यापक, गंतव्य-आधारित अप्रत्यक्ष उपभोग कर।
जीएसटी की मूल बातें
- लागू: पूरे भारत में जुलाई 2017 से लागू; यह उत्पादन या बिक्री के स्थान के बजाय उपभोग के गंतव्य पर आधारित है।
- आगत कर जमा (आईटीसी): पूर्ति-श्रृंखला के अगले स्तर पर पहले चुकाए गए कर का क्रेडिट मिलता है।
- मूल सिद्धांत: हर चरण पर केवल उस चरण में जोड़े गए मूल्य पर प्रभावी कर लगता है।
- दरें: देशभर में छह मानक दरें—, , , , और ।
- एकीकृत व्यवस्था: कई केंद्रीय और राज्य करों को मिलाकर वस्तुओं और सेवाओं के लिए साझा कर-व्यवस्था बनाई गई।
| पहलू | जीएसटी से पहले | जीएसटी के बाद |
|---|---|---|
| करों की स्थिति | अनेक केंद्रीय और राज्य कर अलग-अलग लगाए जाते थे। | कई करों और उपकरों को एक साझा जीएसटी व्यवस्था में समाहित किया गया। |
| कर पर कर | पहले चरणों में चुकाए कर का क्रेडिट न मिलने से करों का सोपानन होता था। | आईटीसी से पहले चुकाए कर का क्रेडिट मिलता है, जिससे सोपानन घटता है। |
| बाजार | अलग-अलग कर और प्रक्रियाएँ वस्तुओं के आवागमन में बाधा बनती थीं। | करों और दरों का मानकीकरण साझा राष्ट्रीय बाजार और आसान आवागमन को बढ़ावा देता है। |
| कर का स्तर | पहले लगाए जाने वाले करों के उदाहरण |
|---|---|
| केंद्र | केंद्रीय उत्पाद शुल्क, सेवा कर, केंद्रीय बिक्री कर, कृषि कल्याण कर और स्वच्छ भारत उपकर। |
| राज्य | वैट/बिक्री कर, प्रवेश कर, चुंगी, विलासिता कर, मनोरंजन कर, विज्ञापन कर तथा लॉटरी, सट्टेबाजी और जुए पर कर। |
जीएसटी के दायरे और संवैधानिक आधार
- पेट्रोलियम पदार्थ: वर्तमान में जीएसटी से बाहर; आगे चलकर इन्हें शामिल किया जा सकता है।
- मानव उपभोग की मदिरा: इस पर राज्य सरकारें कर लगाती हैं।
- तंबाकू: इस पर जीएसटी के साथ केंद्रीय उत्पाद शुल्क भी लगाया जाता है।
- संवैधानिक आधार: 8 सितंबर 2016 को 101वें संविधान संशोधन को राष्ट्रपति की स्वीकृति मिली; इससे अनुच्छेद 246A जोड़ा गया।
- विधायी अधिकार: अनुच्छेद 246A संसद और राज्य विधानसभाओं को जीएसटी संबंधी कानून बनाने का अधिकार देता है।
- कानून और प्रक्रिया: केंद्रीय, केंद्रशासित प्रदेश तथा राज्य जीएसटी कानूनों से देशभर में प्रक्रियाओं और दरों का मानकीकरण हुआ।
जीएसटी में कर-जमा की प्रक्रिया
- पहले स्तर पर कर चुकाकर वस्तु या सेवा की पूर्ति होती है।
- अगला विक्रेता पहले चुकाए कर का आईटीसी प्राप्त करता है।
- आईटीसी को अपनी बिक्री पर देय कर से घटाया जाता है।
- इसलिए प्रत्येक स्तर पर कर का प्रभाव उस स्तर के मूल्य-संवर्धन तक सीमित रहता है।
जीएसटी के प्रमुख प्रभाव
- व्यापार और बाजार: कर-सोपानन तथा व्यवसाय की लागत घटाने और साझा बाजार को बढ़ावा देने का उद्देश्य।
- प्रतिस्पर्धा: उत्पादन लागत घटने से भारतीय वस्तुओं और सेवाओं की घरेलू तथा अंतरराष्ट्रीय प्रतिस्पर्धा बढ़ सकती है।
- आर्थिक वृद्धि: पाठ के अनुसार, जीएसटी से सकल घरेलू उत्पाद में लगभग वृद्धि की संभावना व्यक्त की गई।
- अनुपालन: पंजीकरण, विवरणी दाखिल करना और कर भुगतान जैसी सेवाएँ साझा ऑनलाइन पोर्टल www.gst.gov.in पर उपलब्ध हैं।
- पारदर्शिता: कर-आधार और पारदर्शिता बढ़ाने, करदाता व सरकार के बीच मानवीय हस्तक्षेप घटाने तथा व्यवसाय करने को आसान बनाने में सहायता।
मुख्य तिथियाँ
- अगस्त 2003एफआरबीएम अधिनियम पारित हुआ।
- जुलाई 2004एफआरबीएम अधिनियम के नियम लागू हुए।
- 2006-07भारतीय रिजर्व बैंक ने केंद्र सरकार की प्रतिभूतियों के प्राथमिक निर्गम खरीदना बंद किया।
- 2009-10राजस्व घाटा समाप्त करने की लक्ष्य-समयसीमा एक वर्ष बढ़ाकर इस अवधि तक पुनर्निर्धारित की गई।
- 8 सितंबर 2016जीएसटी से संबंधित 101वें संविधान संशोधन को राष्ट्रपति की स्वीकृति मिली।
- 30 जून की मध्यरात्रि / 1 जुलाई 2017जीएसटी पूरे भारत में लागू हुआ।
- राजकोषीय घाटा
- सरकार के कुल व्यय और उधारी को छोड़कर उसकी कुल प्राप्तियों के बीच का अंतर।
- राजस्व घाटा
- राजस्व व्यय का राजस्व प्राप्तियों से अधिक होना।
- आगत कर जमा (आईटीसी)
- खरीद या पिछले चरण में चुकाए कर का वह क्रेडिट, जिसे आगे देय कर में घटाया जा सकता है।
- कर-सोपानन
- पहले से कर-युक्त मूल्य पर फिर कर लगने से कर का बार-बार जुड़ना।
एफआरबीएमए के वार्षिक घाटा-कमी लक्ष्य और प्रमुख राजकोषीय लक्ष्य क्या थे?
जीएसटी कर-सोपानन को कैसे कम करता है?
त्वरित पुनरावृत्ति
- एफआरबीएमए सरकारी घाटे और उधारी पर अनुशासन रखने के लिए बनाया गया।
- इसके वार्षिक लक्ष्य: राजकोषीय घाटे में जीडीपी के और राजस्व घाटे में के बराबर कमी।
- राजकोषीय घाटे को जीडीपी के तक सीमित करना और राजस्व घाटा समाप्त करना इसके प्रमुख लक्ष्य थे।
- यह संसद में राजकोषीय विवरण और बजट की त्रैमासिक समीक्षा प्रस्तुत करने की व्यवस्था करता है।
- जीएसटी जुलाई 2017 में लागू हुआ और वस्तुओं तथा सेवाओं पर गंतव्य-आधारित अप्रत्यक्ष कर है।
- आईटीसी से पहले चुकाए कर का क्रेडिट मिलता है और कर-सोपानन घटता है।
- जीएसटी ने कई करों को समाहित कर साझा राष्ट्रीय बाजार और मानकीकृत कर-व्यवस्था को बढ़ावा दिया।
सारांश और प्रमुख अवधारणाएँ
सार्वजनिक वस्तुएँ और सरकार के कार्य
सार्वजनिक वस्तुएँ — ऐसी वस्तुएँ जिनका उपभोग लोग सामूहिक रूप से करते हैं।
मुख्य विशेषताएँ
- अप्रतिस्पर्धी: एक व्यक्ति के उपयोग से दूसरे व्यक्ति की संतुष्टि या लाभ कम नहीं होता।
- अवर्ज्य: लोगों को इनके लाभ से वंचित करने का व्यावहारिक तरीका नहीं होता।
- सरकारी प्रावधान: शुल्क वसूलना कठिन होने से निजी उद्यम इन्हें सामान्यतः उपलब्ध नहीं कराते; इसलिए सरकार इन्हें प्रदान करती है।
| कार्य | मुख्य उद्देश्य |
|---|---|
| आवंटन | संसाधनों और सार्वजनिक वस्तुओं का प्रावधान |
| पुनर्वितरण | आय और संपत्ति के वितरण में बदलाव |
| स्थिरीकरण | अर्थव्यवस्था में स्थिरता बनाए रखना |
सरकारी बजट के माध्यम से कार्य
- माध्यम: सरकार अपनी प्राप्तियों और व्यय के जरिए आवंटन, पुनर्वितरण तथा स्थिरीकरण के कार्य करती है।
बजट के भाग और घाटे
सरकारी बजट — एक वित्तीय अवधि में सरकार की प्राप्तियों और व्यय का विवरण।
| भाग | भेद का आधार |
|---|---|
| राजस्व बजट | वर्तमान वित्तीय आवश्यकताएँ |
| पूँजीगत बजट | देश के पूँजीगत स्टॉक में निवेश |
राजस्व घाटे का संकेत
- बढ़ता हिस्सा: राजकोषीय घाटे में राजस्व घाटे का प्रतिशत बढ़ना सरकारी व्यय की प्रकृति में गिरावट का संकेत है; इसमें कम पूँजी निर्माण भी शामिल है।
कर, गुणक और सार्वजनिक ऋण
आनुपातिक कर और स्वायत्त व्यय गुणक
- आनुपातिक कर लगते हैं → करों के बाद बची आय कम होती है।
- बची हुई आय में से सीमांत उपभोग प्रवृत्ति घटती है → स्वायत्त व्यय गुणक कम हो जाता है।
सार्वजनिक ऋण का बोझ
- भविष्य का निर्गत: यदि सार्वजनिक ऋण के कारण भविष्य में निर्गत (उत्पादन) प्रभावित होता है, तो ऋण अर्थव्यवस्था पर बोझ है।
- आभ्यंतरिक स्थिरक
- करों और सरकारी अंतरणों में स्वतः होने वाले बदलाव, जो आर्थिक उतार-चढ़ाव को कम करते हैं।
- स्वनिर्णयगत राजकोषीय नीति
- अर्थव्यवस्था को प्रभावित करने के लिए सरकार द्वारा करों या व्यय में सोच-समझकर किए गए बदलाव।
- रिकार्डों की समतुल्यता
- यह विचार कि वर्तमान सरकारी उधारी भविष्य के करों का संकेत देती है; लोग इसे भाँपकर बचत कर सकते हैं।
सार्वजनिक वस्तुओं की दो प्रमुख विशेषताएँ क्या हैं?
बजट को राजस्व और पूँजीगत भागों में किस आधार पर बाँटा जाता है?
आनुपातिक कर स्वायत्त व्यय गुणक को क्यों घटाता है?
त्वरित पुनरावृत्ति
- सार्वजनिक वस्तुएँ सामूहिक उपभोग की वस्तुएँ हैं; वे अप्रतिस्पर्धी और अवर्ज्य होती हैं।
- शुल्क वसूलना कठिन होने के कारण सार्वजनिक वस्तुएँ सामान्यतः सरकार उपलब्ध कराती है।
- सरकारी प्राप्तियाँ और व्यय आवंटन, पुनर्वितरण तथा स्थिरीकरण के कार्य करते हैं।
- बजट में सरकार की प्राप्तियाँ और व्यय दर्ज होते हैं; इसे राजस्व और पूँजीगत भागों में बाँटा जाता है।
- राजकोषीय घाटे में राजस्व घाटे का बढ़ता प्रतिशत कम पूँजी निर्माण सहित व्यय की प्रकृति में गिरावट दर्शाता है।
- आनुपातिक कर स्वायत्त व्यय गुणक घटाते हैं; भविष्य के निर्गत को प्रभावित करने वाला सार्वजनिक ऋण बोझ है।
Economics Hindi — ALL CHAPTERS
1
स्वतंत्रता की पूर्व संध्या पर भारतीय अर्थव्यवस्था
2
भारतीय अर्थव्यवस्था 1950-1990
3
उदारीकरण, निजीकरण और वैश्वीकरण — एक समीक्षा
4
भारत में मानव पूँजी का निर्माण
5
ग्रामीण विकास
6
रोजगार — संवृद्धि, अनौपचारीकरण एवं अन्य मुद्दे
7
पर्यावरण और धारणीय विकास
8
भारत और इसके पड़ोसी देशों के तुलनात्मक विकास अनुभव
1
परिचय
2
राष्ट्रीय आय का लेखांकन
3
मुद्रा और बैंकिंग
4
आय और रोजगार के निर्धारण
5
सरकारी बजट एवं अर्थव्यवस्था
6
खुली अर्थव्यवस्था समष्टि अर्थशास्त्र
1
परिचय
2
आँकड़ों का संग्रह
3
आँकड़ों का संगठन
4
आँकड़ों का प्रस्तुतीकरण
5
केंद्रीय प्रवृत्ति की माप
6
सहसंबंध
7
सूचकांक
8
सांख्यिकीय विधियों के उपयोग