Class 12 Humanities . Economics Hindi . समष्टि अर्थशास्त्र एक परिचय . मुद्रा और बैंकिंग
Chapter 3: मुद्रा और बैंकिंग
Ch 3
Economics Hindi
Class 12 Humanities
परिचय
मुद्रा — मुद्रा ऐसी सर्वमान्य वस्तु है जिसे वस्तुओं और सेवाओं के विनिमय में स्वीकार किया जाता है।
मुद्रा की आवश्यकता
वस्तु-विनिमय से मुद्रा तक
- वस्तु-विनिमय मुद्रा के बिना वस्तुओं का सीधे वस्तुओं से विनिमय है।
- मुख्य कठिनाई आवश्यकताओं का उभय संयोग—दोनों पक्षों को एक-दूसरे की वस्तु ठीक उसी समय चाहिए हो।
- उदाहरण चावल का अधिशेष रखने वाले व्यक्ति को ऐसा वस्त्र-विक्रेता चाहिए जिसे चावल चाहिए और जो बदले में वस्त्र दे।
- बड़ी अर्थव्यवस्था में समस्या उपयुक्त विनिमयकर्ता खोजने में समय और संसाधन लगते हैं; लोगों की संख्या बढ़ने पर यह खोज महँगी हो जाती है।
- समाधान दोनों पक्षों द्वारा स्वीकार्य मध्यवर्ती वस्तु, यानी मुद्रा, लेन-देन को सरल बनाती है। व्यक्ति वस्तु मुद्रा के बदले बेचकर अपनी आवश्यक वस्तु खरीद सकता है।
मुद्रा के कार्य
| कार्य | अर्थ | उदाहरण / मुख्य बात |
|---|---|---|
| विनिमय का माध्यम | खरीद-बिक्री में मुद्रा का उपयोग होता है। | विक्रेता वस्तु के बदले मुद्रा लेता है और उससे अपनी ज़रूरत की वस्तु खरीदता है। |
| लेखा की इकाई | वस्तुओं और सेवाओं के मूल्य मुद्रा में व्यक्त किए जाते हैं। | कलाई घड़ी का मूल्य 500 रुपये बताने से उसका मूल्य एक साझा मौद्रिक इकाई में व्यक्त होता है। |
| मूल्य का संचय | मुद्रा को भविष्य में उपयोग के लिए रखा जा सकता है। | यह नाशवान नहीं होती और इसे रखने की लागत कम होती है। |
लेखा की इकाई और क्रय-शक्ति
- सापेक्ष कीमत यदि पेंसिल 2 रुपये और कलम 10 रुपये की है, तो एक कलम की कीमत पाँच पेंसिल के बराबर है।
- कीमत स्तर सभी वस्तुओं की कीमतों में सामान्य वृद्धि को कीमत स्तर में वृद्धि कहते हैं।
- क्रय-शक्ति कीमत स्तर बढ़ने पर मुद्रा की एक इकाई कम वस्तुएँ खरीदती है; इसलिए मुद्रा की क्रय-शक्ति घटती है.
मूल्य का संचय और उसकी सीमा
- वस्तु-विनिमय की समस्या चावल जैसी नाशवान वस्तु को लंबे समय तक रखना कठिन है; इसके लिए जगह भी चाहिए। बाद में उसे अपनी मनचाही वस्तु से बदलने हेतु सही व्यक्ति खोजना पड़ता है।
- मुद्रा का लाभ व्यक्ति अपनी उपज बेचकर मुद्रा रख सकता है और भविष्य में उसे वस्तुओं के लिए खर्च कर सकता है।
- ज़रूरी शर्त मूल्य-संचय के लिए मुद्रा का मूल्य पर्याप्त रूप से स्थिर होना चाहिए; बढ़ती कीमतें उसकी क्रय-शक्ति घटाती हैं।
- अन्य परिसंपत्तियाँ सोना, संपत्ति, भू-संपत्ति, मकान और बंधपत्र भी मूल्य संचित कर सकते हैं; लेकिन वे मुद्रा जितनी आसानी से दूसरी वस्तुओं में नहीं बदलते और उनकी स्वीकृति सर्वमान्य नहीं होती।
डिजिटल लेन-देन
कम नकदी वाला समाज
- डिजिटल लेन-देन में भुगतान भौतिक नोटों या सिक्कों के बजाय पक्षों के बीच डिजिटल सूचना के माध्यम से होता है; यह सूचना मुद्रा का इलेक्ट्रॉनिक प्रतिनिधित्व हो सकती है।
- भारत में पहल जन धन खाते, आधार-आधारित भुगतान प्रणालियाँ, ई-वॉलेट और नेशनल फाइनेंशियल स्विच (NSW) डिजिटल भुगतान को बढ़ावा देने के उदाहरण हैं।
- सहायक कारण मोबाइल और स्मार्टफोन का व्यापक प्रसार डिजिटल वित्तीय लेन-देन को अधिक संभव बनाता है।
- वस्तु-विनिमय
- मुद्रा के बिना वस्तु के बदले वस्तु का सीधा विनिमय।
- आवश्यकताओं का उभय संयोग
- विनिमय के दोनों पक्षों को एक-दूसरे की वस्तु की आवश्यकता होना।
- लेखा की इकाई
- वस्तुओं और सेवाओं के मूल्य मापने तथा व्यक्त करने की साझा इकाई।
- क्रय-शक्ति
- मुद्रा की एक इकाई से खरीदी जा सकने वाली वस्तुओं और सेवाओं की मात्रा।
वस्तु-विनिमय की मुख्य कठिनाई क्या है और मुद्रा उसे कैसे दूर करती है?
मुद्रा के प्रमुख कार्य बताइए।
त्वरित पुनरावृत्ति
- मुद्रा वस्तुओं और सेवाओं के विनिमय का सर्वमान्य माध्यम है।
- वस्तु-विनिमय की बड़ी बाधा आवश्यकताओं का उभय संयोग है।
- मुद्रा विनिमय का माध्यम, लेखा की इकाई और मूल्य-संचय का साधन है।
- सामान्य कीमत-वृद्धि से मुद्रा की क्रय-शक्ति घटती है।
- मुद्रा का मूल्य-संचय प्रभावी होने के लिए उसका मूल्य पर्याप्त स्थिर होना चाहिए।
- डिजिटल लेन-देन मुद्रा का इलेक्ट्रॉनिक प्रतिनिधित्व करके नकदी पर निर्भरता घटाते हैं।
मुद्रा की माँग और मुद्रा की पूर्ति
मुद्रा की माँग
- मुद्रा की माँग: यह बताती है कि लोग लेन-देन और अन्य आर्थिक उद्देश्यों के लिए कितना धन अपने पास रखना चाहते हैं।
- मुख्य निर्धारक: आय और संव्यवहार बढ़ने पर माँग बढ़ती है, जबकि ब्याज दर बढ़ने पर नकदी रखने की इच्छा घटती है।
मुद्रा की पूर्ति
भारत का केंद्रीय बैंक
- 1935भारत का केंद्रीय बैंक, भारतीय रिजर्व बैंक (आरबीआई), स्थापित हुआ।
केंद्रीय बैंक और उच्च शक्ति द्रव्य
- केंद्रीय बैंक: यह मुद्रा जारी करता है और विभिन्न नीतिगत उपायों से अर्थव्यवस्था में मुद्रा-पूर्ति को नियंत्रित करता है।
- उच्च शक्ति द्रव्य: केंद्रीय बैंक द्वारा जारी वह मुद्रा, जो जनता या व्यावसायिक बैंकों के पास रहती है और साख निर्माण का आधार बनती है।
व्यावसायिक बैंक और साख निर्माण
लाला के उदाहरण से साख निर्माण
- गाँव वाले लाला के पास कुल 100 किलोग्राम सोना जमा करते हैं; लाला उसके बदले रसीदें जारी करता है।
- लोग रसीदों को लेन-देन में स्वीकार करने लगते हैं, इसलिए वे मुद्रा की तरह काम करती हैं।
- लाला जमा सोने का एक भाग, उदाहरण के लिए 25 किलोग्राम, रामू को ऋण देता है।
- रामू से मिला सोना अली लाला के पास जमा करता है और उसके बदले नई रसीद लेता है।
- अब मूल जमा के साथ नई रसीदें भी चलन में हैं; कुल रसीदें 125 किलोग्राम सोने के बराबर हो सकती हैं।
बैंकिंग में इस उदाहरण का अर्थ
- समानता: बैंक भी जमा राशि का कुछ भाग ऋण देते हैं; ऋण राशि आगे किसी अन्य के खाते में जमा हो सकती है।
- साख निर्माण: ऋण और पुनः-जमा की प्रक्रिया से बैंक जमा के रूप में मुद्रा बढ़ सकती है।
- सीमा: बैंक सारी जमा राशि उधार नहीं देते; जमाकर्ताओं को माँग पर धन लौटाने के लिए पर्याप्त कोष रखते हैं।
- मुद्रा की माँग
- लोगों द्वारा अपने पास रखी जाने वाली वांछित मुद्रा।
- मौद्रिक आधार
- केंद्रीय बैंक द्वारा जारी उच्च शक्ति द्रव्य; साख निर्माण का आधार।
- स्प्रेड
- ऋण पर वसूले ब्याज और जमा पर दिए ब्याज का अंतर।
- माँग-जमा
- ऐसी बैंक जमा जिसे आवश्यकता पड़ने पर निकाला जा सकता है।
ब्याज दर बढ़ने पर मुद्रा की माँग क्यों घटती है?
उच्च शक्ति द्रव्य क्या है?
व्यावसायिक बैंक जमा राशि से लाभ कैसे कमाते हैं?
त्वरित पुनरावृत्ति
- आय और सौदों में वृद्धि से मुद्रा की माँग बढ़ती है; ब्याज दर बढ़ने से यह घटती है।
- आधुनिक मुद्रा की पूर्ति में नकदी और बैंक जमा शामिल होते हैं।
- भारतीय रिजर्व बैंक की स्थापना 1935 में हुई; यह मुद्रा जारी और नियंत्रित करता है।
- केंद्रीय बैंक की मुद्रा उच्च शक्ति द्रव्य या मौद्रिक आधार कहलाती है।
- व्यावसायिक बैंक जमा स्वीकार कर उनका कुछ भाग ऋण देते हैं; ब्याज का अंतर स्प्रेड है।
- ऋण और पुनः-जमा से बैंक जमा के रूप में साख का निर्माण हो सकता है।
- बैंकों को ऋण देने के साथ-साथ माँग पर जमाकर्ताओं को धन लौटाने के लिए पर्याप्त कोष रखना चाहिए।
बैंकिंग व्यवस्था द्वारा साख सृजन
बैंक साख कैसे सृजित करते हैं
- जमा और ऋण: बैंक जमा का एक भाग सुरक्षित रखते हैं और शेष राशि उधार देकर जमाकर्ताओं तथा ऋण लेने वालों के बीच मध्यस्थता करते हैं।
- साख सृजन: बैंक द्वारा दिया गया ऋण नया जमा बन सकता है, जिससे अर्थव्यवस्था में कुल जमाएँ और मुद्रा-पूर्ति बढ़ती हैं।
बैंक का वित्तीय चिट्ठा
- वित्तीय चिट्ठा: यह बैंक की किसी समय पर आस्तियों और देनदारियों का लेखा होता है।
- संतुलन: चिट्ठे में कुल आस्तियों का योग कुल देनदारियों और निवल मूल्य के योग के बराबर होता है।
बैंक के कोष और निवल मूल्य
आस्तियाँ देनदारियों और निवल मूल्य के बराबर होती हैं।
ऋण को बैंक की देनदारी न समझें: उधारकर्ता से वसूली का अधिकार बैंक की आस्ति है, जबकि जमाएँ बैंक की देनदारी हैं।
बैंक ऋण देकर साख का सृजन कैसे करता है?
बैंक की मुख्य आस्तियाँ और देनदारियाँ क्या हैं?
त्वरित पुनरावृत्ति
- बैंक ऋण देकर उधारकर्ता के नाम नया जमा बनाते हैं; इससे मुद्रा-पूर्ति बढ़ती है।
- बैंक की आस्तियों में ऋण, भवन, फर्नीचर और कोष शामिल हैं।
- जनता की जमाएँ बैंक की मुख्य देनदारी हैं।
- बैंक के कोष में नकद, भारतीय रिज़र्व बैंक में जमा और कुछ वित्तीय दस्तावेज शामिल हो सकते हैं।
- चिट्ठे में आस्तियाँ = देनदारियाँ + निवल मूल्य।
एक काल्पनिक बैंक का चिट्ठा
बैंक की प्रारंभिक बैलेंस शीट
- प्रारंभिक जमा: काल्पनिक बैंक में जमा के रूप में 100 रुपये की देनदारी दिखाई गई है।
- आस्ति: बैंक पूरी 100 रुपये की राशि केंद्रीय बैंक के पास कोष के रूप में रखता है।
- मुद्रा-पूर्ति: चलन में करेंसी न होने पर इस प्रारंभिक स्थिति में अर्थव्यवस्था की कुल मुद्रा-पूर्ति 100 रुपये है।
साख सृजन की सीमाएँ
- ऋण की सीमा: बैंक जमा की पूरी राशि उधार नहीं दे सकते; उन्हें निकासी और भुगतान की माँग पूरी करने के लिए पर्याप्त तरलता बनाए रखनी होती है।
- नियमन: केंद्रीय बैंक की आरक्षित कोष संबंधी अनिवार्यताएँ बैंक के ऋण और साख निर्माण की अधिकतम सीमा तय करती हैं।
सीआरआर और मुद्रा-गुणक की प्रक्रिया
जब आरक्षित अनुपात दशमलव में हो, तो मुद्रा-गुणक उसका व्युत्क्रम होता है। यहाँ होने से ₹100 कोष ₹500 की कुल जमा को सहारा देता है।
अंतिम चिट्ठा और मुद्रा-पूर्ति
₹100 कोष का अर्थ यह नहीं कि कुल जमा केवल ₹100 हो सकती है। सीआरआर पर वही कोष ₹500 की कुल जमा को सहारा देता है।
सीआरआर मुद्रा-सृजन को कैसे सीमित करता है?
सीआरआर होने पर ₹100 के शुरुआती कोष से कुल जमा कितनी बनती है?
त्वरित पुनरावृत्ति
- बैंक की जमा देनदारी और उसका कोष आस्ति होता है।
- आरबीआई द्वारा तय सीआरआर, जमाओं का अनिवार्य आरक्षित हिस्सा है।
- एसएलआर के तहत बैंक को कुछ कोष तरल रूप में रखना होता है।
- ऋण की राशि फिर जमा होने पर अगले दौर में नई जमा और ऋण बनते हैं।
- सीआरआर पर मुद्रा-गुणक है: ₹100 कोष से ₹500 जमा और ₹400 ऋण।
- कोष की वैधानिक अनिवार्यता बैंक के साख और मुद्रा-सृजन को सीमित करती है।
मुद्रा पूर्ति के नियंत्रण के नीतिगत उपकरण
केंद्रीय बैंक और नीति उपकरण
अंतिम शरण ऋणदाता — केंद्रीय बैंक वह संस्था है जो आवश्यकता पड़ने पर व्यावसायिक बैंकों को कोष उपलब्ध कराती है; इसी भूमिका के कारण इसे अंतिम शरण ऋणदाता कहते हैं।
केंद्रीय बैंक की भूमिका
- करेंसी जारी करना: भारत में रिज़र्व बैंक ही करेंसी जारी करने वाली संस्था है।
- बैंकों को कोष: अधिक साख देने के लिए व्यावसायिक बैंक बाजार से या केंद्रीय बैंक से कोष प्राप्त कर सकते हैं।
- मुद्रा पूर्ति का नियंत्रण: रिज़र्व बैंक विभिन्न नीतिगत उपकरणों से अर्थव्यवस्था में मुद्रा पूर्ति को प्रभावित करता है।
| उपकरण का प्रकार | कार्य करने का तरीका | उदाहरण |
|---|---|---|
| परिमाणात्मक | मुद्रा पूर्ति और बैंक कोषों की कुल मात्रा को प्रभावित करते हैं। | CRR, बैंक दर, खुले बाज़ार की क्रियाएँ |
| गुणात्मक | बैंकों को ऋण देने के लिए प्रोत्साहित या हतोत्साहित करते हैं। | नैतिक दबाव, सीमा-अनिवार्यता (margin requirement) |
कोष अनुपात और मुद्रा पूर्ति
CRR बढ़ने का प्रभाव
- CRR बढ़ता है → बैंकों को अधिक कोष आरक्षित रखने पड़ते हैं।
- ऋण देने योग्य कोष घटते हैं → बैंक कुछ ऋण वापस माँग सकते हैं।
- बैंक ऋण और जमाएँ घटती हैं → मुद्रा पूर्ति कम हो सकती है।
खुले बाज़ार की क्रियाएँ
खुले बाज़ार की क्रियाएँ — सरकारी बॉण्डों की खुले बाज़ार में खरीद और बिक्री के माध्यम से मुद्रा पूर्ति को नियंत्रित करना खुले बाज़ार की क्रिया है।
| बिंदु | रिज़र्व बैंक खरीदता है | रिज़र्व बैंक बेचता है |
|---|---|---|
| कोषों पर प्रभाव | चेक से भुगतान होने पर अर्थव्यवस्था में कोष बढ़ते हैं। | व्यक्तियों या संस्थाओं से भुगतान मिलने पर व्यवस्था के कोष घटते हैं। |
| मुद्रा पूर्ति पर प्रभाव | मुद्रा पूर्ति बढ़ती है। | मुद्रा पूर्ति घटती है। |
| प्रकार | अनुबंध | प्रभाव |
|---|---|---|
| पूर्ण खुले बाज़ार की क्रिया | खरीद या बिक्री के बाद प्रतिभूतियों को फिर खरीदने या बेचने का कोई वायदा नहीं होता। | कोषों का प्रतिस्थापन या अवशोषण स्थायी होता है। |
| रेपो | रिज़र्व बैंक प्रतिभूतियाँ खरीदता है और अनुबंध में उनकी पुनर्बिक्री की तारीख व कीमत तय होती है। | अनुबंध के तहत दिया गया धन अस्थायी रूप से उपलब्ध होता है। |
| रिवर्स रेपो | रिज़र्व बैंक प्रतिभूतियाँ बेचता है और अनुबंध में उनकी पुनर्खरीद की तारीख व कीमत तय होती है। | धन अस्थायी रूप से व्यवस्था से निकलता है। |
रेपो दर — रेपो अनुबंध के तहत उधार दिए गए धन पर दिया जाने वाला ब्याज रेपो दर कहलाता है।
रेपो और रिवर्स रेपो
- रिवर्स रेपो: प्रतिभूतियों की बिक्री के साथ बाद में उन्हें तय तारीख और कीमत पर वापस खरीदने का अनुबंध।
- अवधियाँ: रिज़र्व बैंक रात भर, सात दिन और चौदह दिन जैसी अलग-अलग परिपक्वता अवधियों के लिए रेपो और रिवर्स रेपो क्रियाएँ करता है।
- महत्त्व: ये क्रियाएँ भारतीय रिज़र्व बैंक की मौद्रिक नीति के प्रमुख उपकरण हैं।
बैंक दर
बैंक दर — बैंक दर वह दर है जिस पर रिज़र्व बैंक व्यावसायिक बैंकों को ऋण देता है।
| बिंदु | बैंक दर बढ़ने पर | बैंक दर घटने पर |
|---|---|---|
| बैंकों के लिए ऋण | रिज़र्व बैंक से लिया गया ऋण महँगा हो जाता है। | रिज़र्व बैंक से लिया गया ऋण सस्ता हो जाता है। |
| मुद्रा पूर्ति | बैंक कोष घट सकते हैं; मुद्रा पूर्ति कम हो सकती है। | बैंकों के कोष और मुद्रा पूर्ति बढ़ सकते हैं। |
त्वरित पुनरावृत्ति
- रिज़र्व बैंक करेंसी जारी करता है और व्यावसायिक बैंकों के लिए अंतिम शरण ऋणदाता है।
- CRR बढ़ने पर ऋण देने योग्य कोष घटते हैं और मुद्रा पूर्ति कम हो सकती है।
- सरकारी बॉण्ड खरीदने से कोष और मुद्रा पूर्ति बढ़ते हैं; बेचने से घटते हैं।
- पूर्ण खुले बाज़ार की क्रियाएँ स्थायी होती हैं; रेपो और रिवर्स रेपो में पुनर्बिक्री या पुनर्खरीद का अनुबंध होता है।
- रेपो अनुबंध के तहत दिए गए धन पर ब्याज रेपो दर कहलाता है।
- बैंक दर वह दर है जिस पर रिज़र्व बैंक व्यावसायिक बैंकों को ऋण देता है; इसमें वृद्धि मुद्रा पूर्ति घटा सकती है।
मुद्रा और बैंकिंग के महत्त्वपूर्ण विशेष खंड
मुद्रा की माँग और तरलता अधिमान
तरलता अधिमान — किसी निश्चित समय पर मुद्रा अपने पास रखने की इच्छा को तरलता अधिमान कहते हैं।
मुद्रा रखने का निर्णय
- तरलता का लाभ: मुद्रा सार्वभौमिक रूप से स्वीकार्य है और आसानी से दूसरी वस्तुओं के बदले दी जा सकती है।
- अवसर लागत: नकद रखने के बजाय बैंक में जमा करने पर ब्याज मिल सकता है; नकद रखने से यह ब्याज छोड़ना पड़ता है।
- मुख्य उद्देश्य: लोग मुद्रा मुख्यतः संव्यवहार और सट्टा—इन दो उद्देश्यों से रखते हैं।
संव्यवहार के लिए मुद्रा की माँग
संव्यवहार माँग — खरीद-बिक्री और भुगतान जारी रखने के लिए रखी गई मुद्रा संव्यवहार के लिए मुद्रा की माँग कहलाती है।
संव्यवहार माँग का आधार
- आय-व्यय का अंतर: आय एक समय पर मिल सकती है, जबकि खर्च पूरे समय में होता है; इसलिए बीच के खर्चों के लिए नकद रखना पड़ता है।
- व्यक्तिगत उदाहरण: महीने की शुरुआत में रुपये मिलें और पूरे महीने खर्च हों, तो शुरुआती नकद और अंत का रुपये होगा; औसत नकद धारिता रुपये है।
- दो-व्यक्ति अर्थव्यवस्था: श्रमिक को महीने की शुरुआत में रुपये वेतन मिलता है और वह पूरे महीने फर्म की वस्तु खरीदता है। श्रमिक तथा फर्म की औसत मुद्रा धारिता कुल रुपये है।
- कुल संव्यवहार: फर्म रुपये की वस्तु और श्रमिक रुपये की सेवा बेचते हैं; कुल मासिक संव्यवहार रुपये का है, जिसे रुपये का मुद्रा-शेष पूरा करता है।
एक इकाई अवधि में कुल मौद्रिक संव्यवहार का मूल्य है; धनात्मक अंश और मुद्रा का संचलन वेग है।
मुद्रा का वेग; स्टॉक और प्रवाह
- संचलन वेग: एक इकाई समय में मुद्रा की एक इकाई जितनी बार हाथ बदलती है, वही उसका वेग है; दिए उदाहरण में ।
- स्टॉक: किसी निश्चित समय पर लोग जितनी मुद्रा रखना चाहते हैं, उसे दर्शाता है।
- प्रवाह: एक अवधि में हुए कुल संव्यवहारों का मूल्य है; वेग में समय का आयाम होता है।
- संबंध: मुद्रा-शेष और वेग का गुणनफल अवधि के कुल संव्यवहार-मूल्य के बराबर होता है।
वास्तविक सकल घरेलू उत्पाद और सामान्य कीमत स्तर अथवा सकल घरेलू उत्पाद अवस्फीतिकारक है।
आय और संव्यवहार माँग
- धनात्मक संबंध: वास्तविक आय या औसत कीमत स्तर बढ़ने पर संव्यवहारों का मौद्रिक मूल्य बढ़ता है और संव्यवहार के लिए मुद्रा की माँग बढ़ती है।
- सकल घरेलू उत्पाद से तुलना: सभी संव्यवहारों का मूल्य नाममात्र सकल घरेलू उत्पाद से अधिक होता है, क्योंकि उसमें मध्यवर्ती वस्तुओं और सेवाओं के संव्यवहार भी आते हैं।
- सामान्य संबंध: कुल संव्यवहार-मूल्य और नाममात्र सकल घरेलू उत्पाद के बीच स्थायी तथा धनात्मक संबंध रहता है।
सट्टा उद्देश्य के लिए मुद्रा की माँग
सट्टा माँग — ब्याज दर और बंधपत्र की कीमत में भविष्य के बदलाव की आशंका के कारण रखी गई मुद्रा सट्टा उद्देश्य के लिए मुद्रा की माँग कहलाती है।
बंधपत्र और उसका वर्तमान मूल्य
- बंधपत्र: सरकार या फर्म द्वारा उधार के बदले जारी ऋण-पत्र, जो भविष्य में मौद्रिक भुगतान का वादा करता है और बाज़ार में खरीदा-बेचा जा सकता है।
- उदाहरण: रुपये अंकित मूल्य का दो-वर्षीय बंधपत्र पहले वर्ष के अंत में और दूसरे वर्ष के अंत में रुपये देता है; इसकी कूपन दर है।
- वर्तमान मूल्य: भविष्य के भुगतानों का आज का मूल्य, जिसे समान प्रतिफल देने वाले बैंक-जमा मूल्य से तुलना करके आँका जाता है।
- उदाहरण-गणना: बाज़ार ब्याज दर होने पर बंधपत्र का वर्तमान मूल्य लगभग रुपये है; इसलिए रुपये की कीमत पर यह अधिक आकर्षक है।
वर्ष में मिलने वाला भुगतान और बाज़ार ब्याज दर है।
पर भुगतान और रुपये का वर्तमान मूल्य लगभग रुपये है।
| बदलाव | बंधपत्र की कीमत | धारक पर प्रभाव |
|---|---|---|
| बाज़ार ब्याज दर बढ़े | वर्तमान मूल्य और कीमत घटे | कीमत गिरने पर पूँजीगत हानि हो सकती है |
| बाज़ार ब्याज दर घटे | वर्तमान मूल्य और कीमत बढ़े | कीमत बढ़ने पर पूँजीगत लाभ हो सकता है |
ब्याज दर के अनुसार मुद्रा रखने का निर्णय
- ऊँची ब्याज दर: लोग भविष्य में दर गिरने और बंधपत्र की कीमत बढ़ने की आशा कर सकते हैं; वे मुद्रा को बंधपत्र में बदलते हैं, इसलिए सट्टा-माँग घटती है।
- कम ब्याज दर: दर बढ़ने और बंधपत्र की कीमत घटने की आशंका से लोग बंधपत्र बेचकर मुद्रा रख सकते हैं; सट्टा-माँग बढ़ती है।
- सामान्य संबंध: सट्टा उद्देश्य के लिए मुद्रा की माँग और बाज़ार ब्याज दर में व्युत्क्रम संबंध होता है।
- अवसर लागत: ब्याज दर नकद मुद्रा रखने की कीमत है—नकद के बदले ब्याज देने वाली परिसंपत्ति न रखने का त्याग।
बाज़ार ब्याज दर, तथा और उसकी ऊपरी और निचली सीमाएँ हैं।
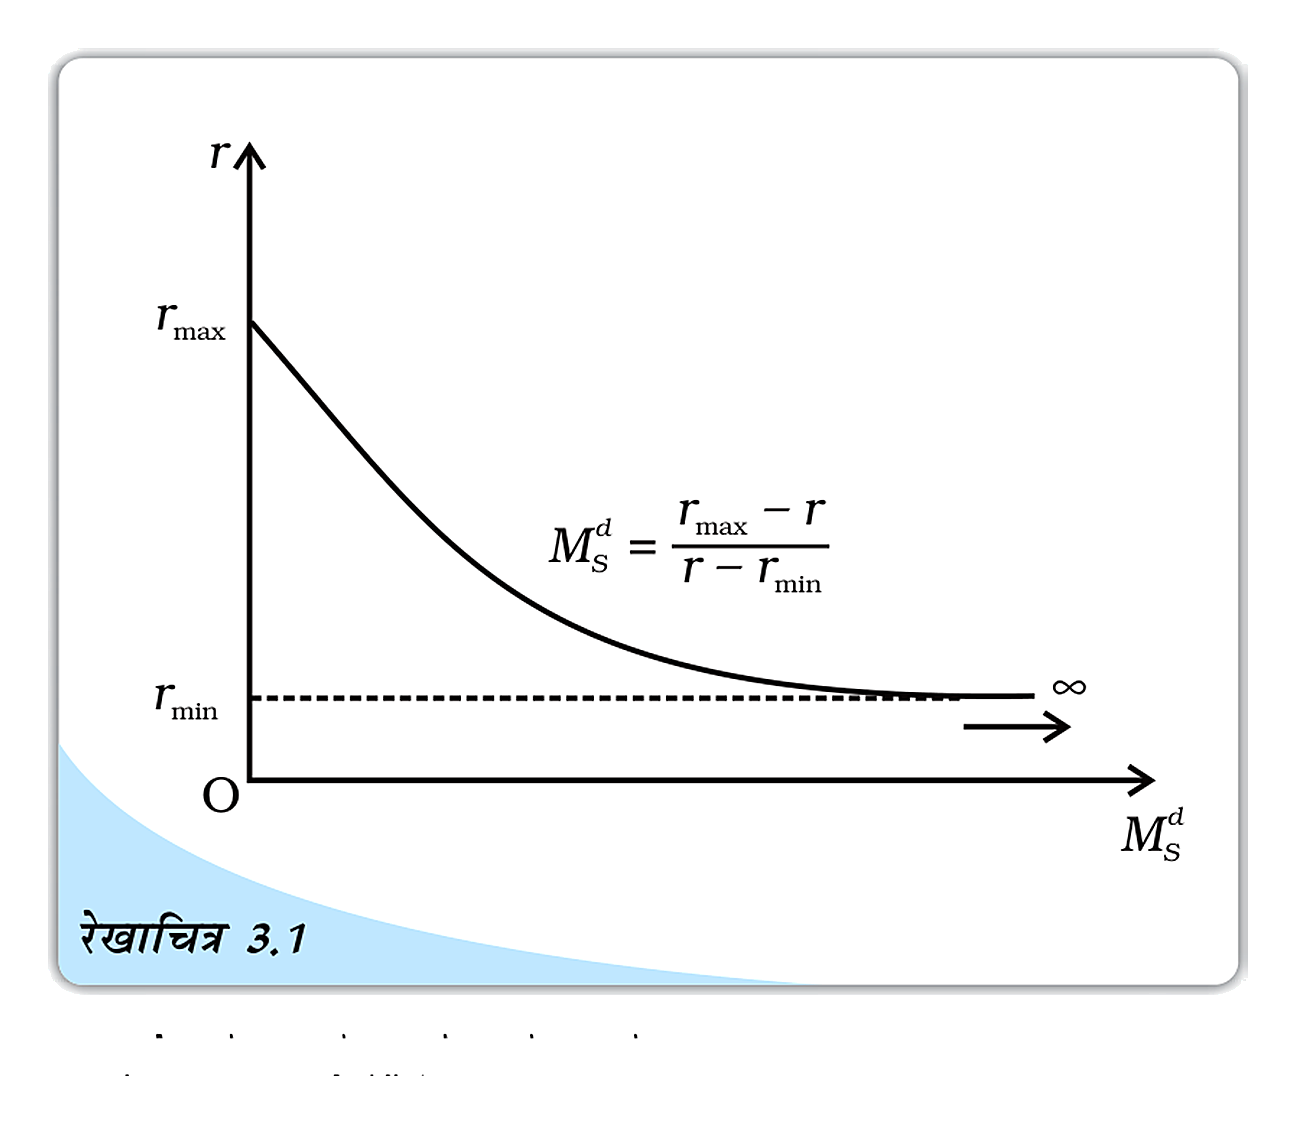
तरलता पाश — जब ब्याज दर अत्यंत कम हो और लोग अतिरिक्त मुद्रा को बंधपत्रों के बजाय नकद रूप में रखना चाहें, तो इसे तरलता पाश कहते हैं।
तरलता पाश और कुल मुद्रा माँग
- तरलता पाश में: लोग भविष्य में ब्याज दर बढ़ने और बंधपत्र की कीमत गिरने की आशंका से बंधपत्र नहीं रखना चाहते।
- अतिरिक्त मुद्रा: अतिरिक्त पूर्ति बंधपत्रों की माँग बढ़ाने के बजाय लोगों की नकद रखने की इच्छा पूरी कर सकती है।
- लोच: इस स्थिति में सट्टा मुद्रा-माँग ब्याज दर के प्रति अनंत लोचदार होती है।
- कुल माँग: इसमें संव्यवहार माँग और सट्टा माँग शामिल हैं; पहली आय और कीमत स्तर से तथा दूसरी ब्याज दर से जुड़ी है।
ब्याज दर पर निर्भर सट्टा मुद्रा माँग को दर्शाता है।
मुद्रा की पूर्ति
मुद्रा की पूर्ति — किसी निश्चित समय पर लोगों के पास संचरण में मौजूद कुल मुद्रा मुद्रा की पूर्ति कहलाती है; यह स्टॉक संकल्पना है।
मुद्रा की पूर्ति के घटक
- करेंसी: भारत में करेंसी नोट भारतीय रिज़र्व बैंक जारी करता है; सिक्के भारत सरकार जारी करती है।
- माँग जमा: बचत और चालू खातों की राशि माँग पर निकाली जा सकती है; चेक से भुगतान होने के कारण यह मुद्रा-पूर्ति में शामिल है।
- आवधिक जमा: निश्चित परिपक्वता अवधि वाली जमा, जैसे सावधि जमा।
- निवल माँग जमा: व्यावसायिक बैंकों में जनता की जमा शामिल होती है; एक बैंक की दूसरे बैंक में जमा मुद्रा-पूर्ति में शामिल नहीं होती।
| माप | घटक | वर्ग |
|---|---|---|
| जनता के पास करेंसी + व्यावसायिक बैंकों की निवल माँग जमा | संकुचित मुद्रा | |
| + डाकघर बचत बैंकों की बचत जमा | संकुचित मुद्रा | |
| + व्यावसायिक बैंकों की निवल आवधिक जमा | व्यापक मुद्रा; प्रचलित माप | |
| + डाकघर की कुल जमा (राष्ट्रीय बचत प्रमाणपत्र को छोड़कर) | व्यापक मुद्रा |
मुद्रा-पूर्ति के मापों की तरलता
- वर्गीकरण: और संकुचित मुद्रा हैं; और व्यापक मुद्रा हैं।
- तरलता क्रम: मापों में सबसे अधिक और सबसे कम तरल है।
- दोहरी गणना से बचाव: अंतर-बैंक जमा शामिल नहीं की जाती, क्योंकि इससे एक ही जमा की दोहरी गिनती हो सकती है।
| बिंदु | कागज़ी मुद्रा | माँग जमा |
|---|---|---|
| रूप | अंकित मूल्य वाला नोट या सिक्का; आंतरिक मूल्य नगण्य | बैंक खाते में जमा धन |
| स्वीकृति | वैधानिक मुद्रा; संव्यवहार में इसे अस्वीकार नहीं किया जा सकता | चेक स्वीकार करना अनिवार्य नहीं; इसलिए यह वैध मुद्रा नहीं |
| आधार | जारीकर्ता प्राधिकरण की गारंटी | खाताधारक का बैंक पर दावा |
विमुद्रीकरण
विमुद्रीकरण — किसी नोट या मुद्रा को वैध मुद्रा के रूप में स्वीकार करना बंद कर देने की प्रक्रिया विमुद्रीकरण कहलाती है।
नवंबर 2016 का विमुद्रीकरण
- नवंबर 2016भारत सरकार ने पुराने और रुपये के नोटों को वैध मुद्रा नहीं रहने दिया; नए और रुपये के नोट जारी किए गए।
- 12 दिसंबर 2016 तकपेट्रोल पम्पों, सरकारी अस्पतालों और बिजली बिल तथा कर जैसे कुछ सरकारी भुगतानों में पुराने नोट स्वीकार किए गए।
- 31 दिसंबर 2016 तकपुराने नोट बिना घोषणा के बैंक खातों में जमा किए जा सकते थे।
- 31 मार्च 2017 तकपुराने नोट घोषणा सहित भारतीय रिज़र्व बैंक में जमा किए जा सकते थे।
विमुद्रीकरण के उद्देश्य और प्रभाव
- उद्देश्य: भ्रष्टाचार, कालेधन, आतंकवाद और जाली मुद्रा की समस्याओं से निपटना।
- नकदी व्यवस्था: व्यवस्था ठप होने से बचाने के लिए पुराने नोटों को बदलने की सीमा रुपये प्रति व्यक्ति प्रतिदिन रखी गई।
- तात्कालिक प्रभाव: बैंकों और ए.टी.एम. के बाहर लंबी कतारें लगीं; नकदी की कमी से आर्थिक गतिविधियों पर प्रतिकूल प्रभाव पड़ा।
- सकारात्मक प्रभाव: बचत औपचारिक बैंकिंग व्यवस्था में आई; बैंकों के पास ऋण देने के लिए अधिक साधन उपलब्ध हुए।
- अन्य प्रभाव: कर अनुपालन और कर-दायरे में लोगों की संख्या बढ़ाने तथा नकद से इलेक्ट्रॉनिक भुगतान की ओर बदलाव को बढ़ावा मिला।
मुद्रा की भूमिका और रिज़र्व बैंक
वस्तु विनिमय से मुद्रा तक
- वस्तु विनिमय: मुद्रा के बिना वस्तुओं का सीधा आदान-प्रदान।
- मुख्य कठिनाई: आवश्यकताओं का उभय संयोग न हो तो इच्छित वस्तु का विनिमय कठिन होता है।
- मुद्रा: सामान्यतः स्वीकार्य विनिमय माध्यम के रूप में लेन-देन को सरल बनाती है।
मुद्रा के प्रमुख कार्य
- विनिमय माध्यम: वस्तुओं और सेवाओं की खरीद-बिक्री को सुगम बनाती है।
- लेखा की इकाई: वस्तुओं और सेवाओं के मूल्य को एक साझा इकाई में व्यक्त करती है।
- संचय मूल्य: भविष्य के उपयोग के लिए क्रय-शक्ति को मुद्रा के रूप में रखा जा सकता है।
भारतीय रिज़र्व बैंक की भूमिका
- मौद्रिक प्राधिकरण: भारतीय रिज़र्व बैंक भारत में करेंसी नोट जारी करता है और मुद्रा-पूर्ति के वैकल्पिक माप प्रकाशित करता है।
- नियमन: उच्च शक्तिशाली मुद्रा के स्टॉक, ब्याज दर और व्यावसायिक बैंकों की आरक्षित आवश्यकताओं को नियंत्रित करके मुद्रा-पूर्ति पर प्रभाव डालता है।
- स्थिरीकरण: जनता, व्यावसायिक बैंकों और रिज़र्व बैंक के कार्य मुद्रा-पूर्ति में बदलाव लाते हैं; रिज़र्व बैंक बाहरी आघातों के प्रभाव को सँभालने का प्रयास करता है।
- मुद्रा का संचलन वेग
- एक अवधि में मुद्रा की एक इकाई जितनी बार हस्तांतरित होती है।
- बंधपत्र
- भविष्य में मौद्रिक प्रतिफल देने का वादा करने वाला खरीदा-बेचा जा सकने वाला ऋण-पत्र।
- पूँजीगत हानि
- बंधपत्र की कीमत गिरने से उसके धारक को होने वाला नुकसान।
- वैधानिक मुद्रा
- ऐसी मुद्रा जिसे संव्यवहार के भुगतान के रूप में अस्वीकार नहीं किया जा सकता।
- तरलता पाश
- बहुत कम ब्याज दर पर अतिरिक्त मुद्रा का नकद रूप में रखा जाना।
संव्यवहार के लिए मुद्रा की माँग कुल संव्यवहार-मूल्य से किस प्रकार संबंधित है?
सट्टा उद्देश्य के लिए मुद्रा की माँग और ब्याज दर में क्या संबंध है?
भारत में संकुचित और व्यापक मुद्रा के माप कौन-से हैं?
त्वरित पुनरावृत्ति
- मुद्रा अत्यधिक तरल है, लेकिन नकद रखने की अवसर लागत छोड़ा गया ब्याज है।
- संव्यवहार माँग का संबंध कुल संव्यवहार-मूल्य, मुद्रा के वेग, वास्तविक आय और कीमत स्तर से है।
- बंधपत्र की कीमत और बाज़ार ब्याज दर में व्युत्क्रम संबंध होता है; बहुत कम दर पर तरलता पाश संभव है।
- कुल मुद्रा माँग में संव्यवहार माँग और सट्टा माँग दोनों शामिल होती हैं।
- भारत में और संकुचित, जबकि और व्यापक मुद्रा के माप हैं।
- नोट और सिक्के वैधानिक मुद्रा हैं; माँग जमा चेक से भुगतान योग्य है, पर वैधानिक मुद्रा नहीं।
- भारतीय रिज़र्व बैंक मुद्रा-पूर्ति को नियंत्रित करता है; विमुद्रीकरण ने नकदी उपयोग और औपचारिक भुगतान व्यवस्था को प्रभावित किया।
Economics Hindi — ALL CHAPTERS
1
स्वतंत्रता की पूर्व संध्या पर भारतीय अर्थव्यवस्था
2
भारतीय अर्थव्यवस्था 1950-1990
3
उदारीकरण, निजीकरण और वैश्वीकरण — एक समीक्षा
4
भारत में मानव पूँजी का निर्माण
5
ग्रामीण विकास
6
रोजगार — संवृद्धि, अनौपचारीकरण एवं अन्य मुद्दे
7
पर्यावरण और धारणीय विकास
8
भारत और इसके पड़ोसी देशों के तुलनात्मक विकास अनुभव
1
परिचय
2
राष्ट्रीय आय का लेखांकन
3
मुद्रा और बैंकिंग
4
आय और रोजगार के निर्धारण
5
सरकारी बजट एवं अर्थव्यवस्था
6
खुली अर्थव्यवस्था समष्टि अर्थशास्त्र
1
परिचय
2
आँकड़ों का संग्रह
3
आँकड़ों का संगठन
4
आँकड़ों का प्रस्तुतीकरण
5
केंद्रीय प्रवृत्ति की माप
6
सहसंबंध
7
सूचकांक
8
सांख्यिकीय विधियों के उपयोग