Class 12 Humanities . Economics Hindi . समष्टि अर्थशास्त्र एक परिचय . राष्ट्रीय आय का लेखांकन
Chapter 2: राष्ट्रीय आय का लेखांकन
Ch 2
Economics Hindi
Class 12 Humanities
समष्टि अर्थशास्त्र की कुछ मूलभूत संकल्पनाएँ
उत्पादन और आर्थिक संपत्ति
संसाधन से संपत्ति तक
- आर्थिक संपत्ति केवल प्राकृतिक संसाधनों की उपलब्धता से नहीं बनती; संसाधनों का उपयोग करके उत्पादन, आय और संपत्ति पैदा करना आवश्यक है।
- उत्पादन लोग प्राकृतिक और मानव-निर्मित संसाधनों तथा अपने श्रम को सामाजिक-तकनीकी ढाँचे में लगाकर करते हैं।
- उद्यम छोटे व्यवसायों से लेकर बड़े निगमों तक वस्तुओं और सेवाओं का उत्पादन करते हैं; उत्पाद आम तौर पर बिक्री के लिए बनाए जाते हैं।
अंतिम और मध्यवर्ती वस्तुएँ
अंतिम वस्तु — वह वस्तु या सेवा जो आगे के उत्पादन में उपयोग न होकर अंतिम उपयोग के लिए तैयार हो, अंतिम वस्तु कहलाती है।
अंतिम वस्तु को पहचानना
- उपयोग निर्णायक है: कोई वस्तु अपनी प्रकृति से नहीं, बल्कि उसके आर्थिक उपयोग के आधार पर अंतिम या मध्यवर्ती होती है।
- उत्पादन-श्रृंखला: किसान की कपास → मिल का धागा → कपड़ा → उपभोक्ता के लिए तैयार कपड़े। कपास, धागा और कपड़ा आगे उत्पादन में लगते हैं; तैयार कपड़ा अंतिम वस्तु है।
- घरेलू उपयोग: घर में पकाने के लिए खरीदी सामग्री उपभोग के लिए अंतिम वस्तु है; घर में खाना पकाना आर्थिक उत्पादन नहीं माना जाता।
- बाज़ार में उत्पादन: जलपान-गृह में चाय बनाने की पत्ती उत्पादन का आगत है; बिक्री के लिए तैयार चाय अंतिम सेवा/उत्पाद है।
मध्यवर्ती वस्तु — वह वस्तु जो किसी दूसरी वस्तु या सेवा के उत्पादन में आगत अथवा कच्चे माल के रूप में उपयोग हो, मध्यवर्ती वस्तु कहलाती है।
अंतिम और मध्यवर्ती वस्तुओं का उदाहरण
- उदाहरण: ऑटोमोबाइल बनाने में लगी इस्पात की चादर और बर्तन बनाने में लगा ताँबा मध्यवर्ती वस्तुएँ हैं।
- राष्ट्रीय उत्पादन का माप: अंतिम वस्तुओं और सेवाओं का मूल्य जोड़ते हैं; मध्यवर्ती वस्तुओं का मूल्य अलग जोड़ने से दोहरी गणना होगी।
- कारण: अंतिम वस्तु के मूल्य में पहले से ही उसमें लगी मध्यवर्ती वस्तुओं का मूल्य शामिल रहता है।
अंतिम वस्तुओं के प्रकार
| प्रकार | अर्थ और उपयोग | उदाहरण |
|---|---|---|
| उपभोग वस्तुएँ | अंतिम उपभोक्ता द्वारा उपभोग की जाती हैं; सेवाएँ भी इसमें शामिल हैं। | भोजन, वस्त्र, मनोरंजन सेवा |
| पूँजीगत वस्तुएँ | उत्पादन में बार-बार सेवाएँ देती हैं; स्वयं उत्पादन प्रक्रिया में सामान्यतः रूपांतरित नहीं होतीं। | औज़ार, मशीनें, उपकरण, कारखाना-भवन |
| टिकाऊ उपभोक्ता वस्तुएँ | उपभोग के लिए खरीदी जाती हैं, लेकिन लंबे समय तक चलती हैं और रख-रखाव/मरम्मत चाहती हैं। | टेलीविजन, ऑटोमोबाइल, घरेलू कंप्यूटर |
| गैर-टिकाऊ उपभोग वस्तुएँ | उपभोग में जल्दी समाप्त या नष्ट हो जाती हैं। | भोजन जैसी वस्तुएँ |
| बिंदु | उपभोग वस्तुएँ | पूँजीगत वस्तुएँ |
|---|---|---|
| उद्देश्य | उपभोक्ता की आवश्यकता पूरी करना | अन्य वस्तुओं और सेवाओं का उत्पादन करना |
| उपयोग | अंतिम उपभोक्ता द्वारा | उत्पादक/उद्यम द्वारा उत्पादन में |
| उदाहरण | भोजन, वस्त्र, घरेलू टीवी | मशीन, औज़ार, गोदाम |
पूँजी और टिकाऊपन
- पूँजीगत वस्तुएँ पूँजी स्टॉक का हिस्सा हैं; समय के साथ इनमें टूट-फूट होती है और मरम्मत या प्रतिस्थापन की आवश्यकता पड़ती है।
- टिकाऊ उपभोक्ता वस्तुएँ लंबे समय तक चलती हैं, पर घरेलू उपभोग के लिए होने से वे पूँजीगत वस्तुएँ नहीं बन जातीं।
- एक वर्ष का अंतिम उत्पादन उपभोग वस्तुओं (टिकाऊ और गैर-टिकाऊ) तथा पूँजीगत वस्तुओं में विभाजित होता है।
मौद्रिक माप, स्टॉक और प्रवाह
मुद्रा से उत्पादन का माप
- सामान्य मापदंड: कपड़ा, चावल और मशीनों को एक ही भौतिक इकाई में नहीं मापा जा सकता; इसलिए मुद्रा में उनके मूल्य जोड़कर अंतिम उत्पादन का माप किया जाता है।
- दोहरी गणना से बचाव: केवल अंतिम वस्तुओं का मूल्य जोड़ें, क्योंकि उसमें मध्यवर्ती आगतों का मूल्य पहले से शामिल होता है।
प्रवाह — जिस आर्थिक मात्रा को किसी निश्चित समयावधि के लिए मापा जाता है, वह प्रवाह कहलाती है।
स्टॉक — किसी निश्चित समय-बिंदु पर उपलब्ध आर्थिक मात्रा स्टॉक कहलाती है।
| बिंदु | स्टॉक | प्रवाह |
|---|---|---|
| मापन | एक निश्चित समय पर | एक निश्चित समयावधि में |
| उदाहरण | इस समय उपलब्ध पूँजीगत मशीनें | इस वर्ष जोड़ी गई नई मशीनें |
| अन्य उदाहरण | हौज में किसी क्षण मौजूद पानी | नल से प्रति मिनट हौज में आता पानी |
प्रवाह की अवधि
- आय, उत्पादन और लाभ प्रवाह हैं; इन्हें अर्थपूर्ण बनाने के लिए अवधि बतानी होती है, जैसे मासिक या वार्षिक।
- स्टॉक में बदलाव भी प्रवाह है, क्योंकि उसका माप किसी अवधि में किया जाता है।
- उदाहरण: कोई मशीन कई वर्षों तक पूँजी स्टॉक में रह सकती है, जबकि नई मशीनों के वार्षिक प्रवाह में वह केवल शामिल किए जाने वाले वर्ष में गिनी जाएगी।
निवेश और मूल्यह्रास
निवेश — अर्थशास्त्र में निवेश का अर्थ पूँजीगत स्टॉक में सकल या निवल वृद्धि—अर्थात पूँजी निर्माण—है।
निवेश का दायरा
- शामिल: मशीनें, औज़ार, भवन, कार्यालय, गोदाम और आधारभूत संरचना जैसे सड़क, पुल, हवाई अड्डे तथा घाट।
- शामिल नहीं: शेयर या अन्य वित्तीय परिसंपत्तियाँ खरीदना; यह अर्थशास्त्र में पूँजी निर्माण वाला निवेश नहीं है।
- सकल निवेश: अवधि में उत्पादित सभी पूँजीगत वस्तुओं का मूल्य; इसमें नई वृद्धि और पुरानी पूँजी का प्रतिस्थापन, दोनों शामिल हैं।
मूल्यह्रास — पूँजीगत वस्तुओं की नियमित टूट-फूट के कारण उनके मूल्य में होने वाली वार्षिक कमी का लेखांकन मूल्यह्रास कहलाता है।
मूल्यह्रास की विशेषताएँ
- निवल निवेश: सकल निवेश में से मूल्यह्रास घटाने पर पूँजी स्टॉक में वास्तविक अतिरिक्त वृद्धि मिलती है।
- सरल अनुमान: मशीन की लागत को उसके अपेक्षित जीवनकाल से भाग देकर वार्षिक मूल्यह्रास का अनुमान लगाया जा सकता है।
- लेखांकन मात्रा: हर वर्ष मूल्यह्रास दर्ज होता है, लेकिन हर वर्ष उतनी राशि का वास्तविक प्रतिस्थापन व्यय होना आवश्यक नहीं।
- सीमा: दुर्घटना, प्राकृतिक आपदा या दुरुपयोग से हुआ अचानक विनाश नियमित मूल्यह्रास नहीं है।
पूँजी स्टॉक में नई वृद्धि का माप।
जब मूल्यह्रास को समान दर से माना जाए।
सूत्र के संकेत
- : निवल निवेश; : सकल निवेश; : मूल्यह्रास।
- : पूँजीगत वस्तु की लागत; : उसका अपेक्षित जीवनकाल; : वार्षिक मूल्यह्रास।
उपभोग, निवेश और उत्पादन
वर्तमान और भविष्य का उत्पादन
- अंतिम निर्गत का उपयोग: एक अवधि का अंतिम उत्पादन या तो उपभोग के लिए होता है या निवेश के लिए।
- वर्तमान अदला-बदली: कुल उत्पादन स्तर तय होने पर अधिक पूँजीगत वस्तुओं का अर्थ है वर्तमान में अपेक्षाकृत कम उपभोग वस्तुएँ, और इसका उलटा भी।
- भविष्य की क्षमता: अधिक पूँजीगत वस्तुएँ श्रमिकों को बेहतर उपकरण देती हैं; इससे उत्पादकता और भविष्य का कुल उत्पादन बढ़ सकता है।
- नतीजा: भविष्य का बड़ा कुल उत्पादन उपभोग वस्तुओं का उत्पादन भी बढ़ा सकता है; इसलिए वर्तमान त्याग और भविष्य की अधिक उत्पादन-क्षमता में विरोधाभास नहीं है।
- उदाहरण: आधुनिक मशीनें बुनकर की तुलना में बहुत अधिक साड़ियाँ बना सकती हैं; बेहतर निर्माण मशीनरी से इमारतें भी तेज़ी से बनती हैं।
आय और उत्पादन का वर्तुल प्रवाह
| आय पाने वाला | आय का रूप |
|---|---|
| श्रमिक | मज़दूरी |
| उद्यमी | लाभ |
| भूस्वामी | लगान |
| पूँजीधारी | ब्याज |
आय और उत्पादन का वर्तुल प्रवाह
- फर्म उत्पादन के कारकों की माँग करती हैं → लोगों को मज़दूरी, लाभ, लगान और ब्याज के रूप में आय मिलती है।
- लोग अपनी आय से वस्तुओं और सेवाओं की माँग करते हैं → फर्मों को बिक्री से आय मिलती है।
- फर्म बिक्री की आय से उत्पादन जारी रखती हैं → वस्तुओं, सेवाओं और पूँजीगत वस्तुओं का उत्पादन फिर से होता है।
वर्तुल प्रवाह का अर्थ
- परस्पर निर्भरता: उत्पादन कारक आय पैदा करते हैं; वही आय वस्तुओं की माँग और फर्मों की बिक्री को संभव बनाती है।
- पूँजीगत वस्तुओं की भूमिका: वे पूँजी स्टॉक को बनाए रखने या बढ़ाने में मदद करती हैं और आगे का उत्पादन संभव बनाती हैं।
- मुख्य कड़ी: उत्पादन → कारक आय → उपभोग-माँग → बिक्री → पुनः उत्पादन।
अंतिम और मध्यवर्ती वस्तुओं में अंतर उदाहरण सहित बताइए।
स्टॉक और प्रवाह में क्या अंतर है?
सकल निवेश, मूल्यह्रास और निवल निवेश का संबंध लिखिए।
- अंतिम वस्तु
- अंतिम उपयोग के लिए तैयार वस्तु या सेवा।
- मध्यवर्ती वस्तु
- अन्य वस्तु या सेवा के उत्पादन में प्रयुक्त आगत।
- स्टॉक
- किसी निश्चित समय पर उपलब्ध मात्रा।
- प्रवाह
- किसी निश्चित अवधि में मापी गई मात्रा।
- निवल निवेश
- सकल निवेश में से मूल्यह्रास घटाने के बाद पूँजी स्टॉक में शुद्ध वृद्धि।
त्वरित पुनरावृत्ति
- देश की आर्थिक संपत्ति संसाधनों के उपयोग और उनसे उत्पादन, आय तथा संपत्ति बनाने पर निर्भर करती है।
- वस्तु अंतिम है या मध्यवर्ती—यह उसके उपयोग से तय होता है; अंतिम उत्पादन जोड़ने से दोहरी गणना बचती है।
- उपभोग वस्तुएँ जरूरतें पूरी करती हैं; पूँजीगत वस्तुएँ उत्पादन में मदद करती हैं।
- स्टॉक एक समय-बिंदु पर और प्रवाह एक अवधि में मापा जाता है।
- अर्थशास्त्रीय निवेश पूँजी निर्माण है; निवल निवेश = सकल निवेश − मूल्यह्रास।
- पूँजीगत वस्तुओं से भविष्य की उत्पादकता बढ़ सकती है और अर्थव्यवस्था में आय, माँग तथा उत्पादन का वर्तुल प्रवाह चलता है।
आय का वर्तुल प्रवाह और राष्ट्रीय आय गणना की विधि
उत्पादन के कारक और उनका पारिश्रमिक
- उत्पादन के कारक: श्रम, पूँजी, उद्यमवृत्ति और भूमि उत्पादन में योगदान देते हैं।
- पारिश्रमिक: श्रम को मज़दूरी, पूँजी को ब्याज, उद्यमवृत्ति को लाभ और भूमि को लगान मिलता है।
सरल अर्थव्यवस्था में आय का वर्तुल प्रवाह
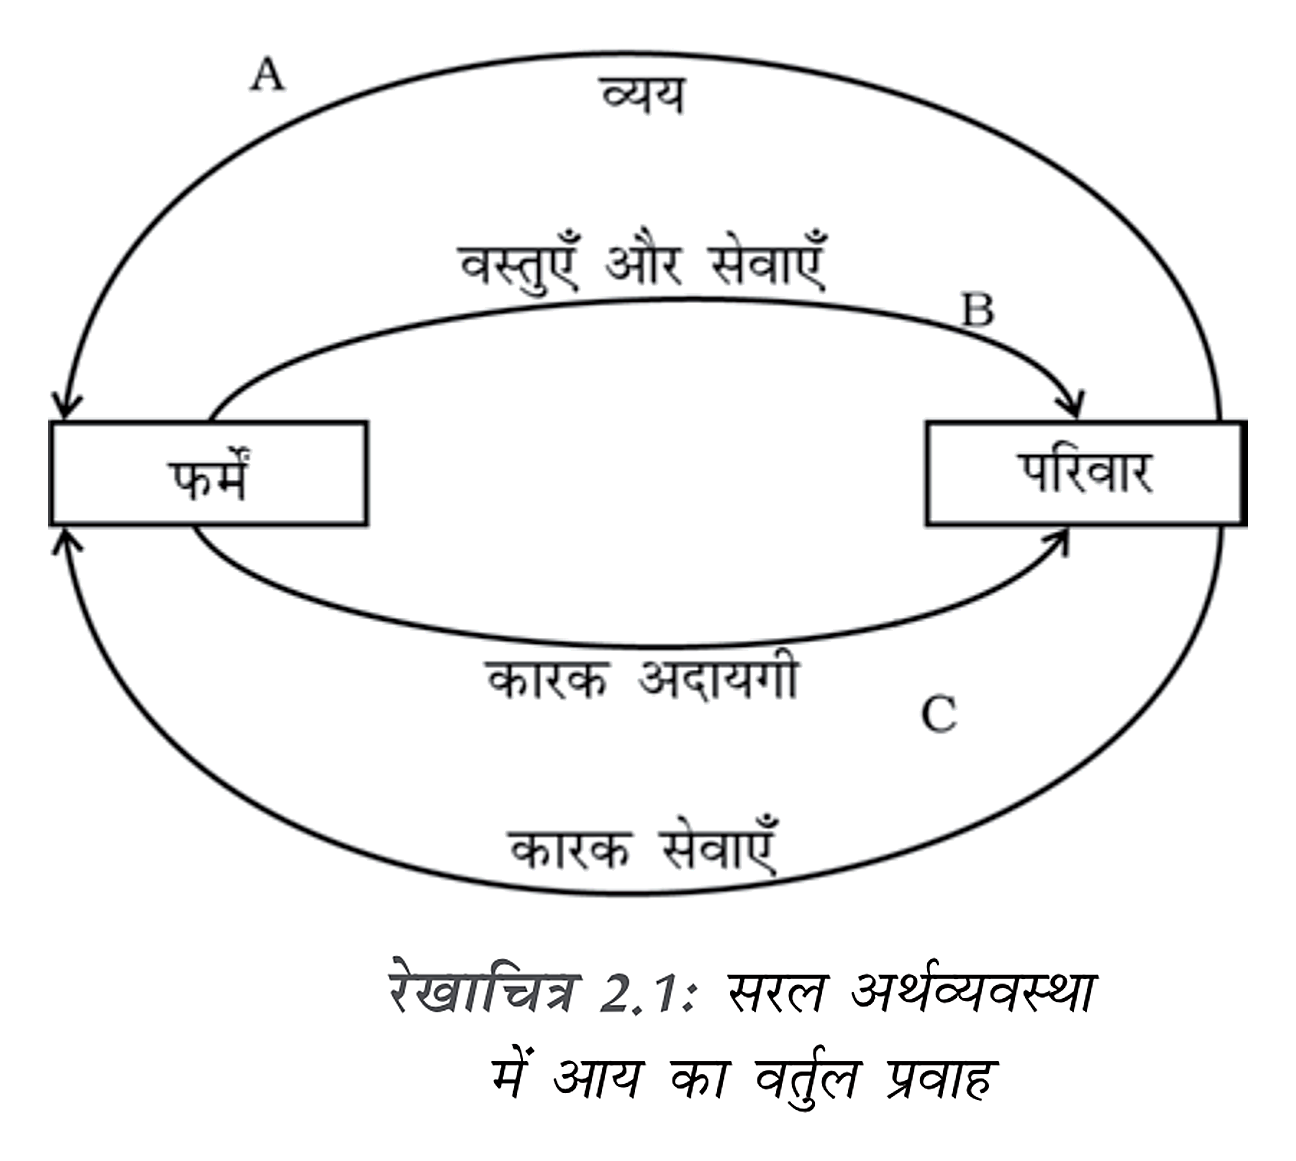
प्रवाह के दो पक्ष
- वास्तविक प्रवाह: परिवार फर्मों को कारक सेवाएँ देते हैं और बदले में वस्तुएँ तथा सेवाएँ प्राप्त करते हैं।
- मौद्रिक प्रवाह: फर्म परिवारों को कारक अदायगी करती हैं और परिवार फर्मों को उपभोग व्यय देते हैं।
- समान मूल्य: वस्तुओं एवं सेवाओं का मूल्य, परिवारों के व्यय और फर्मों द्वारा किए गए कारक भुगतानों के बराबर होता है।
राष्ट्रीय आय मापने की तीन विधियाँ
राष्ट्रीय आय, कुल व्यय और उत्पादन का कुल मूल्य है।
तीनों विधियों को अलग-अलग राष्ट्रीय आय मानना गलत है; वे एक ही आर्थिक गतिविधि के व्यय, उत्पादन और आय पक्ष मापती हैं, इसलिए उनका कुल मूल्य समान होता है।
व्यय बढ़ने पर आय में वृद्धि
अतिरिक्त व्यय से अतिरिक्त आय तक
- अतिरिक्त व्यय → अतिरिक्त माँग
- अतिरिक्त माँग → फर्मों का अधिक उत्पादन
- अधिक उत्पादन → अधिक कारक अदायगी
- अधिक कारक अदायगी → परिवारों की अधिक आय
| पक्ष | एक व्यक्ति | समग्र अर्थव्यवस्था |
|---|---|---|
| व्यय और आय का संबंध | व्यक्ति का व्यय उसकी उपलब्ध आय से सीमित होता है। | कुल व्यय बढ़ने पर उत्पादन और कारक भुगतान के माध्यम से कुल आय भी बढ़ सकती है। |
समष्टि-अर्थशास्त्रीय मॉडल
अधिक जटिल अर्थव्यवस्था में भी समानता
- बचत जोड़ने पर आय के प्रवाह का स्वरूप बदलता है, लेकिन तीनों विधियों से मापा गया वार्षिक उत्पादन समान रहता है।
- सामान्य निष्कर्ष: अर्थव्यवस्था कितनी भी जटिल हो, एक ही अवधि के उत्पादन, व्यय और आय के कुल मूल्य में समानता रहती है।
आय के वर्तुल प्रवाह की सरल अर्थव्यवस्था की मुख्य मान्यताएँ क्या हैं?
राष्ट्रीय आय मापने की तीन विधियाँ कौन-सी हैं?
त्वरित पुनरावृत्ति
- फर्में श्रम, पूँजी, उद्यमवृत्ति और भूमि को क्रमशः मज़दूरी, ब्याज, लाभ और लगान देती हैं।
- सरल अर्थव्यवस्था में परिवार पूरी आय फर्मों के उत्पादों पर खर्च करते हैं; इसीलिए प्रवाह में लीकेज नहीं होता।
- वस्तु एवं सेवा बाज़ार में व्यय और उत्पाद प्रवाहित होते हैं; कारक बाज़ार में सेवाएँ और कारक अदायगी।
- व्यय, उत्पाद और आय विधियाँ एक ही कुल आर्थिक मूल्य के अलग-अलग पक्ष मापती हैं।
- समग्र अर्थव्यवस्था में अधिक व्यय से उत्पादन, कारक अदायगी और आय बढ़ सकते हैं।
- मॉडल अर्थव्यवस्था को सरल रूप में समझाता है; उसकी मान्यताओं और सीमाओं को ध्यान में रखना चाहिए।
उत्पाद अथवा मूल्यवर्धित विधि
उत्पाद और मूल्यवर्धित विधि
विधि का आधार
- उत्पाद विधि में एक वर्ष के दौरान उत्पादित वस्तुओं और सेवाओं के मूल्य का आकलन किया जाता है।
- सही जोड़ के लिए प्रत्येक फर्म का मूल्यवर्धित जोड़ा जाता है; सभी फर्मों के कुल उत्पादन को सीधे जोड़ने से दोहरी गणना हो सकती है।
- मूल्यांकन सामान्यतः वस्तुओं और सेवाओं की बाजार कीमतों पर किया जाता है।
| फर्म | कुल उत्पादन | मध्यवर्ती वस्तुएँ | मूल्यवर्धित |
|---|---|---|---|
| किसान | रु. 100 | रु. 0 | रु. 100 |
| बेकर | रु. 200 | रु. 50 का गेहूँ | रु. 150 |
| कुल | रु. 300 | — | रु. 250 |
दोहरी गणना क्यों होती है?
- किसान रु. 100 का गेहूँ पैदा करता है; बेकर उसमें से रु. 50 का गेहूँ ब्रेड बनाने में उपयोग करता है।
- बेकर का योगदान ब्रेड के मूल्य में से खरीदे गए गेहूँ का मूल्य घटाकर मिलता है: रु।
- दोहरी गणना तब होगी जब गेहूँ का मूल्य किसान के उत्पादन में और फिर बेकर की ब्रेड में शामिल करके दोबारा गिना जाए।
- कुल योगदान रु. 100 + रु. 150 = रु. 250 है, न कि रु. 300।
मध्यवर्ती वस्तुएँ — वे कच्चे माल या आगत जिन्हें कोई फर्म उत्पादन में उपयोग करती है और जो उत्पादन प्रक्रिया में पूरी तरह इस्तेमाल हो जाते हैं।
मूल्यवर्धित — फर्म के उत्पादन के मूल्य में से प्रयुक्त मध्यवर्ती वस्तुओं का मूल्य घटाने पर प्राप्त फर्म का योगदान। यह एक प्रवाह परिवर्त है।
यहाँ मूल्यवर्धित, उत्पादन का मूल्य और प्रयुक्त मध्यवर्ती वस्तुओं का मूल्य है। मूल्यवर्धित का वितरण श्रम, पूँजी, उद्यमिता और भूमि को होता है; इसमें मजदूरी, ब्याज, लाभ और लगान शामिल होते हैं।
सकल और निवल मूल्यवर्धित
- मूल्यह्रास उत्पादन में प्रयुक्त स्थिर पूँजी की टूट-फूट या उसका उपभोग है; पूँजी बनाए रखने के लिए प्रतिस्थापन निवेश आवश्यक होता है।
- सकल मूल्यवर्धित में मूल्यह्रास शामिल होता है; मूल्यह्रास घटाने पर निवल मूल्यवर्धित मिलता है।
- उदाहरण उत्पादन रु. 100, मध्यवर्ती वस्तुएँ रु. 20 और मूल्यह्रास रु. 10 हों, तो सकल मूल्यवर्धित रु. 80 और निवल मूल्यवर्धित रु. 70 होगा।
यहाँ निवल मूल्यवर्धित, सकल मूल्यवर्धित और मूल्यह्रास है।
माल-सूची और निवेश
माल-सूची — फर्म के पास एक वर्ष से अगले वर्ष तक बचा हुआ बिना बिका तैयार माल, अर्धनिर्मित माल या कच्चा माल। यह एक स्टॉक परिवर्त है।
माल-सूची में परिवर्तन
- संचय वर्ष के अंत की माल-सूची का मूल्य वर्ष के आरंभ से अधिक होने पर होता है; कम होने पर अपसंचय होता है।
- परिवर्तन का कारण उत्पादन और बिक्री का अंतर है। कच्चे माल का केवल उत्पादन में पूरा उपयोग हुआ अंश मध्यवर्ती वस्तु माना जाता है।
- स्टॉक और प्रवाह माल-सूची किसी समय पर मापा गया स्टॉक है; एक अवधि में उसमें हुआ परिवर्तन प्रवाह परिवर्त है।
यहाँ माल-सूची में परिवर्तन, वर्ष का उत्पादन और वर्ष की बिक्री है। तादात्म्य-चिह्न है, जो परिभाषा से हमेशा सत्य संबंध बताता है।
यहाँ वर्ष के अंत की और वर्ष के आरंभ की माल-सूची है।
तादात्म्य और समानता
- तादात्म्य चिह्न ऐसा संबंध बताता है जो परिभाषा के कारण हमेशा सत्य होता है।
- समानता चिह्न का संबंध कुछ विशेष मानों पर सत्य हो सकता है, पर जरूरी नहीं कि हमेशा सत्य हो।
- उदाहरण हर के लिए सत्य है; लेकिन केवल होने पर सत्य है।
उत्पादन, मूल्यवर्धित और बिक्री का संबंध
- उत्पादन में मूल्यवर्धित और उत्पादन में प्रयुक्त मध्यवर्ती वस्तुएँ, दोनों शामिल होते हैं।
- माल-सूची परिवर्तन को मूल्यवर्धित और मध्यवर्ती वस्तुओं के मूल्य में से बिक्री घटाकर भी व्यक्त किया जा सकता है।
- बिक्री में घरेलू खरीदारों को बिक्री के साथ विदेशी खरीदारों को बिक्री यानी निर्यात भी शामिल है।
- प्रवाह परिवर्त का मापन सामान्यतः वार्षिक आधार पर होता है।
यहाँ मूल्यवर्धित, मध्यवर्ती वस्तुओं का मूल्य और बिक्री का मूल्य है।
माल-सूची का उदाहरण
- दिया गया है आरंभिक माल-सूची रु. 100, उत्पादन रु. 1,000 और बिक्री रु. 800।
- परिवर्तन उत्पादन और बिक्री का अंतर रु. 200 है; इसलिए अंतिम माल-सूची रु. 100 + रु. 200 = रु. 300 होगी।
निवेश की प्रमुख कोटियाँ
- माल-सूची निवेश फर्म की माल-सूची के मूल्य में वृद्धि या कमी है।
- स्थिर व्यवसाय निवेश मशीनरी, कारखाने, भवन और उपकरणों में वृद्धि है।
- आवासीय निवेश आवास सुविधाओं के योग या विस्तार को दर्शाता है।
- निवेश पूँजी के स्टॉक में अतिरिक्त योग है; इसलिए माल-सूची में परिवर्तन को भी निवेश माना जाता है।
| बिंदु | नियोजित परिवर्तन | अनियोजित परिवर्तन |
|---|---|---|
| आधार | फर्म की इच्छित बिक्री और माल-सूची योजना के अनुसार | वास्तविक बिक्री का अपेक्षा से अलग होना |
| संचय | फर्म जितना बढ़ाना चाहती है, उतना माल-सूची में जुड़ता है | बिक्री अप्रत्याशित रूप से घटने पर बिना बिका माल बढ़ता है |
| अपसंचय | फर्म योजना के अनुसार माल-सूची घटाती है | बिक्री अप्रत्याशित रूप से बढ़ने पर माल-सूची घटती है |
कमीज़ों का उदाहरण
- अनियोजित संचय आरंभिक माल-सूची 100 कमीज़, उत्पादन 1,000 और बिक्री 600 हो, तो अंतिम माल-सूची 500 होगी; 400 कमीज़ का अप्रत्याशित संचय हुआ।
- अनियोजित अपसंचय उत्पादन 1,000 और बिक्री 1,050 हो, तो माल-सूची 50 कमीज़ घटेगी।
- नियोजित संचय आरंभिक माल-सूची 100 से 200 करनी हो और बिक्री 1,000 अपेक्षित हो, तो 1,100 कमीज़ें बनाई जाएँगी।
- नियोजित अपसंचय आरंभिक माल-सूची 100 से 25 करनी हो और बिक्री 1,000 अपेक्षित हो, तो 925 कमीज़ें बनाई जाएँगी।
सकल घरेलू उत्पाद और संकलन संकेतक
यहाँ सकल मूल्यवर्धित, उत्पादन का मूल्य और मध्यवर्ती वस्तुओं का मूल्य है।
सकल घरेलू उत्पाद (GDP) — एक वर्ष में अर्थव्यवस्था की सभी फर्मों के सकल मूल्यवर्धित का कुल योग।
यदि अर्थव्यवस्था में फर्म हों और फर्म का सकल मूल्यवर्धित हो, तो GDP सभी फर्मों के सकल मूल्यवर्धित का योग है।
संकलन संकेतक
- अर्थ का उपयोग कई मानों को जोड़कर संक्षेप में लिखने के लिए होता है।
- उदाहरण तीन विद्यार्थियों का जेब-खर्च रु. 200, रु. 250 और रु. 350 हो, तो कुल खर्च इन तीनों राशियों का योग है।
- उपयोग यदि व्यक्ति का उपयोग हो और कुल व्यक्ति हों, तो समग्र उपयोग है।
उत्पाद विधि में दोहरी गणना से कैसे बचते हैं?
माल-सूची परिवर्तन और अंतिम माल-सूची के सूत्र लिखिए।
GDP को मूल्यवर्धित विधि से कैसे मापते हैं?
त्वरित पुनरावृत्ति
- मूल्यवर्धित = उत्पादन का मूल्य − मध्यवर्ती वस्तुओं का मूल्य; इससे दोहरी गणना रुकती है।
- मूल्यवर्धित प्रवाह परिवर्त है; निवल मूल्यवर्धित = सकल मूल्यवर्धित − मूल्यह्रास।
- माल-सूची परिवर्तन = उत्पादन − बिक्री; अंतिम माल-सूची = आरंभिक माल-सूची + परिवर्तन।
- माल-सूची स्टॉक परिवर्त है, जबकि एक अवधि में उसका परिवर्तन प्रवाह परिवर्त है।
- माल-सूची, स्थिर व्यवसाय और आवासीय निवेश निवेश की प्रमुख कोटियाँ हैं।
- तादात्म्य-चिह्न परिभाषा से हमेशा सत्य होता है; साधारण समानता केवल विशेष मानों पर सत्य हो सकती है।
- GDP = अर्थव्यवस्था की सभी फर्मों के सकल मूल्यवर्धित का योग।
व्यय विधि
व्यय विधि का अर्थ
- अर्थ: व्यय विधि में अर्थव्यवस्था के अंतिम वस्तुओं और सेवाओं पर किए गए कुल व्यय से GDP का आकलन किया जाता है।
- मुख्य बात: इसमें केवल अंतिम व्यय गिना जाता है; मध्यवर्ती वस्तुओं पर व्यय शामिल नहीं होता।
घरेलू फर्मों का व्यय और आयात
- अंतिम व्यय के घटक: घरेलू फर्मों को उपभोग, निवेश और सरकारी व्यय से प्राप्त भुगतान तथा निर्यात की संप्राप्ति इसमें शामिल होती है।
- आयात: आयातित वस्तुओं पर किया गया व्यय घरेलू उत्पादन का हिस्सा नहीं है, इसलिए कुल व्यय में से आयात का मूल्य घटाया जाता है।
GDP का व्यय विधि सूत्र
मध्यवर्ती वस्तुओं पर हर प्रकार का व्यय GDP से बाहर नहीं होता: मध्यवर्ती वस्तुओं का व्यय बाहर रहता है, लेकिन फर्म द्वारा खरीदी गई पूँजीगत निवेश वस्तुएँ GDP में शामिल होती हैं।
व्यय विधि से GDP का सूत्र लिखिए।
निवेश व्यय GDP में क्यों शामिल होता है, जबकि मध्यवर्ती वस्तुओं पर व्यय नहीं?
त्वरित पुनरावृत्ति
- व्यय विधि में GDP की गणना सभी अंतिम व्ययों के योग से होती है।
- मध्यवर्ती वस्तुओं पर व्यय GDP में शामिल नहीं किया जाता।
- उपभोग, निवेश और सरकारी व्यय के आयातित भाग घरेलू उत्पादन का व्यय नहीं हैं।
- GDP का सूत्र: ।
- निवेश व्यय पाँच प्रमुख घटकों में सबसे अधिक परिवर्तनशील है।
आय विधि
आय विधि का आधार
आय विधि — उत्पादन के कारकों को प्राप्त आय—मज़दूरी, लाभ, ब्याज और लगान—का योग करके सकल घरेलू उत्पाद मापने की विधि।
मुख्य विचार
- आय का वितरण: फर्मों द्वारा अर्जित राजस्व उत्पादन के कारकों में वेतन-मज़दूरी, लाभ, ब्याज और लगान के रूप में वितरित होता है।
- समतुल्यता: अंतिम वस्तुओं पर किया गया कुल व्यय, उत्पादन से अर्जित कुल साधन आय के बराबर होता है।
- मध्यवर्ती वस्तुएँ: इन पर किया गया व्यय अंतिम व्यय में शामिल नहीं किया जाता; ऐसा करने से दोहरी गणना होगी।
- घरेलू उत्पाद: गणना में देश की घरेलू उत्पादन गतिविधियों से उत्पन्न साधन आय जोड़ी जाती है।
जीडीपी मापने की तीन विधियाँ
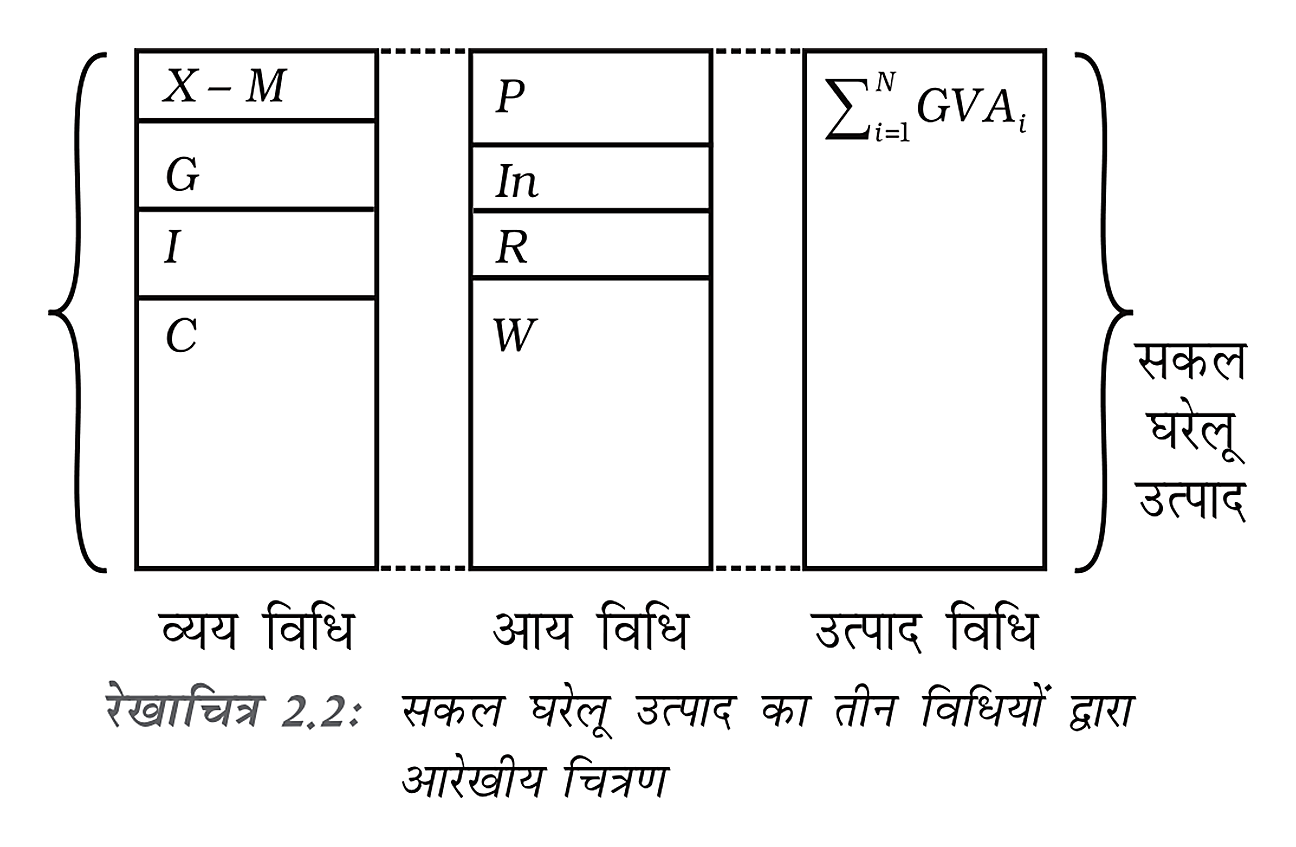
| विधि | क्या जोड़ा जाता है | सूत्र |
|---|---|---|
| व्यय विधि | अंतिम वस्तुओं और सेवाओं पर कुल व्यय | |
| आय विधि | उत्पादन के कारकों की कुल आय | |
| उत्पादन विधि | सभी उत्पादकों का सकल मूल्य वर्धन |
व्यय विधि के घटक
- C: उपभोग व्यय; I: निवेश; G: सरकारी व्यय।
- X − M: निर्यात में से आयात घटाने पर प्राप्त शुद्ध निर्यात।
- निवेश: इसमें फर्मों के नियोजित और अनियोजित, दोनों प्रकार के निवेश शामिल हैं।
तीनों विधियाँ समान क्यों हैं?
- एक ही उत्पादन: उत्पादन विधि वस्तुओं का मूल्य जोड़ती है; व्यय विधि उनके अंतिम उपयोग का व्यय जोड़ती है।
- उसी उत्पादन की आय: आय विधि उस उत्पादन से उत्पन्न मज़दूरी, लाभ, ब्याज और लगान जोड़ती है।
- परिणाम: उत्पादन, अंतिम व्यय और साधन आय—तीनों से जीडीपी का समान मान मिलता है।
संख्यात्मक उदाहरण: कपास और कपड़ा
उत्पादन और मूल्य वर्धन
- फर्म A: कच्चा माल नहीं लेती; वह Rs. 50 की कपास बनाकर फर्म B को बेचती है।
- फर्म B: Rs. 50 की कपास को मध्यवर्ती वस्तु की तरह लेकर कपड़ा बनाती है और उपभोक्ताओं को Rs. 200 में बेचती है।
- मूल्य वर्धन: बिक्री में से मध्यवर्ती वस्तुओं का मूल्य घटाएँ।
- कुल उत्पादन मूल्य: कपास और कपड़े की बिक्री जोड़ने पर Rs. 250 आएँगे, लेकिन कपास मध्यवर्ती वस्तु है; इसलिए जीडीपी Rs. 200 है।
हर फर्म का मूल्य वर्धन निकालने का सूत्र।
| मद | फर्म A (Rs.) | फर्म B (Rs.) |
|---|---|---|
| बिक्री | 50 | 200 |
| मध्यवर्ती खपत | 0 | 50 |
| मूल्य वर्धन | 50 | 150 |
| कुल मूल्य वर्धन | 200 |
व्यय चरण: अंतिम उपयोग
- अंतिम उपयोग: उपभोक्ता Rs. 200 का कपड़ा खरीदते हैं; यही उदाहरण का अंतिम व्यय है।
- जीडीपी: अंतिम व्यय विधि से जीडीपी Rs. 200 है।
| मद | फर्म A (Rs.) | फर्म B (Rs.) |
|---|---|---|
| मज़दूरी | 20 | 60 |
| लाभ | 30 | 90 |
| कुल आय | 50 | 150 |
उदाहरण का निष्कर्ष
- उत्पादन विधि: कुल मूल्य वर्धन रुपये।
- व्यय विधि: उपभोक्ताओं का अंतिम व्यय Rs. 200।
- आय विधि: कुल मज़दूरी और कुल लाभ ; कुल साधन आय Rs. 200।
कपास की बिक्री और कपड़े की बिक्री दोनों को अंतिम उत्पादन मानकर न जोड़ें; कपास मध्यवर्ती वस्तु है। मूल्य वर्धन या केवल अंतिम व्यय गिनने से दोहरी गणना रुकती है।
आय विधि से जीडीपी कैसे मापते हैं?
कपास और कपड़े के उदाहरण में तीनों विधियों से जीडीपी कितनी है?
त्वरित पुनरावृत्ति
- आय विधि में वेतन-मज़दूरी, लाभ, ब्याज और लगान का योग जीडीपी देता है।
- मध्यवर्ती वस्तुओं पर व्यय को अंतिम व्यय में शामिल नहीं करते।
- तीनों विधियाँ—व्यय, आय और उत्पादन—जीडीपी का समान मान देती हैं।
- मूल्य वर्धन = बिक्री − मध्यवर्ती खपत।
- उदाहरण में उत्पादन, अंतिम व्यय और कुल आय—तीनों से जीडीपी Rs. 200 है।
साधन लागत, आधारित कीमतें तथा बाज़ार कीमतें
राष्ट्रीय आय मापन में बदलाव
- पहले: भारत में राष्ट्रीय आय का प्रमुख मापक साधन लागत पर सकल घरेलू उत्पाद था।
- 2015: केंद्रीय सांख्यिकी कार्यालय (CSO) ने साधन लागत पर GDP के स्थान पर आधारिक कीमतों पर सकल मूल्य वृद्धि (GVA) का आकलन शुरू किया।
- अब: बाज़ार कीमतों पर GDP, जिसे अब सामान्यतः GDP कहा जाता है, प्रमुख मापक है।
- 2015CSO ने साधन लागत पर GDP की जगह आधारिक कीमतों पर GVA को अपनाया; बाज़ार कीमतों पर GDP प्रमुख मापक बना।
GVA और कीमतों के आधार
सकल मूल्य वृद्धि (GVA) — उत्पादन के कुल मूल्य में से मध्यवर्ती उपभोग घटाने पर प्राप्त मूल्य।
- मध्यवर्ती उपभोग: वे वस्तुएँ और सेवाएँ जो अन्य वस्तुओं के उत्पादन में लगती हैं, अंतिम उपयोग में नहीं आतीं।
- साधन लागत: उत्पादन के साधनों को किए गए भुगतान का मूल्य; इसमें कर शामिल नहीं होते।
- आधारिक कीमतें: इनमें शुद्ध उत्पादन कर शामिल होते हैं, लेकिन शुद्ध उत्पाद कर शामिल नहीं होते।
- बाज़ार कीमतें: आधारिक कीमतों में शुद्ध उत्पाद कर जोड़ने पर प्राप्त कीमतें।
कर और उपदान का अंतर
| आधार | उत्पादन कर | उत्पाद कर |
|---|---|---|
| किस पर लगता है | उत्पादन की प्रक्रिया या गतिविधि पर | प्रति इकाई उत्पाद पर |
| मात्रा से संबंध | उत्पादन की मात्रा से स्वतंत्र | उत्पाद की प्रति इकाई के आधार पर |
| उदाहरण | भूमि कर, स्टांप शुल्क, पंजीकरण शुल्क | उत्पादन कर, सेवा कर तथा निर्यात-आयात पर कर |
शुद्ध उत्पादन कर — उत्पादन कर में से उत्पादन उपदान घटाने पर प्राप्त राशि।
शुद्ध उत्पाद कर — उत्पाद कर में से उत्पाद उपदान घटाने पर प्राप्त राशि।
करों और उपदानों का अंतर।
कीमतों के बीच संबंध
| शामिल मद | साधन लागत | आधारिक कीमतें | बाज़ार कीमतें |
|---|---|---|---|
| साधनों को भुगतान | शामिल | शामिल | शामिल |
| शुद्ध उत्पादन कर | शामिल नहीं | शामिल | शामिल |
| शुद्ध उत्पाद कर | शामिल नहीं | शामिल नहीं | शामिल |
आधारिक कीमत पाने के लिए साधन लागत में शुद्ध उत्पादन कर जोड़ें।
बाज़ार कीमत पाने के लिए आधारिक कीमत में शुद्ध उत्पाद कर जोड़ें।
CSO द्वारा जारी आधारिक कीमतों पर GVA में शुद्ध उत्पाद कर जोड़कर GDP प्राप्त होता है।
उत्पादन के साधनों का भुगतान
- कारक भुगतान: उत्पादन के साधनों को मजदूरी, किराया, ब्याज और मुनाफे के रूप में भुगतान किया जाता है।
- परिचालन अधिशेष: मजदूरी देने के बाद बची राशि किराया, ब्याज और मुनाफे में बाँटी जाती है; इसे परिचालन अधिशेष कहते हैं।
साधन लागत, आधारिक कीमत और बाज़ार कीमत में मुख्य अंतर क्या है?
उत्पादन कर और उत्पाद कर में अंतर बताइए।
त्वरित पुनरावृत्ति
- GVA कुल उत्पादन मूल्य में से मध्यवर्ती उपभोग घटाने पर मिलता है।
- साधन लागत में केवल उत्पादन के साधनों को किए गए भुगतान शामिल होते हैं; कर शामिल नहीं होते।
- आधारिक कीमत = साधन लागत + शुद्ध उत्पादन कर।
- बाज़ार कीमत = आधारिक कीमत + शुद्ध उत्पाद कर।
- शुद्ध कर की गणना: कर में से संबंधित उपदान घटाएँ।
- 2015 में CSO ने साधन लागत पर GDP के स्थान पर आधारिक कीमतों पर GVA को अपनाया।
कुछ समष्टि अर्थशास्त्रीय तादात्म्य
सकल राष्ट्रीय उत्पाद और विदेशों से आय
सकल घरेलू उत्पाद (GDP) — एक वर्ष में देश की घरेलू सीमा के भीतर उत्पादित सभी अंतिम वस्तुओं और सेवाओं का बाज़ार मूल्य; इसमें निवासियों और गैर-निवासियों, दोनों का उत्पादन शामिल होता है।
सकल राष्ट्रीय उत्पाद (GNP) — एक वर्ष में देश के निवासियों के उत्पादन के कारकों द्वारा उत्पादित अंतिम वस्तुओं और सेवाओं का बाज़ार मूल्य; उत्पादन देश के भीतर हो या विदेश में।
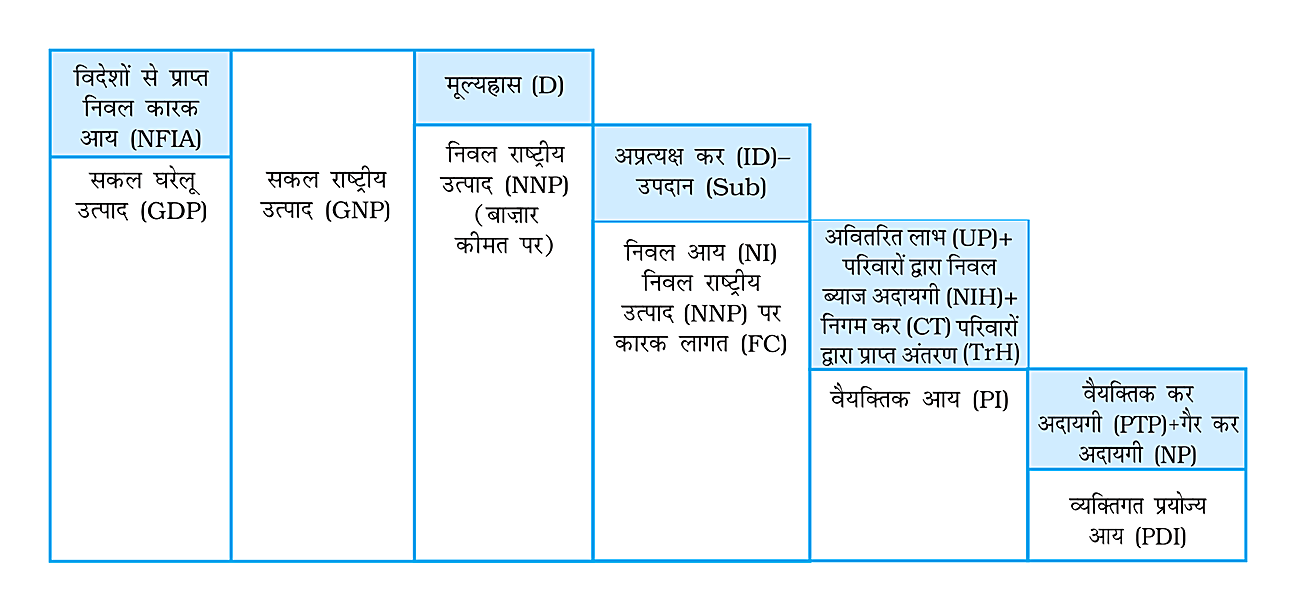
GDP से GNP का समायोजन
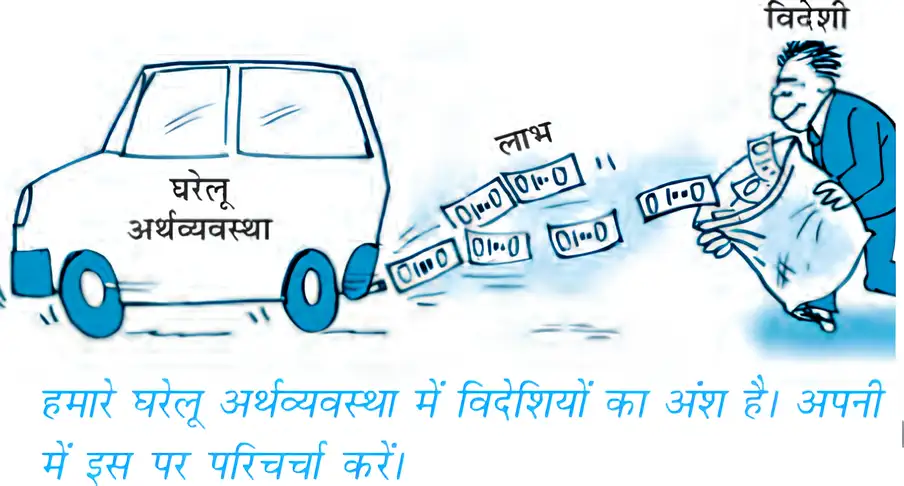
- विदेशों से प्राप्त निवल कारक आय (NFIA) विदेशों में नियोजित घरेलू कारकों की आय में से घरेलू अर्थव्यवस्था में नियोजित विदेशी कारकों की आय घटाकर मिलती है।
- जोड़ें विदेशों में घरेलू कारकों द्वारा अर्जित आय; घटाएँ देश के भीतर विदेशी कारकों द्वारा अर्जित आय।
- उदाहरण सऊदी अरब में काम कर रहे भारतीय की मज़दूरी भारत के GDP में नहीं, पर भारत के GNP में NFIA के जरिए शामिल होती है।
- उदाहरण भारत में हुंडई कारखाने के विदेशी कारकों को मिलने वाला लाभ भारत के GDP में शामिल है; GNP निकालते समय इसे घटाया जाता है।
विदेशों से प्राप्त निवल कारक आय जोड़कर घरेलू उत्पादन को राष्ट्रीय आधार पर बदलते हैं।
सकल से निवल और बाज़ार कीमत से कारक लागत
मूल्यह्रास — पूँजी की टूट-फूट या घिसावट से उसके मूल्य में होने वाली कमी; यह किसी की अर्जित आय नहीं है।
निवल उत्पाद पाने के लिए सकल उत्पाद से मूल्यह्रास घटाएँ।
निवल अप्रत्यक्ष कर (NIT) — अप्रत्यक्ष कर में से उपदान घटाने पर प्राप्त राशि; अप्रत्यक्ष कर कीमत बढ़ाते हैं और उपदान कीमत घटाते हैं।
बाज़ार कीमत से कारक लागत पर जाने के लिए निवल अप्रत्यक्ष कर घटाएँ।
कारक लागत पर निवल राष्ट्रीय उत्पाद ही राष्ट्रीय आय है।
बाज़ार कीमत और कारक लागत
- बाज़ार कीमत उपभोक्ता द्वारा चुकाई गई कीमत है; इसमें अप्रत्यक्ष कर और उपदान का प्रभाव शामिल रहता है।
- कारक लागत वह आय है जो उत्पादन के कारकों को वास्तव में मिलती है।
- समायोजन कर घटाने से कीमत का कर वाला भाग हटता है; उपदान घटाने के बजाय जोड़ने से कारकों को मिली वास्तविक लागत मिलती है।
राष्ट्रीय आय से वैयक्तिक प्रयोज्य आय
वैयक्तिक आय (PI) — परिवारों को प्राप्त आय; राष्ट्रीय आय से परिवारों को न मिलने वाली मदें घटाकर और परिवारों को मिलने वाले अंतरण जोड़कर इसकी गणना होती है।
राष्ट्रीय आय से वैयक्तिक आय तक
- अवितरित लाभ (UP) फर्मों का वह लाभ जो परिवारों में बाँटा नहीं गया; इसे घटाएँ।
- निगम कर (CT) फर्मों की आय पर लगाया जाता है और परिवारों को नहीं मिलता; इसे घटाएँ।
- परिवारों की निवल ब्याज अदायगी (NIH) परिवारों द्वारा फर्मों और सरकार को दिए ब्याज में से उनसे प्राप्त ब्याज घटाकर मिलती है; इसे घटाएँ।
- परिवारों को अंतरण (TrH) पेंशन, छात्रवृत्ति और पुरस्कार जैसी प्राप्तियाँ हैं; इन्हें जोड़ें।
राष्ट्रीय आय से परिवारों को न मिलने वाली मदें घटाएँ और परिवारों को मिलने वाले अंतरण जोड़ें।
वैयक्तिक प्रयोज्य आय (PDI) — वैयक्तिक आय में से वैयक्तिक कर और गैर-कर अदायगी घटाने के बाद परिवारों के पास बची आय।
परिवार अपनी प्रयोज्य आय का उपयोग उपभोग या बचत के लिए कर सकते हैं।
परिवारों की प्रयोज्य आय उपभोग और बचत में बाँटी जाती है।
राष्ट्रीय प्रयोज्य आय और अन्य राष्ट्रीय समुच्चय
राष्ट्रीय प्रयोज्य आय — घरेलू अर्थव्यवस्था के लिए उपलब्ध वस्तुओं और सेवाओं की अधिकतम मात्रा का संकेत; शेष विश्व से मिले चालू अंतरण, जैसे उपहार और सहायता, भी इसमें ध्यान में आते हैं।
शेष विश्व से प्राप्त निवल चालू अंतरण को बाज़ार कीमत पर निवल राष्ट्रीय उत्पाद में जोड़ें।
| समुच्चय | गणना या अर्थ |
|---|---|
| बाज़ार कीमत पर GDP | देश की घरेलू सीमा में एक वर्ष में उत्पादित सभी अंतिम वस्तुओं और सेवाओं का बाज़ार मूल्य; निवासी और गैर-निवासी दोनों शामिल। |
| कारक लागत पर GDP | ; घरेलू सीमा में फर्मों के उत्पादन से अर्जित कारक आय। |
| बाज़ार कीमत पर NDP | ; चालू GDP बनाए रखने के लिए मूल्यह्रास से हुई पूँजी की हानि की भरपाई का संकेत। |
| कारक लागत पर NDP | ; घरेलू सीमा में उत्पादन के कारकों द्वारा मजदूरी, लाभ, लगान और ब्याज के रूप में अर्जित आय। |
| बाज़ार कीमत पर GNP | ; देश के निवासियों के उत्पादन का बाज़ार मूल्य, चाहे उत्पादन देश में हो या विदेश में। |
| कारक लागत पर GNP | ; देश के उत्पादन के कारकों द्वारा अर्जित उत्पादन का माप। |
| बाज़ार कीमत पर NNP | ; देश के निवासियों द्वारा एक अवधि में किए गए निवल उत्पादन का माप। |
| कारक लागत पर NNP अथवा राष्ट्रीय आय | ; एक वर्ष में उत्पादन के सभी कारकों द्वारा मजदूरी, लाभ, लगान और ब्याज के रूप में अर्जित आय का योग। |
| बाज़ार कीमत पर सकल मूल्य वर्धित | सकल घरेलू उत्पाद के बराबर। |
| आधार कीमत पर सकल मूल्य वर्धित | बाज़ार कीमत पर सकल मूल्य वर्धित में से निवल उत्पाद कर घटाकर। |
| उत्पादन लागत पर सकल मूल्य वर्धित | आधार कीमत पर सकल मूल्य वर्धित में से निवल उत्पादन कर घटाकर। |
- घरेलू सीमा
- देश की आर्थिक सीमा, जिसके भीतर निवासी और गैर-निवासी दोनों उत्पादन कर सकते हैं।
- राष्ट्रीय आधार
- देश के निवासियों के उत्पादन-कारकों की आय, चाहे वह देश के भीतर या विदेश में अर्जित हो।
- मूल्यह्रास
- पूँजी के टूटने-घिसने से उसके मूल्य में होने वाली कमी।
- निवल अप्रत्यक्ष कर
- अप्रत्यक्ष कर में से उपदान घटाने पर प्राप्त राशि।
- अंतरण अदायगी
- वर्तमान उत्पादन के बदले नहीं दी जाने वाली राशि, जैसे पेंशन या छात्रवृत्ति।
GDP और GNP को एक न मानें: GDP घरेलू सीमा पर आधारित है, जबकि GNP देश के निवासियों के उत्पादन पर। बाज़ार कीमत से कारक लागत पाने के लिए निवल अप्रत्यक्ष कर घटाएँ।
राष्ट्रीय आय और बाज़ार कीमत पर NNP में क्या संबंध है?
वैयक्तिक आय की गणना में कौन-सी मदें घटाई और जोड़ी जाती हैं?
त्वरित पुनरावृत्ति
- बाज़ार कीमत पर GNP, GDP में NFIA जोड़कर मिलता है।
- निवल उत्पाद पाने के लिए सकल उत्पाद से मूल्यह्रास घटाएँ।
- कारक लागत पाने के लिए बाज़ार कीमत से निवल अप्रत्यक्ष कर घटाएँ।
- कारक लागत पर NNP ही राष्ट्रीय आय है।
- वैयक्तिक आय में परिवारों को न मिलने वाली मदें घटती हैं और अंतरण जुड़ते हैं।
- वैयक्तिक प्रयोज्य आय उपभोग और बचत में बाँटी जाती है।
मौद्रिक और वास्तविक सकल घरेलू उत्पाद
मौद्रिक सकल घरेलू उत्पाद — चालू वर्ष की कीमतों पर देश में उत्पादित अंतिम वस्तुओं और सेवाओं का कुल मूल्य।
वास्तविक सकल घरेलू उत्पाद — आधार वर्ष की स्थिर कीमतों पर मापा गया देश में उत्पादित अंतिम वस्तुओं और सेवाओं का कुल मूल्य।
कीमत और उत्पादन का प्रभाव
- मौद्रिक GDP में बदलाव उत्पादन, कीमतों या दोनों में बदलाव के कारण हो सकता है।
- वास्तविक GDP में कीमतें स्थिर रहती हैं; इसलिए इसका बदलाव उत्पादन के परिमाण में बदलाव दिखाता है।
- तुलना के लिए अलग-अलग वर्षों या देशों के चालू कीमतों वाले GDP की जगह वास्तविक GDP अधिक उपयोगी है।
| आधार | मौद्रिक GDP | वास्तविक GDP |
|---|---|---|
| मूल्यांकन की कीमत | चालू वर्ष की कीमत | आधार वर्ष की स्थिर कीमत |
| बदलाव का अर्थ | कीमत और उत्पादन—दोनों का प्रभाव | उत्पादन के परिमाण में बदलाव |
| मुख्य उपयोग | चालू वर्ष के कुल मौद्रिक मूल्य को मापना | समय के साथ वास्तविक उत्पादन की तुलना |
यहाँ चालू वर्ष का उत्पादन, चालू वर्ष की कीमत और आधार वर्ष की कीमत है। मौद्रिक GDP तथा वास्तविक GDP को दर्शाता है।
| वर्ष | मात्रा | प्रति ब्रेड कीमत | मौद्रिक GDP | 2000 की कीमत पर वास्तविक GDP |
|---|---|---|---|---|
| 2000 (आधार वर्ष) | 100 | Rs. 10 | Rs. 1,000 | Rs. 1,000 |
| 2001 | 110 | Rs. 15 | Rs. 1,650 | Rs. 1,100 |
उदाहरण से निष्कर्ष
- मौद्रिक GDP वर्ष 2000 में और वर्ष 2001 में है।
- वास्तविक GDP वर्ष 2001 में आधार वर्ष की कीमत पर है।
- निष्कर्ष मौद्रिक GDP में वृद्धि का पूरा कारण उत्पादन में वृद्धि नहीं; कीमत बढ़ने का भी योगदान है।
GDP अवस्फीतिक
GDP अवस्फीतिक — मौद्रिक GDP और वास्तविक GDP का अनुपात, जो आधार वर्ष की तुलना में चालू वर्ष के उत्पादन की कीमतों में बदलाव बताता है।
यहाँ मौद्रिक GDP और वास्तविक GDP है। प्रतिशत के रूप में व्यक्त करने के लिए अनुपात को से गुणा करें।
ब्रेड उदाहरण में अवस्फीतिक
- गणना वर्ष 2001 का GDP अवस्फीतिक , अर्थात है।
- अर्थ 2001 में ब्रेड की कीमत 2000 की कीमत की गुनी थी—Rs. 10 से बढ़कर Rs. 15।
- ध्यान दें आधार वर्ष और चालू वर्ष के GDP में उत्पादन समान रहता है; अनुपात का अंतर कीमतों के कारण होता है।
- विस्तार इसी प्रकार सकल राष्ट्रीय उत्पाद का अवस्फीतिक भी निकाला जा सकता है।
उपभोक्ता कीमत सूचकांक
उपभोक्ता कीमत सूचकांक (CPI) — प्रतिनिधि उपभोक्ता द्वारा खरीदी जाने वाली वस्तुओं की निश्चित टोकरी की लागत में बदलाव का सूचकांक।
यहाँ चालू वर्ष की कीमतों पर निश्चित टोकरी की लागत और आधार वर्ष की कीमतों पर उसी टोकरी की लागत है। CPI सामान्यतः प्रतिशत के रूप में व्यक्त होता है।
| वस्तु | निश्चित मात्रा | 2000 की कीमत | 2000 की लागत | 2005 की कीमत | 2005 की लागत |
|---|---|---|---|---|---|
| चावल | 90 किलोग्राम | Rs. 10 प्रति किलोग्राम | Rs. 900 | Rs. 15 प्रति किलोग्राम | Rs. 1,350 |
| वस्त्र | 5 टुकड़े | Rs. 100 प्रति टुकड़ा | Rs. 500 | Rs. 120 प्रति टुकड़ा | Rs. 600 |
| कुल | निश्चित टोकरी | — | Rs. 1,400 | — | Rs. 1,950 |
CPI उदाहरण का परिणाम
- गणना ।
- अर्थ 2005 में निश्चित टोकरी की लागत, 2000 की लागत की लगभग थी।
थोक कीमत सूचकांक और GDP अवस्फीतिक से अंतर
थोक कीमत सूचकांक (WPI) — थोक में व्यापार की जाने वाली वस्तुओं की कीमतों में बदलाव का सूचकांक; इसे अमेरिका जैसे देशों में उत्पादक कीमत सूचकांक (PPI) कहते हैं।
खुदरा और थोक कीमतें
- खुदरा कीमत वह कीमत है जो उपभोक्ता वस्तु खरीदते समय चुकाता है।
- थोक कीमत वह कीमत है जिस पर बड़ी मात्रा में वस्तुओं का व्यापार होता है; दोनों कीमतों में अंतर हो सकता है।
- WPI की वस्तुएँ इनमें कच्चा माल और अर्ध-निर्मित वस्तुएँ भी शामिल हो सकती हैं, जिन्हें सामान्य उपभोक्ता सीधे नहीं खरीदते।
| बिंदु | CPI | GDP अवस्फीतिक |
|---|---|---|
| वस्तुओं का दायरा | उपभोक्ता की निश्चित टोकरी की वस्तुएँ | देश में उत्पादित सभी अंतिम वस्तुएँ और सेवाएँ |
| आयात | आयातित वस्तुओं की कीमतें शामिल होती हैं | आयातित वस्तुओं की कीमतें शामिल नहीं होतीं |
| भार | टोकरी की मात्रा निश्चित; भार स्थिर | प्रत्येक वस्तु का भार उसके उत्पादन स्तर के अनुसार बदलता है |
मौद्रिक GDP की तुलना में वास्तविक GDP उत्पादन में बदलाव को बेहतर ढंग से क्यों दिखाता है?
CPI और GDP अवस्फीतिक में दो अंतर बताइए।
त्वरित पुनरावृत्ति
- मौद्रिक GDP चालू कीमतों पर, जबकि वास्तविक GDP आधार वर्ष की स्थिर कीमतों पर मापा जाता है।
- वास्तविक GDP का बदलाव उत्पादन के परिमाण में बदलाव दिखाता है।
- GDP अवस्फीतिक = मौद्रिक GDP ÷ वास्तविक GDP; प्रतिशत के लिए अनुपात को से गुणा करें।
- CPI प्रतिनिधि उपभोक्ता की निश्चित टोकरी की लागत में बदलाव मापता है।
- WPI थोक व्यापार की वस्तुओं की कीमतों को मापता है; कुछ देशों में इसे PPI कहते हैं।
- CPI और GDP अवस्फीतिक का दायरा, आयात का समावेश और भार अलग-अलग होते हैं।
सकल घरेलू उत्पाद और कल्याण
जीडीपी और कल्याण का संबंध
सकल घरेलू उत्पाद (जीडीपी) — किसी वर्ष में देश की भौगोलिक सीमा के भीतर सृजित वस्तुओं और सेवाओं के कुल मूल्य को जीडीपी कहते हैं।
कल्याण का सूचक क्यों नहीं?
- संभावित संबंध: अधिक आय से लोग अधिक वस्तुएँ और सेवाएँ खरीद सकते हैं; इससे उनका भौतिक कल्याण बढ़ सकता है।
- कीमतों का प्रभाव: अलग-अलग वर्षों की तुलना में कीमतों के बदलाव को हटाने के लिए मौद्रिक जीडीपी के बजाय वास्तविक जीडीपी देखें।
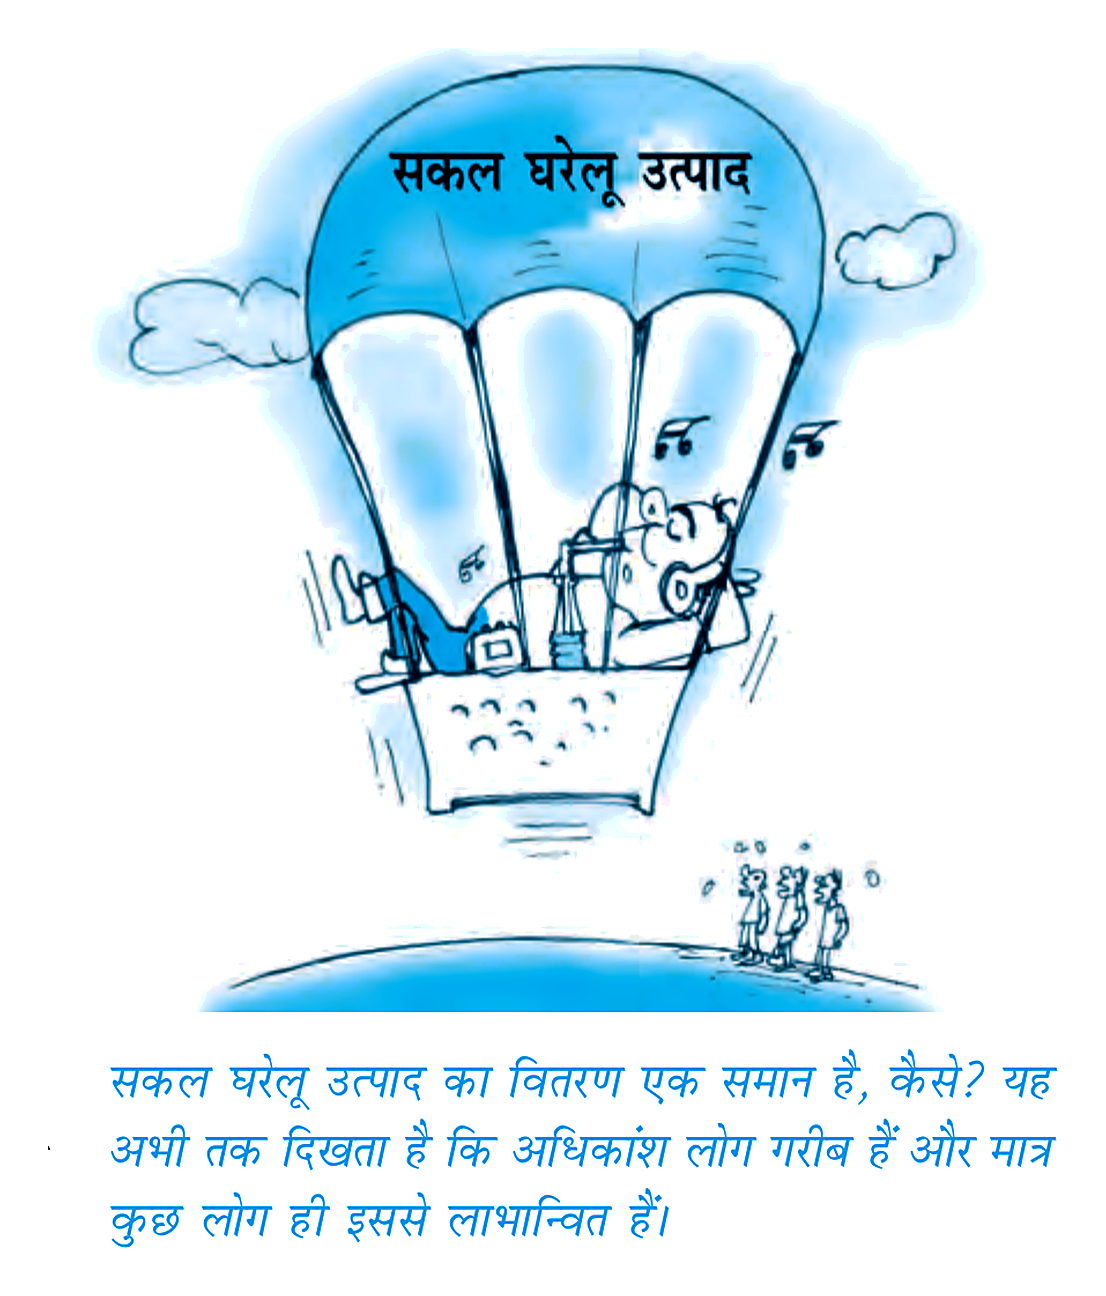
- सीमा: जीडीपी का ऊँचा स्तर अपने-आप यह नहीं बताता कि सभी लोगों का कल्याण बढ़ा है। इसके तीन प्रमुख कारण हैं—असमान वितरण, गैर-मौद्रिक विनिमय और बाह्य कारण।
जीडीपी का असमान वितरण
- वितरण का महत्व: जीडीपी बढ़ने पर भी उसका लाभ कुछ लोगों तक सीमित रह सकता है और अधिकांश लोगों की आय घट सकती है।
- कल्याण पर असर: यदि बहुसंख्यक लोगों की आय और जीवन-स्तर गिरें, तो कुल जीडीपी की वृद्धि को समग्र कल्याण में वृद्धि नहीं माना जा सकता।
आय-वितरण का उदाहरण
- 2000100 लोगों में प्रत्येक की आय Rs. 10 थी; कुल जीडीपी Rs. 1,000 थी।
- 200190 लोगों की आय Rs. 9 और 10 लोगों की आय Rs. 20 हुई; कुल जीडीपी Rs. 1,010 हो गई।
| वर्ष | लोगों का समूह | प्रति व्यक्ति आय | समूह की कुल आय |
|---|---|---|---|
| 2000 | 100 लोग | Rs. 10 | Rs. 1,000 |
| 2001 | 90 लोग | Rs. 9 | Rs. 810 |
| 2001 | 10 लोग | Rs. 20 | Rs. 200 |
गैर-मौद्रिक विनिमय
वस्तु-विनिमय — मुद्रा के बिना वस्तुओं या सेवाओं का सीधे एक-दूसरे के बदले आदान-प्रदान वस्तु-विनिमय कहलाता है।
- अवैतनिक घरेलू सेवाएँ: घर में किया गया घरेलू काम, जैसे महिलाओं द्वारा दी गई सेवाएँ, बिना पारिश्रमिक के होता है; इसलिए इसका मूल्य सामान्यतः जीडीपी में नहीं गिना जाता।
- मौद्रिक मूल्य का अभाव: वस्तु-विनिमय में मुद्रा का उपयोग नहीं होता, इसलिए विनिमय का मूल्य अक्सर राष्ट्रीय लेखांकन में दर्ज नहीं हो पाता।
- परिणाम: अवैतनिक सेवाओं और वस्तु-विनिमय जैसी गतिविधियों के छूटने से जीडीपी का अल्प-मूल्यांकन होता है; इससे उत्पादन और कल्याण की पूरी तस्वीर नहीं मिलती।
बाह्य कारण
बाह्य कारण — जब किसी व्यक्ति या फर्म की गतिविधि से दूसरे पक्ष को ऐसा लाभ या हानि हो जिसके लिए भुगतान न किया जाए, तो उसे बाह्य कारण कहते हैं।
- बाज़ार का अभाव: बाह्य प्रभावों का ऐसा बाज़ार नहीं होता जहाँ उन्हें खरीदा या बेचा जा सके।
- मूल्यवर्धित: फर्म के निर्गत के मूल्य में से मध्यवर्ती वस्तुओं का मूल्य घटाने पर मूल्यवर्धित मिलता है; फर्म का मूल्यवर्धित जीडीपी में गिना जाता है।
- लेखांकन की सीमा: दूसरों पर पड़ा बाहरी लाभ या हानि सामान्यतः फर्म की लागत और जीडीपी में शामिल नहीं होता।
तेल शोधक संयंत्र के उदाहरण में मध्यवर्ती वस्तु कच्चा तेल है।
तेल शोधक संयंत्र का ऋणात्मक बाह्य प्रभाव
- संयंत्र कच्चे तेल का प्रसंस्करण करता है → निर्गत के मूल्य में से कच्चे तेल का मूल्य घटाने पर मूल्यवर्धित मिलता है।
- संयंत्र नदी को प्रदूषित करता है → नदी-जल उपयोगकर्ताओं, मछुआरों और नाविकों को हानि होती है।
- यह हानि संयंत्र की लागत या जीडीपी में नहीं जुड़ती → जीडीपी वास्तविक कल्याण को बढ़ा-चढ़ाकर दिखा सकती है।
| प्रकार | दूसरों पर प्रभाव | जीडीपी से कल्याण का आकलन |
|---|---|---|
| ऋणात्मक बाह्य कारण | बिना भुगतान के हानि, जैसे नदी-प्रदूषण | हानि छूटने से वास्तविक कल्याण का अधिक आकलन होता है। |
| धनात्मक बाह्य कारण | बिना भुगतान के लाभ | लाभ छूटने से वास्तविक कल्याण का कम आकलन होता है। |
- वस्तु-विनिमय
- मुद्रा के बिना वस्तुओं या सेवाओं का प्रत्यक्ष आदान-प्रदान।
- मूल्यवर्धित
- निर्गत के मूल्य में से मध्यवर्ती वस्तुओं का मूल्य घटाने पर प्राप्त मूल्य।
- बाह्य कारण
- किसी गतिविधि से दूसरे पक्ष पर पड़ा बिना भुगतान वाला लाभ या हानि।
- वास्तविक जीडीपी
- कीमतों के बदलाव का प्रभाव हटाकर मापी गई जीडीपी।
जीडीपी को कल्याण का पूर्ण सूचकांक क्यों नहीं माना जा सकता?
तेल शोधक संयंत्र के उदाहरण में मूल्यवर्धित कैसे ज्ञात करेंगे?
ऋणात्मक बाह्य कारण जीडीपी-आधारित कल्याण आकलन को कैसे प्रभावित करता है?
त्वरित पुनरावृत्ति
- जीडीपी का ऊँचा स्तर अपने-आप सभी लोगों के कल्याण में वृद्धि सिद्ध नहीं करता।
- असमान आय-वितरण में जीडीपी बढ़ सकती है, जबकि बहुसंख्यक लोगों की आय घट सकती है।
- अवैतनिक घरेलू सेवाएँ और वस्तु-विनिमय जैसी गतिविधियाँ जीडीपी से छूट सकती हैं।
- मूल्यवर्धित = निर्गत का मूल्य − मध्यवर्ती वस्तुओं का मूल्य।
- ऋणात्मक बाह्य प्रभाव छूटने से कल्याण अधिक और धनात्मक बाह्य प्रभाव छूटने से कल्याण कम आँका जा सकता है।
सारांश और प्रमुख संकल्पनाएँ
आय का वर्तुल प्रवाह और उत्पादन के कारकप्रवाह और उत्पादन के कारक का वर्तुल प्रवाह
आय का वर्तुल प्रवाह — परिवार और फर्मों के बीच वस्तुओं, सेवाओं तथा आय का लगातार चलता आदान-प्रदान।
परिवार और फर्मों का प्रवाह
- परिवार → फर्म: भूमि, श्रम, पूँजी और उद्यम जैसे उत्पादन कारक देते हैं।
- फर्म → परिवार: कारक सेवाओं के बदले पारिश्रमिक देती हैं।
- फर्म → परिवार: उत्पादित वस्तुएँ और सेवाएँ बेचती हैं।
- परिवार → फर्म: वस्तुओं और सेवाओं पर व्यय करते हैं; यह फर्मों की आय बनता है।
| उत्पादन कारक | पारिश्रमिक |
|---|---|
| भूमि | लगान |
| श्रम | मज़दूरी |
| पूँजी | ब्याज |
| उद्यम | लाभ |
राष्ट्रीय आय मापने की तीन विधियाँ
| विधि | क्या जोड़ा जाता है | मुख्य सावधानी |
|---|---|---|
| उत्पाद विधि | उत्पादन इकाइयों का मूल्यवर्धन | मध्यवर्ती वस्तुओं को दोबारा न गिनें। |
| आय विधि | उत्पादन कारकों को मिली आय | केवल उत्पादन से जुड़ी कारक आय लें। |
| व्यय विधि | अंतिम वस्तुओं और सेवाओं पर कुल व्यय | मध्यवर्ती वस्तुओं पर व्यय को शामिल न करें। |
मुख्य बातें
- उत्पाद विधि: सकल घरेलू उत्पाद के लिए सभी उत्पादकों का मूल्यवर्धन जोड़ें; यह उत्पादन के दोहरे लेखांकन को रोकता है।
- आय विधि: मज़दूरी, लगान, ब्याज और लाभ जैसी कारक आय जोड़ें।
- व्यय विधि: उपभोग, निवेश, सरकारी व्यय और शुद्ध निर्यात का कुल जोड़ लें।
- समान परिणाम: एक ही अवधि और अर्थव्यवस्था के लिए तीनों विधियों से सकल घरेलू उत्पाद का समान मूल्य आना चाहिए।
यहाँ उपभोग, निवेश, सरकारी व्यय, निर्यात और आयात है।
यहाँ मूल्यवर्धन, उत्पादन का मूल्य और मध्यवर्ती उपभोग का मूल्य है।
वस्तुएँ, निवेश और माल-सूची
| प्रकार | अर्थ | उदाहरण/टिप्पणी |
|---|---|---|
| अंतिम वस्तु | उपयोग या निवेश के लिए खरीदी गई वस्तु; आगे उत्पादन में इनपुट नहीं। | अंतिम उपभोग और पूँजीगत वस्तुएँ। |
| मध्यवर्ती वस्तु | उसी अवधि में अन्य वस्तु के उत्पादन में प्रयुक्त वस्तु। | इसके मूल्य को अंतिम उत्पाद में पहले ही गिना गया है। |
| उपभोग वस्तु | परिवारों की जरूरत पूरी करने वाली अंतिम वस्तु। | टिकाऊ या गैर-टिकाऊ हो सकती है। |
| टिकाऊ उपभोक्ता वस्तु | लंबे समय तक उपयोग की जाने वाली उपभोग वस्तु। | उदाहरण: फर्नीचर या वाहन। |
| पूँजीगत वस्तु | भविष्य का उत्पादन करने में प्रयुक्त अंतिम वस्तु। | उदाहरण: मशीनरी। |
| बिंदु | स्टॉक | प्रवाह |
|---|---|---|
| मापन | किसी निश्चित समय-बिंदु पर माप | एक अवधि के दौरान माप |
| उदाहरण | किसी दिन की माल-सूची | एक वर्ष में हुआ निवेश या आय |
निवेश और माल-सूची
- सकल निवेश: पूँजीगत वस्तुओं और माल-सूची में कुल वृद्धि; इसमें मूल्यह्रास शामिल रहता है।
- निवल निवेश: सकल निवेश में से मूल्यह्रास घटाने पर प्राप्त राशि।
- माल-सूची: फर्म के पास रखा कच्चा माल, अधूरा उत्पादन और तैयार माल।
- माल-सूची परिवर्तन: नियोजित परिवर्तन अपेक्षित बिक्री के अनुसार होता है; अनियोजित परिवर्तन वास्तविक बिक्री के अपेक्षा से अलग होने पर होता है।
यहाँ निवल निवेश, सकल निवेश और मूल्यह्रास है। मूल्यह्रास मौजूदा पूँजीगत वस्तुओं के घिसने या पुरानी होने से हुई मूल्य-हानि है।
राष्ट्रीय आय के प्रमुख समुच्चय
- सकल घरेलू उत्पाद (GDP)
- देश की घरेलू सीमा के भीतर एक अवधि में उत्पादित अंतिम वस्तुओं और सेवाओं का मूल्य।
- निवल घरेलू उत्पाद (NDP)
- GDP में से मूल्यह्रास घटाने पर प्राप्त घरेलू उत्पादन का निवल मूल्य।
- सकल राष्ट्रीय उत्पाद (GNP)
- GDP में विदेशों से प्राप्त निवल कारक आय जोड़ने पर प्राप्त राष्ट्रीय उत्पादन।
- निवल राष्ट्रीय उत्पाद, बाज़ार कीमत पर (NNPmp)
- GNP में से मूल्यह्रास घटाने पर प्राप्त निवल राष्ट्रीय उत्पादन।
- राष्ट्रीय आय
- कारक लागत पर निवल राष्ट्रीय उत्पाद (NNPfc)।
- विदेशों से निवल कारक आय (NFIA)
- विदेशों से प्राप्त कारक आय में से विदेशों को दी गई कारक आय घटाने पर शेष राशि।
- निवल अप्रत्यक्ष कर
- अप्रत्यक्ष करों में से उपदान घटाने पर प्राप्त राशि।
यहाँ बाज़ार कीमत, कारक लागत, मूल्यह्रास और निवल अप्रत्यक्ष कर दर्शाते हैं।
GDP से राष्ट्रीय आय तक
- GDP में विदेशों से निवल कारक आय जोड़ें → GNP।
- GNP में से मूल्यह्रास घटाएँ → NNP बाज़ार कीमत पर।
- NNP बाज़ार कीमत में से निवल अप्रत्यक्ष कर घटाएँ → NNP कारक लागत, अर्थात राष्ट्रीय आय।
वैयक्तिक आय और प्रयोज्य आय
राष्ट्रीय आय से व्यक्ति तक
- अवितरित लाभ: फर्म द्वारा अर्जित लाभ का वह हिस्सा जो शेयरधारकों या परिवारों को नहीं बाँटा जाता।
- निगम कर: निगमों के लाभ पर लगाया गया कर; यह परिवारों को प्राप्त आय नहीं है।
- अंतरण अदायगी: सरकार या फर्म द्वारा परिवारों को बिना वर्तमान उत्पादन-सेवा के बदले दी गई राशि।
- वैयक्तिक आय (PI): परिवारों को वास्तव में प्राप्त आय; राष्ट्रीय आय से कुछ मदें घटाकर और अंतरण जोड़कर निकाली जाती है।
- वैयक्तिक प्रयोज्य आय (PDI): वैयक्तिक आय में से वैयक्तिक कर तथा गैर-कर अदायगी घटाने के बाद खर्च या बचत के लिए उपलब्ध आय।
- निजी आय: निजी क्षेत्र को प्राप्त कारक और अंतरण आय का व्यापक माप; इसमें परिवारों के साथ निजी संस्थाओं की आय भी शामिल हो सकती है।
यहाँ राष्ट्रीय आय, अवितरित लाभ, निगम कर, परिवारों का निवल ब्याज भुगतान, परिवारों को अंतरण, वैयक्तिक कर और गैर-कर अदायगी हैं। परिवारों का निवल ब्याज भुगतान = परिवारों द्वारा दिया गया ब्याज − उन्हें मिला ब्याज।
अन्य आय माप
- राष्ट्रीय प्रयोज्य आय: बाज़ार कीमत पर निवल राष्ट्रीय उत्पाद में विदेशों से प्राप्त निवल चालू अंतरण जोड़ने पर प्राप्त राशि।
- मौद्रिक GDP: वर्तमान कीमतों पर मापा गया GDP; इसमें मात्रा और कीमत, दोनों के बदलाव का असर होता है।
- वास्तविक GDP: किसी आधार वर्ष की स्थिर कीमतों पर मापा गया GDP; यह उत्पादन मात्रा में बदलाव दिखाता है।
मूल्य सूचकांक
| सूचकांक | क्या मापता है | मुख्य उपयोग |
|---|---|---|
| GDP अवस्फीतिक | देश में उत्पादित अंतिम वस्तुओं और सेवाओं के समग्र कीमत स्तर में बदलाव। | मौद्रिक GDP को वास्तविक GDP से जोड़ता है। |
| उपभोक्ता कीमत सूचकांक (CPI) | उपभोक्ता द्वारा खरीदी जाने वाली वस्तुओं और सेवाओं की टोकरी की कीमत में बदलाव। | उपभोक्ता जीवन-यापन की कीमतों का संकेत। |
| थोक कीमत सूचकांक (WPI) | थोक स्तर पर वस्तुओं की कीमतों में बदलाव। | थोक बाजार के कीमत स्तर का संकेत। |
यहाँ GDP अवस्फीतिक है; इसे प्रतिशत के रूप में व्यक्त किया जाता है और आधार वर्ष के लिए इसका मान सामान्यतः होता है।
घाटे और राष्ट्रीय लेखांकन
- बजटीय घाटा
- सरकार के कुल व्यय का उसकी कुल प्राप्तियों से अधिक होना।
- व्यापार घाटा
- जब वस्तुओं और सेवाओं का आयात, निर्यात से अधिक हो।
यहाँ बजटीय घाटा, सरकारी व्यय, सरकारी प्राप्तियाँ, व्यापार घाटा, आयात और निर्यात हैं।
राष्ट्रीय आय और घाटे का संबंध
- लेखांकन पहचान: निजी बचत , निजी निवेश , बजटीय घाटा और व्यापार घाटा के बीच संबंध है: ।
- निष्कर्ष: यदि निवेश बचत से अधिक है और बजट में घाटा है, तो व्यापार घाटा दोनों की राशि के जोड़ के बराबर होगा।
GDP और आर्थिक कल्याण
GDP कल्याण का पूरा माप क्यों नहीं है?
- वितरण: GDP बढ़ने पर भी आय का वितरण असमान रह सकता है।
- गैर-बाजार कार्य: घर के भीतर बिना भुगतान किए गए काम का मूल्य GDP में सामान्यतः नहीं जुड़ता।
- बाह्य कारक: प्रदूषण जैसी नकारात्मक बाह्यताओं से कल्याण घट सकता है, पर उत्पादन का मूल्य GDP में जुड़ता है।
- उत्पादन की संरचना: GDP यह नहीं बताता कि उत्पादन आवश्यक वस्तुओं का है या हानिकारक वस्तुओं का।
- जनसंख्या और अवकाश: कुल GDP प्रति व्यक्ति आय, खाली समय या जीवन-गुणवत्ता को सीधे नहीं दर्शाता।
भारत के GDP के उदाहरणात्मक आँकड़े
| मद | मूल्य |
|---|---|
| मूल कीमतों पर GVA | 17,187,446 |
| निवल उत्पादन कर | 1,609,509 |
| GDP = GVA + निवल उत्पादन कर | 18,796,955 |
| मद | मूल्य |
|---|---|
| निजी अंतिम उपभोग व्यय (PFCE) | 10,619,579 |
| सरकारी अंतिम उपभोग व्यय (GFCE) | 1,707,730 |
| सकल स्थायी पूँजी निर्माण (GFCF) | 6,333,084 |
| स्टॉक में परिवर्तन | 319,228 |
| मूल्यवान वस्तुएँ | 270,758 |
| निवेश का कुल मूल्य | 6,923,070 |
| वस्तुओं तथा सेवाओं का निर्यात | 4,068,098 |
| वस्तुओं तथा सेवाओं का आयात | 4,229,390 |
| शुद्ध निर्यात | −161,292 |
| विसंगतियाँ | −29,131 |
| GDP | 18,796,955 |
उत्पादन के चार कारकों में से प्रत्येक का पारिश्रमिक क्या है, और तीनों विधियों से GDP बराबर क्यों होना चाहिए?
यदि GDP बाज़ार कीमत पर 1,100 करोड़ रुपये, विदेशों से निवल कारक आय 100 करोड़ रुपये, निवल अप्रत्यक्ष कर 150 करोड़ रुपये और राष्ट्रीय आय 850 करोड़ रुपये हो, तो मूल्यह्रास कितना है?
निजी निवेश, कुल बचत से 2,000 करोड़ रुपये अधिक है और बजटीय घाटा 1,500 करोड़ रुपये है। व्यापार घाटा कितना होगा?
- उत्पाद, आय और व्यय विधियाँ एक ही आर्थिक गतिविधि के तीन लेखांकन रूप हैं।
- अंतिम वस्तु का मूल्य जोड़ें; मध्यवर्ती वस्तु का मूल्य दोबारा जोड़ने से दोहरी गणना होगी।
- GDP कल्याण का अपूर्ण सूचक है; आय-वितरण, बाह्यताओं और गैर-बाजार गतिविधियों को भी देखना चाहिए।
त्वरित पुनरावृत्ति
- आय के वर्तुल प्रवाह में परिवार कारक सेवाएँ देते हैं और फर्म उन्हें पारिश्रमिक देती हैं।
- राष्ट्रीय उत्पादन को उत्पाद, आय और व्यय—तीनों विधियों से मापा जा सकता है।
- GDP से राष्ट्रीय आय तक पहुँचने के लिए NFIA, मूल्यह्रास और निवल अप्रत्यक्ष कर का समायोजन करें।
- सकल निवेश में मूल्यह्रास शामिल होता है; निवल निवेश उसे घटाकर मिलता है।
- PI परिवारों को मिली आय है, जबकि PDI में से वैयक्तिक कर घटाने के बाद बची आय है।
- GDP अवस्फीतिक, CPI और WPI अलग-अलग कीमत स्तरों के बदलाव मापते हैं।
- GDP उत्पादन का माप है, पर आय-वितरण और बाह्यताओं के कारण कल्याण का पूर्ण माप नहीं।
Economics Hindi — ALL CHAPTERS
1
स्वतंत्रता की पूर्व संध्या पर भारतीय अर्थव्यवस्था
2
भारतीय अर्थव्यवस्था 1950-1990
3
उदारीकरण, निजीकरण और वैश्वीकरण — एक समीक्षा
4
भारत में मानव पूँजी का निर्माण
5
ग्रामीण विकास
6
रोजगार — संवृद्धि, अनौपचारीकरण एवं अन्य मुद्दे
7
पर्यावरण और धारणीय विकास
8
भारत और इसके पड़ोसी देशों के तुलनात्मक विकास अनुभव
1
परिचय
2
राष्ट्रीय आय का लेखांकन
3
मुद्रा और बैंकिंग
4
आय और रोजगार के निर्धारण
5
सरकारी बजट एवं अर्थव्यवस्था
6
खुली अर्थव्यवस्था समष्टि अर्थशास्त्र
1
परिचय
2
आँकड़ों का संग्रह
3
आँकड़ों का संगठन
4
आँकड़ों का प्रस्तुतीकरण
5
केंद्रीय प्रवृत्ति की माप
6
सहसंबंध
7
सूचकांक
8
सांख्यिकीय विधियों के उपयोग