Class 11 Commerce . Accountancy Hindi . लेखाशास्त्र वित्तीय लेखांकन भाग–1 . ह्रास प्रावधान और संचय
Chapter 7: ह्रास, प्रावधान और संचय
Ch 7
Accountancy Hindi
Class 11 Commerce
ह्रास, प्रावधान एवं संचय का अर्थ, आवश्यकता और पद्धतियाँ
व्यय-मिलान, प्रावधान और संचय
व्यय-मिलान संकल्पना — किसी अवधि की आय अर्जित करने में हुए व्यय को उसी अवधि की आय से घटाकर उचित लाभ या हानि ज्ञात की जाती है।
लागत का आवंटन
- दीर्घकालीन लाभ: एक से अधिक लेखा वर्षों तक लाभ देने वाली परिसंपत्ति की पूरी लागत खरीद-वर्ष में खर्च नहीं मानी जाती; लागत लाभ मिलने की अवधि में बाँटी जाती है।
- ह्रास: स्थायी परिसंपत्ति की लागत का वह भाग जो उपयोग या समय के कारण उस अवधि में समाप्त हो चुका है।
- प्रावधान: संभावित व्यय या हानि की राशि का अनुमान लगाकर उसे वर्तमान वर्ष के लाभ से घटाया जाता है।
- संचय: लाभ का एक भाग भविष्य की विशिष्ट जरूरतों, विकास या विस्तार के लिए व्यवसाय में रोका जाता है।
| बिंदु | प्रावधान | संचय |
|---|---|---|
| आधार | संभावित व्यय या हानि | लाभ का रोका गया भाग |
| उद्देश्य | संभावित व्यय या हानि को ध्यान में लेना | भविष्य की जरूरतों, विकास या विस्तार के लिए धन रखना |
| लाभ पर प्रभाव | लाभ निर्धारित करने से पहले व्यय के रूप में घटता है | लाभ निर्धारित होने के बाद लाभ का विनियोजन होता है |
ह्रास का अर्थ और आधार
ह्रास — उपयोग, समय बीतने या अप्रचलन के कारण स्थायी परिसंपत्ति की लागत में होने वाली स्थायी, सतत और क्रमिक कमी का लेखांकन मापन ह्रास है।
ह्रास योग्य परिसंपत्ति और लागत
- पहचान: परिसंपत्ति का उपयोग एक से अधिक लेखा वर्षों तक होने की संभावना हो, उसका उपयोगी जीवन सीमित हो और उसे उत्पादन, सेवा-आपूर्ति, किराये या प्रशासन के लिए रखा गया हो।
- उद्देश्य: ऐसी परिसंपत्ति सामान्य व्यावसायिक बिक्री के लिए नहीं, बल्कि व्यवसाय में उपयोग के लिए रखी जाती है।
- उदाहरण: मशीन, संयंत्र, फर्नीचर, भवन, कंप्यूटर, ट्रक, वैन और उपकरण।
- लागत: अधिग्रहण, स्थापना तथा परिसंपत्ति को उपयोग योग्य बनाने या उसमें सुधार करने पर हुआ कुल व्यय।
- उपयोगी जीवन: वह अनुमानित अवधि जिसमें व्यवसाय परिसंपत्ति का उपयोग करने की अपेक्षा करता है; समान परिसंपत्ति के उत्पादन की मात्रा भी अनुमान में सहायक हो सकती है।
- अवक्षयण योग्य राशि: सामान्यतः ऐतिहासिक लागत में से अनुमानित अवशिष्ट मूल्य घटाकर निर्धारित होती है; ऐतिहासिक लागत की पूरक राशि के आधार पर भी इसका निर्धारण हो सकता है।
ह्रास की राशि मुख्यतः परिसंपत्ति की लागत, अनुमानित उपयोगी जीवन और अनुमानित अवशिष्ट मूल्य पर निर्भर करती है।
परिभाषाएँ और लेखांकन प्रभाव
- आईसीएमए, लंदन: ह्रास उपयोग और/या समय बीतने से परिसंपत्ति के मूल्य में आई कमी है।
- आईसीएआई, लेखांकन मानक 6: ह्रास उपयोग, समय, तकनीक या बाजार में बदलाव से घिसावट, उपभोग या अप्रचलन के कारण हुई कमी का मापन है।
- व्यय का आवंटन: परिसंपत्ति के संभावित उपयोगी जीवन की प्रत्येक लेखांकन अवधि में उचित ह्रास-व्यय दिखाया जाता है।
- प्रभाव: ह्रास उद्यम की वित्तीय स्थिति और परिचालन परिणामों के निर्धारण तथा प्रस्तुतीकरण को प्रभावित करता है।
यदि Rs. 1,00,000 की मशीन का अनुमानित उपयोगी जीवन 10 वर्ष हो, तो स्रोत के उदाहरण के अनुसार पहले वर्ष का ह्रास कितना है?
- मशीन की लागत Rs. 1,00,000 और अनुमानित उपयोगी जीवन 10 वर्ष है। स्रोत के उदाहरण में लागत का दसवाँ भाग पहले वर्ष का ह्रास बताया गया है।
- इस उदाहरण में पहले वर्ष का ह्रास Rs. 10,000 होगा; यह राशि उसी वर्ष के लाभ से घटेगी।
ह्रास की विशेषताएँ और कारण
मुख्य कारण और विशेषताएँ
- उपयोग और घिसावट: उत्पादन या अन्य कार्य में परिसंपत्ति के इस्तेमाल से उसकी उपयोगिता कम होती है।
- समय: परिसंपत्ति का उपयोग न होने पर भी समय बीतने से मूल्य में कमी आ सकती है।
- अप्रचलन: नया मॉडल, तकनीक या बाजार में बदलाव पुरानी परिसंपत्ति को कम उपयोगी बना सकता है।
- पुस्तक-मूल्य: ह्रास स्थायी परिसंपत्ति के पुस्तक-मूल्य में कमी को दर्शाता है और निरंतर चलने वाली प्रक्रिया है।
- बीती हुई लागत: ह्रास पहले किए गए पूँजीगत व्यय का आवंटन है; यह वर्तमान अवधि का नकद भुगतान नहीं है।
- लाभ पर असर: कर योग्य लाभ की गणना से पहले ह्रास को व्यय के रूप में घटाया जाता है।
ह्रास योग्य परिसंपत्ति की पहचान
- देखें कि परिसंपत्ति व्यवसाय में एक से अधिक लेखा वर्षों तक उपयोग होगी या नहीं।
- जाँचें कि उसका उपयोगी जीवन सीमित है या नहीं।
- पुष्टि करें कि उसे उत्पादन, सेवा-आपूर्ति, किराये या प्रशासन के लिए रखा गया है, न कि सामान्य बिक्री के लिए।
ह्रास की पद्धतियाँ
- मुख्य पद्धतियाँ: ह्रास की गणना की दो प्रमुख विधियाँ सीधी रेखा विधि और क्रमागत विधि हैं।
- चयन का आधार: परिसंपत्ति का प्रकार, उसके उपयोग की प्रकृति और व्यवसाय की परिस्थितियाँ।
- एकरूपता: चुनी गई पद्धति का अवधियों में लगातार उपयोग किया जाना चाहिए; बदलाव केवल विशेष परिस्थितियों में उचित है।
एक व्यवसाय मशीन को उत्पादन में उपयोग करता है। इसका उपयोग एक से अधिक लेखा वर्षों तक होगा और इसका उपयोगी जीवन सीमित है। क्या यह ह्रास योग्य परिसंपत्ति है?
ह्रास के कोई दो कारण बताइए और स्पष्ट कीजिए कि यह नकद व्यय क्यों नहीं है।
त्वरित पुनरावृत्ति
- ह्रास स्थायी परिसंपत्ति की लागत में उपयोग, समय या अप्रचलन से हुई क्रमिक कमी का लेखांकन मापन है।
- ह्रास योग्य परिसंपत्ति का उपयोग एक से अधिक लेखा वर्षों तक होता है, उसका उपयोगी जीवन सीमित होता है और उसे व्यावसायिक उपयोग के लिए रखा जाता है।
- ह्रास की राशि लागत, अनुमानित उपयोगी जीवन और अनुमानित अवशिष्ट मूल्य पर निर्भर करती है।
- ह्रास बीती हुई लागत का गैर-रोकड़ व्यय है और कर योग्य लाभ निकालने से पहले घटाया जाता है।
- सीधी रेखा और क्रमागत विधियाँ ह्रास की दो प्रमुख पद्धतियाँ हैं; चुनी गई पद्धति में सामान्यतः एकरूपता रखी जाती है।
- प्रावधान संभावित व्यय या हानि के लिए होता है; संचय लाभ का वह भाग है जो भविष्य की जरूरतों के लिए रोका जाता है।
ह्रास एवं इससे मेल खाते शब्द
ह्रास से जुड़े शब्द
रिक्तीकरण — प्राकृतिक संसाधन निकालने से उसकी उपलब्ध मात्रा और मूल्य में होने वाली कमी रिक्तीकरण कहलाती है।
रिक्तीकरण और ह्रास का संबंध
- लागू क्षेत्र: रिक्तीकरण खान, खदान और अन्य प्राकृतिक संसाधनों के संदर्भ में प्रयुक्त होता है।
- मुख्य अंतर: रिक्तीकरण में आर्थिक संसाधन की मात्रा निकालकर उपयोग की जाती है; ह्रास किसी परिसंपत्ति के उपयोग से जुड़ा है।
- समान परिणाम: दोनों में परिसंपत्ति की सेवा क्षमता घटती है; इसलिए इनका लेखांकन व्यवहार समान होता है।
- उदाहरण: कोयला निकालने के साथ कोयला-खान में उपलब्ध संसाधन और उसका मूल्य घटता जाता है।
परिशोधन — सीमित उपयोगी जीवन वाली अमूर्त परिसंपत्ति की लागत को पुस्तकों में अवधि के अनुसार व्यय के रूप में लिखना परिशोधन कहलाता है।
परिशोधन के मुख्य बिंदु
- परिसंपत्तियाँ: पेटेन्ट, कॉपीराइट, ट्रेडमार्क, फ्रैंचाइज़ और ख्याति इसके उदाहरण हैं।
- व्यय: अमूर्त परिसंपत्ति की लागत का अवधि में लिखा गया भाग परिशोधन कहलाता है।
- उदाहरण: निश्चित उपयोगी जीवन वाले पेटेन्ट की लागत को उसके उपयोगी जीवनकाल में व्यय के रूप में दर्ज किया जाता है।
| बिंदु | ह्रास | रिक्तीकरण | परिशोधन |
|---|---|---|---|
| किस पर लागू | स्थायी परिसंपत्तियाँ | प्राकृतिक संसाधन | सीमित उपयोगी जीवन वाली अमूर्त परिसंपत्तियाँ |
| मुख्य कारण | परिसंपत्ति के उपयोग, समय या अन्य कारणों से उपयोगिता में कमी | प्राकृतिक संसाधन को निकालकर उसकी मात्रा घटाना | अमूर्त परिसंपत्ति की लागत को उपयोगी अवधि में व्यय करना |
उपयुक्त लेखांकन शब्द पहचानें
- पहचानें कि परिसंपत्ति प्राकृतिक संसाधन, सीमित जीवन वाली अमूर्त परिसंपत्ति या अन्य स्थायी परिसंपत्ति है।
- प्राकृतिक संसाधन निकालने से मात्रा घटे तो रिक्तीकरण लिखें।
- अमूर्त परिसंपत्ति की लागत अवधि में व्यय हो तो परिशोधन; अन्य स्थायी परिसंपत्ति के लिए ह्रास लिखें।
कोयला-खान, पेटेन्ट और मशीन के लिए उपयुक्त लेखांकन शब्द बताइए।
- कोयला-खान से कोयला निकालने पर प्राकृतिक संसाधन की मात्रा घटती है; इसे रिक्तीकरण कहते हैं।
- पेटेन्ट सीमित अवधि वाली अमूर्त परिसंपत्ति है; इसकी लागत को उपयोगी अवधि में व्यय करना परिशोधन है।
- इन दोनों के विपरीत, मशीन के उपयोग से उसकी उपयोगिता घटने पर ह्रास दर्ज किया जाता है।
ह्रास के कारण
ह्रास के प्रमुख कारण
- क्षय और घिसावट: व्यवसाय में उपयोग से परिसंपत्ति की तकनीकी क्षमता और आय अर्जित करने की योग्यता घटती है।
- समय का प्रभाव: कुछ परिसंपत्तियाँ उपयोग न होने पर भी मौसम, हवा और वर्षा के कारण धीरे-धीरे नष्ट होती हैं।
- कानूनी अधिकार की समाप्ति: पेटेन्ट, कॉपीराइट और पट्टे जैसे अधिकार तय अवधि पूरी होने पर समाप्त हो सकते हैं।
- अप्रचलन: बेहतर परिसंपत्ति उपलब्ध होने पर पुरानी परिसंपत्ति समयानुकूल नहीं रहती।
- असामान्य घटनाएँ: आग, भूकम्प, बाढ़ या दुर्घटना परिसंपत्ति की उपयोगिता अचानक घटा सकती है।
अप्रचलन — किसी परिसंपत्ति का पुराना या समयानुकूल न रह जाना, क्योंकि उससे बेहतर परिसंपत्ति उपलब्ध है, अप्रचलन कहलाता है।
अप्रचलन के कारण
- तकनीक: तकनीकी परिवर्तन पुरानी परिसंपत्ति को कम उपयोगी बना सकते हैं।
- उत्पादन: उत्पादन पद्धतियों में सुधार से पुरानी मशीनें अनुपयुक्त हो सकती हैं।
- बाज़ार: परिसंपत्ति से बने उत्पादों या सेवाओं की माँग बदल सकती है।
- कानून: वैधानिक या अन्य कारण भी परिसंपत्ति को अप्रचलित कर सकते हैं।
| बिंदु | क्षय, घिसावट या समय का प्रभाव | असामान्य हानि |
|---|---|---|
| स्वरूप | उपयोग या समय के साथ सामान्यतः क्रमिक कमी | आग, भूकम्प, बाढ़ या दुर्घटना से अचानक और स्थायी कमी |
| निरंतरता | समय के साथ लगातार या धीरे-धीरे हो सकती है | स्थायी होती है, लेकिन लगातार या क्रमिक नहीं होती |
| उदाहरण | मशीन का नियमित उपयोग या मौसम से क्षरण | दुर्घटनाग्रस्त कार का मरम्मत के बाद भी पहले जैसा बाज़ार मूल्य न रहना |
ह्रास की आवश्यकता
ह्रास दर्ज करने के कारण
- आगम और लागत का मिलान: परिसंपत्ति के उपयोग की लागत उसी अवधि के आगम पर प्रभारित होती है जो उससे अर्जित हुआ है।
- निवल लाभ: वेतन, किराए और अन्य व्ययों की तरह ह्रास भी निवल लाभ निर्धारित करने से पहले घटाया जाता है; यह सामान्यतः मान्य लेखांकन सिद्धांतों (GAAP) के अनुरूप है।
- कर: ह्रास कर के लिए घटाने योग्य व्यय है; कर नियमों के अनुसार इसकी राशि लेखांकन में दर्ज राशि से अलग हो सकती है।
- सही वित्तीय स्थिति: ह्रास न दर्ज करने पर परिसंपत्ति का मूल्य अधिक दिखेगा और तुलन-पत्र सही वित्तीय स्थिति नहीं बताएगा।
- कानून का पालन: कर नियमों के अतिरिक्त कुछ अधिनियम, विशेषकर निगमित उद्यमों के लिए, स्थायी परिसंपत्तियों पर ह्रास का प्रावधान आवश्यक करते हैं।
तीन व्यवसायों में क्रमशः ह्रास, रिक्तीकरण और परिशोधन दर्ज है। प्रत्येक में किस प्रकार की परिसंपत्ति शामिल होगी?
दवा निर्माता अपने नए पेटेन्ट की लागत को लाभ-हानि खाते में व्यय दिखाता है। सही शब्द क्या होगा? नई तकनीक से पुरानी मशीन का समयानुकूल न रहना किस कारण को दर्शाता है?
त्वरित पुनरावृत्ति
- रिक्तीकरण प्राकृतिक संसाधन निकालने पर उसकी मात्रा और मूल्य में कमी है; यह ह्रास से अलग है, जिसमें परिसंपत्ति का उपयोग मुख्य है।
- परिशोधन सीमित जीवन वाली अमूर्त परिसंपत्ति की लागत को अवधि के अनुसार व्यय करना है।
- ह्रास के कारण क्षय-घिसावट, समय, कानूनी अधिकार की समाप्ति, अप्रचलन और असामान्य घटनाएँ हैं।
- अप्रचलन तकनीक, उत्पादन पद्धति, बाज़ार माँग या वैधानिक कारणों से हो सकता है।
- दुर्घटनाजन्य हानि स्थायी होती है, पर क्रमिक नहीं; मरम्मत की गई कार का बाज़ार मूल्य फिर भी पहले जैसा नहीं रहता।
- ह्रास का महत्त्व आगम-लागत मिलान, कर, सही वित्तीय स्थिति और कानून के अनुपालन में है।
ह्रास की राशि को प्रभावित करने वाले तत्व
ह्रास की राशि के निर्धारक तत्व
- निर्धारक तत्व: ह्रास की राशि परिसम्पत्ति की लागत, अनुमानित उपयोगी जीवनकाल और शुद्ध अवशिष्ट मूल्य पर निर्भर करती है।
- आबंटन: ह्रास-योग्य राशि को परिसम्पत्ति के उपयोगी जीवनकाल में उचित विधि से बाँटा जाता है।
परिसम्पत्ति की लागत
यहाँ कुल लागत, बीजक मूल्य और उपयोग योग्य बनाने के आवश्यक व्यय हैं।
अनुमानित शुद्ध अवशिष्ट मूल्य
यहाँ शुद्ध अवशिष्ट मूल्य, अनुमानित विक्रय मूल्य और विक्रय व्यय हैं।
ह्रास-योग्य राशि
यहाँ ह्रास-योग्य राशि, लागत और शुद्ध अवशिष्ट मूल्य हैं।
तीन अलग गणनाएँ करें: रुपये 50,000 की मशीन पर रुपये 5,000 परिवहन व स्थापना व्यय; एक मशीन का विक्रय मूल्य रुपये 6,000 और विक्रय व्यय रुपये 1,000; तथा रुपये 50,000 लागत और रुपये 5,000 शुद्ध अवशिष्ट मूल्य वाली परिसम्पत्ति की ह्रास-योग्य राशि।
- पहले उदाहरण में मशीन की खरीद कीमत में परिवहन और स्थापना व्यय जोड़कर कुल लागत निकालें।
- अलग उदाहरण में मशीन के अनुमानित विक्रय मूल्य से विक्रय व्यय घटाएँ।
- ह्रास-योग्य राशि के लिए अलग से दी गई लागत रुपये 50,000 और शुद्ध अवशिष्ट मूल्य रुपये 5,000 लें।
अनुमानित उपयोगी जीवनकाल
| तत्व | प्रभाव |
|---|---|
| कानून या अनुबंध | पट्टे की परिसम्पत्ति का उपयोगी जीवन पट्टे की अवधि से सीमित हो सकता है। |
| उपयोग और रखरखाव | उपयोग की पारियों की संख्या तथा मरम्मत और रखरखाव की नीति जीवनकाल को प्रभावित करती है। |
| तकनीकी अप्रचलन | नई तकनीक आने पर पुरानी परिसम्पत्ति आर्थिक रूप से अनुपयोगी हो सकती है। |
| उत्पादन में सुधार | नई या बेहतर उत्पादन पद्धति पुरानी परिसम्पत्ति का उपयोग घटा सकती है। |
| वैधानिक या अन्य प्रतिबंध | नियमों अथवा अन्य सीमाओं से परिसम्पत्ति के उपयोग की अवधि घट सकती है। |
ह्रास की गणना की पद्धतियाँ
- मुख्य विधियाँ: ह्रास की गणना के लिए सीधी रेखा विधि और क्रमागत विधि का प्रयोग किया जाता है।
- विधि का चयन: परिसम्पत्ति के प्रकार, उपयोग की प्रकृति और व्यवसाय की परिस्थितियों के अनुसार किया जाता है।
- एकरूपता: चुनी गई विधि को अवधि-दर-अवधि समान रूप से लागू करना चाहिए; बदलाव केवल विशेष परिस्थितियों में उचित है।
सीधी रेखा पद्धति
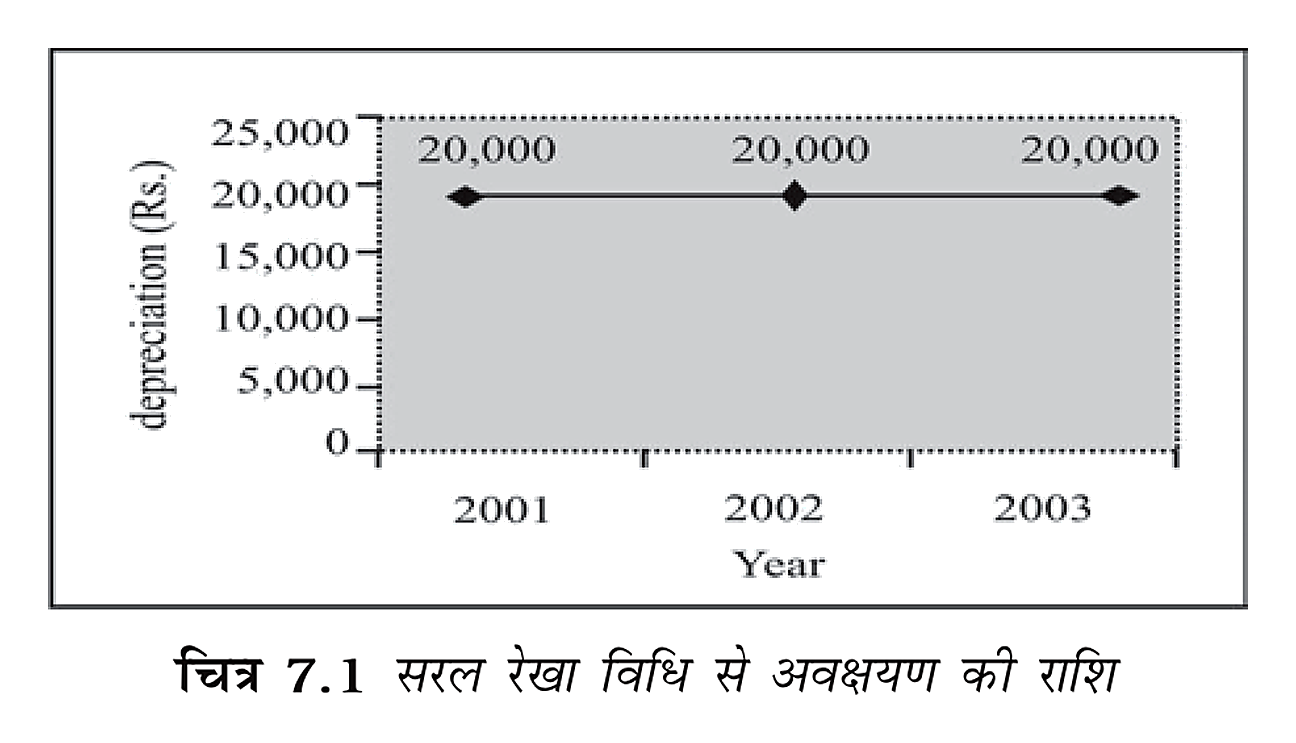
यहाँ वार्षिक ह्रास, लागत, अवशिष्ट मूल्य और उपयोगी जीवनकाल है।
दर मूल लागत के प्रतिशत के रूप में व्यक्त होती है।
सीधी रेखा पद्धति से गणना
- कुल लागत और शुद्ध अवशिष्ट मूल्य निर्धारित करें।
- लागत में से अवशिष्ट मूल्य घटाकर ह्रास-योग्य राशि निकालें।
- ह्रास-योग्य राशि को उपयोगी जीवनकाल से भाग दें।
रुपये 50,000 लागत, रुपये 5,000 अवशिष्ट मूल्य और पाँच वर्ष उपयोगी जीवन वाली परिसम्पत्ति का सीधी रेखा पद्धति से वार्षिक ह्रास ज्ञात करें।
- लागत रुपये 50,000 और अवशिष्ट मूल्य रुपये 5,000 होने पर ह्रास-योग्य राशि निकालें।
- ह्रास-योग्य राशि को पाँच वर्षों में समान रूप से बाँटें।
सीधी रेखा पद्धति के लाभ
- सरलता: समझने और लागू करने में आसान, इसलिए व्यवहार में लोकप्रिय।
- पूरी राशि का आवंटन: जीवनकाल में पूरी ह्रास-योग्य राशि अवशिष्ट या शून्य मूल्य तक आवंटित की जा सकती है।
- तुलना: हर वर्ष समान ह्रास होने से अलग-अलग वर्षों के लाभ की तुलना आसान होती है।
- उपयुक्तता: जहाँ उपयोग हर वर्ष समान हो और जीवनकाल का अनुमान विश्वसनीय हो, जैसे पट्टे पर लिया गया भवन।
सीधी रेखा पद्धति की सीमाएँ
- समान उपयोग की धारणा: यह मानती है कि परिसम्पत्ति की उपयोगिता हर लेखा वर्ष समान है, जो हमेशा सही नहीं होता।
- कुल वार्षिक भार: ह्रास समान रहता है, लेकिन मरम्मत और रखरखाव का खर्च बढ़ सकता है; इसलिए दोनों का सम्मिलित भार समान नहीं रहता।
क्रमागत या अपलिखित मूल्य पद्धति
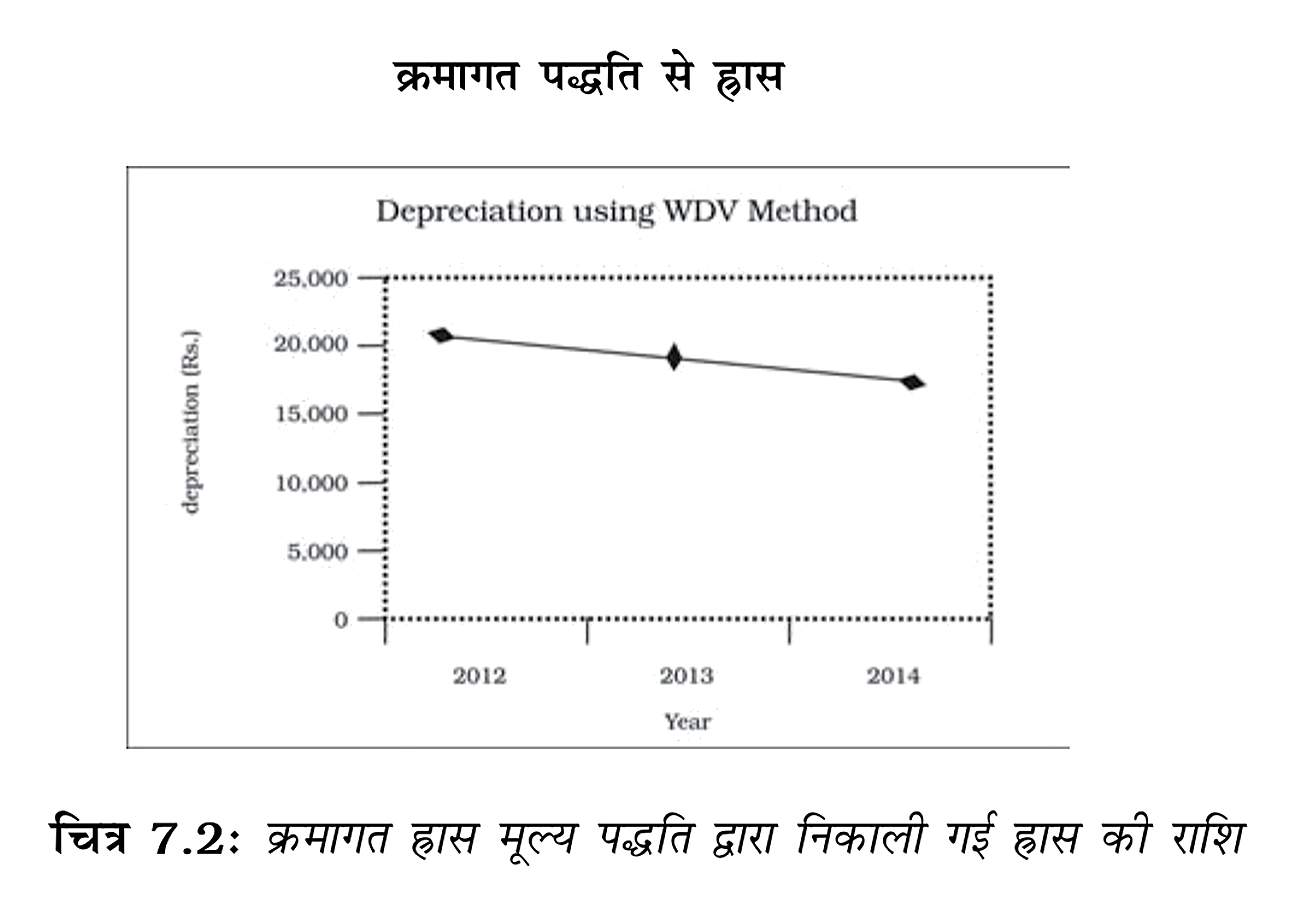
यहाँ अवधि के आरम्भ का पुस्तकीय मूल्य और ह्रास दर है।
जब लागत, अवशिष्ट मूल्य और उपयोगी जीवनकाल ज्ञात हों, तब दर निकालने के लिए यह सूत्र प्रयोग करें।
क्रमागत पद्धति से गणना
- वर्ष के आरम्भ का पुस्तकीय मूल्य लें।
- उस मूल्य पर निर्धारित दर लगाकर वर्ष का ह्रास निकालें।
- ह्रास घटाकर वर्ष-अंत का पुस्तकीय मूल्य निकालें; यही अगले वर्ष का आरम्भिक मूल्य होगा।
रुपये 1,00,000 लागत वाली परिसम्पत्ति पर 20% वार्षिक दर से क्रमागत पद्धति में पहले दो वर्षों का ह्रास ज्ञात करें।
- पहले वर्ष का ह्रास मूल लागत पर निकालें।
- पहले वर्ष का ह्रास घटाकर दूसरे वर्ष का आरम्भिक मूल्य निकालें।
- दूसरे वर्ष का ह्रास घटे हुए पुस्तकीय मूल्य पर निकालें।
क्रमागत पद्धति के लाभ
- उपयोगिता के अनुरूप: शुरुआती वर्षों में अधिक और बाद के वर्षों में कम ह्रास, परिसम्पत्ति से बदलते लाभ के अनुकूल है।
- कुल व्यय का संतुलन: ह्रास घटने पर मरम्मत और रखरखाव बढ़ सकते हैं; इसलिए दोनों का वार्षिक भार लगभग समान रहता है।
- कर उपचार: आयकर अधिनियम कर-प्रयोजन के लिए इस पद्धति को स्वीकार करता है।
- अप्रचलन का जोखिम: शुरुआती वर्षों में लागत का बड़ा भाग ह्रासित होने से तकनीकी अप्रचलन पर संभावित हानि कम होती है।
- उपयुक्तता: दीर्घकाल तक चलने वाली परिसम्पत्तियों के लिए उपयोगी, जिनकी मरम्मत और रखरखाव समय के साथ बढ़ता है।
क्रमागत पद्धति की सीमाएँ
- शून्य तक न पहुँचना: पुस्तकीय मूल्य पर निश्चित प्रतिशत लगाने से परिसम्पत्ति का मूल्य सामान्यतः शून्य तक नहीं पहुँचता।
- दर का चयन: उपयुक्त ह्रास दर निर्धारित करना कठिन हो सकता है।
| बिंदु | सीधी रेखा पद्धति | क्रमागत पद्धति |
|---|---|---|
| ह्रास का आधार | ह्रास-योग्य राशि को उपयोगी जीवनकाल में समान रूप से बाँटते हैं। | हर वर्ष के आरम्भ का पुस्तकीय मूल्य। |
| वार्षिक ह्रास | समान रहता है। | समान दर पर भी घटता जाता है। |
| पुस्तकीय मूल्य | जीवनकाल के अंत में अवशिष्ट मूल्य के बराबर। | हर वर्ष घटता है; निश्चित दर से सामान्यतः शून्य तक नहीं पहुँचता। |
| उपयुक्तता | जहाँ परिसम्पत्ति का उपयोग साल-दर-साल समान हो। | जहाँ परिसम्पत्ति से लाभ घटे और रखरखाव बढ़े। |
ध्यान रखें: लागत, अवशिष्ट मूल्य और ह्रास-योग्य राशि की गणना करते समय अलग-अलग उदाहरणों के आँकड़े न मिलाएँ। क्रमागत पद्धति में दर हर वर्ष के आरम्भ के पुस्तकीय मूल्य पर लगती है, मूल लागत पर नहीं।
एक मशीन की खरीद कीमत रुपये 70,000 है और उसे उपयोग योग्य बनाने के लिए रुपये 4,000 खर्च हुए। कुल लागत ज्ञात करें।
रुपये 80,000 लागत और रुपये 8,000 अवशिष्ट मूल्य वाली परिसम्पत्ति का उपयोगी जीवन चार वर्ष है। सीधी रेखा पद्धति से वार्षिक ह्रास ज्ञात करें।
रुपये 60,000 के आरम्भिक पुस्तकीय मूल्य पर क्रमागत पद्धति से 10% दर लगाएँ। वर्ष का ह्रास और वर्ष-अंत पुस्तकीय मूल्य ज्ञात करें।
त्वरित पुनरावृत्ति
- ह्रास की राशि लागत, शुद्ध अवशिष्ट मूल्य और अनुमानित उपयोगी जीवनकाल पर निर्भर करती है।
- लागत में परिसम्पत्ति को उपयोग योग्य बनाने के आवश्यक खर्च भी शामिल होते हैं।
- शुद्ध अवशिष्ट मूल्य = अनुमानित विक्रय मूल्य − विक्रय व्यय।
- ह्रास-योग्य राशि = लागत − शुद्ध अवशिष्ट मूल्य; पूरी राशि उपयोगी जीवनकाल में आवंटित होनी चाहिए।
- सीधी रेखा पद्धति में हर वर्ष समान ह्रास और क्रमागत पद्धति में घटता हुआ ह्रास लगाया जाता है।
- ह्रास पद्धति परिसम्पत्ति व उपयोग की प्रकृति के अनुसार चुनें और सामान्यतः अवधि-दर-अवधि समान रूप से लागू करें।
सीधी रेखा एवं क्रमागत ह्रासविधि तुलनात्मक विश्लेषण
दोनों ह्रास विधियों की तुलना
सीधी रेखा विधि — इस विधि में हर वर्ष परिसंपत्ति की मूल लागत पर समान ह्रास लगाया जाता है।
क्रमागत ह्रास विधि — इस विधि में प्रत्येक वर्ष के आरंभ के शुद्ध पुस्तक मूल्य पर ह्रास लगाया जाता है; इसे अपलिखित मूल्य विधि भी कहते हैं।
जब मूल लागत, अवशिष्ट मूल्य और उपयोगी जीवन दिया हो, तब वार्षिक ह्रास निकालें।
हर वर्ष की दर को उस वर्ष के आरंभ के शुद्ध पुस्तक मूल्य पर लगाएँ।
= मूल लागत, = अवशिष्ट मूल्य, = उपयोगी जीवन के वर्ष, = ह्रास दर, = वर्ष के आरंभ का पुस्तक मूल्य और = उस वर्ष का ह्रास।
| तुलना का आधार | सीधी रेखा विधि | क्रमागत ह्रास विधि |
|---|---|---|
| ह्रास का आधार | मूल लागत | वर्ष के आरंभ का शुद्ध पुस्तक मूल्य |
| वार्षिक ह्रास | हर वर्ष समान | पहले वर्ष सबसे अधिक; बाद के वर्षों में घटता जाता है |
| ह्रास और मरम्मत का कुल भार | बाद के वर्षों में मरम्मत बढ़ने से लाभ-हानि खाते का कुल भार बढ़ सकता है | ह्रास घटता है; मरम्मत बढ़ने पर कुल वार्षिक भार लगभग समान रहता है |
| आयकर कानून की मान्यता | पाठ के अनुसार मान्यता नहीं | पाठ के अनुसार मान्यता प्राप्त |
| उपयुक्त परिसंपत्तियाँ | कम मरम्मत खर्च और कम अप्रचलन वाली; अवशिष्ट मूल्य उपयोगी अवधि पर निर्भर करता है। उदाहरण: फ्रीहोल्ड भूमि एवं भवन, पेटेन्ट, ट्रेडमार्क | तकनीकी बदलाव से प्रभावित और समय के साथ बढ़ते मरम्मत खर्च वाली। उदाहरण: संयंत्र, मशीनरी, वाहन |
क्रमागत विधि में हर वर्ष मूल लागत पर दर न लगाएँ; दर उस वर्ष के आरंभ के पुस्तक मूल्य पर लगती है।
ह्रास के अभिलेखन की पद्धतियाँ
परिसंपत्ति खाते में ह्रास घटाना — ह्रास सीधे परिसंपत्ति खाते के जमा पक्ष में लिखकर उसकी लागत घटाई जाती है।
परिसंपत्ति खाते में ह्रास घटाना
- खरीद: खरीद मूल्य और स्थापना जैसे पूँजीकृत खर्च परिसंपत्ति खाते में लिखें।
- ह्रास: ह्रास खाते को नाम और परिसंपत्ति खाते को जमा करें।
- व्यय हस्तांतरण: लाभ-हानि खाते को नाम और ह्रास खाते को जमा करें।
- तुलन पत्र: परिसंपत्ति को मूल लागत घटा अब तक के ह्रास, अर्थात् शुद्ध पुस्तक मूल्य, पर दिखाएँ।
| लेन-देन | नाम | जमा |
|---|---|---|
| परिसंपत्ति खरीदना | परिसंपत्ति खाता | बैंक / विक्रेता खाता |
| ह्रास लगाना | ह्रास खाता | परिसंपत्ति खाता |
| ह्रास को लाभ-हानि खाते में हस्तांतरित करना | लाभ-हानि खाता | ह्रास खाता |
ह्रास पर प्रावधान / संचित ह्रास खाता — इस पद्धति में ह्रास अलग खाते में जमा होता है और परिसंपत्ति खाता उसकी उपयोगी अवधि में मूल लागत दिखाता है।
ह्रास पर प्रावधान पद्धति
- परिसंपत्ति खाता: ह्रास से सीधे समायोजित नहीं होता; मूल लागत पर बना रहता है।
- प्रावधान खाता: प्रत्येक वर्ष का ह्रास अलग खाते में संचित किया जाता है।
- तुलन पत्र: परिसंपत्ति को मूल लागत पर दिखाकर संचित ह्रास घटाएँ; प्रावधान को अलग देयता के रूप में भी दिखाया जा सकता है।
| लेन-देन | नाम | जमा |
|---|---|---|
| परिसंपत्ति खरीदना | परिसंपत्ति खाता | बैंक / विक्रेता खाता |
| ह्रास संचित करना | ह्रास खाता | ह्रास पर प्रावधान खाता |
| ह्रास को लाभ-हानि खाते में हस्तांतरित करना | लाभ-हानि खाता | ह्रास खाता |
| बिंदु | परिसंपत्ति खाते में ह्रास घटाना | ह्रास पर प्रावधान |
|---|---|---|
| परिसंपत्ति का लेखा-मूल्य | हर वर्ष घटता है | मूल लागत पर रहता है |
| संचित ह्रास | परिसंपत्ति खाते में सीधे समायोजित | अलग प्रावधान खाते में संचित |
| तुलन पत्र का शुद्ध मूल्य | परिसंपत्ति खाते का शेष | मूल लागत घटा संचित ह्रास |
आंशिक अवधि और अलग-अलग खरीद तिथियाँ
गणना के महत्त्वपूर्ण नियम
- मूल लागत: खरीद मूल्य में स्थापना, ढुलाई जैसे परिसंपत्ति को उपयोग के लिए तैयार करने के खर्च जोड़ें।
- आंशिक वर्ष: खरीद तिथि से लेखा-वर्ष के अंत तक की अवधि के अनुपात में ह्रास लगाएँ। उदाहरणतः 1 अक्टूबर की खरीद पर 31 मार्च तक छह माह का ह्रास।
- अलग-अलग खरीद: प्रत्येक परिसंपत्ति/मशीन के लिए उसकी खरीद तिथि, लागत और उपयोग की अवधि के आधार पर ह्रास अलग निकालें।
- क्रमागत विधि: पहले पुरानी परिसंपत्ति का आरंभिक पुस्तक मूल्य लें; नई खरीद को उसकी लागत पर अलग जोड़ें और दोनों पर अवधि के अनुसार ह्रास निकालें।
जब परिसंपत्ति का उपयोग पूरे लेखा-वर्ष के बजाय कुछ महीनों तक हुआ हो, तब यह गणना करें।
1 अप्रैल को संयंत्र 5,00,000 रुपये में खरीदा गया और स्थापना पर 50,000 रुपये लगे। उपयोगी जीवन 10 वर्ष और अवशिष्ट मूल्य 10,000 रुपये है। वार्षिक ह्रास तथा पहले तीन वर्षों के अंत के पुस्तक मूल्य ज्ञात करें।
- खरीद मूल्य और स्थापना खर्च जोड़कर संयंत्र की मूल लागत निकालें।
- सीधी रेखा विधि में अवशिष्ट मूल्य घटाकर उपयोगी जीवन से भाग दें।
- पहले वर्ष के अंत का पुस्तक मूल्य मूल लागत में से वार्षिक ह्रास घटाकर निकालें।
- दूसरे और तीसरे वर्ष के अंत के मूल्य में हर बार समान वार्षिक ह्रास घटाएँ।
2,00,000 रुपये की मशीन 1 अक्टूबर को खरीदी गई। क्रमागत विधि की दर 10% वार्षिक है। पहले तीन वर्ष के ह्रास और प्रत्येक वर्ष-अंत के पुस्तक मूल्य ज्ञात करें।
1 अप्रैल 2016 को 2,00,000 रुपये की मशीन खरीदी गई और स्थापना पर 10,000 रुपये लगे। क्रमागत विधि की दर 10% है। पहले तीन वर्ष-अंत के पुस्तक मूल्य निकालें।
1 जुलाई 2014 को 40,000 रुपये की मशीन खरीदी गई; ढुलाई और स्थापना पर 5,000 रुपये लगे। 1 जनवरी 2016 को 35,000 रुपये की दूसरी मशीन खरीदी गई। क्रमागत ह्रास दर 20% है। 31 मार्च 2015, 2016 और 2017 के कुल पुस्तक मूल्य ज्ञात करें।
त्वरित पुनरावृत्ति
- सीधी रेखा विधि में मूल लागत पर समान वार्षिक ह्रास लगता है; क्रमागत विधि में वर्षारंभ के पुस्तक मूल्य पर ह्रास लगता है और राशि घटती जाती है।
- सीधी रेखा विधि कम मरम्मत, कम अप्रचलन और अवधि पर निर्भर अवशिष्ट मूल्य वाली परिसंपत्तियों के लिए उपयुक्त है।
- परिसंपत्ति खाते में सीधे ह्रास घटाएँ या ह्रास पर प्रावधान खाते में उसे अलग संचित करें।
- तुलन पत्र में शुद्ध पुस्तक मूल्य = मूल लागत − अब तक का संचित ह्रास।
- खरीद-वर्ष में ह्रास उपयोग की अवधि के अनुपात में लगाएँ; अलग तिथियों पर खरीदी मशीनों का ह्रास अलग निकालें।
- क्रमागत विधि में पुरानी परिसंपत्ति पर आरंभिक पुस्तक मूल्य और नई खरीद पर उसकी लागत को संबंधित उपयोग-अवधि के लिए आधार बनाएँ।
परिसम्पत्ति का निपटान/विक्रय
परिसम्पत्ति के उपयोगी जीवन के अन्त में विक्रय
- विक्रय राशि: उपयोगी जीवन के अन्त में विक्रय से प्राप्त राशि को अनुमानित अवशिष्ट मूल्य मानकर परिसम्पत्ति खाते में दर्ज किया जाता है।
- लाभ या हानि: परिसम्पत्ति खाते का शेष लाभ-हानि खाते में हस्तान्तरित किया जाता है; विक्रय राशि पुस्तक-मूल्य से अधिक हो तो लाभ और कम हो तो हानि होती है।
- संचित ह्रास: यदि ह्रास-प्रावधान खाता रखा गया हो, तो विक्रय का लेखा करने से पहले उसका शेष परिसम्पत्ति खाते में हस्तान्तरित किया जाता है।
त्वरित पुनरावृत्ति
- परिसम्पत्ति का निपटान उपयोगी जीवन के अन्त में, उसके बीच में या असामान्य कारण से हो सकता है।
- पुस्तकीय मूल्य , जहाँ मूल लागत और निपटान तिथि तक का संचित ह्रास है।
- विक्रय मूल्य पुस्तकीय मूल्य से अधिक हो तो लाभ; कम हो तो हानि।
- निपटान खाते में परिसम्पत्ति की लागत डेबिट तथा संबंधित संचित ह्रास और विक्रय/बीमा राशि क्रेडिट होती है।
- आंशिक विक्रय में केवल बेचे गए भाग की लागत और संचित ह्रास हटाएँ।
- मध्यावधि निपटान में प्रश्न और ह्रास नीति के अनुसार तारीख तक का ह्रास लगाएँ।
वर्तमान परिसम्पत्ति में बढ़ोत्तरी एवं विस्तार
परिसम्पत्ति में बढ़ोत्तरी एवं विस्तार
जब वृद्धि पर मौजूदा परिसम्पत्ति की दर से ह्रास लगाया जाए, तब यह सूत्र उपयोग करें। यहाँ वृद्धि की लागत और ह्रास दर है।
वृद्धि पर ह्रास की गणना
- जाँचें कि व्यय क्षमता बढ़ाता है या केवल सामान्य रखरखाव है।
- पूँजीगत वृद्धि को परिसम्पत्ति की लागत में जोड़ें; सामान्य मरम्मत को अवधि का व्यय मानें।
- वृद्धि के स्वरूप के अनुसार मौजूदा परिसम्पत्ति की दर या वृद्धि का अपना उपयोगी जीवन लागू करें।
- ह्रास और सामान्य मरम्मत व्यय को अलग-अलग लाभ-हानि खाते में दिखाएँ।
रु. 6,80,000 की मशीन पर 20% ह्रास लगता है। वर्ष के आरम्भ में रु. 70,000 का तकनीकी रूपान्तरण और रु. 20,000 का घटक प्रतिस्थापन किया गया। चालू वर्ष का ह्रास तथा पूर्व के रु. 2,72,000 सहित ह्रास-प्रावधान का कुल शेष ज्ञात कीजिए।
- मशीन की मूल लागत रु. 6,80,000 है। वर्ष के आरम्भ में रु. 70,000 का तकनीकी रूपान्तरण और रु. 20,000 का प्रमुख घटक प्रतिस्थापन किया गया। ह्रास दर 20% है।
- मूल मशीन पर वार्षिक ह्रास निकालें।
- पूँजीकृत वृद्धि पर वार्षिक ह्रास निकालें।
- दोनों ह्रास जोड़ें; सामान्य रखरखाव का रु. 5,000 व्यय इसमें शामिल नहीं होगा।
- पूर्ववर्ती दो वर्षों का ह्रास रु. 2,72,000 था। उसमें चालू वर्ष का ह्रास जोड़कर प्रावधान का कुल शेष निकालें।
प्रावधान
| प्रस्तुति | उदाहरण |
|---|---|
| सम्बन्धित परिसम्पत्ति में से घटाकर | डूबत ऋणों का प्रावधान देनदारों में से; ह्रास का प्रावधान सम्बन्धित स्थायी परिसम्पत्ति में से। |
| चालू देयताओं के साथ | कर तथा मरम्मत और नवीनीकरण के प्रावधान। |
संदिग्ध ऋणों के लिए प्रावधान
यहाँ कुल देनदार, पहले से ज्ञात डूबत ऋण और प्रावधान की दर है।
| स्थिति | नाम | जमा |
|---|---|---|
| पहले से दर्ज न हुआ डूबत ऋण | डूबत ऋण खाता | देनदार खाता |
| डूबत ऋण को खर्च मानना | लाभ-हानि खाता | डूबत ऋण खाता |
| संदिग्ध ऋणों का प्रावधान बनाना | लाभ-हानि खाता | संदिग्ध ऋणों के लिए प्रावधान खाता |
संदिग्ध ऋणों का लेखांकन
- कुल देनदारों में से पहले से ज्ञात डूबत ऋण घटाएँ।
- बची हुई राशि पर दी गई दर से प्रावधान निकालें।
- ज्ञात डूबत ऋण और प्रावधान—दोनों को लाभ-हानि खाते के नाम पक्ष में दर्ज करें।
- तुलन-पत्र में ज्ञात डूबत ऋण और प्रावधान घटाकर शुद्ध देनदार दिखाएँ।
कुल देनदार रु. 68,000 हैं। पहले से दर्ज न हुए डूबत ऋण रु. 8,000 हैं और शेष देनदारों पर 10% प्रावधान बनाना है। प्रावधान तथा शुद्ध देनदार ज्ञात कीजिए।
- कुल देनदार रु. 68,000 हैं; पहले से दर्ज न हुए डूबत ऋण रु. 8,000 हैं। शेष देनदारों पर 10% प्रावधान बनाना है।
- पहले ज्ञात डूबत ऋण घटाकर प्रावधान का आधार निकालें।
- शेष राशि पर निर्धारित दर से प्रावधान निकालें।
- ज्ञात डूबत ऋण और प्रावधान घटाकर तुलन-पत्र में शुद्ध देनदार निकालें।
कुल देनदार रु. 90,000 हैं। ज्ञात डूबत ऋण रु. 10,000 घटाने के बाद शेष पर 5% प्रावधान बनाइए।
एक मशीन की लागत रु. 5,00,000 है और ह्रास दर 10% है। क्षमता बढ़ाने के लिए रु. 50,000 का पूँजीगत विस्तार किया गया। वार्षिक ह्रास निकालें।
सामान्य मरम्मत को परिसम्पत्ति की लागत में न जोड़ें। संदिग्ध ऋणों का प्रावधान निकालने से पहले ज्ञात डूबत ऋण घटाना न भूलें।
त्वरित पुनरावृत्ति
- लेखांकन मानक—6 (संशोधित) में बढ़ोत्तरी के ह्रास का तरीका उसके स्वरूप पर निर्भर करता है।
- क्षमता बढ़ाने वाला पूँजीगत व्यय परिसम्पत्ति में जोड़ें; सामान्य मरम्मत को अवधि का खर्च मानें।
- परिसम्पत्ति का हिस्सा बनी वृद्धि पर उपयोगी जीवन में ह्रास लगाएँ; स्वतंत्र वृद्धि का अपना उपयोगी जीवन देखें।
- प्रावधान वर्तमान अवधि के अनुमानित व्यय या हानि के लिए बनाया जाता है और लाभ-हानि खाते के नाम पक्ष में जाता है।
- प्रावधान को सम्बन्धित परिसम्पत्ति से घटाकर या चालू देयताओं के साथ दिखाया जा सकता है।
- संदिग्ध ऋणों का प्रावधान = (कुल देनदार − ज्ञात डूबत ऋण) × प्रावधान दर।
संचय
संचय का अर्थ और प्रस्तुति
- अर्थ: संचय भविष्य की आवश्यकताओं, व्यवसाय के विकास और वित्तीय स्थिति को सुदृढ़ करने के लिए लाभ के एक भाग को व्यवसाय में रोककर बनाने वाली राशि है।
- प्रस्तुति: संचय लाभ पर व्यय नहीं, बल्कि लाभ का विनियोजन है; इसे तुलन-पत्र में देयता पक्ष पर पूँजी के बाद “संचय एवं आधिक्य” शीर्षक के अंतर्गत दिखाते हैं।
संचय और प्रावधान में अंतर
- याद रखें: प्रावधान लाभ निकालने से पहले; संचय लाभ निकालने के बाद।
- मुख्य अंतर: प्रावधान अनिश्चित देयता या खर्च के लिए है; संचय लाभ को व्यवसाय में रोकने के लिए।
चालू वर्ष के अनिश्चित खर्च के लिए राशि अलग रखी गई; लाभ ज्ञात होने के बाद भविष्य की जरूरतों के लिए भी लाभ का भाग रोका गया। दोनों की पहचान करें।
- कंपनी को चालू वर्ष के खर्च की अनिश्चित राशि के लिए व्यवस्था करनी है; यह प्रावधान है।
- लाभ ज्ञात होने के बाद भविष्य की सामान्य जरूरतों के लिए लाभ का भाग रोकना संचय है।
- पहली राशि लाभ पर प्रभार होगी; दूसरी राशि लाभ का विनियोजन होगी।
उद्देश्य के आधार पर संचय के प्रकार
विशिष्ट संचय के उदाहरण
- लाभांश समानीकरण संचय: अधिक लाभ वाले वर्ष में राशि रखकर कम लाभ वाले वर्ष में लाभांश की दर स्थिर रखने के लिए।
- कर्मचारी क्षतिपूर्ति कोष: दुर्घटना आदि से कर्मचारियों के दावों की पूर्ति के लिए।
- निवेश परिवर्तन कोष: बाजार के उतार-चढ़ाव से निवेश के मूल्य में कमी की पूर्ति के लिए।
- ऋणपत्र शोधन संचय: ऋणपत्रों के शोधन के लिए धन व्यवस्थित करने हेतु।
लाभ के स्रोत के आधार पर संचय
पूँजीगत लाभ के उदाहरण
- प्रकृति: नीचे दिए गए लाभ स्रोत के आधार पर पूँजीगत संचय माने जाते हैं, चाहे उन्हें औपचारिक रूप से पूँजीगत संचय में हस्तांतरित किया गया हो या नहीं।
- प्रतिभूति जारी करना: अंश या ऋणपत्र जारी करने पर प्राप्त प्रीमियम।
- सम्पत्ति विक्रय: स्थायी परिसम्पत्ति बेचने पर लाभ।
- ऋणपत्र: ऋणपत्रों के शोधन पर लाभ।
- पुनर्मूल्यांकन और समामेलन: स्थायी परिसम्पत्तियों या देयताओं के पुनर्मूल्यांकन पर लाभ; समामेलन से पहले का लाभ।
- जब्त अंश: जब्त किए गए अंशों के पुनः निर्गमन पर लाभ।
संचय का वर्गीकरण पहचानें
- पहले देखें कि संचय किसी निश्चित उद्देश्य के लिए बनाया गया है या नहीं।
- निश्चित उद्देश्य हो तो विशिष्ट संचय; उद्देश्य तय न हो तो सामान्य संचय पहचानें।
- फिर लाभ का स्रोत जाँचें: सामान्य कारोबार का लाभ आयगत और सामान्य संचालन से बाहर का पूँजीगत लाभ पूँजीगत संचय का आधार है।
लाभांश की दर स्थिर रखने के लिए बनाया गया संचय किस प्रकार का है?
स्थायी परिसम्पत्ति के विक्रय पर लाभ किस प्रकार के संचय का आधार बन सकता है?
त्वरित पुनरावृत्ति
- संचय लाभ का वह भाग है जिसे भविष्य की जरूरतों के लिए व्यवसाय में रोका जाता है।
- प्रस्तुति: तुलन-पत्र के देयता पक्ष में पूँजी के बाद।
- प्रावधान लाभ पर प्रभार है; संचय लाभ का विनियोजन है।
- उद्देश्य के आधार पर संचय सामान्य या विशिष्ट होता है।
- स्रोत के आधार पर संचय आयगत या पूँजीगत होता है।
- आयगत संचय लाभांश के लिए स्वतंत्र रूप से उपलब्ध आयगत लाभों से बनता है।
- पूँजीगत लाभ स्रोत के आधार पर पूँजीगत संचय माने जाते हैं, भले औपचारिक हस्तांतरण न हुआ हो।
आयगत एवं पूँजीगत संचय में अन्तर
आयगत एवं पूँजीगत संचय
सामान्य व्यापार के लाभ से बने साधारण संचय का वर्गीकरण और उपयोग क्या होगा?
- सामान्य व्यापार से अर्जित लाभ का एक भाग अलग रखकर साधारण संचय बनाया गया।
- यह आयगत लाभ से बना है, इसलिए यह आयगत संचय है; साधारण होने के कारण इसे विभिन्न उद्देश्यों में लगाया जा सकता है।
संचय का महत्व
ऋण-पत्रों का शोधन संचय के महत्व को कैसे दर्शाता है?
- व्यवसाय लाभ का कुछ भाग ऋण-पत्रों के भविष्य में होने वाले शोधन के लिए संचय में रखता है।
- यह राशि देयता चुकाने में सहायता करती है और व्यवसाय के साधनों को सुरक्षित रखती है।
गुप्त संचय
संदिग्ध ऋणों के लिए जरूरत से अधिक प्रावधान करने का क्या परिणाम हो सकता है?
- प्रबन्धक संदिग्ध ऋणों के लिए वास्तविक आवश्यकता से अधिक प्रावधान करता है।
- इससे लाभ और कर देयता कम दिखाई दे सकती है; तुलन-पत्र में न दिखने वाला अतिरिक्त भाग गुप्त संचय बनता है।
गुप्त संचय बनाने के दो तरीके बताइए।
त्वरित पुनरावृत्ति
- आयगत संचय सामान्य परिचालन से हुए लाभ से बनता है; पूँजीगत संचय मुख्यतः पूँजीगत लाभ से।
- आयगत लाभ से भी पूँजीगत संचय बनाया जा सकता है।
- विशिष्ट आयगत संचय निर्धारित उद्देश्य के लिए और साधारण संचय किसी भी उद्देश्य के लिए उपयोग होता है।
- पूँजीगत संचय का उपयोग कानून में निर्धारित कामों, जैसे पूँजीगत हानि मिटाने या बोनस अंश जारी करने, के लिए होता है।
- संचय आकस्मिक जरूरतों, वित्तीय मजबूती, व्यवसाय विस्तार और दीर्घकालीन देयताओं के शोधन में सहायक है।
- गुप्त संचय तुलन-पत्र में नहीं दिखता; अधिक ह्रास, अवमूल्यित रहतिया और अतिरिक्त प्रावधान इसके निर्माण के तरीके हैं।
अध्याय में प्रयुक्त शब्द एवं अधिगम उद्देश्यों के संदर्भ में सारांश
ह्रास और संबंधित शब्द
ह्रास — मूर्त स्थायी परिसम्पत्ति की ह्रास हेतु लागत को उसके उपयोगी जीवन में बाँटने की लेखांकन प्रक्रिया।
ह्रास के कारण और विशेषताएँ
- कारण उपयोग या समय से घिसावट, अप्रचलन तथा परिसम्पत्ति से जुड़े वैधानिक अधिकारों की अवधि समाप्त होना।
- उद्देश्य सही लाभ या हानि निर्धारित करने के लिए ह्रास को लागत के रूप में दर्ज किया जाता है।
- प्रकृति ह्रास गैर-नकद परिचालन लागत है; ह्रास दर्ज करते समय नकद भुगतान नहीं होता।
- ह्रास हेतु लागत परिसम्पत्ति की मूल लागत में से अवशिष्ट मूल्य घटाने पर प्राप्त राशि है।
- उपयोगी जीवन वह अनुमानित अवधि है जिसमें परिसम्पत्ति व्यवसाय के लिए उपयोगी रहती है।
- अवशिष्ट मूल्य उपयोगी जीवन के अंत में परिसम्पत्ति से मिलने वाला अनुमानित मूल्य है।
- अप्रचलन नई तकनीक या बदलती आवश्यकताओं के कारण परिसम्पत्ति का पुराना या कम उपयोगी हो जाना है।
| शब्द | प्रयोग |
|---|---|
| ह्रास | मूर्त स्थायी परिसम्पत्तियों के लिए |
| रिक्तीकरण | खनन जैसे उद्योगों में प्राकृतिक संसाधनों के घटने के लिए |
| अपलेखन/परिशोधन | अमूर्त परिसम्पत्तियों की लागत को उपयोगी अवधि में बाँटने के लिए |
ह्रास की पद्धतियाँ और खाते
| बिंदु | सीधी रेखा/स्थिर किश्त पद्धति | अपलिखित मूल्य पद्धति |
|---|---|---|
| ह्रास का आधार | मूल लागत में से अवशिष्ट मूल्य घटाकर प्राप्त ह्रास हेतु लागत | प्रत्येक अवधि के आरम्भ का अपलिखित मूल्य |
| ह्रास की प्रवृत्ति | समान अनुमान और उपयोगी जीवन में हर अवधि का ह्रास समान | आमतौर पर हर अवधि में ह्रास की राशि घटती है |
यहाँ मूल लागत और अवशिष्ट मूल्य है।
यहाँ ह्रास हेतु लागत और उपयोगी जीवन की अवधि है।
सीधी रेखा पद्धति से ह्रास निकालना
- परिसम्पत्ति की मूल लागत और अवशिष्ट मूल्य ज्ञात करें।
- मूल लागत में से अवशिष्ट मूल्य घटाकर ह्रास हेतु लागत निकालें।
- ह्रास हेतु लागत को उपयोगी जीवन की अवधि से भाग दें।
ह्रास से जुड़े खाते
- संचित ह्रास/ह्रास प्रावधान खाता परिसम्पत्ति पर अब तक लगाए गए कुल ह्रास को दर्शाता है।
- परिसम्पत्ति निपटान खाता परिसम्पत्ति बेचने या हटाने पर निपटान और उससे होने वाला लाभ या हानि दर्ज करता है।
सीधी रेखा पद्धति से प्रति वर्ष ह्रास ज्ञात करें।
- एक परिसम्पत्ति की मूल लागत Rs. 50,000, अवशिष्ट मूल्य Rs. 5,000 और उपयोगी जीवन 5 वर्ष है। सीधी रेखा पद्धति से प्रति वर्ष ह्रास ज्ञात करें।
- ह्रास हेतु लागत निकालें।
- ह्रास हेतु लागत को उपयोगी जीवन से भाग दें।
प्रावधान और संचय
| बिंदु | प्रावधान | संचय |
|---|---|---|
| स्वरूप | लाभ पर प्रभार | लाभ का विनियोजन/समायोजन |
| उद्देश्य | ज्ञात चालू देनदारी या संभावित हानि के लिए राशि रखना, जिसकी सही राशि अनिश्चित हो | व्यवसाय की वित्तीय स्थिति को मजबूत करना |
| उदाहरण | संदिग्ध ऋणों के लिए प्रावधान | साधारण या विशिष्ट संचय |
| वर्गीकरण | प्रकार | अर्थ |
|---|---|---|
| उद्देश्य के अनुसार | साधारण संचय | किसी एक विशेष उद्देश्य के लिए निर्धारित नहीं |
| उद्देश्य के अनुसार | विशिष्ट संचय | किसी निश्चित उद्देश्य के लिए बनाया गया |
| लाभ के स्रोत के अनुसार | आयगत संचय | आयगत लाभ से बनाया गया |
| लाभ के स्रोत के अनुसार | पूँजीगत संचय | पूँजीगत लाभ से बनाया गया |
गुप्त संचय — ऐसा संचय जो स्थिति विवरण में स्पष्ट रूप से नहीं दिखाया जाता; कुल लगाया गया ह्रास कुल प्रभार्य ह्रास से अधिक होने पर यह बन सकता है।
एक परिसम्पत्ति की मूल लागत Rs. 40,000, अवशिष्ट मूल्य Rs. 4,000 और उपयोगी जीवन 6 वर्ष है। सीधी रेखा पद्धति से वार्षिक ह्रास ज्ञात करें।
संदिग्ध ऋणों के लिए प्रावधान और साधारण संचय में मुख्य अंतर लिखिए।
- ह्रास मूर्त परिसम्पत्तियों के लिए, रिक्तीकरण प्राकृतिक संसाधनों के लिए और अपलेखन अमूर्त परिसम्पत्तियों के लिए प्रयुक्त होता है।
- प्रावधान लाभ पर प्रभार है; संचय लाभ का विनियोजन है।
- गुप्त संचय स्थिति विवरण में स्पष्ट रूप से नहीं दिखता।
त्वरित पुनरावृत्ति
- ह्रास मूर्त स्थायी परिसम्पत्ति की ह्रास हेतु लागत का उपयोगी जीवन में आबंटन है।
- ह्रास हेतु लागत मूल लागत में से अवशिष्ट मूल्य घटाकर मिलती है; ह्रास गैर-नकद परिचालन लागत है।
- रिक्तीकरण प्राकृतिक संसाधनों और अपलेखन/परिशोधन अमूर्त परिसम्पत्तियों से जुड़ा है।
- सीधी रेखा पद्धति में प्रत्येक अवधि का ह्रास समान; अपलिखित मूल्य पद्धति में घटते मूल्य पर ह्रास लगाया जाता है।
- प्रावधान अनिश्चित राशि वाली देनदारी या हानि के लिए लाभ पर प्रभार है; संचय वित्तीय स्थिति मजबूत करने हेतु लाभ का विनियोजन है।
- संचय साधारण/विशिष्ट तथा आयगत/पूँजीगत हो सकता है; अधिक ह्रास लगाए जाने से गुप्त संचय बन सकता है।