Class 11 Commerce . Accountancy Hindi . लेखाशास्त्र वित्तीय लेखांकन भाग–1 . लेखांकन के सैद्धांतिक आधार
Chapter 2: लेखांकन के सैद्धांतिक आधार
Ch 2
Accountancy Hindi
Class 11 Commerce
लेखांकन सिद्धान्त और सामान्यतः मान्य लेखांकन सिद्धान्तों का परिचय
लेखांकन के सैद्धान्तिक आधार की आवश्यकता
लेखांकन का सैद्धान्तिक आधार — लेखांकन को एकरूप बनाने और उसकी सूचनाओं को उपयोगी बनाने वाले सिद्धान्तों, संकल्पनाओं, नियमों और निर्देशिकाओं का समूह।
आवश्यकता और महत्त्व
- उद्देश्य: विश्वसनीय और तुलनीय वित्तीय जानकारी देकर विभिन्न उपयोगकर्ताओं को निर्णय लेने में सहायता करना।
- उपयोगकर्ता: स्वामी, प्रबन्धक, कर्मचारी, निवेशक, देनदार, माल व सेवाओं के पूर्तिकार और कर अधिकारी।
- समनुरूपता: लेन-देन की पहचान, मापन, अभिलेखन, संक्षिप्तीकरण और परिणामों के संप्रेषण तक समान आधार जरूरी है।
- लाभ: समान लेखांकन नीतियों, सिद्धान्तों और क्रियानुभवों से वित्तीय जानकारी अधिक उपयोगी और स्वीकार्य बनती है।
| तुलना | अर्थ |
|---|---|
| अन्तर-फर्मीय | एक फर्म के प्रदर्शन की उसी प्रकार की अन्य फर्मों से तुलना। |
| अन्तर-समयावधि | एक फर्म के प्रदर्शन की उसके अलग-अलग वर्षों से तुलना। |
सामान्यतः मान्य लेखांकन सिद्धान्त
सामान्यतः मान्य लेखांकन सिद्धान्त (GAAP) — वित्तीय विवरणों को लिखने, तैयार करने और प्रस्तुत करने में एकरूपता लाने के लिए अपनाए जाने वाले सामान्यतः स्वीकृत नियम और निर्देश।
अर्थ और विशेषताएँ
- सिद्धान्त: ए.आई.सी.पी.ए. के अनुसार यह सामान्य कानून, अपनाया गया नियम, क्रिया-निर्देशक या आचरण व अभ्यास का आधार है।
- सामान्यतः: ऐसा जो सामान्य भाव में अनेक व्यक्तियों, परिस्थितियों और व्यवहारों से सम्बन्धित हो।
- उद्देश्य: व्यावसायिक लेन-देन के अभिलेखन और वित्तीय विवरणों के प्रस्तुतीकरण में एकरूपता लाना।
- स्वीकृति: लेखांकन पेशे से जुड़े अधिकांश लेखाकार इन नियमों को सामान्य रूप से स्वीकार करते हैं।
- विकास: पूर्व अनुभव, प्रयोग, परम्पराएँ, पेशेवर निकायों के विवरण और सरकारी नियमन इनके विकास के आधार हैं।
- परिवर्तन: उपयोगकर्ता आवश्यकताओं और वैधानिक, सामाजिक तथा आर्थिक वातावरण के बदलने पर ये नियम भी बदलते हैं।
| शब्द | अर्थ |
|---|---|
| संकल्पना | लेखांकन अभ्यास का आधार बनने वाला आवश्यक विचार या परिकल्पना। |
| परिपाटी | लेखा विवरणों के प्रस्तुतीकरण में अपनाई जाने वाली मार्गदर्शक परम्परा। |
| सिद्धान्त, अभिधारणा, अवधारणा, संशोधक सिद्धान्त | व्यवहार में इन शब्दों का कई बार एक-दूसरे के स्थान पर प्रयोग होता है। |
उदाहरण और भारत में मानक
- ऐतिहासिक लागत: लेन-देन को ऐतिहासिक लागत पर दर्ज करना एक महत्त्वपूर्ण नियम का उदाहरण है। नकद भुगतान की रसीद से सत्यापन अभिलेखन को वस्तुनिष्ठ बनाने में मदद करता है।
- भारतीय सनदी लेखाकार संस्थान (ICAI): भारत में लेखांकन नीति के मानक स्थापित करने वाला नियामक निकाय।
- भूमिका: ICAI लेखांकन पद्धतियों में समानता और एकरूपता लाने के लिए समय-समय पर लेखांकन मानक जारी करता है।
समान लेखांकन नियमों से निवेशक को क्या लाभ होता है?
- एक निवेशक दो समान व्यवसायों के वित्तीय प्रदर्शन की तुलना करना चाहता है।
- दोनों व्यवसाय समान लेखांकन नियम और नीतियाँ अपनाते हैं, इसलिए उनके वित्तीय विवरण तुलनीय बनते हैं।
- निवेशक इस तुलना से व्यवसायों के प्रदर्शन का आकलन करके निर्णय ले सकता है।
अन्तर-फर्मीय और अन्तर-समयावधि तुलना में क्या अन्तर है?
GAAP का विकास किन आधारों पर हुआ है और ये सिद्धान्त क्यों बदलते हैं?
त्वरित पुनरावृत्ति
- लेखांकन का सैद्धान्तिक आधार लेखांकन में समनुरूपता और एकरूपता लाने वाले सिद्धान्तों, विचारों और नियमों का समूह है।
- विश्वसनीय और तुलनीय सूचनाएँ उपयोगकर्ताओं को निर्णय लेने में सहायता करती हैं।
- अन्तर-फर्मीय तुलना अलग-अलग फर्मों के बीच; अन्तर-समयावधि तुलना एक फर्म के अलग-अलग वर्षों के बीच होती है।
- GAAP वित्तीय विवरणों और व्यावसायिक लेन-देन के लिए सामान्यतः स्वीकृत नियम और निर्देश हैं।
- GAAP का विकास अनुभव, प्रयोग, परम्परा, पेशेवर निकायों और सरकारी नियमन से हुआ है; बदलती आवश्यकताओं के साथ ये बदल सकते हैं।
- ICAI भारत में लेखांकन मानक जारी करता है; संकल्पना, परिपाटी और सिद्धान्त जैसे शब्द व्यवहार में परस्पर प्रयुक्त हो सकते हैं।
आधारभूत लेखांकन संकल्पनाएं
मुख्य संकल्पनाएँ
- अर्थ: लेखांकन संकल्पनाएँ वे मूल विचार और नियम हैं जिनके आधार पर लेखांकन किया जाता है।
- सूची: व्यावसायिक इकाई, मुद्रा मापन, सतत् व्यापार, लेखांकन अवधि, लागत, द्विपक्षीयता, आगम मान्यता, आगम-व्यय मिलान, पूर्ण प्रस्तुतिकरण, समनुरूपता, रूढ़िवादिता, सारता और वस्तुनिष्ठता।
- इस व्याख्यान में: व्यावसायिक इकाई, मुद्रा मापन और सतत् व्यापार संकल्पनाएँ विस्तार से दी गई हैं।
व्यावसायिक इकाई संकल्पना
व्यावसायिक इकाई संकल्पना — लेखांकन में व्यवसाय को उसके स्वामी से अलग और स्वतंत्र इकाई माना जाता है।
पूँजी: स्वामी द्वारा व्यवसाय में लगाई गई राशि को व्यवसाय की स्वामी के प्रति देनदारी माना जाता है। आहरण: स्वामी के निजी उपयोग के लिए निकाली गई राशि से पूँजी घटती है। अभिलेख व्यवसाय के दृष्टिकोण से रखे जाते हैं।
अभिलेखन के नियम
- व्यवसाय के खाते: स्वामी की निजी परिसंपत्तियाँ और देयताएँ व्यवसाय के खातों में शामिल नहीं होतीं।
- निजी लेन-देन: उन्हें व्यवसाय में तभी दर्ज करें जब वे व्यवसाय के धन के आगमन या निर्गमन को प्रभावित करें।
- स्वामी का निवेश: व्यवसाय के लिए स्वामी से प्राप्त धन को व्यवसाय के दृष्टिकोण से दर्ज किया जाता है।
लेन-देन का वर्गीकरण
- पहचानें कि लेन-देन व्यवसाय का है या स्वामी का निजी।
- यदि स्वामी का निजी लेन-देन व्यवसाय के धन को प्रभावित करे, तो उसका व्यवसाय पर प्रभाव दर्ज करें।
- निजी परिसंपत्तियों और देयताओं को व्यवसाय के खातों से अलग रखें।
निवेश और निजी आहरण का व्यवसाय के खातों पर क्या प्रभाव होगा?
- स्वामी ने व्यवसाय में Rs. 50,000 लगाए; इसे व्यवसाय के खाते में पूँजी के रूप में दर्ज करें।
- स्वामी ने निजी उपयोग के लिए व्यवसाय से Rs. 5,000 निकाले; इसे आहरण मानकर पूँजी में कमी दर्ज करें।
- इन दोनों लेन-देन का शुद्ध प्रभाव निकालें; यह गणना केवल दिए गए निवेश और आहरण को ध्यान में रखती है।
मुद्रा मापन संकल्पना
मुद्रा मापन संकल्पना — लेखा-पुस्तकों में केवल उन्हीं लेन-देन और घटनाओं को दर्ज किया जाता है जिन्हें मुद्रा में मापा जा सके।
मापन और सीमाएँ
- दर्ज होने वाले उदाहरण: वस्तुओं की बिक्री, व्यय का भुगतान और आय की प्राप्ति।
- दर्ज न होने वाले उदाहरण: प्रबंधक की नियुक्ति, कर्मचारियों की योग्यता, शोध विभाग की सृजनशीलता और व्यवसाय की प्रतिष्ठा—ये महत्त्वपूर्ण हो सकते हैं, पर सीधे मुद्रा में नहीं मापे जाते।
- एक समान इकाई: अलग-अलग भौतिक इकाइयों में मापी संपत्तियों को सीधे जोड़ना सार्थक नहीं; इसलिए उन्हें रुपये-पैसे में व्यक्त किया जाता है।
- सीमा: समय के साथ कीमतें बदलती हैं, इसलिए मुद्रा की क्रय शक्ति भी बदलती है। अलग-अलग वर्षों के क्रय मूल्यों को जोड़ने से सही तुलनीयता नहीं मिलती।
- प्रभाव: मुद्रा के मूल्य में बदलाव न दिखने से लेखांकन आँकड़े हमेशा व्यवसाय की वर्तमान वास्तविक स्थिति नहीं दर्शाते।
| संपत्ति | मूल्य |
|---|---|
| कारखाने की भूमि | Rs. 2 करोड़ |
| कार्यालय भवन | Rs. 1 करोड़ |
| कंप्यूटर | Rs. 15 लाख |
| कुर्सियाँ और मेजें | Rs. 2 लाख |
| बैंक में राशि | Rs. 5 लाख |
| कच्चा माल | Rs. 33 लाख |
| निर्मित माल | Rs. 4 लाख |
| कुल | Rs. 3 करोड़ 59 लाख |
सभी संपत्तियों को एक ही मुद्रा इकाई में बदलकर उनके मूल्य जोड़ें।
मौद्रिक मूल्य में अभिव्यक्ति
- देखें कि लेन-देन या घटना को मुद्रा में मापा जा सकता है या नहीं।
- मापी जा सकने वाली संपत्तियों का मूल्य रुपये-पैसे में लिखें।
- एक ही मुद्रा इकाई में व्यक्त सभी मूल्यों को जोड़ें।
दिए गए संपत्ति-मूल्यों का कुल योग ज्ञात कीजिए।
- सभी संपत्ति-मूल्य लाख रुपये में लिखें।
- दिए गए मूल्यों को जोड़कर कुल संपत्तियों का मौद्रिक मूल्य पाएँ।
- योग को करोड़ और लाख में व्यक्त करें।
बैंक में Rs. 5 लाख की राशि को जोड़ना न भूलें। सभी दिए गए मूल्यों का सही योग Rs. 3 करोड़ 59 लाख है; बैंक राशि छोड़ने पर कुल Rs. 3 करोड़ 54 लाख आएगा।
सतत् व्यापार संकल्पना
सतत् व्यापार संकल्पना — यह मान्यता है कि व्यवसाय निकट भविष्य में बंद या परिसमाप्त नहीं होगा और लंबे समय तक चलता रहेगा।
व्यवसाय के जारी रहने की मान्यता पर संपत्ति को उसके क्रय मूल्य पर दिखाया जा सकता है और उसकी लागत उन वर्षों में बाँटी जाती है जिनमें उससे सेवाएँ मिलती हैं।
मुख्य विचार
- सेवाओं का पुलिंदा: संपत्ति का मूल्य उन सेवाओं के लिए चुकाई गई लागत है जो उससे समय के साथ मिलती हैं।
- आवंटन: संपत्ति की पूरी लागत को खरीद-वर्ष के आगम पर डालने के बजाय, उपयोग के वर्षों में बाँटा जाता है।
- लाभ-हानि पर प्रभाव: किसी वर्ष के आगम से केवल उस वर्ष संपत्ति के उपयोग से संबंधित लागत घटाई जाती है; शेष लागत आगे के वर्षों के लिए रहती है।
- मान्यता न हो तो: पूरी लागत खरीद के वर्ष के आगम से घटानी पड़ सकती है।
यदि लागत को उपयोगी जीवन में समान रूप से बाँटा जाए, तो हर वर्ष का आवंटन कुल लागत को उपयोगी वर्षों की संख्या से भाग देकर मिलेगा।
लागत को उपयोगी वर्षों में बाँटना
- संपत्ति की कुल लागत और अनुमानित उपयोगी जीवन तय करें।
- यदि हर वर्ष उपयोग समान हो, तो कुल लागत को उपयोगी वर्षों की संख्या से बाँटें।
- प्रत्येक वर्ष का हिस्सा उसी वर्ष के आगम से संबंधित व्यय मानें।
- बाकी लागत को आगामी उपयोगी वर्षों के लिए रखें।
पाँच वर्ष के अनुमानित जीवन वाले कंप्यूटर की लागत सतत् व्यापार संकल्पना के अनुसार कैसे मानी जाएगी?
- कंप्यूटर की कुल लागत को और उसके अनुमानित उपयोगी जीवन को पाँच वर्ष मानें।
- यदि प्रत्येक वर्ष उससे समान सेवाएँ मिलें, तो वार्षिक लागत-आवंटन निकालें।
- प्रत्येक वर्ष का यह हिस्सा उसी वर्ष के आगम से घटाएँ; शेष लागत आगे के वर्षों में आवंटित होगी।
स्वामी ने व्यवसाय से निजी उपयोग के लिए धन निकाला। इसे व्यवसाय के खातों में कैसे मानेंगे?
क्या कर्मचारियों की योग्यता को लेखा-पुस्तकों में संपत्ति के रूप में दर्ज किया जाएगा?
यदि किसी मशीन की लागत है और उसका उपयोगी जीवन तीन वर्ष है, तो समान वार्षिक उपयोग पर प्रत्येक वर्ष कितना लागत-आवंटन होगा?
त्वरित पुनरावृत्ति
- व्यावसायिक इकाई: व्यवसाय और स्वामी के खाते अलग होते हैं; निवेश पूँजी है और आहरण पूँजी घटाता है।
- मुद्रा मापन: केवल मुद्रा में मापे जा सकने वाले लेन-देन और घटनाएँ लेखा-पुस्तकों में दर्ज होती हैं।
- मुद्रा मापन की सीमा: कीमत और क्रय शक्ति बदलने से अलग-अलग समय के मूल्यों की तुलना कठिन हो सकती है।
- मौद्रिक मूल्यांकन: सभी संपत्तियों के दिए गए मूल्यों में बैंक की Rs. 5 लाख राशि भी शामिल करें; कुल Rs. 3 करोड़ 59 लाख है।
- सतत् व्यापार: व्यवसाय के जारी रहने की मान्यता संपत्ति की लागत को उपयोगी वर्षों में बाँटने का आधार देती है।
- वार्षिक आवंटन: समान उपयोग होने पर लागत को उपयोगी जीवन के वर्षों में बाँटकर प्रत्येक वर्ष का संबंधित हिस्सा आगम से घटाएँ।
लेखांकन अवधि संकल्पना
लेखांकन अवधि संकल्पना
लेखांकन अवधि — वह निश्चित समयांतराल जिसके अंत में व्यवसाय लाभ-हानि और वित्तीय स्थिति बताने वाले वित्तीय विवरण बनाता है।
मुख्य बातें
- उद्देश्य: उपयोगकर्ताओं को नियमित समय पर लाभ-हानि और परिसंपत्तियों तथा देयताओं की स्थिति की जानकारी देना।
- सामान्य अवधि: लेखांकन अवधि प्रायः एक वर्ष होती है; व्यवसाय के परिणाम जानने के लिए लंबा इंतज़ार नहीं किया जाता।
- वार्षिक विवरण: पाठ के अनुसार, कंपनी अधिनियम, 1956 और आयकर अधिनियम के अंतर्गत आय विवरण वार्षिक रूप से बनाना आवश्यक है।
- अपवाद: साझेदार की निवृत्ति जैसी विशेष परिस्थिति में लेखांकन अवधि बारह मास से भिन्न हो सकती है।
- अंतरिम विवरण: कुछ सूचीबद्ध कंपनियों को अपने परिणामों की त्रैमासिक रिपोर्ट प्रकाशित करनी पड़ती है।
लेखांकन अवधि के अनुसार रिपोर्ट बनाना
- वित्तीय सूचना देने के लिए एक निश्चित समयांतराल चुनें।
- सामान्यतः वार्षिक अवधि रखें; विशेष आवश्यकता में अंतरिम अवधि तय करें।
- चुनी गई अवधि के अंत में वित्तीय विवरण तैयार कर उपयोगकर्ताओं को समय पर सूचना दें।
यदि कंपनी हर तीन महीने पर रिपोर्ट देती है, तो एक वर्ष में कितनी रिपोर्टें बनेंगी?
- एक कंपनी हर तीन महीने पर परिणाम प्रकाशित करती है।
- एक वर्ष में चार त्रैमासिक अवधि होती हैं।
- अतः कंपनी एक वर्ष में चार त्रैमासिक रिपोर्टें प्रकाशित करेगी।
लागत संकल्पना
लागत संकल्पना — इस संकल्पना के अनुसार परिसंपत्ति को लेखा-पुस्तकों में उसकी ऐतिहासिक लागत पर अभिलिखित किया जाता है।
ऐतिहासिक लागत की विशेषताएँ और सीमा
- कुल लागत: क्रय-मूल्य के साथ परिवहन, स्थापना और परिसंपत्ति को उपयोग योग्य बनाने के अन्य संबंधित व्यय शामिल होते हैं।
- अभिलेखन: परिसंपत्ति को प्राप्ति के समय की लागत पर दर्ज किया जाता है; बाद में बाजार-मूल्य बदलने पर दर्ज लागत नहीं बदलती।
- वस्तुनिष्ठता: ऐतिहासिक लागत को क्रय-दस्तावेजों से सत्यापित किया जा सकता है; बाजार-मूल्य समय के साथ बदलता है।
- सीमा: ऐतिहासिक लागत हमेशा व्यवसाय या परिसंपत्ति का वर्तमान वास्तविक मूल्य नहीं दिखाती।
- गुप्त लाभ की संभावना: मूल्य बढ़ने पर बाजार-मूल्य पुस्तकों में दर्ज मूल्य से अधिक हो सकता है; इससे ऊँचे प्रतिस्थापन-मूल्य और गुप्त लाभ की संभावना बनती है।
क्रय-मूल्य में परिसंपत्ति को प्राप्त करने और उपयोग योग्य बनाने के संबंधित व्यय जोड़ें।
परिसंपत्ति की लागत निकालना
- परिसंपत्ति का क्रय-मूल्य ज्ञात करें।
- परिवहन, मरम्मत, स्थापना और उपयोग योग्य बनाने के अन्य संबंधित व्यय जोड़ें।
- प्राप्त कुल लागत को लेखा-पुस्तकों में दर्ज करें।
मशीन की ऐतिहासिक लागत ज्ञात कीजिए।
- मान लें, एक प्रयुक्त मशीन का क्रय-मूल्य Rs. 5,00,000 है।
- परिवहन, मरम्मत और स्थापना पर क्रमशः Rs. 20,000, Rs. 10,000 और Rs. 15,000 खर्च हुए।
- सभी संबंधित लागतें जोड़ने पर मशीन की ऐतिहासिक लागत मिलती है।
द्विपक्षीय संकल्पना
द्विपक्षीय संकल्पना — हर व्यावसायिक लेन-देन का दोहरा प्रभाव होता है और उसका अभिलेखन दो खातों में किया जाता है।
मुख्य बातें
- दोहरा प्रभाव: प्रत्येक लेन-देन दो खातों को प्रभावित करता है; दोनों प्रभावों का सावधानी से अभिलेखन आवश्यक है।
- स्वामी का निवेश: नकद निवेश से रोकड़ और स्वामी की पूँजी—दोनों बढ़ते हैं।
- नकद खरीद: माल नकद खरीदने पर माल का स्टॉक बढ़ता है और नकद घटता है।
- उधार खरीद: मशीन उधार खरीदने पर मशीन और लेनदार—दोनों बढ़ते हैं।
- दावे: स्वामी की दावेदारी पूँजी कहलाती है और बाहरी लेनदारों की दावेदारी देयताएँ।
- आधार: यह संकल्पना लेखांकन की द्विअंकन प्रणाली का मूल है।
परिसंपत्तियाँ स्वामी और बाहरी लेनदारों की कुल दावेदारी के बराबर रहती हैं।
लेन-देन का दोहरा प्रभाव दर्ज करना
- लेन-देन से प्रभावित होने वाले दोनों खातों की पहचान करें।
- हर खाते में वृद्धि या कमी का प्रभाव तय करें।
- दोनों प्रभाव दर्ज करके जाँचें कि समीकरण संतुलित रहे।
उधार मशीन खरीदने से लेखांकन समीकरण पर क्या प्रभाव पड़ेगा?
- मान लें, व्यवसाय Rs. 40,000 की मशीन उधार खरीदता है।
- मशीन परिसंपत्ति और लेनदार देयता, दोनों में समान वृद्धि होगी।
- दोनों पक्ष समान राशि से बढ़ने पर समीकरण संतुलित रहता है।
साझेदार की निवृत्ति पर लेखांकन अवधि के बारे में क्या विशेष बात हो सकती है?
किसी परिसंपत्ति का क्रय-मूल्य Rs. 3,00,000, परिवहन व्यय Rs. 10,000 और स्थापना व्यय Rs. 5,000 है। ऐतिहासिक लागत ज्ञात कीजिए।
यदि स्वामी Rs. 25,000 नकद निवेश करता है, तो किन खातों पर प्रभाव पड़ेगा और समीकरण कैसे संतुलित रहेगा?
त्वरित पुनरावृत्ति
- लेखांकन अवधि वह निश्चित समयांतराल है जिसके अंत में वित्तीय विवरण बनाए जाते हैं; यह सामान्यतः एक वर्ष होती है।
- कुछ सूचीबद्ध कंपनियों को त्रैमासिक परिणाम प्रकाशित करने पड़ते हैं; विशेष परिस्थितियों में अवधि बारह मास से भिन्न हो सकती है।
- ऐतिहासिक लागत में क्रय-मूल्य के साथ परिसंपत्ति को प्राप्त करने और उपयोग योग्य बनाने के संबंधित व्यय जुड़ते हैं।
- ऐतिहासिक लागत दस्तावेज़ों से सत्यापित की जा सकती है, पर वर्तमान बाजार-मूल्य हमेशा नहीं दिखाती।
- हर लेन-देन दो खातों को प्रभावित करता है और लेखांकन समीकरण संतुलित रहता है।
आगम मान्यता संकल्पना
आगम मान्यता संकल्पना
आगम मान्यता संकल्पना — आगम को तब मान्यता दी जाती है जब व्यवसाय उसे अर्जित करने का विधिसम्मत अधिकार प्राप्त कर लेता है।
आगम — आगम वस्तुओं या सेवाओं के विक्रय से, अथवा दूसरों द्वारा व्यवसाय के संसाधनों के उपयोग के बदले प्राप्त कुल अन्तरप्रवाह है।
वस्तु के विक्रय या सेवा के प्रदान होने पर विधिसम्मत अधिकार बनता है; नकद प्राप्ति की तारीख सामान्यतः निर्णायक नहीं होती।
मुख्य बातें और अपवाद
- आगम के स्रोत: वस्तुओं और सेवाओं का विक्रय तथा संसाधनों के उपयोग से ब्याज, रॉयल्टी और लाभांश जैसी प्राप्तियाँ।
- उधार विक्रय: आगम विक्रय की तारीख पर मानें, ग्राहक से नकद मिलने की तारीख पर नहीं।
- समय-आधारित आय: किराया, कमीशन और ब्याज को उस अवधि में मानें जिससे वे संबंधित हैं।
- लंबा विनिर्माण अनुबंध: दो-तीन वर्षों में पूरे होने वाले अनुबंधों में कुल आगम का उतना भाग मानें जितना कार्य पूरा होने के अनुपात में अर्जित हुआ है।
- किराया-विक्रय पद्धति: इस पद्धति में एकत्र की गई किश्तों को आगम माना जाता है।
| आय का प्रकार | मान्यता का समय |
|---|---|
| वस्तु-विक्रय या सेवा | विक्रय या सेवा-प्रदान की तारीख |
| किराया, कमीशन, ब्याज | संबंधित समयावधि |
| लंबा विनिर्माण अनुबंध | कार्य-प्रगति के अनुपात में |
| किराया-विक्रय पद्धति | एकत्र की गई किश्तों के अनुसार |
आगम मान्यता तय करने की विधि
- पहचानें कि प्राप्ति विक्रय, सेवा या संसाधनों के उपयोग से संबंधित है।
- जाँचें कि वस्तु बिक चुकी है, सेवा दी जा चुकी है या संबंधित समयावधि पूरी हुई है।
- प्राप्ति को उचित अवधि में दर्ज करें; लागू अपवाद हो तो उसके अनुसार मान्यता दें।
मार्च २०१५ का किराया अप्रैल में मिला और अप्रैल २०१५ का ब्याज मार्च २०१५ में अग्रिम मिल गया। इन्हें कब मान्यता देंगे?
- मार्च २०१५ का किराया अप्रैल में मिला, लेकिन वह मार्च की अवधि से संबंधित है; इसलिए उसे मार्च २०१५ को समाप्त होने वाले वर्ष में दर्ज करें।
- अप्रैल २०१५ से संबंधित ब्याज मार्च २०१५ में अग्रिम मिला हो, तब भी उसे मार्च २०१५ के विवरणों में नहीं, मार्च २०१६ के वित्तीय विवरणों में दर्ज करें।
आगम-व्यय मिलान संकल्पना
आगम-व्यय मिलान संकल्पना — किसी अवधि का लाभ या हानि जानने के लिए उसी अवधि के अर्जित आगमों का उसी अवधि के संबंधित व्ययों से मिलान किया जाता है।
आगम को विक्रय या सेवा प्रदान होने पर अर्जित मानें; व्यय को उस अवधि में मानें जिसमें वह देय हो या उससे संपत्ति अथवा आगम अर्जित हो।
लाभ या हानि, अर्जित आगम और उसी अवधि के संबंधित व्यय को दर्शाता है।
वार्षिक ह्रास, संपत्ति की लागत और उपयोगिता के वर्षों की संख्या है।
मुख्य बातें
- आगम: विक्रय या सेवा से अर्जित आगम को नकद प्राप्ति की तारीख के बजाय अर्जन की अवधि में दर्ज करें।
- व्यय: व्यय को नकद भुगतान के समय नहीं, बल्कि जब वह देय हो या उससे संपत्ति/आगम अर्जित हो, तब मानें।
- नियमित व्यय: वेतन, किराया और बीमा उस अवधि के व्यय हैं जिसमें वे देय होते हैं।
- ह्रास: स्थिर संपत्ति की लागत को उसकी उपयोगिता के वर्षों में बाँटकर ह्रास निकालें।
- बेचे गए माल की लागत: अवधि के विक्रय आगम से केवल बेचे गए माल की लागत मिलाएँ।
- न बिका माल: बची हुई वस्तुओं की लागत को चालू अवधि के व्यय में शामिल न करें।
- पूर्ण अवधि का लेखा: लाभ या हानि निकालने के लिए अवधि के सभी अर्जित आगम और संबंधित व्यय दर्ज करें—भले ही नकद मिला या भुगतान हुआ न हो।
आगम और व्यय का मिलान
- निर्धारित करें कि अवधि में कौन-से आगम अर्जित हुए हैं।
- उसी अवधि से संबंधित व्यय पहचानें, चाहे उनका नकद भुगतान हुआ हो या नहीं।
- बेचे गए माल की लागत शामिल करें और न बिके माल की लागत को चालू अवधि के व्यय से अलग रखें।
- अर्जित आगम में से संबंधित व्यय घटाकर अवधि का लाभ या हानि निकालें।
एक अवधि में अर्जित आगम Rs. और संबंधित व्यय Rs. हैं। लाभ कितना है?
- एक अवधि में अर्जित आगम Rs. और उसी अवधि के संबंधित व्यय Rs. हैं।
- आगम में से उसी अवधि के व्यय घटाकर लाभ निकालें।
पूर्ण प्रस्तुतिकरण संकल्पना
पूर्ण प्रस्तुतिकरण संकल्पना — वित्तीय विवरणों में व्यवसाय के प्रदर्शन और स्थिति से जुड़े सभी सारपूर्ण तथा आवश्यक तथ्यों को सही, पर्याप्त और पूर्ण रूप में प्रस्तुत करना चाहिए।
व्यवसाय के वित्तीय प्रदर्शन से जुड़े सभी सारपूर्ण तथ्यों को वित्तीय विवरणों में तथा आवश्यकतानुसार टिप्पणियों और पाद-टिप्पणियों में देना चाहिए।
महत्त्व और आवश्यकताएँ
- उपयोगकर्ता: निवेशक, ऋणदाता, माल-आपूर्तिकर्ता और अन्य समूह वित्तीय विवरणों से निर्णय लेते हैं।
- अलग हित: निगमित व्यवसाय में स्वामी और प्रबंधन अलग समूह हो सकते हैं; वित्तीय विवरण उनके बीच सूचना पहुँचाने का महत्त्वपूर्ण माध्यम हैं।
- उपयोगी सूचना: सारपूर्ण तथ्य उपयोगकर्ताओं को व्यवसाय की लाभार्जन क्षमता और वित्तीय सक्षमता का सही मूल्यांकन करने में मदद करते हैं।
- प्रस्तुति का तरीका: आवश्यक तथ्य वित्तीय विवरणों के साथ टिप्पणियों और पाद-टिप्पणियों में भी दिए जा सकते हैं।
- कंपनी अधिनियम: लाभ-हानि खाते और स्थिति विवरण के निर्धारित प्रारूपों का कंपनियों के लिए पालन वैधानिक रूप से अनिवार्य है।
- सेबी जैसे नियामक: कंपनियों से लाभार्जन क्षमता और वित्तीय स्थिति का सही तथा पूर्ण प्रस्तुतिकरण अपेक्षित करते हैं।
पूर्ण प्रस्तुतिकरण की जाँच
- पहचानें कि कौन-से सारपूर्ण तथ्य उपयोगकर्ताओं के निर्णयों को प्रभावित कर सकते हैं।
- उन तथ्यों को वित्तीय विवरणों में और आवश्यकतानुसार टिप्पणियों या पाद-टिप्पणियों में दें।
- जाँचें कि कंपनी के वित्तीय विवरण निर्धारित वैधानिक प्रारूप में हैं।
किसी सारपूर्ण जोखिम का उल्लेख मुख्य विवरण में नहीं है। पूर्ण प्रस्तुतिकरण के अनुसार क्या करना चाहिए?
- यदि कोई सारपूर्ण तथ्य व्यवसाय की वित्तीय सक्षमता के आकलन को प्रभावित करता है, तो उसे छिपाना नहीं चाहिए।
- उस तथ्य को वित्तीय विवरण या उपयुक्त टिप्पणी में शामिल करें और कंपनी होने पर निर्धारित प्रारूप का पालन करें।
उधार पर वस्तु बेची गई, पर ग्राहक ने अगली अवधि में भुगतान किया। आगम कब मान्य होगा?
वर्ष में वस्तुएँ खरीदी गईं, पर ही बेची गईं। वर्ष के आगम से किसकी लागत मिलाई जाएगी?
कंपनी के वित्तीय विवरणों के प्रारूप का पालन किसके अनुसार अनिवार्य है, और नियामक प्रस्तुति से क्या अपेक्षा करते हैं?
त्वरित पुनरावृत्ति
- आगम विक्रय या सेवा प्रदान होने पर अर्जित होता है; नकद प्राप्ति की तारीख सामान्यतः निर्णायक नहीं होती।
- किराया, कमीशन और ब्याज संबंधित अवधि में मानें; लंबे विनिर्माण अनुबंध में कार्य-प्रगति के अनुपात और किराया-विक्रय में एकत्र किश्तों के अनुसार आगम मानें।
- किसी अवधि का लाभ या हानि उसी अवधि के अर्जित आगम और संबंधित व्यय से निकालें।
- वेतन, किराया और बीमा देय अवधि में व्यय हैं; स्थिर संपत्ति की लागत उपयोगिता के वर्षों में बाँटकर ह्रास निकालें।
- केवल बेचे गए माल की लागत को चालू अवधि के आगम से मिलाएँ; न बिके माल की लागत चालू अवधि का व्यय नहीं है।
- वित्तीय विवरणों में सभी सारपूर्ण तथ्य टिप्पणियों और पाद-टिप्पणियों सहित दें; कंपनी अधिनियम के निर्धारित प्रारूप अनिवार्य हैं।
- सेबी जैसे नियामक व्यवसाय की लाभार्जन क्षमता और वित्तीय स्थिति के सही तथा पूर्ण प्रस्तुतिकरण की अपेक्षा करते हैं।
समनुरूपता की संकल्पना
समनुरूपता की संकल्पना
अलग-अलग ह्रास-विधियाँ अपनाने से लाभ की तुलना पर क्या असर पड़ता है?
- यदि किसी व्यवसाय ने पिछले वर्ष और चालू वर्ष में ह्रास की अलग-अलग विधियाँ अपनाईं, तो दोनों वर्षों के शुद्ध लाभ सीधे तुलनीय नहीं होंगे।
- व्यवसाय बदलाव और उससे लाभ पर पड़े प्रभाव का स्पष्ट प्रकटीकरण करे, ताकि उपयोगकर्ता उचित तुलना कर सके।
रूढ़िवादिता की संकल्पना
स्टॉक के बाज़ार मूल्य में कमी होने पर उसका मूल्यांकन कैसे होगा?
- माल की लागत Rs. 10,000 है और वर्ष के अंत में उसका बाज़ार मूल्य Rs. 8,000 है।
- रूढ़िवादिता के अनुसार स्टॉक कम मूल्य, यानी Rs. 8,000 पर दिखाएँ; बाज़ार मूल्य बढ़ने पर बिक्री से पहले लाभ दर्ज न करें।
सारता की संकल्पना
वर्ष के अंत में बची हुई छोटी-मूल्य की स्टेशनरी का लेखांकन कैसे किया जा सकता है?
- व्यवसाय ने वर्ष में स्टेशनरी खरीदी, लेकिन वर्ष के अंत तक उसका कुछ भाग बचा हुआ है।
- कम धनराशि वाली स्टेशनरी को परिसंपत्ति न दिखाकर पूरी खरीद को उसी वर्ष का व्यय माना जा सकता है।
त्वरित पुनरावृत्ति
- समनुरूपता: समान लेखांकन नीतियों से वर्षों और व्यवसायों के परिणाम तुलनीय होते हैं।
- नीति-परिवर्तन: बदलाव स्वीकार्य है, पर उसका और परिणामों पर प्रभाव का प्रकटीकरण करें।
- रूढ़िवादिता: अर्जित न हुए लाभ दर्ज न करें और संभावित हानियों के लिए प्रावधान करें।
- स्टॉक व प्रावधान: अंतिम स्टॉक कम मूल्य पर दिखाएँ; संदिग्ध ऋणों आदि के लिए प्रावधान करें।
- अति-सावधानी से बचें: परिसंपत्तियों को जानबूझकर कम आँकने से गुप्त कोष बन सकते हैं।
- सारता: निर्णय को प्रभावित करने वाली सूचना का विवरणों या टिप्पणियों में प्रकटीकरण करें।
- छोटी मदें: स्टेशनरी जैसी कम-मूल्य की वस्तुओं को पूरा उपयोग न होने पर भी उसी वर्ष का व्यय मान सकते हैं।
वस्तुनिष्ठता की संकल्पना
वस्तुनिष्ठता की संकल्पना
वस्तुनिष्ठता की संकल्पना — प्रत्येक लेन-देन को पूर्वाग्रह से मुक्त होकर, सहायक दस्तावेज़ या प्रमाणक के आधार पर अभिलेखित करना वस्तुनिष्ठता है।
मुख्य बातें
- पूर्वाग्रह-मुक्तता: लेखांकन लेखाकार या अन्य प्रभावशाली व्यक्तियों की राय से प्रभावित नहीं होना चाहिए।
- प्रमाण: हर लेन-देन का सत्यापन उसके सहायक दस्तावेज़ से किया जा सके।
- उदाहरण: नकद खरीद की नकद रसीद और उधार खरीद का बीजक या डिलिवरी चालान प्रमाण होते हैं।
- मशीन की लागत: भुगतान की रसीद मशीन की लागत का दस्तावेज़ी साक्ष्य देती है।
- ऐतिहासिक लागत: भुगतान-प्रमाण से सत्यापित होने के कारण यह वस्तुनिष्ठ अभिलेखन को संभव बनाती है।
- बाज़ार मूल्य: बिना संपत्ति बेचे उसका मूल्य तय करना कठिन है; मूल्य स्थान और व्यक्ति के अनुसार बदल सकता है।
मशीन की खरीद में वस्तुनिष्ठता का आधार क्या होगा?
- व्यवसाय मशीन खरीदता है और भुगतान के समय नकद रसीद प्राप्त करता है।
- रसीद मशीन की लागत का प्रमाण देती है; इसी दस्तावेज़ी लागत को खातों में दर्ज करना वस्तुनिष्ठ है।
लेखांकन प्रणालियाँ
द्विअंकन प्रणाली — इस प्रणाली में प्रत्येक लेन-देन के दोनों पक्षों को दो खातों में दर्ज किया जाता है।
एकल अंकन प्रणाली — इस प्रणाली में प्रत्येक लेन-देन के दोनों पक्षों का पूरा लेखा नहीं होता और अभिलेखन अधूरा या अनियमित रहता है।
| बिंदु | द्विअंकन प्रणाली | एकल अंकन प्रणाली |
|---|---|---|
| अभिलेखन | हर लेन-देन के दोनों पक्ष दर्ज होते हैं; एक खाते के नाम पक्ष पर प्रविष्टि हो तो किसी खाते के जमा पक्ष पर भी होती है। | कुछ लेन-देन का केवल एक पक्ष दर्ज होता है; कुछ के दोनों पक्ष भी दर्ज हो सकते हैं। |
| खाते | लेन-देन के अनुसार प्रभावित खातों में पूरा लेखा। | आमतौर पर व्यक्तिगत खाते और रोकड़ बही; अन्य खाते अधूरे या अव्यवस्थित हो सकते हैं। |
| विश्वसनीयता | अधिक पूर्ण और विश्वसनीय; धोखे तथा संपत्तियों के दुरुपयोग की संभावना कम। | अपूर्ण अभिलेखन के कारण कम विश्वसनीय। |
| उपयोगिता | छोटे और बड़े, दोनों संगठन अपना सकते हैं; तलपट से गणितीय अशुद्धियाँ जाँची जा सकती हैं। | सरल और लचीली होने के कारण कुछ छोटे व्यापारी अपनाते हैं। |
नकद खरीद को दोनों प्रणालियों में कैसे दर्ज किया जाएगा?
- व्यवसाय नकद में माल खरीदता है।
- द्विअंकन में खरीद से संबंधित खाते और रोकड़ खाते—दोनों में लेन-देन के अनुरूप प्रविष्टि होगी।
- एकल अंकन में पूरा दो-पक्षीय लेखा न भी हो; इसलिए अभिलेख कम पूर्ण और कम विश्वसनीय रहेगा।
लेखांकन के आधार
नकद आधार — लेन-देन को नकद प्राप्ति या भुगतान के समय दर्ज करना नकद आधार है।
उपार्जन आधार — आगम और लागत को उनके अर्जित या उपगत होने पर दर्ज करना, नकद के वास्तविक प्राप्त या भुगतान होने से अलग, उपार्जन आधार है।
| बिंदु | नकद आधार | उपार्जन आधार |
|---|---|---|
| मान्यता का समय | नकद मिलने या देने पर। | आगम अर्जित या लागत उपगत होने पर। |
| अधिकार और दायित्व | नकद प्राप्ति/भुगतान के समय पर केंद्रित। | नकद पाने के अधिकार और नकद देने के दायित्व को वास्तविक नकद विनिमय से अलग पहचानता है। |
| लाभ का आधार | कुल नकद प्राप्तियों और भुगतानों के अंतर पर; समय-विशेष के आगम-व्यय का उचित मिलान नहीं। | आगम और संबंधित व्ययों का मिलान संभव; लाभ गणना का बेहतर आधार। |
| उपयोग | सरल, लेकिन अधिकतर संगठनों के लिए उपयुक्त नहीं। | लेन-देन के मौद्रिक प्रभाव को उसके उपार्जन के समय दर्ज करता है। |
आधारों के उदाहरण
- किराया: दिसंबर 2015 का किराया जनवरी 2016 में चुकाया जाए, तो नकद आधार पर जनवरी 2016 में दर्ज होगा; उपार्जन आधार पर दिसंबर 2015 में।
- बिक्री: जनवरी 2016 में बेचे माल का मूल्य अप्रैल 2016 में मिले, तो नकद आधार पर अप्रैल में और उपार्जन आधार पर जनवरी में दर्ज होगा।
- मिलान: उपार्जन आधार पर बेचे माल की लागत का मिलान उसमें प्रयुक्त कच्चे माल की लागत से किया जा सकता है।
एक बिक्री जनवरी 2016 में हुई और भुगतान अप्रैल 2016 में मिला। दोनों आधारों पर बिक्री कब दर्ज होगी?
- माल जनवरी 2016 में बेचा गया, लेकिन ग्राहक से नकद अप्रैल 2016 में मिला।
- नकद आधार पर बिक्री अप्रैल 2016 में दर्ज होगी।
- उपार्जन आधार पर बिक्री जनवरी 2016 में दर्ज होगी, क्योंकि आगम उसी समय अर्जित हुआ।
उधार खरीद के लिए वस्तुनिष्ठता का कौन-सा प्रमाण उपयोगी है?
द्विअंकन प्रणाली को एकल अंकन प्रणाली से अधिक विश्वसनीय क्यों माना जाता है?
दिसंबर का कार्यालय किराया जनवरी में चुकाया गया। दोनों लेखांकन आधारों पर इसे कब दर्ज करेंगे?
त्वरित पुनरावृत्ति
- वस्तुनिष्ठ अभिलेखन दस्तावेज़ी प्रमाण पर आधारित और पूर्वाग्रह-मुक्त होता है।
- ऐतिहासिक लागत को भुगतान-प्रमाण से सत्यापित करना आसान है; बाज़ार मूल्य बदल सकता है।
- द्विअंकन प्रणाली प्रत्येक लेन-देन के दोनों पक्ष दर्ज करती है; एकल अंकन अधूरा हो सकता है।
- नकद आधार पर प्रविष्टि नकद प्राप्ति या भुगतान के समय होती है।
- उपार्जन आधार पर आगम और लागत उनके अर्जित या उपगत होने पर दर्ज होते हैं।
- उपार्जन आधार आगम-व्यय का मिलान और लाभ की बेहतर गणना संभव बनाता है।
लेखांकन मानक
लेखांकन मानक और उनका उद्देश्य
लेखांकन मानक — वित्तीय विवरणों में लेन-देन की पहचान, मापन, व्यवहार, प्रस्तुतीकरण और प्रकटीकरण के लिए लिखित नीतिगत नियम।
- जारीकर्ता: भारत में लेखांकन की पेशेवर संस्था आई.सी.ए.आई. प्राधिकृत लेखांकन मानक जारी करती है।
- उद्देश्य: अलग-अलग लेखांकन नीतियों में एकरूपता लाकर वित्तीय विवरणों की अतुलनीयता कम करना और सूचना की उपयोगिता बढ़ाना।
- दायरा: मानक लेखांकन नीतियाँ, मूल्यांकन के आधार और प्रकटीकरण की आवश्यकताएँ बताते हैं।
- परिणाम: लेखांकन सूचना की विश्वसनीयता और एक ही फर्म के अलग-अलग समय तथा विभिन्न फर्मों के विवरणों की तुलनीयता बढ़ती है।
- उपयोग: तुलनीय जानकारी से उपयोगकर्ता फर्मों के निष्पादन का आकलन और आर्थिक निर्णय कर सकते हैं।
लेखांकन मानकों की आवश्यकता
आवश्यकता — एकरूपता और प्रासंगिक सूचनाओं के पूर्ण प्रकटीकरण से लेखांकन सूचना विभिन्न उपयोगकर्ताओं के हित साध पाती है।
- विकल्पों में मार्गदर्शन: व्यवसाय अलग-अलग लेखांकन व्यवहार और मूल्यांकन आधार चुन सकते हैं; मानक उपयुक्त विकल्प चुनने में मदद करते हैं।
- गुणवत्ता: मानक सत्य और स्पष्ट वित्तीय विवरणों की मूल गुणात्मक विशेषताओं को बनाए रखने में सहायक हैं।
लेखांकन मानकों के लाभ
- भिन्नता में कमी: वित्तीय विवरण तैयार करने की लेखांकन पद्धतियों में अनावश्यक अंतर घटते हैं।
- अतिरिक्त प्रकटीकरण: मानक ऐसी उपयोगी सूचना प्रकट करने को कह सकते हैं जो कानून में अनिवार्य न हो, पर जनता, निवेशकों और लेनदारों के काम आए।
- तुलनीयता: मानक अंतर-फर्म और एक ही फर्म के अलग-अलग समय के वित्तीय विवरणों की तुलना आसान बनाते हैं।
लेखांकन मानकों की सीमाएँ
- चुनाव की कठिनाई: कई वैकल्पिक लेखांकन व्यवहारों में से चुनाव करना पड़ सकता है।
- कम लोचशीलता: मानकों का दृढ़ पालन आवश्यक होने से परिस्थितियों के अनुसार लचीलापन सीमित हो सकता है।
- कानून की सीमा: लेखांकन मानक कानून का स्थान नहीं ले सकते; उनका निर्माण मौजूदा कानून के दायरे में होना चाहिए।
वस्तु एवं सेवा कर (जी.एस.टी.)
जी.एस.टी. — जी.एस.टी. वस्तुओं और सेवाओं की पूर्ति पर लगने वाला गंतव्य-आधारित एकल अप्रत्यक्ष कर है।
- लागू होने की तारीख: भारत में जी.एस.टी. 1 जुलाई 2017 को लागू हुआ; इसका मूल मंत्र था—एक देश, एक कर।
- दायरा: यह निर्माणकर्ता से उपभोक्ता तक वस्तुओं और सेवाओं की पूर्ति पर लागू होता है।
- एकीकृत बाजार: केंद्र और राज्यों के अनेक अप्रत्यक्ष करों के स्थान पर जी.एस.टी. व्यवस्था आई; इससे देश एक संयुक्त बाजार बना।
- करों का प्रतिस्थापन: पाठ में जी.एस.टी. द्वारा 17 अप्रत्यक्ष करों और 23 उपकरों के प्रतिस्थापन का उल्लेख है। साथ दिया गया विवरण—8 केंद्रीय + 7 राज्य कर—जोड़ने पर 15 होता है, इसलिए आँकड़ों में आंतरिक विसंगति है।
- आर्थिक प्रभाव: जी.एस.टी. का उद्देश्य व्यापार की सुगमता, संगठित क्षेत्र का विस्तार और राजस्व-वृद्धि को बढ़ावा देना है।
- गंतव्य-आधारित कर: पूर्ति-श्रृंखला के अंतिम विक्रेता द्वारा लगाया गया कर अंततः उपभोक्ता वहन करता है; इसलिए इसे उपभोग-आधारित कर भी कहते हैं।
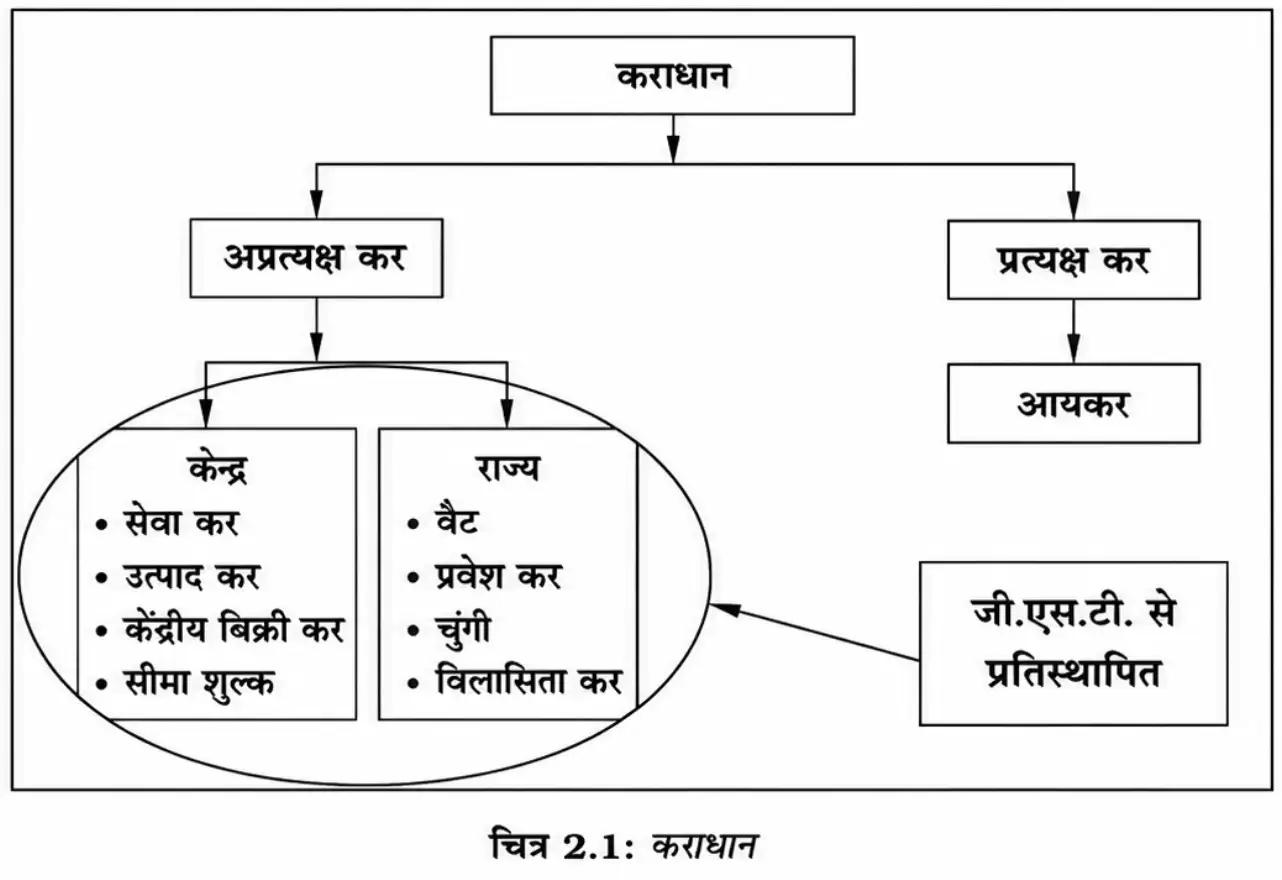
जी.एस.टी. के प्रकार और कर-जमा
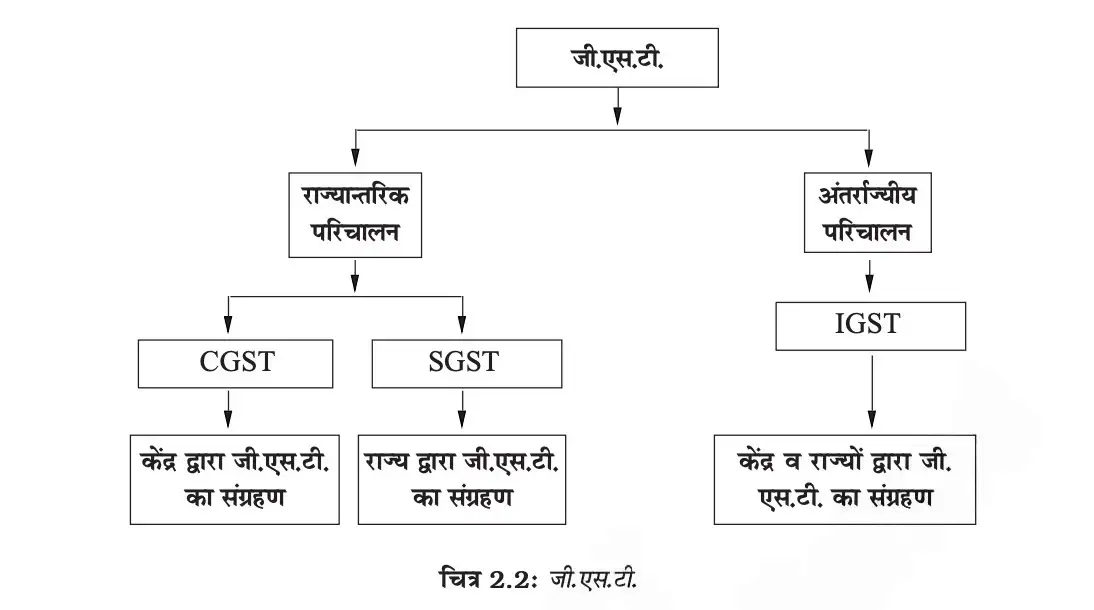
दोहरा जी.एस.टी. — भारत की संघीय व्यवस्था में केंद्र और राज्य दोनों को कर लगाने तथा संग्रह करने की शक्तियाँ हैं; इसलिए जी.एस.टी. में केंद्रीय और राज्य कर घटक साथ काम करते हैं।
- संवैधानिक आधार: दोहरे जी.एस.टी. को लागू करने के लिए संविधान में संशोधन कर केंद्र और राज्यों को कर लगाने तथा संग्रह करने हेतु सशक्त किया गया।
- सी.जी.एस.टी. (CGST): केंद्रीय वस्तु एवं सेवा कर; इससे प्राप्त राजस्व केंद्र सरकार का होता है।
- एस.जी.एस.टी. (SGST): राज्य वस्तु एवं सेवा कर; इससे प्राप्त राजस्व संबंधित राज्य सरकार का होता है।
- आई.जी.एस.टी. (IGST): अंतरराज्यीय पूर्ति पर लागू एकीकृत वस्तु एवं सेवा कर; केंद्र इसे एकत्र करता है और राजस्व पूर्वनिर्धारित व्यवस्था के अनुसार केंद्र व राज्यों में बाँटा जाता है।
- इनपुट टैक्स क्रेडिट: पूर्ति-श्रृंखला के प्रत्येक स्तर पर पात्र निवेश कर का जमा लेने से कर पर कर का प्रभाव घटता है। इससे वस्तुओं और सेवाओं की कीमतें घटने और उपभोक्ताओं को लाभ होने की अपेक्षा है।
| पूर्ति का प्रकार | लागू कर | राजस्व का प्राप्तकर्ता |
|---|---|---|
| एक ही राज्य के भीतर | सी.जी.एस.टी. + एस.जी.एस.टी. | सी.जी.एस.टी. केंद्र को; एस.जी.एस.टी. संबंधित राज्य को |
| एक राज्य से दूसरे राज्य में | आई.जी.एस.टी. | केंद्र एकत्र करता है; राजस्व तय व्यवस्था से बाँटा जाता है |
कर योग्य मूल्य को लागू कर-दर से गुणा करके कर की राशि निकालें।
पात्र इनपुट टैक्स क्रेडिट को आउटपुट कर से घटाने पर शेष देय कर मिलता है।
लेन-देन पर सही जी.एस.टी. पहचानें
- विक्रेता और खरीदार के राज्य पहचानें।
- दोनों एक ही राज्य में हों, तो सी.जी.एस.टी. और एस.जी.एस.टी. लागू करें।
- पूर्ति एक राज्य से दूसरे राज्य में हो, तो आई.जी.एस.टी. लागू करें।
- कर की राशि के लिए कर योग्य मूल्य को लागू दर से गुणा करें; पात्र इनपुट टैक्स क्रेडिट घटाकर देय कर निकालें।
राज्य के भीतर की पूर्ति पर कर-घटकों और कुल कर को कैसे दर्शाएँ?
- मान लें, एक ही राज्य में कर योग्य मूल्य की पूर्ति पर सी.जी.एस.टी. दर और एस.जी.एस.टी. दर है।
- यह राज्य के भीतर की पूर्ति है, इसलिए दोनों कर घटक लागू होंगे।
- केंद्रीय और राज्य कर की राशि अलग-अलग निकालें।
- कुल कर दोनों घटकों का योग होगा।
महाराष्ट्र का निर्माता महाराष्ट्र के डीलर को माल बेचता है। पूर्ति पर कौन-से जी.एस.टी. घटक लगेंगे?
गुजरात का डीलर राजस्थान के खरीदार को माल बेचता है। कौन-सा कर लगेगा और राजस्व कैसे बाँटा जाएगा?
लेखांकन मानकों के मुख्य उद्देश्य और लाभ बताइए।
जी.एस.टी. को गंतव्य-आधारित कर क्यों कहते हैं?
त्वरित पुनरावृत्ति
- लेखांकन मानक लेन-देन के लेखांकन और प्रकटीकरण में एकरूपता लाते हैं।
- मानक सूचना की विश्वसनीयता, उपयोगिता और वित्तीय विवरणों की तुलनीयता बढ़ाते हैं।
- मानकों की सीमाएँ हैं: विकल्प चुनने की कठिनाई, कम लचीलापन और कानून पर निर्भरता।
- भारत में जी.एस.टी. 1 जुलाई 2017 को लागू हुआ; यह गंतव्य-आधारित एकल अप्रत्यक्ष कर है।
- राज्य के भीतर की पूर्ति पर सी.जी.एस.टी. और एस.जी.एस.टी.; अंतरराज्यीय पूर्ति पर आई.जी.एस.टी. लगता है।
- इनपुट टैक्स क्रेडिट कर पर कर का प्रभाव घटाता है और कीमतों में गिरावट तथा उपभोक्ता-लाभ का कारण बन सकता है।
इस अध्याय में प्रयुक्त मूल शब्द और अधिगम उद्देश्यों के संदर्भ में सारांश
अध्याय के मूल शब्द
| शब्द | संक्षिप्त अर्थ / संबंध |
|---|---|
| लागत | परिसंपत्ति प्राप्त करने और उपयोग योग्य बनाने पर हुआ व्यय |
| मिलान | अवधि के आगमों का उसी अवधि के संबंधित व्ययों से मिलान |
| सारता | निर्णय को प्रभावित करने वाले महत्त्वपूर्ण तथ्यों पर ध्यान |
| वस्तुनिष्ठता | पूर्वाग्रह से मुक्त लेखांकन |
| समनुरूपता | अवधियों और व्यवसायों में समान लेखांकन नीतियों का प्रयोग |
| द्विपक्षता | हर लेन-देन का दोहरा प्रभाव |
| रूढ़िवादिता (विवेकशीलता) | अनुमानित हानियों का प्रावधान; अनुमानित लाभ की मान्यता नहीं |
| सतत् व्यापार | व्यवसाय के निकट भविष्य में चालू रहने की मान्यता |
| तुलनीयता | वित्तीय विवरणों की तुलना करने की क्षमता |
| पूर्ण प्रस्तुतीकरण | सभी आवश्यक और भौतिक तथ्यों का पूरा खुलासा |
| आगम मान्यता | आगम का विधिसम्मत अधिकार मिलने पर लेखांकन |
| लेखांकन अवधि | वित्तीय विवरण बनाने के लिए चुनी गई समयावधि |
| मुद्रा मापन | लेखांकन योग्य घटनाओं का मौद्रिक इकाइयों में मापन |
| लेखांकन संकल्पना | लेखांकन अभ्यास के आधारभूत विचार और नियम |
| सामान्यतः मान्य लेखांकन सिद्धांत (GAAP) | वित्तीय विवरणों में एकरूपता हेतु अपनाए जाने वाले नियम और निर्देश |
| जी.एस.टी. | वस्तुओं और सेवाओं की पूर्ति पर लागू गंतव्य-आधारित कर |
सामान्यतः मान्य सिद्धांत और आधारभूत संकल्पनाएँ
सामान्यतः मान्य लेखांकन सिद्धांत (GAAP) — वित्तीय विवरणों में एकरूपता लाने के लिए लेन-देन के अभिलेखन और प्रस्तुतीकरण में अपनाए जाने वाले नियमों व निर्देशों का समूह।
GAAP और आधारभूत संकल्पनाएँ
- अन्य नाम: इन सिद्धांतों को संकल्पनाएँ और प्रथाएँ भी कहते हैं; संकल्पना, अभिधारणा, सिद्धांत और संशोधक सिद्धांत जैसे शब्द कई बार परस्पर बदलकर प्रयुक्त होते हैं।
- आधारभूत संकल्पनाएँ: ये वे मूल विचार और व्यापक कार्य-नियम हैं जिन पर वित्तीय लेखांकन के सिद्धांत और अभ्यास आधारित हैं।
आधारभूत लेखांकन संकल्पनाएँ
व्यावसायिक इकाई संकल्पना — लेखांकन में व्यवसाय और उसके स्वामी को अलग-अलग तथा स्वतंत्र इकाइयाँ माना जाता है।
मुद्रा मापन संकल्पना — लेखांकन पुस्तकों में केवल उन्हीं लेन-देन और घटनाओं का लेखा होता है जिन्हें मुद्रा में मापा जा सकता है।
मुद्रा मापन के मुख्य बिंदु
- मौद्रिक इकाई: लेन-देन का विवरण मुद्रा में रखा जाता है, भौतिक इकाइयों में नहीं।
- सीमा: जिन घटनाओं को मुद्रा में मापना संभव नहीं, उनका लेखा पुस्तकों में नहीं होता।
सतत् व्यापार संकल्पना — यह माना जाता है कि व्यवसाय लंबे समय तक चलता रहेगा और निकट भविष्य में उसका परिसमापन नहीं होगा।
लेखांकन अवधि संकल्पना — वह निश्चित समयावधि जिसके अंत में व्यवसाय लाभ-हानि और वित्तीय स्थिति जानने के लिए वित्तीय विवरण तैयार करता है।
लेखांकन अवधि से मिलने वाली जानकारी
- प्रदर्शन: अवधि के आगम और व्ययों से पता चलता है कि व्यवसाय ने लाभ कमाया या हानि उठाई।
- वित्तीय स्थिति: अवधि के अंत में परिसंपत्तियों और देनदारियों की स्थिति ज्ञात होती है।
लागत संकल्पना — परिसंपत्ति को लेखा पुस्तकों में उसकी लागत पर दर्ज किया जाता है।
परिसंपत्ति की लागत में शामिल मदें
- लागत: प्राप्ति मूल्य के साथ परिवहन और स्थापना व्यय शामिल होते हैं।
- उपयोग योग्य बनाने का खर्च: परिसंपत्ति को काम में लाने योग्य बनाने तक किए गए संबंधित व्यय भी लागत में आते हैं।
द्विपक्षीय संकल्पना — हर लेन-देन का व्यवसाय के विभिन्न खातों पर दोहरा प्रभाव पड़ता है और उसका लेखा दो स्थानों पर किया जाता है।
यह समीकरण परिसंपत्तियों और उनके वित्तपोषण के स्रोतों का संबंध दिखाता है।
आगम मान्यता — आगम को तब दर्ज किया जाता है जब उसे प्राप्त करने का व्यवसाय को विधिसम्मत अधिकार मिल जाता है।
आगम का अर्थ और स्रोत
- अर्थ: आगम वस्तुओं के विक्रय या सेवाएँ देने से उत्पन्न नकद/रोकड़ का सकल अंतर्वाह है।
- अन्य स्रोत: दूसरों द्वारा उद्यम के संसाधनों के उपयोग के बदले प्राप्त ब्याज, रॉयल्टी और लाभांश भी आगम हैं।
- मान्यता: आगम दर्ज करने का आधार विधिसम्मत अधिकार अर्जित होना है।
आगम-व्यय मिलान संकल्पना — किसी लेखांकन अवधि में अर्जित आगमों का मिलान उन्हीं आगमों को अर्जित करने के लिए हुए व्ययों से किया जाता है।
मिलान का नियम
- संबंध: आगम अर्जित करने के लिए किए गए व्यय उसी लेखांकन अवधि में दर्ज किए जाते हैं।
- परिणाम: इससे संबंधित अवधि का लाभ या हानि ज्ञात करने में सहायता मिलती है।
पूर्ण प्रस्तुतीकरण संकल्पना — वित्तीय प्रदर्शन से जुड़े सभी आवश्यक और भौतिक तथ्यों का वित्तीय विवरणों तथा टिप्पणियों में पूरा खुलासा किया जाना चाहिए।
समनुरूपता संकल्पना — तुलना को सार्थक बनाने के लिए लेखांकन नीतियों और अभ्यासों को एकसमान तथा निरंतर अपनाया जाना चाहिए।
समनुरूपता और तुलनीयता
- तुलना: समान नीतियों से एक व्यवसाय की अलग-अलग अवधियों और अलग-अलग व्यवसायों के विवरणों की तुलना संभव होती है।
- शर्त: तुलना की अवधि में लेखांकन सिद्धांतों का समान रूप से प्रयोग होना चाहिए।
विवेकशीलता संकल्पना — लाभ को बढ़ा-चढ़ाकर दिखाने से बचना चाहिए; अनुमानित हानियों के लिए प्रावधान करें, पर अनुमानित लाभ दर्ज न करें।
सारता संकल्पना — लेखांकन में उन महत्त्वपूर्ण तथ्यों पर ध्यान दिया जाता है जो उपयोगकर्ताओं के निर्णय को प्रभावित कर सकते हैं।
सारता की कसौटी
- निर्णय पर प्रभाव: जो तथ्य विवेकशील निवेशक या लेनदार के निर्णय को प्रभावित कर सकता है, वह सार तथ्य है।
- प्रस्तुतीकरण: ऐसे तथ्यों को वित्तीय विवरणों में दिखाना आवश्यक है।
वस्तुनिष्ठता संकल्पना — लेन-देन का लेखांकन लेखापालों या अन्य व्यक्तियों के पूर्वाग्रहों से मुक्त होकर किया जाना चाहिए।
लेखांकन प्रणालियाँ और आधार
लेखांकन प्रणालियाँ — व्यापारिक लेन-देन के अभिलेखन की दो प्रणालियाँ हैं—द्विअंकन और एकल अंकन।
| बिंदु | द्विअंकन प्रणाली | एकल अंकन प्रणाली |
|---|---|---|
| अभिलेखन | हर लेन-देन का लेखा दो स्थानों पर | लेन-देन का अपूर्ण लेखा |
| स्वरूप | लेन-देन के दोहरे प्रभाव का लेखा | अपूर्ण लेखा-पद्धति |
लेखांकन के आधार — आगम और लागतों को दर्ज करने के समय के अनुसार लेखांकन के मुख्य आधार नकद और उपार्जन आधार हैं।
| बिंदु | नकद आधार | उपार्जन आधार |
|---|---|---|
| प्रविष्टि का समय | नकद प्राप्ति या भुगतान के समय | आगम अर्जित होने या लागत उत्पन्न होने पर |
| नकद से संबंध | प्रविष्टि नकद के आने-जाने पर निर्भर | प्रविष्टि नकद प्राप्ति/भुगतान से स्वतंत्र |
लेखांकन मानक और जी.एस.टी.
लेखांकन मानक — लेखांकन नियमों, निर्देशों और अभ्यासों से जुड़े लिखित कथन, जो वित्तीय विवरणों में एकरूपता और समनुरूपता लाते हैं।
लेखांकन मानकों की सीमा
- उद्देश्य: लेखांकन सूचना के उपयोगकर्ताओं के लिए वित्तीय विवरणों में एकरूपता बढ़ाना।
- सीमा: मानकों के कारण देश के व्यावसायिक वातावरण, लागू कानूनों और परंपराओं की उपेक्षा नहीं की जा सकती।
जी.एस.टी. — वस्तुओं और सेवाओं की पूर्ति पर निर्माता से उपभोक्ता तक विभिन्न स्तरों पर लागू होने वाला गंतव्य-आधारित कर।
पूँजी लगाने पर लेखांकन समीकरण कैसे प्रभावित होता है?
- स्वामी ने व्यवसाय में Rs. 50,000 नकद पूँजी के रूप में लगाए; दोहरा प्रभाव पहचानें।
- नकद परिसंपत्ति और स्वामी की पूँजी, दोनों बढ़ती हैं।
- लेन-देन के बाद लेखांकन समीकरण संतुलित रहता है।
कर्मचारी की कुशलता बढ़ी है, पर उसका मौद्रिक मापन संभव नहीं। क्या इसे पुस्तकों में दर्ज किया जाएगा और कौन-सी संकल्पना लागू है?
वर्ष के अंत में संभावित हानि का अनुमान है, जबकि संभावित लाभ निश्चित नहीं है। विवेकशीलता के अनुसार क्या करना चाहिए?
त्वरित पुनरावृत्ति
- GAAP वित्तीय विवरणों में एकरूपता लाने वाले लेखांकन नियमों और निर्देशों का समूह है।
- व्यवसाय को स्वामी से अलग इकाई और निकट भविष्य में चालू रहने वाला माना जाता है।
- लेखांकन में केवल मुद्रा में मापी जा सकने वाली घटनाएँ दर्ज होती हैं; परिसंपत्तियाँ लागत पर अभिलिखित होती हैं।
- हर लेन-देन का दोहरा प्रभाव होता है; लेखांकन समीकरण है।
- आगम का विधिसम्मत अधिकार अर्जित होने पर मान्यता होती है; संबंधित व्यय उसी अवधि के आगमों से मिलाए जाते हैं।
- पूर्ण प्रस्तुतीकरण, समनुरूपता, विवेकशीलता, सारता और वस्तुनिष्ठता महत्त्वपूर्ण संकल्पनाएँ हैं।
- द्विअंकन/एकल अंकन प्रणालियाँ तथा नकद/उपार्जन आधार अलग हैं; लेखांकन मानक एकरूपता लाते हैं और जी.एस.टी. गंतव्य-आधारित कर है।