Class 11 Commerce . Accountancy Hindi . लेखाशास्त्र वित्तीय लेखांकन भाग–1 . लेखांकन एक परिचय
Chapter 1: लेखांकन - एक परिचय
Ch 1
Accountancy Hindi
Class 11 Commerce
लेखांकन का परिचय: अर्थ, उद्देश्य एवं विकास
लेखांकन का बदलता स्वरूप
आज लेखांकन की भूमिका
- पहले: लेखांकन मुख्यतः वित्तीय हिसाब-किताब रखने और पुस्तकों में लिखने तक सीमित था।
- आज: लेखापाल लेन-देन दर्ज करने के साथ प्रबंधकों और अन्य उपयोगकर्ताओं को निर्णय लेने योग्य सूचना देते हैं।
- विस्तृत क्षेत्र: न्यायिक लेखांकन में कंप्यूटर हैकिंग और इंटरनेट पर बड़े पैमाने की धन-चोरी जैसे अपराधों को सुलझाना शामिल है।
- अन्य क्षेत्र: ई-कॉमर्स में वेब-आधारित भुगतान प्रणाली, वित्तीय नियोजन और पर्यावरण लेखांकन भी आते हैं।
- सूचना प्रणाली: लेखांकन आर्थिक आँकड़े एकत्रित कर उन उपयोगकर्ताओं तक पहुँचाता है जिनके निर्णय और कार्य संगठन के प्रदर्शन को प्रभावित करते हैं।
लेखांकन का अर्थ और परिभाषाएँ
लेखांकन — संगठन की आर्थिक घटनाओं को पहचानने, मापने और अभिलिखित करने तथा उनसे बनी सूचना उपयोगकर्ताओं तक पहुँचाने की प्रक्रिया।
| वर्ष एवं संस्था | परिभाषा का मुख्य विचार |
|---|---|
| 1941 — AICPA | पूर्णतः या आंशिक रूप से वित्तीय प्रकृति के लेन-देन और घटनाओं को मुद्रा में लिखना, वर्गीकृत करना, संक्षेपित करना और उनके परिणामों की विश्लेषणात्मक व्याख्या करना। |
| 1966 — AAA | आर्थिक सूचनाओं को पहचानने, मापने और संप्रेषित करने की प्रक्रिया, जिससे उपयोगकर्ता तर्कयुक्त निर्णय ले सकें। |
| 1970 — AICPA का लेखांकन सिद्धांत मंडल (APB) | आर्थिक इकाइयों के बारे में मुख्यतः वित्तीय प्रकृति की गुणात्मक सूचना देना, जो आर्थिक निर्णयों में उपयोगी हो। |
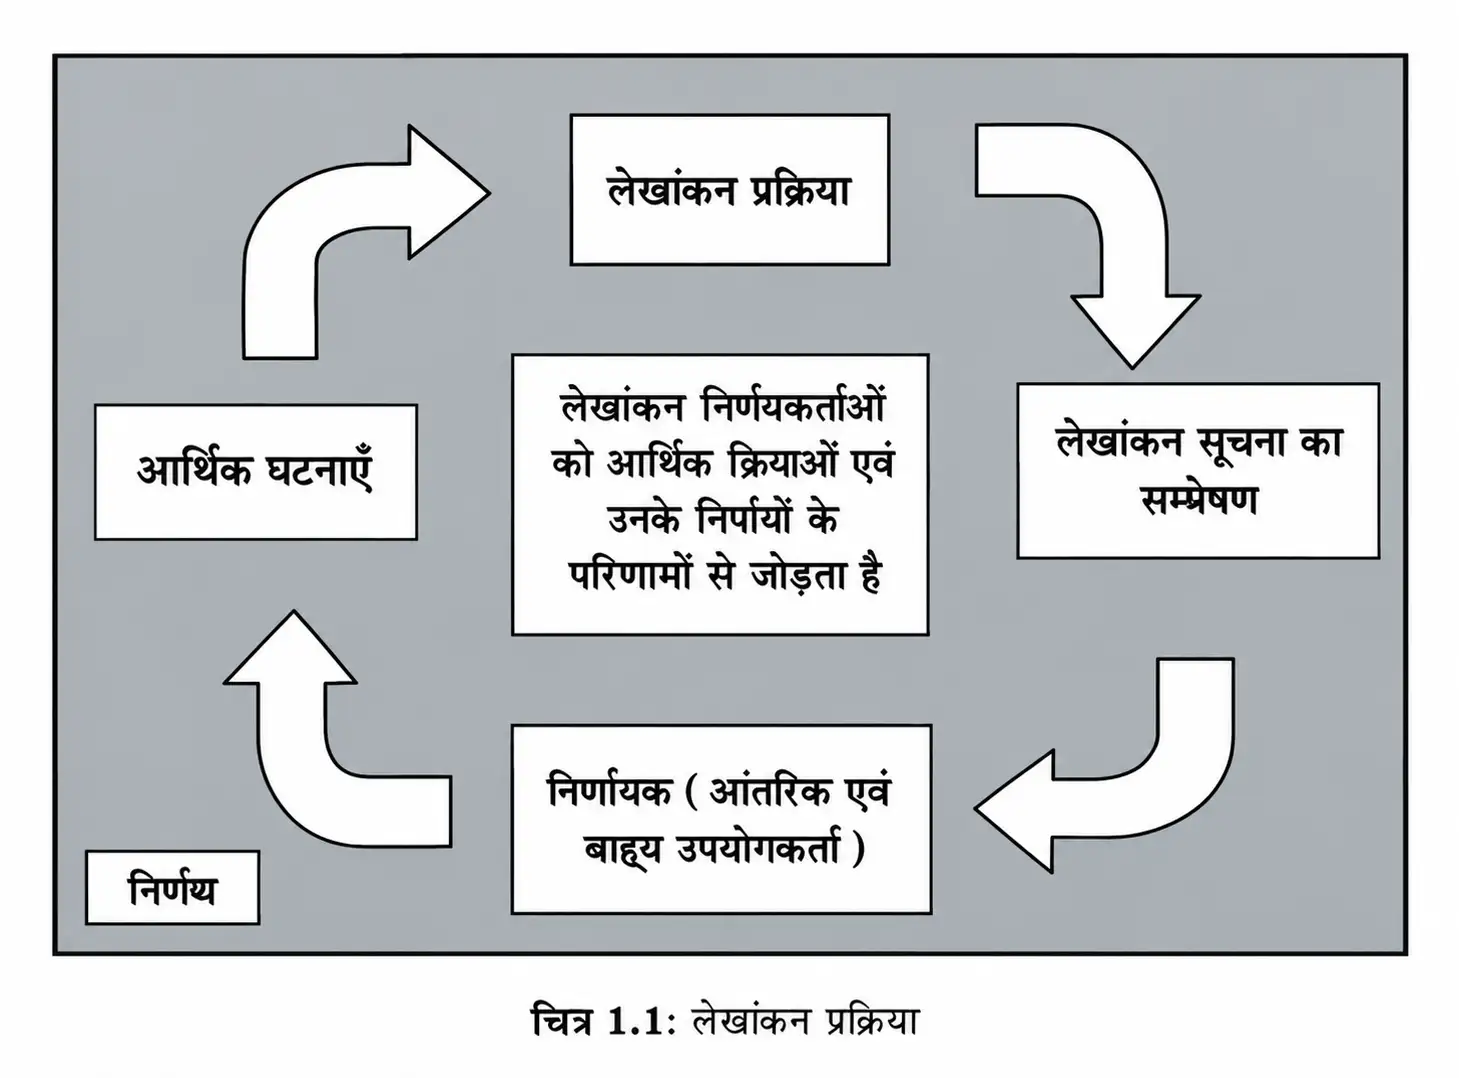
लेखांकन प्रक्रिया के घटक
परिभाषा के चार प्रमुख पहलू
- आर्थिक घटनाएँ
- प्रक्रिया: पहचान, मापन, अभिलेखन एवं संप्रेषण
- संगठन
- सूचना के उपयोगकर्ता
लेखांकन सूचना का प्रवाह
- आर्थिक घटना की पहचान
- घटना का मापन और अभिलेखन
- सूचना का वर्गीकरण एवं संक्षेपण
- उपयोगकर्ताओं तक संप्रेषण
- सूचना के आधार पर निर्णय
उद्देश्य और उपयोगिता
मुख्य उद्देश्य
- सूचना देना: संगठन की आर्थिक घटनाओं से जुड़े आँकड़ों को उपयोगी सूचना में बदलकर संबंधित लोगों तक पहुँचाना।
- निर्णय में सहायता: प्रबंधकों और अन्य उपयोगकर्ताओं को तर्कयुक्त आर्थिक निर्णय लेने योग्य बनाना।
- व्यापक भूमिका: लेखांकन केवल पुस्त-लेखन या वित्तीय प्रलेख तैयार करना नहीं, बल्कि सूचना और निर्णय-सहायता की प्रणाली है।
नकद बिक्री का लेखांकन प्रक्रिया से संबंध समझाइए।
- मान लें संगठन नकद बिक्री करता है; यह संगठन से जुड़ी आर्थिक घटना है।
- लेखांकन में घटना को पहचाना, मापा और अभिलिखित किया जाता है।
- उससे बनी सूचना संबंधित उपयोगकर्ताओं तक पहुँचती है और निर्णय में सहायता करती है।
गलत धारणा: लेखांकन केवल लेन-देन लिखने का नाम है। सही बात: इसमें पहचान, मापन, अभिलेखन, वर्गीकरण, संक्षेपण, व्याख्या और सूचना-संप्रेषण भी शामिल हैं।
लेखांकन का ऐतिहासिक विकास
| स्थान / काल | मुख्य उपयोग या विकास |
|---|---|
| लगभग 4000 ईसा पूर्व — बेबीलोनिया और मिस्र | मिट्टी की पट्टियों पर मजदूरी और कर-भुगतान के लेन-देन दर्ज होते थे। मिस्र में खजाने का हिसाब रखकर मासिक विवरण राजा को भेजे जाते थे। |
| बेबीलोनिया | वाणिज्यिक लेखांकन से धोखाधड़ी और अक्षमता के कारण होने वाली हानि उजागर करने में सहायता मिलती थी। |
| ग्रीस | राजस्व का खजानों में आवंटन, कुल प्राप्तियाँ, कुल भुगतान और सरकारी वित्तीय लेन-देन के शेष दर्ज किए जाते थे। |
| रोम — लगभग 700 ईसा पूर्व से 400 ई. | दैनिक विवरण-पत्र में प्राप्तियाँ और भुगतान लिखे जाते थे; बाद में इन्हें प्रतिमाह खाता-बही में स्थानांतरित किया जाता था। |
| चीन — लगभग 2000 ईसा पूर्व | राजकीय लेखांकन का परिष्कृत रूप प्रचलित था। |
| भारत — लगभग 2300 वर्ष पूर्व | लेखांकन का प्रचलन कौटिल्य के समय से माना जाता है। चन्द्रगुप्त मौर्य के मंत्री कौटिल्य ने अर्थशास्त्र में लेखांकन अभिलेख रखने का वर्णन किया। |
| लूकस पेसिओली | उनकी पुस्तक में द्वि-अंकन पुस्त-पालन का वर्णन था; इसे इस विषय की पहली पुस्तक माना जाता है। उन्होंने द्वि-अंकन का आविष्कार करने का दावा नहीं किया, बल्कि उसके ज्ञान का विस्तार किया। |
पेसिओली और द्वि-अंकन पुस्त-पालन
- पुस्तक: पेसिओली की *सुमा-डे-अरिथमट्रिका, जयोमेट्रिका, प्रोपोरशनालिटि पर प्रोपोरशन* में व्यवसाय और पुस्त-पालन पर एक भाग था।
- द्वि-अंकन: प्रत्येक प्रविष्टि दो बार दर्ज होती है; यदि एक लेनदार बनाया जाता है, तो उससे संबंधित एक देनदार भी बनाना होता है।
- Dr और Cr: पेसिओली ने अपनी पुस्तक में आज लेखांकन में प्रचलित Dr (डेबिट) और Cr (क्रेडिट) शब्दों का उपयोग किया।
- डेबिट की उत्पत्ति: Dr का संबंध इतालवी *debito* और लैटिन *debita/debeo* से है; इसका अर्थ स्वामी का ऋणी होना है।
- क्रेडिट की उत्पत्ति: Cr का संबंध इतालवी *Credito* और लैटिन *Creda* से है; इसका अर्थ स्वामी में विश्वास या स्वामी की देनदारी है।
- अभिलेख: पेसिओली ने विवरण-पत्र, रोजनामचा, खाता-बही और विशिष्ट लेखांकन प्रक्रियाओं पर चर्चा की।
- व्यापारी के उत्तरदायित्व: उनके अनुसार व्यवसाय में ईश्वर की महत्ता, कार्यों में नैतिकता और लाभ कमाना व्यापारी के उत्तरदायित्व थे।
1966 में AAA द्वारा दी गई लेखांकन की परिभाषा का सार लिखिए।
लेखांकन सूचना प्रणाली के रूप में कैसे कार्य करता है?
त्वरित पुनरावृत्ति
- लेखांकन आर्थिक घटनाओं की पहचान, मापन, अभिलेखन और सूचना-संप्रेषण की प्रक्रिया है।
- AICPA की 1941, AAA की 1966 और APB की 1970 की परिभाषाएँ लेखांकन के बदलते स्वरूप को दर्शाती हैं।
- लेखांकन का मुख्य उद्देश्य उपयोगकर्ताओं को तर्कयुक्त आर्थिक निर्णय लेने में सहायता देने वाली सूचना पहुँचाना है।
- प्राचीन सभ्यताओं में मजदूरी, कर, राजस्व, प्राप्तियों और भुगतानों का हिसाब रखा जाता था।
- भारत में लेखांकन का प्रचलन लगभग 2300 वर्ष पूर्व कौटिल्य के समय से माना जाता है।
- पेसिओली ने द्वि-अंकन पुस्त-पालन का वर्णन और प्रसार किया; उन्होंने इसके आविष्कार का दावा नहीं किया।
- पेसिओली ने अपनी पुस्तक में आज के प्रचलित Dr और Cr शब्दों का प्रयोग किया।
आर्थिक घटनाएं
आर्थिक घटनाएँ
आर्थिक घटना — व्यावसायिक संगठन में होने वाली ऐसी घटना जिसके वित्तीय परिणामों को मुद्रा में मापा जा सके, आर्थिक घटना कहलाती है।
मुख्य बातें
- लेखांकन का आधार: संगठन से जुड़ी आर्थिक घटनाओं के वित्तीय लेन-देन पहचाने और दर्ज किए जाते हैं।
- समूह: मशीन खरीदने, उसका परिवहन कराने, स्थापना-स्थल तैयार करने, स्थापना और परीक्षण पर खर्च जैसे लेन-देन मिलकर एक घटना से जुड़े हो सकते हैं।
| आधार | बाह्य घटना | आंतरिक घटना |
|---|---|---|
| अर्थ | संगठन और किसी बाहरी व्यक्ति या संस्था के बीच लेन-देन। | उद्यम के भीतर विभागों के बीच होने वाली वित्तीय घटना। |
| उदाहरण | ग्राहक को माल बेचना या सेवा देना; आपूर्तिकर्ता से माल खरीदना; मकान-मालिक को किराया देना। | भंडारण विभाग से विनिर्माण विभाग को कच्चा माल देना; कर्मचारियों को मजदूरी देना। |
पहचान, मापन, अभिलेखन और संप्रेषण
लेखांकन प्रक्रिया
- वित्तीय घटनाओं की पहचान
- मुद्रा में मापन
- लेखा-पुस्तकों में तिथिवार अभिलेखन
- उपयोगी सूचना का संबंधित उपयोगकर्ताओं तक संप्रेषण
पहचान — संगठन की गतिविधियों में से उन घटनाओं और लेन-देन का चयन करना जिनका लेखा-पुस्तकों में अभिलेखन होना चाहिए।
पहचान के मुख्य बिंदु
- चयन का आधार: गतिविधि वित्तीय प्रकृति की हो और उसके परिणाम मुद्रा में मापे जा सकें।
- अभिलेखित होते हैं: नकद या उधार खरीद-बिक्री तथा वेतन का भुगतान।
- अभिलेखित नहीं होते: मानव संसाधन का मूल्य, प्रबंधकीय नीतियों में बदलाव, प्रबंध निदेशक या कर्मचारियों की नियुक्ति, महत्वपूर्ण अनुबंध और कर्मचारियों का स्थानांतरण—जब तक उनका मापन योग्य वित्तीय लेन-देन न हो।
मापन — व्यावसायिक लेन-देन का वित्तीय मूल्य रुपये और पैसे जैसी मौद्रिक इकाइयों में निर्धारित करना मापन कहलाता है।
मापन का नियम
- मौद्रिक माप: लेखांकन में वित्तीय प्रमापीकरण रुपये-पैसे के आधार पर किया जाता है।
- सीमा: जिसका वित्तीय मूल्य मुद्रा में मापना संभव न हो, उसे वित्तीय लेखों में दर्ज नहीं किया जाता; इसलिए नियुक्ति या कर्मचारियों की बदली जैसी सूचनाएँ सीधे दर्ज नहीं होतीं।
अभिलेखन — पहचानी और मुद्रा में मापी गई आर्थिक घटनाओं को लेखा-पुस्तकों में क्रमबद्ध रूप से दर्ज करना अभिलेखन कहलाता है।
अभिलेखन के मुख्य बिंदु
- क्रम: लेन-देन तिथिवार यानी कालक्रमानुसार लिखे जाते हैं।
- उद्देश्य: स्थापित परंपराओं के अनुसार सूचना का सारांश बनाया जा सके और आवश्यकता पड़ने पर उसे प्राप्त किया जा सके।
संप्रेषण — अभिलिखित लेखांकन सूचना को उपयोगकर्ताओं तक उपयुक्त रूप में पहुँचाना संप्रेषण कहलाता है।
संप्रेषण के मुख्य बिंदु
- उपयोगकर्ता: प्रबंधक तथा अन्य आंतरिक और बाहरी उपयोगकर्ता लेखांकन सूचना प्राप्त करते हैं।
- उपयोग: वे वित्तीय स्थिति और प्रदर्शन का आकलन, व्यावसायिक गतिविधियों की योजना और नियंत्रण तथा निर्णय लेने में इसका उपयोग करते हैं।
- माध्यम और समय: सूचना लेखा-प्रलेखों के जरिए नियमित रूप से दी जाती है; आवश्यकता के अनुसार अभिलेख दैनिक, साप्ताहिक, मासिक या त्रैमासिक हो सकते हैं।
- उचित सूचना: लेखांकन सूचना प्रणाली का लक्ष्य सही सूचना सही व्यक्ति तक सही समय पर पहुँचाना है।
- लेखापाल की भूमिका: उपयोगी सूचना को उचित रूप में प्रस्तुत करने के लिए लेखापाल की योग्यता और कार्य महत्वपूर्ण हैं।
मशीन खरीदने और स्थापित करने से जुड़े खर्चों पर लेखांकन प्रक्रिया कैसे लागू होगी?
- उद्यम ने मशीन खरीदी, उसे स्थापना-स्थल तक पहुँचाया और स्थापना पर खर्च किया। इन लेन-देन को लेखांकन प्रक्रिया से समझें।
- मशीन की खरीद और संबंधित खर्च वित्तीय घटनाएँ हैं; इसलिए इन्हें लेखांकन के लिए पहचाना जाएगा।
- प्रत्येक लेन-देन का मूल्य रुपये-पैसे में मापा जाएगा।
- मापी गई राशियाँ तिथिवार लेखा-पुस्तकों में दर्ज होंगी और उनसे बनी सूचना उपयोगकर्ताओं को दी जाएगी।
संगठन
संगठन — संगठन से आशय ऐसे व्यावसायिक उद्यम से है जिसका उद्देश्य लाभ कमाना भी हो सकता है और नहीं भी।
संगठन के प्रकार
- रूप: एकल स्वामित्व इकाई, साझेदारी फर्म, सहकारी समिति और कंपनी।
- अन्य संस्थाएँ: स्थानीय निकाय, नगरपालिका या कोई अन्य संगठन भी इसमें शामिल हो सकता है।
- आधार: संगठन का स्वरूप उसकी गतिविधियों के आकार और व्यवसाय के परिचालन स्तर पर निर्भर करता है।
कंपनी द्वारा ग्राहक को माल बेचना बाह्य घटना है या आंतरिक घटना? कारण दें।
कर्मचारी की नियुक्ति महत्वपूर्ण है, फिर भी सामान्यतः इसे लेखा-पुस्तकों में क्यों नहीं लिखा जाता?
- लेखांकन की कड़ी: पहचान → मापन → अभिलेखन → संप्रेषण।
- मुख्य कसौटी: घटना वित्तीय हो और उसका मूल्य मुद्रा में मापा जा सके।
त्वरित पुनरावृत्ति
- आर्थिक घटना के वित्तीय परिणाम मुद्रा में मापे जा सकते हैं।
- बाह्य घटना संगठन और बाहरी पक्ष के बीच; आंतरिक घटना उद्यम के भीतर होती है।
- केवल वित्तीय प्रकृति और मुद्रा में मापने योग्य घटनाएँ लेखांकन के लिए चुनी जाती हैं।
- लेन-देन रुपये-पैसे में मापकर तिथिवार लेखा-पुस्तकों में दर्ज किए जाते हैं।
- लेखांकन सूचना उपयोगकर्ताओं को आकलन, योजना, नियंत्रण और निर्णय लेने में मदद करती है।
- संगठन लाभकारी या अलाभकारी हो सकता है और उसके कई कानूनी एवं संस्थागत रूप होते हैं।
सूचना के इच्छुक उपयोगकर्त्ता
लेखांकन सूचना के उपयोगकर्त्ता
लेखांकन सूचना — व्यवसाय की वित्तीय गतिविधियों से जुड़ी सूचना, जिसका उपयोग लोग निर्णय लेने के लिए करते हैं।
उपयोगकर्त्ताओं के वर्ग
- आंतरिक उपयोगकर्त्ता: व्यवसाय के भीतर काम करने वाले लोग, जैसे मुख्य कार्यकारी, वित्तीय अधिकारी, उपप्रधान, व्यावसायिक इकाई प्रबन्धक, संयन्त्र व स्टोर प्रबन्धक और लाइन पर्यवेक्षक।
- बाह्य उपयोगकर्त्ता: व्यवसाय से बाहर के लोग या संस्थाएँ, जो व्यवसाय से जुड़े निर्णय लेने के लिए सूचना का उपयोग करते हैं।
- बाह्य उदाहरण: वर्तमान और भावी निवेशक, बैंक व अन्य वित्तीय संस्थाएँ, ऋणपत्र धारक, अन्य ऋणदाता, कर अधिकारी, नियामक, श्रम संगठन, व्यापार संघ, स्टॉक एक्सचेंज और ग्राहक।
- मूल उद्देश्य: लेखांकन सूचना निर्णय लेने में सहायता देती है; सूचना साधन है और निर्णय उसका लक्ष्य।
| उपयोगकर्त्ता | सूचना का उपयोग |
|---|---|
| स्वामी और वर्तमान अंशधारी | निवेश पर पर्याप्त प्रतिफल और व्यवसाय का वित्तीय स्वास्थ्य जानना। |
| निदेशक और प्रबन्धक | निष्पादन का आकलन, आंतरिक और उद्योग से बाहरी तुलना, शक्तियों-कमियों की पहचान, निवेशित संसाधनों पर पर्याप्त प्रतिफल तथा ऋण चुकाने और वित्तीय रूप से सक्षम बने रहने की क्षमता जाँचना। |
| लेनदार और ऋणदाता | यह जानना कि ऋण का भुगतान समय पर होगा या नहीं; विशेष रूप से तरलता और भुगतान-क्षमता देखना। |
| भावी निवेशक | यह तय करना कि व्यवसाय में धन निवेश करना चाहिए या नहीं। |
| सरकार और नियामक संस्थाएँ | करों और वैधानिक दायित्वों की जाँच करना तथा निवेशकों और लेनदारों के हितों की रक्षा करना। |
तरलता — ऋणों के देय होने पर उनका भुगतान कर पाने की व्यवसाय की क्षमता।
कर और नियामकीय दायित्व
- संस्थाएँ: सरकार, कंपनी रजिस्ट्रार, सीमा-शुल्क विभाग और भारतीय रिज़र्व बैंक जैसी संस्थाओं को वित्तीय सूचना की आवश्यकता होती है।
- करों के उदाहरण: वैट, आयकर, आबकारी शुल्क और उत्पाद शुल्क।
- अनुपालन: सूचना से कंपनी अधिनियम, 2013 और भारतीय प्रतिभूति एवं विनिमय बोर्ड (सेबी) के वैधानिक दायित्व पूरे कराने में मदद मिलती है।
लेखांकन सूचना के स्रोत के रूप में
लेखांकन — व्यवसाय की वित्तीय सूचना का संप्रेषण करने वाली प्रक्रिया; इसे व्यवसाय की भाषा भी कहा जाता है।
लेखांकन प्रक्रिया और सूचना का प्रसार
- क्रम: लेखांकन लेन-देन की पहचान से शुरू होकर वित्तीय विवरणों के निर्माण पर समाप्त होता है।
- मापन: व्यावसायिक लेन-देन और आर्थिक घटनाओं को मौद्रिक रूप में मापा जाता है।
- अभिलेखन: चिन्हित और मापी गई आर्थिक घटनाओं को लेखा अभिलेखों में दर्ज किया जाता है।
- सूचना का उपयोग: प्रक्रिया के हर चरण में सूचना उत्पन्न होती है; उसका विकास अपने आप में लक्ष्य नहीं, बल्कि उपयोगकर्त्ताओं तक सूचना पहुँचाने का साधन है।
- अनिवार्य कार्य: सूचना का प्रसार उपयोगकर्त्ताओं को उचित निर्णय लेने में सहायता देता है।
- समयबद्धता: इंटरनेट वित्तीय सूचना उपयोगकर्त्ताओं तक जारी करने में होने वाली देरी घटाने में सहायक है।
उपयोगी लेखांकन सूचना के उद्देश्य
- निर्णय: आर्थिक निर्णय लेने और वित्तीय विवरणों पर निर्भर उपयोगकर्त्ताओं की सहायता करना।
- रोकड़ प्रवाह: सम्भावित रोकड़ प्रवाह की राशि, समय और अनिश्चितता का अनुमान लगाने व मूल्यांकन करने में सहायक होना।
- प्रबन्धकीय योग्यता: लक्ष्यों के लिए संसाधनों का प्रभावी उपयोग करने की प्रबन्धकों की क्षमता जाँचने में मदद करना।
- स्पष्ट व्याख्या: मूल्यांकन या पूर्वानुमान किए जा रहे विषयों के बारे में तथ्यात्मक और व्याख्यात्मक सूचना देना।
- सामाजिक प्रभाव: समाज को प्रभावित करने वाले व्यवसाय के कार्यों से जुड़ी सूचना देना।
- सूचना की गुणवत्ता: निर्णय के लिए सूचना प्रासंगिक, पर्याप्त और विश्वसनीय होनी चाहिए।
लेखांकन सूचना का विकास और उपयोग
- लेखाकार आर्थिक घटनाओं और लेन-देन का अवलोकन, जाँच और पहचान करता है।
- घटनाओं को मौद्रिक रूप में मापकर अभिलेखित किया जाता है और लेखांकन विवरण तैयार होते हैं।
- प्रबन्धक और अन्य उपयोगकर्त्ता सूचना की व्याख्या करके उसका उपयोग करते हैं।
- सूचना के आधार पर उपयोगकर्त्ता निर्णय लेते हैं।
लेखांकन सूचना से ऋणदाता को क्या निर्णय लेने में मदद मिलती है?
- एक बैंक किसी व्यवसाय को ऋण देने पर विचार करता है।
- बैंक व्यवसाय की वित्तीय सूचना और तरलता जाँचता है।
- तरलता से बैंक आकलन करता है कि व्यवसाय देय समय पर ऋण चुका पाएगा या नहीं।
- इस आकलन के आधार पर बैंक ऋण देने का निर्णय लेता है।
लेखांकन की प्रमुख शाखाएँ
| शाखा | मुख्य कार्य और विशेषताएँ |
|---|---|
| वित्तीय लेखांकन | वित्तीय लेन-देन का व्यवस्थित अभिलेखन और वित्तीय विवरण तैयार व प्रस्तुत करना। यह मुख्यतः बीते समय और मौद्रिक सूचना से जुड़ा है; संगठन की सफलता एवं वित्तीय सुदृढ़ता मापता है और सभी हितधारकों को सूचना देता है। इसका प्राथमिक कार्य संरक्षणता (स्ट्यूअरडशिप)—संगठन के संसाधनों के प्रबंधन और उनके उपयोग के प्रति जवाबदेही—है। |
| लागत लेखांकन | उत्पादों के विनिर्माण या सेवाओं की लागत का विश्लेषण और निर्धारण करना। लागत-नियन्त्रण, मूल्य-निर्धारण तथा प्रबन्धकीय निर्णयों के लिए लागत-सूचना देता है। |
| प्रबन्ध लेखांकन | संगठन के लोगों को योजना बनाने, नियन्त्रण करने और व्यावसायिक निर्णय लेने हेतु सूचना देना। वित्तीय और लागत लेखांकन से सूचना लेकर भविष्य-संबंधी निर्णयों में सहायता करता है। |
प्रबन्ध लेखांकन की सूचना
- उपयोग: बजट बनाने, लाभप्रदता का आकलन, मूल्य-निर्धारण और पूँजीगत व्यय के निर्णय में सहायक।
- स्वरूप: सूचना परिमाणात्मक या गुणात्मक तथा वित्तीय या गैर-वित्तीय हो सकती है; यह मुख्यतः भविष्य-संबंधी होती है।
- भविष्य-संबंधी उदाहरण: सम्भावित विक्रय, रोकड़ प्रवाह, खरीद और श्रम-शक्ति की आवश्यकताएँ।
- अन्य उदाहरण: हवा-पानी, भूमि और प्राकृतिक साधनों तथा मानवीय-सामाजिक उत्तरदायित्व पर प्रभाव से जुड़े पर्यावरणीय आँकड़े।
लेखांकन के विकसित होते क्षेत्र
- विस्तार का कारण: आंतरिक और बाह्य उपयोगकर्त्ताओं की अलग-अलग आवश्यकताओं ने लेखांकन का क्षेत्र व्यापक किया है।
- नए महत्त्वपूर्ण क्षेत्र: मानव संसाधन लेखांकन, सामाजिक लेखांकन और उत्तरदायित्व लेखांकन।
आंतरिक और बाह्य उपयोगकर्त्ताओं में क्या अन्तर है?
लेखांकन सूचना ऋणदाता के लिए क्यों उपयोगी है?
वित्तीय लेखांकन की प्रमुख विशेषताएँ बताइए।
त्वरित पुनरावृत्ति
- लेखांकन सूचना आंतरिक और बाह्य उपयोगकर्त्ताओं को निर्णय लेने में सहायता देती है।
- स्वामी प्रतिफल और वित्तीय स्वास्थ्य देखते हैं; ऋणदाता तरलता और भुगतान-क्षमता देखते हैं।
- तरलता का अर्थ है ऋणों के देय होने पर उनका भुगतान कर पाने की क्षमता।
- लेखांकन लेन-देन की पहचान से शुरू होकर वित्तीय विवरणों के निर्माण पर समाप्त होता है।
- उपयोगी सूचना निर्णय-संगत, पर्याप्त और विश्वसनीय होनी चाहिए।
- वित्तीय लेखांकन बीते समय की मौद्रिक सूचना देता है; लागत लेखांकन लागत पर और प्रबन्ध लेखांकन योजना, नियन्त्रण व निर्णयों पर केंद्रित है।
- मानव संसाधन, सामाजिक और उत्तरदायित्व लेखांकन इसके विकसित होते क्षेत्र हैं।
लेखांकन की गुणात्मक विशेषताएं
गुणात्मक विशेषताएँ — वे गुण जो लेखांकन सूचना की बोधगम्यता और उपयोगिता बढ़ाकर निर्णय लेने में सहायता करते हैं।
मुख्य गुण
- चार आवश्यक गुण: विश्वसनीयता, प्रासंगिकता, बोधगम्यता और तुलनीयता।
- उद्देश्य: ऐसी सूचना देना जिस पर उपयोगकर्ता भरोसा कर सकें, उसे समझ सकें और निर्णयों में उपयोग कर सकें।
विश्वसनीयता
विश्वसनीयता — सूचना का ऐसा गुण जिसके कारण उपयोगकर्ता उस पर निर्भर कर सके और वह वास्तविक लेन-देन को उचित रूप से दर्शाए।
- सही प्रस्तुति: विश्वसनीयता इस बात पर निर्भर करती है कि हुए लेन-देन का मापन और प्रस्तुतीकरण कितनी अच्छी तरह मेल खाते हैं।
- त्रुटिरहितता: सूचना अनावश्यक अशुद्धियों से मुक्त हो और अपेक्षित बात को सही ढंग से दर्शाए।
- निष्पक्षता: सूचना व्यक्तिगत आग्रह या पक्षपात से मुक्त हो।
- पुष्टिकरण: निष्पक्ष और समर्पित स्वतंत्र पक्ष समान मापन-विधि अपनाकर सूचना की जाँच कर सकें।
लेखांकन की प्रमुख शाखाएँ
| शाखा | मुख्य उद्देश्य |
|---|---|
| वित्तीय लेखांकन | लेन-देन का विवरण रखना; अवधि का लाभ या हानि और अवधि-अंत की वित्तीय स्थिति ज्ञात करना; प्रबंधकों व अन्य हितधारकों को वित्तीय सूचना देना। |
| लागत लेखांकन | खर्चों का विश्लेषण करके उत्पादों की लागत तय करना; मूल्य निर्धारण और निर्णय लेने के लिए प्रबंधकों को लागत-सूचना देना। |
| प्रबंध लेखांकन | प्रबंधन को नीतिगत निर्णय लेने और नियमित कार्यों के प्रभाव का मूल्यांकन करने में सहायता देना। |
प्रासंगिकता
प्रासंगिकता — सूचना का वह गुण जो उपयोगकर्ता के निर्णयों को प्रभावित करने और उपयोगी बनाने में सहायता करता है।
- पूर्वानुमान मूल्य: भूत, वर्तमान और भविष्य की घटनाओं के परिणामों का अनुमान लगाने में सहायता।
- प्रत्युत्तर मूल्य: पिछले मूल्यांकनों की पुष्टि करने या उनमें संशोधन करने में सहायता।
- समयानुकूलता: सूचना निर्णय के लिए सही समय पर उपलब्ध होनी चाहिए।
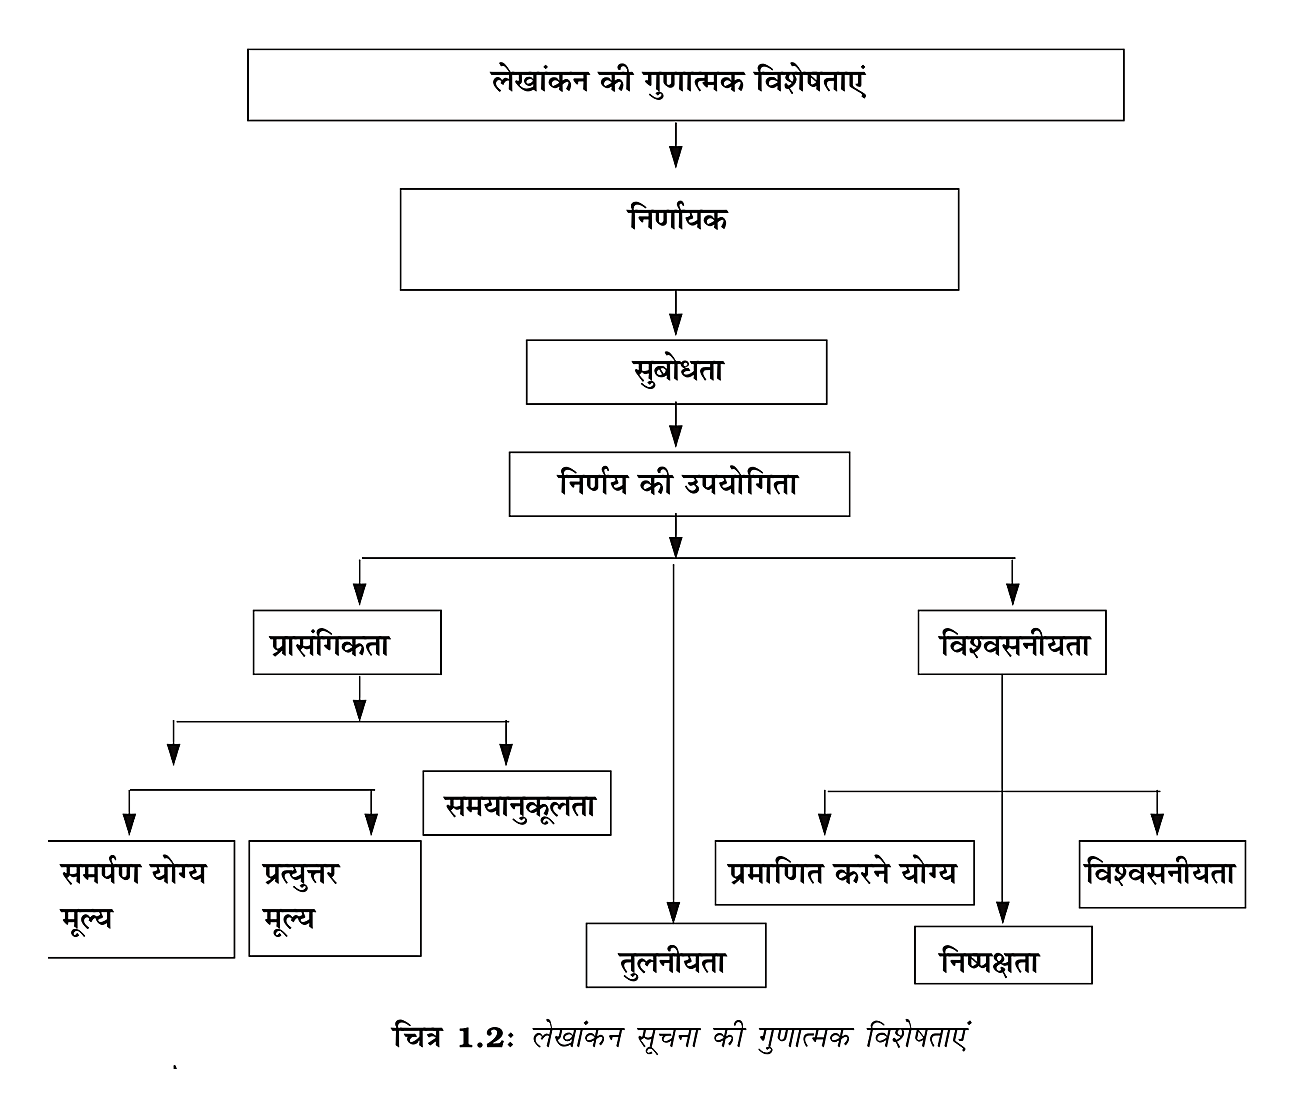
पदानुक्रम का सार
- शीर्ष स्तर: चित्र में निर्णयकर्ता, बोधगम्यता और निर्णय-उपयोगिता दर्शाए गए हैं।
- निर्णय-उपयोगिता के गुण: इससे प्रासंगिकता, तुलनीयता और विश्वसनीयता निकलती हैं।
- प्रासंगिकता के आधार: पूर्वानुमान योग्य मूल्य, प्रत्युत्तर मूल्य और समयानुकूलता।
- विश्वसनीयता की शाखाएँ: चित्र में प्रमाणित करने योग्य, विश्वसनीयता और निश्चितता दिखाई गई हैं।
बोधगम्यता
बोधगम्यता — सूचना का ऐसा गुण कि निर्णय लेने वाले उसे उसी अर्थ और संदर्भ में समझें जिसमें उसे तैयार और प्रस्तुत किया गया है।
- स्पष्ट प्रस्तुति: संदेश तभी सफल है जब प्राप्तकर्ता उसे भेजे गए अर्थ में समझे।
- लेखाकार की जिम्मेदारी: सूचना को सरल और स्पष्ट बनाएँ, लेकिन उसकी प्रासंगिकता या विश्वसनीयता कम न करें।
तुलनीयता
तुलनीयता — सूचना का ऐसा गुण जिससे उपयोगकर्ता विभिन्न व्यवसायों या अवधियों के वित्तीय विवरणों की तुलना कर सकें।
- समान आधार: तुलना के लिए विवरण समान अवधि, समान मापन इकाई और समान प्रारूप में हों।
- उपयोग: इससे अलग-अलग व्यवसायों के वित्तीय पहलुओं का परस्पर मूल्यांकन किया जा सकता है।
वित्तीय विवरणों और उनसे लिए गए निर्णयों को उपयोगी बनाने के लिए तीन कदम बताइए।
त्वरित पुनरावृत्ति
- लेखांकन सूचना के चार गुण हैं—विश्वसनीयता, प्रासंगिकता, बोधगम्यता और तुलनीयता।
- विश्वसनीय सूचना सही, निष्पक्ष और स्वतंत्र रूप से जाँचने योग्य होती है।
- प्रासंगिक सूचना निर्णयों को प्रभावित करती है; इसमें पूर्वानुमान, प्रत्युत्तर और समयानुकूलता महत्त्वपूर्ण हैं।
- बोधगम्यता के लिए सूचना स्पष्ट होनी चाहिए, बिना उसकी उपयोगिता घटाए।
- तुलना के लिए अवधि, मापन इकाई और प्रारूप समान होने चाहिए।
- वित्तीय, लागत और प्रबंध लेखांकन के उद्देश्य अलग-अलग हैं।
लेखांकन के उद्देश्य
लेखांकन का मूल उद्देश्य — आंतरिक और बाह्य उपयोगकर्ताओं को निर्णय लेने के लिए उपयोगी वित्तीय सूचना देना।
सूचना के प्रमुख रूप
- बाह्य उपयोगकर्ता: मुख्यतः वित्तीय विवरणों—लाभ-हानि खाता और तुलन-पत्र—से सूचना लेते हैं।
- प्रबंधक: लेखांकन अभिलेखों से समय-समय पर अतिरिक्त, विस्तृत सूचना प्राप्त कर सकते हैं।
व्यावसायिक लेन-देन का हिसाब रखना
लेन-देन का व्यवस्थित लेखा — सभी वित्तीय लेन-देन को लेखांकन पुस्तकों में सही, पूर्ण और नियमित रूप से दर्ज करना।
- उदाहरण: क्रय, विक्रय, प्राप्तियाँ और भुगतान।
- आवश्यकता: रोज़ के अनेक लेन-देन को स्मृति के भरोसे पूरी शुद्धता से याद रखना संभव नहीं।
- उपयोग: दर्ज सूचना से लेन-देन की सत्यता जाँची जा सकती है और उसे प्रमाण के रूप में इस्तेमाल किया जा सकता है।
लाभ अथवा हानि की गणना
लाभ या हानि का निर्धारण — किसी लेखांकन अवधि की आय और व्यय के आधार पर व्यवसाय का शुद्ध परिणाम ज्ञात करना।
लाभ, कुल आगम और कुल व्यय को दर्शाते हैं। कुल आगम व्यय से अधिक हो तो अंतर लाभ है।
- लाभ: जब कुल आगम, कुल व्यय से अधिक हो।
- हानि: जब कुल व्यय, कुल आगम से अधिक हो; अंतर हानि की राशि बताता है।
- विवरण: अवधि के आय-व्यय के लेखों के आधार पर लाभ-हानि खाता बनाकर परिणाम ज्ञात किया जाता है।
लाभ या हानि ज्ञात करने की विधि
- एक लेखांकन अवधि के कुल आगम और कुल व्यय ज्ञात करें।
- कुल आगम में से कुल व्यय घटाएँ।
- अंतर धनात्मक हो तो लाभ और व्यय अधिक हो तो हानि दर्ज करें।
अवधि का लाभ या हानि ज्ञात कीजिए।
- किसी अवधि का कुल आगम Rs. 80,000 और कुल व्यय Rs. 65,000 है।
- कुल आगम में से कुल व्यय घटाएँ।
वित्तीय स्थिति को प्रदर्शित करना
वित्तीय स्थिति — लेखांकन अवधि के अंत में व्यवसाय की परिसंपत्तियों और देयताओं की स्थिति।
- संसाधन और दावे: परिसंपत्तियाँ व्यवसाय के संसाधन दिखाती हैं; देयताएँ उन पर किए गए दावों को दर्शाती हैं।
- विवरण: इनका सही लेखा स्थिति विवरण, वस्तुस्थिति विवरण अथवा तुलन-पत्र बनाने में सहायता करता है।
- समय: वित्तीय स्थिति प्रत्येक लेखांकन अवधि के अंत में ज्ञात की जाती है।
उपयोगकर्ताओं को सूचना उपलब्ध कराना
लेखांकन सूचना का संप्रेषण — लेखांकन से बनी सूचना को उन उपयोगकर्ताओं तक पहुँचाना जिन्हें निर्णय लेने के लिए उसकी आवश्यकता होती है।
- रूप: सूचना प्रतिवेदन, विवरण, ग्राफ और चार्ट के रूप में दी जा सकती है।
- आंतरिक उपयोगकर्ता: मुख्यतः प्रबंधक; उन्हें नियोजन, नियंत्रण और निर्णय के लिए समय पर विक्रय, लागत और लाभप्रदता की सूचना चाहिए।
- बाह्य उपयोगकर्ता: सूचना पाने के अधिकार, योग्यता और साधन सीमित होते हैं; इसलिए वे मुख्यतः तुलन-पत्र और लाभ-हानि खाते पर निर्भर करते हैं।
| बिंदु | आंतरिक उपयोगकर्ता | बाह्य उपयोगकर्ता |
|---|---|---|
| मुख्य उदाहरण | प्रबंधक | निवेशक, ऋणदाता, कर्मचारी, सरकार आदि |
| सूचना का आधार | लेखांकन अभिलेखों से समय-समय पर अतिरिक्त सूचना | मुख्यतः वित्तीय विवरण |
| सूचना का उपयोग | नियोजन, नियंत्रण और निर्णय | निवेश, ऋण, भुगतान तथा अन्य हितों के निर्णय |
| उपयोगकर्ता | मुख्य रुचि |
|---|---|
| निवेशक और संभावित निवेशक | निवेश का जोखिम और उससे मिलने वाला प्रतिफल |
| कर्मचारी और कर्मचारी समूह | व्यवसाय की स्थिरता, लाभप्रदता और धन का वितरण |
| ऋणदाता और वित्तीय संस्थान | साख तथा ऋण और ब्याज चुकाने की क्षमता |
| आपूर्तिकर्ता और लेनदार | देय तिथि पर भुगतान और व्यवसाय की निरंतरता |
| ग्राहक | व्यवसाय की निरंतरता, उत्पादों की उपलब्धता और बिक्री-पश्चात सेवा |
| सरकार और नियामक | संसाधनों का आबंटन और नियमों का पालन |
| सामाजिक उत्तरदायित्व समूह | पर्यावरण पर प्रभाव और उसका संरक्षण |
| प्रतियोगी | प्रतियोगी की तुलनात्मक शक्ति और रणनीतिक निर्णयों के लिए सूचना |
फर्म की कर देयता और नियम-पालन की जानकारी में कौन-सा बाह्य उपयोगकर्ता अधिक रुचि रखेगा?
फर्म की नैतिक और पर्यावरण-संबंधी गतिविधियों में कौन रुचि रखेगा? कर्मचारियों के भविष्य के वेतन और बोनस में कौन रुचि रखेगा?
लेखांकन के चार प्रमुख उद्देश्य लिखिए।
उपयोगकर्ता-आधारित प्रश्नों में पहले सूचना का विषय पहचानें—कर, भुगतान-क्षमता, पर्यावरण या लाभ—फिर उससे संबंधित समूह चुनें।
त्वरित पुनरावृत्ति
- लेखांकन का मूल उद्देश्य आंतरिक और बाह्य उपयोगकर्ताओं को उपयोगी सूचना देना है।
- नियमित लेखा लेन-देन की शुद्धता, पूर्णता और प्रमाण में सहायक है।
- कुल आगम कुल व्यय से अधिक हो तो लाभ; कुल व्यय अधिक हो तो हानि होती है।
- तुलन-पत्र अवधि के अंत में परिसंपत्तियों और देयताओं की स्थिति दिखाता है।
- प्रबंधक विस्तृत सूचना लेते हैं; बाह्य उपयोगकर्ता मुख्यतः वित्तीय विवरणों पर निर्भर रहते हैं।
- हर बाह्य समूह की सूचना-रुचि उसके अपने हित और निर्णयों से जुड़ी होती है।
लेखांकन की भूमिका
लेखांकन की भूमिका
लेखांकन — लेखांकन वित्तीय लेन-देन को मापने, वर्गीकृत करने, संक्षिप्त करने, विश्लेषित करने और विवरणों के रूप में प्रस्तुत करने की प्रक्रिया है।
लेखांकन का उपयोग
- वित्तीय विवरण: संगठन की वित्तीय स्थिति और संचालन के परिणाम दिखाते हैं।
- व्यवसाय की भाषा: व्यवसाय-संबंधी वित्तीय सूचना को विभिन्न उपयोगकर्ताओं तक पहुँचाती है।
- सूचना प्रणाली: सूचना एकत्र करके व्यवसाय में रुचि रखने वाले पक्षों से उसका संप्रेषण करती है।
- निर्णय-सहायता: परिमाणात्मक वित्तीय सूचना देकर उपयोगकर्ताओं को सहायता प्रदान करती है।
| भूमिका | अर्थ |
|---|---|
| व्यवसाय की भाषा | व्यवसाय-संबंधी सूचना का संप्रेषण करती है। |
| ऐतिहासिक लेखा | वित्तीय सौदों का वास्तविक राशियों पर क्रमवार लेखा रखता है। |
| वर्तमान आर्थिक वास्तविकता | इकाई की सही आय और समय के साथ धन में परिवर्तन समझने का माध्यम है। |
| सूचना तंत्र | लेखाकार जैसे सूचना-स्रोत को संप्रेषण के माध्यम से बाहरी उपयोगकर्ताओं से जोड़ता है। |
| वस्तु | विशिष्ट लेखांकन सूचना समाज की माँग वाली सेवा है, जिसे लेखाकार उपलब्ध कराते हैं। |
लेखांकन सूचना की प्रकृति और सीमाएँ
मुख्य विशेषताएँ
- समय-संबंध: लेखांकन सूचना मुख्यतः भूतकाल के लेन-देन से जुड़ी होती है।
- स्वरूप: यह परिमाणात्मक और वित्तीय होती है।
- सीमा: लेखांकन सामान्यतः गुणात्मक और गैर-वित्तीय सूचना नहीं देता; इसका उपयोग करते समय यह सीमा ध्यान रखें।
- सुबोधता: स्पष्ट प्रस्तुति से सूचना समझने में आसान होती है।
- तुलनीयता: मापन की समान इकाई और प्रतिवेदन के समान प्रारूप तुलना को बढ़ावा देते हैं।
- प्रासंगिकता: निर्णय के लिए वर्तमान और संबंधित सूचना अधिक उपयोगी होती है।
लेखांकन सूचना-प्रक्रिया
- लेखा-पुस्तकों में आँकड़ों का अभिलेखन
- वित्तीय विवरणों के रूप में संक्षिप्तीकरण
- सूचना का विश्लेषण और व्याख्या
- उपयोगकर्ताओं तक सूचना का संप्रेषण — अंतिम चरण
लेखांकन के आधारभूत पारिभाषिक शब्द
इकाई — इकाई निश्चित अस्तित्व वाली वस्तु है; व्यावसायिक इकाई एक पहचाना गया उद्यम है जिसके लिए लेखांकन प्रणाली बनाई जाती है।
लेन-देन — दो या अधिक इकाइयों के बीच मूल्य वाली घटना लेन-देन कहलाती है।
परिसंपत्तियाँ — परिसंपत्तियाँ व्यवसाय के ऐसे आर्थिक संसाधन हैं जिनका मूल्य होता है और जिन्हें मुद्रा में व्यक्त किया जा सकता है।
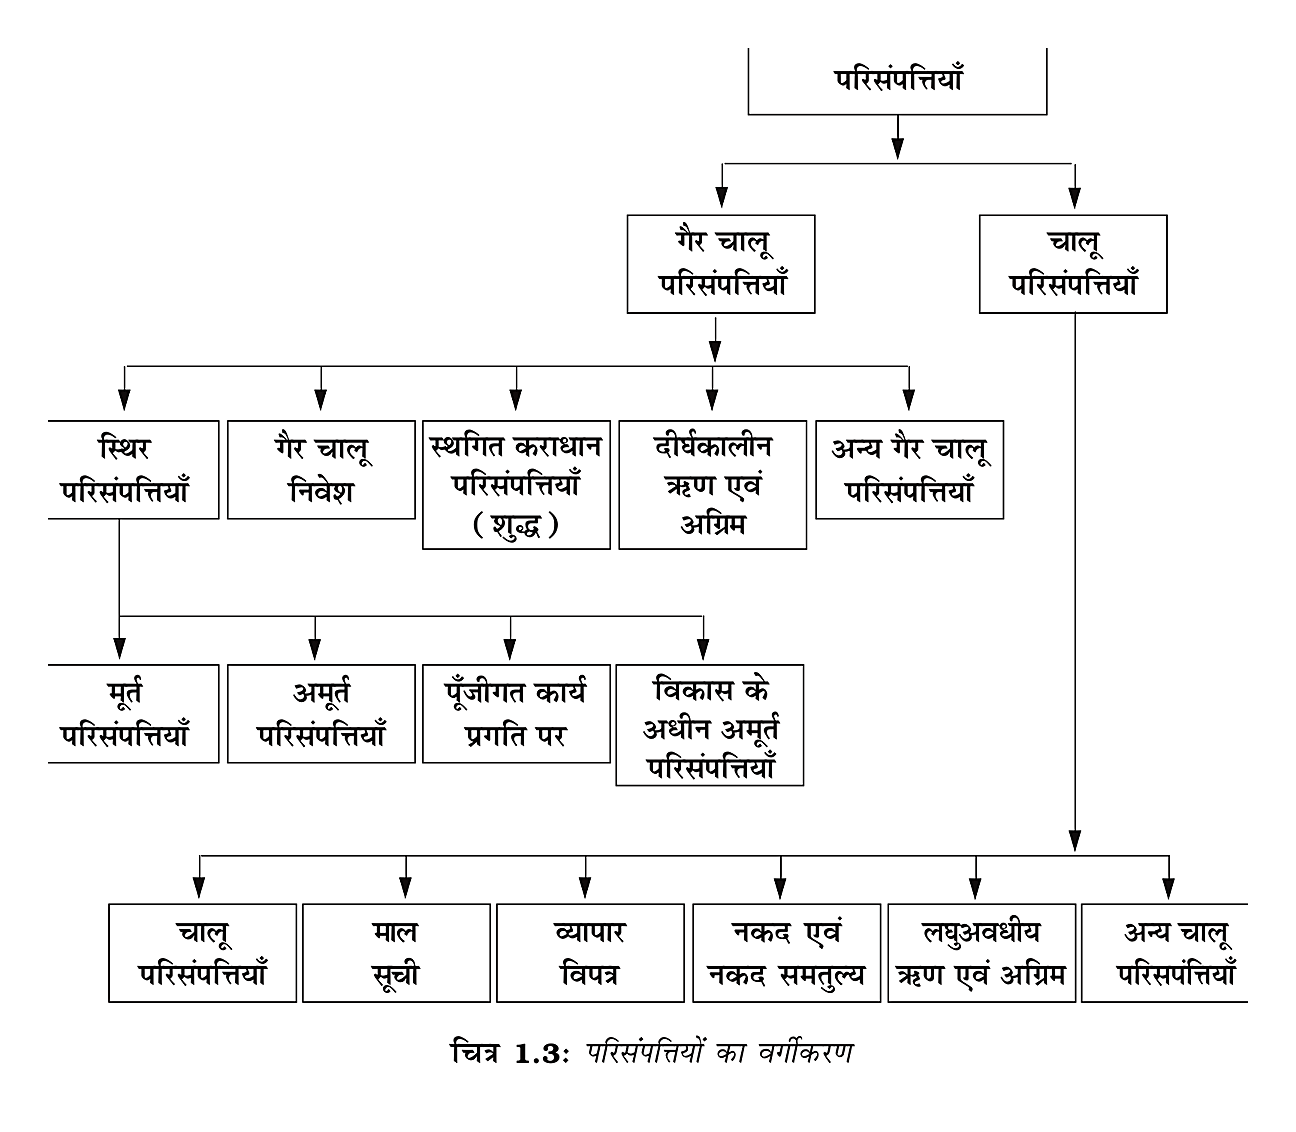
| वर्ग | मुख्य प्रकार |
|---|---|
| गैर-चालू परिसंपत्तियाँ | स्थिर परिसंपत्तियाँ; गैर-चालू निवेश; स्थगित कराधान परिसंपत्तियाँ (शुद्ध); दीर्घकालीन ऋण एवं अग्रिम; अन्य गैर-चालू परिसंपत्तियाँ। |
| स्थिर परिसंपत्तियाँ | मूर्त; अमूर्त; पूँजीगत कार्य प्रगति पर; विकास के अधीन अमूर्त परिसंपत्तियाँ। |
| चालू परिसंपत्तियाँ | माल-सूची; व्यापार विपत्र; नकद एवं नकद समतुल्य; लघु-अवधि ऋण एवं अग्रिम; अन्य चालू परिसंपत्तियाँ। |
लेखांकन को व्यवसाय की भाषा और सूचना तंत्र क्यों कहा जाता है?
लेखांकन सूचना की प्रकृति और इसकी सीमा बताइए।
निजी खाते और व्यवसाय के धन से बेटे की फीस देने में लेखांकन की दृष्टि से क्या अंतर है?
त्वरित पुनरावृत्ति
- लेखांकन वित्तीय लेन-देन को मापता, वर्गीकृत करता, संक्षिप्त करता, विश्लेषित करता और प्रस्तुत करता है।
- यह व्यवसाय की भाषा, ऐतिहासिक लेखा, वर्तमान आर्थिक वास्तविकता, सूचना तंत्र और माँग वाली सेवा के रूप में कार्य करता है।
- लेखांकन सूचना मुख्यतः भूतकालीन, परिमाणात्मक और वित्तीय होती है; गुणात्मक तथा गैर-वित्तीय सूचना इसकी सीमा है।
- लेखांकन प्रक्रिया का अंतिम चरण सूचना का उपयोगकर्ताओं तक संप्रेषण है।
- इकाई वह पहचाना गया व्यवसाय है जिसके लिए लेखांकन किया जाता है; लेन-देन मूल्य वाली घटना है और नकद या उधार हो सकता है।
- निजी बैंक खाते से निजी खर्च व्यवसाय का लेन-देन नहीं, जबकि व्यवसाय के धन से किया गया निजी भुगतान व्यवसाय के खातों में दर्ज होता है।
- परिसंपत्तियाँ आर्थिक लाभ देने वाले संसाधन हैं और चालू या गैर-चालू वर्गों में बाँटी जाती हैं।
देयताएँ
देयताएँ
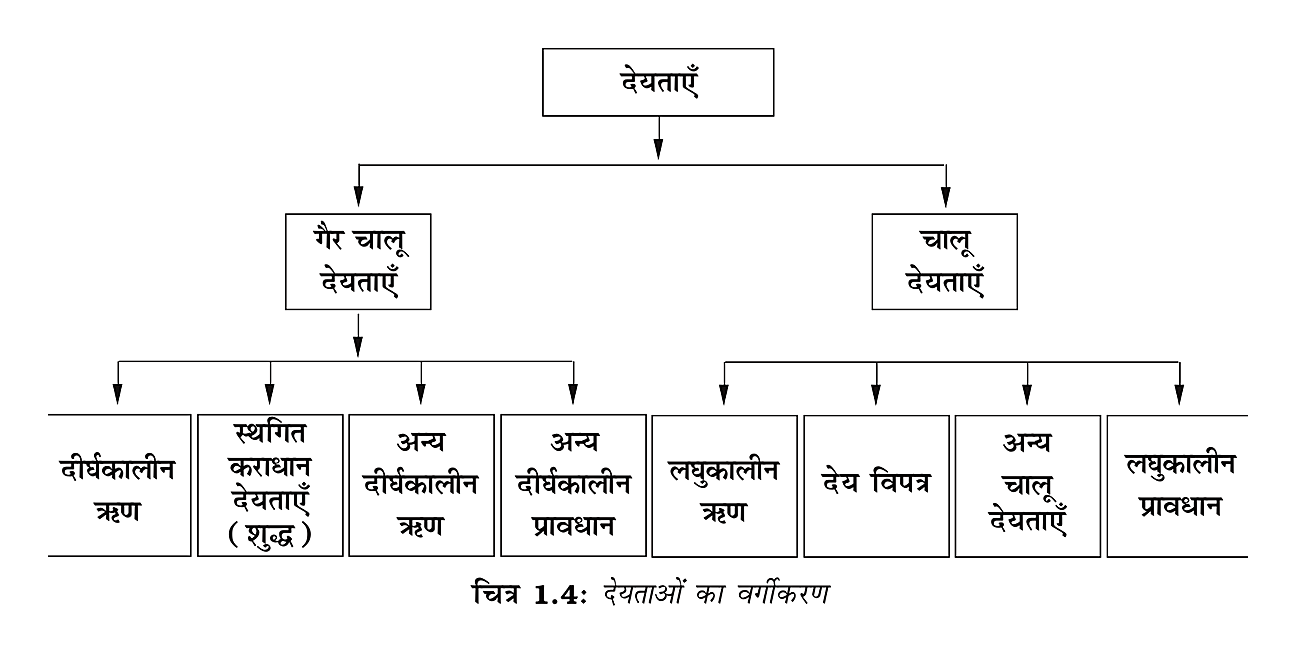
| बिंदु | चालू देयताएँ | गैर-चालू देयताएँ |
|---|---|---|
| अवधि | प्रचालन चक्र में या सामान्यतः 12 महीनों के भीतर देय | 12 महीनों के बाद देय |
| उदाहरण | अल्पकालीन ऋण, देय विपत्र, अन्य चालू देयताएँ, अल्पकालीन प्रावधान | दीर्घकालीन ऋण, स्थगित कराधान देयताएँ (शुद्ध), अन्य दीर्घकालीन ऋण और प्रावधान |
पूँजी और विक्रय
विक्रय — वस्तुओं की बिक्री या सेवाएँ देने से प्राप्त कुल राशि विक्रय कहलाती है।
आगम, व्यय और खर्च
व्यय — आगम अर्जित करने की प्रक्रिया में उपयोग की गई परिसंपत्तियों या सेवाओं की लागत व्यय कहलाती है।
खर्च — लाभ, सेवा या संपत्ति प्राप्त करने के लिए राशि देना या दायित्व लेना खर्च कहलाता है।
| बिंदु | व्यय | खर्च |
|---|---|---|
| अर्थ | अवधि में आगम कमाने के लिए उपयोग किए संसाधनों की लागत | संपत्ति, सेवा या लाभ पाने के लिए किया गया भुगतान या लिया गया दायित्व |
| उदाहरण | वेतन, किराया, बिजली की लागत | मशीन खरीदना, माल खरीदना, वेतन देना |
लाभ, अभिवृद्धि और हानि
अभिवृद्धि — व्यवसाय से संबंधित घटनाओं या लेन-देन से होने वाला लाभ अभिवृद्धि कहलाता है।
हानि — किसी अवधि में संबंधित आगम से व्ययों का अधिक होना हानि कहलाता है।
बट्टा और प्रमाणक
| बिंदु | व्यापारिक बट्टा | नकद बट्टा |
|---|---|---|
| कब दिया जाता है | सूची मूल्य पर विक्रय के समय | देय राशि का शीघ्र भुगतान होने पर |
| उद्देश्य | व्यापारिक बिक्री को बढ़ावा देना | भुगतान जल्दी प्राप्त करना |
प्रमाणक — लेन-देन के समर्थन में मिलने वाला लिखित प्रमाण प्रमाणक कहलाता है।
माल, क्रय और आहरण
क्रय — विक्रय के लिए प्राप्त वस्तुओं का कुल मूल्य क्रय कहलाता है।
आहरण — स्वामी द्वारा निजी उपयोग के लिए व्यवसाय से निकाली गई नकदी या वस्तुएँ आहरण कहलाती हैं।
स्टॉक, देनदार और लेनदार
देनदार — वे व्यक्ति या संस्थाएँ जिनसे व्यवसाय को उधार बिक्री या सेवाओं के बदले धन लेना है, देनदार कहलाते हैं।
लेनदार — वे व्यक्ति या संस्थाएँ जिन्हें उधार खरीदी वस्तुओं या सेवाओं के बदले व्यवसाय को भुगतान करना है, लेनदार कहलाते हैं।
| बिंदु | देनदार | लेनदार |
|---|---|---|
| लेन-देन | व्यवसाय ने उधार बेचा या सेवा दी | व्यवसाय ने उधार खरीदा या सेवा प्राप्त की |
| व्यवसाय के लिए | राशि प्राप्त करनी है | राशि चुकानी है |
| तुलन-पत्र | परिसंपत्ति पक्ष | देयता पक्ष |
व्यापारी द्वारा उधार माल बेचे जाने पर ग्राहक और माल देने वाले विक्रेता को देनदार या लेनदार में वर्गीकृत कीजिए।
मशीन, बिक्री हेतु स्टेशनरी, निजी उपयोग के लिए निकाली नकदी और वेतन को उचित मदों में वर्गीकृत कीजिए।
सूची मूल्य पर दी गई छूट और समय से पहले भुगतान करने पर दी गई छूट में अंतर बताइए।
त्वरित पुनरावृत्ति
- देयताएँ लेनदारों के दावे हैं; इन्हें चालू और गैर-चालू वर्गों में बाँटते हैं।
- स्वामी का निवेश पूँजी है; निजी निकासी आहरण है और पूँजी घटाती है।
- आमदनी का व्ययों से अधिक होना लाभ; व्ययों का आगम से अधिक होना हानि है।
- व्यापारिक बट्टा सूची मूल्य पर, जबकि नकद बट्टा शीघ्र भुगतान पर मिलता है।
- देनदारों से धन प्राप्त होता है और वे परिसंपत्ति हैं; लेनदारों को भुगतान करना होता है और वे देयता हैं।
- माल का अर्थ व्यवसाय के बिक्री या उत्पादन-विक्रय हेतु रखी वस्तुएँ हैं; अंतिम स्टॉक वर्ष के अंत में बचा स्टॉक है।
अधिगम उद्देश्यों के संदर्भ में सारांश
लेखांकन का अर्थ और सूचना के स्रोत के रूप में इसकी भूमिका
लेखांकन — व्यावसायिक लेन-देन की पहचान, मापन, अभिलेखन और आवश्यक सूचना उपयोगकर्ताओं तक पहुँचाने की प्रक्रिया लेखांकन है।
लेखांकन सूचना का निर्माण
- आधार: संगठन की आर्थिक घटनाएँ लेखांकन सूचना का स्रोत होती हैं।
- प्रक्रिया: घटनाओं की पहचान → मापन → अभिलेखन → उपयोगकर्ताओं तक संप्रेषण।
- उपयोग: यह सूचना व्यवसाय और उससे जुड़े लोगों को निर्णय लेने में सहायता देती है।
लेखांकन सूचना के उपयोगकर्ता
| वर्ग | उपयोगकर्ता |
|---|---|
| प्रत्यक्ष वित्तीय हित वाले | प्रबंधक, वर्तमान और संभावित निवेशकर्ता, लेनदार |
| परोक्ष हित वाले | नियमन एजेंसियाँ, कर अधिकारी, ग्राहक, श्रमिक संगठन, व्यापारिक संघ और स्टॉक एक्सचेंज |
- महत्त्व: लेखांकन सूचना हर स्तर के प्रबंधकों और उद्यम में वित्तीय हित रखने वाले लोगों के लिए उपयोगी है।
- व्यापक उपयोग: जिनका प्रत्यक्ष वित्तीय हित नहीं है, वे भी नियमन, कर, ग्राहक या श्रमिक-संबंधी निर्णयों में इसका उपयोग कर सकते हैं।
लेखांकन सूचना की गुणात्मक विशेषताएँ
| विशेषता | अर्थ |
|---|---|
| विश्वसनीयता | सूचना सही, निष्पक्ष और भरोसे के योग्य हो। |
| सुबोधता | उपयोगकर्ता सूचना को आसानी से समझ सके। |
| प्रासंगिकता | सूचना उपयोगकर्ता के निर्णयों के लिए महत्त्वपूर्ण हो। |
| तुलनीयता | सूचना से अलग-अलग अवधियों या व्यवसायों के परिणामों की तुलना की जा सके। |
लेखांकन के उद्देश्य
प्राथमिक उद्देश्य
- अभिलेखन: व्यवसाय के क्रिया-कलापों और लेन-देन का व्यवस्थित रिकॉर्ड रखना।
- परिणाम ज्ञात करना: लाभ या हानि की गणना करना।
- स्थिति दिखाना: व्यवसाय की वित्तीय स्थिति प्रस्तुत करना।
- सूचना देना: विभिन्न उपयोगकर्ता-वर्गों को आवश्यक लेखांकन सूचना उपलब्ध कराना।
लेखांकन सूचना उपयोगकर्ताओं के निर्णयों में कैसे सहायक होती है?
- एक व्यवसाय अपनी आर्थिक घटनाओं, जैसे बिक्री और खर्च, की पहचान करता है और उनका मापन करता है।
- वह इन घटनाओं का अभिलेखन करके लाभ या हानि तथा व्यवसाय की स्थिति की सूचना तैयार करता है।
- प्रबंधक इस सूचना से संचालन-संबंधी निर्णय लेता है और संभावित निवेशकर्ता व्यवसाय में निवेश का निर्णय लेने में इसका उपयोग करता है।
लेखांकन की भूमिका
| भूमिका | संक्षिप्त अर्थ |
|---|---|
| व्यवसाय की भाषा | व्यवसाय की गतिविधियों और परिणामों को समझने योग्य रूप में बताता है। |
| ऐतिहासिक अभिलेखन | पहले हो चुके व्यावसायिक लेन-देन का रिकॉर्ड रखता है। |
| वर्तमान आर्थिक वास्तविकता | व्यवसाय की आर्थिक स्थिति और परिणामों की जानकारी देता है। |
| सूचना तंत्र | सूचना को व्यवस्थित करके उपयोगकर्ताओं तक पहुँचाता है। |
| उपयोगकर्ताओं को सेवा | अलग-अलग उपयोगकर्ताओं की सूचना-आवश्यकताओं को पूरा करता है। |
- लेखांकन स्वयं साध्य नहीं, बल्कि उद्देश्य प्राप्त करने का साधन है।
- लेखांकन का क्रम: पहचान → मापन → अभिलेखन → संप्रेषण।
लेखांकन सूचना की चार गुणात्मक विशेषताएँ लिखिए।
लेखांकन के प्राथमिक उद्देश्य क्या हैं?
त्वरित पुनरावृत्ति
- लेखांकन आर्थिक घटनाओं की पहचान, मापन, अभिलेखन और सूचना-संप्रेषण की प्रक्रिया है।
- प्रबंधक, निवेशकर्ता, लेनदार और परोक्ष हित वाले समूह लेखांकन सूचना के उपयोगकर्ता हैं।
- उपयोगी सूचना विश्वसनीय, सुबोध, प्रासंगिक और तुलनीय होती है।
- लेखांकन से लेन-देन का रिकॉर्ड, लाभ-हानि और व्यवसाय की स्थिति ज्ञात होती है।
- लेखांकन व्यवसाय की भाषा और ऐतिहासिक अभिलेख रखने वाला सूचना तंत्र है।
- लेखांकन उपयोगकर्ताओं की जरूरतें पूरी करने का साधन है, स्वयं अंतिम साध्य नहीं।