Class 11 Commerce . Accountancy Hindi . लेखाशास्त्र वित्तीय लेखांकन भाग–1 . लेन देनों का अभिलेखन 1
Chapter 3: लेन-देनों का अभिलेखन - 1
Ch 3
Accountancy Hindi
Class 11 Commerce
स्रोत प्रलेखों, लेखांकन प्रमाणकों और लेन-देनों के अभिलेखन का परिचय
लेखांकन प्रक्रिया और व्यावसायिक सौदे
लेखांकन — लेखांकन, उपयोगकर्ताओं के लिए महत्त्वपूर्ण व्यावसायिक लेन-देनों का विस्तृत विश्लेषण, अभिलेखन, वर्गीकरण, संक्षिप्तीकरण और प्रस्तुतीकरण है।
व्यावसायिक सौदा — व्यवसाय में आर्थिक प्रतिफल की इच्छा से पक्षों के बीच होने वाला लेन-देन, जिसमें आर्थिक विनिमय होता है।
सौदे का दोहरा प्रभाव
- दो पक्ष: प्रत्येक सौदे में कुछ देना और कुछ लेना शामिल होता है।
- दोहरा प्रभाव: सौदा कम-से-कम दो खातों को प्रभावित करता है और उसका अभिलेखन भी कम-से-कम दो खातों में होता है।
- उदाहरण: नकद देकर कंप्यूटर खरीदने पर नकद का भुगतान देना और कंप्यूटर की प्राप्ति लेना है।
| सौदे का पक्ष | उदाहरण |
|---|---|
| देना | नकद का भुगतान |
| लेना | कंप्यूटर की प्राप्ति |
लेन-देन के अभिलेखन का क्रम
- व्यावसायिक सौदा होता है और उसका स्रोत प्रलेख प्राप्त होता है।
- स्रोत प्रलेख से सौदे का दोहरा प्रभाव और संबंधित खाते पहचाने जाते हैं।
- लेन-देन प्रारंभिक प्रविष्टि की मूल पुस्तक रोजनामचे में दर्ज होता है।
- रोजनामचे की प्रविष्टि संबंधित व्यक्तिगत खातों की खाता बही में हस्तांतरित होती है।
स्रोत प्रलेख
स्रोत प्रलेख — ऐसा प्रलेख जो किसी व्यावसायिक सौदे को प्रमाणिकता देता है और उसके अभिलेखन का आधार बनता है।
स्रोत प्रलेखों के उदाहरण और उपयोग
- उदाहरण: रोकड़ पर्ची, बीजक, विक्रय बिल, जमा पर्ची, चैक और वेतन पर्ची।
- छोटे व्यय: छोटे व्ययों से जुड़े कुछ लेखांकन प्रलेख भी स्रोत प्रलेख का काम करते हैं।
- अभिलेखन का आधार: इन्हीं प्रमाणों के आधार पर लेन-देन की खतौनी की जाती है।
नकद देकर कंप्यूटर खरीदने पर स्रोत प्रलेख कौन-सा है और अभिलेखन कैसे होगा?
- व्यवसाय नकद देकर कंप्यूटर खरीदता है और विक्रेता से रोकड़ पर्ची प्राप्त करता है।
- रोकड़ पर्ची खरीद का स्रोत प्रलेख है; सौदे में नकद का भुगतान और कंप्यूटर की प्राप्ति शामिल हैं।
- दोहरा प्रभाव पहचानकर लेन-देन रोजनामचे में दर्ज करें और फिर संबंधित खातों में खाता बही में हस्तांतरित करें।
लेखांकन प्रमाणक
लेखांकन प्रमाणक — सौदे का विवरण और अभिलेखन का आधार दर्ज करने वाला लेखांकन प्रलेख।
प्रमाणकों का प्रबंधन
- क्रमबद्धता: प्रमाणकों को क्रम संख्या देकर कालक्रमानुसार अलग फाइल में रखा जाता है।
- संरक्षण: संबंधित अवधि के खातों का अंकेक्षण और कर निर्धारण पूरा होने तक प्रमाणक सुरक्षित रखें।
- प्रारूप: प्रमाणक का कोई एक मान्य या अनिवार्य प्रारूप नहीं होता; यह व्यवसाय की प्रकृति, आवश्यकता और सुविधा पर निर्भर करता है।
- कंप्यूटरीकृत लेखांकन: प्रमाणक में कोड संख्या और नाम या जमा किए जाने वाले खाते का नाम शामिल किया जा सकता है।
| प्रमाणक का प्रकार | सामान्य उपयोग |
|---|---|
| रोकड़ प्रमाणक | रोकड़ से जुड़े सौदों का अभिलेखन |
| नाम प्रमाणक | नाम पक्ष की प्रविष्टि |
| जमा प्रमाणक | जमा पक्ष की प्रविष्टि |
| सामान्य प्रमाणक | अन्य सामान्य लेन-देनों का प्रलेखीकरण |
| जर्नल या रोजनामचा प्रमाणक | जटिल सौदों का प्रलेखीकरण |
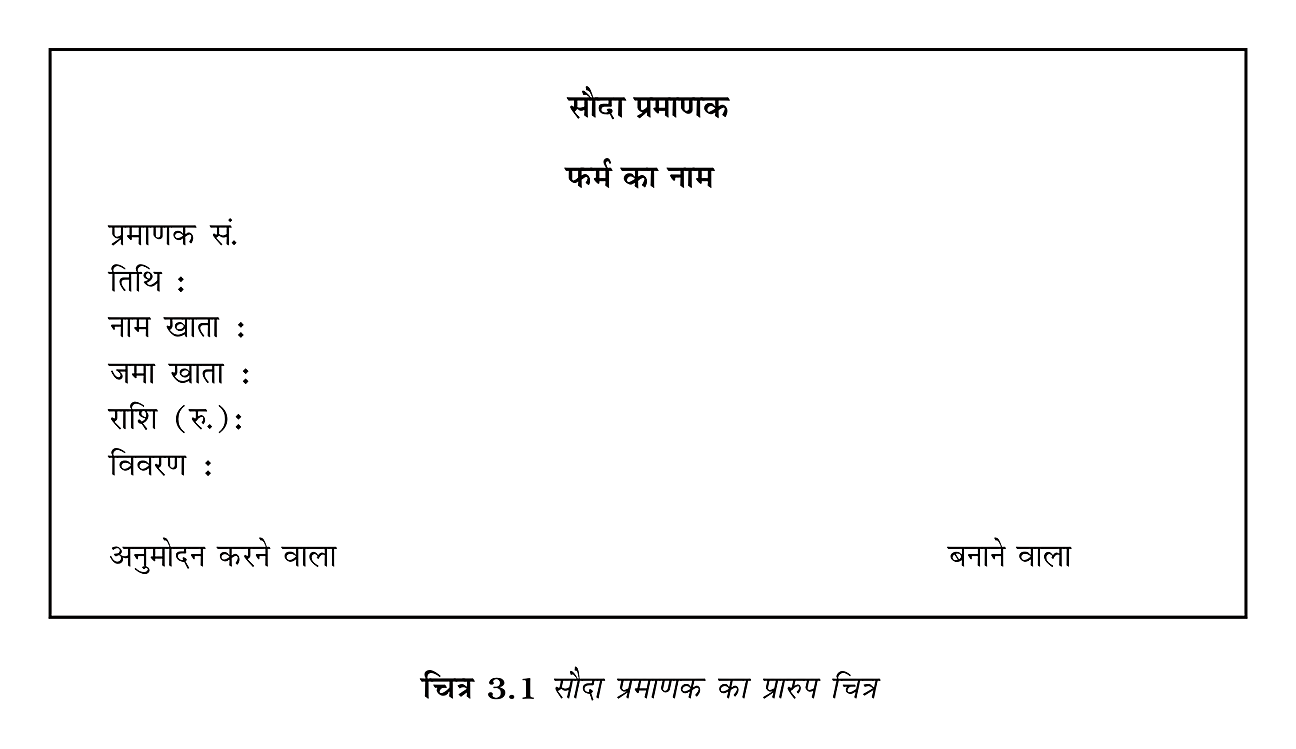
सरल और जटिल सौदे के प्रमाणक
| बिंदु | सरल सौदा | जटिल सौदा |
|---|---|---|
| प्रविष्टियाँ | एक नाम और एक जमा पक्ष | नाम और जमा—दोनों पक्षों में एकाधिक प्रविष्टियाँ |
| प्रमाणक | सौदा प्रमाणक | जटिल या जर्नल (रोजनामचा) प्रमाणक |
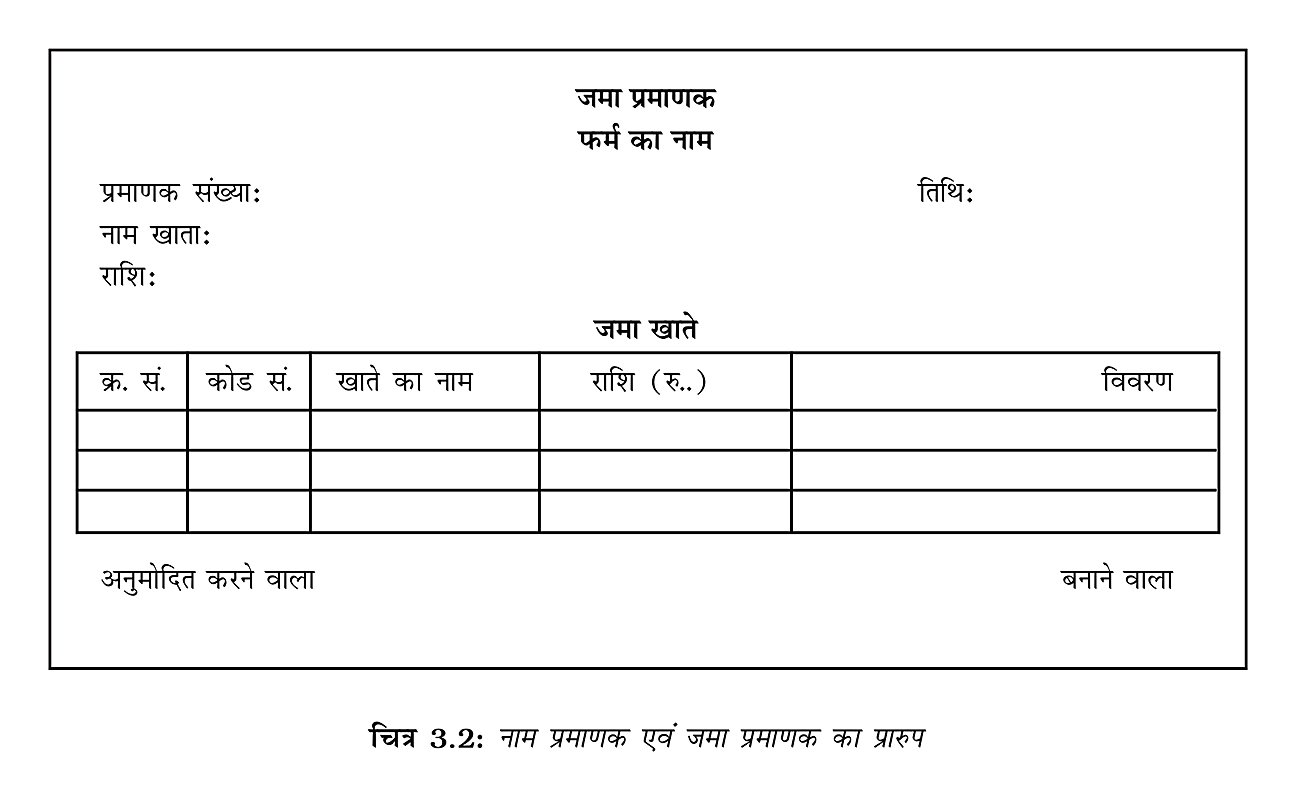
प्रमाणक तैयार करने की विधि
- स्रोत प्रलेख जाँचकर सौदे की वास्तविक तिथि पहचानें।
- सौदे के प्रकार और प्रविष्टियों के अनुसार उपयुक्त प्रमाणक चुनें।
- फर्म का नाम, प्रमाणक क्रम संख्या और सौदे की तिथि दर्ज करें।
- नाम और जमा किए जाने वाले खाते, राशि अंकों में और खातावार विवरण लिखें।
- प्रमाणक बनाने वाला हस्ताक्षर करे और अधिकृत व्यक्ति से अनुमोदन कराएँ।
- प्रमाणक को कालक्रमानुसार सुरक्षित रखें।
प्रमाणक के आवश्यक तत्व
- कागज: अच्छी गुणवत्ता के कागज पर तैयार हो।
- फर्म का नाम: प्रमाणक के सबसे ऊपर छपा हो।
- तिथि: सौदा होने की तिथि लिखें, अभिलेखन की तिथि नहीं।
- पहचान: प्रमाणक क्रम संख्या और नाम या जमा किए जाने वाले खाते का नाम दर्ज हो।
- राशि और विवरण: राशि अंकों में लिखें और खातों के अनुसार सौदे का स्पष्ट विवरण दें।
- हस्ताक्षर: बनाने वाला और अधिकृत अनुमोदन करने वाला नियत स्थान पर हस्ताक्षर करें।
बैंक में नकद जमा करने के लिए कौन-सा प्रलेख प्रमाण दे सकता है?
किसी सौदे में नाम और जमा—दोनों पक्षों में एकाधिक प्रविष्टियाँ हों, तो कौन-सा प्रमाणक बनाया जाएगा?
सामान्य भूल: प्रमाणक पर अभिलेखन की तिथि लिखना। सही बात: प्रमाणक पर सौदा होने की तिथि लिखी जाती है।
त्वरित पुनरावृत्ति
- लेखांकन में व्यावसायिक लेन-देनों का विश्लेषण, अभिलेखन, वर्गीकरण, संक्षिप्तीकरण और प्रस्तुतीकरण शामिल है।
- व्यावसायिक सौदे में देना और लेना दोनों पक्ष होते हैं; प्रभाव कम-से-कम दो खातों पर पड़ता है।
- स्रोत प्रलेख सौदे का प्रमाण और अभिलेखन का आधार होता है; उदाहरण हैं रोकड़ पर्ची, बीजक और जमा पर्ची।
- लेन-देन पहले रोजनामचे में दर्ज होता है और फिर संबंधित खातों में खाता बही में हस्तांतरित होता है।
- एक नाम और एक जमा पक्ष वाले सौदे के लिए सौदा प्रमाणक; दोनों पक्षों में एकाधिक प्रविष्टियों वाले जटिल सौदे के लिए जर्नल प्रमाणक उपयोगी है।
- प्रमाणक में सौदे की तिथि, क्रम संख्या, खाते, राशि, विवरण और हस्ताक्षर हों; उसे अंकेक्षण और कर निर्धारण तक सुरक्षित रखें।
लेखांकन समीकरण
लेखांकन समीकरण और तुलन-पत्र
लेन-देन से समीकरण के घटक बदल सकते हैं, पर कुल संतुलन बना रहता है।
| सौदा | परिसंपत्तियों में बदलाव | देयताओं में बदलाव | पूँजी में बदलाव |
|---|---|---|---|
| व्यवसाय शुरू किया | नकद + रु. 5,00,000 | कोई बदलाव नहीं | + रु. 5,00,000 |
| रु. 4,80,000 बैंक में जमा किए | नकद − रु. 4,80,000; बैंक + रु. 4,80,000 | कोई बदलाव नहीं | कोई बदलाव नहीं |
| चेक से रु. 60,000 का फर्नीचर खरीदा | बैंक − रु. 60,000; फर्नीचर + रु. 60,000 | कोई बदलाव नहीं | कोई बदलाव नहीं |
| रु. 1,25,000 का प्लांट खरीदा; रु. 10,000 दिए | प्लांट + रु. 1,25,000; नकद − रु. 10,000 | विक्रेता को + रु. 1,15,000 | कोई बदलाव नहीं |
| रु. 55,000 का माल उधार खरीदा | माल + रु. 55,000 | आपूर्तिकर्ता को + रु. 55,000 | कोई बदलाव नहीं |
| रु. 25,000 लागत का माल रु. 35,000 में उधार बेचा | देनदार + रु. 35,000; माल − रु. 25,000 | कोई बदलाव नहीं | लाभ से + रु. 10,000 |
| देयताएँ और पूँजी | राशि | परिसंपत्तियाँ | राशि |
|---|---|---|---|
| बाहरी दावेदारियाँ | रु. 1,70,000 | नकद | रु. 10,000 |
| पूँजी | रु. 5,10,000 | बैंक | रु. 4,20,000 |
| देनदार | रु. 35,000 | ||
| माल | रु. 30,000 | ||
| फर्नीचर | रु. 60,000 | ||
| प्लांट व मशीनरी | रु. 1,25,000 | ||
| कुल | रु. 6,80,000 | कुल | रु. 6,80,000 |
लेन-देन का समीकरण पर प्रभाव निकालना
- पहचानें कि सौदे में कौन-सी परिसंपत्ति, देयता या पूँजी प्रभावित हुई।
- हर प्रभावित मद में हुई वृद्धि या कमी की राशि लिखें।
- जाँचें कि सौदे के बाद समीकरण के दोनों पक्ष बराबर हैं।
उधार बिक्री के बाद लेखांकन समीकरण कैसे संतुलित रहता है?
- सौदे से पहले कुल परिसंपत्तियाँ रु. 6,70,000, देयताएँ रु. 1,70,000 और पूँजी रु. 5,00,000 हैं।
- रु. 25,000 लागत का माल रु. 35,000 में उधार बेचने पर देनदार बढ़ता है और माल घटता है।
- रु. 10,000 का लाभ पूँजी में जुड़ता है; नई परिसंपत्तियाँ और पूँजी निकालें।
- नई स्थिति में समीकरण के दोनों पक्ष बराबर हैं।
उधार बिक्री में केवल देनदार की पूरी बिक्री-राशि को परिसंपत्ति में जोड़कर लागत वाले माल को घटाना न भूलें; अंतर लाभ है और पूँजी बढ़ाता है।
नाम और जमा
| खाते का पक्ष | नाम | जमा |
|---|---|---|
| स्थान | बायाँ | दायाँ |
| संक्षिप्त नाम | Dr. | Cr. |
| प्रविष्टि | खाते को नाम करना | खाते को जमा करना |
चेक से फर्नीचर खरीदने पर नाम और जमा पक्षों में क्या लिखा जाएगा?
- व्यवसाय ने चेक से रु. 60,000 का फर्नीचर खरीदा। प्रभावित खाते फर्नीचर और बैंक हैं।
- फर्नीचर में वृद्धि को नाम पक्ष में और बैंक में कमी को जमा पक्ष में लिखें।
- दोनों पक्षों की प्रविष्टि राशि समान है।
रु. 2,00,000 की पूँजी से व्यवसाय शुरू हुआ। फिर रु. 30,000 का माल उधार खरीदा। नई परिसंपत्तियाँ और देयताएँ कितनी हैं?
रु. 40,000 लागत का माल रु. 52,000 में उधार बेचा। परिसंपत्तियों और पूँजी पर शुद्ध प्रभाव बताइए।
ग्राहक से रु. 8,000 नकद प्राप्त हुए। टी-खाते में नाम और जमा पक्ष किस प्रकार दर्शाए जाते हैं?
त्वरित पुनरावृत्ति
- लेखांकन समीकरण: परिसंपत्तियाँ = देयताएँ + पूँजी।
- तुलन-पत्र एक निश्चित तिथि पर परिसंपत्तियों और उनके वित्तीय दावों को दिखाता है।
- हर सौदे के बाद समीकरण के दोनों पक्ष संतुलित रहने चाहिए।
- उधार बिक्री में देनदार बिक्री-राशि से बढ़ता है, माल लागत से घटता है और लाभ पूँजी में जुड़ता है।
- टी-खाते का बायाँ पक्ष नाम (Dr.) और दायाँ पक्ष जमा (Cr.) कहलाता है।
- द्वि-अंकन में नाम और जमा पक्षों में समान राशि दर्ज होती है।
नाम व जमा के नियम
खातों के पाँच वर्ग
खातों का वर्गीकरण — लेन-देन के प्रभाव को दर्ज करने के लिए खातों को पाँच वर्गों में बाँटा जाता है।
| वर्ग | उदाहरण |
|---|---|
| परिसंपत्तियाँ | रोकड़, बैंक, भवन, फर्नीचर, स्टॉक, देनदार |
| देयताएँ | लेनदार, बकाया खर्च |
| पूँजी | मालिक का निवेश; आहरण पूँजी को घटाता है |
| व्यय/हानियाँ | मजदूरी, किराया, वेतन, दिया गया बट्टा |
| आगम/लाभ | विक्रय, प्राप्त आगम, लाभ |
विशेष वर्गीकरण
- अग्रिम किराया परिसंपत्ति है; बकाया विद्युत व्यय देयता है।
- उधार विक्रय से देनदार (परिसंपत्ति) और विक्रय आगम बढ़ते हैं।
- उधार क्रय से माल/क्रय और लेनदार (देयता) बढ़ते हैं।
- आहरण व्यय नहीं, बल्कि पूँजी में कमी है।
नाम व जमा के मूल नियम
नाम व जमा के नियम — ये नियम बताते हैं कि खाते के प्रकार और उसमें हुए बदलाव के अनुसार राशि किस पक्ष में दर्ज होगी।
| खातों का वर्ग | वृद्धि | कमी |
|---|---|---|
| परिसंपत्तियाँ | नाम | जमा |
| व्यय/हानियाँ | नाम | जमा |
| देयताएँ | जमा | नाम |
| पूँजी | जमा | नाम |
| आगम/लाभ | जमा | नाम |
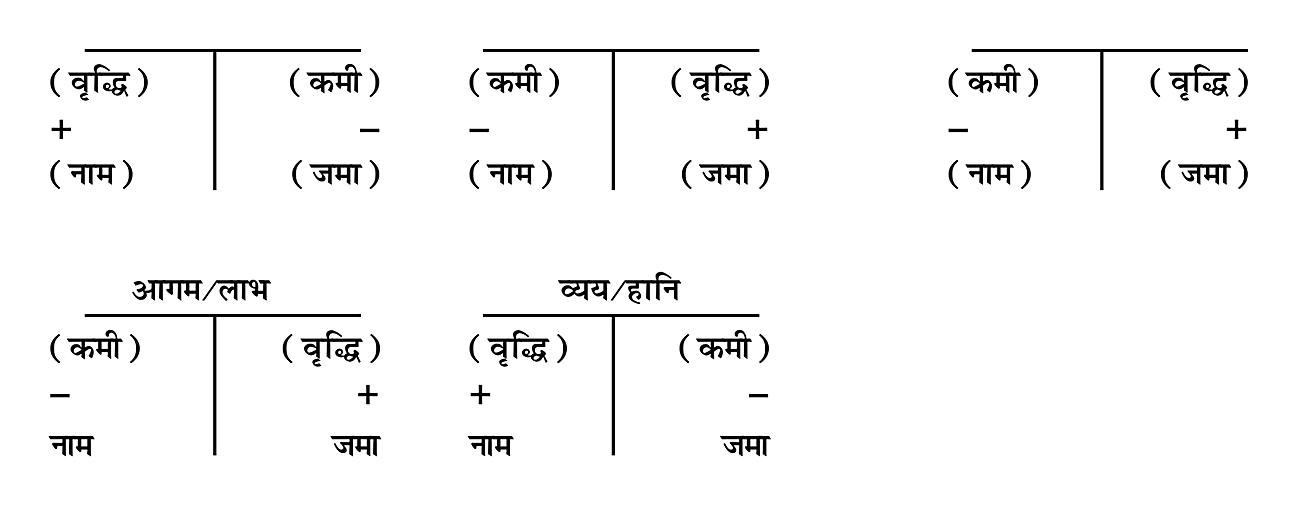
हर लेन-देन में कुल नाम राशि और कुल जमा राशि बराबर होती है।
गलत धारणा: नाम हमेशा वृद्धि और जमा हमेशा कमी नहीं होता; प्रभाव खाते के वर्ग पर निर्भर करता है।
लेन-देन का विश्लेषण
नाम-जमा तय करने की विधि
- लेन-देन से प्रभावित सभी खातों की पहचान करें।
- हर खाते को परिसंपत्ति, देयता, पूँजी, व्यय/हानि या आगम/लाभ में वर्गीकृत करें।
- प्रत्येक खाते में हुई वृद्धि या कमी पहचानें।
- नियम लगाकर नाम और जमा पक्ष में समान कुल राशि दर्ज करें।
| लेन-देन | नाम पक्ष | जमा पक्ष |
|---|---|---|
| रोहित ने व्यवसाय में नकद पूँजी लगाई: Rs. 5,00,000 | रोकड़ | रोहित की पूँजी |
| Rs. 4,80,000 बैंक में जमा किए | बैंक | रोकड़ |
| चेक से Rs. 60,000 का फर्नीचर खरीदा | फर्नीचर | बैंक |
| Rs. 1,25,000 का प्लांट खरीदा; Rs. 10,000 नकद, शेष उधार | प्लांट व मशीनरी Rs. 1,25,000 | रोकड़ Rs. 10,000; लेनदार Rs. 1,15,000 |
| Rs. 55,000 का माल उधार खरीदा | क्रय | लेनदार |
| Rs. 25,000 लागत का माल Rs. 35,000 में उधार बेचा | देनदार Rs. 35,000 | विक्रय Rs. 35,000 |
| Rs. 25,000 किराया नकद दिया | किराया | रोकड़ |
| Rs. 5,000 वेतन नकद दिया | वेतन | रोकड़ |
| देनदार ने Rs. 35,000 का भुगतान चेक से किया | बैंक | देनदार |
विक्रय और लाभ का अंतर
- विक्रय आगम बिक्री मूल्य से दर्ज होता है; उधार बिक्री में ग्राहक/देनदार भी उसी राशि से बढ़ता है।
- लाभ बिक्री मूल्य और बेचे गए माल की लागत का अंतर है; यहाँ Rs. 35,000 − Rs. 25,000 = Rs. 10,000।
- ध्यान दें: विक्रय राशि को माल की लागत न समझें; दोनों अलग राशियाँ हैं।
लेन-देन की नाम-जमा प्रविष्टियाँ निर्धारित कीजिए।
- Rs. 1,25,000 का प्लांट खरीदा; Rs. 10,000 नकद दिए और बाकी उधार रहा।
- प्लांट परिसंपत्ति बढ़ी, इसलिए प्लांट खाते में नाम करें।
- रोकड़ परिसंपत्ति घटी, इसलिए रोकड़ खाते में जमा करें।
- लेनदार देयता बढ़ी, इसलिए लेनदार खाते में जमा करें।
- कुल नाम और जमा बराबर हैं।
लेखांकन समीकरण पर प्रभाव
लेखांकन समीकरण — व्यवसाय की परिसंपत्तियाँ, देयताओं और पूँजी के कुल योग से संतुलित रहती हैं।
हर लेन-देन के बाद समीकरण संतुलित रहना चाहिए।
| लेन-देन | समीकरण पर प्रभाव |
|---|---|
| मालिक ने नकद और स्टॉक से व्यवसाय शुरू किया | रोकड़ तथा स्टॉक बढ़ें; पूँजी बढ़े |
| प्लांट का कुछ भुगतान करके शेष उधार खरीदा | प्लांट बढ़े; रोकड़ घटे; देयता बढ़े |
| रोकड़ बैंक में जमा की | रोकड़ घटे और बैंक बढ़े; कुल परिसंपत्ति में बदलाव नहीं |
| चेक से फर्नीचर खरीदा | फर्नीचर बढ़े और बैंक घटे; कुल परिसंपत्ति में बदलाव नहीं |
| नकद और उधार माल खरीदा | स्टॉक बढ़े; रोकड़ घटे; उधार खरीद के बराबर देयता बढ़े |
| लागत से अधिक मूल्य पर नकद माल बेचा | रोकड़ बढ़े, स्टॉक घटे और लाभ से पूँजी बढ़े |
| लागत से अधिक मूल्य पर उधार माल बेचा | देनदार बढ़े, स्टॉक घटे और लाभ से पूँजी बढ़े |
| पूर्तिकार को चेक से भुगतान किया | बैंक और देयता दोनों घटें |
| ग्राहक का चेक प्राप्त हुआ | बैंक बढ़े और देनदार घटे; कुल परिसंपत्ति में बदलाव नहीं |
| मालिक ने निजी उपयोग के लिए नकद निकाला | रोकड़ और पूँजी दोनों घटें |
व्यवसाय ने Rs. 4,80,000 बैंक में जमा किए। प्रभावित खातों के नाम-जमा पक्ष बताइए।
Rs. 25,000 किराया नकद दिया। कौन-से खाते नाम और जमा होंगे?
Rs. 25,000 लागत का माल Rs. 35,000 में उधार बेचा। लेखांकन समीकरण पर प्रभाव बताइए।
उत्तर में पहले खाते का वर्ग और बदलाव लिखें, फिर नाम/जमा पक्ष तय करें; इससे नियम लगाने की वजह स्पष्ट रहती है।
त्वरित पुनरावृत्ति
- खातों के पाँच वर्ग हैं: परिसंपत्ति, देयता, पूँजी, व्यय/हानि और आगम/लाभ।
- परिसंपत्ति तथा व्यय/हानि की वृद्धि नाम और कमी जमा में दर्ज होती है।
- देयता, पूँजी तथा आगम/लाभ की वृद्धि जमा और कमी नाम में दर्ज होती है।
- हर लेन-देन में कुल नाम राशि और कुल जमा राशि बराबर होती है।
- लेखांकन समीकरण है: परिसंपत्तियाँ = देयताएँ + पूँजी।
- आहरण पूँजी घटाता है; यह सामान्य व्यय नहीं है।
- विक्रय मूल्य, माल की लागत और लाभ अलग-अलग राशियाँ हैं।
प्रारंभिक प्रविष्टि की पुस्तकें
प्रारंभिक प्रविष्टि की पुस्तकें
प्रारंभिक प्रविष्टि की पुस्तक — जिस पुस्तक में लेन-देन का लेखा पहली बार किया जाता है, उसे प्रारंभिक प्रविष्टि की पुस्तक या रोजनामचा कहते हैं।
मुख्य बातें
- पहला लेखा: लेन-देन पहले रोजनामचे में और बाद में संबंधित खाता-बही खातों में दर्ज होता है।
- जर्नलाइजिंग: रोजनामचे में लेन-देन दर्ज करने की प्रक्रिया।
- खतौनी: रोजनामचे से प्रविष्टियों को संबंधित खाता-बही खातों में स्थानांतरित करना।
- आधार: प्रविष्टि के लिए लेन-देन के स्रोत प्रलेखों तथा नाम-जमा विश्लेषण का उपयोग होता है।
- उद्देश्य: एक लेन-देन के सभी प्रभावित खातों का प्रभाव एक ही प्रविष्टि में दिखाना।
अभिलेखन का क्रम
- लेन-देन और स्रोत प्रलेख
- खातों पर प्रभाव का विश्लेषण
- रोजनामचे में कालक्रमानुसार प्रविष्टि
- खाता-बही में खतौनी
| बिंदु | रोजनामचा | खाता-बही |
|---|---|---|
| भूमिका | प्रारंभिक प्रविष्टि की पुस्तक | प्रधान प्रविष्टि की पुस्तक |
| क्रम | लेन-देन की तारीख के अनुसार | खाते के अनुसार |
| कार्य | लेन-देन का पहला अभिलेखन | रोजनामचे की प्रविष्टियों का वर्गीकरण |
| पुस्तक | उपयोग |
|---|---|
| प्रमुख रोजनामचा | ऐसे लेन-देन जिनके लिए अलग विशेष पुस्तक नहीं रखी जाती। |
| रोकड़ बही | रोकड़ और बैंक से जुड़े लेन-देन। |
| क्रय बही | उधार पर व्यापारिक माल की खरीद। |
| विक्रय बही | उधार पर व्यापारिक माल की बिक्री। |
| क्रय वापसी बही | आपूर्तिकर्ता को लौटाया गया माल। |
| विक्रय वापसी बही | ग्राहक से वापस आया माल। |
| प्राप्त बिल बही | व्यवसाय द्वारा प्राप्त किए गए बिल। |
| देय बिल बही | व्यवसाय द्वारा स्वीकार किए गए और भुगतान योग्य बिल। |
रोजनामचा और उसकी प्रविष्टियाँ
रोजनामचा — रोजनामचा प्रारंभिक प्रविष्टि की मूल पुस्तक है, जिसमें लेन-देन उनके घटित होने के क्रम में दर्ज होते हैं।
| स्तंभ | क्या लिखा जाता है |
|---|---|
| तिथि | लेन-देन होने की तारीख। |
| विवरण | पहले नाम किए जाने वाले खाते का नाम; अगली पंक्ति में कुछ जगह छोड़कर जमा किए जाने वाले खाते का नाम; फिर संक्षिप्त विवरण। |
| खाता-बही पृष्ठ संख्या | खातों की खतौनी के समय संबंधित खाता-बही का पृष्ठ क्रमांक। |
| नाम राशि | नाम किए जाने वाले खाते की राशि। |
| जमा राशि | जमा किए जाने वाले खाते की राशि। |
रोजनामचा लिखने के नियम
- नाम खाता: प्रविष्टि में पहले लिखा जाता है और उसकी राशि नाम स्तंभ में आती है।
- जमा खाता: विवरण में अगली पंक्ति पर कुछ स्थान छोड़कर लिखा जाता है; राशि जमा स्तंभ में आती है।
- संक्षिप्त विवरण: खातों के नामों के बाद कोष्ठक में लेन-देन का छोटा स्पष्टीकरण दें।
- खाता-बही पृष्ठ संख्या: रोजनामचे में प्रविष्टि करते समय खाली रहती है; खतौनी पर भरी जाती है।
- प्रविष्टि का अंत: संक्षिप्त विवरण के नीचे रेखा खींचकर प्रविष्टि पूरी होने का संकेत दें।
- पृष्ठ का योग: अगले पृष्ठ पर ले जाई गई राशि पिछले पृष्ठ पर ‘योग आगे ले जाया’ और नए पृष्ठ पर ‘योग पीछे से लाया’ लिखी जाती है।
| बिंदु | साधारण प्रविष्टि | मिश्रित प्रविष्टि |
|---|---|---|
| प्रभावित खाते | केवल दो खाते | दो से अधिक खाते, या एक पक्ष पर एक से अधिक खाते |
| उदाहरण | उधार माल खरीदना: क्रय खाता नाम, आपूर्तिकर्ता जमा | फर्नीचर का कुछ भुगतान नकद और शेष उधार: फर्नीचर नाम, रोकड़ और आपूर्तिकर्ता जमा |
हर प्रविष्टि में कुल नाम राशि और कुल जमा राशि बराबर होती है।
प्रत्येक प्रविष्टि और रोजनामचे के कुल में नाम तथा जमा राशियाँ बराबर होनी चाहिए।
लेन-देन के सामान्य नाम-जमा प्रभाव
- परिसंपत्ति और व्यय: बढ़ने पर नाम; घटने पर जमा।
- देयता, पूँजी और आय: बढ़ने पर जमा; घटने पर नाम।
- माल की खरीद: व्यापारिक माल खरीदने पर क्रय खाता नाम होता है; स्टॉक खाता नहीं।
- माल की बिक्री: बिक्री खाते को जमा किया जाता है; उधार बिक्री में ग्राहक खाता नाम होता है।
- माल का दान: दान खाता नाम और क्रय खाता जमा होता है।
- आहरण: आहरण खाता नाम; नकद निकला हो तो रोकड़ खाता जमा।
- अर्जित परंतु अवैतनिक व्यय: संबंधित व्यय नाम और संबंधित बकाया देयता जमा।
रोजनामचा प्रविष्टि बनाने की विधि
- लेन-देन की तारीख और स्रोत प्रलेख से उसका पूरा विवरण पहचानें।
- प्रभावित खातों और उनके प्रकार—परिसंपत्ति, देयता, पूँजी, आय या व्यय—निर्धारित करें।
- हर खाते में वृद्धि या कमी देखकर नाम और जमा पक्ष तय करें।
- नाम खाता पहले, जमा खाता अगली पंक्ति में लिखें; राशि और संक्षिप्त विवरण भरें।
- जाँचें कि कुल नाम और कुल जमा राशि समान हैं; खतौनी के समय पृष्ठ संख्या भरें।
इस लेन-देन की रोजनामचा प्रविष्टि कीजिए।
- लेन-देन: कार्यालय के लिए 25,000 रुपये का फर्नीचर खरीदा; 5,000 रुपये नकद दिए और 20,000 रुपये उधार रहे।
- फर्नीचर परिसंपत्ति बढ़ी, इसलिए फर्नीचर खाता नाम होगा।
- रोकड़ घटने से रोकड़ खाता जमा और आपूर्तिकर्ता की देयता बढ़ने से उसका खाता जमा होगा।
- रोजनामचे में प्रविष्टि: फर्नीचर खाता नाम 25,000 रुपये; रोकड़ खाते से 5,000 रुपये; आपूर्तिकर्ता खाते से 20,000 रुपये। विवरण: उधार और नकद भुगतान पर कार्यालय फर्नीचर खरीदा।
गलती: माल की खरीद पर स्टॉक खाते को नाम करना। सही: व्यापारिक माल की खरीद पर क्रय खाता नाम करें; माल खाते का विभाजन क्रय, विक्रय, क्रय वापसी, विक्रय वापसी और स्टॉक खातों में होता है।
व्यवसाय 1,50,000 रुपये नकद से शुरू किया। रोजनामचा प्रविष्टि लिखिए।
रमेश से 40,000 रुपये का व्यापारिक माल उधार खरीदा। प्रविष्टि कीजिए।
ग्राहक से 16,000 रुपये का चेक प्राप्त हुआ। प्रविष्टि कीजिए।
- रोजनामचा लेन-देन का पहला और तारीखवार अभिलेख है।
- प्रत्येक प्रविष्टि में कुल नाम राशि और कुल जमा राशि बराबर होती है।
- खाता-बही पृष्ठ संख्या खतौनी करते समय भरी जाती है।
त्वरित पुनरावृत्ति
- प्रारंभिक प्रविष्टि की पुस्तक में लेन-देन का पहला अभिलेखन होता है।
- रोजनामचे में प्रविष्टियाँ कालक्रमानुसार लिखी जाती हैं।
- नाम खाता पहले, जमा खाता अगली पंक्ति में और संक्षिप्त विवरण उसके बाद आता है।
- खाता-बही पृष्ठ संख्या खतौनी के समय भरी जाती है।
- दो खाते प्रभावित हों तो साधारण और अधिक खाते प्रभावित हों तो मिश्रित प्रविष्टि होती है।
- रोजनामचे का कुल नाम और कुल जमा हमेशा बराबर होना चाहिए।
- रोकड़ बही तथा अन्य दैनिक पुस्तकें बार-बार होने वाले लेन-देन को अलग दर्ज करती हैं।
वस्तु एवं सेवा कर के अंतर्गत लेखांकन प्रविष्टियाँ
जीएसटी के अंतर्गत लेखांकन प्रविष्टियाँ
आंतरिक कर जमा — खरीद या खर्च पर चुकाया गया जीएसटी, जिसे बिक्री पर देय जीएसटी से नियमानुसार घटाया जा सकता है।
बाह्य कर दायित्व — बिक्री पर ग्राहक से वसूला गया जीएसटी, जिसे सरकार को जमा करना होता है।
लेन-देन के अनुसार कर
- एक ही राज्य में लेन-देन: सीजीएसटी और एसजीएसटी दोनों लगते हैं; कुल कर-दर दोनों में बराबर बाँटी जाती है।
- राज्य के बाहर लेन-देन: आईजीएसटी लगता है।
- खरीद: संबंधित खरीद, खर्च या परिसंपत्ति खाता और आंतरिक जीएसटी खाते नाम किए जाते हैं; भुगतानकर्ता या विक्रेता का खाता जमा होता है।
- बिक्री: ग्राहक या देनदार खाता नाम होता है; विक्रय खाता और बाह्य जीएसटी खाते जमा होते हैं।
यहाँ जीएसटी, कर-योग्य मूल्य, कर-दर, शुद्ध कर देय, बाह्य कर दायित्व और उपयोग किया गया आंतरिक कर जमा है।
| लेन-देन | नाम पक्ष | जमा पक्ष |
|---|---|---|
| स्थानीय माल की उधार खरीद | क्रय खाता; आंतरिक सीजीएसटी; आंतरिक एसजीएसटी | लेनदार खाता |
| स्थानीय माल की उधार बिक्री | देनदार खाता | विक्रय खाता; बाह्य सीजीएसटी; बाह्य एसजीएसटी |
| अंतरराज्यीय खरीद | क्रय खाता; आंतरिक आईजीएसटी | बैंक या लेनदार खाता |
| अंतरराज्यीय बिक्री | बैंक या देनदार खाता | विक्रय खाता; बाह्य आईजीएसटी |
| स्थानीय खर्च या परिसंपत्ति की खरीद | संबंधित खर्च या परिसंपत्ति खाता; आंतरिक सीजीएसटी; आंतरिक एसजीएसटी | बैंक या लेनदार खाता |
| लेन-देन | नाम पक्ष (रु.) | जमा पक्ष (रु.) |
|---|---|---|
| यातायात व्यय 8,000 रु.; कर 400 रु. + 400 रु. | यातायात 8,000; आंतरिक सीजीएसटी 400; आंतरिक एसजीएसटी 400 | बैंक 8,800 |
| कंप्यूटर प्रिंटर 10,000 रु.; कर 500 रु. + 500 रु. | कंप्यूटर प्रिंटर 10,000; आंतरिक सीजीएसटी 500; आंतरिक एसजीएसटी 500 | बैंक 11,000 |
| डाक व्यय 2,000 रु.; कर 100 रु. + 100 रु. | डाक व्यय 2,000; आंतरिक सीजीएसटी 100; आंतरिक एसजीएसटी 100 | बैंक 2,200 |
आंतरिक कर जमा का समायोजन
- आईजीएसटी जमा: पहले बाह्य आईजीएसटी से समायोजित करें; फिर बाह्य सीजीएसटी और उसके बाद बाह्य एसजीएसटी से।
- सीजीएसटी जमा: बाह्य सीजीएसटी के विरुद्ध समायोजित होता है; इसे एसजीएसटी के विरुद्ध समायोजित नहीं करते।
- एसजीएसटी जमा: बाह्य एसजीएसटी के विरुद्ध समायोजित होता है; इसे सीजीएसटी के विरुद्ध समायोजित नहीं करते।
- शेष कर: समायोजन के बाद बचा दायित्व इलेक्ट्रॉनिक रोकड़ खाताबही से चुकाया जाता है।
जीएसटी समायोजन के बाद सीजीएसटी, एसजीएसटी और आईजीएसटी का देय शेष ज्ञात कीजिए।
- बाह्य सीजीएसटी और एसजीएसटी प्रत्येक 36,000 रु. तथा बाह्य आईजीएसटी 36,000 रु. हैं। आंतरिक सीजीएसटी और एसजीएसटी प्रत्येक 7,200 रु. तथा आंतरिक आईजीएसटी 63,000 रु. है। पहले आईजीएसटी दायित्व समायोजित करें।
- आईजीएसटी जमा में बची राशि सीजीएसटी दायित्व से घटाएँ; फिर आंतरिक सीजीएसटी जमा समायोजित करें।
- एसजीएसटी दायित्व से आंतरिक एसजीएसटी जमा घटाएँ और दोनों बचे हुए दायित्वों का भुगतान करें।
| लेन-देन | नाम पक्ष (रु.) | जमा पक्ष (रु.) |
|---|---|---|
| झारखंड से 3,50,000 रु. की खरीद | क्रय 3,50,000; आंतरिक आईजीएसटी 63,000 | बैंक 4,13,000 |
| उत्तर प्रदेश में 2,00,000 रु. की बिक्री | बैंक 2,36,000 | विक्रय 2,00,000; बाह्य आईजीएसटी 36,000 |
| बिहार में 4,00,000 रु. की बिक्री | देनदार 4,72,000 | विक्रय 4,00,000; बाह्य सीजीएसटी 36,000; बाह्य एसजीएसटी 36,000 |
| 30,000 रु. का स्थानीय बीमा प्रीमियम | बीमा व्यय 30,000; आंतरिक सीजीएसटी 2,700; आंतरिक एसजीएसटी 2,700 | बैंक 35,400 |
| 50,000 रु. का स्थानीय फर्नीचर | फर्नीचर 50,000; आंतरिक सीजीएसटी 4,500; आंतरिक एसजीएसटी 4,500 | बैंक 59,000 |
| प्रविष्टि | नाम पक्ष (रु.) | जमा पक्ष (रु.) |
|---|---|---|
| बाह्य सीजीएसटी का समायोजन | बाह्य सीजीएसटी 36,000 | आंतरिक सीजीएसटी 7,200; आंतरिक आईजीएसटी 27,000 |
| बाह्य एसजीएसटी का समायोजन | बाह्य एसजीएसटी 7,200 | आंतरिक एसजीएसटी 7,200 |
| बाह्य आईजीएसटी का समायोजन | बाह्य आईजीएसटी 36,000 | आंतरिक आईजीएसटी 36,000 |
| शेष कर का अंतिम भुगतान | बाह्य सीजीएसटी 1,800; बाह्य एसजीएसटी 28,800 | इलेक्ट्रॉनिक रोकड़ खाताबही 30,600 |
किसी व्यापारी ने दूसरे राज्य से 80,000 रु. का माल उधार खरीदा। आईजीएसटी दर 18% है। प्रविष्टि और कुल देय राशि बताइए।
खाता बही
खाता बही — रोजनामचे और दैनिक पुस्तकों में दर्ज लेन-देन को संबंधित खातों में वर्गीकृत करके लिखने वाली प्रमुख पुस्तक।
खाता बही का उपयोग
- खातावार जानकारी: किसी तिथि पर ग्राहक से मिलने वाली या पूर्तिकार को देय राशि जैसे विवरण खाता बही से मिलते हैं।
- वर्गीकरण: रोजनामचा तिथि के क्रम में होता है; खाता बही में समान प्रकार के लेन-देन एक खाते में मिलते हैं।
- खातों का क्रम: खाते प्रायः वित्तीय विवरणों में दिखने के क्रम में रखे जाते हैं। बड़े संगठनों में खातों को पहचानने के लिए कोड दिए जा सकते हैं।
| नाम पक्ष: स्तंभ | नाम पक्ष: अर्थ | जमा पक्ष: स्तंभ | जमा पक्ष: अर्थ |
|---|---|---|---|
| तिथि | लेन-देन की तिथि | तिथि | लेन-देन की तिथि |
| विवरण | विपरीत खाते या व्यक्ति का नाम | विवरण | विपरीत खाते या व्यक्ति का नाम |
| रो.पृ.सं. | रोजनामचे के पृष्ठ का संदर्भ | रो.पृ.सं. | रोजनामचे के पृष्ठ का संदर्भ |
| राशि | रोजनामचे में दर्ज रकम | राशि | रोजनामचे में दर्ज रकम |
खाता बही के प्रमुख विवरण
- खाते का नाम: शीर्ष पर लिखा जाता है; बायीं ओर नाम पक्ष और दायीं ओर जमा पक्ष होता है।
- तिथि: वर्ष, माह और दिन के अनुसार लेन-देन की तिथि लिखी जाती है।
- विवरण: दूसरी ओर दर्ज खाते या व्यक्ति का नाम लिखा जाता है।
- रो.पृ.सं.: मूल प्रविष्टि वाले रोजनामचा पृष्ठ की संख्या लिखी जाती है।
- राशि: रोजनामचे में दर्ज संबंधित लेन-देन की रकम लिखी जाती है।
| आधार | रोजनामचा | खाता बही |
|---|---|---|
| प्रविष्टि का चरण | प्रथम प्रविष्टि की पुस्तक | द्वितीय प्रविष्टि की पुस्तक |
| क्रम | कालक्रमानुसार लेन-देन | खातेवार वर्गीकृत लेन-देन |
| स्वरूप | स्रोत प्रविष्टियों का अभिलेख | विश्लेषणात्मक प्रलेख |
| वर्गीकरण का आधार | सौदा | खाता |
| प्रविष्टि की प्रक्रिया | जर्नलाइजिंग | खतौनी |
| प्रमाणिकता | मूल प्रविष्टि का अभिलेख होने से अपेक्षाकृत अधिक | रोजनामचे से खतौनी करके तैयार |
खातों का वर्गीकरण
| खातों का वर्ग | उदाहरण | प्रकार |
|---|---|---|
| परिसंपत्तियाँ | रोकड़, फर्नीचर | स्थायी |
| देयताएँ | लेनदार | स्थायी |
| पूँजी | स्वामी की पूँजी | स्थायी |
| आगम या लाभ | विक्रय, फीस आय | अस्थायी |
| व्यय या हानि | वेतन, डाक व्यय | अस्थायी |
स्थायी और अस्थायी खाते
- स्थायी खाते: परिसंपत्ति, देयता और पूँजी खाते; इनका शेष अगली लेखांकन अवधि में ले जाया जाता है और ये तुलन-पत्र में दिखते हैं।
- अस्थायी खाते: आगम और व्यय खाते; अवधि के अंत में बंद करके इनका शेष व्यापार खाते या लाभ-हानि खाते में हस्तांतरित किया जाता है।
- महत्त्व: यह वर्गीकरण वित्तीय विवरण तैयार करने और खातों के शेष को सही अवधि में दिखाने में सहायक है।
ग्राहक को 12,000 रु. की सेवा उधार दी गई। रोजनामचा प्रविष्टि क्या होगी?
मासिक बिजली बिल 2,500 रु. का बैंक से भुगतान किया गया। प्रविष्टि और संबंधित खातों का प्रकार बताइए।
स्थानीय लेन-देन में केवल एक कर न लगाएँ: सीजीएसटी और एसजीएसटी दोनों दर्ज होते हैं। अंतरराज्यीय लेन-देन में इनके स्थान पर आईजीएसटी दर्ज होता है।
त्वरित पुनरावृत्ति
- स्थानीय लेन-देन पर सीजीएसटी और एसजीएसटी; अंतरराज्यीय लेन-देन पर आईजीएसटी लगता है।
- खरीद या खर्च पर आंतरिक कर जमा और बिक्री पर बाह्य कर दायित्व दर्ज होता है।
- आंतरिक कर जमा को नियमानुसार बाह्य कर दायित्व से समायोजित कर शेष राशि चुकाई जाती है।
- खाता बही में लेन-देन तिथि के बजाय खातों के अनुसार वर्गीकृत होते हैं।
- परिसंपत्ति, देयता और पूँजी खाते स्थायी; आगम और व्यय खाते अस्थायी होते हैं।
खाता बही के खातों का वर्गीकरण
खतौनी — रोजनामचे की प्रविष्टियों को संबंधित खातों में खाता बही में स्थानांतरित करने की प्रक्रिया खतौनी कहलाती है।
खतौनी का उद्देश्य और समय
- उद्देश्य: एक ही प्रकार के लेन-देन संबंधित खाते में समूहीकृत करके उपयोगी जानकारी प्राप्त करना।
- समय: खतौनी रोज़ करना आवश्यक नहीं; व्यवसाय की सुविधा के अनुसार साप्ताहिक, पाक्षिक या मासिक की जा सकती है।
- खाता: किसी नाम का खाता खाता बही में एक बार खोला जाता है; उससे जुड़े सभी लेन-देन उसी खाते में दर्ज होते हैं।
खातों के पक्ष और प्रविष्टि के नियम
खातों के पक्ष
- दो पक्ष: प्रत्येक खाते में नाम (डेबिट) और जमा (क्रेडिट) पक्ष होते हैं।
- नाम पक्ष: परिसंपत्ति या व्यय में वृद्धि तथा स्वामी के आहरण को नाम किया जाता है।
- जमा पक्ष: पूँजी या आगम में वृद्धि तथा परिसंपत्ति में कमी को जमा किया जाता है।
- दोहरी प्रविष्टि: प्रत्येक लेन-देन में कुल नाम राशि और कुल जमा राशि बराबर होती है।
| लेन-देन | नाम किया जाने वाला खाता | जमा किया जाने वाला खाता |
|---|---|---|
| नकद से मशीन खरीदी | मशीन खाता | रोकड़ खाता |
| चेक से किराया चुकाया | किराया खाता | बैंक खाता |
| उधार माल खरीदा | क्रय खाता | आपूर्तिकर्ता का खाता |
| उधार माल बेचा | ग्राहक का खाता | विक्रय खाता |
| ग्राहक ने माल लौटाया | विक्रय-वापसी खाता | ग्राहक का खाता |
| आपूर्तिकर्ता को खरीदा माल लौटाया | आपूर्तिकर्ता का खाता | क्रय-वापसी खाता |
| स्वामी ने निजी उपयोग के लिए नकद निकाला | आहरण खाता | रोकड़ खाता |
| देनदार से नकद प्राप्त किया | रोकड़ खाता | देनदार का खाता |
| लेनदार को चेक से भुगतान किया | लेनदार का खाता | बैंक खाता |
| उधार सेवाएँ प्रदान कीं | ग्राहक का खाता | सेवा-आगम खाता |
रोजनामचे से खाता बही में खतौनी
खतौनी करने के चरण
- रोजनामचे की प्रविष्टि में दिए गए खाते को खाता बही में खोजें।
- उस खाते के सही पक्ष में लेन-देन की तारीख लिखें।
- विवरण में सामने वाले संबंधित खाते का नाम लिखें।
- रोजनामचे में खाता बही का पृष्ठांक और खाता बही में रोजनामचे का पृष्ठांक लिखें।
- राशि को उसी पक्ष के राशि-स्तंभ में दर्ज करें; जमा पक्ष के लिए भी यही प्रक्रिया अपनाएँ।
विवरण और पृष्ठांक
- विवरण: प्रत्येक पक्ष में सामने वाले संबंधित खाते का नाम लिखा जाता है। फर्नीचर बेचकर नकद मिले, तो रोकड़ खाते के नाम पक्ष में “फर्नीचर” और फर्नीचर खाते के जमा पक्ष में “रोकड़” लिखें।
- पृष्ठांक: दोनों पुस्तकों में परस्पर पृष्ठांक लिखने से प्रविष्टियाँ ढूँढ़ना और मिलान करना आसान होता है।
- पक्ष का चुनाव: प्रविष्टि नाम या जमा पक्ष में होगी, यह लेन-देन के प्रभाव के विश्लेषण से तय होता है।
मल्लिका फैशन हाउस: रोजनामचा और खतौनी
| तिथि | नाम खाता | जमा खाता | राशि |
|---|---|---|---|
| ५ जून २०१७ | रोकड़ | पूँजी | रु. २,००,००० |
| ८ जून | बैंक | रोकड़ | रु. ८०,००० |
| १२ जून | क्रय | गुलमोहर फैशन हाउस | रु. ३०,००० |
| १२ जून | कार्यालय मशीन | बैंक | रु. २०,००० |
| १८ जून | किराया | बैंक | रु. ५,००० |
| २० जून | मोहित ब्रदर्स | विक्रय | रु. १०,००० |
| २२ जून | रोकड़ | विक्रय | रु. १५,००० |
| २५ जून | गुलमोहर फैशन हाउस | रोकड़ | रु. ३०,००० |
| २८ जून | बैंक | मोहित ब्रदर्स | रु. १०,००० |
| ३० जून | वेतन | रोकड़ | रु. ६,००० |
| खाता | नाम पक्ष: तिथि — विवरण — राशि | जमा पक्ष: तिथि — विवरण — राशि |
|---|---|---|
| रोकड़ | ५ जून — पूँजी — रु. २,००,०००; २२ जून — विक्रय — रु. १५,००० | ८ जून — बैंक — रु. ८०,०००; २५ जून — गुलमोहर फैशन हाउस — रु. ३०,०००; ३० जून — वेतन — रु. ६,००० |
| पूँजी | — | ५ जून — रोकड़ — रु. २,००,००० |
| बैंक | ८ जून — रोकड़ — रु. ८०,०००; २८ जून — मोहित ब्रदर्स — रु. १०,००० | १२ जून — कार्यालय मशीन — रु. २०,०००; १८ जून — किराया — रु. ५,००० |
| क्रय | १२ जून — गुलमोहर फैशन हाउस — रु. ३०,००० | — |
| गुलमोहर फैशन हाउस | २५ जून — रोकड़ — रु. ३०,००० | १२ जून — क्रय — रु. ३०,००० |
| कार्यालय मशीन | १२ जून — बैंक — रु. २०,००० | — |
| किराया | १८ जून — बैंक — रु. ५,००० | — |
| मोहित ब्रदर्स | २० जून — विक्रय — रु. १०,००० | २८ जून — बैंक — रु. १०,००० |
| विक्रय | — | २० जून — मोहित ब्रदर्स — रु. १०,०००; २२ जून — रोकड़ — रु. १५,००० |
| वेतन | ३० जून — रोकड़ — रु. ६,००० | — |
उदाहरण ५ का मिलान
- योग: रोजनामचे में कुल नाम और जमा दोनों रु. ४,०६,००० हैं।
- सुधार: बैंक खाते में कार्यालय मशीन की राशि रु. २०,००० है; यह रोजनामचे की राशि से मेल खाती है।
टाइम ज़ोन: रोजनामचा और खतौनी
| तिथि | नाम खाता | जमा खाता | राशि |
|---|---|---|---|
| १ दिसंबर २०१७ | रोकड़ | पूँजी | रु. १,२०,००० |
| २ दिसंबर | बैंक | रोकड़ | रु. ४०,००० |
| ४ दिसंबर | क्रय | रोकड़ | रु. १२,००० |
| १० दिसंबर | ढुलाई | रोकड़ | रु. ५०० |
| १२ दिसंबर | लारा इंडिया | विक्रय | रु. २५,००० |
| १४ दिसंबर | रोकड़ | लारा इंडिया | रु. १०,००० |
| १६ दिसंबर | विक्रय-वापसी | लारा इंडिया | रु. ३,००० |
| १८ दिसंबर | व्यापारिक व्यय | रोकड़ | रु. ७०० |
| १९ दिसंबर | क्रय | तरन्नुम | रु. ३२,००० |
| २० दिसंबर | बैंक रु. ११,५००; बट्टा दिया रु. ५०० | लारा इंडिया | रु. १२,००० |
| २२ दिसंबर | तरन्नुम | क्रय-वापसी | रु. १,५०० |
| २४ दिसंबर | स्टेशनरी | रोकड़ | रु. १,२०० |
| २६ दिसंबर | तरन्नुम | बैंक | रु. २०,००० |
| २८ दिसंबर | किराया | बैंक | रु. ४,००० |
| २९ दिसंबर | आहरण | रोकड़ | रु. १०,००० |
| ३० दिसंबर | रोकड़ | विक्रय | रु. १२,००० |
| ३१ दिसंबर | रूपक ट्रेडर्स | विक्रय | रु. ११,००० |
| खाता | नाम पक्ष: तिथि — विवरण — राशि | जमा पक्ष: तिथि — विवरण — राशि |
|---|---|---|
| रोकड़ | १ दिसंबर — पूँजी — रु. १,२०,०००; १४ दिसंबर — लारा इंडिया — रु. १०,०००; ३० दिसंबर — विक्रय — रु. १२,००० | २ दिसंबर — बैंक — रु. ४०,०००; ४ दिसंबर — क्रय — रु. १२,०००; १० दिसंबर — ढुलाई — रु. ५००; १८ दिसंबर — व्यापारिक व्यय — रु. ७००; २४ दिसंबर — स्टेशनरी — रु. १,२००; २९ दिसंबर — आहरण — रु. १०,००० |
| पूँजी | — | १ दिसंबर — रोकड़ — रु. १,२०,००० |
| बैंक | २ दिसंबर — रोकड़ — रु. ४०,०००; २० दिसंबर — लारा इंडिया — रु. ११,५०० | २६ दिसंबर — तरन्नुम — रु. २०,०००; २८ दिसंबर — किराया — रु. ४,००० |
| क्रय | ४ दिसंबर — रोकड़ — रु. १२,०००; १९ दिसंबर — तरन्नुम — रु. ३२,००० | — |
| ढुलाई | १० दिसंबर — रोकड़ — रु. ५०० | — |
| लारा इंडिया | १२ दिसंबर — विक्रय — रु. २५,००० | १४ दिसंबर — रोकड़ — रु. १०,०००; १६ दिसंबर — विक्रय-वापसी — रु. ३,०००; २० दिसंबर — बैंक — रु. ११,५००; २० दिसंबर — बट्टा दिया — रु. ५०० |
| विक्रय | — | १२ दिसंबर — लारा इंडिया — रु. २५,०००; ३० दिसंबर — रोकड़ — रु. १२,०००; ३१ दिसंबर — रूपक ट्रेडर्स — रु. ११,००० |
| विक्रय-वापसी | १६ दिसंबर — लारा इंडिया — रु. ३,००० | — |
| व्यापारिक व्यय | १८ दिसंबर — रोकड़ — रु. ७०० | — |
| तरन्नुम | २२ दिसंबर — क्रय-वापसी — रु. १,५००; २६ दिसंबर — बैंक — रु. २०,००० | १९ दिसंबर — क्रय — रु. ३२,००० |
| बट्टा दिया | २० दिसंबर — लारा इंडिया — रु. ५०० | — |
| क्रय-वापसी | — | २२ दिसंबर — तरन्नुम — रु. १,५०० |
| स्टेशनरी | २४ दिसंबर — रोकड़ — रु. १,२०० | — |
| किराया | २८ दिसंबर — बैंक — रु. ४,००० | — |
| आहरण | २९ दिसंबर — रोकड़ — रु. १०,००० | — |
| रूपक ट्रेडर्स | ३१ दिसंबर — विक्रय — रु. ११,००० | — |
उदाहरण ६ में ध्यान देने योग्य बातें
- नकद माल-खरीद: ४ दिसंबर को क्रय खाता नाम और रोकड़ खाता जमा होगा।
- उधार माल-खरीद: १९ दिसंबर को क्रय खाता नाम और तरन्नुम खाता जमा होगा।
- छूट सहित भुगतान: लारा इंडिया का बकाया रु. १२,००० था; बैंक में रु. ११,५०० जमा हुए और रु. ५०० बट्टा दिया गया।
- योग: इन प्रविष्टियों में कुल नाम और कुल जमा राशि रु. ३,१४,९०० है।
लारा इंडिया से रु. १२,००० का बकाया पूरा मिला; रु. ११,५०० बैंक में जमा हुए और रु. ५०० की छूट दी गई। खतौनी बताइए।
- लारा इंडिया से रु. १२,००० का पूरा बकाया चेक से मिला; रु. ११,५०० बैंक में जमा हुए और रु. ५०० की छूट दी गई।
- बैंक और बट्टा दिया खाते नाम होंगे; ग्राहक का बकाया समाप्त होने से लारा इंडिया खाता जमा होगा।
- बैंक खाते के नाम पक्ष में “लारा इंडिया” के सामने रु. ११,५०० तथा बट्टा दिए खाते के नाम पक्ष में रु. ५०० लिखें।
- लारा इंडिया खाते के जमा पक्ष में बैंक रु. ११,५०० और बट्टा दिया रु. ५०० दर्ज करें।
खरीद-वापसी और बिक्री-वापसी
- खरीद-वापसी: व्यवसाय आपूर्तिकर्ता को माल लौटाए तो आपूर्तिकर्ता खाता नाम और क्रय-वापसी खाता जमा होता है।
- बिक्री-वापसी: ग्राहक व्यवसाय को माल लौटाए तो विक्रय-वापसी खाता नाम और ग्राहक खाता जमा होता है।
- उदाहरण: तरन्नुम को रु. १,५०० का माल लौटाने पर तरन्नुम खाता नाम और क्रय-वापसी खाता जमा होगा।
रु. ८,००० किराया चेक से चुकाया। नाम और जमा खाते बताइए।
तरन्नुम को रु. १,५०० का खरीदा हुआ माल लौटाया। नाम और जमा खाते बताइए।
ग्राहक से रु. ३५,००० नकद प्राप्त हुए। खतौनी बताइए।
खरीदे हुए माल की वापसी को बिक्री-वापसी न समझें। आपूर्तिकर्ता को माल लौटाने पर आपूर्तिकर्ता खाता नाम और क्रय-वापसी खाता जमा होता है।
सभी खाते किस पुस्तक में रखे जाते हैं?
स्वामी के निजी उपयोग के लिए निकाली गई रोकड़ की प्रविष्टि क्या होगी?
खतौनी में प्रत्येक खाते के कितने पक्ष होते हैं?
त्वरित पुनरावृत्ति
- खतौनी रोजनामचे की प्रविष्टियों को संबंधित खाता-बही खातों में स्थानांतरित करना है।
- प्रत्येक खाते के दो पक्ष होते हैं—नाम और जमा; सही पक्ष लेन-देन के प्रभाव से तय होता है।
- खतौनी में तारीख, सामने वाले खाते का विवरण, दोनों पुस्तकों के पृष्ठांक और राशि दर्ज करें।
- परिसंपत्ति या व्यय बढ़ने और आहरण होने पर सामान्यतः नाम पक्ष में प्रविष्टि होती है।
- पूँजी या आगम बढ़ने तथा परिसंपत्ति घटने पर सामान्यतः जमा पक्ष में प्रविष्टि होती है।
- माल लौटाने पर खरीद-वापसी में आपूर्तिकर्ता नाम और क्रय-वापसी जमा; बिक्री-वापसी में इसका उलटा होता है।
इस अध्याय में प्रयुक्त शब्द और अधिगम उद्देश्यों के संदर्भ में सारांश
मुख्य शब्दावली
| शब्द | अर्थ |
|---|---|
| स्रोत प्रलेख | लेन-देन का प्रमाण देने वाले दस्तावेज़, जैसे बीजक, विपत्र और कैश मेमो। |
| द्विअंकन पुस्तपालन | ऐसी प्रणाली जिसमें प्रत्येक लेन-देन के दो पक्षों—नाम और जमा—का समान राशि में लेखा होता है। |
| लेखांकन समीकरण | संपत्तियों, देयताओं और पूँजी के बीच संतुलन दिखाने वाला समीकरण। |
| प्राथमिक प्रविष्टि की पुस्तक | वह पुस्तक जिसमें लेन-देन सबसे पहले कालक्रमानुसार दर्ज किए जाते हैं; इसे रोजनामचा भी कहते हैं। |
| नाम | खाते का बायाँ पक्ष; इसे डेबिट भी कहते हैं। |
| जमा | खाते का दायाँ पक्ष; इसे क्रेडिट भी कहते हैं। |
| खाता | किसी एक मद से संबंधित सभी प्रविष्टियों का अलग-अलग अभिलेख। |
| जर्नलाइजिंग | लेन-देन को रोजनामचे में दर्ज करने की प्रक्रिया। |
| खाताबही | वह पुस्तक जिसमें रोजनामचे की प्रविष्टियाँ संबंधित खातों में स्थानांतरित होती हैं। |
| खतौनी | रोजनामचे से प्रविष्टियाँ खाताबही के खातों में स्थानांतरित करने की प्रक्रिया। |
लेखांकन प्रक्रिया और स्रोत प्रलेख
स्रोत प्रलेख — लेन-देन के साक्ष्य देने वाले दस्तावेज़, जिनके आधार पर लेखा-पुस्तकों में प्रविष्टियाँ की जाती हैं।
स्रोत प्रलेखों का महत्त्व
- उदाहरण: बीजक, विपत्र और कैश मेमो लेन-देन के प्रमाण और अभिलेखन का आधार देते हैं।
- उपयोग: ये बताते हैं कि लेन-देन हुआ है और लेखांकन प्रविष्टि किस आधार पर की गई है।
- प्रलेख और प्रमाणक: स्रोत प्रलेख मूल लेन-देन का साक्ष्य होता है; प्रमाणक उस साक्ष्य के आधार पर तैयार या अनुमोदित लेखांकन दस्तावेज़ होता है।
माल खरीद के लिए बीजक का क्या उपयोग है?
- माल खरीदने पर प्राप्त बीजक खरीद और उसकी राशि का साक्ष्य देता है।
- इसी बीजक के आधार पर संबंधित खरीद की लेखांकन प्रविष्टि की जाती है।
लेखांकन प्रक्रिया के तीन आधारभूत चरण
- लेन-देन का विश्लेषण और नाम-जमा पक्ष पहचानना
- रोजनामचे में कालक्रमानुसार प्रविष्टि करना—जर्नलाइजिंग
- प्रविष्टियों को खाताबही के संबंधित खातों में भेजना—खतौनी
लेन-देन पहले रोजनामचे में दर्ज किया जाता है या खाताबही में?
लेखांकन समीकरण और नाम-जमा के नियम
लेखांकन समीकरण — यह समीकरण दिखाता है कि व्यवसाय की संपत्तियाँ हमेशा उसकी देयताओं और पूँजी के कुल के बराबर होती हैं।
यहाँ संपत्तियाँ, देयताएँ और पूँजी दर्शाते हैं।
हर लेन-देन के बाद समीकरण संतुलित रहता है। आय पूँजी बढ़ाती है; व्यय और आहरण पूँजी घटाते हैं।
नाम और जमा — हर खाते के दो पक्ष होते हैं: बायाँ पक्ष नाम और दायाँ पक्ष जमा कहलाता है; इनका नियम खाते की प्रकृति पर निर्भर करता है।
| खाते की प्रकृति | नाम में वृद्धि | जमा में वृद्धि |
|---|---|---|
| परिसंपत्तियाँ | हाँ | नहीं; कमी नाम में होती है |
| दायित्व | नहीं; कमी नाम में होती है | हाँ |
| पूँजी | नहीं; कमी नाम में होती है | हाँ |
| आगम | नहीं; कमी नाम में होती है | हाँ |
| व्यय | हाँ | नहीं; कमी नाम में होती है |
द्विअंकन का आधार
- दोहरा प्रभाव: प्रत्येक लेन-देन कम-से-कम दो खातों को प्रभावित करता है।
- समान राशि: कुल नाम राशि और कुल जमा राशि बराबर होती है।
- ध्यान रखें: नाम हमेशा वृद्धि और जमा हमेशा कमी नहीं दर्शाते; प्रभाव खाते की प्रकृति के अनुसार बदलता है।
- समान नियम: देयताओं और पूँजी में वृद्धि जमा तथा कमी नाम में दर्ज होती है।
लेन-देन का नाम-जमा विश्लेषण
- लेन-देन से प्रभावित खातों की पहचान करें।
- हर खाते की प्रकृति—परिसंपत्ति, देयता, पूँजी, आगम या व्यय—पहचानें।
- खाते में वृद्धि या कमी तय करके नियम के अनुसार नाम या जमा करें।
- जाँचें कि कुल नाम और कुल जमा राशि बराबर हैं।
इन लेन-देन के बाद समीकरण दिखाइए।
- मान लें रोकड़ और पूँजी है। व्यवसाय में नकद पूँजी लगाई गई।
- नकद में फर्नीचर खरीदा गया; रोकड़ घटती और फर्नीचर बढ़ता है।
- किराया नकद दिया; रोकड़ और पूँजी दोनों घटते हैं।
रोजनामचा और खाताबही
रोजनामचा — रोजनामचा वह प्राथमिक प्रविष्टि की पुस्तक है जिसमें लेन-देन सबसे पहले तारीख के क्रम में दर्ज होते हैं।
रोजनामचे में प्रविष्टि
- तारीख और प्रभावित खातों के नाम लिखें।
- नाम वाला खाता पहले और जमा वाला खाता उसके बाद लिखें।
- दोनों पक्षों में समान राशि दर्ज करें और प्रविष्टि का संक्षिप्त विवरण दें।
नकद फर्नीचर खरीद की प्रविष्टि लिखिए।
- नकद में फर्नीचर खरीदने पर फर्नीचर बढ़ता है और रोकड़ घटती है। फर्नीचर खाते में नाम तथा रोकड़ खाते में जमा दर्ज होगा।
खाताबही — खाताबही वह पुस्तक है जिसमें रोजनामचे की प्रविष्टियाँ अलग-अलग संबंधित खातों में स्थानांतरित की जाती हैं।
खतौनी की जाँच
- खतौनी: रोजनामचे से खाताबही में प्रविष्टियाँ स्थानांतरित करने की प्रक्रिया।
- पृष्ठ-संख्या: रोजनामचे का पृष्ठ-संदर्भ लिखने से दोनों पुस्तकों की प्रविष्टियों का पता लगाना और मिलान करना आसान होता है।
इस प्रविष्टि की खाताबही में खतौनी कैसे होगी?
- रोजनामचे में फर्नीचर नाम और रोकड़ जमा दर्ज है।
- फर्नीचर खाते के नाम पक्ष और रोकड़ खाते के जमा पक्ष में वही राशि स्थानांतरित करें।
व्यवसाय में नकद पूँजी लगाई गई। नाम-जमा प्रविष्टि और समीकरण बताइए।
नकद किराया दिया गया। प्रविष्टि और पूँजी पर प्रभाव बताइए।
द्विअंकन लेखा प्रणाली क्यों कहलाती है?
त्वरित पुनरावृत्ति
- स्रोत प्रलेख लेन-देन का प्रमाण और लेखांकन प्रविष्टि का आधार हैं।
- लेखांकन प्रक्रिया: विश्लेषण → रोजनामचे में प्रविष्टि → खाताबही में खतौनी।
- लेखांकन समीकरण: ।
- परिसंपत्तियाँ और व्यय बढ़ें तो नाम; देयताएँ, पूँजी और आगम बढ़ें तो जमा।
- हर लेन-देन में कुल नाम राशि और कुल जमा राशि बराबर होती है।
- रोजनामचे में लेन-देन पहले दर्ज होते हैं; खाताबही में खातेवार वर्गीकरण होता है।