Class 11 Commerce . Accountancy Hindi . लेखाशास्त्र वित्तीय लेखांकन भाग–1 . बैंक समाधान विवरण
Chapter 5: बैंक समाधान विवरण
Ch 5
Accountancy Hindi
Class 11 Commerce
बैंक समाधान विवरण का अर्थ, आवश्यकता और निर्माण
बैंक विवरण और शेष
बैंक विवरण / पासबुक — बैंक विवरण बैंक की पुस्तकों में ग्राहक के खाते में दर्ज लेन-देन की प्रतिलिपि है।
शेष और अंतर
- मिलान: रोकड़ बही के बैंक स्तंभ के शेष की तुलना बैंक विवरण के शेष से की जाती है।
- जमा शेष: पासबुक में जमा राशि, आहरण से अधिक हो तो जमा शेष दिखाई देता है।
- अधिविकर्ष: आहरण, जमा राशि से अधिक हो तो पासबुक में अधिविकर्ष दिखाई देता है।
- प्रविष्टियाँ: बैंक विवरण में जमा लेन-देन जमा पक्ष में और भुगतान या आहरण नाम पक्ष में दिखाए जाते हैं।
- अंतर के कारण: लेन-देन दर्ज करने के समय में अंतर या बैंक/व्यवसाय की त्रुटियाँ।
बैंक समाधान विवरण: अर्थ और आवश्यकता
बैंक समाधान विवरण — यह वह विवरण है जिसमें रोकड़ बही और बैंक विवरण के शेषों के अंतर के कारणों का विश्लेषण कर दोनों शेषों का मिलान किया जाता है।
इसे बनाने की आवश्यकता
- अंतर की पहचान: दोनों पुस्तकों में अलग-अलग शेष क्यों हैं, यह पता चलता है।
- मिलान: एक निश्चित तिथि पर रोकड़ बही का बैंक शेष और पासबुक का शेष मिलाया जाता है।
- आवश्यक जानकारी: रोकड़ बही का बैंक शेष और उस तिथि तक दोनों पुस्तकों में दर्ज लेन-देन चाहिए।
- तुलना: दोनों पुस्तकों की प्रविष्टियों की तुलना करके अंतर की राशि और कारण निर्धारित किए जाते हैं।
बैंक समाधान विवरण का निर्माण
| मद | जोड़ें | घटाएँ |
|---|---|---|
| रोकड़ बही के अनुसार शेष | प्रारंभिक शेष | — |
| भुगतान के लिए जारी, पर बैंक में प्रस्तुत न हुए चेक | हाँ | — |
| बैंक द्वारा दिया गया ब्याज, जो रोकड़ बही में दर्ज नहीं | हाँ | — |
| जमा किए चेक, जो अभी वसूल नहीं हुए | — | हाँ |
| बैंक शुल्क, जो रोकड़ बही में दर्ज नहीं | — | हाँ |
| पासबुक के अनुसार शेष | अंतिम परिणाम | — |
यहाँ पासबुक शेष, रोकड़ बही शेष, अप्रस्तुत चेक, बैंक ब्याज, वसूली के लिए लंबित जमा चेक और बैंक शुल्क है।
विवरण बनाने के चरण
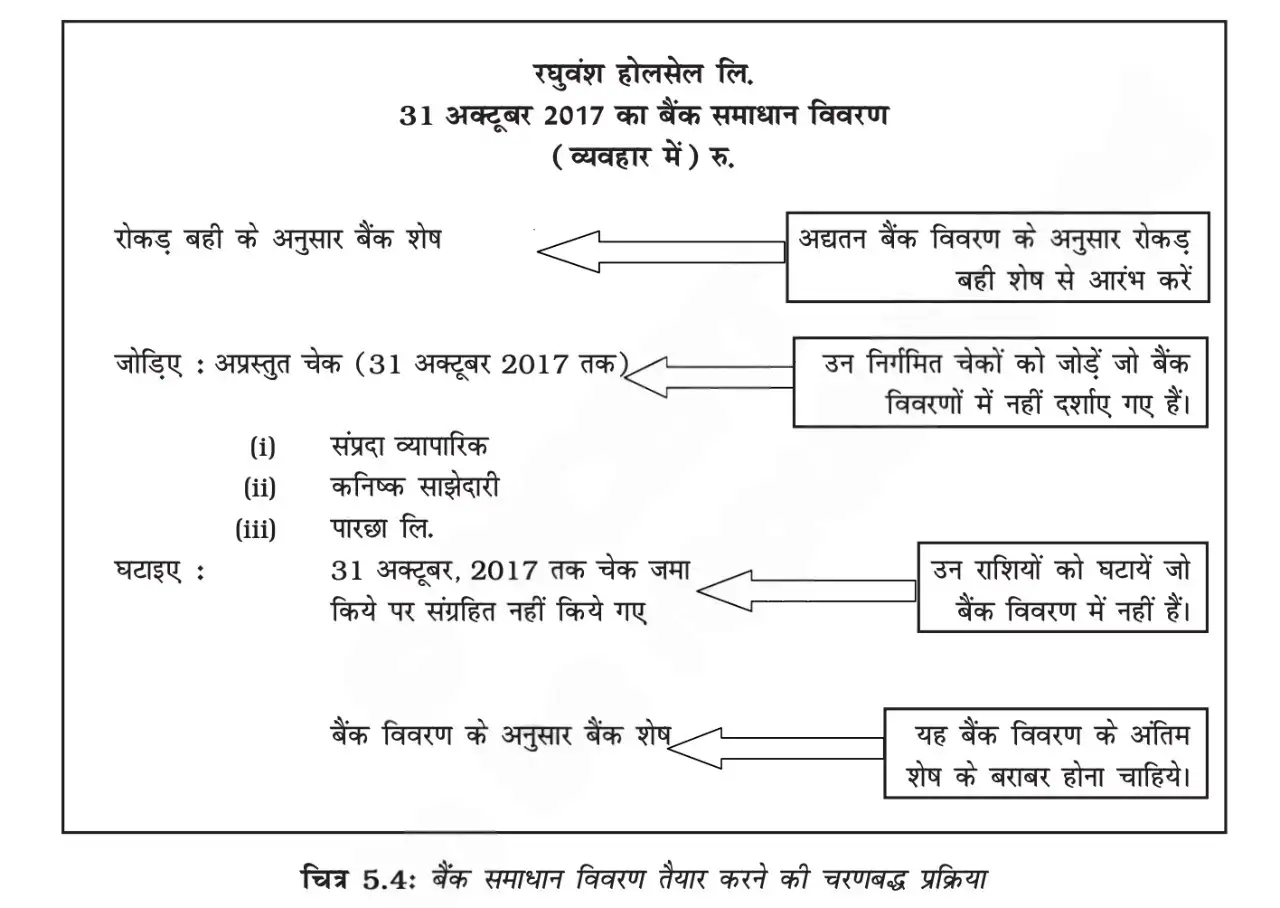
- एक निश्चित तिथि पर रोकड़ बही का बैंक शेष लिखें।
- उस तिथि तक की रोकड़ बही और पासबुक की प्रविष्टियों की तुलना करें।
- अंतर पैदा करने वाली मदों को जोड़ने या घटाने वाले स्तंभ में रखें।
- राशियों का योग करके पासबुक का शेष निकालें।
पासबुक के अनुसार शेष ज्ञात कीजिए।
- रोकड़ बही का अनुकूल शेष रु. है। अप्रस्तुत चेक रु., बैंक ब्याज रु., वसूली के लिए लंबित जमा चेक रु. और दर्ज न किया गया बैंक शुल्क रु. है।
- अप्रस्तुत चेक और बैंक ब्याज जोड़ें; लंबित जमा चेक और बैंक शुल्क घटाएँ।
- योग करने पर पासबुक का शेष प्राप्त होता है।
हर मद को बिना सोचे केवल जोड़ना या घटाना गलत है। पहले आधार शेष और निकाला जा रहा शेष तय करें; जोड़-घटाव उसी के अनुसार करें।
बैंक समाधान विवरण बनाने की आवश्यकता क्यों होती है?
रोकड़ बही का अनुकूल शेष रु., अप्रस्तुत चेक रु., बैंक ब्याज रु., वसूली के लिए लंबित चेक रु. और बैंक शुल्क रु. है। पासबुक शेष निकालिए।
रोकड़ बही में भुगतान के लिए जारी चेक दर्ज है, पर बैंक ने उसे अभी प्रस्तुत नहीं किया है। अनुकूल रोकड़ बही शेष से पासबुक शेष निकालते समय इस मद का क्या प्रभाव होगा?
त्वरित पुनरावृत्ति
- बैंक विवरण ग्राहक के खाते में बैंक द्वारा दर्ज लेन-देन की प्रतिलिपि है।
- पासबुक में जमा राशि आहरण से अधिक हो तो जमा शेष और आहरण अधिक हो तो अधिविकर्ष दिखता है।
- बैंक समाधान विवरण रोकड़ बही और पासबुक के शेषों के अंतर का विश्लेषण करके उनका मिलान करता है।
- शेषों के अंतर के कारण अभिलेखन के समय में अंतर या बैंक/व्यवसाय की त्रुटियाँ हो सकती हैं।
- अनुकूल रोकड़ बही शेष से पासबुक शेष निकालते समय अप्रस्तुत चेक और बैंक ब्याज जोड़ें।
- इसी मिलान में वसूली के लिए लंबित जमा चेक और रोकड़ बही में दर्ज न बैंक शुल्क घटाएँ।
समय में अंतर
समय का अंतर — रोकड़ बही और पासबुक में लेन-देन अलग-अलग समय पर दर्ज होने से उनके शेषों में जो अंतर आता है, वह समय का अंतर है। यथार्थ में लेन-देन एक ही पुस्तक में दर्ज हो सकता है और दूसरी में सूचना या भुगतान मिलने तक दर्ज न हो। अशुद्धि फर्म या बैंक द्वारा गलत अभिलेखन अथवा गणना से उत्पन्न होती है।—दोनों शेषों में अंतर के मुख्य कारण।दो कारण: लेन-देन दर्ज होने के समय का अंतर; फर्म या बैंक की अभिलेखन त्रुटि।
समय के अंतर से उत्पन्न मदें
| मद | पहले किसमें दर्ज? | पासबुक पर प्रभाव | रोकड़ बही से पासबुक निकालते समय |
|---|---|---|---|
| जारी चेक, भुगतान के लिए प्रस्तुत नहीं | रोकड़ बही | चेक चुकता होने तक शेष नहीं घटता | जोड़ें |
| जमा चेक, संग्रहित नहीं | रोकड़ बही | राशि प्राप्त होने तक शेष नहीं बढ़ता | घटाएँ |
| बैंक शुल्क | पासबुक | शेष घटता है | घटाएँ |
| ग्राहक द्वारा सीधे जमा राशि | पासबुक | शेष बढ़ता है | जोड़ें |
| बैंक द्वारा वसूला ब्याज या लाभांश | पासबुक | शेष बढ़ता है | जोड़ें |
| बैंक द्वारा ग्राहक की ओर से भुगतान | पासबुक | शेष घटता है | घटाएँ |
| जमा चेक या बट्टा कराया विपत्र अनादरित | पासबुक | शेष घटता है | घटाएँ |
प्रस्तुत न हुए जारी चेक
- रोकड़ बही: चेक जारी होते ही बैंक स्तंभ में भुगतान दर्ज होता है और शेष घटता है।
- पासबुक: बैंक चेक का भुगतान होने पर ही शेष घटाता है।
- परिणाम: भुगतान प्रस्तुत होने तक पासबुक का शेष रोकड़ बही से अधिक रहता है।
संग्रहित न हुए जमा चेक
- रोकड़ बही: चेक बैंक में जमा करते ही प्राप्ति दर्ज होती है और शेष बढ़ता है।
- पासबुक: बैंक राशि प्राप्त होने पर ही जमा दर्ज करता है; दूसरे शहर या शाखा के चेक में अधिक समय लग सकता है।
- परिणाम: संग्रहण होने तक रोकड़ बही का शेष पासबुक से अधिक रहता है।
बैंक द्वारा काटे गए शुल्क
- कारण: बैंक सेवाओं के लिए शुल्क सीधे ग्राहक के खाते से काट सकता है; फर्म को प्रायः इसकी जानकारी बैंक विवरण से मिलती है।
- उदाहरण: चेक संकलन शुल्क तथा रोके गए या अपर्याप्त शेष के कारण असंकलित चेक से जुड़े शुल्क।
- परिणाम: फर्म द्वारा शुल्क दर्ज करने तक पासबुक का शेष रोकड़ बही से कम रहता है।
बैंक खाते में सीधे जमा राशि
- कारण: ग्राहक या देनदार फर्म के बैंक खाते में सीधे राशि जमा कर सकता है।
- अंतर: बैंक राशि दर्ज कर देता है, लेकिन सूचना मिलने तक फर्म रोकड़ बही में प्रविष्टि नहीं करती।
- परिणाम: पासबुक का शेष रोकड़ बही से अधिक रहता है।
बैंक द्वारा वसूला ब्याज और लाभांश
- अभिलेखन: बैंक ग्राहक की ओर से ब्याज या लाभांश वसूलकर तुरंत खाते में जमा करता है।
- अंतर: फर्म सूचना मिलने पर ही रोकड़ बही में प्राप्ति दर्ज करती है; तब तक पासबुक का शेष अधिक रहता है।
बैंक द्वारा ग्राहक की ओर से भुगतान
- व्यवस्था: ग्राहक बैंक को तय तारीखों पर तीसरे पक्ष को भुगतान करने का निर्देश दे सकता है।
- उदाहरण: टेलीफोन बिल या बीमा किस्त।
- परिणाम: बैंक भुगतान दर्ज कर देता है; सूचना मिलने तक पासबुक का शेष रोकड़ बही से कम रहता है।
अनादरित चेक या विपत्र
- कारण: जमा कराया गया चेक या बट्टा कराया गया विनिमय विपत्र अनादरित होने पर बैंक राशि ग्राहक के खाते से काटता है।
- अंतर: फर्म को सूचना मिलने तक रोकड़ बही में प्रविष्टि नहीं होती; इसलिए पासबुक का शेष कम रहता है।
अशुद्धियों के कारण अंतर
फर्म की अभिलेखन त्रुटियाँ
- कारण: जारी या जमा चेक की प्रविष्टि गलत करना, गलत राशि लिखना या योग में गलती करना।
- उदाहरण: रु. 5,000 का चेक जारी किया, पर रोकड़ बही में केवल रु. 500 दर्ज किया।
- प्रभाव: शेषों का अंतर गलती के प्रकार और राशि पर निर्भर करता है।
बैंक की अभिलेखन त्रुटियाँ
- कारण: बैंक द्वारा चेक या अन्य लेन-देन दर्ज करने अथवा योग करने में गलती।
- प्रभाव: बैंक की गलती सुधरने तक पासबुक और रोकड़ बही के शेषों में अंतर बना रह सकता है।
यहाँ पासबुक शेष, रोकड़ बही शेष, पासबुक में शेष बढ़ाने वाली मदें और पासबुक में शेष घटाने वाली मदें हैं।
अंतर का कारण पहचानना
- जाँचें कि लेन-देन रोकड़ बही, पासबुक या दोनों में दर्ज है।
- यदि लेन-देन समय के अंतर के कारण अभी केवल एक पुस्तक में दर्ज है, या दोनों में अलग-अलग समय पर दर्ज हुआ है, तो उसे समय-अंतर मानें।
- यदि प्रविष्टि, राशि या योग गलत है, तो उसे फर्म या बैंक की त्रुटि मानें।
- रोकड़ बही से पासबुक निकालते समय पासबुक का शेष बढ़ाने वाली मदें जोड़ें और घटाने वाली मदें घटाएँ।
पासबुक का अनुकूल शेष कितना होगा?
- रोकड़ बही का अनुकूल शेष रु. 20,000 है। रु. 3,000 के जारी चेक प्रस्तुत नहीं हुए, रु. 2,000 का जमा चेक वसूल नहीं हुआ और रु. 200 बैंक शुल्क दर्ज नहीं है।
- प्रस्तुत न हुए जारी चेक पासबुक का शेष बढ़ाते हैं।
- वसूल न हुआ जमा चेक और बैंक शुल्क पासबुक का शेष घटाते हैं।
केवल लेन-देन देखकर जोड़ने या घटाने का निर्णय न करें। पहले शुरुआती शेष पहचानें; रोकड़ बही से पासबुक निकालते समय जो मद पासबुक शेष बढ़ाती है उसे जोड़ें और जो घटाती है उसे घटाएँ।
रोकड़ बही का अनुकूल शेष रु. 12,000 है। रु. 2,500 के जारी चेक प्रस्तुत नहीं हुए और रु. 1,800 का जमा चेक वसूल नहीं हुआ। पासबुक शेष निकालें।
बैंक ने बीमा किस्त सीधे खाते से चुकाई, लेकिन फर्म ने अभी रोकड़ बही में दर्ज नहीं की। अंतर का कारण और शेषों का संबंध बताइए।
फर्म ने रु. 5,000 का चेक जारी किया, लेकिन रोकड़ बही में केवल रु. 500 दर्ज किया। इसे किस प्रकार का अंतर मानेंगे और यदि चेक बैंक में चुकता हो चुका है तो शेषों का संबंध क्या होगा?
त्वरित पुनरावृत्ति
- समय-अंतर में लेन-देन तुलना के समय केवल एक पुस्तक में दर्ज हो सकता है; दोनों पुस्तकों में दर्ज होना आवश्यक नहीं।
- प्रस्तुत न हुए जारी चेक से रोकड़ बही का शेष पासबुक से कम रहता है।
- वसूल न हुए जमा चेक से रोकड़ बही का शेष पासबुक से अधिक रहता है।
- बैंक शुल्क, सीधे भुगतान और अनादरित चेक पासबुक का शेष घटाते हैं।
- सीधी जमा राशि तथा बैंक द्वारा वसूला ब्याज या लाभांश पासबुक का शेष बढ़ाते हैं।
- गलत राशि, गलत प्रविष्टि या योग की गलती फर्म अथवा बैंक की त्रुटि है।
बैंक समाधान विवरण का निर्माण
निर्माण की विधियाँ
दोनों विधियाँ
- रोकड़ बही के बिना समायोजन: रोकड़ बही या पासबुक के दिए हुए शेष से विवरण शुरू करें; अंतर की मदों से दूसरी पुस्तक का शेष निकालें।
- रोकड़ बही के समायोजन के बाद: समायोजित रोकड़ बही शेष से बैंक समाधान विवरण तैयार करें। व्यवहार में प्रायः पहले रोकड़ बही का समायोजन किया जाता है।
शेषों के प्रकार और चार स्थितियाँ
अनुकूल शेष — बैंक में जमा राशि, आहरित राशि से अधिक हो तो शेष अनुकूल होता है; रोकड़ बही में यह नाम शेष और पासबुक में जमा शेष होता है।
प्रतिकूल शेष या अधिविकर्ष — आहरित राशि, बैंक में जमा राशि से अधिक हो तो अधिविकर्ष होता है; रोकड़ बही में यह जमा शेष और पासबुक में नाम शेष होता है।
| दिया गया शेष | ज्ञात करना है |
|---|---|
| रोकड़ बही का अनुकूल शेष | पासबुक का शेष |
| पासबुक का अनुकूल शेष | रोकड़ बही का शेष |
| रोकड़ बही का अधिविकर्ष | पासबुक का शेष |
| पासबुक का अधिविकर्ष | रोकड़ बही का शेष |
अनुकूल शेष से विवरण बनाना
रोकड़ बही के अनुकूल शेष से पासबुक शेष
- शीर्षक: विवरण की तारीख और खाताधारक का नाम लिखें।
- आरंभ: रोकड़ बही का अनुकूल शेष लिखें।
- जोड़ें: जारी किए गए, पर भुगतान के लिए प्रस्तुत न हुए चेक; बैंक द्वारा सीधे जमा की गई राशि; बैंक द्वारा जमा किया गया ब्याज या लाभांश।
- घटाएँ: जमा किए गए, पर अभी संग्रहित न हुए चेक; बैंक शुल्क, अधिविकर्ष पर ब्याज, बैंक द्वारा किए गए प्रत्यक्ष भुगतान और अनादरित चेक।
- अशुद्धियाँ: आवश्यक सुधार अशुद्धि-सुधार के नियमों से करें। अंतिम शेष पासबुक के शेष के बराबर होना चाहिए।
यदि विवरण पासबुक के अनुकूल शेष से शुरू हो, तो रोकड़ बही से पासबुक तक के सभी जोड़ और घटाव उलट जाते हैं।
| अंतर की मद | अनुकूल रोकड़ बही शेष से व्यवहार |
|---|---|
| जारी चेक, प्रस्तुत नहीं हुए | जोड़ें |
| जमा चेक, संग्रहित नहीं हुए | घटाएँ |
| बैंक द्वारा सीधे जमा राशि, ब्याज या लाभांश | जोड़ें |
| बैंक शुल्क, अधिविकर्ष ब्याज, प्रत्यक्ष भुगतान या अनादरित चेक | घटाएँ |
रोकड़ बही के अनुकूल शेष से आरंभ करने पर लागू करें।
सूत्र के संकेत
- संकेत: = पासबुक शेष, = रोकड़ बही शेष, = प्रस्तुत न हुए जारी चेक, = संग्रहित न हुए जमा चेक।
- अन्य संकेत: = बैंक द्वारा जमा की गई राशि, ब्याज या लाभांश; = बैंक शुल्क, प्रत्यक्ष भुगतान या अनादरित चेक।
पासबुक का शेष ज्ञात कीजिए।
- रोकड़ बही का अनुकूल शेष रुपये है। रुपये के जारी चेक प्रस्तुत नहीं हुए; रुपये के जमा चेक संग्रहित नहीं हुए। बैंक ने रुपये का लाभांश जमा किया और रुपये शुल्क काटा। पासबुक शेष निकालें।
- प्रस्तुत न हुए चेक और बैंक द्वारा जमा लाभांश जोड़ें।
- संग्रहित न हुए चेक और बैंक शुल्क घटाएँ।
जोड़ने और घटाने की दिशा शुरुआती पुस्तक पर निर्भर करती है। पासबुक से शुरुआत करने पर रोकड़ बही से पासबुक तक के समायोजन उलट दें; अधिविकर्ष को अनुकूल शेष न मानें।
पासबुक का अनुकूल शेष रुपये है। जारी किए गए रुपये के चेक प्रस्तुत नहीं हुए, रुपये के जमा चेक संग्रहित नहीं हुए और रुपये का बैंक शुल्क रोकड़ बही में दर्ज नहीं है। रोकड़ बही शेष ज्ञात करें।
रोकड़ बही में अधिविकर्ष रुपये है। रुपये के जारी चेक प्रस्तुत नहीं हुए, रुपये के जमा चेक संग्रहित नहीं हुए और बैंक ने रुपये का ब्याज काटा। पासबुक का शेष ज्ञात करें।
त्वरित पुनरावृत्ति
- अनुकूल शेष का अर्थ है बैंक में जमा राशि, आहरण से अधिक होना; अधिविकर्ष इसका उलटा है।
- रोकड़ बही के अनुकूल शेष से शुरू करें तो प्रस्तुत न हुए जारी चेक जोड़ें और असंग्रहित जमा चेक घटाएँ।
- बैंक द्वारा जमा ब्याज, लाभांश या प्रत्यक्ष जमा जोड़ें; शुल्क, प्रत्यक्ष भुगतान और अनादरित चेक घटाएँ।
- पासबुक से शुरू करने पर सभी समायोजनों की दिशा उलट जाती है।
- अंतिम समाधान शेष दूसरी पुस्तक के बताए हुए शेष के बराबर होना चाहिए।
अधिविकर्षों का व्यवहार
अधिविकर्ष: अर्थ और व्यवहार
- अधिविकर्ष: जब व्यवसाय बैंक में जमा राशि से अधिक धनराशि निकाल लेता है, तो बैंक खाते में ऋणात्मक शेष होता है।
- प्रदर्शन: अधिविकर्ष रोकड़ बही में जमा शेष और पासबुक में नाम शेष के रूप में दिखाया जाता है।
अधिविकर्ष में मदों का प्रभाव
समायोजित रोकड़ बही का शेष, अप्रस्तुत जारी चेक, असंग्रहित जमा चेक, बैंक की गलत जमा और बैंक की गलत नाम राशि है। सभी शेष चिह्न सहित लें; अधिविकर्ष ऋणात्मक है।
पासबुक के अनुसार अधिविकर्ष रु. है। अधिविकर्ष पर ब्याज रु., बैंक द्वारा दी गई बीमा किस्त रु., जारी चेक जो प्रस्तुत नहीं हुए रु., जमा चेक जो संग्रहित नहीं हुए रु. और बैंक की गलत नाम राशि रु. है। रोकड़ बही का शेष ज्ञात कीजिए।
- पासबुक का अधिविकर्ष ऋणात्मक शेष है।
- रोकड़ बही में न लिखे ब्याज और बीमा किस्त को दर्ज करने पर शेष में वृद्धि होगी।
- असंग्रहित जमा चेक घटाएँ; अप्रस्तुत चेक और बैंक की गलत नाम राशि जोड़ें।
- ऋणात्मक परिणाम रोकड़ बही का अधिविकर्ष दर्शाता है।
| पासबुक की त्रुटि | पासबुक शेष पर प्रभाव | समाधान में सुधार |
|---|---|---|
| दूसरे ग्राहक का चेक गलती से खाते में जमा | पासबुक शेष अधिक दिखता है | गलत जमा राशि घटाएँ |
| जमा राशि गलत राशि से लिखी गई | अंतर के अनुसार शेष अधिक या कम | गलत और सही राशि का अंतर उलटें |
| आहरण पक्ष का योग कम जोड़ा गया | डेबिट कम, इसलिए शेष अधिक दिखता है | योग की कमी घटाएँ |
| जमा शेष को नाम शेष के रूप में लिखा | शेष का चिह्न उलट जाता है | सही शेष से दिखाए गए शेष तक का पूरा अंतर सुधारें |
| भुगतान चेक दो बार दर्ज | पासबुक शेष एक चेक राशि से कम | दोहरी दर्ज राशि में से एक बार की राशि जोड़ें |
अधिविकर्ष में मदों को बिना शेष का चिह्न जाँचे न जोड़ें-घटाएँ। जमा शेष को धनात्मक और अधिविकर्ष को ऋणात्मक मानकर हिसाब करें।
रोकड़ बही का अधिविकर्ष रु. है। रोकड़ बही में दर्ज रु. के चेक बैंक में जमा नहीं किए गए। बैंक ने रु. ब्याज नाम किया और ग्राहक से रु. सीधे प्राप्त किए। रु. के जारी चेक प्रस्तुत नहीं हुए। पासबुक का शेष ज्ञात कीजिए।
रोकड़ बही का नाम शेष रु. है। त्रुटियाँ: पिछले दिन का रु. अधिविकर्ष अगले दिन जमा शेष बना लिया गया; रु. का जारी चेक दो बार दर्ज है; रु. का जमा चेक बैंक स्तंभ में नहीं लिखा; रु. का जमा चेक रोकड़ बही में छूटा; रोकड़ पक्ष का भुगतान रु. कम है; रु. का नकद बट्टा बैंक स्तंभ में दर्ज है; रु. का चेक जमा नहीं भेजा गया। रु. का जारी चेक बैंक स्तंभ में दर्ज नहीं हुआ। बैंक पुस्तिका का शेष ज्ञात कीजिए।
समायोजित रोकड़ बही से बैंक समाधान
| छूटी या गलत मद | रोकड़ बही में सुधार |
|---|---|
| ब्याज, ग्राहक से सीधी प्राप्ति, लाभांश या बैंक द्वारा वसूला गया बिल | प्राप्ति पक्ष में दर्ज करें |
| बैंक शुल्क, अधिविकर्ष पर ब्याज, स्थायी निर्देश से भुगतान या बीमा किस्त | भुगतान पक्ष में दर्ज करें |
| पहले दर्ज किया गया अनादरित चेक | प्राप्ति उलटें; बैंक शेष घटाएँ |
| भुगतान को प्राप्ति के रूप में दर्ज करना | गलत प्राप्ति हटाएँ और भुगतान दर्ज करें; कुल सुधार राशि दुगुनी होती है |
| राशि गलत दर्ज करना | गलत और सही राशि का अंतर सुधारें; गलत पक्ष हो तो मूल प्रविष्टि उलटकर सही पक्ष में दर्ज करें |
समायोजित रोकड़ बही और बैंक समाधान बनाने की विधि
- रोकड़ बही और बैंक विवरण की समान प्रविष्टियों का मिलान करें।
- बैंक विवरण में दर्ज, पर रोकड़ बही में अनुपस्थित प्रविष्टियाँ लिखें।
- रोकड़ बही की त्रुटियाँ सुधारकर समायोजित शेष निकालें।
- अप्रस्तुत जारी चेक, असंग्रहित जमा चेक और बैंक की त्रुटियाँ पहचानें।
- बची हुई मदों से बैंक समाधान विवरण बनाकर पासबुक का शेष निकालें।
उदाहरण ९ में बैंक शुल्क रु., लाभांश रु., अनादरित चेक रु., गलत पक्ष में दर्ज भुगतान रु., रु. का चेक रु. दर्ज होना और शेष का रु. समायोजन दिया गया है। स्रोत की समायोजित रोकड़ बही का अंतिम शेष क्या है?
- समायोजित रोकड़ बही में स्रोत की तालिका के अनुसार दोनों पक्षों का योग बराबर है।
- दूसरे पक्ष में प्रारंभिक शेष और समायोजन का योग भी उतना ही है।
- इसलिए स्रोत की समायोजित रोकड़ बही का अंतिम शेष रु. है; इसमें रु. का शेष-समायोजन भी शामिल है।
- बैंक समाधान विवरण में समय-अंतर की मदें अलग दिखाएँ।
पहले सुधार, फिर समाधान
बैंक विवरण की छूटी प्रविष्टियाँ और रोकड़ बही की त्रुटियाँ पहले रोकड़ बही में; समय-अंतर और बैंक की त्रुटियाँ बाद में समाधान विवरण में।
त्वरित पुनरावृत्ति
- अधिविकर्ष ऋणात्मक शेष है; रोकड़ बही में जमा और पासबुक में नाम शेष के रूप में दिखता है।
- अधिविकर्ष पर समाधान करते समय प्रत्येक मद का प्रभाव शेष के चिह्न के साथ लगाएँ।
- बैंक विवरण की छूटी प्रविष्टियाँ और रोकड़ बही की त्रुटियाँ पहले समायोजित रोकड़ बही में सुधारें।
- गलत पक्ष में दर्ज भुगतान को सुधारने में प्रविष्टि उलटने और सही पक्ष में लिखने का कुल प्रभाव दुगुना होता है।
- समायोजन के बाद मुख्यतः अप्रस्तुत चेक, असंग्रहित चेक और पासबुक की त्रुटियाँ बैंक समाधान विवरण में रहती हैं।
अध्याय में प्रयुक्त शब्द और अधिगम उद्देश्यों के संदर्भ में सारांश
अध्याय में प्रयुक्त शब्द
बैंक समाधान विवरण — ऐसा विवरण जो रोकड़ बही के बैंक स्तंभ और पासबुक के शेषों के अंतर के कारण पहचानकर समायोजन करता है, ताकि दोनों शेषों का अंतर समाप्त हो जाए।
| विवरण | किसके द्वारा रखा जाता है | मुख्य उपयोग |
|---|---|---|
| रोकड़ बही का बैंक स्तंभ | व्यवसाय | बैंक से संबंधित लेन-देन का लेखा |
| पासबुक | बैंक | ग्राहक के बैंक खाते का लेखा |
बैंक शेषों में अंतर
अंतर के कारण
- अभिलेखन का समय: लेन-देन की प्रविष्टि रोकड़ बही और पासबुक में अलग-अलग समय पर हो सकती है।
- त्रुटि: व्यवसाय या बैंक की अभिलेखन संबंधी गलती से दोनों शेषों में अंतर हो सकता है।
दोनों शेषों का समाधान कैसे होगा?
- मान लें कि रोकड़ बही और पासबुक के शेष अलग हैं तथा किसी लेन-देन की प्रविष्टि एक विवरण में उपलब्ध नहीं है।
- दोनों विवरणों की प्रविष्टियाँ जाँचकर अंतर का कारण पहचानें; यह प्रविष्टि के समय का अंतर या त्रुटि हो सकती है।
- पहचानी गई मद के अनुसार समायोजन करें, जिससे दोनों शेषों का अंतर समाप्त हो।
समायोजित रोकड़ शेष
समायोजित रोकड़ शेष — दोनों विवरणों की मदों और त्रुटियों की जाँच तथा अन्य उपलब्ध सूचनाओं के आधार पर निकाला गया संशोधित रोकड़ शेष।
समायोजित रोकड़ शेष निकालने के मुख्य बिंदु
- जाँच: समाधान से पहले रोकड़ बही और पासबुक—दोनों की मदों तथा त्रुटियों को ध्यान से देखें।
- छूटी प्रविष्टियाँ: प्राप्तियों या भुगतानों की प्रविष्टियाँ किसी भी विवरण में अनुपस्थित हो सकती हैं।
- सुधार और गणना: उपलब्ध अन्य सूचनाओं से मदों और त्रुटियों का आकलन करके समायोजित रोकड़ शेष निकालें।
समायोजित रोकड़ शेष निकालने की विधि
- रोकड़ बही और पासबुक में दी गई मदों का ध्यानपूर्वक मिलान करें।
- दोनों विवरणों में अनुपस्थित प्राप्तियों या भुगतानों और अभिलेखन की त्रुटियों की पहचान करें।
- अन्य उपलब्ध सूचनाओं के आधार पर आवश्यक सुधार करके समायोजित रोकड़ शेष निकालें।
समायोजित रोकड़ शेष निकालने से पहले क्या करना चाहिए?
- मान लें कि किसी प्राप्ति या भुगतान की प्रविष्टि रोकड़ बही अथवा पासबुक में उपलब्ध नहीं है।
- दोनों विवरणों की मदें और संभावित त्रुटियाँ जाँचें तथा अन्य उपलब्ध जानकारी से छूटी प्रविष्टि की पुष्टि करें।
- प्राप्त जानकारी के अनुसार विवरण में आवश्यक सुधार करके समायोजित रोकड़ शेष निर्धारित करें।
बैंक समाधान विवरण क्या करता है?
रोकड़ बही और पासबुक के शेषों में अंतर के दो मुख्य कारण बताइए।
समायोजित रोकड़ शेष निकालने से पहले कौन-सी जाँच आवश्यक है?
त्वरित पुनरावृत्ति
- बैंक समाधान विवरण रोकड़ बही और पासबुक के शेषों के अंतर का कारण पहचानकर समायोजन करता है।
- शेषों के अंतर के कारण अभिलेखन के समय का अंतर या व्यवसाय अथवा बैंक की त्रुटि हो सकते हैं।
- प्राप्तियों या भुगतानों की प्रविष्टियाँ रोकड़ बही या पासबुक—किसी में भी अनुपस्थित हो सकती हैं।
- समाधान से पहले दोनों विवरणों की मदों और त्रुटियों की जाँच करें।
- अन्य उपलब्ध सूचनाओं से आवश्यक सुधार करके समायोजित रोकड़ शेष निकालें।