Class 10 . Social Science Hindi . आर्थिक विकास की समझ . मुद्रा और साख
Chapter 3: मुद्रा और साख
Ch 3
Social Science Hindi
Class 10
मुद्रा विनिमय का एक माध्यम
मुद्रा के रूप और लेन-देन
भारत में विमुद्रीकरण
- नवंबर 2016पुराने 500 और 1,000 रुपये के नोट अमान्य घोषित किए गए; लोगों को उन्हें बैंकों में जमा करके नए 500 और 2,000 रुपये के नोट लेने को कहा गया।
साख की उपलब्धता
- साख का महत्व आर्थिक जीवन में बड़ा है; इसे लोगों के जीवन और आसपास की साख व्यवस्थाओं के संदर्भ में समझना चाहिए।
- अधिकार साख सभी लोगों, विशेषकर गरीबों, को उचित शर्तों पर उपलब्ध होनी चाहिए।
- विकास से जुड़ाव साख न मिलने पर गरीबों का बड़ा हिस्सा विकास प्रक्रिया से बाहर रह सकता है।
- ग्रामीण बैंक साख तक पहुँच बढ़ाने के प्रयासों में भूमिका निभाते हैं; इस चुनौती के सभी समाधान अभी उपलब्ध नहीं हैं।
वस्तु-विनिमय और दोहरे संयोग की कठिनाई
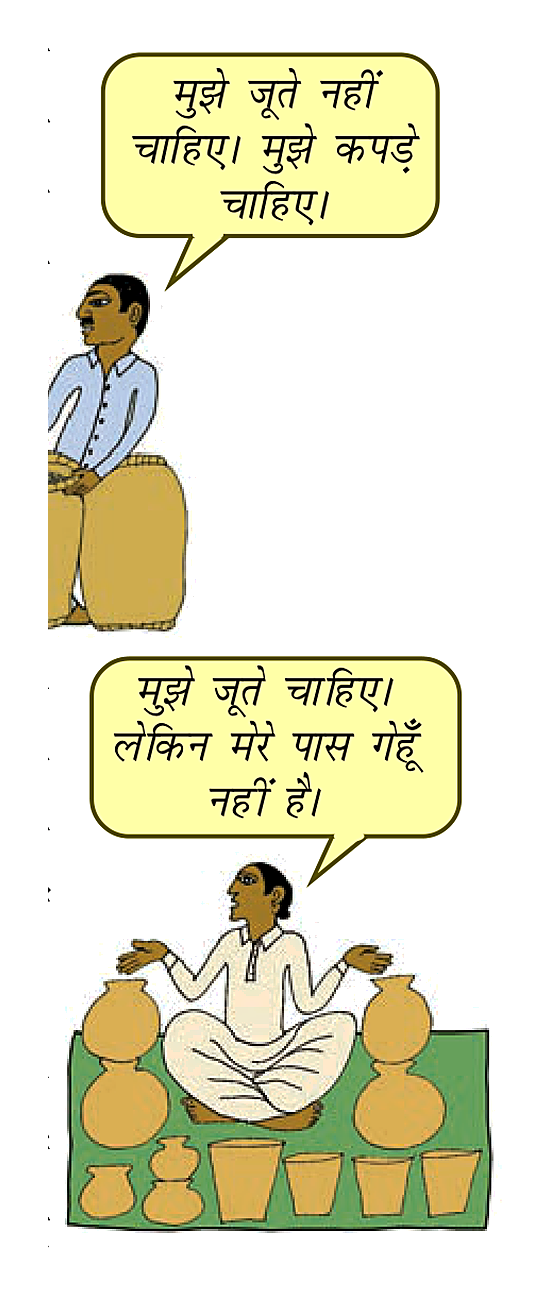
| बिंदु | वस्तु-विनिमय | मुद्रा वाली अर्थव्यवस्था |
|---|---|---|
| लेन-देन | एक वस्तु के बदले दूसरी वस्तु या सेवा। | वस्तु मुद्रा के बदले बेची जाती है; फिर मुद्रा से दूसरी वस्तु खरीदी जाती है। |
| दोहरे संयोग की जरूरत | जरूरी; ऐसा व्यक्ति खोजना पड़ता है जो दोनों पक्षों की चाह पूरी करे। | जरूरी नहीं; विक्रेता मुद्रा लेकर अपनी मनचाही वस्तु कहीं से भी खरीद सकता है। |
| जूते और गेहूँ का उदाहरण | जूता निर्माता को ऐसा किसान चाहिए जो जूते लेना और गेहूँ देना—दोनों चाहे। | जूता निर्माता जूते बेचकर मिली मुद्रा से गेहूँ खरीद सकता है। |
विनिमय का माध्यम — वह साधन जो वस्तुओं और सेवाओं के आदान-प्रदान को आसान बनाता है; मुद्रा यह मध्यस्थ भूमिका निभाती है।
मुद्रा के आधुनिक रूप
| रूप | उदाहरण |
|---|---|
| प्रारंभिक मुद्रा | अनाज और पशु |
| धातु के सिक्के | सोना, चाँदी और ताँबा |
| आधुनिक मुद्रा | कागज़ी नोट और सिक्के |
बैंकों में माँग जमा
चेक — खाताधारक द्वारा बैंक को अपने खाते से किसी नामित व्यक्ति को एक निश्चित रकम देने का लिखित आदेश।
चेक द्वारा भुगतान
- वस्तु-विनिमय
- बिना मुद्रा के वस्तुओं या सेवाओं का सीधा आदान-प्रदान।
- आवश्यकताओं का दोहरा संयोग
- दोनों पक्षों का एक-दूसरे की वस्तु बेचने और खरीदने के लिए इच्छुक होना।
- वैध मुद्रा
- कानून द्वारा भुगतान के लिए मान्य मुद्रा।
- माँग जमा
- बैंक में जमा ऐसा धन जिसे माँगने पर निकाला जा सकता है।
- चेक
- बैंक को अपने खाते से दूसरे व्यक्ति को रकम देने का लिखित आदेश।
- विमुद्रीकरण
- किसी करेंसी को वैध मुद्रा के रूप में अमान्य घोषित करना।
मुद्रा के उपयोग से वस्तुओं का विनिमय आसान कैसे होता है?
माँग जमा को मुद्रा क्यों माना जाता है?
चेक से भुगतान करने पर भुगतानकर्ता और प्राप्तकर्ता के खातों में क्या बदलाव होता है?
त्वरित पुनरावृत्ति
- वस्तु-विनिमय में आवश्यकताओं का दोहरा संयोग जरूरी होता है।
- मुद्रा विनिमय का माध्यम बनकर वस्तुओं और सेवाओं की खरीद-बिक्री आसान करती है।
- भारत में आधुनिक मुद्रा के रूप करेंसी नोट और सिक्के हैं; रुपया कानून से मान्य है।
- माँग जमा जरूरत पर निकाली जा सकती है और इस पर ब्याज मिलता है।
- चेक से नकद के बिना भुगतान होता है; भुगतानकर्ता का शेष घटता और प्राप्तकर्ता का बढ़ता है।
- साख सभी के लिए, विशेषकर गरीबों के लिए, उचित शर्तों पर उपलब्ध होना उनका अधिकार है।
- प्लास्टिक कार्ड भुगतान का साधन हैं, स्वयं मुद्रा नहीं।
बैंकों की ऋण संबंधी गतिविधियाँ
बैंक जमा राशि का उपयोग कैसे करते हैं?
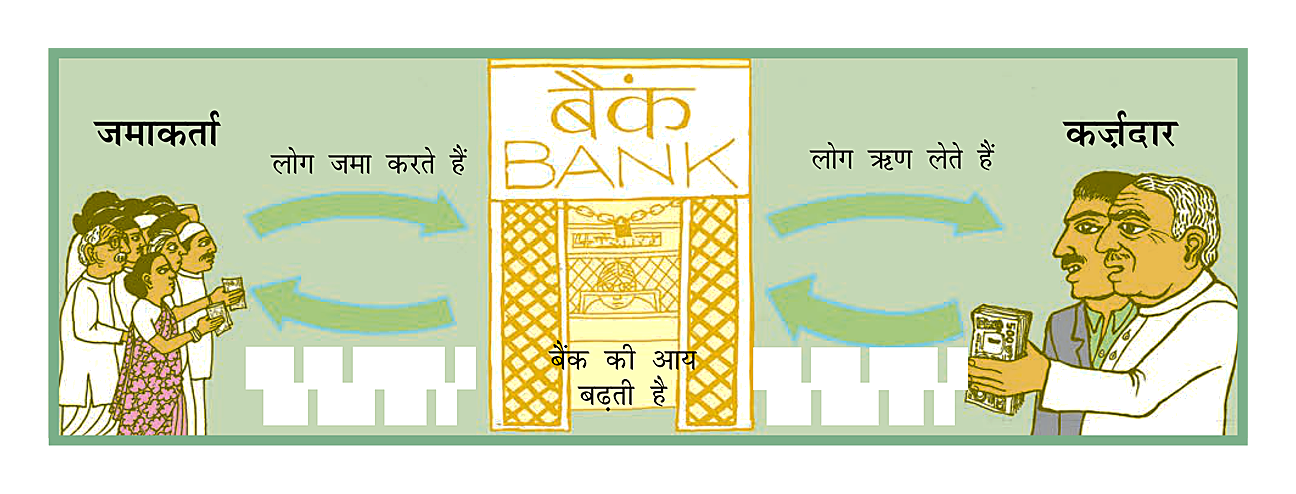
जमा, ऋण और बैंक की आय
- नकद आरक्षित बैंक जमा राशि का एक छोटा हिस्सा नकद रखते हैं, ताकि धन निकालने आने वाले जमाकर्ताओं की माँग पूरी हो सके।
- ऋण देना जमा राशि का बड़ा हिस्सा बैंक लोगों की ऋण-आवश्यकताएँ पूरी करने के लिए उधार देते हैं।
- मध्यस्थता बैंक अतिरिक्त धन रखने वाले जमाकर्ताओं और धन की ज़रूरत वाले कर्जदारों के बीच मध्यस्थ का काम करते हैं।
- बैंक की आय बैंक ऋण पर जितना ब्याज लेते हैं, उससे कम ब्याज जमाओं पर देते हैं; दोनों के बीच का अंतर उनकी आय का प्रमुख स्रोत है।
- नकदी की सीमा यदि सभी जमाकर्ता एक ही समय पर पूरी जमा राशि माँगें, तो बैंक के पास रखा नकद सभी माँगें पूरी करने के लिए पर्याप्त नहीं हो सकता।
साख की दो विभिन्न स्थितियाँ
ऋण (उधार) — ऐसी सहमति जिसमें साहूकार कर्जदार को धन, वस्तुएँ या सेवाएँ देता है और कर्जदार भविष्य में भुगतान करने का वादा करता है।
सलीम: ऋण से आय बढ़ना
त्यौहार के मौसम का जूता ऑर्डर
- ज़रूरत त्यौहार से दो महीने पहले सलीम को बड़े व्यापारी का जूता बनाने का ऑर्डर मिला, जिसे एक महीने में पूरा करना था।
- खर्च समय पर ऑर्डर पूरा करने के लिए उसे अतिरिक्त मज़दूर रखने और कच्चा माल खरीदने की ज़रूरत थी।
- ऋण के स्रोत उसने चमड़ा व्यापारी से चमड़ा लेकर बाद में भुगतान करने का वादा किया और बड़े व्यापारी से अग्रिम नकद लिया।
- जोखिम यदि सलीम समय पर जूते नहीं बना पाता, तो उसकी कमाई और ऋण चुकाने की क्षमता प्रभावित होती।
- परिणाम सलीम ने समय पर जूते पहुँचाए, अच्छा लाभ कमाया और उधार चुका दिया।
- निष्कर्ष ऋण ने कार्यशील पूँजी के खर्च पूरे किए, उत्पादन समय पर कराया और उसकी कमाई बढ़ाई।
स्वप्ना: ऋण-जाल में फँसना
फसल की कमाई पर निर्भर ऋण
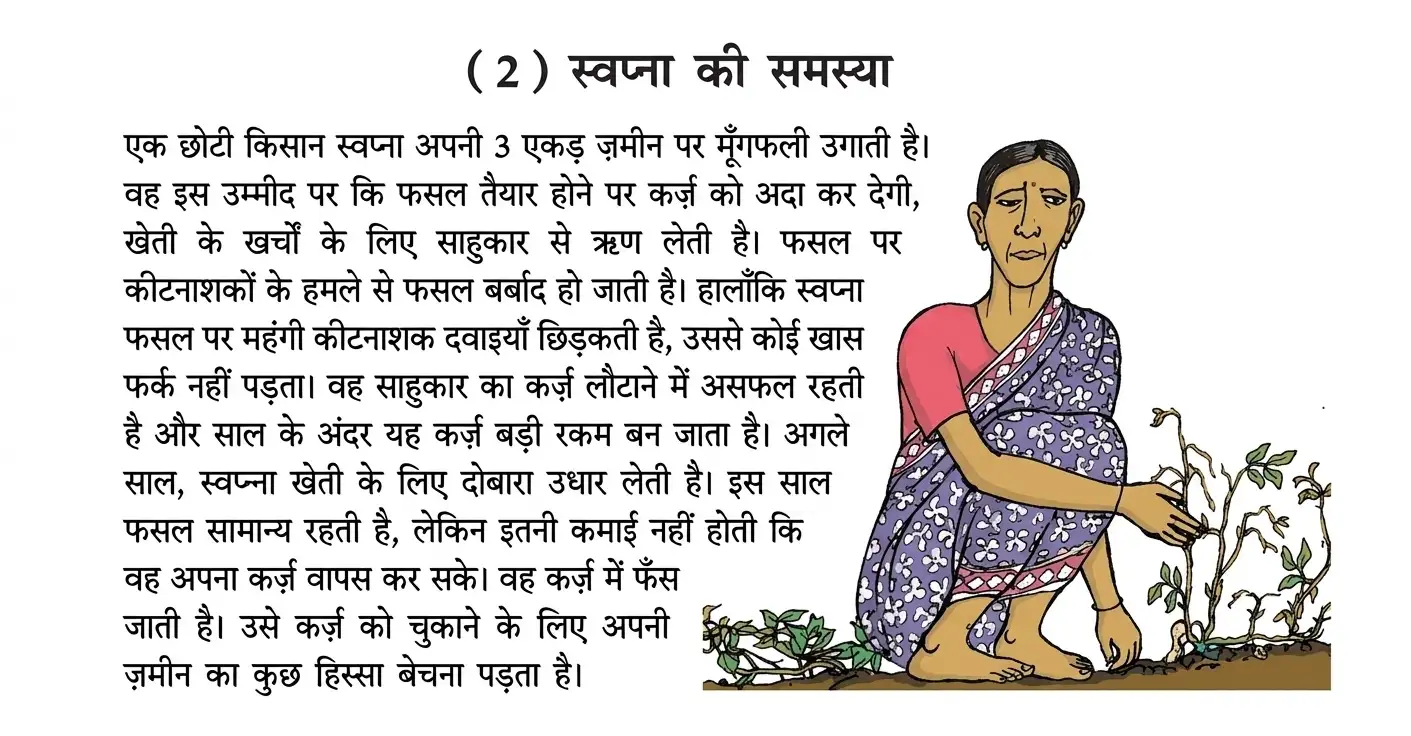
- खेती का खर्च छोटी किसान स्वप्ना ने मूँगफली की खेती के खर्चों के लिए साहूकार से ऋण लिया और फसल तैयार होने पर उसे लौटाने की आशा की।
- जोखिम कीटों के हमले से फसल बर्बाद हुई; महँगी कीटनाशक दवाएँ छिड़कने पर भी खास फर्क नहीं पड़ा।
- पहला साल फसल नष्ट होने से स्वप्ना साहूकार का कर्ज़ नहीं चुका पाई।
- अगला साल उसने फिर उधार लिया; फसल सामान्य हुई, लेकिन कमाई कर्ज़ चुकाने के लिए पर्याप्त नहीं थी।
- परिणाम कर्ज़ बढ़ने पर उसे कर्ज़ चुकाने के लिए अपनी ज़मीन का कुछ हिस्सा बेचना पड़ा।
- निष्कर्ष इस स्थिति में ऋण ने कमाई बढ़ाने के बजाय स्वप्ना की आर्थिक हालत बदतर कर दी।
ग्रामीण क्षेत्रों में फसल ऋण
- मुख्य उद्देश्य ग्रामीण क्षेत्रों में ऋण की बड़ी माँग फसल उगाने के लिए होती है।
- खेती के खर्च बीज, खाद, कीटनाशक, पानी, बिजली और उपकरणों की मरम्मत पर खर्च करना पड़ता है।
- समय का अंतर खेती के आगत खरीदने और फसल बेचकर कमाई मिलने के बीच कम से कम तीन-चार महीने का अंतर होता है।
- चुकौती किसान अक्सर फसल ऋतु की शुरुआत में उधार लेते हैं और फसल तैयार होने के बाद चुकाते हैं; भुगतान मुख्यतः फसल की कमाई पर निर्भर करता है।
| बिंदु | सलीम | स्वप्ना |
|---|---|---|
| ऋण की ज़रूरत | ऑर्डर पूरा करने के लिए मज़दूर और कच्चा माल जुटाना | खेती के खर्च पूरे करना |
| मुख्य जोखिम | समय पर उत्पादन और ऑर्डर पूरा न होना | फसल का कीटों या मौसम आदि से खराब होना |
| परिणाम | ऑर्डर पूरा, लाभ और ऋण की अदायगी | पहली फसल बर्बाद; अगले साल फसल सामान्य, लेकिन कमाई कर्ज़ चुकाने के लिए अपर्याप्त; ज़मीन का हिस्सा बेचना पड़ा |
| ऋण का प्रभाव | आय बढ़ाने में सहायक | आर्थिक स्थिति बिगड़ी और कर्ज़ का बोझ बढ़ा |
ऋण का परिणाम किन बातों पर निर्भर करता है?
- ऋण लेकर उत्पादन या खेती के खर्च पूरे करना
- जोखिम—जैसे ऑर्डर पूरा न होना या फसल खराब होना
- जोखिम से कमाई और ऋण चुकाने की क्षमता प्रभावित होना
- समय पर चुकौती और बेहतर स्थिति, या कर्ज़ बढ़ने से ऋण-जाल में फँसना
- जमाकर्ता
- बैंक में धन जमा करने वाला व्यक्ति।
- कर्जदार
- ऋण लेने वाला व्यक्ति।
- कार्यशील पूँजी
- उत्पादन की रोज़मर्रा की ज़रूरतें पूरी करने के लिए आवश्यक धन।
- ऋण-जाल
- ऋण से पैदा हुई ऐसी कठिन परिस्थिति जिसमें फँसे कर्जदार के लिए उससे बाहर निकलना कष्टदायक हो।
ऋण कब कर्जदार के लिए लाभदायक और कब हानिकारक हो सकता है?
स्वप्ना की स्थिति को जोखिम भरा बनाने वाले कारण बताइए।
त्वरित पुनरावृत्ति
- बैंक जमा राशि का छोटा हिस्सा नकद रखते हैं और बड़ा हिस्सा ऋण के रूप में देते हैं।
- जमाओं पर दिए और ऋण पर लिए ब्याज का अंतर बैंक की आय का प्रमुख स्रोत है।
- ऋण से कार्यशील पूँजी जुटाकर उत्पादन और कमाई बढ़ सकती है, जैसा सलीम के मामले में हुआ।
- फसल खराब होने पर किसान की आय घट सकती है और ऋण चुकाना कठिन हो सकता है।
- ऋण के कारण पैदा हुई कठिन परिस्थिति से निकलना कष्टदायक हो, तो कर्जदार ऋण-जाल में फँसा माना जाता है।
- ऋण का असर जोखिमों और नुकसान होने पर उपलब्ध सहयोग की संभावना पर निर्भर करता है।
ऋण की शर्तें
ऋण की शर्तें और समर्थक ऋणाधार
- ब्याज दर: कर्ज़दार मूल रकम के साथ उधारदाता को ब्याज भी चुकाता है।
- समर्थक ऋणाधार: कर्ज़दार की संपत्ति, जैसे ज़मीन, मकान, वाहन या बैंक जमा, जिसे ऋण की गारंटी के रूप में रखा जाता है।
- ऋण न चुकाने पर: उधारदाता बकाया राशि पाने के लिए गिरवी रखी संपत्ति बेच सकता है।
- ऋण की शर्तें: ब्याज दर, ऋणाधार, आवश्यक कागज़ात और भुगतान का तरीका मिलकर ऋण की शर्तें कहलाते हैं।
भारत में औपचारिक क्षेत्रक में साख
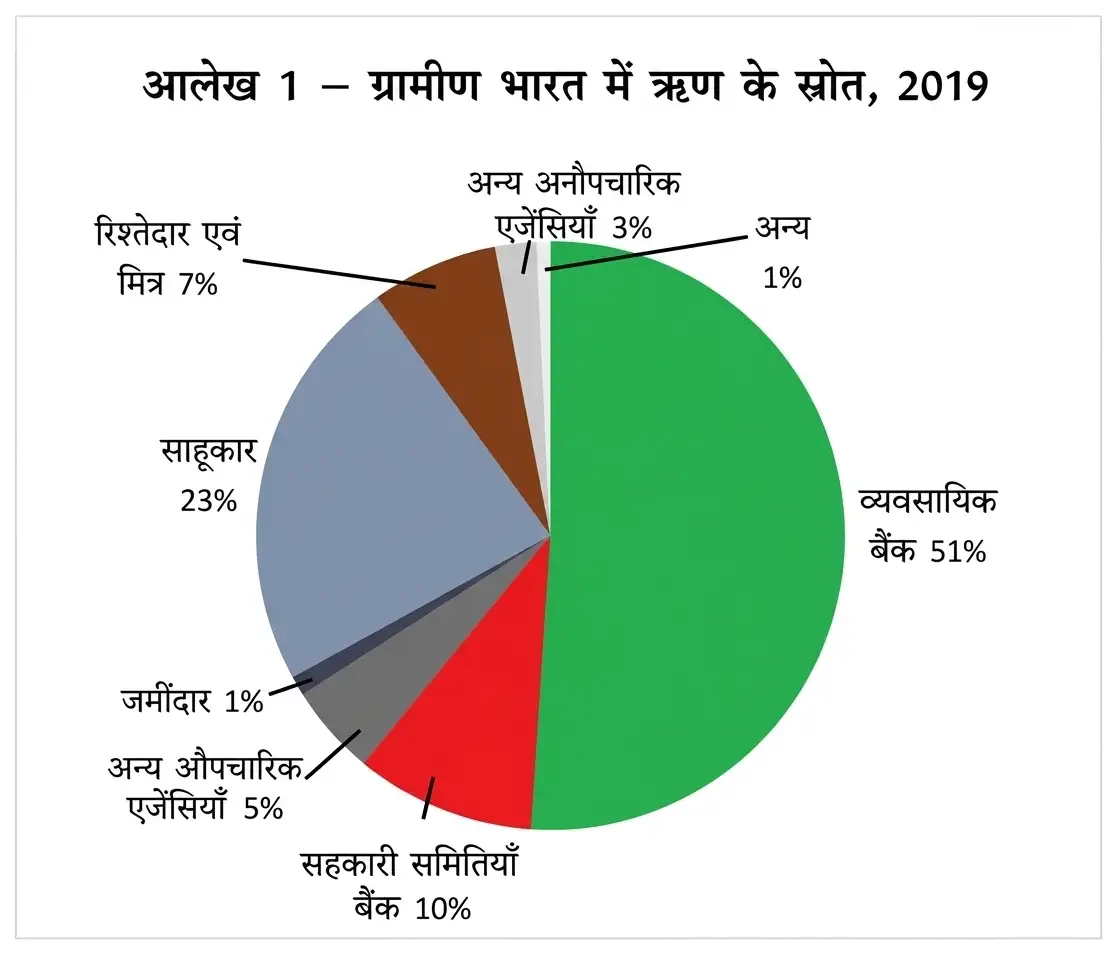
साख के औपचारिक और अनौपचारिक स्रोत
औपचारिक क्षेत्रक का ऋण — बैंकों और सहकारी समितियों से लिया गया ऋण औपचारिक क्षेत्रक का ऋण कहलाता है।
अनौपचारिक क्षेत्रक का ऋण — साहूकारों, व्यापारियों, मालिकों, रिश्तेदारों और दोस्तों से लिया गया ऋण अनौपचारिक क्षेत्रक का ऋण कहलाता है।
| तुलना का आधार | औपचारिक ऋण | अनौपचारिक ऋण |
|---|---|---|
| स्रोत | बैंक और सहकारी समितियाँ | साहूकार, व्यापारी, मालिक, रिश्तेदार, दोस्त आदि |
| निगरानी | भारतीय रिज़र्व बैंक (आर.बी.आई.) निगरानी करता है। | गतिविधियों की देखरेख करने वाली कोई संस्था नहीं। |
| ब्याज और वसूली | आमतौर पर ब्याज कम; नियमों के अधीन। | ब्याज-दर मनमानी हो सकती है और अनुचित वसूली रोकने वाला कोई निरीक्षक नहीं। |
औपचारिक ऋण पर आर.बी.आई. की निगरानी
आर.बी.आई. की भूमिका
- नकद शेष: आर.बी.आई. यह देखता है कि बैंक जमा का न्यूनतम नकद हिस्सा अपने पास रखें।
- ऋण का वितरण: बैंक केवल लाभ कमाने वाले व्यवसायियों को नहीं, बल्कि छोटे किसानों, छोटे उद्योगों और छोटे कर्ज़दारों को भी ऋण दें।
- रिपोर्टिंग: बैंक समय-समय पर आर.बी.आई. को बताते हैं कि कितना ऋण, किन लोगों को और किस ब्याज-दर पर दिया गया।
महँगे ऋण के प्रभाव
ऊँची ब्याज-दर के परिणाम
- कम बचत: ऋण चुकाने में आय का बड़ा हिस्सा खर्च होता है, इसलिए कर्ज़दार के पास कम आय बचती है।
- ऋण-जाल: कभी-कभी ब्याज सहित देय रकम कर्ज़दार की आय से भी बढ़ जाती है और ऋण का बोझ लगातार बढ़ता है।
- उद्यम पर रोक: महँगा ऋण देखकर लोग नया कारोबार या उद्यम शुरू करने से पीछे हट सकते हैं।
महँगे ऋण से ऋण-जाल तक
- अनौपचारिक ऋण पर ऊँची ब्याज-दर
- आय का अधिक हिस्सा ऋण चुकाने में खर्च
- बचत और उपलब्ध आय में कमी
- ऋण चुकाना कठिन; बकाया और ऋण-बोझ बढ़ना
- कर्ज़दार का ऋण-जाल में फँसना
सस्ते ऋण की आवश्यकता
ऋण का विस्तार क्यों ज़रूरी है?
- कम लागत: बैंकों और सहकारी समितियों का सस्ता ऋण लोगों को विभिन्न ज़रूरतों के लिए कर्ज़ लेने में मदद करता है।
- आय और काम: ऋण से फसल उगाने, कारोबार करने, छोटे उद्योग लगाने और वस्तुओं का व्यापार करने में मदद मिलती है।
- विकास: सस्ता और सामर्थ्य के अनुकूल ऋण लोगों की आय तथा देश के विकास के लिए आवश्यक है।
औपचारिक और अनौपचारिक ऋण किसे मिलता है?
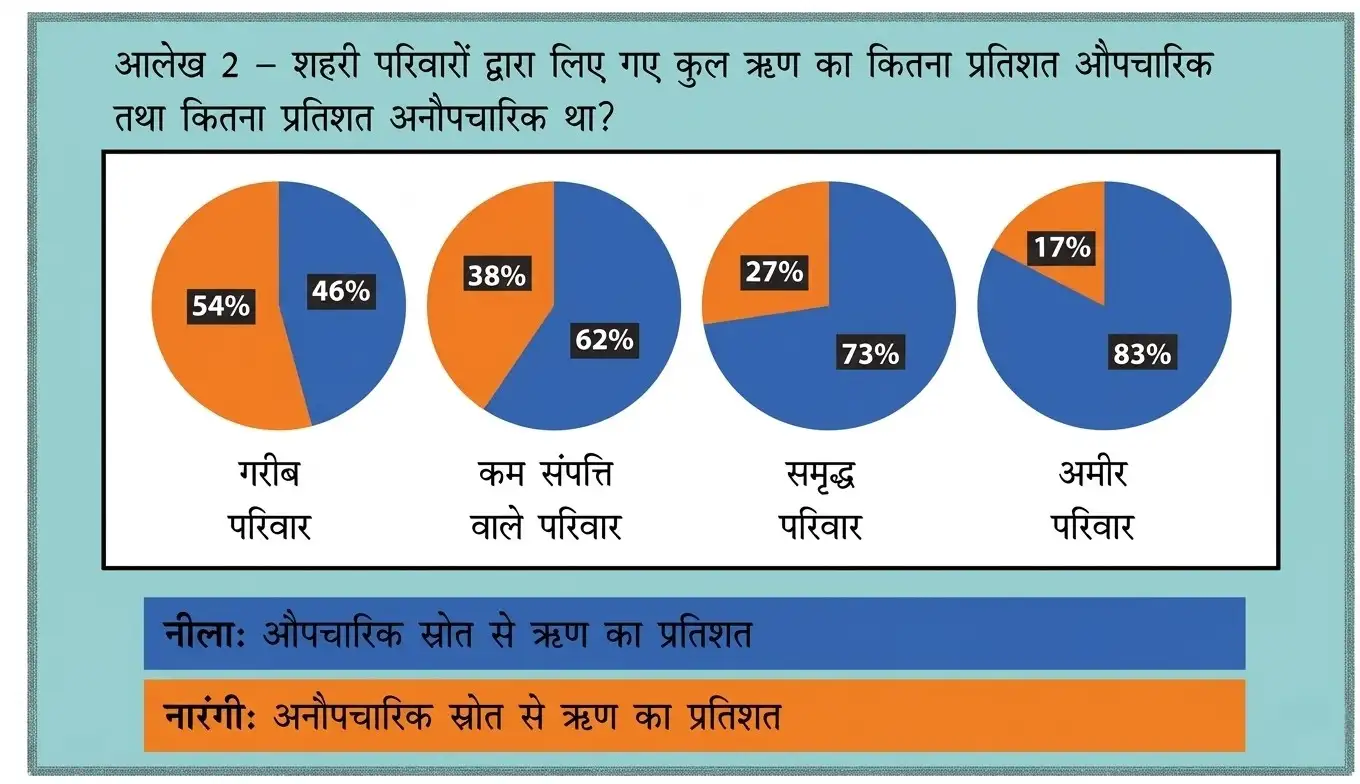
| परिवार | अनौपचारिक स्रोत | औपचारिक स्रोत |
|---|---|---|
| गरीब परिवार | 54% | 46% |
| अमीर परिवार | 17% | 83% |
ऋण तक पहुँच की असमानता
- ग्रामीण क्षेत्र: औपचारिक स्रोत ग्रामीण परिवारों की कुल ऋण-ज़रूरतों का केवल लगभग 50% पूरा करते हैं; बाकी ज़रूरतें अनौपचारिक स्रोतों से पूरी होती हैं।
- गरीब और अमीर: अमीर परिवारों को सस्ता औपचारिक ऋण अधिक मिलता है, जबकि गरीब परिवारों को महँगे अनौपचारिक ऋण पर अधिक निर्भर रहना पड़ता है।
- ज़रूरी कदम: बैंकों और सहकारी समितियों को विशेषकर ग्रामीण क्षेत्रों में ऋण बढ़ाना और गरीब परिवारों तक औपचारिक ऋण पहुँचाना चाहिए।
- औपचारिक ऋण
- बैंकों और सहकारी समितियों से मिलने वाला, आर.बी.आई. की निगरानी में दिया गया ऋण।
- अनौपचारिक ऋण
- ऐसे ऋणदाताओं से मिलने वाला ऋण जिनकी गतिविधियों पर कोई औपचारिक निरीक्षक नहीं होता।
- ऋण-जाल
- ऐसी स्थिति जिसमें ऋण चुकाना कठिन हो और कर्ज़ का बोझ बढ़ता जाए।
औपचारिक और अनौपचारिक ऋण में मुख्य अंतर क्या है?
सभी लोगों को उचित ब्याज-दर पर ऋण क्यों मिलना चाहिए?
गरीब परिवारों की तुलना में अमीर परिवारों को औपचारिक ऋण का बड़ा हिस्सा क्यों मिलता है?
त्वरित पुनरावृत्ति
- औपचारिक ऋण बैंक और सहकारी समितियाँ देते हैं; अनौपचारिक ऋण साहूकारों, व्यापारियों और अन्य निजी स्रोतों से मिलता है।
- आर.बी.आई. औपचारिक ऋण की निगरानी करता है और बैंकों से ऋण-वितरण की जानकारी लेता है।
- अनौपचारिक ऋण की ऊँची ब्याज-दर आय घटा सकती है और कर्ज़दार को ऋण-जाल में फँसा सकती है।
- सस्ता ऋण खेती, कारोबार और छोटे उद्योगों को बढ़ावा देता है।
- ग्रामीण ऋण-ज़रूरतों का लगभग आधा ही औपचारिक स्रोत पूरा करते हैं।
- गरीब परिवारों की औपचारिक ऋण तक पहुँच बढ़ाना और ऋण का समान वितरण करना आवश्यक है।
निर्धनों के स्वयं सहायता समूह
निर्धन परिवारों को ऋण मिलने की कठिनाई
- बैंक तक पहुँच: सभी ग्रामीण क्षेत्रों में बैंक उपलब्ध नहीं हैं और बैंक से ऋण लेना अक्सर कठिन होता है।
- ऋण की बाधाएँ: ऋणाधार और विशेष कागज़ातों की कमी के कारण निर्धन परिवार प्रायः बैंक से कर्ज़ नहीं ले पाते।
- अनौपचारिक स्रोत: गरीब परिवार अक्सर साहूकारों पर निर्भर होते हैं, जो ऊँची ब्याज दरें वसूल सकते हैं।
स्वयं सहायता समूह कैसे काम करते हैं
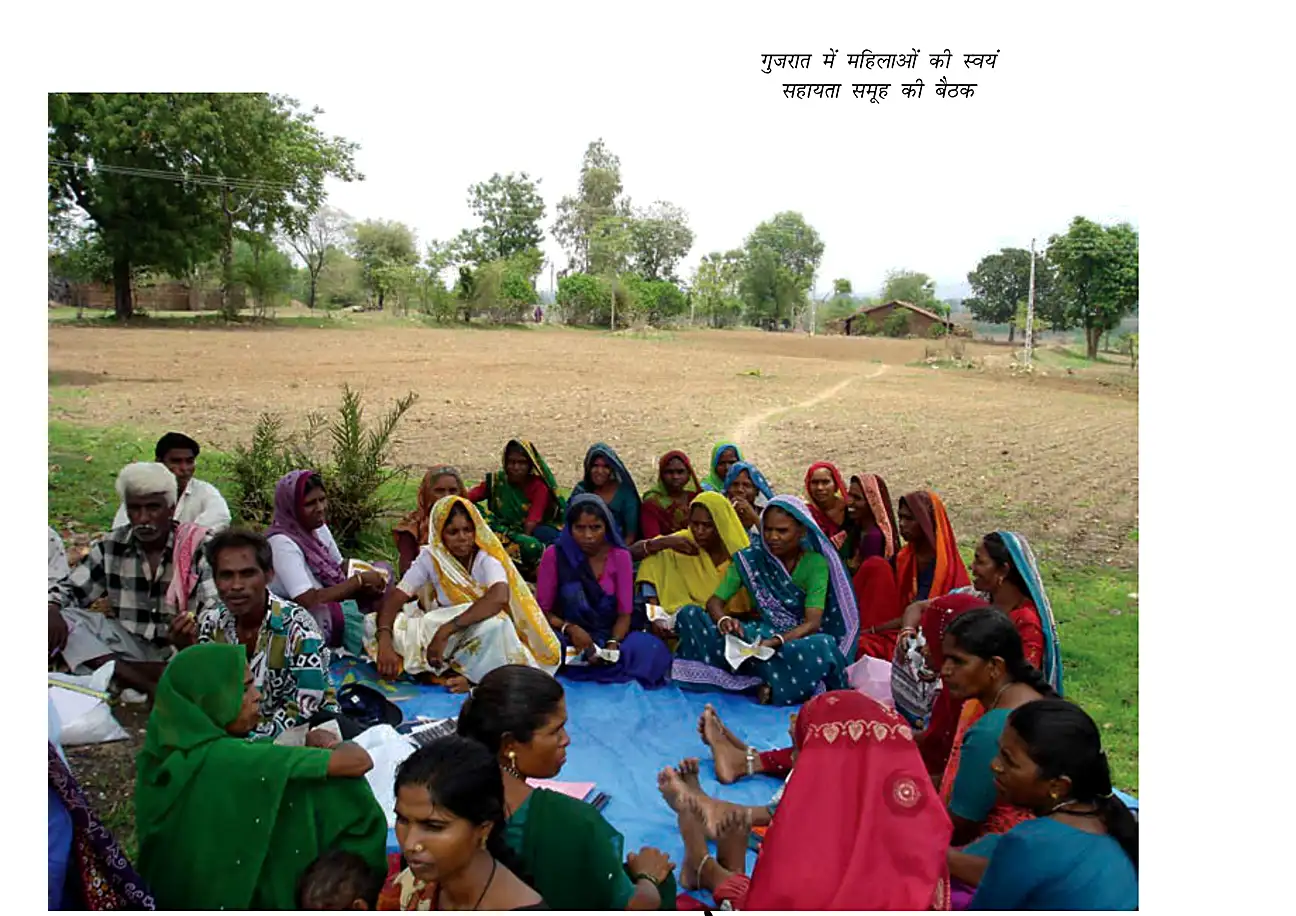
- सदस्यता: स्वयं सहायता समूह में आम तौर पर एक-दूसरे के पड़ोसी 15–20 सदस्य होते हैं।
- बचत: सदस्य नियमित रूप से मिलते और अपनी क्षमता के अनुसार छोटी-छोटी रकम बचाते हैं।
- समूह से ऋण: सदस्य ज़रूरत पड़ने पर समूह की जमा पूँजी से कर्ज़ ले सकते हैं; नियमित बचत के एक-दो वर्ष बाद समूह बैंक ऋण के योग्य हो सकता है।
सामूहिक निर्णय और ऋण लौटाने की ज़िम्मेदारी
- सामूहिक निर्णय: समूह के सदस्य ऋण का उद्देश्य, रकम, ब्याज दर और उसे लौटाने की अवधि तय करते हैं।
- साझी ज़िम्मेदारी: ऋण समूह के नाम पर दिया जाता है और उसे लौटाने की ज़िम्मेदारी समूह की होती है।
- आपसी निगरानी: किसी सदस्य के ऋण न चुकाने पर समूह के अन्य सदस्य इस मामले को गंभीरता से लेते हैं।
स्वयं सहायता समूहों का महत्त्व
बांग्लादेश का ग्रामीण बैंक
- स्थापना: बांग्लादेश ग्रामीण बैंक की शुरुआत 1970 में छोटे पैमाने पर हुई।
- विस्तार: 2018 तक इसके 9 लाख सदस्य बांग्लादेश के 81,600 गाँवों में थे।
- लाभार्थी: इसके ज़्यादातर कर्ज़दार गरीब महिलाएँ हैं, जिन्होंने छोटे आय-सृजनकारी काम सफलतापूर्वक शुरू किए और चलाए।
औपचारिक ऋण बढ़ाने की आवश्यकता
- ऋणाधार
- ऋण के बदले सुरक्षा के रूप में रखी जाने वाली संपत्ति या गारंटी।
- स्वयं सहायता समूह
- सदस्यों की बचत और आपसी ऋण पर आधारित छोटा समूह।
- स्वरोज़गार
- अपना काम या आय अर्जित करने वाली गतिविधि शुरू करना।
- सामूहिक ज़िम्मेदारी
- समूह के सदस्यों द्वारा ऋण लौटाने और भुगतान पर निगरानी की साझा ज़िम्मेदारी।
स्वयं सहायता समूह बैंक से बिना ऋणाधार के ऋण कैसे प्राप्त कर पाते हैं?
स्वयं सहायता समूह गरीब महिलाओं और ग्रामीण समुदाय को क्या लाभ देते हैं?
उत्तर में समूह की बचत, सदस्यों को ऋण, सामूहिक ज़िम्मेदारी और महिलाओं के सशक्तीकरण की कड़ियों को स्पष्ट रूप से जोड़ें।
त्वरित पुनरावृत्ति
- ऋणाधार और बैंकिंग सुविधाओं की कमी से गरीब परिवार अक्सर महँगे अनौपचारिक ऋण पर निर्भर रहते हैं।
- स्वयं सहायता समूह सामान्यतः 15–20 सदस्यों की नियमित बचत को एकत्र करते हैं और सदस्यों को छोटे ऋण देते हैं।
- लगभग 1–2 वर्ष की नियमित बचत के बाद समूह बैंक ऋण के योग्य हो सकता है।
- सामूहिक निर्णय और ऋण लौटाने की ज़िम्मेदारी बैंक को बिना व्यक्तिगत ऋणाधार ऋण देने का भरोसा दिलाती है।
- समूह महिलाओं की आर्थिक स्वावलंबिता, स्वरोज़गार और सामाजिक चर्चा को बढ़ावा देते हैं।
- महँगे अनौपचारिक ऋण पर निर्भरता घटाने के लिए औपचारिक क्षेत्र के कुल ऋण और गरीबों को मिलने वाले औपचारिक ऋण—दोनों का हिस्सा बढ़ाना विकास के लिए आवश्यक है।
Social Science Hindi — ALL CHAPTERS
1
विकास
2
भारतीय अर्थव्यवस्था के क्षेत्रक
3
मुद्रा और साख
4
वैश्वीकरण और भारतीय अर्थव्यवस्था
5
उपभोक्ता अधिकार
1
यूरोप में राष्ट्रवाद का उदय
2
भारत में राष्ट्रवाद
3
भूमंडलीकृत विश्व का बनना
4
औद्योगीकरण का युग
5
मुद्रण संस्कृति और आधुनिक दुनिया
1
सत्ता की साझेदारी
2
संघवाद
3
जाति, धर्म और लैंगिक मसले
4
राजनीतिक दल
5
लोकतंत्र के परिणाम
1
संसाधन एवं विकास
2
वन एवं वन्य जीव संसाधन
3
जल संसाधन
4
कृषि
5
खनिज तथा ऊर्जा संसाधन
6
विनिर्माण उद्योग
7
राष्ट्रीय अर्थव्यवस्था की जीवन रेखाएँ