Class 7 . Social Science Hindi . समाज का अध्ययन: भारत और उसके आगे भाग 2 . बैंक एवं वित्तीय सेवाएँ
Chapter 8: बैंक एवं वित्तीय सेवाएँ
Ch 8
Social Science Hindi
Class 7
परिचय
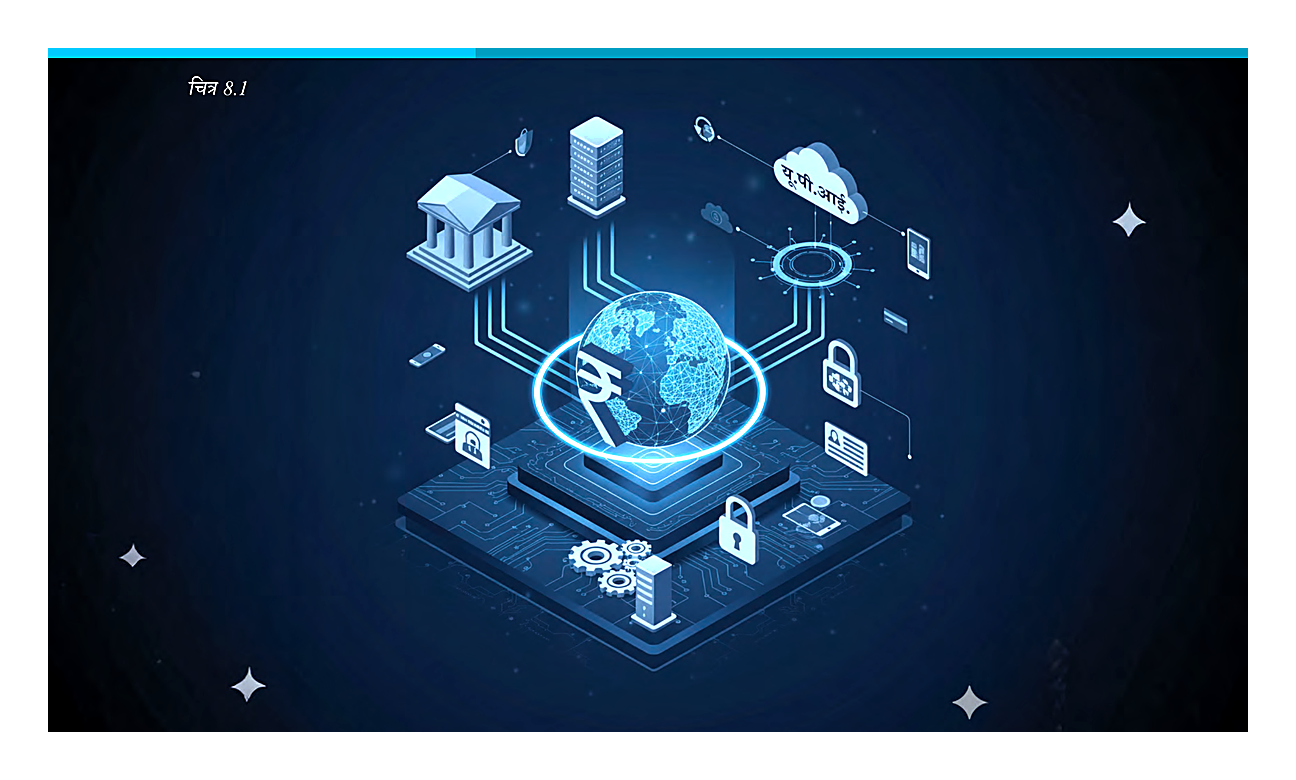
वित्तीय अवसंरचना
मुख्य घटक और भूमिका
- घटक: बैंक, भुगतान-प्रणालियाँ, शेयर बाजार और अन्य वित्तीय संस्थान।
- उपयोगकर्ता: व्यक्ति, व्यवसाय और सरकार इस जाल के माध्यम से वित्तीय लेन-देन कर सकते हैं।
- भूमिका: यह लेन-देन को सुगम बनाता है और धन के प्रभावी प्रबंधन में सहायता करता है।
भौतिक अवसंरचना और वित्तीय गतिविधियाँ
दोनों का संबंध
- भौतिक अवसंरचना: सड़कें, रेलमार्ग और दूरसंचार आर्थिक गतिविधियों में सहायक हैं।
- धन का प्रवाह: विक्रेताओं से श्रमिकों तक वेतन के रूप में धन पहुँचता है; श्रमिक बाद में आवश्यक वस्तुओं की खरीद पर धन खर्च करते हैं।
- वित्त की आवश्यकता: भौतिक अवसंरचना के विकास और रख-रखाव के लिए धन की व्यवस्था आवश्यक है।
- वित्तीय अवसंरचना की भूमिका: यह धन-संबंधी लेन-देन और धन के प्रबंधन को संभव बनाती है।
वित्तीय अवसंरचना का योगदान
- बैंक, भुगतान-प्रणालियाँ और अन्य वित्तीय संस्थान एक जाल बनाते हैं
- व्यक्तियों, व्यवसायों और सरकार के वित्तीय लेन-देन सुगम होते हैं
- धन का प्रभावी प्रबंधन होता है और आर्थिक गतिविधियों को सहायता मिलती है
बैंक और उसकी भूमिका
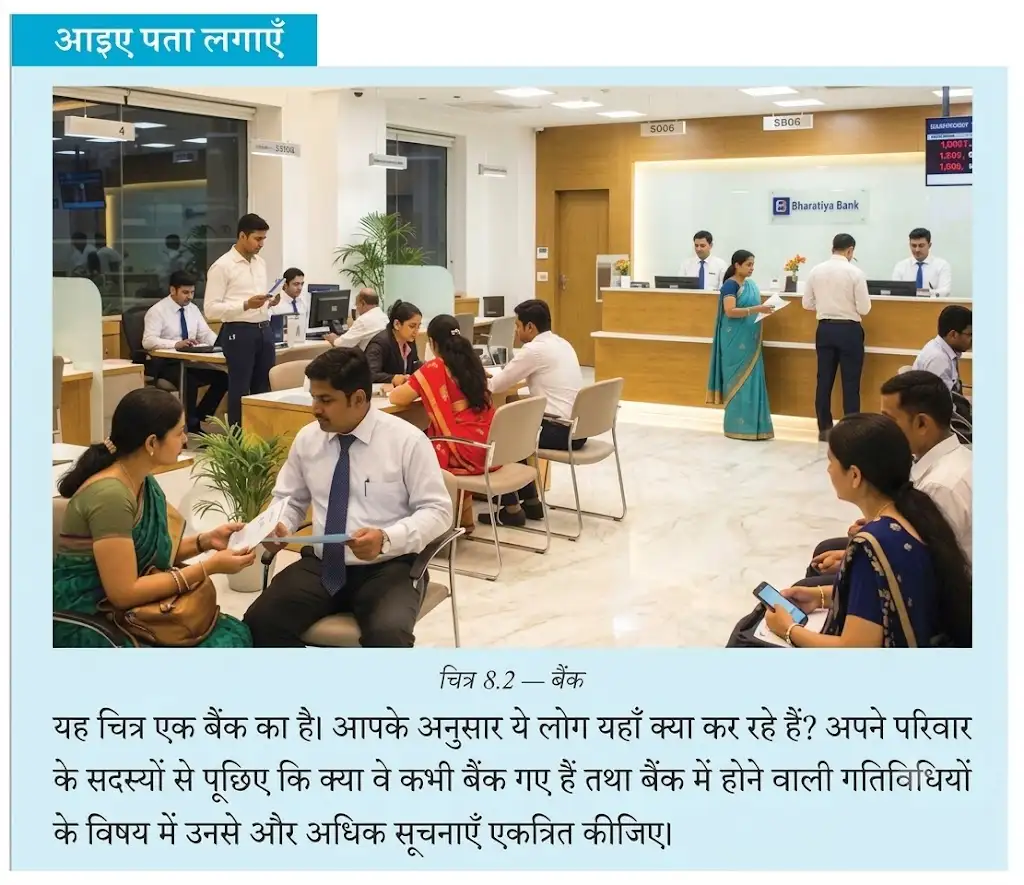
बैंक — एक वित्तीय संस्था, जो लोगों से जमा के रूप में धन एकत्र करती है और उसे ऋण के रूप में लोगों अथवा ऋणग्राहियों को देती है।
बैंक के मुख्य कार्य
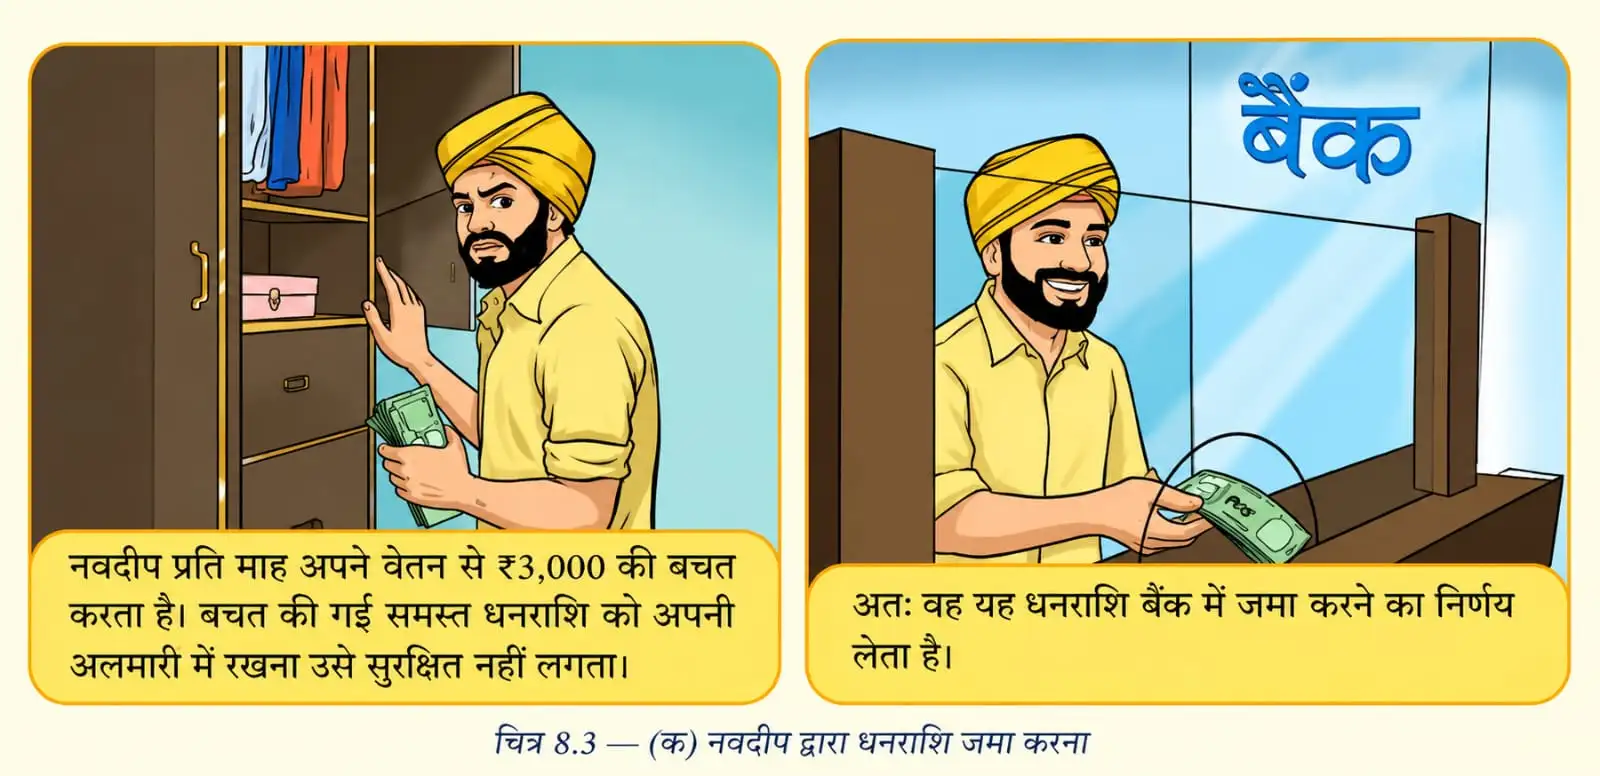
- जमा स्वीकार करना: बैंक लोगों से धन जमा के रूप में एकत्र करता है।
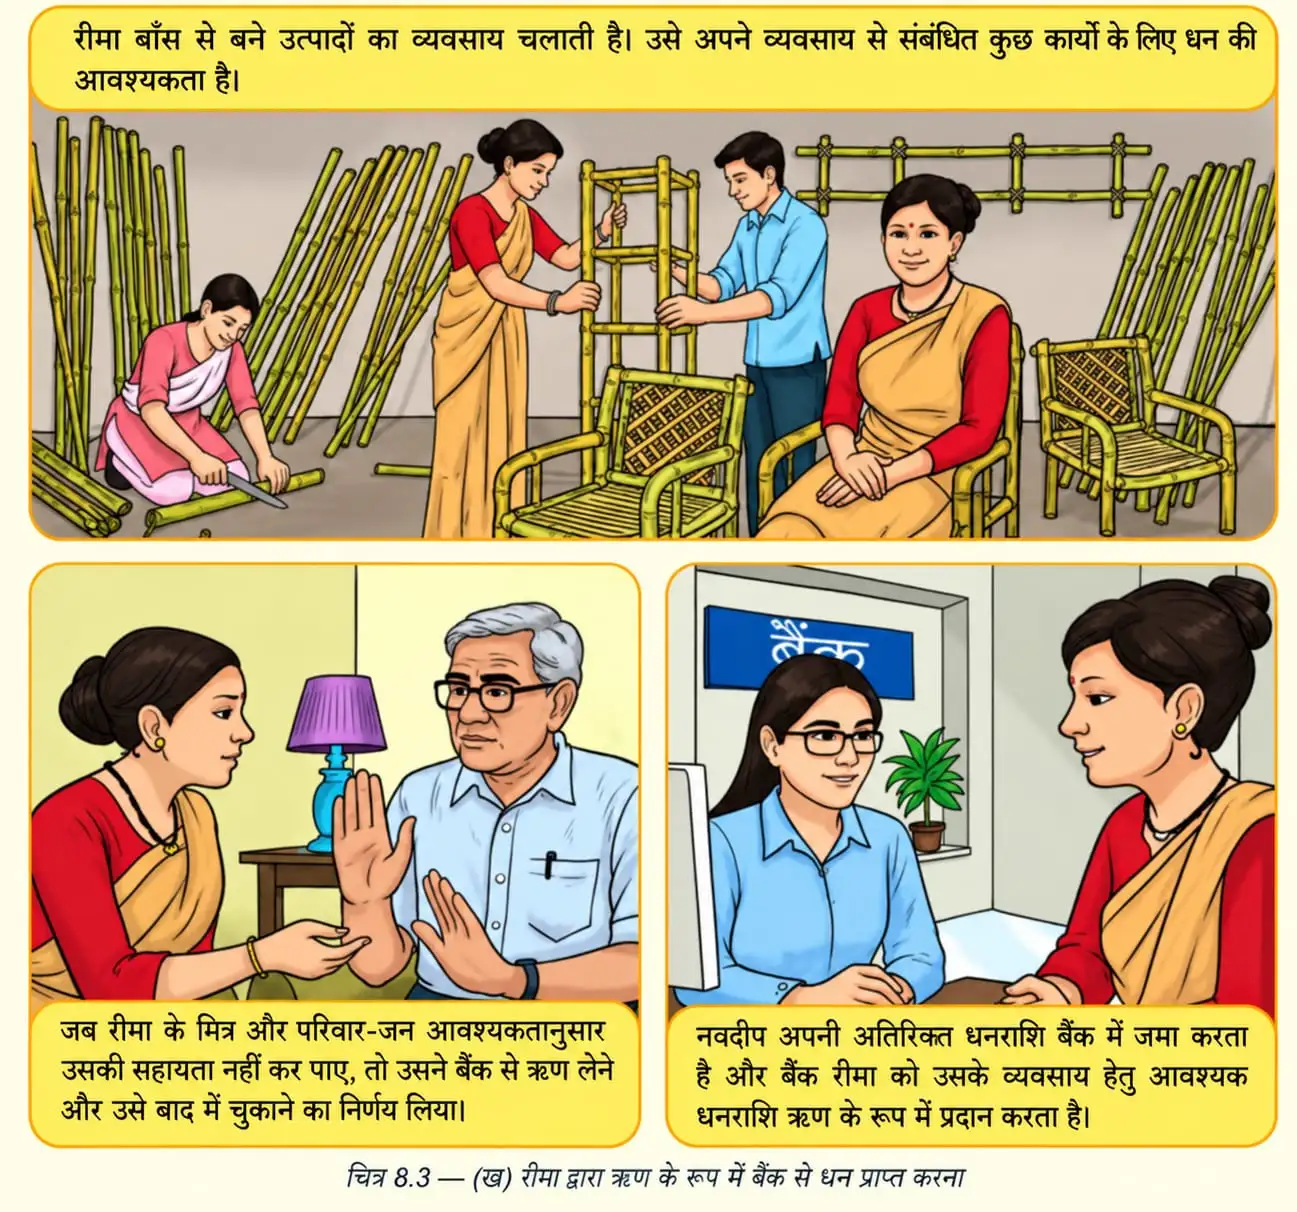
- ऋण देना: बैंक जमा धन को लोगों या अन्य ऋणग्राहियों को ऋण के रूप में देता है।
- सेवा-सृजन: बैंक केवल धन देने वाले और लेने वाले के बीच मध्यस्थ नहीं; ऋण देकर उद्यमियों को अपने विचार वास्तविकता में बदलने में सक्षम बनाता है।
वित्तीय अवसंरचना क्या है और इसके प्रमुख घटक कौन-से हैं?
बैंक के प्रमुख कार्य कौन-से हैं और उद्यमियों को इससे क्या सहायता मिलती है?
वित्तीय अवसंरचना राष्ट्र की प्रगति में कैसे योगदान देती है?
त्वरित पुनरावृत्ति
- वित्तीय अवसंरचना वित्तीय संस्थानों और प्रणालियों का सुव्यवस्थित जाल है।
- इसके घटकों में बैंक, भुगतान-प्रणालियाँ, शेयर बाजार और अन्य वित्तीय संस्थान शामिल हैं।
- बैंक लोगों से जमा स्वीकार करता है और ऋण देता है।
- बैंक केवल मध्यस्थ नहीं; ऋण के जरिए उद्यमियों के विचारों को वास्तविकता में बदलने में सहायता करता है।
- वित्तीय अवसंरचना लेन-देन, धन-प्रबंधन और भौतिक अवसंरचना के वित्तपोषण को सहारा देती है।
बैंक क्या हैं और वे क्या करते हैं?
बैंक और खाताधारक
बैंक — बैंक ऐसी संस्था है जो बचत, धन निकासी और ऋण जैसी सेवाएँ देकर मौद्रिक लेन-देन को सरल बनाती है।
बैंक की सेवाएँ
- सेवाओं का उपयोग: कृषक, दुकानदार, चिकित्सक, व्यवसाय और संस्थान बैंक की सेवाएँ लेते हैं।
- खाता खोलना: बैंक की सेवाओं का लाभ लेने के लिए पहले बैंक में खाता खोलना आवश्यक है।
- खाताधारक: बैंक में खाता खोलने वाले व्यक्ति या व्यवसाय को खाताधारक कहते हैं।
बैंक में जमा राशि
जमा राशि — बैंक खाते में रखे गए धन को जमा राशि कहते हैं; इसे बैंक के नियमों के अनुसार निकाला जा सकता है और इस पर प्रायः ब्याज मिलता है।
जमा राशि का उपयोग
- सुरक्षा: बैंक खाताधारकों की जमा राशि को सुरक्षित रखता है।
- ऋण: बैंक जमा धन का उपयोग व्यवसायों या अन्य लोगों को ऋण देने के लिए भी करता है।
- बचत का लाभ: बैंक जमा राशि पर खाताधारक को निश्चित अवधि के बाद ब्याज देता है; इससे बचत बढ़ती है और बचत करने का प्रोत्साहन मिलता है।
- त्रैमासिक: वर्ष में चार बार, यानी हर तीन महीने में होने वाला।
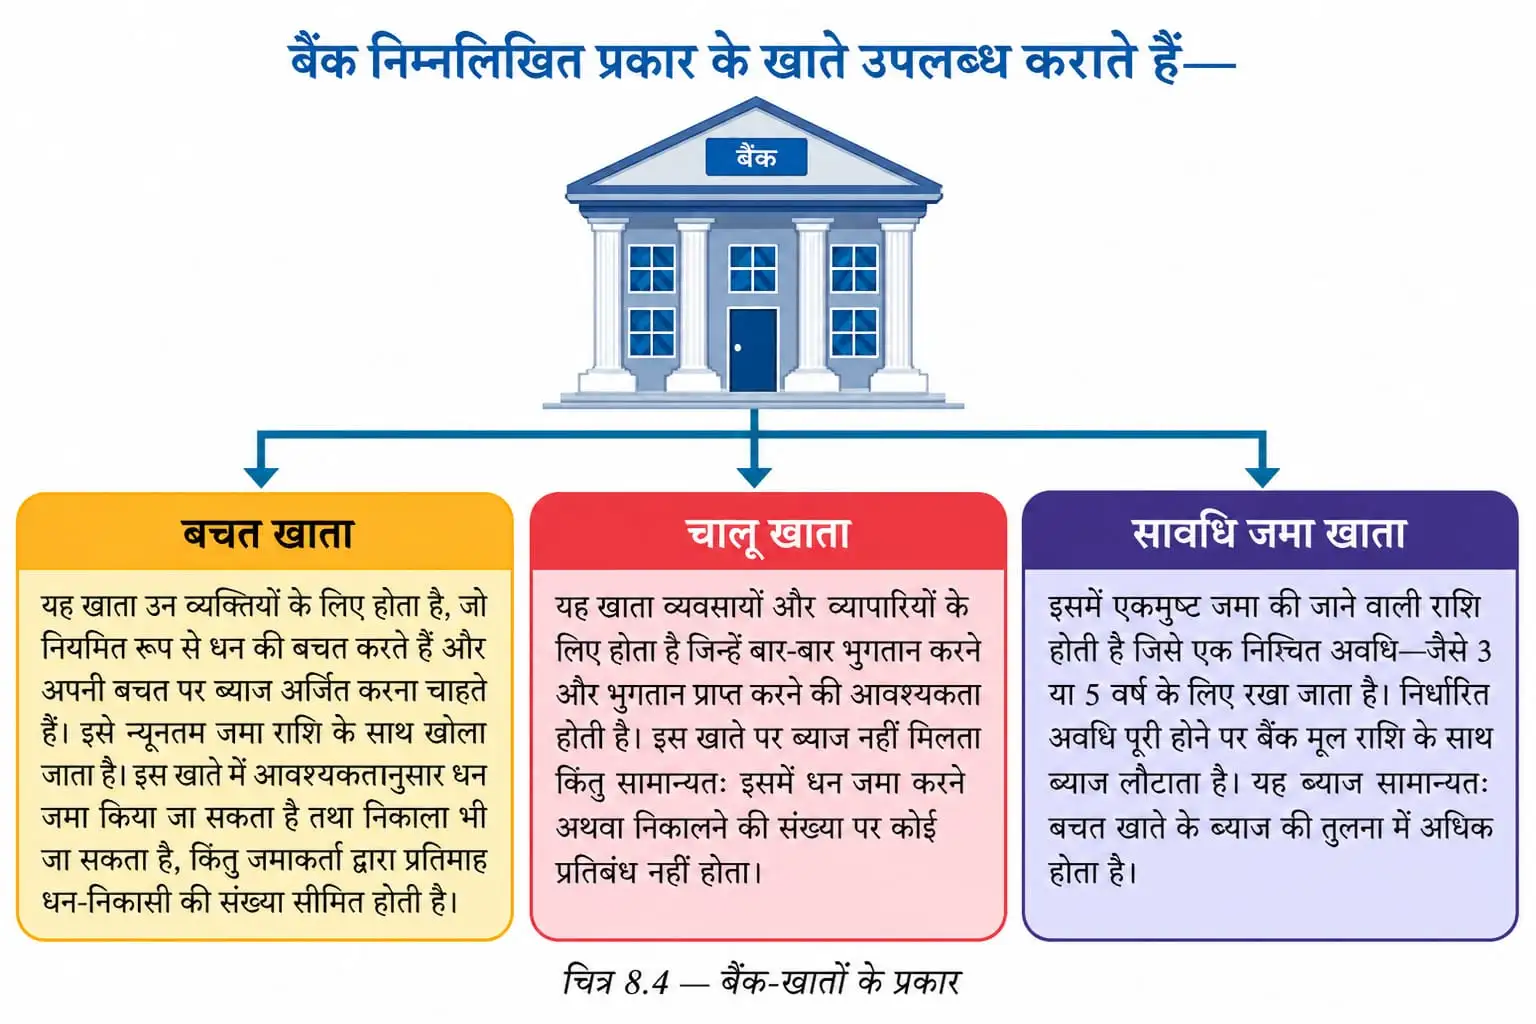
| खाते का प्रकार | पहचान |
|---|---|
| बचत खाता | बैंक खाते का एक प्रकार |
| चालू खाता | बैंक खाते का एक प्रकार |
| सावधि जमा खाता | बैंक खाते का एक प्रकार |
ब्याज और चक्रवृद्धि
ब्याज — धन उधार लेने पर दी जाने वाली या धन उधार देने पर मिलने वाली अतिरिक्त राशि ब्याज कहलाती है; इसे प्रायः प्रतिशत में बताया जाता है।
ब्याज का उदाहरण
- पहला वर्ष: खाते में जमा पर प्रतिशत ब्याज मिलने से राशि हो जाती है; पहले वर्ष का ब्याज है।
- दूसरा वर्ष: ब्याज अब केवल शुरुआती जमा पर नहीं, बल्कि पर मिलता है। इसका प्रतिशत ब्याज है।
- चक्रवृद्धि: पहले मिले ब्याज सहित पूरी जमा राशि पर आगे ब्याज मिलना चक्रवृद्धि कहलाता है।
- समय का असर: की जमा राशि को प्रतिशत वार्षिक ब्याज पर वर्ष तक न निकालने पर वह हो जाती है।
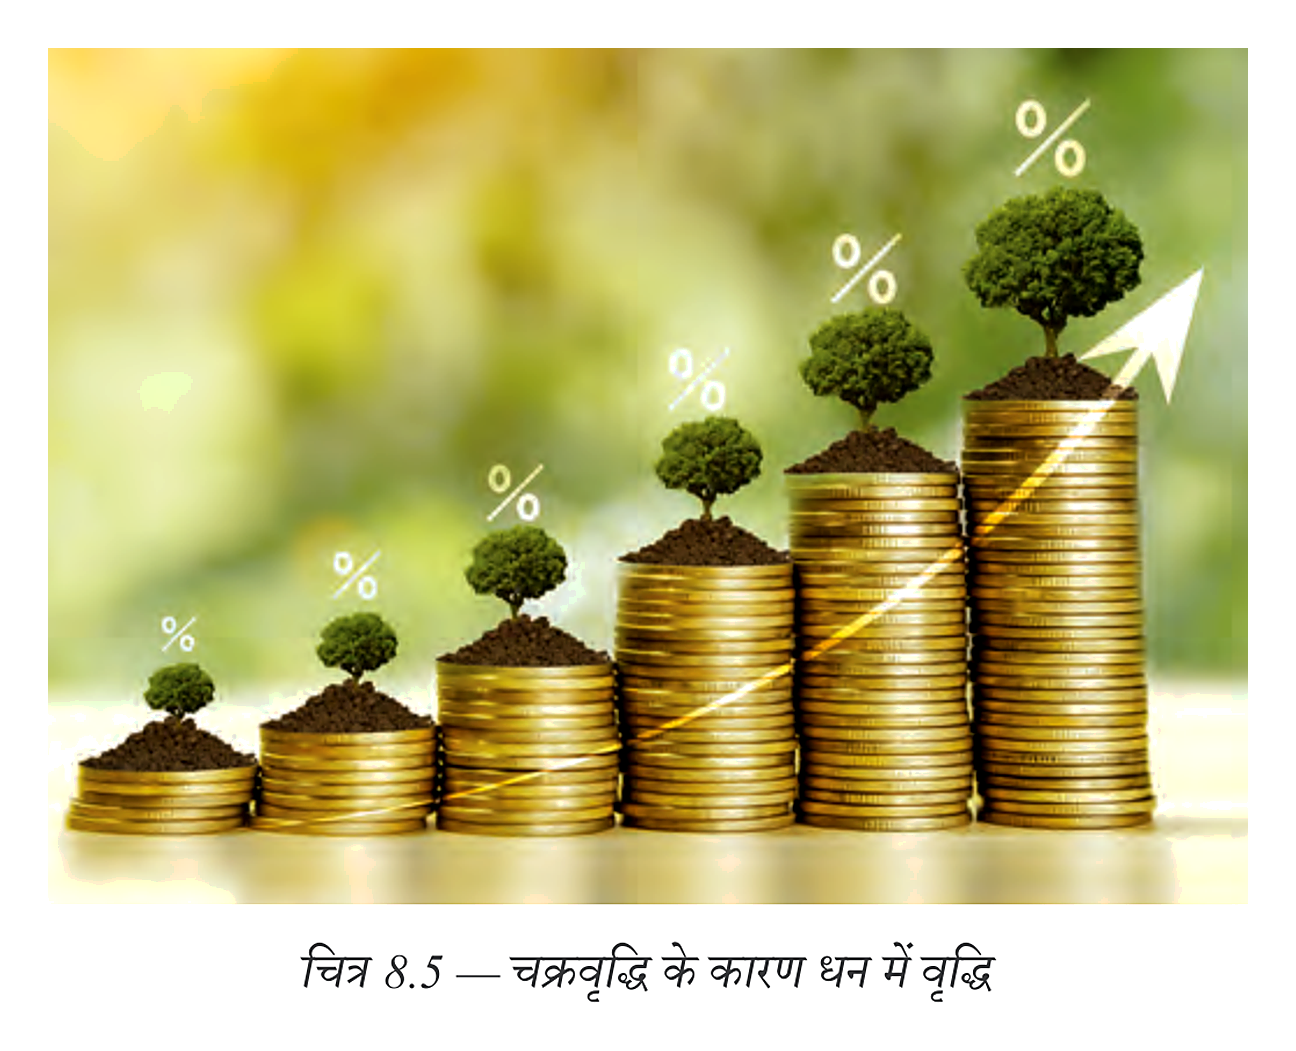
चक्रवृद्धि में ब्याज हर बार केवल मूल जमा पर नहीं मिलता; पहले से मिले ब्याज सहित कुल राशि पर भी मिलता है।
शतरंज के दानों से चक्रवृद्धि समझना
राजा और साधु की कथा का गणितीय विचार
- शर्त: केरल के अंबलप्पुझा के राजा से शतरंज जीतने पर साधु ने पहले खाने में चावल का दाना और हर अगले खाने में दोगुने दाने माँगे।
- दोगुनी बढ़त: दानों का क्रम चलता है; हर खाने पर संख्या पिछले खाने से दोगुनी होती है।
- तेज़ वृद्धि: आठवें खाने पर , सोलहवें पर और बत्तीसवें तक करोड़ से अधिक दाने हो जाते हैं।
- सीख: बार-बार दोगुनी होने वाली छोटी मात्रा भी समय के साथ अत्यंत बड़ी हो सकती है—यही चक्रवृद्धि की शक्ति है।
पासबुक और लेन-देन का हिसाब
पासबुक — पासबुक बैंक खाते में जमा और निकासी सहित सभी लेन-देन का रिकॉर्ड रखने वाला डायरी-जैसा दस्तावेज़ है; इसे बैंक में अद्यतन कराया जा सकता है।
| डेबिट | क्रेडिट | |
|---|---|---|
| अर्थ | खाते से धन निकलना | खाते में धन आना |
| उदाहरण | किराया, खरीदारी या शुल्क का भुगतान | वेतन या नकद जमा |
| तारीख | विवरण | चेक संख्या | डेबिट | क्रेडिट | अंतिम शेष |
|---|---|---|---|---|---|
| 13.01.25 | वेतन जमा | — | — | ||
| 17.01.25 | किराया भुगतान | 10523 | — | ||
| 28.01.25 | रीगल सिनेमा भुगतान | — | — | ||
| 29.01.25 | कॉफी हाउस भुगतान | — | — | ||
| 03.02.25 | नकद जमा | — | — | ||
| 15.02.25 | एसएमएस शुल्क | — | — | ||
| 31.03.25 | ब्याज जमा | — | — |
लेन-देन का रिकॉर्ड क्यों रखें?
- रिकॉर्ड: पासबुक में तारीख, लेन-देन का विवरण, डेबिट, क्रेडिट और अंतिम शेष दर्ज रहते हैं।
- महत्त्व: इससे खाते में आए और निकले धन तथा उपलब्ध शेष राशि का हिसाब देखा जा सकता है।
- खाताधारक
- बैंक में खाता रखने वाला व्यक्ति या व्यवसाय।
- जमा राशि
- बैंक खाते में रखी गई धनराशि।
- ब्याज
- उधार लेने पर दी जाने या उधार देने पर मिलने वाली अतिरिक्त राशि।
- चक्रवृद्धि
- पहले अर्जित ब्याज सहित कुल राशि पर आगे ब्याज मिलना।
- डेबिट
- खाते से धन निकलना।
- क्रेडिट
- खाते में धन प्राप्त होना।
चक्रवृद्धि क्या है?
पासबुक में डेबिट और क्रेडिट का क्या अर्थ है?
बैंक में खाता खोलने के बाद व्यक्ति या व्यवसाय क्या कहलाता है?
त्वरित पुनरावृत्ति
- बैंक बचत, निकासी और ऋण की सेवाएँ देता है; सेवाओं के लिए खाता खोलना आवश्यक है।
- बैंक खाते में रखे धन को जमा राशि कहते हैं; बैंक इसे सुरक्षित रखता है और ऋण भी देता है।
- जमा राशि पर ब्याज मिलता है; चक्रवृद्धि में ब्याज सहित कुल राशि पर आगे ब्याज मिलता है।
- हर खाने पर चावल के दाने दोगुने होने की कथा चक्रवृद्धि की तेज़ बढ़त समझाती है।
- पासबुक में जमा और निकासी का रिकॉर्ड रहता है; डेबिट धन का निकलना और क्रेडिट धन का आना है।
ऋण या क्रेडिट प्रदान करना
ऋण और बैंक की भूमिका
- ऋण: बैंक घर, वाहन या शिक्षा जैसे व्यक्तिगत उद्देश्यों और व्यवसायों की आवश्यकताओं के लिए ऋण देते हैं।
- चुकौती: ऋण लेने वाले व्यक्ति या व्यवसाय को निर्धारित अवधि में ऋण की राशि ब्याज सहित लौटानी होती है।
ब्याज का अंतर: बैंक की आय
- जमा और ऋण: बैंक जमाकर्ताओं की बचत पर ब्याज देते हैं और ऋण लेने वालों से ऋण पर ब्याज वसूलते हैं।
- बैंक की आय: जमा पर दिए जाने वाले ब्याज की तुलना में ऋण पर अधिक ब्याज लिया जाता है; दोनों दरों का अंतर बैंक की आय का प्रमुख स्रोत है।
प्रधानमंत्री जन धन योजना
जन धन योजना का समयक्रम
- 2014 से पहलेभारत में केवल 15 करोड़ लोगों के पास बैंक खाते थे और अधिकांश लोग नकद लेन-देन पर निर्भर थे।
- 2014प्रधानमंत्री जन धन योजना शुरू हुई।
- योजना के अंतर्गत अब तक50 करोड़ से अधिक बैंक खाते खोले जा चुके हैं।
जन धन योजना से बैंकिंग पहुँच तक
- बिना न्यूनतम शेष राशि या शुल्क के खाता खोलने की सुविधा
- अधिक लोगों के बैंक खाते खुले
- समाज के सभी वर्ग बैंकिंग सेवाओं से जुड़े
- पारिश्रमिक और छात्रवृत्तियाँ सीधे खातों में पहुँचीं
- मध्यस्थों की भूमिका कम हुई और धन का समय पर वितरण संभव हुआ
- ऋण
- भविष्य में ब्याज सहित लौटाने के लिए उधार ली गई धनराशि।
- मूलधन
- ऋण के रूप में ली गई मूल राशि, ब्याज को छोड़कर।
- प्रत्यक्ष अंतरण
- पारिश्रमिक या छात्रवृत्ति जैसी धनराशि को सीधे लाभार्थी के बैंक खाते में भेजना; इससे मध्यस्थों की भूमिका कम हो सकती है।
बैंक ऋण देकर आय कैसे अर्जित करते हैं?
प्रधानमंत्री जन धन योजना के दो प्रमुख लाभ बताइए।
त्वरित पुनरावृत्ति
- ऋण वह धन है जिसे भविष्य में ब्याज सहित लौटाना पड़ता है।
- बैंक घर, शिक्षा, व्यवसाय और कृषि संबंधी जरूरतों के लिए ऋण देते हैं।
- जमा पर कम और ऋण पर अधिक ब्याज लेना बैंक की आय का प्रमुख स्रोत है।
- बैंक अपनी पूरी जमा राशि ऋण के रूप में नहीं देते; कुछ धन आरक्षित रखते हैं।
- 2014 में शुरू हुई जन धन योजना ने बैंक खातों तक पहुँच बढ़ाई।
- प्रत्यक्ष अंतरण से मध्यस्थों की भूमिका कम होती है और लाभार्थियों को धन समय पर मिल सकता है।
अन्य वित्तीय संस्थान
डाकघर और विशिष्ट वित्तीय संस्थान
वित्तीय सेवाएँ
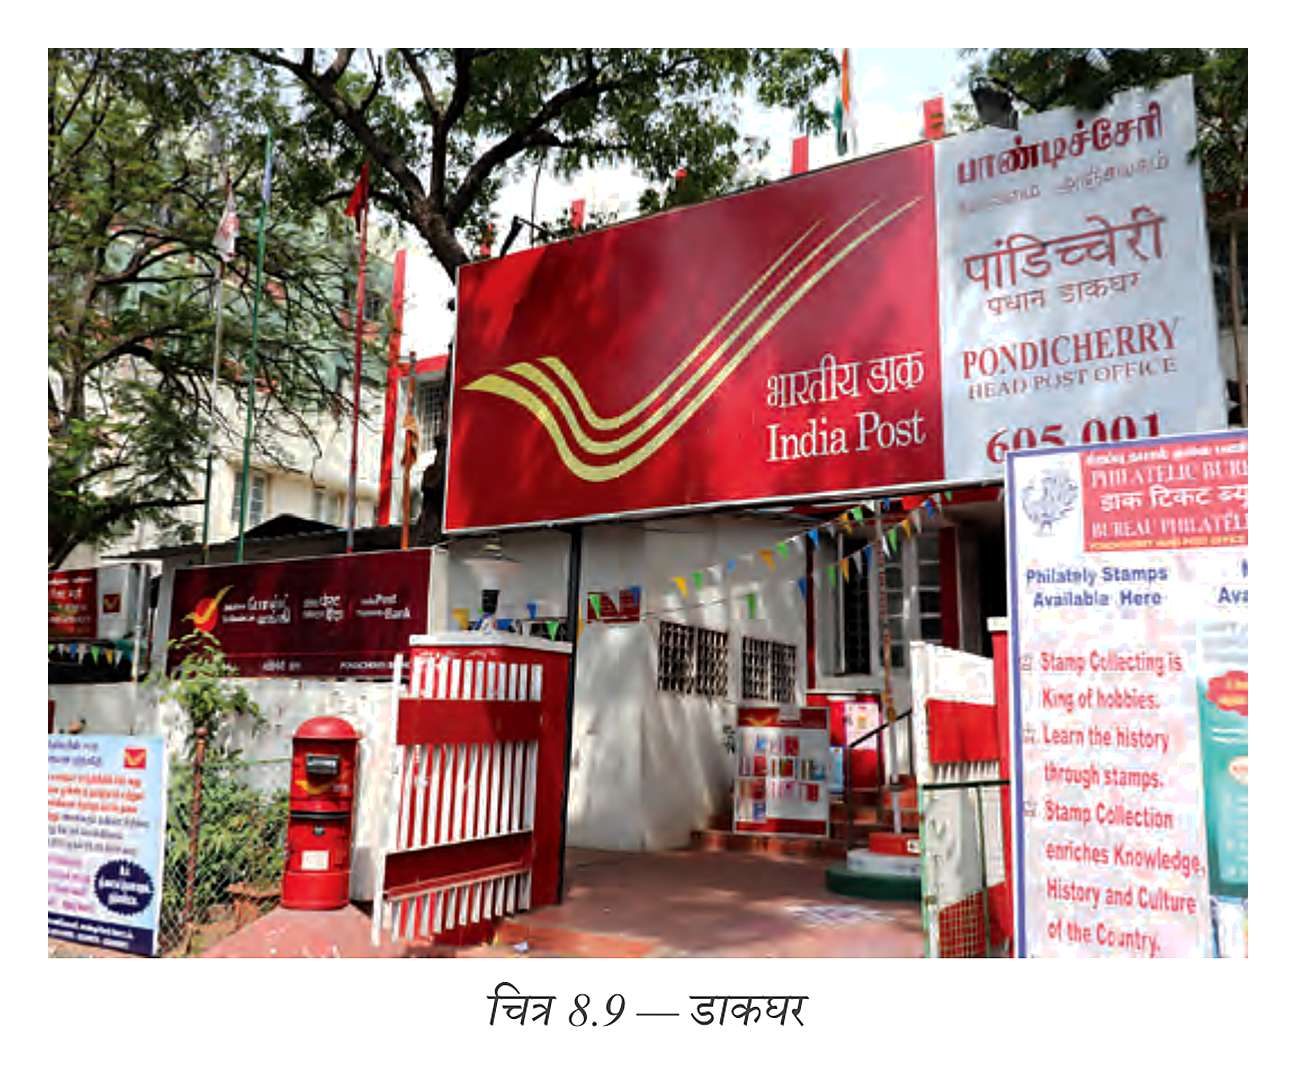
- डाकघर बचत की योजनाएँ देते हैं, जैसे राष्ट्रीय बचत प्रमाणपत्र, किसान विकास पत्र खाते और सुकन्या समृद्धि खाते।
- लोकप्रियता का कारण डाकघरों का देशभर में व्यापक जाल और दूर-दराज़ क्षेत्रों तक उनकी पहुँच है।
- भारतीय औद्योगिक वित्त निगम बिजली और वस्त्र जैसे क्षेत्रों के व्यवसायों को वित्तीय सहायता देता है।
- नाबार्ड कृषि, ग्रामोद्योग और ग्रामीण अवसंरचना—जैसे सड़क व सिंचाई—के लिए ऋण देने वाले बैंकों को वित्तपोषण देता है।
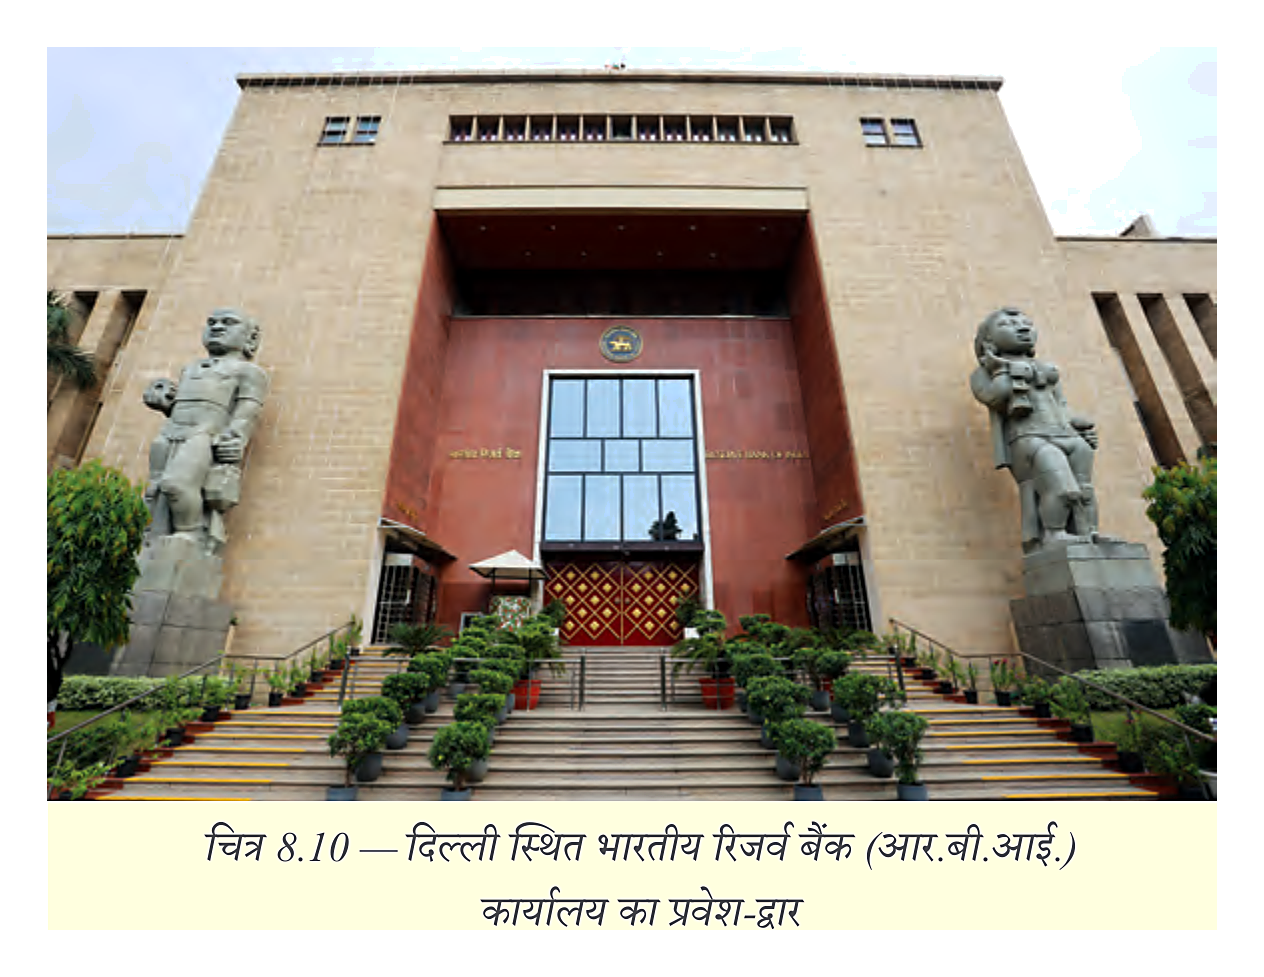
भारतीय रिजर्व बैंक—बैंकों का बैंक
भारतीय रिजर्व बैंक (आर.बी.आई.) — भारत का केंद्रीय बैंक, जो देश की बैंकिंग प्रणाली की निगरानी करता है और उससे जुड़े नियम व नीतियाँ तय करता है।
आर.बी.आई. की स्थापना और भूमिका
- 1935भारतीय रिजर्व बैंक की स्थापना हुई; शुरुआत में इसने केंद्रीय बैंक के कुछ कार्य किए।
- स्वतंत्रता के पश्चातआर.बी.आई. भारत सरकार को स्थानांतरित किया गया।
- 1949 सेआर.बी.आई. बैंकों के बैंक और भारत के केंद्रीय बैंक के रूप में कार्य कर रहा है।
आर.बी.आई. के प्रमुख कार्य
- बैंकों के बैंक के रूप में अन्य बैंकों के खाते रखता है और उनके बीच धन के आदान-प्रदान की सुविधा देता है।
- ऋण बैंकों और सरकार को ऋण उपलब्ध कराता है।
- मुद्रा भारतीय बैंक नोटों के मुद्रण और वितरण से जुड़े नियम निर्धारित करता है; मुद्रा जारी करने का एकमात्र अधिकार आर.बी.आई. के पास है।
- ब्याज दर वाणिज्यिक बैंकों को धन उधार देने के लिए आधार या मानक ब्याज दर तय करता है।
मानक (बेंचमार्क) ब्याज दर — वह आधार ब्याज दर, जिसे आर.बी.आई. वाणिज्यिक बैंकों को धन उधार देने के लिए निर्धारित करता है।
प्राचीन भारत में मंदिरों की वित्तीय भूमिका
मंदिरों द्वारा ऋण
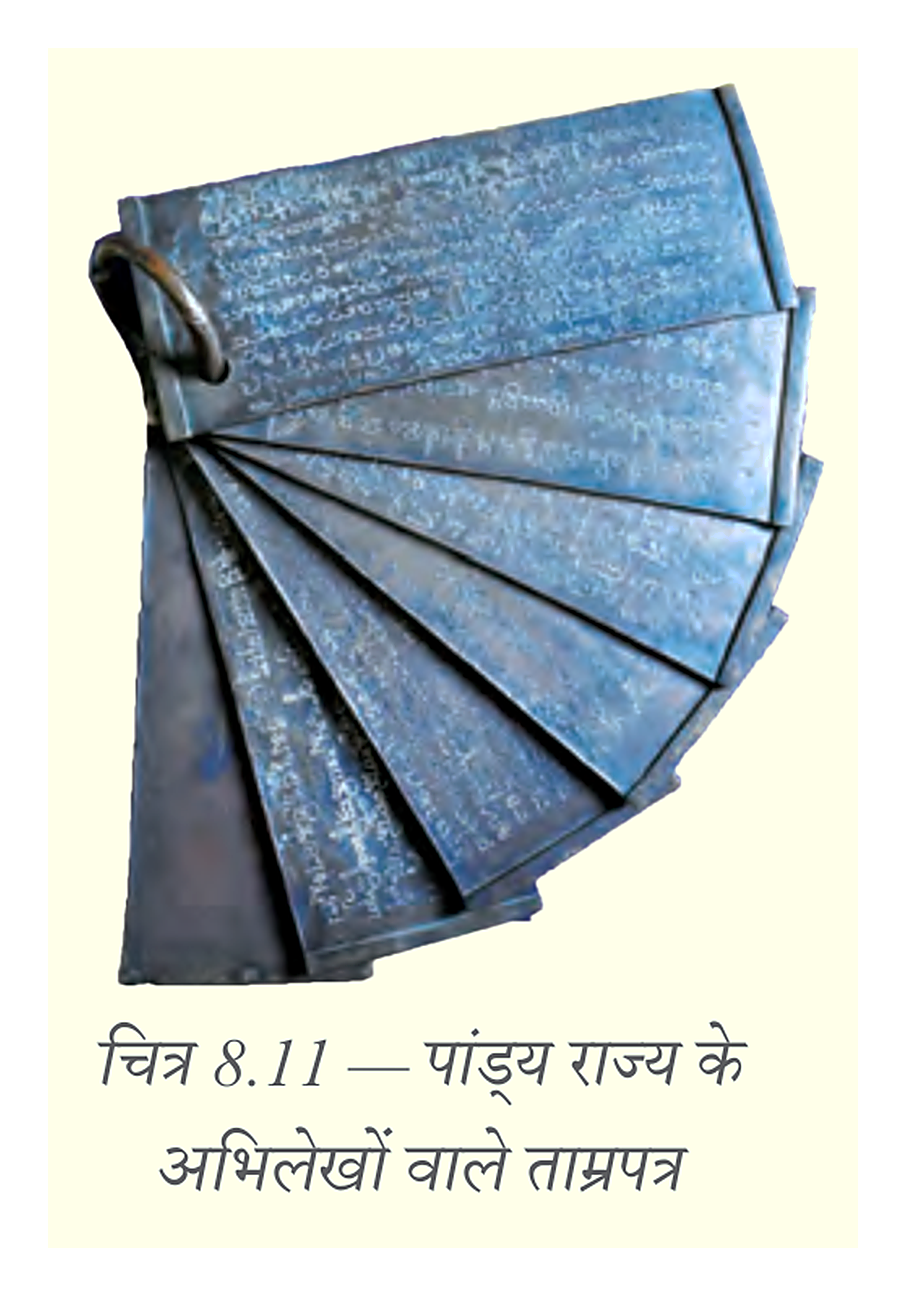
- भूमिका प्राचीन भारत में मंदिर बैंक-जैसे काम करते थे और शिल्पकारों, व्यापारियों तथा स्थानीय शासकों को अवसंरचना निर्माण के लिए ऋण देते थे।
- अंतर वे आधुनिक बैंकों की तरह आम लोगों से जमा धन नहीं लेते थे।
- अभिलेख मंदिरों और ऋण लेने वालों के अनुबंध ताम्रपत्रों पर लिखे जाते थे; ये आज भी उस समय की वित्तीय व्यवस्था के प्रमाण हैं।
- उदाहरण तमिलनाडु के कोडुंबलुर से मिला 13वीं शताब्दी का ताम्रपत्र बताता है कि समुदायों ने तिरुमुडुकुन्रमुडैय-नयनार मंदिर से ऋण लिया और ब्याज चुकाने का अनुबंध किया था।
भुगतान के माध्यम और प्रणालियाँ
भुगतान प्रणाली — ऐसी व्यवस्था जो वित्तीय लेन-देन के समाशोधन और निपटान को आसान बनाती है तथा लोगों, व्यवसायों और संगठनों के बीच धन का हस्तांतरण संभव करती है।
| प्रकार | उदाहरण | उपयोग |
|---|---|---|
| भुगतान के माध्यम | नकद, चेक, डेबिट कार्ड | भुगतान या धन निकालने के लिए |
| भुगतान प्रणाली | एकीकृत भुगतान इंटरफेस (यू.पी.आई.) | धन का तेज़ और सुविधाजनक हस्तांतरण |
बैंक खाते से नकद निकासी
| तरीका | कैसे काम करता है |
|---|---|
| निकासी पर्ची | पर्ची भरकर नकद काउंटर पर जमा करें; खाते से नकद राशि मिलती है। |
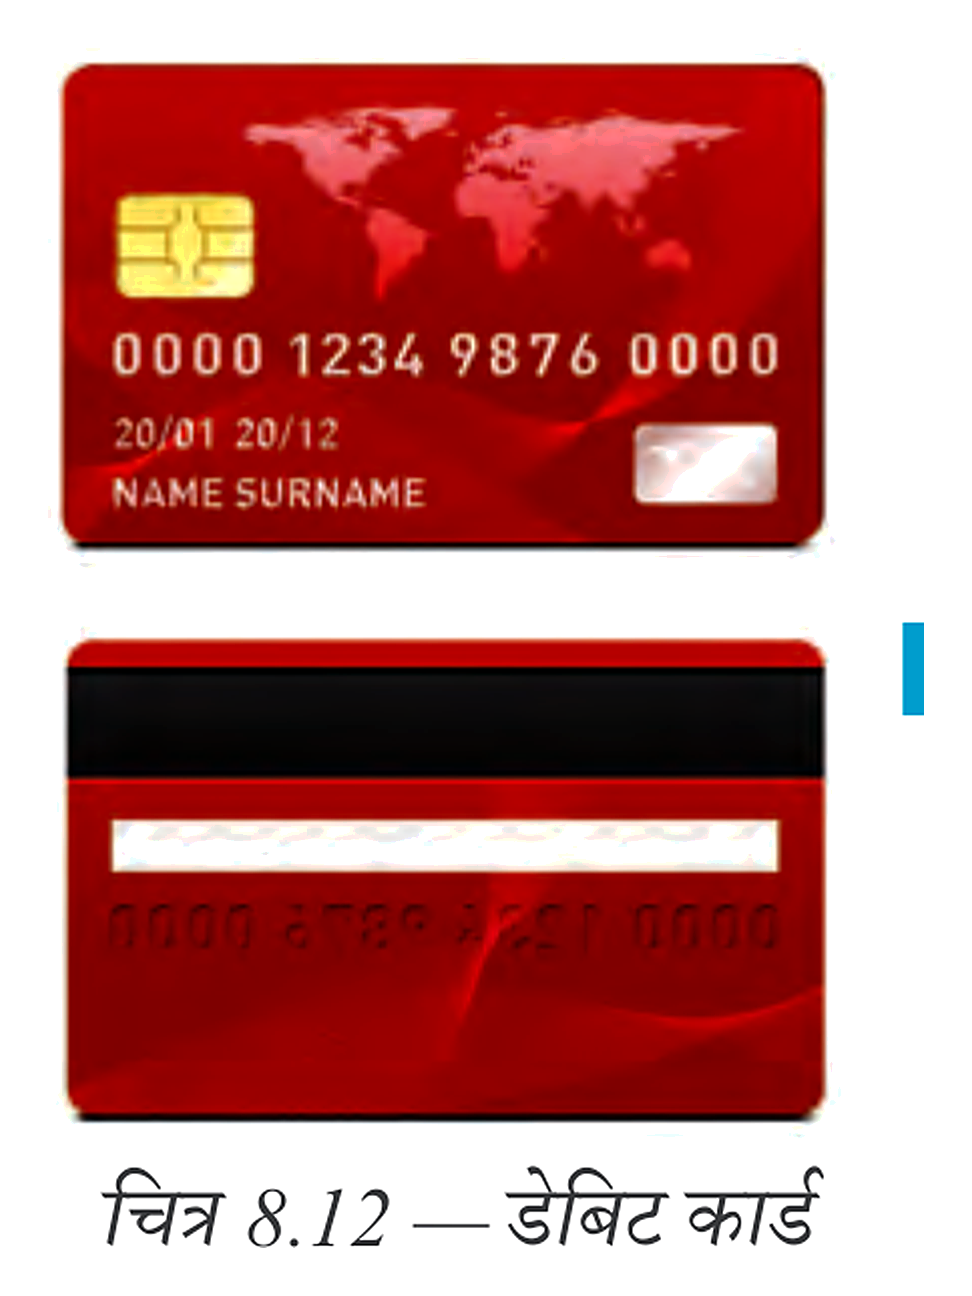
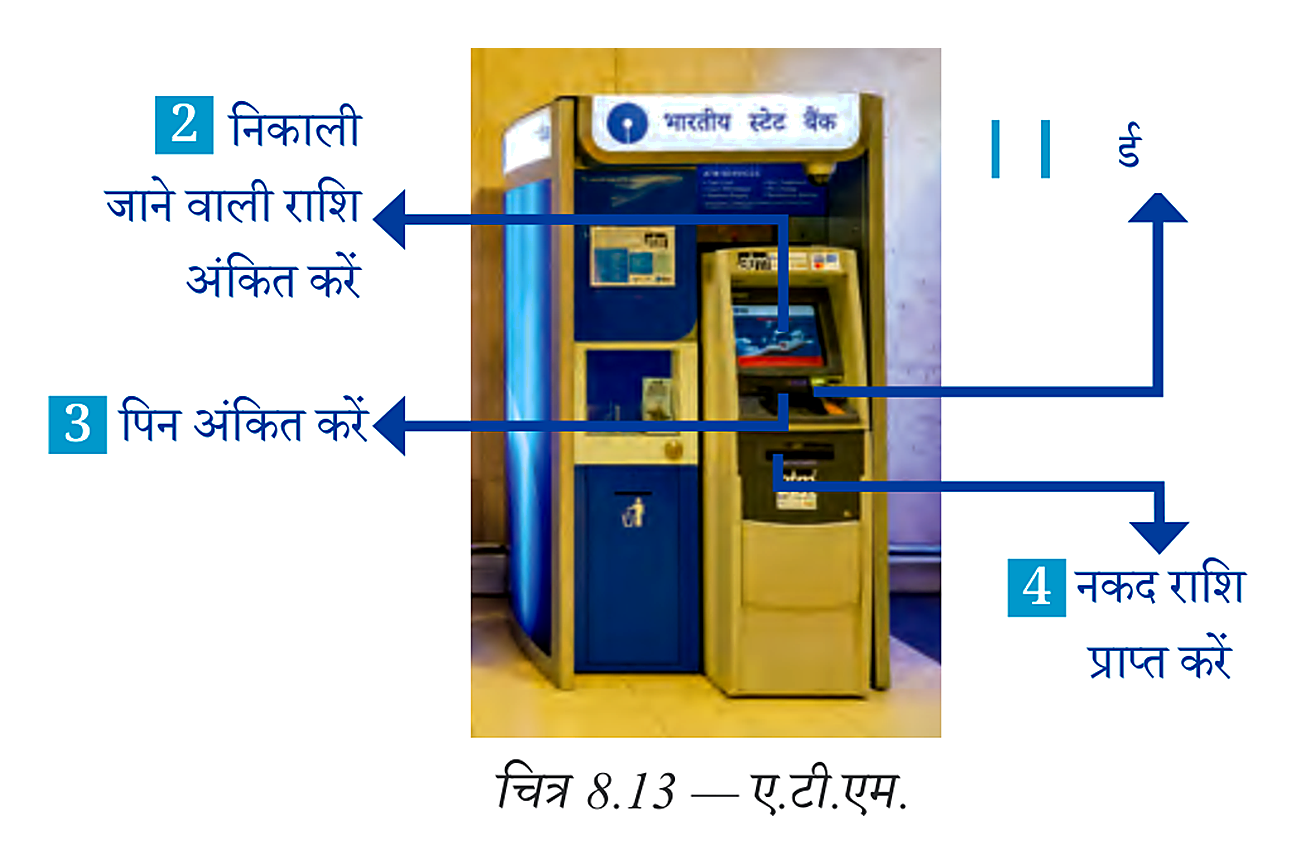
| डेबिट कार्ड और ए.टी.एम. | कार्ड डालें, पिन और निकाली जाने वाली राशि दर्ज करें; मशीन नकद देती है। |
डेबिट कार्ड और ए.टी.एम.
- डेबिट कार्ड बैंक खाता खोलने पर ग्राहक को दिया जा सकता है; इसका उपयोग ए.टी.एम. से नकद निकालने में होता है।
- ए.टी.एम. स्वचालित नकद निकासी मशीन है, जो बस अड्डों, बाजारों, रेलवे स्टेशनों, हवाई अड्डों और मॉल जैसे सार्वजनिक स्थानों पर उपलब्ध होती है।
- पिन व्यक्तिगत पहचान संख्या है; पहचान की पुष्टि और सुरक्षा के लिए इसका उपयोग किया जाता है। यह सामान्यतः 4 से 6 अंकों का संख्यात्मक कोड होता है।
- नाबार्ड
- राष्ट्रीय कृषि और ग्रामीण विकास बैंक; ग्रामीण विकास से जुड़ी गतिविधियों के लिए ऋण देने वाले बैंकों को वित्तपोषित करता है।
- यू.पी.आई.
- एकीकृत भुगतान इंटरफेस; धन-स्थानांतरण की त्वरित और सुविधाजनक भुगतान प्रणाली।
- पिन
- व्यक्तिगत पहचान संख्या; लेन-देन में पहचान-सत्यापन और सुरक्षा हेतु प्रयुक्त संख्यात्मक कोड।
आर.बी.आई. को ‘बैंकों का बैंक’ क्यों कहा जाता है?
प्राचीन भारत में मंदिर किस प्रकार वित्तीय संस्था की तरह काम करते थे?
ए.टी.एम. से नकद निकालने के लिए किन चीज़ों की आवश्यकता होती है?
त्वरित पुनरावृत्ति
- डाकघर बचत योजनाएँ देते हैं और दूर-दराज़ क्षेत्रों तक पहुँच रखते हैं।
- भारतीय औद्योगिक वित्त निगम उद्योगों को और नाबार्ड ग्रामीण विकास को वित्तीय सहायता देता है।
- आर.बी.आई. 1935 में स्थापित हुआ और 1949 से केंद्रीय बैंक तथा बैंकों के बैंक के रूप में कार्य करता है।
- आर.बी.आई. बैंकों के खाते रखता है, ऋण देता है और मुद्रा तथा मानक ब्याज दरों से जुड़े नियम तय करता है।
- प्राचीन मंदिर ऋण देते थे; उनके अनुबंध ताम्रपत्रों पर अंकित किए जाते थे।
- नकद, चेक और डेबिट कार्ड भुगतान के माध्यम हैं; यू.पी.आई. भुगतान प्रणाली है।
- खाते से नकद निकासी निकासी पर्ची या डेबिट कार्ड और ए.टी.एम. से की जा सकती है।
एक बैंक खाते से दूसरे बैंक खाते में धन कैसे स्थानांतरित किया जा सकता है?
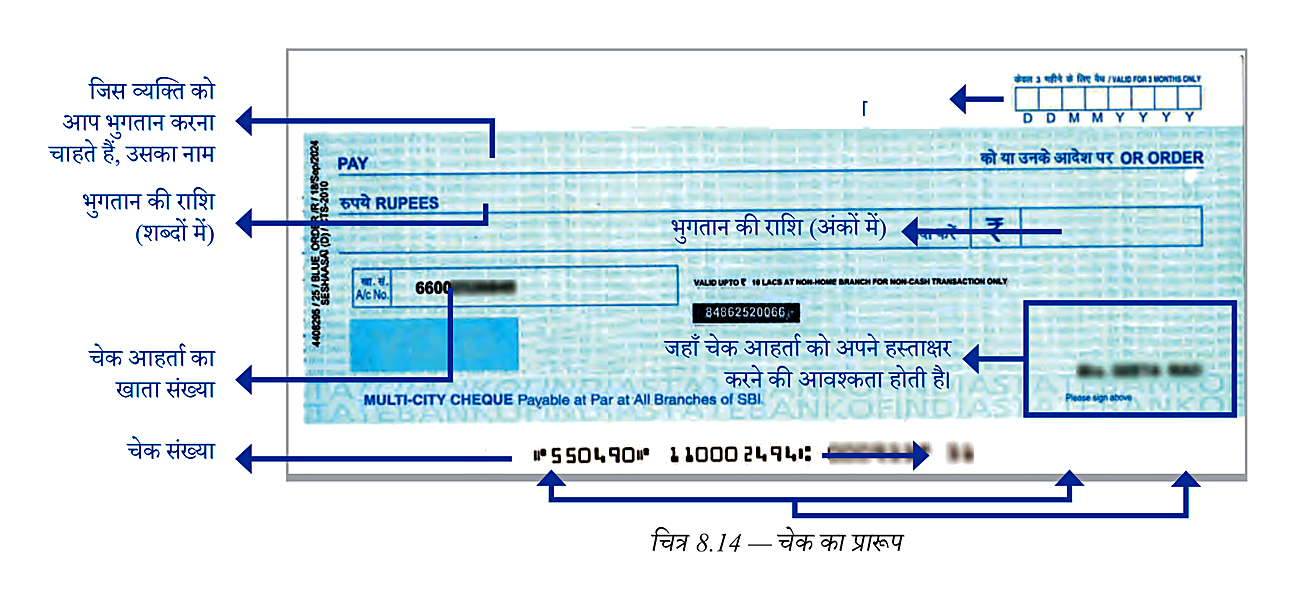
चेक द्वारा धन का स्थानांतरण
इलेक्ट्रॉनिक भुगतान
- इलेक्ट्रॉनिक भुगतान: ये प्रेषक के खाते से प्राप्तकर्ता के खाते में धन का शीघ्र और सुविधाजनक स्थानांतरण करते हैं।
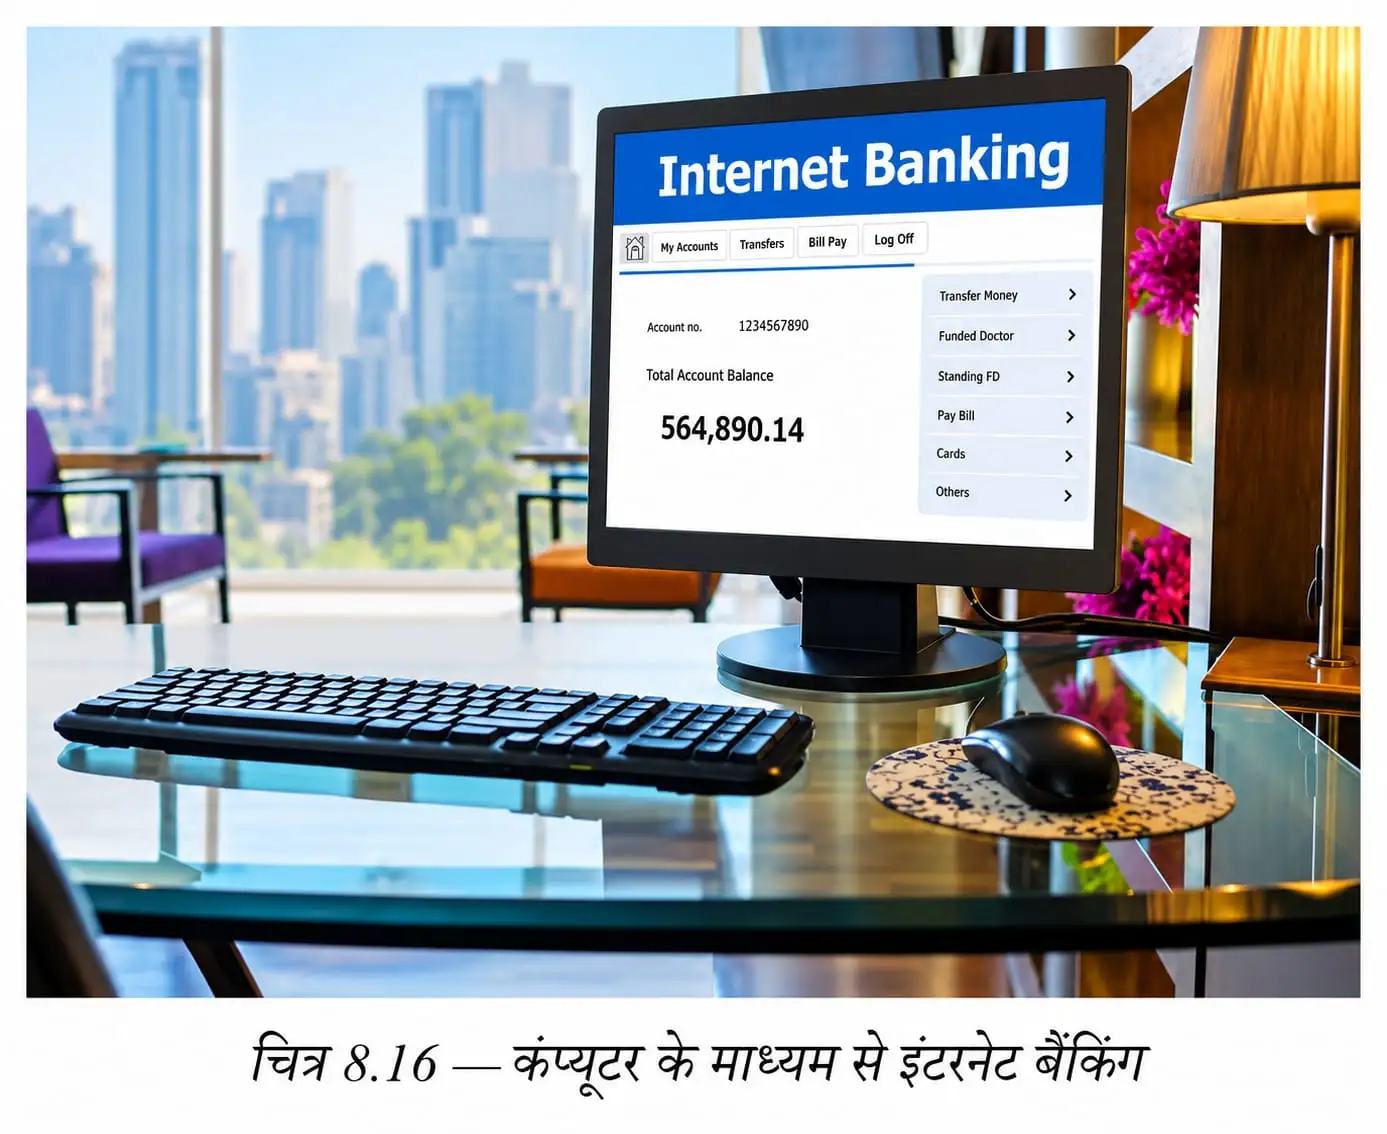
- उपयोग: इंटरनेट बैंकिंग और मोबाइल भुगतान के माध्यम से खाताधारक लेन-देन कर सकते हैं तथा अपने खाते का विवरण देख सकते हैं।
डेबिट कार्ड और पी.ओ.एस. मशीन
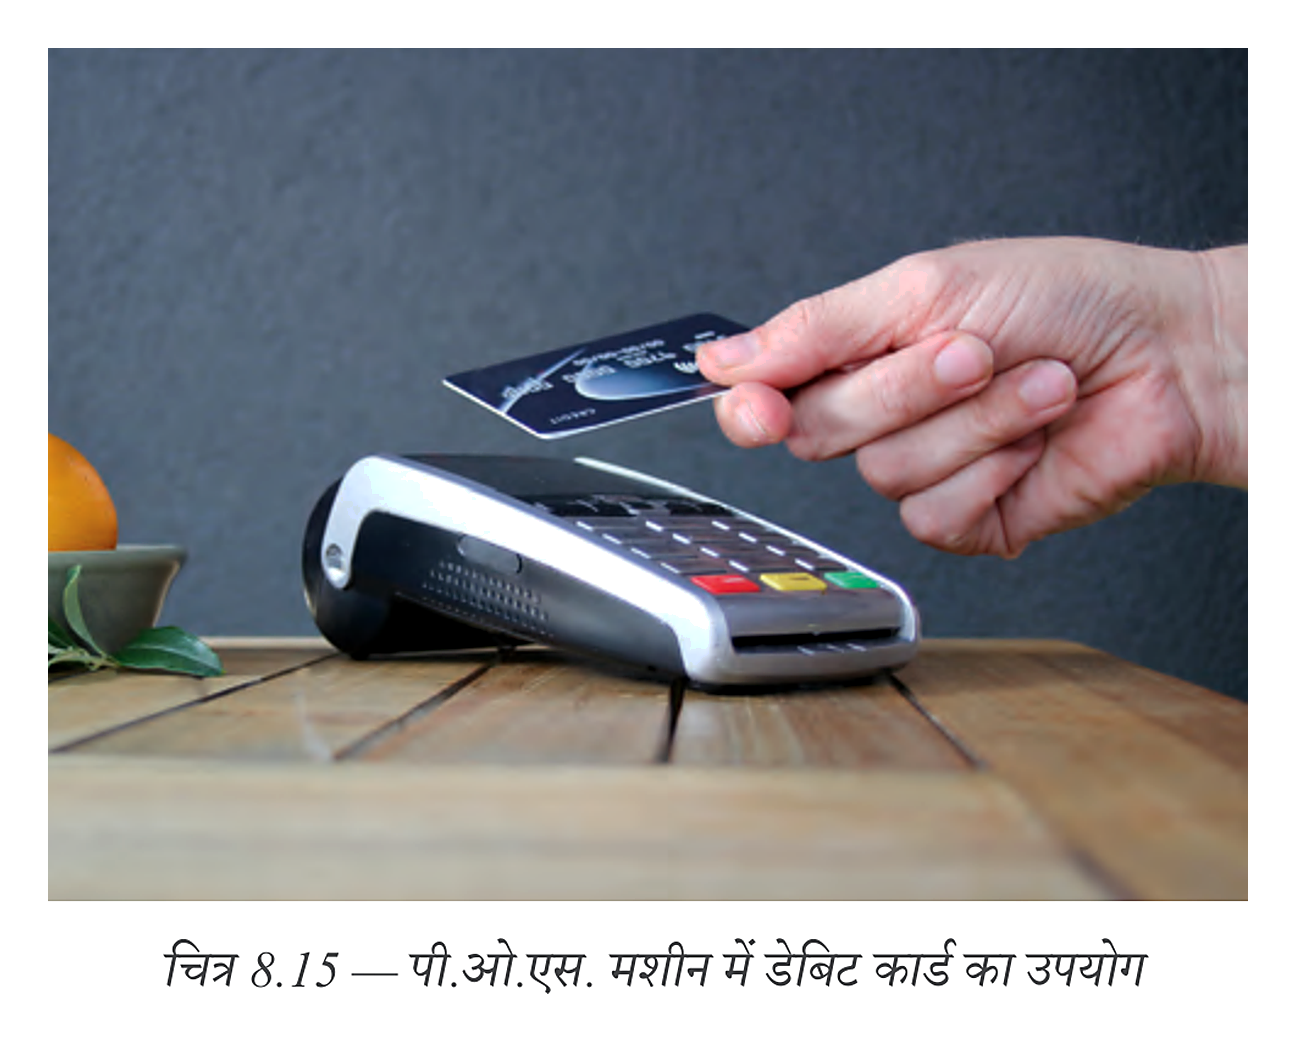
इंटरनेट बैंकिंग
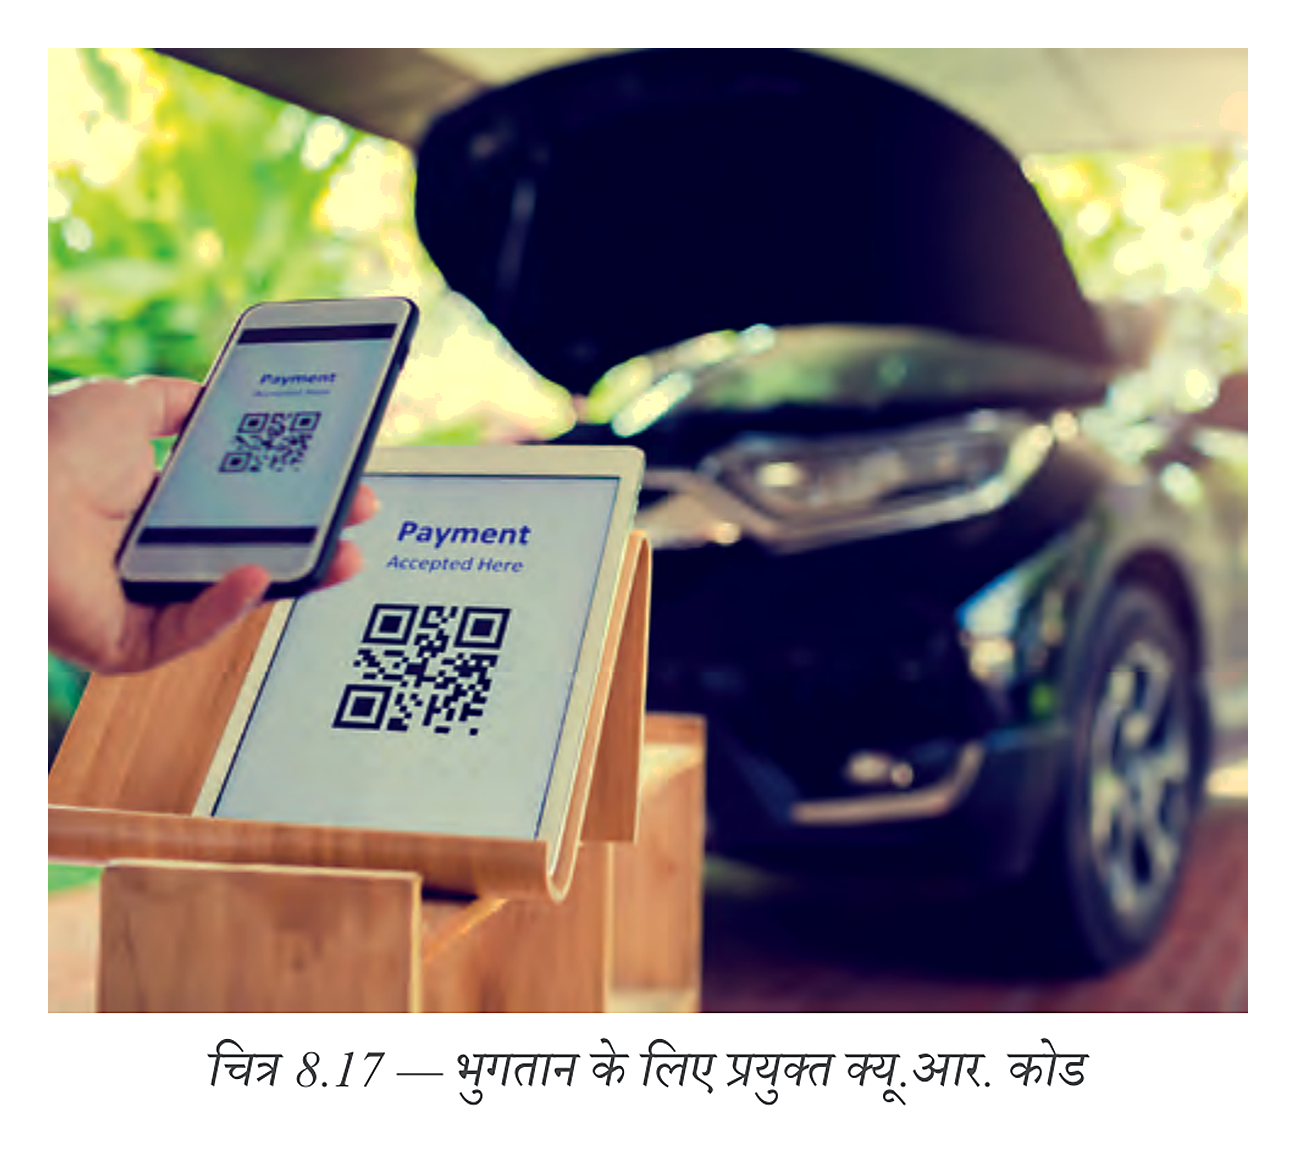
मोबाइल भुगतान और यू.पी.आई.
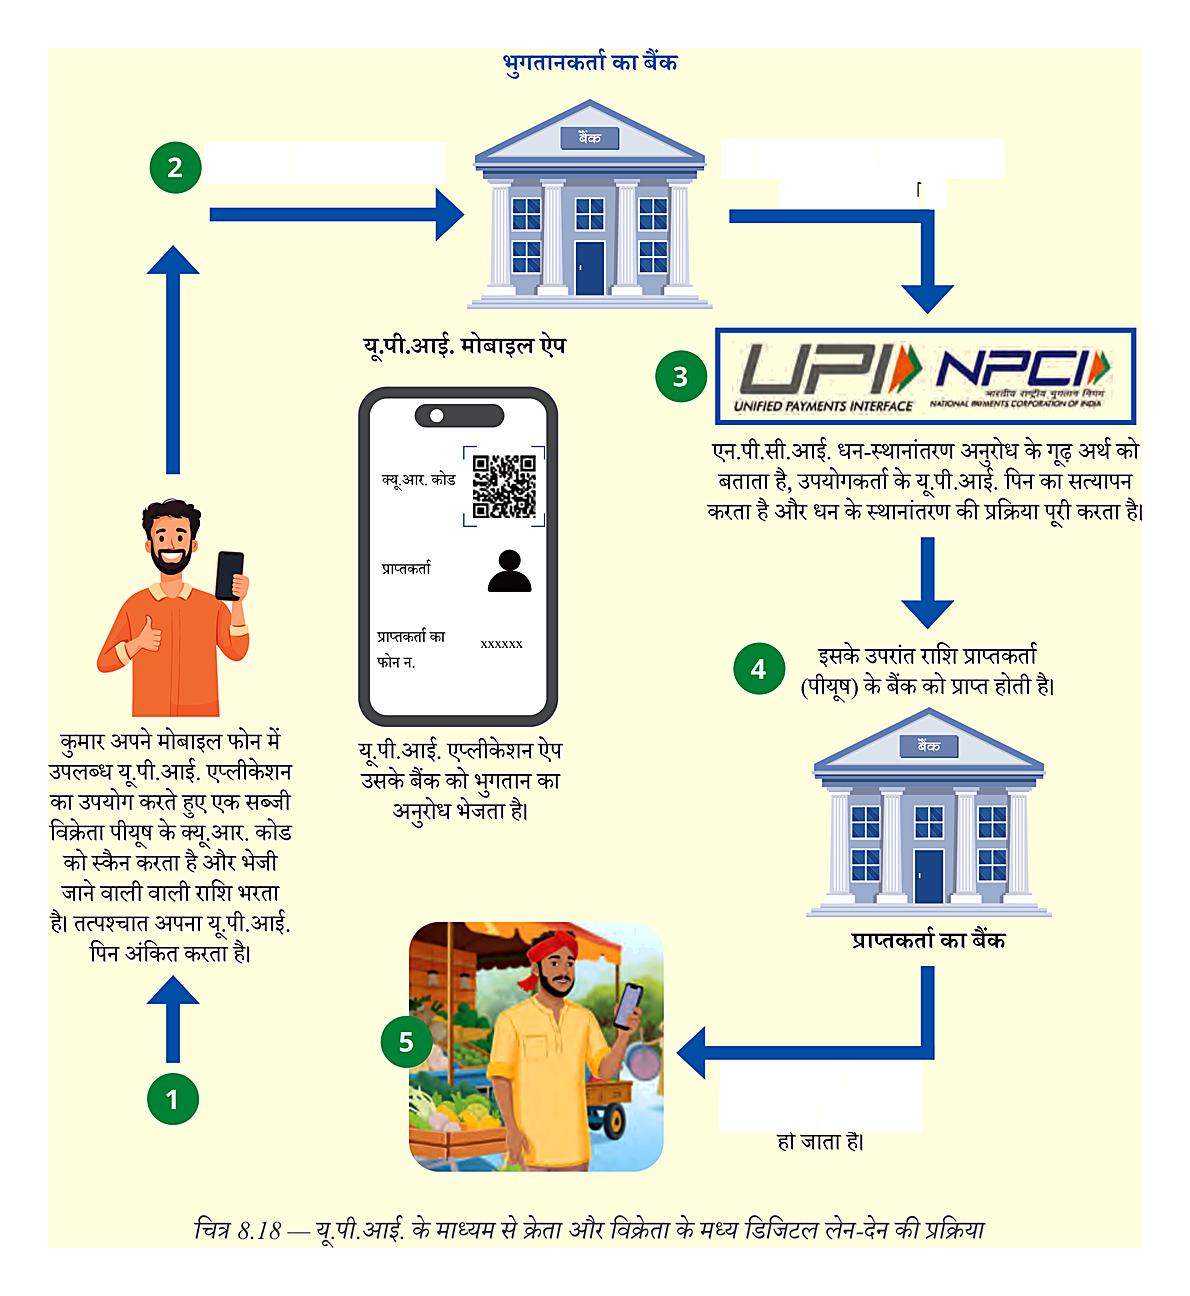
यू.पी.आई. से भुगतान का प्रवाह
- क्रेता ऐप से विक्रेता का क्यू.आर. कोड स्कैन करके भुगतान अनुरोध भेजता है।
- अनुरोध भुगतानकर्ता के बैंक से एन.पी.सी.आई. के यू.पी.आई. तंत्र तक जाता है।
- यू.पी.आई. धन-स्थानांतरण अनुरोध का सत्यापन करता है।
- राशि विक्रेता के प्राप्तकर्ता बैंक खाते में पहुँचती है।
यू.पी.आई. का महत्त्व और प्रसार
यू.पी.आई. का विकास
- 2016एन.पी.सी.आई. ने यू.पी.आई. की शुरुआत की।
- 2022नेपाल भारत की यू.पी.आई. प्रणाली अपनाने वाला पहला देश बना।
- डेबिट
- खाते से धन कटना।
- क्रेडिट
- खाते में धन जमा होना।
- पी.ओ.एस. मशीन
- दुकान पर कार्ड से भुगतान स्वीकार करने वाली मशीन।
- क्यू.आर. कोड
- स्कैन करके डिजिटल भुगतान अनुरोध भेजने का कोड।
- एन.पी.सी.आई.
- भारतीय राष्ट्रीय भुगतान निगम; इसने यू.पी.आई. शुरू किया।
यू.पी.आई. से भुगतान कैसे पूरा होता है?
इलेक्ट्रॉनिक भुगतान के दो लाभ लिखिए।
त्वरित पुनरावृत्ति
- चेक से भुगतान में भुगतानकर्ता का खाता डेबिट और प्राप्तकर्ता का खाता क्रेडिट होता है।
- डेबिट कार्ड से पी.ओ.एस. मशीन पर भुगतान तुरंत ग्राहक के खाते से कटता है।
- इंटरनेट बैंकिंग में खाते का बैलेंस, लेन-देन और धन-स्थानांतरण की सुविधा मिलती है।
- यू.पी.आई. मोबाइल नंबर या क्यू.आर. कोड से तेज डिजिटल भुगतान संभव बनाता है।
- एन.पी.सी.आई. ने 2016 में यू.पी.आई. शुरू किया; 2022 में नेपाल इसे अपनाने वाला पहला देश बना।
- कोविड-19 के दौरान नकद-रहित भुगतान की जरूरत से यू.पी.आई. की लोकप्रियता बढ़ी।
स्टॉक बाजार
शेयर और निवेश
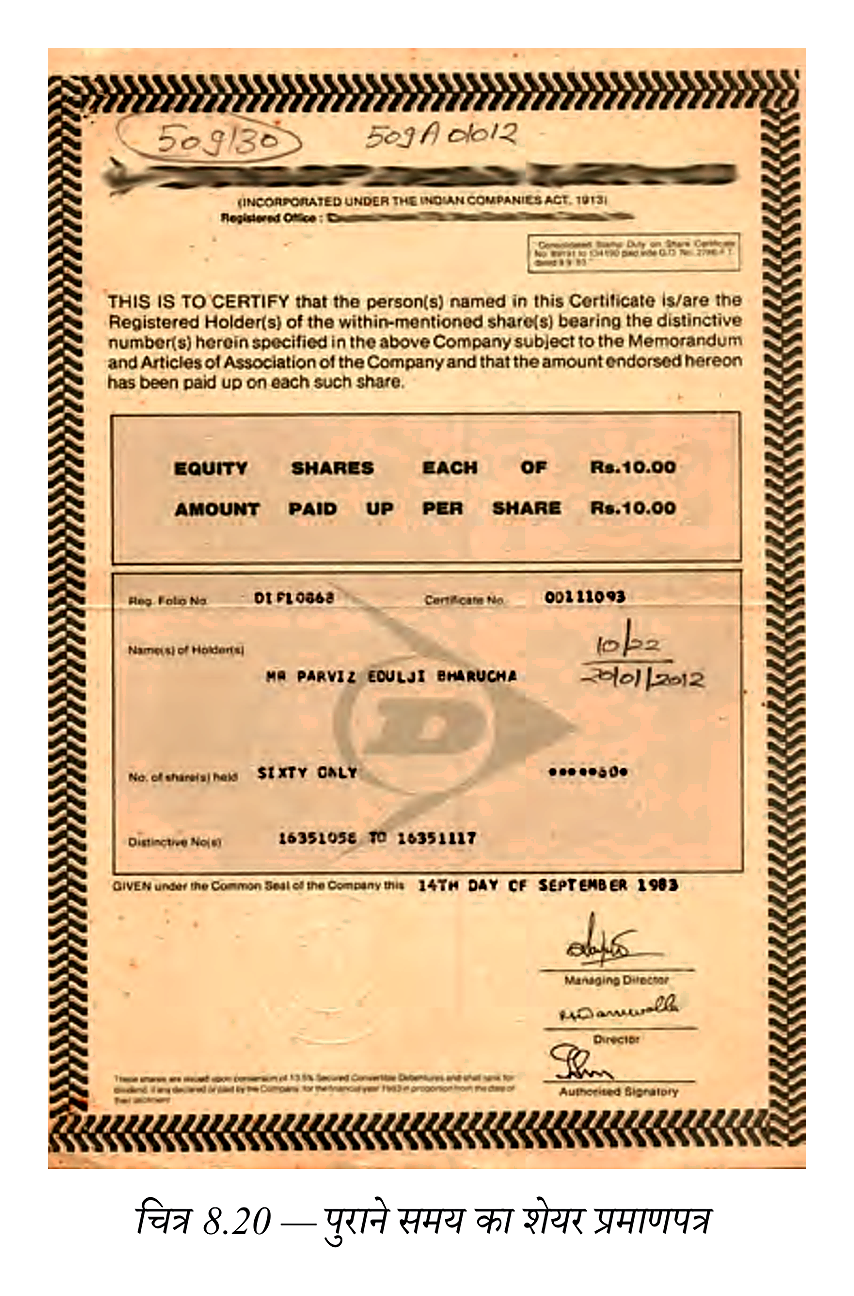
शेयर — किसी कंपनी की पूँजी में स्वामित्व की एक इकाई, जो कंपनी में आंशिक मालिकाना हक दर्शाती है।
निवेश — संसाधनों को ऐसी परिसंपत्तियों में लगाना जिनका मूल्य समय के साथ बढ़ने की अपेक्षा हो।
शेयर का उदाहरण और उद्देश्य
- उदाहरण: भोजनालय का विस्तार करने के लिए मालिक मित्रों से धन लेता है और लाभ में हिस्सा देता है; धन लगाने वाले मित्र व्यवसाय के आंशिक स्वामी बनते हैं।
- स्वामित्व: किसी व्यक्ति के पास जितने अधिक शेयर हों, कंपनी में उसका हिस्सा उतना अधिक होता है।
- स्टॉक: शेयरों के समूह को स्टॉक कहते हैं।
- कंपनी के लिए: शेयर निर्गत करके कंपनी अपने संचालन के लिए पूँजी जुटाती है।
- निवेशक के लिए: लोग बचत को शेयरों में लगाते हैं और कीमत बढ़ने पर निवेश का मूल्य बढ़ने की आशा करते हैं; लाभ निश्चित नहीं होता।
शेयर विनिमय और लेन-देन
शेयर विनिमय — ऐसा बाजार जहाँ शेयर जैसी वित्तीय प्रतिभूतियों का क्रय-विक्रय होता है।
भारत का बॉम्बे स्टॉक एक्सचेंज
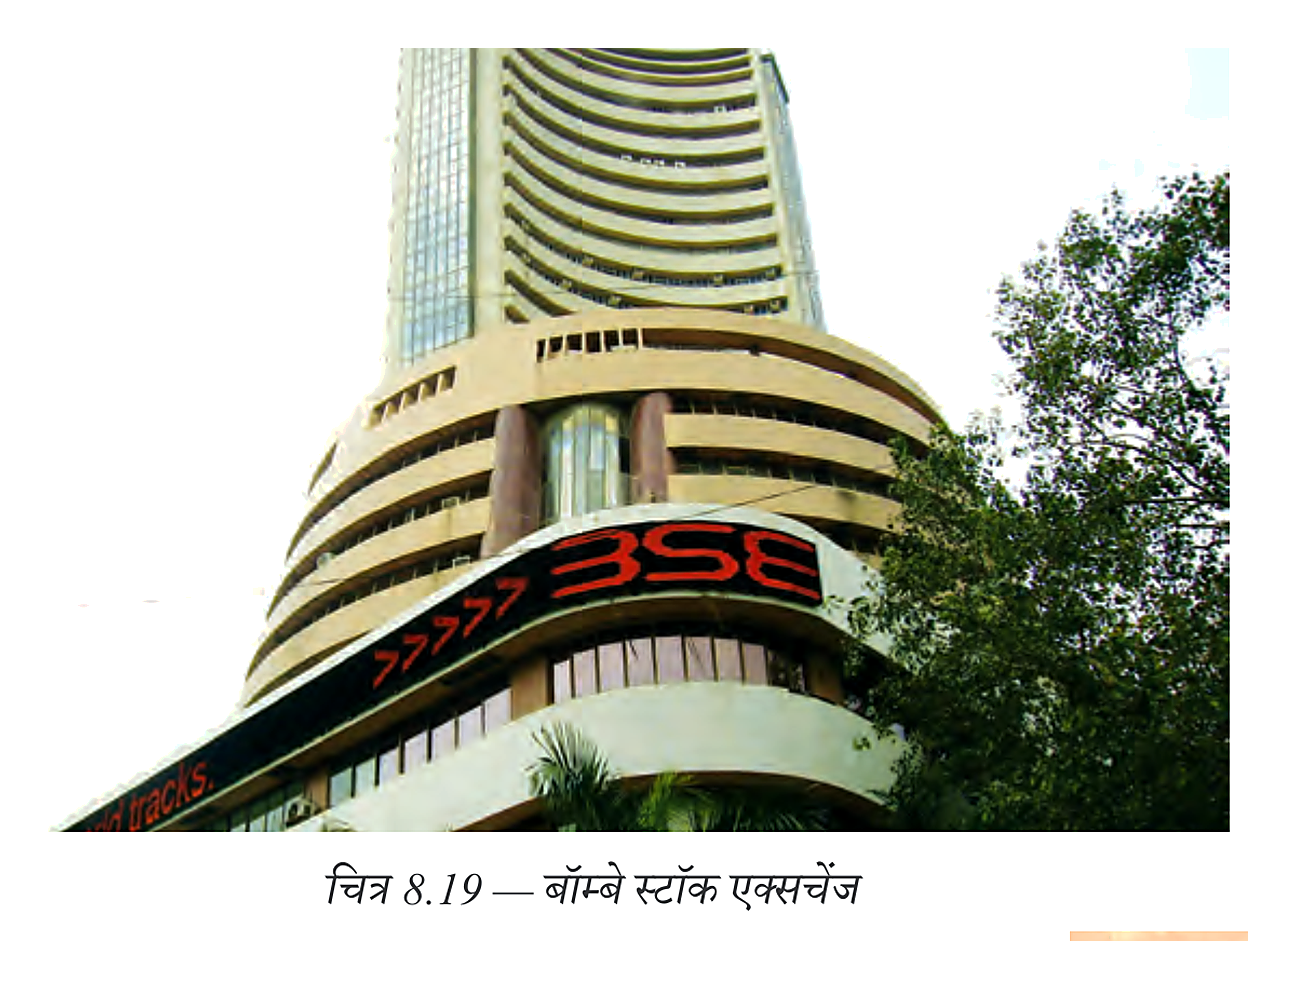
- बी.एस.ई.: बॉम्बे स्टॉक एक्सचेंज भारत का शेयर विनिमय और विश्व के सबसे पुराने स्टॉक एक्सचेंजों में से एक है।
- लेन-देन में बदलाव: पहले शेयरों का लेन-देन कागजी पर्चियों से हाथ से होता था; अब उन्नत कंप्यूटरों और उपकरणों से डिजिटल लेन-देन होता है।
मुख्य तिथि
- 1875बॉम्बे स्टॉक एक्सचेंज की स्थापना हुई।
शेयर कीमतों में उतार-चढ़ाव
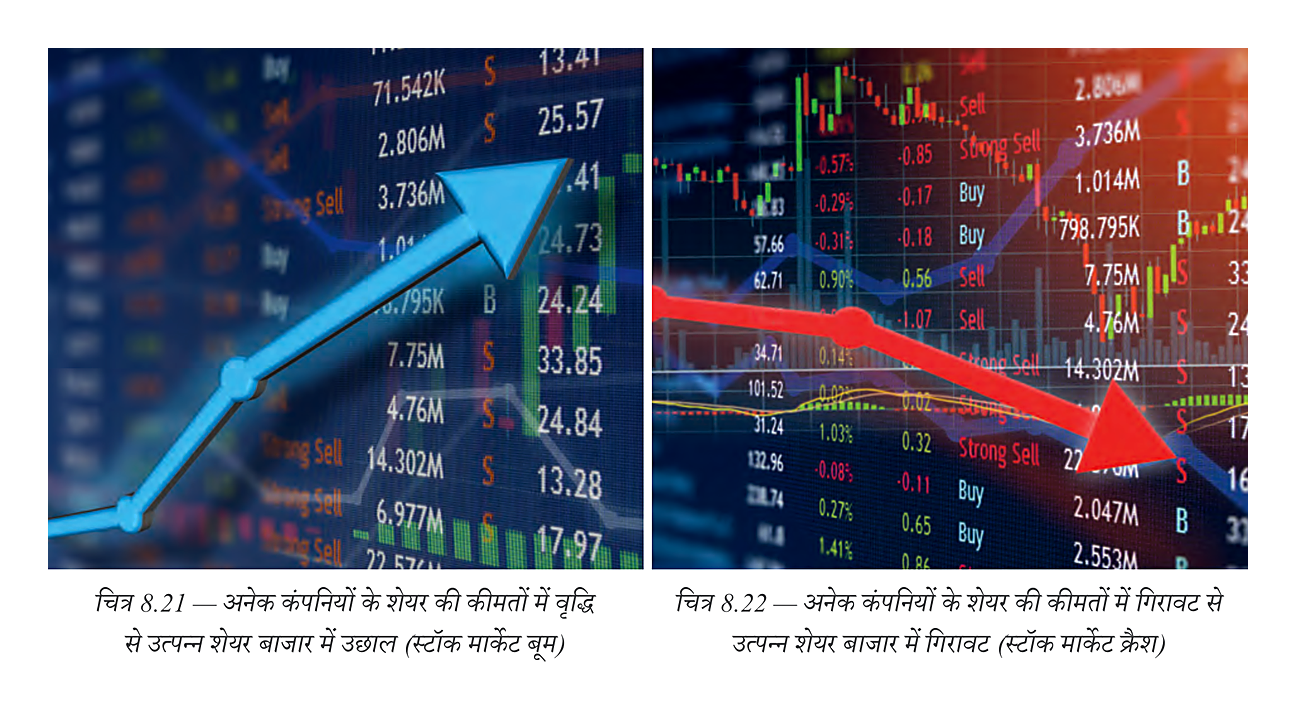
| बिंदु | उछाल | भारी गिरावट |
|---|---|---|
| अर्थ | अनेक कंपनियों के शेयरों की कीमतों में व्यापक वृद्धि। | अनेक कंपनियों के शेयरों की कीमतों में एक साथ गिरावट। |
शेयर कीमतों को प्रभावित करने वाले कारण
- कंपनी का अच्छा प्रदर्शन और लाभ की उम्मीद → शेयरों की कीमतें बढ़ती हैं।
- घटिया उत्पाद, श्रमिकों की हड़ताल या भारी वित्तीय क्षति → शेयरों की माँग घटती है → कीमतें गिरती हैं।
- नए कानून, कर-नियमों में बदलाव या राजनीतिक अस्थिरता → शेयर-कीमतों में उतार-चढ़ाव हो सकता है।
- युद्ध या आर्थिक आघात → अर्थव्यवस्था प्रभावित होती है → शेयरों की कीमतें बदल सकती हैं।
कर-नियम — कर आय और लाभ पर व्यक्ति तथा व्यवसाय द्वारा सरकार को दिया जाने वाला अनिवार्य अंशदान है; वस्तुओं, सेवाओं और लेन-देन पर भी कर जुड़ सकता है। करों के भुगतान के नियम सरकार निर्धारित करती है।
आर्थिक आघात — अचानक हुई अप्रत्याशित घटना जो देश की अर्थव्यवस्था—आय, व्यय और बचत—में बड़ा बदलाव ला सकती है; जैसे प्राकृतिक आपदा, युद्ध, महामारी या वस्तुओं की कीमतों में तीव्र उतार-चढ़ाव।
लाभ और जोखिम
- लाभ की संभावना: शेयर की कीमत बढ़ने पर निवेश का मूल्य बढ़ सकता है।
- हानि की संभावना: कीमतें घटने पर निवेश का मूल्य कम हो सकता है; शेयरों का व्यापार लाभ या हानि दोनों दे सकता है।
वित्तीय धोखाधड़ी और बचाव
ओ.टी.पी. — एक बार प्रयोग होने वाला अस्थायी अक्षरीय या अंकीय कूट, जिसका उपयोग पहचान सत्यापित करने या लेन-देन की अनुमति देने के लिए होता है।
डिजिटल वित्तीय धोखाधड़ी कैसे होती है
- छद्म कॉल या संदेश → धोखेबाज हानिकारक ऐप डाउनलोड करने या बैंक-विवरण/ओ.टी.पी. साझा करने को कहते हैं।
- ऐप या साझा की गई जानकारी से पहुँच → धोखेबाज मोबाइल या कंप्यूटर में मौजूद निजी जानकारी चुरा सकते हैं।
- खाते तक पहुँच → खाताधारक के बैंक खाते से धन निकाला जा सकता है।
सुरक्षा के उपाय
- जानकारी सुरक्षित रखें: मोबाइल नंबर, खाता संख्या, घर का पता, पासवर्ड या ओ.टी.पी. अपरिचितों से साझा न करें।
- लिंक से सावधान रहें: संदेश में आए अज्ञात लिंक या वीडियो पर क्लिक न करें।
- बैंकिंग विवरण बचाएँ: पासवर्ड और डेबिट कार्ड पिन जैसी संवेदनशील जानकारी उपकरणों में संगृहीत न करें।
- रिपोर्ट करें: धोखाधड़ी होने पर हेल्पलाइन नंबर 1930 पर कॉल करें या राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल पर सूचना दें।
- शेयर
- कंपनी में आंशिक स्वामित्व की इकाई।
- स्टॉक
- शेयरों का समूह।
- निवेश
- बढ़ते मूल्य की अपेक्षा से संसाधनों को परिसंपत्तियों में लगाना।
- शेयर विनिमय
- वित्तीय प्रतिभूतियों के क्रय-विक्रय का बाजार।
- आर्थिक आघात
- अर्थव्यवस्था में बड़ा बदलाव लाने वाली अचानक अप्रत्याशित घटना।
- ओ.टी.पी.
- पहचान सत्यापित करने या लेन-देन अधिकृत करने वाला अस्थायी कूट।
कंपनियाँ शेयर क्यों निर्गत करती हैं और लोग उन्हें क्यों खरीदते हैं?
शेयर बाजार में उछाल और भारी गिरावट में क्या अंतर है?
डिजिटल वित्तीय धोखाधड़ी से बचने के उपाय लिखिए।
त्वरित पुनरावृत्ति
- शेयर कंपनी में आंशिक स्वामित्व दर्शाता है; शेयरों के समूह को स्टॉक कहते हैं।
- कंपनियाँ पूँजी जुटाने और लोग निवेश करने के लिए शेयरों का लेन-देन करते हैं।
- बी.एस.ई. की स्थापना 1875 में हुई; कागजी लेन-देन की जगह डिजिटल लेन-देन ने ली है।
- अनेक कंपनियों की कीमतें बढ़ें तो उछाल और घटें तो भारी गिरावट होती है।
- कंपनी का प्रदर्शन, सरकारी नीतियाँ, राजनीतिक अस्थिरता, युद्ध और आर्थिक आघात कीमतें बदल सकते हैं।
- कर आय और लाभ पर दिया जाने वाला अनिवार्य अंशदान है; कर-नियम सरकार तय करती है।
- ओ.टी.पी. व पासवर्ड गोपनीय रखें; धोखाधड़ी की सूचना 1930 या राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल पर दें।
आगे बढ़ने से पहले...
वित्तीय अवसंरचना
वित्तीय अवसंरचना — वित्तीय संस्थानों और व्यवस्थाओं का वह तंत्र जो वित्तीय लेन-देन के माध्यम से धन के प्रवाह को सुगम बनाता है।
- घटक: बैंक, भुगतान-प्रणालियाँ और शेयर बाज़ार आदि।
- भूमिका: व्यक्तियों, व्यवसायों और सरकार के बीच धन का प्रवाह तथा वित्तीय लेन-देन आसान बनाना।
- महत्त्व: बचत, ऋण और निवेश को प्रोत्साहित करके आर्थिक गतिविधियों तथा देश की समृद्धि में योगदान देना।
वित्तीय अवसंरचना का आर्थिक योगदान
- वित्तीय अवसंरचना → बचत, ऋण और निवेश को बढ़ावा
- बचत, ऋण और निवेश → आर्थिक गतिविधियों में वृद्धि
- आर्थिक गतिविधियों में वृद्धि → देश की समृद्धि में योगदान
- वित्तीय अवसंरचना
- धन के प्रवाह और वित्तीय लेन-देन को सहारा देने वाला संस्थानों तथा व्यवस्थाओं का तंत्र।
- भुगतान-प्रणाली
- भुगतान करने और प्राप्त करने को सुगम बनाने वाली व्यवस्था।
- वित्तीय लेन-देन
- धन से जुड़ा लेन-देन, जो व्यक्तियों, व्यवसायों या सरकार के बीच हो सकता है।
त्वरित पुनरावृत्ति
- वित्तीय अवसंरचना में बैंक, भुगतान-प्रणालियाँ और शेयर बाज़ार शामिल हैं।
- यह व्यक्तियों, व्यवसायों और सरकार के बीच धन का प्रवाह सुगम बनाती है।
- वित्तीय अवसंरचना बचत, ऋण और निवेश को प्रोत्साहित करती है।
- इनसे आर्थिक गतिविधियाँ बढ़ती हैं और देश की समृद्धि में योगदान मिलता है।
Social Science Hindi — ALL CHAPTERS
1
भारत की भौगोलिक विविधता
2
मौसम को समझना
3
भारत की जलवायु
4
नवारंभ — नगर एवं राज्य
5
साम्राज्यों का उदय
6
पुनर्गठन का काल
7
गुप्त काल — अथक सृजनशीलता का युग
8
भौगोलिक क्षेत्र कैसे पावन होते हैं?
9
शासक से शासित तक — सरकार के प्रकार
10
भारत का संविधान — एक परिचय
11
वस्तु विनिमय से मुद्रा तक
12
बाजारों की समझ
1
भारत में कृषि की यात्रा
2
भारत का पड़ोसी देशों से संबंध
3
साम्राज्य और राज्य : छठी से 10वीं शताब्दी
4
संघर्ष एवं परिवर्तन का काल : 11वीं और 12वीं शताब्दी
5
भारत : एक सुरक्षित आश्रय-स्थल
6
राज्य, सरकार और नागरिक
7
अवसंरचना : भारत के विकास की नींव
8
बैंक एवं वित्तीय सेवाएँ