Class 12 Commerce . Business Studies Hindi . व्यवसाय अध्ययन भाग 2 . व्यावसायिक वित्त
Chapter 9: व्यावसायिक वित्त
Ch 9
Business Studies Hindi
Class 12 Commerce
विषय प्रवेश
अध्याय के प्रमुख विषय
अध्याय में समझे जाने वाले विषय
- वित्तीय प्रबंध: अर्थ, भूमिका और उद्देश्य।
- वित्तीय निर्णय: वित्तीय नियोजन और पूँजी संरचना का चुनाव।
- पूँजी की आवश्यकता: स्थायी तथा कार्यशील पूँजी और उनकी आवश्यकता को प्रभावित करने वाले कारक।
टाटा स्टील द्वारा कोरस का अधिग्रहण
अधिग्रहण और वित्त व्यवस्था
- सौदा: टाटा स्टील ने 2007 में डच कंपनी कोरस का 12 अरब USD में अधिग्रहण किया; इससे वह विश्व की पाँचवीं सबसे बड़ी इस्पात उत्पादक बनी।
- महत्व: भारत से बाहर किसी भारतीय कंपनी द्वारा किया गया यह उस समय का सबसे बड़ा अधिग्रहण माना गया। 2010 में कोरस का नाम टाटा स्टील (यूरोप) रखा गया।
- ऋण: सौदे के लिए टाटा ने 8 अरब USD ऋण जुटाया। भुगतान हेतु टाटा स्टील यू.के. ने विशेष उद्देश्य वाहन (SPV) बनाया और सिंगापुर की सहायक कंपनी के माध्यम से धन प्राप्त किया।
- अंश निवेश: टाटा संस और टाटा स्टील ने प्रत्येक ने 1 अरब USD पूर्वाधिकार अंशों में निवेश करने की योजना बनाई।
- वित्तीय व्यवस्था: अधिग्रहण के लिए टाटा स्टील ने 36,500 करोड़ रुपये की व्यवस्था की। धन ऋण, समता निर्गमन, दोनों के संयोजन और कुछ अंतरित उपचयों से जुटाया गया।
- प्रभाव: इस वित्तीय निर्णय ने टाटा स्टील की पूँजी संरचना को प्रभावित किया।
व्यावसायिक वित्त
व्यावसायिक वित्त — व्यावसायिक क्रियाओं के संचालन के लिए आवश्यक धन को व्यावसायिक वित्त कहते हैं।
व्यवसाय में वित्त की आवश्यकता
- जीवन-चक्र: व्यवसाय की स्थापना, संचालन, आधुनिकीकरण, विस्तार और विविधीकरण—हर चरण में धन चाहिए।
- महत्व: उपयुक्त वित्त की उपलब्धता व्यवसाय के अस्तित्व, संचालन और विकास के लिए निर्णायक होती है।
वित्तीय प्रबंध
वित्तीय प्रबंध — आवश्यकतानुसार वित्त की समुचित व्यवस्था करना और उपलब्ध धन का उचित उपयोग करना वित्तीय प्रबंध है।
वित्तीय प्रबंध के मुख्य काम
- धन जुटाना: वित्त के उपलब्ध स्रोत पहचानना और उनकी लागत तथा जोखिम की तुलना करना।
- धन का उपयोग: वित्त को ऐसे कार्यों में लगाना जिनसे होने वाली आय, वित्त की लागत से अधिक हो।
- उचित मात्रा: जरूरत के समय पर्याप्त धन उपलब्ध रखना और अनावश्यक वित्त से बचना।
- मुख्य लक्ष्य: वित्त जुटाने की लागत कम रखते हुए संसाधनों को अधिक लाभकारी कार्यों में लगाना।
वित्तीय प्रबंध की भूमिका
व्यवसाय और वित्तीय विवरणों पर प्रभाव
- स्थायी संपत्तियाँ: पूँजी बजट के निर्णय इन संपत्तियों में निवेश की राशि, आकार और मिश्रण तय करते हैं।
- चालू संपत्तियाँ: वित्तीय निर्णय रोकड़, स्कंध, प्राप्तियों और अन्य चालू संपत्तियों की मात्रा तथा विभाजन को प्रभावित करते हैं।
- कार्यशील पूँजी: स्थायी संपत्तियों में निवेश बढ़ने पर प्रायः कार्यशील पूँजी की जरूरत भी बढ़ती है; उधार नीति और स्कंध प्रबंध भी चालू संपत्तियों को प्रभावित करते हैं।
- वित्त की अवधि: व्यवसाय दीर्घकालीन और अल्पकालीन वित्त के अनुपात का निर्णय करता है। अधिक तरलता की जरूरत होने पर दीर्घकालीन आधार पर अधिक धन जुटाया जा सकता है।
- दीर्घकालीन वित्त का मिश्रण: कुल दीर्घकालीन वित्त को ऋण, समता अंश पूँजी और पूर्वाधिकार अंश पूँजी में बाँटना वित्तीय निर्णय है।
- लाभ-हानि खाता: ऋण बढ़ने से ब्याज का भार बढ़ता है; समता पूँजी के अधिक उपयोग से लाभांश भुगतान बढ़ सकता है। व्यवसाय की वृद्धि भी आय-व्यय की मदों को प्रभावित करती है।
- वित्तीय विवरण: स्थिति-विवरण और लाभ-हानि खाते की मदें प्रत्यक्ष या अप्रत्यक्ष रूप से वित्तीय प्रबंध के निर्णयों से प्रभावित होती हैं। भविष्य के वित्तीय विवरण भी पूर्व निर्णयों पर निर्भर करते हैं।
| पहलू | तरलता | लागत/लाभदायिकता |
|---|---|---|
| वित्त का चुनाव | अधिक तरलता की जरूरत हो तो दीर्घकालीन आधार पर अधिक धन जुटाया जा सकता है। | अल्पकालीन दायित्व, दीर्घकालीन दायित्वों की अपेक्षा कम खर्चीले होते हैं। |
| मुख्य बात | वित्तीय प्रबंध में तरलता की आवश्यकता पर विचार करना होता है। | कम लागत वाले अल्पकालीन वित्त और तरलता की जरूरतों के बीच विकल्प (trade-off) होता है। |
वित्तीय प्रबंध केवल धन जुटाना नहीं है; इसमें धन की लागत और जोखिम का आकलन तथा उसका लाभकारी उपयोग भी शामिल है।
वित्तीय प्रबंध का उद्देश्य
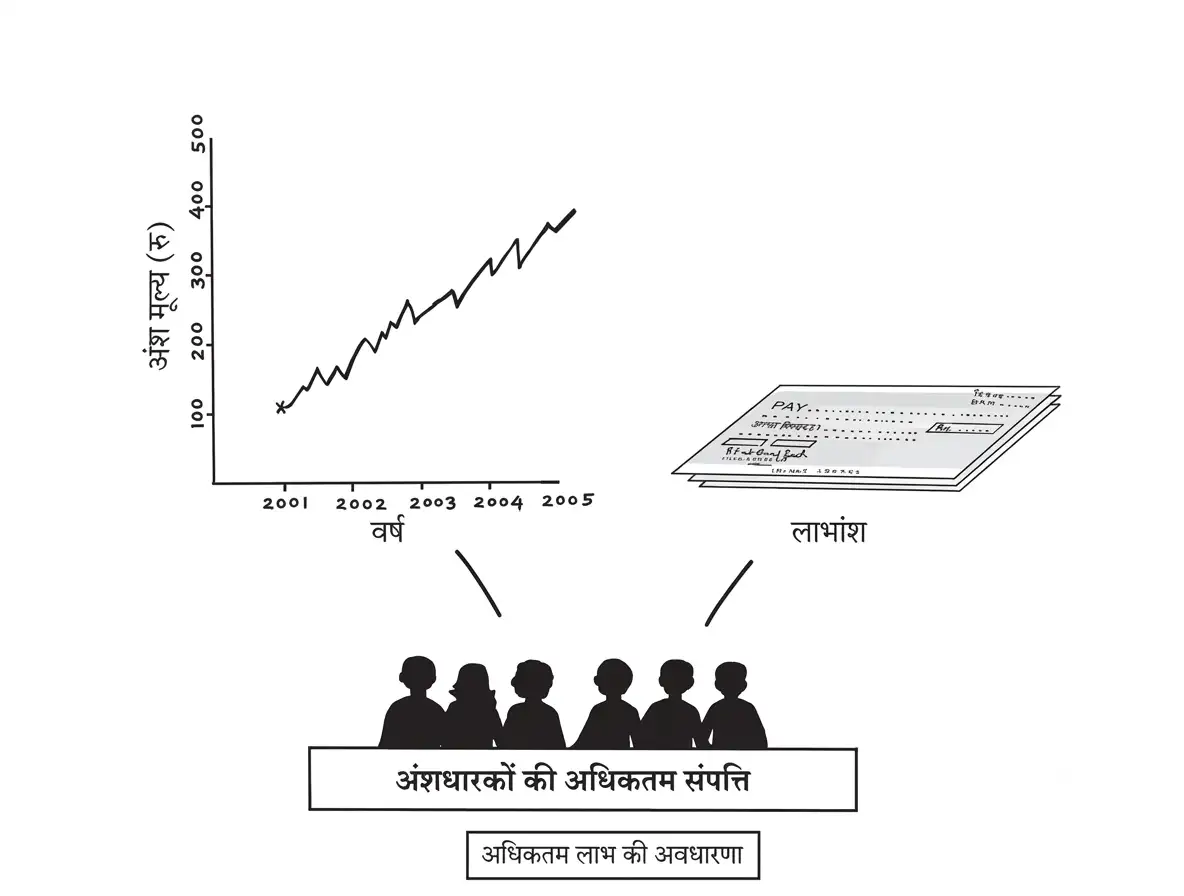
अंशधारियों की धन-संपदा का अधिकतमकरण — वित्तीय प्रबंध का मुख्य उद्देश्य कंपनी के समता अंशों का वर्तमान बाज़ार मूल्य बढ़ाकर स्वामियों और अंशधारियों की धन-संपदा अधिकतम करना है।
वित्तीय निर्णय और अंशों का बाज़ार मूल्य
- प्रमुख निर्णय: दीर्घकालीन संपत्तियों में निवेश, कार्यशील पूँजी का वित्तपोषण और वित्त जुटाने की विधि अंशों के बाज़ार मूल्य को प्रभावित करते हैं।
- निवेश निर्णय: नई मशीन जैसी संपत्ति में निवेश का उद्देश्य उसकी लागत से अधिक लाभ अर्जित करना है।
- वित्तपोषण निर्णय: वित्त जुटाने की लागत कम रखने से मूल्य-वृद्धि में सहायता मिलती है।
- लाभांश: घोषित लाभांश की राशि लागत से अधिक होने पर समता अंशों का बाज़ार मूल्य बढ़ सकता है।
- कुशल चुनाव: उपलब्ध विकल्पों में से सर्वश्रेष्ठ विकल्प चुनना कुशल वित्तीय निर्णय का आधार है; सही निर्णय मूल्य बढ़ा सकता है और कमजोर निर्णय मूल्य घटा सकता है।
वित्तीय निर्णय से अंश-मूल्य तक
- उपलब्ध वित्तीय विकल्पों का आकलन
- सर्वश्रेष्ठ विकल्प का कुशल चुनाव
- वित्त की लागत और लाभ पर प्रभाव
- समता अंशों के बाज़ार मूल्य में वृद्धि
व्यावसायिक वित्त से क्या अभिप्राय है?
वित्तीय प्रबंध का मुख्य उद्देश्य क्या है?
त्वरित पुनरावृत्ति
- व्यावसायिक वित्त व्यवसाय की स्थापना से लेकर संचालन, विस्तार और विविधीकरण तक आवश्यक है।
- वित्तीय प्रबंध में धन जुटाना, उसकी लागत और जोखिम देखना तथा उसका लाभकारी उपयोग करना शामिल है।
- वित्तीय निर्णय संपत्तियों, कार्यशील पूँजी, वित्त के स्रोतों और वित्तीय विवरणों को प्रभावित करते हैं।
- तरलता और लाभदायिकता में विकल्प होता है; अल्पकालीन दायित्व दीर्घकालीन दायित्वों से कम खर्चीले होते हैं।
- वित्तीय प्रबंध का अंतिम उद्देश्य समता अंशों का बाज़ार मूल्य बढ़ाकर अंशधारियों की धन-संपदा अधिकतम करना है।
वित्तीय निर्णय
वित्तीय निर्णय का अर्थ
वित्तीय निर्णय — फ़र्म के लिए सर्वोत्तम वित्तीय विकल्प या सर्वोत्तम विनियोग विकल्प चुनना वित्तीय निर्णय है।
मुख्य विचार
- सीमित साधन: फ़र्म के पास उपलब्ध साधन उनके संभावित उपयोगों की तुलना में सीमित होते हैं।
- उद्देश्य: साधनों का ऐसा उपयोग चुनना जिससे निवेशकों को अधिकतम लाभ मिले।
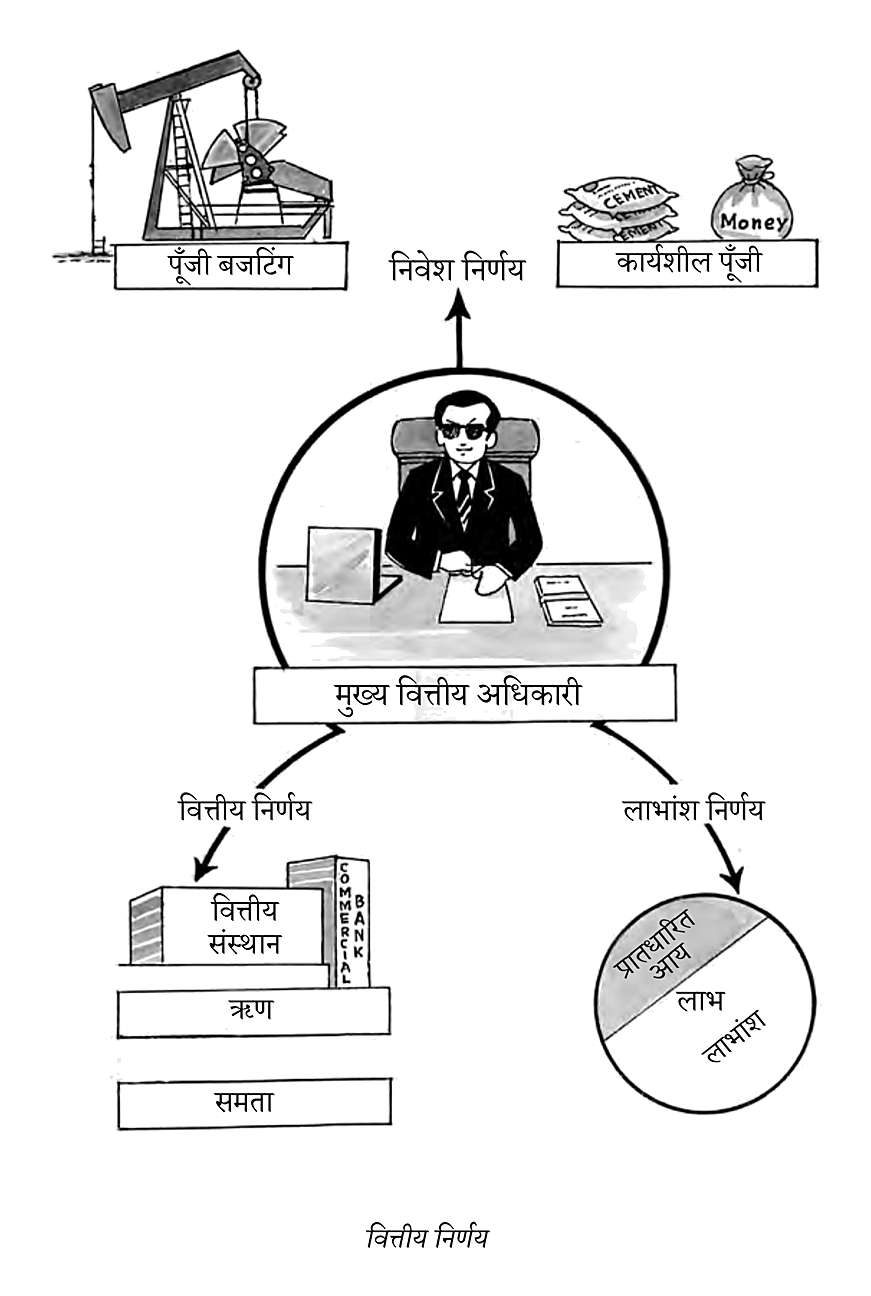
- व्यापक निर्णय: वित्तीय निर्णय में तीन विस्तृत निर्णय शामिल होते हैं; इस व्याख्यान में निवेश संबंधी निर्णय समझाया गया है।
निवेश संबंधी निर्णय
निवेश निर्णय — फ़र्म के कोषों को विभिन्न प्रकार की संपत्तियों में लगाने का निर्णय निवेश निर्णय कहलाता है।
| पहलू | दीर्घकालीन निवेश निर्णय | अल्पकालीन निवेश निर्णय |
|---|---|---|
| अन्य नाम | पूँजी बजटिंग निर्णय | चालू पूँजी निर्णय |
| मुख्य विषय | दीर्घकाल के लिए वित्त की प्रतिबद्धता और संपत्तियों में निवेश | स्कंध, देनदार और रोकड़ के स्तर का निर्धारण |
| उदाहरण/प्रभाव | नई मशीन, नई संपत्ति या नई शाखा; दीर्घकालीन लाभदायी क्षमता प्रभावित | दैनिक लेन-देन; देयताओं और लाभदायिता पर प्रभाव |
पूँजी बजटिंग निर्णय
महत्त्व और सावधानी
- अर्थ: दीर्घकालीन आधार पर वित्त को किसी परियोजना या संपत्ति में बाँधने का निर्णय।
- प्रभाव: फ़र्म की संपत्तियों का आकार, लाभदायिता और तुलनात्मक स्थिति इससे प्रभावित होती है।
- जोखिम: इनमें प्रायः बड़ी राशि लगती है और निर्णय को बदलना या निवेश से बाहर निकलना कठिन हो सकता है।
- सावधानी: निर्णय विशेषज्ञता रखने वाले व्यक्तियों द्वारा सावधानीपूर्वक लिया जाना चाहिए; गलत निर्णय कार्यक्षमता और भविष्य की वित्तीय स्थिति को नुकसान पहुँचा सकता है।
परियोजनाओं का मूल्यांकन
- एकाधिक विकल्प: निवेश के लिए उपलब्ध प्रत्येक परियोजना की संभावित आय का सावधानीपूर्वक मूल्यांकन करें।
- एक विकल्प होने पर भी: यदि केवल एक परियोजना उपलब्ध हो, तब भी उसकी आय और व्यवहार्यता जाँचना आवश्यक है।
- तुलना: परियोजना से मिलने वाली आय और निवेश की उपयुक्तता को संबंधित उद्योग के मानकों के सापेक्ष परखें।
पूँजी बजटिंग को प्रभावित करने वाले कारक
| कारक | क्या जाँचना है | निर्णय में उपयोग |
|---|---|---|
| परियोजना का रोकड़ प्रवाह | निवेश से जुड़े समय-विशेष के रोकड़ प्राप्ति और रोकड़ भुगतान का क्रम तथा राशि | बड़े निवेश से अपेक्षित रोकड़ प्रवाह का पहले विश्लेषण करें |
| आय की दर | प्रस्ताव की अपेक्षित आय और उससे जुड़ा जोखिम | समान जोखिम वाले प्रस्तावों में अधिक आय-दर वाला प्रस्ताव सामान्यतः चुनें |
| निवेश कसौटी और मूल्यांकन तकनीकें | निवेश राशि, ब्याज दर, रोकड़ प्रवाह और आय-दर आदि | चुनाव से पहले सभी प्रस्तावों का समान तकनीकों से मूल्यांकन करें |
आय-दर का उदाहरण
- प्रस्ताव अ और ब: यदि दोनों में जोखिम समान हो तथा अ की आय-दर और ब की हो, तो सामान्य परिस्थितियों में प्रस्ताव ब चुनेंगे।
- आधार: अधिक आय-दर का लाभ तभी माना जाता है जब प्रस्तावों का जोखिम तुलनीय हो।
अल्पकालीन निवेश निर्णय और चालू पूँजी
अल्पकालीन निवेश निर्णय — व्यवसाय में स्कंध, देनदार और रोकड़ के उचित स्तर का निर्धारण अल्पकालीन निवेश निर्णय है।
कार्यशील पूँजी प्रबंध
- दैनिक संचालन: स्कंध, देनदार और रोकड़ दैनिक लेन-देन से प्रभावित होते हैं; इनके स्तर के निर्णय दैनिक कार्यवाही से जुड़े हैं।
- व्यावसायिक प्रभाव: इन लेन-देन से व्यवसाय की देयताएँ और लाभदायिता प्रभावित होती हैं।
- मुख्य अंग: कुशल रोकड़ प्रबंध, स्कंध प्रबंध और प्राप्य खातों का प्रबंध कार्यशील पूँजी प्रबंध के ठोस अंग हैं।
पूँजी बजटिंग निर्णय क्या है? इसके महत्त्व का एक कारण बताइए।
पूँजी बजटिंग निर्णय को प्रभावित करने वाले तीन कारक बताइए।
कार्यशील पूँजी प्रबंध के मुख्य अंग कौन-से हैं?
त्वरित पुनरावृत्ति
- वित्तीय निर्णय का उद्देश्य सीमित साधनों का सर्वोत्तम उपयोग करके निवेशकों के लाभ को बढ़ाना है।
- निवेश निर्णय में फ़र्म के कोषों को अलग-अलग संपत्तियों में लगाया जाता है।
- दीर्घकालीन निवेश निर्णय पूँजी बजटिंग कहलाता है; यह महत्त्वपूर्ण और बदलना कठिन होता है।
- पूँजी बजटिंग में रोकड़ प्रवाह, आय-दर, जोखिम और मूल्यांकन तकनीकों पर विचार करें।
- अल्पकालीन निवेश निर्णय स्कंध, देनदार और रोकड़ के स्तर से जुड़ा है।
- रोकड़, स्कंध और प्राप्य खातों का कुशल प्रबंध कार्यशील पूँजी प्रबंध के मुख्य अंग हैं।
वित्तीयन संबंधी निर्णय
वित्तीयन संबंधी निर्णय का अर्थ
वित्तीयन संबंधी निर्णय — दीर्घकालीन स्रोतों से कितनी निधि जुटानी है और उसे किन स्रोतों से प्राप्त करना है—इसका निर्णय वित्तीयन संबंधी निर्णय कहलाता है।
- मुख्य स्रोत: अंशधारी कोष और उधारी निधियाँ।
- अंशधारी कोष: समता पूँजी तथा प्रतिधारित उपार्जन से मिलकर बनते हैं।
- उधारी निधियाँ: ऋणपत्रों के निर्गमन या अन्य प्रकार के ऋण से प्राप्त धन।
- अनुपात: कंपनी अपनी विशेषताओं के अनुसार समता और ऋण का उचित अनुपात तय करती है।
| वित्त का प्रकार | मुख्य रूप | भुगतान की बाध्यता |
|---|---|---|
| अंशधारी कोष | समता पूँजी, प्रतिधारित उपार्जन | लाभांश देना या पूँजी लौटाना अनिवार्य नहीं |
| उधारी निधियाँ | ऋणपत्र, अन्य ऋण | निश्चित ब्याज और तय समय पर मूलधन चुकाना आवश्यक |
ऋण, समता और वित्तीय जोखिम
वित्तीय जोखिम — निश्चित ब्याज या ऋण की मूल राशि समय पर न चुका पाने की आशंका वित्तीय जोखिम कहलाती है।
- ऋण का दायित्व: लाभ हो या न हो, ब्याज देना और परिपक्वता पर मूलधन लौटाना पड़ता है।
- समता का दायित्व: समता अंशों पर लाभांश देना अनिवार्य नहीं; पूँजी लौटाने की निश्चित अवधि भी नहीं होती।
- ऋण का अनुपात: कुल पूँजी में ऋण का हिस्सा बढ़ने पर कुल वित्तीय जोखिम भी बढ़ सकता है।
- विवेकपूर्ण चुनाव: ऋण और समता का ऐसा अनुपात चुनें जो लागत और भुगतान-क्षमता के अनुकूल हो।
| तुलना का आधार | ऋण वित्तीयन | समता वित्तीयन |
|---|---|---|
| प्रतिफल | निश्चित ब्याज देना आवश्यक | लाभांश देना अनिवार्य नहीं |
| मूलधन | तय समय पर चुकाना आवश्यक | निश्चित अवधि में लौटाने की बाध्यता नहीं |
| जोखिम | भुगतान न हो पाने पर वित्तीय जोखिम | निश्चित भुगतान की बाध्यता कम |
वित्त की लागत और स्रोत-चयन
वित्त की लागत — प्रत्येक वित्तीय स्रोत की लागत और उससे जुड़ा जोखिम अलग होता है; इसलिए स्रोत चुनते समय दोनों का आकलन किया जाता है।
- ऋण की लागत: सामान्यतः ऋण सस्ता स्रोत है; ब्याज पर कर-कटौती इसकी प्रभावी लागत को और घटाती है।
- ऋण का जोखिम: ब्याज का भुगतान और परिपक्वता पर मूलधन का पुनर्भुगतान आवश्यक है।
- समता की लागत: समता अंशों पर लाभांश देना अनिवार्य नहीं, इसलिए निश्चित भुगतान का जोखिम कम होता है।
- वित्तीयन निर्णय: ऋण, समता, पूर्वाधिकार अंश पूँजी और प्रतिधारित उपार्जन में से स्रोत तथा उनकी मात्रा तय की जाती है।
| स्रोत | मुख्य लागत/लाभ | मुख्य जोखिम |
|---|---|---|
| ऋण | आमतौर पर कम लागत; ब्याज पर कर-कटौती | निश्चित ब्याज और मूलधन चुकाने का दायित्व |
| समता | निश्चित लाभांश भुगतान नहीं | अधिक समता निर्गमन से नियंत्रण कम हो सकता है |
निधि निर्गमन लागत
निधि निर्गमन लागत — नया वित्त जुटाने में होने वाला खर्च निधि निर्गमन लागत (Flotation Cost) कहलाता है।
- स्रोत-विशेष लागत: अलग-अलग स्रोतों से धन जुटाने पर निर्गमन लागत अलग हो सकती है।
- निर्णय पर प्रभाव: यह लागत भी स्रोतों की तुलना और उनसे जुटाई जाने वाली निधि की मात्रा तय करते समय शामिल होती है।
- परिणाम: स्रोत का चुनाव व्यवसाय की कुल लागत और वित्तीय जोखिम को प्रभावित करता है।
वित्तीयन निर्णय को प्रभावित करने वाले कारक
| कारक | वित्तीयन निर्णय पर प्रभाव |
|---|---|
| लागत | विभिन्न स्रोतों की लागत अलग होती है; प्रबंधक सामान्यतः कम लागत वाले स्रोत को चुनता है। |
| जोखिम | हर स्रोत का जोखिम अलग होता है; भुगतान-दायित्वों का आकलन आवश्यक है। |
| निर्गमन लागत | अधिक निर्गमन लागत वाले स्रोत का आकर्षण घटता है। |
| रोकड़ प्रवाह की स्थिति | मजबूत रोकड़ प्रवाह होने पर ऋण का ब्याज और मूलधन चुकाना अधिक संभव होता है। |
| स्थायी संचालन लागत | किराया, बीमा और वेतन जैसी लागतें अधिक हों तो कम स्थायी वित्तीय दायित्व—जैसे कम ऋण—रखना उचित है। संचालन लागत कम हो तो अधिक ऋण अपनाया जा सकता है। |
| नियंत्रण | अधिक समता अंश जारी करने से वर्तमान मालिकों का नियंत्रण घट सकता है। अधिग्रहण की आशंका वाली कंपनियाँ नियंत्रण बनाए रखने के लिए ऋण को प्राथमिकता दे सकती हैं। |
| पूँजी बाज़ार की स्थिति | बढ़ते शेयर-मूल्यों के समय निवेशक समता में निवेश के लिए अधिक तत्पर होते हैं; गिरते बाज़ार में समता निर्गम कठिन हो सकता है। |
ऋण और समता वित्तीयन में मुख्य अंतर बताइए।
वित्तीयन निर्णय को प्रभावित करने वाले कोई चार कारक लिखिए।
त्वरित पुनरावृत्ति
- वित्तीयन निर्णय में दीर्घकालीन निधि की मात्रा और स्रोत तय किए जाते हैं।
- अंशधारी कोष में समता पूँजी और प्रतिधारित उपार्जन शामिल हैं; ऋण में ब्याज और मूलधन चुकाना पड़ता है।
- ऋण प्रायः सस्ता है, लेकिन उसका निश्चित भुगतान वित्तीय जोखिम पैदा करता है।
- कुल पूँजी में ऋण का अनुपात बढ़ने से वित्तीय जोखिम बढ़ सकता है।
- निर्गमन लागत भी स्रोत की कुल लागत और चयन को प्रभावित करती है।
- लागत, जोखिम, रोकड़ प्रवाह, नियंत्रण और बाज़ार की स्थिति वित्तीयन निर्णय के प्रमुख कारक हैं।
लाभांश से संबंधित निर्णय
लाभांश — कर भुगतान के बाद लाभ का वह भाग, जो कंपनी अपने अंशधारियों में वितरित करती है।
लाभांश निर्णय का अर्थ
- निर्णय: यह तय करना कि कर-पश्चात अर्जित लाभ का कितना भाग अंशधारियों को लाभांश के रूप में देना है और कितना व्यवसाय में प्रतिधारित करना है।
- प्रतिधारित उपार्जन: कंपनी में रखा गया लाभ, जिसे भविष्य की निवेश आवश्यकताओं के लिए पुनः लगाया जा सकता है।
- मुख्य संतुलन: लाभांश वर्तमान आय देता है; प्रतिधारित उपार्जन भविष्य में कंपनी की आय और वृद्धि बढ़ाने में सहायक हो सकता है।
- उद्देश्य: पुनर्निवेश की जरूरत से अधिक उपलब्ध लाभ का वितरण तय करते समय अंशधारियों की संपत्ति को अधिकतम करना।
लाभांश निर्णय को प्रभावित करने वाले कारक
| कारक | लाभांश निर्णय पर प्रभाव |
|---|---|
| उपार्जन | लाभांश वर्तमान तथा भूतकालीन उपार्जनों से दिया जाता है; इसलिए उपार्जन इसका प्रमुख आधार है। |
| उपार्जन का स्थायित्व | स्थिर उपार्जन वाली कंपनी अधिक लाभांश दे सकती है; अस्थिर उपार्जन वाली कंपनी सामान्यतः कम लाभांश देती है। |
| लाभांश का स्थायित्व | कंपनियाँ प्रायः प्रति अंश लाभांश स्थिर रखती हैं। वृद्धि तभी करती हैं जब अधिक उपार्जन की संभावना मजबूत हो और भविष्य में भी जारी रहने की उम्मीद हो। |
| संवृद्धि सुयोग | विकास के अवसर वाली कंपनियाँ निवेश के लिए अधिक लाभ प्रतिधारित करती हैं। विकास के अवसर कम हों तो अपेक्षाकृत अधिक लाभांश दिया जा सकता है। |
| रोकड़ प्रवाह स्थिति | लाभांश में रोकड़ का बहिर्गमन होता है; लाभ कमाने के बावजूद रोकड़ की कमी हो तो पर्याप्त लाभांश देना कठिन है। |
| पूर्वाधिकार अंशधारी | लाभांश तय करते समय पूर्वाधिकार अंशधारियों के निश्चित लाभांश और नियमित आय की अपेक्षा का ध्यान रखा जाता है। |
| करारोपण नीति | लाभांश पर कर का भार अधिक हो तो कम लाभांश देना उचित होता है; कर-दर कम हो तो अधिक लाभांश दिया जा सकता है। पाठ में वर्णित नीति के अनुसार कंपनी कर चुकाने के बाद लाभांश देती है और अंशधारियों को मिला लाभांश कर-मुक्त होता है; इसलिए वे ऊँचे लाभांश को प्राथमिकता देते हैं। |
| शेयर बाज़ार प्रतिक्रिया | निवेशक लाभांश में वृद्धि को सामान्यतः अच्छी सूचना मानते हैं, जिससे अंश-मूल्य पर सकारात्मक प्रभाव पड़ सकता है। लाभांश घटने से प्रतिकूल प्रभाव पड़ सकता है। |
| पूँजी बाज़ार तक पहुँच | बड़ी, प्रतिष्ठित कंपनियाँ बाहरी वित्त आसानी से जुटा सकती हैं; इसलिए वे प्रतिधारित उपार्जन पर कम निर्भर होकर अपेक्षाकृत अधिक लाभांश दे सकती हैं। |
| कानूनी बाध्यता | लाभांश की घोषणा करते समय कंपनी अधिनियम के लागू प्रतिबंधों और प्रावधानों का पालन आवश्यक है। |
| संविदात्मक प्रतिबंध | ऋणदाता ऋण-शर्तों में लाभांश भुगतान पर सीमाएँ लगा सकते हैं; कंपनी को इन शर्तों का पालन करना चाहिए। |
| पहलू | लाभांश | प्रतिधारित उपार्जन |
|---|---|---|
| उपयोग | अंशधारियों को वर्तमान आय | भविष्य की निवेश आवश्यकताओं के लिए कंपनी में पुनर्निवेश |
| संभावित प्रभाव | अंशधारियों को तत्काल धन प्राप्ति | कंपनी की भविष्य की आय और वृद्धि में सहायता |
लाभांश संबंधी निर्णय क्या है?
लाभांश के स्थायित्व से क्या आशय है?
करारोपण नीति लाभांश भुगतान को कैसे प्रभावित करती है?
त्वरित पुनरावृत्ति
- लाभांश निर्णय में कर-पश्चात लाभ का वितरण और प्रतिधारण तय किया जाता है।
- लाभांश वर्तमान आय है; प्रतिधारित उपार्जन भविष्य के निवेश और वृद्धि में काम आता है।
- उपार्जन, उसकी स्थिरता और संवृद्धि के अवसर लाभांश नीति को प्रभावित करते हैं।
- रोकड़ उपलब्धता, अंशधारियों की अपेक्षाएँ और शेयर बाज़ार की प्रतिक्रिया भी महत्त्वपूर्ण हैं।
- कर नीति के अनुसार अधिक कर-भार कम लाभांश और कम कर-दर अधिक लाभांश भुगतान को प्रोत्साहित कर सकती है।
- पूँजी बाज़ार तक पहुँच, कानूनी प्रावधान और ऋण की शर्तें भी लाभांश भुगतान को प्रभावित करती हैं।
वित्तीय नियोजन
अर्थ और स्वरूप
- अर्थ: वित्तीय नियोजन संगठन के भावी कार्यों के लिए वित्तीय योजना या खाका तैयार करना है।
- स्वरूप: यह उचित समय पर पर्याप्त निधि की उपलब्धता सुनिश्चित करता है और वित्तीय प्रबंध का विकल्प नहीं है।
वित्तीय नियोजन के उद्देश्य
- निधि उपलब्धता: विभिन्न उद्देश्यों के लिए आवश्यक धनराशि और उसकी उपलब्धता का समय पहले से निर्धारित करना।
- अनावश्यक निधि से बचाव: यह सुनिश्चित करना कि फ़र्म आवश्यकता से अधिक संसाधन न जुटाए और निधियों का अपव्यय न हो।
वित्तीय नियोजन के प्रकार और अवधि
बजट की पहचान
- बजट: एक वर्ष या उससे कम अवधि के लिए बनाई गई विस्तृत वित्तीय योजना।
- लंबी योजनाएँ: अधिक अवधि की वित्तीय योजनाएँ जटिल हो सकती हैं और उनकी उपयुक्तता कम हो सकती है।
वित्तीय नियोजन की प्रक्रिया
निधि-आवश्यकता का अनुमान और व्यवस्था
- बिक्री का पूर्वानुमान
- अनुमानित बिक्री के आधार पर वित्तीय विवरण तैयार करना
- स्थायी पूँजी और चालू पूँजी की आवश्यकता का अनुमान
- लाभ का अनुमान; लाभांश के बाद उपलब्ध प्रतिधारित उपार्जन की गणना
- आंतरिक निधि घटाने के बाद बाहरी निधि की आवश्यकता का अनुमान
- बाहरी निधि के स्रोतों की पहचान
- योजना लागू करने के लिए रोकड़ बजट तैयार करना
पूर्वानुमान का उपयोग
- बदलावों का अनुमान: प्रक्रिया संभावित रूप से बदलने वाली मदों का पूर्वानुमान करती है।
- समय और मात्रा: प्रबंध को पता चलता है कि कितनी निधि और किस समय चाहिए।
- अधिकता या कमी: संभावित अतिरिक्त निधि और कमी पहले पहचानी जा सकती है, ताकि समय रहते कदम उठाए जाएँ।
वित्तीय नियोजन का महत्त्व
वित्तीय नियोजन के दो मुख्य उद्देश्य क्या हैं?
वित्तीय नियोजन और वित्तीय प्रबंध में मुख्य अंतर बताइए।
त्वरित पुनरावृत्ति
- वित्तीय नियोजन भविष्य की निधि-आवश्यकताओं, समय और स्रोतों की रूपरेखा है।
- इसके दो लक्ष्य हैं—पर्याप्त निधि उपलब्ध कराना और अनावश्यक अतिरिक्त संसाधनों से बचना।
- दीर्घकालीन योजना विकास व पूँजीगत व्यय पर, जबकि अल्पकालीन योजना बजट पर केंद्रित होती है।
- सामान्य योजना प्रायः तीन से पाँच वर्ष की और बजट एक वर्ष या उससे कम अवधि का होता है।
- प्रक्रिया बिक्री पूर्वानुमान से शुरू होकर निधि-स्रोतों की पहचान और रोकड़ बजट तक जाती है।
- यह भविष्य की तैयारी, समन्वय, अपव्यय में कमी और निष्पादन-मूल्यांकन में मदद करता है।
पूँजी संरचना
पूँजी संरचना और निधियों के स्रोत
पूँजी संरचना — व्यवसाय की कुल निधियों में स्वामीगत निधि और उधार ली गई निधि का मिश्रण पूँजी संरचना कहलाता है।
निधियों के स्रोत
- स्वामीगत निधि: समता अंश, पूर्वाधिकार अंश तथा संचय एवं आधिक्य या प्रतिधारित उपार्जन।
- ग्रहीत निधि: ऋण, ऋणपत्र और सार्वजनिक जमा; इन्हें बैंक, वित्तीय संस्थाओं, ऋणपत्रधारकों या जनता से जुटाया जा सकता है।
- मुख्य निर्णय: व्यवसाय को निधियाँ किन स्रोतों से और किस अनुपात में जुटानी चाहिए।
ऋण की उचित मात्रा
- ऋण कब लें: रोकड़ प्रवाह बढ़ाने, वित्तीय विकास करने या व्यवसाय का विस्तार करने के लिए ऋण उपयोगी हो सकता है।
- ऋण नीति: रोकड़ प्रवाह, उद्योग की स्थिति और व्यवसाय की आर्थिक सीमाओं का विश्लेषण करके ऋण की वहन योग्य मात्रा तय करें।
- अधिक ऋण का खतरा: ब्याज और मूलधन के निश्चित भुगतान में चूक से वित्तीय संकट या दिवालियापन हो सकता है।
- उद्योग का प्रभाव: उद्योग की व्यवहार्यता अधिक हो तो कम ऋण लेना उचित हो सकता है; व्यवहार्यता कम हो तो अधिक ऋण लिया जा सकता है। ऋण की भुगतान क्षमता भी जाँचें।
- ऋणदाता का आकलन: बैंक और वित्तीय संस्थाएँ ऋण-समता अनुपात तथा संपार्श्विक संपत्तियों पर ध्यान देती हैं; केवल ऋणदाता की ऋण देने की इच्छा पर्याप्त आधार नहीं है।
- वित्तीय जानकारी: वित्तीय विवरणों का विश्लेषण उद्यमी को सुदृढ़ ऋण नीति बनाने और व्यवसाय की स्थिति समझने में मदद करता है।
ऋण-समता अनुपात और वित्तीय उत्तोलक
- ऋण-समता अनुपात: यह बताता है कि समता निधि की तुलना में व्यवसाय ने कितनी ऋण निधि का उपयोग किया है।
- वित्तीय उत्तोलक: कुल पूँजी में ऋण का अनुपात वित्तीय उत्तोलक कहलाता है।
- समता निधि: इसमें अंशधारियों की लगाई पूँजी और व्यवसाय में रखा गया अर्जित लाभ शामिल है।
यहाँ ऋण और समता निधि है; कुल पूँजी में दोनों शामिल हैं।
ऋण और समता: लागत तथा जोखिम
- ऋण की लागत कम: ऋणदाता को निश्चित ब्याज और तय समय पर मूलधन मिलता है; उसका जोखिम अंशधारियों से कम होता है, इसलिए वह अपेक्षाकृत कम प्रतिफल स्वीकार करता है।
- कर लाभ: ब्याज को कर योग्य आय से घटाया जा सकता है; लाभांश का भुगतान कर घटाने के बाद बचे लाभ से होता है।
- ऋण का जोखिम अधिक: ब्याज और मूलधन का भुगतान अनिवार्य है। चूक होने पर व्यवसाय दिवालिया हो सकता है।
- समता का जोखिम कम: समता पर निश्चित ब्याज या मूलधन चुकाने की बाध्यता नहीं होती; लाभांश उपलब्ध लाभ में से दिया जाता है।
- अधिक ऋण का प्रभाव: स्थायी वित्तीय व्यय और वित्तीय जोखिम बढ़ते हैं। समता की लागत अप्रभावित रहे तो ऋण बढ़ने से कुल पूँजी लागत घट सकती है।
| बिंदु | ऋण | समता |
|---|---|---|
| लागत | आमतौर पर कम; ब्याज पर कर कटौती का लाभ | आमतौर पर अधिक |
| भुगतान | ब्याज और मूलधन का भुगतान निश्चित | निश्चित भुगतान की बाध्यता नहीं |
| जोखिम | अधिक ऋण से वित्तीय जोखिम बढ़ता है | व्यवसाय पर निश्चित भुगतान का दबाव नहीं |
सर्वोत्तम पूँजी संरचना
सर्वोत्तम पूँजी संरचना — ऋण और समता का वह उचित मिश्रण, जिससे अंशों का मूल्य और अंशधारियों की संपदा अधिकतम हो, सर्वोत्तम पूँजी संरचना है।
- संतुलन: पूँजी संरचना लाभदायिकता और वित्तीय जोखिम—दोनों को प्रभावित करती है।
- उद्देश्य: ऐसा ऋण-समता मिश्रण चुनें जिससे अंशधारियों की संपदा बढ़े और जोखिम-प्रतिफल का उचित संतुलन बने।
समता पर व्यापार और ई.बी.आई.टी.–ई.पी.एस. विश्लेषण
समता पर व्यापार — ब्याज जैसे स्थायी वित्तीय व्यय को निश्चित रखते हुए सस्ती ऋण निधि का उपयोग करके समता अंशधारियों के अर्जित लाभ और प्रति अंश आय को बढ़ाने की नीति समता पर व्यापार कहलाती है।
- ई.बी.आई.टी.: ब्याज और कर से पहले की आय; ई.पी.एस.: प्रति समता अंश आय।
- अनुकूल उत्तोलक: ई.पी.एस. के संदर्भ में, निवेश पर प्रतिफल ऋण की ब्याज दर से अधिक हो तो ऋण के उपयोग से ई.पी.एस. बढ़ सकती है।
- प्रतिकूल उत्तोलक: निवेश पर प्रतिफल ब्याज दर से कम हो तो अधिक ऋण से ई.पी.एस. घट सकती है।
- निर्णय: ई.पी.एस. में संभावित वृद्धि के साथ बढ़ते वित्तीय जोखिम का भी आकलन करें।
कर के बाद उपलब्ध आय को समता अंशों की संख्या से भाग दें। यहाँ कर के बाद आय और अंशों की संख्या है।
| स्थिति | ऋण | ब्याज | ई.बी.टी. | कर के बाद आय | अंशों की संख्या | ई.पी.एस. |
|---|---|---|---|---|---|---|
| I | शून्य | शून्य | Rs. 4,00,000 | Rs. 2,80,000 | 3,00,000 | Rs. 0.93 |
| II | Rs. 10 लाख | Rs. 1,00,000 | Rs. 3,00,000 | Rs. 2,10,000 | 2,00,000 | Rs. 1.05 |
| III | Rs. 20 लाख | Rs. 2,00,000 | Rs. 2,00,000 | Rs. 1,40,000 | 1,00,000 | Rs. 1.40 |
एक्स लिमिटेड का निष्कर्ष
- निवेश पर प्रतिफल: , जो 10% ब्याज दर से अधिक है।
- परिणाम: ऋण की लागत से अधिक प्रतिफल मिलने पर ऋण ई.पी.एस. को Rs. 0.93 से बढ़ाकर Rs. 1.40 तक ले जाता है; यह अनुकूल वित्तीय उत्तोलक है।
- सावधानी: ई.पी.एस. बढ़ने के बावजूद ऋण बढ़ने से वित्तीय जोखिम भी बढ़ता है।
| स्थिति | ब्याज | ई.बी.टी. | कर के बाद आय | अंशों की संख्या | ई.पी.एस. |
|---|---|---|---|---|---|
| I | शून्य | Rs. 2,00,000 | Rs. 1,40,000 | 3,00,000 | Rs. 0.47 |
| II | Rs. 1,00,000 | Rs. 1,00,000 | Rs. 70,000 | 2,00,000 | Rs. 0.35 |
| III | Rs. 2,00,000 | शून्य | शून्य | 1,00,000 | शून्य |
वाई लिमिटेड का निष्कर्ष
- निवेश पर प्रतिफल: , जो 10% ब्याज दर से कम है।
- परिणाम: ऋण का ब्याज कमाई की तुलना में अधिक होने से ई.पी.एस. Rs. 0.47 से घटकर Rs. 0.35 और फिर शून्य हो जाती है; यह प्रतिकूल वित्तीय उत्तोलक है।
- निर्णय: इस उदाहरण में समता पर व्यापार की सलाह नहीं दी जाती।
गलत धारणा: निवेश पर प्रतिफल ब्याज दर से अधिक होना हर स्थिति में ऋण लेने की अनिवार्य शर्त है। सही बात: यह शर्त ऋण के कारण ई.पी.एस. बढ़ने वाले अनुकूल वित्तीय उत्तोलक के लिए है; ऋण रोकड़ प्रवाह या व्यवसाय-विस्तार जैसे उद्देश्यों के लिए भी लिया जा सकता है। हर स्थिति में भुगतान क्षमता और जोखिम का आकलन करें।
पूँजी संरचना और सर्वोत्तम पूँजी संरचना से क्या आशय है?
अनुकूल और प्रतिकूल वित्तीय उत्तोलक कब होता है?
त्वरित पुनरावृत्ति
- पूँजी संरचना स्वामीगत निधि और ऋण निधि का मिश्रण है।
- ऋण सामान्यतः सस्ता और कर लाभ वाला है, पर इसके निश्चित भुगतानों से वित्तीय जोखिम बढ़ता है।
- सर्वोत्तम संरचना अंशधारियों का मूल्य और संपदा बढ़ाते हुए जोखिम-प्रतिफल में संतुलन रखती है।
- अनुकूल उत्तोलक: ई.पी.एस. पर प्रभाव के संदर्भ में, निवेश पर प्रतिफल ब्याज दर से अधिक हो तो ई.पी.एस. बढ़ सकती है।
- प्रतिकूल उत्तोलक: निवेश पर प्रतिफल ब्याज दर से कम हो तो ऋण ई.पी.एस. घटा सकता है।
पूँजी संरचना को प्रभावित करने वाले कारक
पूँजी संरचना — फ़र्म की कुल पूँजी में ऋण और समता जैसे विभिन्न वित्तीय स्रोतों के अनुपात का निर्धारण पूँजी संरचना कहलाता है।
रोकड़ और ऋण-भुगतान क्षमता
रोकड़ प्रवाह और ब्याज आवरण अनुपात
- रोकड़ प्रवाह: ऋण लेने से पहले सामान्य संचालन, स्थायी संपत्तियों में निवेश तथा ब्याज और मूलधन के भुगतान के लिए पर्याप्त रोकड़ और बफर होना चाहिए।
- ब्याज आवरण अनुपात (आई.सी.आर.): यह बताता है कि ब्याज और कर से पूर्व लाभ (ई.बी.आई.टी.) ब्याज भुगतान की तुलना में कितनी बार उपलब्ध है।
- आई.सी.आर. का अर्थ: अनुपात जितना ऊँचा हो, ब्याज चुकाने की क्षमता उतनी बेहतर मानी जाती है। पर ऊँचा ई.बी.आई.टी. होने पर भी रोकड़ कम हो सकती है; ब्याज के अलावा अन्य भुगतान भी महत्त्वपूर्ण हैं।
ब्याज भुगतान के लिए लाभ की उपलब्धता मापने का अनुपात।
ऋण सेवा आवरण अनुपात
ऋण सेवा आवरण अनुपात (डी.एस.सी.आर.)
- अर्थ: यह अनुपात आई.सी.आर. की सीमा दूर करता है, क्योंकि इसमें ब्याज के साथ ऋण के मूलधन के पुनर्भुगतान की क्षमता भी देखी जाती है।
- ऊँचा डी.एस.सी.आर.: यह ऋण-सेवा के लिए रोकड़ की बेहतर उपलब्धता और निरंतरता तथा पूँजी संरचना में ऋण बढ़ाने की क्षमता दर्शाता है।
अंश में कर-पश्चात लाभ, मूल्यह्रास, अन्य गैर-नकद व्यय और ब्याज; हर में ब्याज, मूलधन पुनर्भुगतान तथा पूर्वाधिकार लाभांश शामिल हैं।
लाभ, लागत और कर
निवेश पर आय, ऋण लागत और कर दर
- निवेश पर आय (आर.ओ.आई.): आर.ओ.आई. ऋण की लागत से अधिक हो तो ऋण लेकर समता पर व्यापार करना लाभदायक हो सकता है और प्रति अंश आय बढ़ सकती है।
- आर.ओ.आई. का उदाहरण: आर.ओ.आई. होने पर समता पर व्यापार लाभदायक हो सकता है; आर.ओ.आई. और ऋण की लागत इससे अधिक होने पर अतिरिक्त ऋण प्रति अंश आय घटा सकता है।
- ऋण की लागत: कम ब्याज दर पर ऋण उपलब्ध हो तो कंपनी अधिक ऋण का उपयोग करने पर विचार कर सकती है।
- कर दर: ब्याज कर-योग्य आय से घटता है; ऊँची कर दर ऋण की कर-पश्चात लागत कम करके ऋण को अपेक्षाकृत सस्ता बनाती है।
- उदाहरण: ब्याज दर और कर दर पर ऋण की कर-पश्चात लागत होती है।
ब्याज के कर-योग्य आय से घटने के कारण ऋण की प्रभावी लागत कम होती है।
समता की लागत और जोखिम
समता की लागत और जोखिम
- समता की लागत: अधिक ऋण से अंशधारियों का वित्तीय जोखिम और उनकी अपेक्षित आय-दर बढ़ती है। एक सीमा के बाद समता की लागत तेजी से बढ़ सकती है और प्रति अंश आय बढ़ने पर भी अंशों का मूल्य गिर सकता है।
- वित्तीय जोखिम: कंपनी की ब्याज चुकाने, पूर्वाधिकार अंशों पर लाभांश देने या देनदारियों का पुनर्भुगतान करने में असमर्थता से जुड़ा जोखिम। अधिक ऋण इसे बढ़ाता है।
- व्यावसायिक जोखिम: यह स्थायी संचालन लागतों पर निर्भर करता है; स्थायी लागत जितनी ऊँची, व्यावसायिक जोखिम उतना अधिक।
- कुल जोखिम: इसमें व्यावसायिक और वित्तीय—दोनों जोखिम शामिल हैं। व्यावसायिक जोखिम कम हो तो फ़र्म की ऋण वहन क्षमता सामान्यतः अधिक होती है।
निर्गमन लागत, लचीलापन और नियंत्रण
स्रोत-चयन के आंतरिक कारक
- प्रवर्तन लागत: सार्वजनिक रूप से अंश या ऋणपत्र जारी करने में खर्च हो सकता है; वित्तीय संस्था से ऋण लेने में लागत अपेक्षाकृत कम हो सकती है। ये खर्च स्रोत के चुनाव को प्रभावित करते हैं।
- लचीलापन: ऋण क्षमता का पूरा उपयोग करने पर आगे ऋण जुटाना कठिन हो सकता है। अनिश्चित परिस्थितियों के लिए कुछ ऋण लेने की क्षमता सुरक्षित रखें।
- नियंत्रण: सार्वजनिक समता निर्गमन से मौजूदा प्रबंधन का नियंत्रण कमजोर हो सकता है और अधिग्रहण की संभावना बढ़ सकती है। यह ऋण और समता के चुनाव को प्रभावित करता है।
नियम, बाज़ार और उद्योग
बाहरी कारक और उद्योग का मार्गदर्शन
- नियामक ढाँचा: अंशों या ऋणपत्रों का निर्गमन सेबी के निर्देशों के अधीन होता है। बैंकों और वित्तीय संस्थाओं से ऋण के लिए उनके मानक तथा प्रक्रियाएँ पूरी करनी होती हैं।
- शेयर बाज़ार: तेज़ी में समता अंश ऊँची कीमत पर बेचना आसान हो सकता है, इसलिए समता पूँजी को प्राथमिकता मिल सकती है। मंदी में समता जुटाना कठिन होने से ऋण बेहतर विकल्प लग सकता है।
- अन्य कंपनियों की पूँजी संरचना: समान उद्योग की कंपनियों का ऋण-समता अनुपात उपयोगी मार्गदर्शक है, पर उसका अंधानुकरण नहीं करना चाहिए। अपनी व्यावसायिक जोखिम और परिस्थितियों के अनुसार किसी भी अंतर का औचित्य होना चाहिए।
आई.सी.आर. और डी.एस.सी.आर. में मुख्य अंतर क्या है?
ऋण और व्यावसायिक जोखिम का पूँजी संरचना पर क्या प्रभाव पड़ता है?
त्वरित पुनरावृत्ति
- पूँजी संरचना ऋण और समता जैसे स्रोतों के अनुपात का निर्णय है।
- ऋण लेने से पहले संचालन, निवेश और ऋण-सेवा के लिए रोकड़ तथा पर्याप्त बफर चाहिए।
- आई.सी.आर. ब्याज भुगतान की क्षमता बताता है; डी.एस.सी.आर. ब्याज, मूलधन पुनर्भुगतान और अन्य ऋण-सेवा दायित्वों को देखता है।
- आर.ओ.आई. ऋण लागत से अधिक हो तो ऋण समता पर व्यापार को लाभ पहुँचा सकता है; आर.ओ.आई. कम हो तो अधिक ऋण प्रति अंश आय घटा सकता है।
- ऋण की लागत, कर दर, समता की लागत, निर्गमन खर्च और व्यावसायिक तथा वित्तीय जोखिम स्रोत-चयन को प्रभावित करते हैं।
- लचीलापन, नियंत्रण, नियामक नियम, शेयर बाज़ार और समान उद्योग की पूँजी संरचना भी ध्यान में रखें।
स्थायी एवं कार्यशील पूँजी
अर्थ: स्थायी एवं चालू संपत्तियाँ
संपत्तियों के लिए निधि
- निधि की आवश्यकता: व्यवसाय को संपत्तियाँ खरीदने और दैनिक क्रियाएँ चलाने के लिए धन चाहिए।
- स्थायी संपत्तियाँ: एक वर्ष से अधिक समय तक उपयोग में रहने वाली संपत्तियाँ; जैसे भूमि, भवन, संयंत्र, मशीनें, फर्नीचर और वाहन।
- निवेश निर्णय: स्थायी संपत्तियों में बड़ी राशि लगती है; निर्णय बदलने पर भारी हानि हो सकती है। ऐसे निर्णय पूँजी बजटिंग निर्णय कहलाते हैं।
- चालू संपत्तियाँ: वे संपत्तियाँ जो दैनिक क्रियाओं में सामान्यतः एक वर्ष के भीतर रोकड़ या रोकड़ तुल्य में बदल जाती हैं।
- उदाहरण: स्कंध, देनदार और प्राप्य बिल।
| आधार | स्थायी संपत्तियाँ | चालू संपत्तियाँ |
|---|---|---|
| उपयोग/अवधि | एक वर्ष से अधिक समय तक उपयोग | दैनिक क्रियाओं में, सामान्यतः एक वर्ष के भीतर रोकड़ या रोकड़ तुल्य में बदलती हैं |
| उदाहरण | भूमि, भवन, संयंत्र, मशीनें, फर्नीचर और वाहन | स्कंध, देनदार और प्राप्य बिल |
स्थायी पूँजी का प्रबंधन
स्थायी पूँजी — दीर्घकालीन संपत्तियों में व्यवसाय द्वारा किया गया निवेश स्थायी पूँजी कहलाता है।
निवेश निर्णय और वित्त व्यवस्था
- निवेश निर्णय: पूँजी को लंबे समय तक उपयोगी परियोजनाओं और संपत्तियों में लगाने के निर्णय पूँजी बजटिंग निर्णय भी कहलाते हैं।
- दीर्घकालीन प्रभाव: ये निर्णय कंपनी की लाभदायिकता, विकास और जोखिम को लंबे समय तक प्रभावित करते हैं।
- उपयुक्त वित्त-स्रोत: समता या पूर्वाधिकार अंश, ऋणपत्र, दीर्घकालीन ऋण और व्यवसाय के प्रतिधारित उपार्जन।
- स्रोतों का मूल्यांकन: निधि कहाँ से ली जाएगी और उस पर कितनी ब्याज दर देनी होगी, इस पर भी विचार करना चाहिए।
- सावधानी: स्थायी संपत्तियों का वित्तपोषण अल्पकालीन स्रोतों से नहीं करना चाहिए।
पूँजी बजटिंग में शामिल निवेश
- संपत्तियों की खरीद: भूमि, भवन, संयंत्र और मशीनें खरीदना।
- संपत्ति में बदलाव: विस्तार, आधुनिकीकरण और पुरानी संपत्तियों का प्रतिस्थापन।
- नई गतिविधि: नई उत्पाद-लाइन शुरू करना या नई तकनीक से उत्पादन करना।
- दीर्घकालीन प्रभाव वाले व्यय: बड़े विज्ञापन अभियान तथा खोज, अनुसंधान और विकास कार्यक्रम।
स्थायी पूँजी के निर्णयों का महत्त्व
- दीर्घकालीन विकास: संपत्तियों में निवेश से भविष्य की आय की आशा होती है और व्यवसाय की संभावनाएँ प्रभावित होती हैं।
- बड़ी निधि का निवेश: पूँजी का बड़ा भाग लंबे समय के लिए लग जाता है; इसलिए परियोजना तथा वित्त-स्रोत और उसकी ब्याज दर का विस्तृत विश्लेषण जरूरी है।
- जोखिम: भारी निवेश का असर फर्म की समग्र आय और व्यावसायिक जोखिम पर लंबे समय तक पड़ता है।
- अनुत्क्रमणीयता: निर्णय बदलने या परियोजना बंद करने पर भारी हानि हो सकती है और निवेशित निधि व्यर्थ जा सकती है।
- सावधानीपूर्वक मूल्यांकन: निर्णय से पहले सभी विवरणों और संभावित प्रतिकूल वित्तीय परिणामों का आकलन करना चाहिए।
स्थायी पूँजी की आवश्यकता को प्रभावित करने वाले घटक
| घटक | प्रभाव और उदाहरण |
|---|---|
| व्यवसाय की प्रकृति | निर्माण इकाई को संयंत्र और मशीनें चाहिए, इसलिए उसकी आवश्यकता व्यापारिक इकाई से अधिक होती है। |
| संक्रिया का मापदंड | बड़े संगठन को अधिक मशीनों और स्थान की जरूरत होती है; छोटे संगठन की आवश्यकता अपेक्षाकृत कम होती है। |
| तकनीक का विकल्प | पूँजी-प्रधान व्यवसाय में मशीनों पर अधिक निवेश चाहिए; श्रम-प्रधान व्यवसाय में स्थायी संपत्तियों पर अपेक्षाकृत कम निवेश होता है। |
| तकनीकी उत्थान | जल्दी अप्रचलित संपत्तियों को शीघ्र बदलना पड़ता है; कंप्यूटर फर्नीचर की तुलना में जल्दी अप्रचलित और प्रतिस्थापित होते हैं। |
| विकास प्रत्याशा | तेज विकास और बढ़ती माँग की अपेक्षा में अधिक उत्पादन-क्षमता बनानी पड़ती है, जिससे स्थायी संपत्तियों में निवेश बढ़ता है। |
| विविधीकरण | नई गतिविधि शुरू करने पर अतिरिक्त संपत्तियाँ चाहिए; जैसे कपड़ा कंपनी का सीमेंट उत्पादन संयंत्र लगाना। |
| वित्तीय विकल्प | विकसित वित्तीय बाजार में पट्टेदारी से संपत्ति खरीदने के लिए बड़ी राशि की जरूरत नहीं रहती; इसलिए स्थायी पूँजी की आवश्यकता घटती है। |
| सहयोग का स्तर | सुविधाएँ साझा करने से अलग-अलग स्थायी संपत्तियों में निवेश घट सकता है; जैसे एक बैंक द्वारा दूसरे बैंक का एटीएम उपयोग करना। |
पट्टेदारी और सहयोग के विशेष बिंदु
- पट्टेदारी: संपत्ति खरीदने के बजाय उसे किराये पर लेकर उपयोग किया जाता है; इससे खरीद के लिए बड़ी रकम जुटाने की जरूरत घटती है।
- पट्टेदारी का उपयुक्त उपयोग: यह रणनीति उन व्यवसायों में अधिक उपयुक्त है जहाँ जोखिम की मात्रा अधिक होती है।
- सहयोग: जब किसी संगठन का संचालन-पैमाना किसी सुविधा का पूरा लाभ उठाने के लिए पर्याप्त न हो, तो संस्थाएँ सुविधा साझा कर सकती हैं।
- परिणाम: सहयोगी संस्थानों को अलग-अलग स्थायी संपत्तियों में निवेश कम करना पड़ता है।
स्थायी पूँजी के निर्णयों को पूँजी बजटिंग निर्णय क्यों कहा जाता है?
पट्टेदारी और सहयोग से स्थायी पूँजी की आवश्यकता कैसे घटती है?
त्वरित पुनरावृत्ति
- स्थायी संपत्तियाँ एक वर्ष से अधिक उपयोग होती हैं; चालू संपत्तियाँ सामान्यतः एक वर्ष के भीतर रोकड़ या रोकड़ तुल्य बनती हैं।
- स्थायी संपत्तियों में निवेश के निर्णय पूँजी बजटिंग निर्णय हैं और कंपनी की लाभदायिकता, विकास तथा जोखिम को प्रभावित करते हैं।
- ऐसे निवेश के लिए दीर्घकालीन वित्त-स्रोत अपनाने चाहिए; अल्पकालीन स्रोत उपयुक्त नहीं हैं।
- वित्त-स्रोत चुनते समय यह देखना चाहिए कि निधि कहाँ से और किस ब्याज दर पर ली जाएगी।
- बड़ी निवेश राशि, जोखिम और निर्णय बदलने पर संभावित हानि के कारण सावधानीपूर्वक मूल्यांकन जरूरी है।
- व्यवसाय की प्रकृति, आकार, तकनीक, तकनीकी उत्थान, विकास, विविधीकरण, पट्टेदारी और सहयोग स्थायी पूँजी की आवश्यकता को प्रभावित करते हैं।
कार्यशील पूँजी
चालू संपत्तियाँ और तरलता
- चालू संपत्तियाँ: वे संपत्तियाँ जो सामान्यतः एक वर्ष के भीतर रोकड़ या रोकड़ तुल्य में बदल जाती हैं; जैसे रोकड़, प्रतिभूतियाँ, देनदार और स्टॉक।
- तरलता: जो संपत्तियाँ मूल्य में अधिक कमी के बिना शीघ्र रोकड़ में बदली जा सकती हैं, वे अधिक तरल होती हैं।
चालू दायित्व और शुद्ध कार्यशील पूँजी
चालू संपत्तियों में से चालू दायित्व घटाएँ।
कार्यशील पूँजी की आवश्यकता को प्रभावित करने वाले कारक
मुद्रास्फीति का विशेष प्रभाव
- घटकवार वृद्धि: मुद्रास्फीति की दर बढ़ने का अर्थ यह नहीं कि कार्यशील पूँजी का हर घटक भी ठीक बढ़ेगा।
- कुल आवश्यकता: कच्चे माल, अर्द्धनिर्मित माल, श्रम लागत और तैयार माल के मूल्य-वृद्धि तथा कुल आवश्यकता में उनके अनुपात से वास्तविक बढ़ोतरी तय होती है।
शुद्ध कार्यशील पूँजी क्या है? इसका सूत्र लिखिए।
उत्पादन चक्र और उधार विक्रय कार्यशील पूँजी की आवश्यकता को कैसे प्रभावित करते हैं?
कार्यशील पूँजी की आवश्यकता कम करने वाले कोई तीन कारक बताइए।
त्वरित पुनरावृत्ति
- चालू संपत्तियाँ सामान्यतः एक वर्ष में रोकड़ या रोकड़-तुल्य बनती हैं और तरलता देती हैं।
- चालू दायित्वों का भुगतान एक वर्ष के भीतर किया जाना होता है।
- शुद्ध कार्यशील पूँजी = चालू संपत्तियाँ − चालू दायित्व।
- उच्च संचालन स्तर, लंबा उत्पादन चक्र, उधार विक्रय और तीव्र प्रतियोगिता आवश्यकता बढ़ाते हैं।
- उधार क्रय, नियमित कच्चा-माल आपूर्ति और कुशल संचालन आवश्यकता घटा सकते हैं।
- मुद्रास्फीति से कुल आवश्यकता बढ़ती है, पर सभी घटकों में वृद्धि समान दर से नहीं होती।
मुख्य शब्दावली और सारांश
मुख्य शब्दावली
मुख्य शब्द
- वित्तीय प्रबंध
- संपदा में अधिकतम वृद्धि
- निवेश संबंधी निर्णय
- वित्तीयन संबंधी निर्णय
- लाभांश निर्णय
- पूँजी बजट
- कार्यशील पूँजी
- वित्तीय नियोजन
- पूँजी संरचना
- समता का व्यापार
व्यावसायिक वित्त और वित्तीय प्रबंध
व्यावसायिक वित्त — व्यावसायिक क्रियाओं के संचालन हेतु आवश्यक धन को व्यावसायिक वित्त कहते हैं।
वित्त की आवश्यकता और वित्तीय प्रबंध
- वित्त की आवश्यकता — व्यवसाय की स्थापना, संचालन, आधुनिकीकरण, विस्तार और विविधीकरण के लिए धन चाहिए।
- वित्तीय प्रबंध — वित्त की इष्टतम उपलब्धता सुनिश्चित करना और उपलब्ध वित्त का उचित उपयोग करना।
- स्रोतों का चुनाव — उपलब्ध वित्तीय स्रोतों की पहचान करके उनकी लागत और संबंधित जोखिम की तुलना की जाती है।
वित्तीय प्रबंध का उद्देश्य और निर्णय
वित्तीय प्रबंध का मुख्य उद्देश्य — अंशधारकों की धन-संपदा में अधिकतम वृद्धि करना।
तीन मूलभूत वित्तीय निर्णय
- निर्णयों का संबंध — कंपनी के अंशों का बाज़ार मूल्य तीन मूलभूत वित्तीय निर्णयों से संबंधित होता है।
- तीन निर्णय — निवेश संबंधी निर्णय, वित्तीयन संबंधी निर्णय और लाभांश संबंधी निर्णय।
वित्तीय नियोजन और उसका महत्त्व
वित्तीय नियोजन — संगठन के भविष्य के संचालन से संबंधित वित्तीय खाका तैयार करना वित्तीय नियोजन है।
उद्देश्य और महत्त्व
- समय पर निधि — आवश्यकता के अनुसार उचित समय पर पर्याप्त निधि उपलब्ध कराने का आश्वासन।
- अनावश्यक वृद्धि से बचाव — यह सुनिश्चित करना कि फर्म संसाधनों में अनावश्यक रूप से वृद्धि न करे।
- अनिश्चितता का सामना — कंपनी कोष की उपलब्धता के समय से जुड़ी अनिश्चितता का सामना करने योग्य बनाना।
- सुगम संचालन — वित्तीय नियोजन समग्र व्यावसायिक नियोजन का महत्त्वपूर्ण भाग है और संगठन के सुचारु संचालन में सहायक है।
पूँजी संरचना और उसके कारक
पूँजी संरचना — निधियाँ जुटाने के विभिन्न स्रोतों के उपयोग का अनुपात पूँजी संरचना कहलाता है।
पूँजी के स्रोत और निर्धारण के कारक
- स्वामित्व के आधार पर स्रोत — स्वामीगत निधि तथा उधार ली हुई या ग्रहीत निधि।
- वित्तीय स्थिति — रोकड़ प्रवाह की स्थिति, ब्याज आवरण अनुपात (आई.सी.आर.) और ऋण सेवा आवरण अनुपात (डी.एस.सी.आर.)।
- प्रतिफल और लागत — निवेश पर आय (आर.ओ.आई.), ऋण की लागत, कर दर और समता की लागत।
- अन्य कारक — प्रवर्तन लागत, जोखिम, लचीलापन, नियंत्रण, नियामक ढाँचा, शेयर बाज़ार की दशाएँ और अन्य कंपनियों की पूँजी संरचना।
स्थायी और कार्यशील पूँजी
स्थायी पूँजी — दीर्घकालीन संपत्तियों में निवेश को स्थायी पूँजी कहते हैं।
पूँजी बजटिंग निर्णय
- आवंटन — फर्म की पूँजी विभिन्न परियोजनाओं या लंबे समय तक उपयोग होने वाली संपत्तियों में लगाई जाती है।
- दूसरा नाम — स्थायी पूँजी से जुड़े निवेश निर्णयों को पूँजी बजटिंग निर्णय भी कहते हैं।
- दीर्घकालीन प्रभाव — ये कंपनी की लाभदायिकता, विकास और जोखिम को लंबे समय तक प्रभावित करते हैं।
| स्थायी पूँजी | कार्यशील पूँजी |
|---|---|
| व्यवसाय की प्रकृति | व्यवसाय की प्रकृति |
| सक्रियता का मापदंड | संचालन का स्तर |
| तकनीक का विकल्प और तकनीकी उत्थान | व्यवसाय चक्र और मौसमी कारक |
| विकास प्रत्याशा | उत्पादन चक्र |
| विविधीकरण | उधार विक्रय सुविधा और उधार क्रय सुविधा |
| वित्तीय विकल्प | संचालन कार्यकुशलता |
| सहयोग का स्तर | कच्चे माल की उपलब्धता |
| विकास प्रत्याशा, प्रतियोगिता का स्तर और मुद्रा-स्फीति |
वित्तीय प्रबंध का मुख्य उद्देश्य क्या है?
वित्तीय नियोजन के दो मुख्य उद्देश्य लिखिए।
पूँजी बजटिंग निर्णय किन बातों को प्रभावित करते हैं?
त्वरित पुनरावृत्ति
- व्यावसायिक वित्त व्यवसाय की स्थापना, संचालन, आधुनिकीकरण, विस्तार और विविधीकरण के लिए आवश्यक धन है।
- वित्तीय प्रबंध में वित्त की इष्टतम उपलब्धता, उपयोग, स्रोतों की लागत और संबंधित जोखिम पर विचार किया जाता है।
- वित्तीय प्रबंध का उद्देश्य अंशधारकों की धन-संपदा में अधिकतम वृद्धि है; अंशों का बाज़ार मूल्य तीन वित्तीय निर्णयों से संबंधित है।
- वित्तीय नियोजन उचित समय पर पर्याप्त निधि सुनिश्चित करता है, अनावश्यक संसाधन-वृद्धि से बचाता है और समय-संबंधी अनिश्चितता का सामना करने में मदद करता है।
- पूँजी संरचना में स्वामीगत और उधार निधियों के स्रोतों का अनुपात तथा उसे प्रभावित करने वाले वित्तीय और बाहरी कारक शामिल हैं।
- स्थायी पूँजी के निवेश निर्णयों को पूँजी बजटिंग निर्णय कहते हैं; स्थायी और कार्यशील पूँजी की आवश्यकताएँ अलग-अलग कारकों से प्रभावित होती हैं।