Class 11 Commerce . Business Studies Hindi . व्यवसाय अध्ययन . व्यावसायिक वित्त के स्रोत
Chapter 8: व्यावसायिक वित्त के स्रोत
Ch 8
Business Studies Hindi
Class 11 Commerce
परिचय
अध्याय का परिचय
अध्याय का दायरा
- विषय: व्यवसाय शुरू करने और चलाने के लिए विभिन्न स्रोतों से धन जुटाना।
- अध्ययन: वित्त के अर्थ, प्रकृति और महत्व के साथ विभिन्न स्रोतों के वर्गीकरण, गुणों और सीमाओं को समझना।
- चयन: उचित वित्त-स्रोत चुनने को प्रभावित करने वाले तत्वों तथा वित्त के अंतर्राष्ट्रीय स्रोतों की पहचान करना।
- महत्व: अलग-अलग स्रोतों के सापेक्षिक गुण जानने से व्यवसाय अपनी आवश्यकता के अनुकूल स्रोत चुन सकता है।
व्यावसायिक वित्त का अर्थ, प्रकृति एवं महत्व
व्यावसायिक वित्त — व्यवसाय के विभिन्न कार्यों को पूरा करने के लिए आवश्यक धन को व्यावसायिक वित्त कहते हैं।
प्रकृति एवं महत्व
- उद्देश्य: व्यवसाय वस्तुओं और सेवाओं का उत्पादन तथा वितरण करके समाज की आवश्यकताएँ पूरी करता है; इन कार्यों के संचालन के लिए धन चाहिए।
- महत्व: पर्याप्त वित्त के बिना व्यवसाय शुरू करना या चलाना संभव नहीं; इसलिए वित्त को व्यवसाय का जीवन-रक्षक कहा जाता है।
- पूँजी की सीमा: उद्यमी की प्रारंभिक पूँजी प्रायः व्यवसाय की कुल वित्तीय आवश्यकताओं को पूरा नहीं करती, इसलिए अन्य स्रोतों की तलाश करनी पड़ती है।
- प्रबंधन: वित्तीय आवश्यकता का सही आकलन और उपलब्ध स्रोतों की पहचान व्यवसाय को चलाने के महत्वपूर्ण पहलू हैं।
वित्त की आवश्यकता कब होती है?
- व्यवसाय की शुरुआत: भूमि, भवन, संयंत्र, मशीनरी और फ़र्नीचर जैसी संपत्तियाँ खरीदने के लिए धन चाहिए।
- दैनिक संचालन: कच्चा माल खरीदने तथा कर्मचारियों के वेतन जैसे खर्चों के लिए लगातार धन चाहिए।
- विकास और विस्तार: व्यवसाय बढ़ाने, तकनीक अपनाने, अधिक स्टॉक रखने, देनदारियाँ चुकाने या स्थान बदलने के लिए अतिरिक्त धन लग सकता है।
| आधार | स्थायी पूँजी | कार्यशील पूँजी |
|---|---|---|
| अर्थ | स्थायी संपत्तियाँ खरीदने के लिए आवश्यक धन | दैनिक कार्यों और चालू जरूरतों के लिए आवश्यक धन |
| उदाहरण | भूमि, भवन, संयंत्र, मशीनरी और फ़र्नीचर | माल का स्टॉक, प्राप्य बिल, वेतन, मज़दूरी, कर और किराया |
| उपयोग की अवधि | इसमें निवेशित धन लंबे समय तक व्यवसाय में लगा रहता है | दैनिक संचालन के दौरान इसकी बार-बार आवश्यकता होती है |
| आवश्यकता को प्रभावित करने वाले कारण | व्यवसाय की प्रकृति और उद्यम का आकार | उधार बिक्री और बिक्री आवर्त |
पूँजी की आवश्यकता में अंतर
- स्थायी पूँजी: विनिर्माण इकाई को सामान्यतः व्यापारिक इकाई से अधिक स्थायी पूँजी चाहिए; बड़े उद्यम को छोटे उद्यम से अधिक धन लग सकता है।
- कार्यशील पूँजी: उधार बिक्री करने या कम बिक्री आवर्त वाली इकाई को नकद बिक्री या अधिक आवर्त वाली इकाई से अधिक कार्यशील पूँजी चाहिए।
- विस्तार का प्रभाव: व्यवसाय के विकास के साथ स्थायी और कार्यशील—दोनों प्रकार की पूँजी की आवश्यकता बढ़ सकती है।
- अतिरिक्त जरूरतें: कम लागत के लिए उच्च तकनीक अपनाना, त्योहारों हेतु स्टॉक जमा करना, चालू देनदारियाँ चुकाना, विस्तार करना या स्थान बदलना अतिरिक्त पूँजी माँगते हैं।
वित्त-स्रोत चुनने की प्रारंभिक समझ
- उदाहरण: विस्तार के लिए अनिल साझेदारी या बैंक ऋण पर विचार कर सकता है; कंपनी संगठन में अंश और ऋण-पत्र जारी करना भी विकल्प है।
- साझेदारी: नया साझेदार धन दे सकता है, लेकिन लाभ और नियंत्रण में हिस्सेदार होगा।
- निर्णय: हर वित्त-पद्धति के अपने लाभ और सीमाएँ हैं; चयन धन के उद्देश्य और आवश्यक अवधि सहित विभिन्न तत्वों पर निर्भर करता है।
- निष्कर्ष: व्यवसाय की जरूरतों के अनुसार उपलब्ध वित्त-स्रोतों का मूल्यांकन आवश्यक है।
त्वरित पुनरावृत्ति
- व्यावसायिक वित्त व्यवसाय के कार्यों के लिए आवश्यक धन है और पर्याप्त वित्त के बिना व्यवसाय नहीं चल सकता।
- वित्त की जरूरत शुरुआत, दैनिक संचालन और व्यवसाय के विकास या विस्तार—तीनों में होती है।
- स्थायी पूँजी भूमि, भवन और मशीनरी जैसी स्थायी संपत्तियों के लिए लगती है।
- कार्यशील पूँजी स्टॉक, प्राप्य बिल और वेतन जैसे दैनिक कार्यों की जरूरतें पूरी करती है।
- पूँजी की जरूरत व्यवसाय की प्रकृति, आकार, उधार बिक्री और बिक्री आवर्त से प्रभावित होती है।
- उचित वित्त-स्रोत चुनने से पहले उसके लाभ-सीमाएँ और धन का उद्देश्य एवं अवधि परखनी चाहिए।
वित्त के स्रोतों का वर्गीकरण
वर्गीकरण का आधार
- वित्त के स्रोत व्यवसाय की आवश्यकता पूरी करने के लिए धन जुटाने के तरीके हैं। एकल स्वामित्व और साझेदारी में धन व्यक्तिगत स्रोतों, बैंकों या मित्रों से ऋण लेकर जुटाया जा सकता है।
- तीन आधार कंपनी के वित्त-स्रोतों को अवधि, स्वामित्व तथा कोष जुटाने के आंतरिक या बाह्य स्रोत के आधार पर वर्गीकृत किया जाता है।
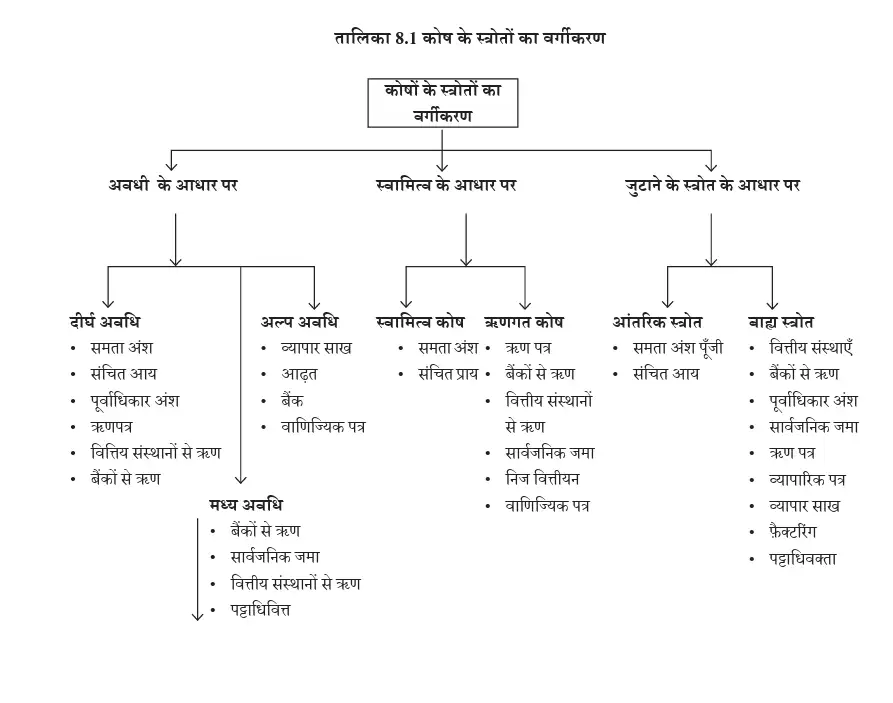
अवधि के आधार पर
| प्रकार | अवधि | मुख्य स्रोत | उपयोग |
|---|---|---|---|
| दीर्घ अवधि | 5 वर्ष से अधिक | शेयर, ऋणपत्र, दीर्घकालीन ऋण, वित्तीय संस्थानों से ऋण | संयंत्र और उपकरण जैसी स्थायी संपत्तियों के लिए |
| मध्य अवधि | 1 वर्ष से अधिक और 5 वर्ष से कम | वाणिज्यिक बैंकों से ऋण, सार्वजनिक जमा, लीज़ वित्तपोषण, वित्तीय संस्थानों से ऋण | मध्य अवधि की वित्तीय आवश्यकताओं के लिए |
| अल्प अवधि | 1 वर्ष से कम | व्यापार साख, वाणिज्यिक बैंकों से ऋण, वाणिज्यिक पत्र | चालू संपत्तियों, जैसे स्टॉक और प्राप्य बिलों के लिए |
अल्प अवधि वित्त की आवश्यकता
- चालू संपत्तियाँ—स्टॉक और प्राप्य बिलों जैसी संपत्तियों के लिए अल्प अवधि वित्त सबसे सामान्य स्रोत है।
- मौसमी व्यवसाय संभावित बिक्री के लिए स्टॉक रखते हैं और दो मौसमों के बीच की अवधि में अल्प अवधि वित्त की जरूरत पड़ सकती है।
- थोक व्यापारी और विनिर्माता की संपत्ति का बड़ा भाग स्टॉक या प्राप्यों में लगा होता है; इसलिए उन्हें भी अल्प अवधि के लिए अधिक धन चाहिए।
स्वामित्व के आधार पर
स्वामित्व कोष — स्वामियों द्वारा दिया गया धन तथा व्यवसाय में पुनः निवेशित लाभ का भाग स्वामित्व कोष कहलाता है।
ऋणगत कोष — ऋण या उधार लेकर जुटाया गया धन, जिसे तय शर्तों के अनुसार लौटाना होता है, ऋणगत कोष कहलाता है।
| बिंदु | स्वामित्व कोष | ऋणगत कोष |
|---|---|---|
| मुख्य स्रोत | समता अंश और संचित आय | बैंक/वित्तीय संस्थानों से ऋण, ऋणपत्र, सार्वजनिक ऋण और व्यापार साख |
| अवधि और वापसी | लंबी अवधि के लिए; व्यवसाय के जीवनकाल में लौटाना आवश्यक नहीं | निश्चित अवधि और शर्तों पर मिलता है; अवधि पूरी होने पर लौटाना होता है |
| लागत | स्रोत के अनुसार; संचित आय व्यवसाय में पुनः लगाई जाती है | निश्चित दर से ब्याज देना होता है |
| नियंत्रण | स्वामियों को प्रबंधन में नियंत्रण का अधिकार देता है | स्वामित्व नियंत्रण का आधार नहीं |
| जोखिम/सुरक्षा | ऋण का निश्चित ब्याज-भार नहीं | कम आय या हानि में भी ब्याज देना पड़ सकता है; सामान्यतः स्थायी संपत्ति की जमानत ली जाती है |
आंतरिक और बाह्य स्रोतों के आधार पर
आंतरिक स्रोत — संगठन के भीतर से जुटाए गए कोष आंतरिक स्रोत कहलाते हैं।
बाह्य स्रोत — संगठन के बाहर के पक्षों—जैसे आपूर्तिकर्ता, ऋणदाता और निवेशकर्ता—से जुटाए गए कोष बाह्य स्रोत कहलाते हैं।
| बिंदु | आंतरिक स्रोत | बाह्य स्रोत |
|---|---|---|
| उदाहरण | प्राप्य बिलों की जल्दी वसूली, अतिरिक्त स्टॉक की बिक्री, लाभ का पुनर्विनियोग | ऋणपत्र जारी करना, बैंक/वित्तीय संस्थानों से उधार, सार्वजनिक जमा स्वीकार करना |
| उपलब्ध धन | सीमित आवश्यकताओं की ही पूर्ति कर सकते हैं | बड़ी मात्रा में धन जुटाने के लिए सामान्यतः उपयोग किए जाते हैं |
| लागत और सुरक्षा | बाह्य स्रोतों की अपेक्षा कम खर्चीले | आंतरिक स्रोतों की अपेक्षा अधिक खर्चीले; कई बार परिसंपत्तियाँ गिरवी रखनी पड़ती हैं |
स्वामित्व कोष और ऋणगत कोष में मुख्य अंतर क्या है?
अल्प अवधि वित्त किन आवश्यकताओं में उपयोगी है?
आंतरिक और बाह्य वित्त-स्रोतों में अंतर बताइए।
त्वरित पुनरावृत्ति
- वर्गीकरण के आधार अवधि, स्वामित्व और कोष जुटाने का आंतरिक या बाह्य स्रोत हैं।
- अवधि के अनुसार वित्त दीर्घ अवधि, मध्य अवधि और अल्प अवधि में बाँटा जाता है।
- दीर्घ अवधि वित्त 5 वर्ष से अधिक के लिए; स्थायी संपत्तियों हेतु शेयर, ऋणपत्र और दीर्घकालीन ऋण इसके स्रोत हैं।
- अल्प अवधि वित्त 1 वर्ष से कम के लिए; यह चालू संपत्तियों हेतु सबसे सामान्य है। इसके स्रोत व्यापार साख, बैंक ऋण और वाणिज्यिक पत्र हैं।
- स्वामित्व कोष में समता अंश और संचित आय शामिल हैं; यह नियंत्रण का आधार है और सामान्यतः लौटाना नहीं पड़ता।
- ऋणगत कोष निश्चित अवधि में लौटाना होता है और उस पर ब्याज देना पड़ता है।
- आंतरिक स्रोत सीमित जरूरतें पूरी करते हैं; बाह्य स्रोत बड़ी राशि जुटाते हैं, पर आंतरिक स्रोतों की अपेक्षा अधिक खर्चीले होते हैं।
वित्त के स्रोत
वित्त स्रोत का चयन
वित्त स्रोत का चयन
- कोई एक स्रोत सर्वश्रेष्ठ नहीं: चुनाव व्यवसाय की स्थिति, उद्देश्य, लागत और जोखिम पर निर्भर करता है।
- दीर्घकालीन आवश्यकता: स्थिर पूँजी के लिए स्वामीगत पूँजी या ऋणगत पूँजी जुटाई जा सकती है।
- अल्पकालीन आवश्यकता: रोज़मर्रा के व्यावसायिक खर्चों के लिए अल्पकालीन स्रोत उपयोगी होते हैं।
संचित आय
संचित आय — शुद्ध आय का वह भाग जिसे कंपनी लाभांश के रूप में बाँटने के बजाय भविष्य में उपयोग के लिए व्यवसाय में रखती है; इसे लाभ का पुनः विनियोग या स्वयं-वित्तीयकरण भी कहते हैं।
उपलब्ध संचित आय
- निर्भरता: पुनः निवेश के लिए उपलब्ध राशि शुद्ध लाभ, लाभांश नीति और संगठन की आय पर निर्भर करती है।
- आंतरिक स्रोत: कंपनी अपने ही व्यवसाय से प्राप्त लाभ का उपयोग करती है।
| पक्ष | मुख्य बातें |
|---|---|
| गुण | पूँजी का स्थायी स्रोत; ब्याज, लाभांश या अतिरिक्त जुटाव लागत नहीं। |
| गुण | आंतरिक धन से संचालन में स्वतंत्रता और लचीलापन बढ़ता है; अप्रत्याशित हानि सहने की क्षमता मजबूत होती है। |
| गुण | कंपनी की समता और अंशों के बाज़ार मूल्य में वृद्धि हो सकती है। |
| सीमाएँ | बहुत अधिक लाभ रोकने से अंशधारकों को कम लाभांश मिल सकता है और असंतोष बढ़ सकता है। |
| सीमाएँ | लाभ अस्थिर होने से यह अनिश्चित स्रोत है; संयोग लागत की अनदेखी से धन का अनुचित उपयोग हो सकता है। |
व्यापारिक साख
व्यापारिक साख — एक व्यापारी द्वारा दूसरे व्यापारी को वस्तु या सेवा खरीदने के लिए तुरंत भुगतान किए बिना दिया गया अल्पकालीन उधार।
कार्य और शर्तें
- लेखा: खरीदार के खातों में यह लेनदार या देय राशि के रूप में दिखाई जाती है।
- पात्रता: सामान्यतः वित्तीय रूप से मजबूत और अच्छी प्रतिष्ठा वाले ग्राहकों को दी जाती है।
- साख की मात्रा और अवधि: खरीदार की साख, विक्रेता की वित्तीय स्थिति, खरीद की मात्रा, भुगतान का पिछला रिकॉर्ड और बाज़ार की प्रतिस्पर्धा पर निर्भर करती है।
- शर्तें: उद्योग और ग्राहक के अनुसार अलग हो सकती हैं; एक विक्रेता विभिन्न ग्राहकों को अलग शर्तें दे सकता है।
| पक्ष | मुख्य बातें |
|---|---|
| गुण | सुविधाजनक और सतत स्रोत; खरीदार की साख ज्ञात हो तो तुरंत उपलब्ध हो सकती है। |
| गुण | बिक्री बढ़ाने और संभावित बिक्री-वृद्धि के लिए भंडार बढ़ाने में मदद करती है। |
| गुण | इस व्यवस्था के लिए संपत्तियों पर कोई प्रभार नहीं बनता। |
| सीमाएँ | आसान उपलब्धता फर्म को अति-व्यापार के लिए प्रेरित कर सकती है, जिससे जोखिम बढ़ता है। |
| सीमाएँ | इससे सीमित धन जुटता है और यह कई अन्य वित्त स्रोतों से महँगी हो सकती है। |
आढ़त या फैक्टरिंग
फैक्टरिंग — एक वित्तीय सेवा जिसमें फैक्टर फर्म की प्राप्य राशियाँ लेकर वसूली, साख नियंत्रण और संबंधित सेवाएँ प्रदान करता है।
सेवाएँ और उपयोग
- प्राप्य बिल: फर्म वस्तु या सेवा की बिक्री से बने बिल फैक्टर को छूट पर बेचती है; फैक्टर ग्राहकों से भुगतान वसूलता है।
- साख प्रबंधन: फैक्टर खरीदारों की साख की जानकारी रखता है और वसूली तथा साख नियंत्रण में सहायता करता है।
- अतिरिक्त सहायता: फैक्टर संभावित ग्राहकों की भुगतान-क्षमता पर जानकारी और वित्त-विपणन संबंधी सलाह दे सकता है; वह सेवा-शुल्क लेता है।
- भारत में शुरुआत: भारतीय रिज़र्व बैंक की पहल से फैक्टरिंग सेवाएँ 1990 के शुरुआती दशक में शुरू हुईं।
- सेवा प्रदाता: भारतीय स्टेट बैंक फैक्टर्स एंड कमर्शियल सर्विसेज़ लिमिटेड, कैनबैंक फैक्टर्स लिमिटेड, फोरमोस्ट फैक्टर्स लिमिटेड तथा अन्य एजेंसियाँ।
| प्रकार | अप्राप्य ऋण का जोखिम | अर्थ |
|---|---|---|
| आलंबन सहित | ग्राहक के पास | फैक्टर अप्राप्य ऋण के जोखिम से ग्राहक को सुरक्षा नहीं देता। |
| आलंबन रहित | फैक्टर के पास | फैक्टर साख-जोखिम वहन करता है; ग्राहक को अप्राप्य ऋण के जोखिम से सुरक्षा मिलती है। |
| पक्ष | मुख्य बातें |
|---|---|
| गुण | धन जुटाने की लागत अन्य वित्तीय माध्यमों, जैसे बैंक वित्त, से कम हो सकती है। |
| गुण | वसूली तेज होने से रोकड़ प्रवाह सुधरता है और फर्म देयताओं का समय पर भुगतान कर सकती है। |
| गुण | लचीला स्रोत; उधार बिक्री से मिलने वाले रोकड़ प्रवाह को नियमित करने और वसूली कठिन प्राप्यों को सुरक्षित करने में मदद करता है। |
| गुण | संपत्तियों पर भार नहीं पड़ता; साख नियंत्रण फैक्टर संभालता है, इसलिए फर्म अन्य संचालन पर ध्यान दे सकती है। |
| सीमाएँ | छोटी राशि के बहुत अधिक बीजक होने पर सेवा महँगी हो सकती है। |
| सीमाएँ | फैक्टर का अग्रिम वित्त सामान्य ब्याज दर से ऊँची दर पर मिल सकता है; तीसरे पक्ष से व्यवहार करना ग्राहक को असहज लग सकता है। |
लीज वित्तीयन
लीज — एक अनुबंध जिसमें संपत्ति का स्वामी आवधिक भुगतान के बदले दूसरे पक्ष को निश्चित अवधि तक संपत्ति के उपयोग का अधिकार देता है।
| पक्ष/शब्द | अर्थ |
|---|---|
| पट्टाकार | संपत्ति का स्वामी, जो उपयोग का अधिकार देता है। |
| पट्टाधारी | संपत्ति का उपयोगकर्ता, जो लीज किराया देता है। |
| पट्टा किराया | संपत्ति के उपयोग के बदले दिया जाने वाला निश्चित आवधिक भुगतान। |
| अवधि का अंत | अनुबंध के अनुसार संपत्ति पट्टाकार को वापस चली जाती है। |
लीज का उपयोग
- उपयुक्त संपत्तियाँ: तकनीकी बदलाव से जल्दी अप्रचलित होने वाले कंप्यूटर और इलेक्ट्रॉनिक उपकरण।
- निर्णय: संपत्ति को लीज पर लेने और सीधे खरीदने के विकल्पों की तुलना करनी चाहिए।
- उद्देश्य: लीज से फर्म आधुनिकीकरण और विविधीकरण के लिए संपत्तियों का उपयोग कर सकती है।
| पक्ष | मुख्य बातें |
|---|---|
| गुण | कम निवेश में संपत्ति का उपयोग; सरल दस्तावेज़ीकरण से वित्तीयन आसान। |
| गुण | लीज किराया कर योग्य लाभ की गणना में घटाया जाता है; स्वामित्व या व्यावसायिक नियंत्रण कम नहीं होता। |
| गुण | फर्म की ऋण लेने की क्षमता प्रभावित नहीं होती; पट्टाकार अप्रचलन का जोखिम उठाता है। |
| सीमाएँ | संपत्ति के उपयोग, बदलाव या संशोधन पर प्रतिबंध हो सकते हैं। |
| सीमाएँ | लीज का नवीनीकरण न हो तो सामान्य संचालन प्रभावित हो सकता है। |
| सीमाएँ | समय से पहले अनुबंध समाप्त करने पर ऊँची राशि देनी पड़ सकती है। |
| सीमाएँ | पट्टाधारी संपत्ति का स्वामी नहीं बनता और उसे संपत्ति का अवशेष मूल्य नहीं मिलता। |
- संचित आय
- व्यवसाय में पुनः निवेश के लिए रोका गया शुद्ध लाभ।
- व्यापारिक साख
- विक्रेता द्वारा खरीदार को दिया गया भुगतान-स्थगन वाला अल्पकालीन उधार।
- फैक्टर
- फैक्टरिंग सेवा देने वाला पक्ष, जो प्राप्य राशि और वसूली संभालता है।
- पट्टाधारी
- लीज पर संपत्ति का उपयोग करने वाला पक्ष।
आलंबन सहित और आलंबन रहित फैक्टरिंग में क्या अंतर है?
संचित आय के दो लाभ और दो सीमाएँ बताइए।
लीज वित्तीयन के दो लाभ और दो सीमाएँ लिखिए।
त्वरित पुनरावृत्ति
- वित्त स्रोत का चुनाव उद्देश्य, अवधि, लागत और जोखिम देखकर किया जाता है।
- संचित आय आंतरिक और स्थायी स्रोत है, लेकिन लाभ पर निर्भर होने से अनिश्चित हो सकती है।
- व्यापारिक साख से तुरंत भुगतान किए बिना खरीद संभव है; यह सुविधाजनक है, पर सीमित और महँगी हो सकती है।
- फैक्टरिंग में फैक्टर प्राप्य राशि, वसूली और साख नियंत्रण की सेवाएँ देता है।
- आलंबन सहित फैक्टरिंग में ग्राहक और आलंबन रहित में फैक्टर अप्राप्य ऋण का जोखिम उठाता है।
- लीज में पट्टाधारी किराया देकर संपत्ति का उपयोग करता है, पर उसका स्वामी नहीं बनता।
सार्वजनिक निक्षेप
सार्वजनिक निक्षेप: स्वरूप
सार्वजनिक निक्षेप — जब संगठन सीधे जनता से धन जमा करते हैं, तो उसे सार्वजनिक निक्षेप कहते हैं।
मुख्य विशेषताएँ
- प्रक्रिया: जमाकर्ता आवेदन-फॉर्म भरता है और संगठन ऋण के प्रमाणस्वरूप जमा-रसीद देता है।
- अवधि: यह व्यवसाय की अल्पकालीन और मध्यमकालीन वित्तीय जरूरतों के लिए उपयोगी है; कंपनियाँ सामान्यतः तीन वर्ष के लिए निक्षेप आमंत्रित करती हैं।
- लागत व प्रतिफल: जमाकर्ता को बैंक से अधिक ब्याज मिल सकता है, जबकि कंपनी की लागत बैंक-ऋण से कम हो सकती है।
- नियमन: सार्वजनिक निक्षेप स्वीकार करने का नियमन भारतीय रिज़र्व बैंक करता है।
सार्वजनिक निक्षेप: गुण और सीमाएँ
- गुण: प्रक्रिया सरल होती है और सामान्य ऋण-अनुबंधों जैसी प्रतिबंधात्मक शर्तें नहीं होतीं।
- गुण: इसकी लागत बैंकों और वित्तीय संस्थाओं से लिए गए ऋण की लागत से कम हो सकती है।
- गुण: सामान्यतः कंपनी की परिसंपत्तियों पर प्रभार नहीं बनता; उन्हें अन्य ऋणों के लिए प्रतिभूति रखा जा सकता है।
- गुण: जमाकर्ताओं को मताधिकार नहीं मिलता, इसलिए कंपनी के नियंत्रण पर असर नहीं पड़ता।
- सीमा: नई कंपनियों के लिए जनता से निक्षेप जुटाना कठिन होता है।
- सीमा: यह भरोसेमंद स्रोत नहीं; जरूरत के समय जनता धन जमा करने में सहयोग न करे, ऐसा संभव है।
- सीमा: बड़ी राशि जुटाना विशेष रूप से कठिन हो सकता है।
वाणिज्यिक पत्र
वाणिज्यिक पत्र (CP) — वाणिज्यिक पत्र एक असुरक्षित मुद्रा-बाज़ार वचन-पत्र है, जिसका उपयोग पात्र संस्थाएँ अल्पकालीन धन जुटाने के लिए करती हैं।
मुख्य विशेषताएँ
- भारत में शुरुआत: इसे 1990 में अल्पकालीन उधार के स्रोत बढ़ाने और साख-योग्य कॉर्पोरेट उधारकर्ताओं को वित्त देने के लिए शुरू किया गया।
- जारीकर्ता: बाद में प्राथमिक डीलरों और अखिल भारतीय वित्तीय संस्थाओं को भी अपनी अल्पकालीन जरूरतों के लिए इसे जारी करने की अनुमति मिली।
- निवेशक: व्यक्ति, बैंकिंग कंपनियाँ, भारत में पंजीकृत या निगमित तथा अनिगमित निकाय, अनिवासी भारतीय और विदेशी संस्थागत निवेशक इसमें निवेश कर सकते हैं।
- परिपक्वता: अवधि न्यूनतम 7 दिन और अधिकतम 1 वर्ष होती है; यह जारीकर्ता की क्रेडिट रेटिंग की वैधता से आगे नहीं जा सकती।
वाणिज्यिक पत्र: गुण और सीमाएँ
- गुण: बिना जमानत जारी होता है और इस पर प्रतिबंधात्मक शर्तें नहीं होतीं।
- गुण: स्वतंत्र रूप से हस्तांतरणीय होने से इसकी तरलता अधिक होती है।
- गुण: इससे अन्य स्रोतों की तुलना में अधिक धन जुटाया जा सकता है और जारी करने की लागत बैंक-ऋण से कम हो सकती है।
- गुण: इससे धन की प्राप्ति अबाध गति से होती है; कंपनियाँ अतिरिक्त धन इसमें लगाकर अच्छा प्रतिफल पा सकती हैं।
- सीमा: सामान्यतः केवल अच्छी वित्तीय स्थिति और उच्च साख वाली फर्में इसे जारी कर सकती हैं; नई या सामान्य साख वाली फर्में ऐसा नहीं कर पातीं।
- सीमा: जुटाई जा सकने वाली राशि किसी समय आपूर्तिकर्ताओं के पास उपलब्ध अतिरिक्त नकदी तक सीमित होती है।
- सीमा: यह अवैयक्तिक वित्त-साधन है; वित्तीय कठिनाई के कारण भुगतान न हो सके, तो भुगतान-तिथि आगे नहीं बढ़ाई जा सकती।
अंशों का निर्गमन
अंश पूँजी — कंपनी की पूँजी के छोटे-छोटे भाग अंश कहलाते हैं; अंश जारी करके जुटाई गई पूँजी अंश पूँजी होती है।
अंश पूँजी के प्रकार
- अंशधारी: कंपनी के अंश रखने वाले व्यक्ति अंशधारी कहलाते हैं।
- मुख्य प्रकार: समता अंश और पूर्वाधिकार अंश। इनके निर्गमन से क्रमशः समता अंश पूँजी और पूर्वाधिकार अंश पूँजी मिलती है।
- उदाहरण: ₹10 अंकित मूल्य के 1,00,000 अंश जारी करने पर ₹10,00,000 की पूँजी जुटती है।
समता अंश
समता अंश — समता अंश कंपनी की स्वामीगत पूँजी हैं; इनके धारक कंपनी के अवशिष्ट स्वामी होते हैं।
मुख्य विशेषताएँ
- महत्त्व: समता अंश कंपनी के लिए दीर्घकालीन पूँजी जुटाने का सर्वाधिक महत्वपूर्ण स्रोत हैं।
- आवश्यकता: समता अंश पूँजी कंपनी के निर्माण से पहले अपेक्षित होती है।
- प्रतिफल: निश्चित लाभांश नहीं मिलता; भुगतान कंपनी की आय के आधार पर किया जाता है।
- अवशिष्ट दावा: अन्य सभी दावों का भुगतान करने के बाद बची आय और परिसंपत्तियों पर समता अंशधारियों का दावा होता है।
- जोखिम व दायित्व: वे स्वामित्व का जोखिम उठाते हैं, पर उनका दायित्व निवेश की गई पूँजी तक सीमित रहता है।
- अधिकार व स्थायित्व: मताधिकार से प्रबंधन में भाग लेते हैं; समता पूँजी सामान्यतः कंपनी के समापन पर ही लौटाई जाती है।
समता अंश: गुण और सीमाएँ
- गुण: अधिक आय की आशा में जोखिम लेने वाले निवेशकों के लिए उपयुक्त हैं।
- गुण: लाभांश देना अनिवार्य नहीं, इसलिए कंपनी पर निश्चित भुगतान का भार नहीं पड़ता।
- गुण: स्थायी पूँजी कंपनी की साख बढ़ाती और संभावित ऋणदाताओं में विश्वास पैदा करती है।
- गुण: परिसंपत्तियों पर प्रभार बनाए बिना पूँजी जुटाई जा सकती है; जरूरत पर परिसंपत्तियाँ ऋण के लिए गिरवी रखी जा सकती हैं।
- गुण: मताधिकार से कंपनी के प्रबंधन पर लोकतांत्रिक नियंत्रण बना रहता है।
- सीमा: नियमित आय चाहने वाले निवेशकों के लिए प्रतिफल अनिश्चित होने से ये कम आकर्षक हैं।
- सीमा: समता पूँजी जुटाने की लागत अन्य स्रोतों से अधिक हो सकती है।
- सीमा: नए अंश जारी करने से मौजूदा अंशधारियों की मताधिकार शक्ति और आय कम हो सकती है।
- सीमा: निर्गमन में औपचारिकताएँ और प्रक्रियात्मक देरी होती है।
पूर्वाधिकार अंश
पूर्वाधिकार अंश — पूर्वाधिकार अंशधारियों को लाभांश और पूँजी-वापसी में समता अंशधारियों से पहले अधिकार मिलता है।
मुख्य विशेषताएँ
- लाभांश का पूर्वाधिकार: समता अंशधारियों को लाभांश देने से पहले निर्धारित दर से लाभांश पाने का अधिकार।
- पूँजी-वापसी का पूर्वाधिकार: समापन पर लेनदारों के दावे चुकाने के बाद, समता अंशधारियों से पहले पूँजी लौटाई जाती है।
- स्वरूप: इनमें ऋण-पत्रों जैसा निर्धारित लाभांश और समता अंशों जैसा लाभ से भुगतान—दोनों के कुछ गुण हैं। लाभांश निदेशकों के विवेक और उपलब्ध लाभ पर निर्भर करता है।
- मताधिकार: सामान्यतः पूर्वाधिकार अंशधारियों को मताधिकार नहीं मिलता।
| प्रकार | अर्थ |
|---|---|
| संचयी / असंचयी | संचयी में अदत्त लाभांश आगे के वर्षों में जुड़ता है; असंचयी में वह आगे नहीं जुड़ता। |
| भागीदारी / अभागीदारी | भागीदारी में समता अंशधारियों को निश्चित लाभांश देने के बाद अतिरिक्त लाभ में हिस्सा मिलता है; अभागीदारी में नहीं। |
| परिवर्तनीय / अपरिवर्तनीय | परिवर्तनीय को निर्धारित समय पर समता अंशों में बदला जा सकता है; अपरिवर्तनीय को नहीं। |
पूर्वाधिकार अंश: गुण और सीमाएँ
- गुण: निश्चित दर से लाभांश नियमित आय की संभावना देता है; ये स्थिर प्रतिफल और कम जोखिम चाहने वाले निवेशकों के लिए उपयुक्त हैं।
- गुण: सामान्यतः मताधिकार नहीं होता, इसलिए समता अंशधारियों के प्रबंधन-नियंत्रण पर प्रभाव नहीं पड़ता।
- गुण: निश्चित लाभांश के कारण अच्छे वर्षों में कंपनी समता अंशधारियों को अधिक दर से लाभांश दे सकती है।
- गुण: कंपनी के समापन पर समता अंशधारियों से पहले पूँजी लौटाई जाती है; इनसे कंपनी की परिसंपत्तियों पर प्रभार नहीं बनता।
- सीमा: ये उन निवेशकों के लिए उपयुक्त नहीं हैं जो जोखिम उठाने के लिए तैयार नहीं हैं।
- सीमा: इन अंशों के निर्गमन से कंपनी की परिसंपत्तियों पर समता अंशधारियों का दावा कम हो जाता है।
- सीमा: इन पर लाभांश-दर ऋण-पत्रों की ब्याज-दर से अधिक होती है।
- सीमा: लाभांश केवल कंपनी के लाभ कमाने पर दिया जाता है; इसलिए निवेशकों का प्रतिफल सुनिश्चित नहीं है और उनका आकर्षण कम हो सकता है।
- सीमा: लाभांश को व्यय की तरह लाभ से नहीं घटाया जाता, इसलिए कंपनी को ब्याज जैसी कर-बचत नहीं मिलती।
ऋण-पत्र
ऋण-पत्र — ऋण-पत्र दीर्घकालीन ऋणगत पूँजी जुटाने का विलेख है; इसके धारक कंपनी के लेनदार होते हैं।
मुख्य विशेषताएँ
- भुगतान: कंपनी निश्चित दर से ब्याज देती है, सामान्यतः छह महीने या एक वर्ष के अंतराल पर; मूलधन भविष्य में लौटाने का वचन देती है।
- साख-निर्धारण: सार्वजनिक निर्गमन से पहले CRISIL जैसी एजेंसी द्वारा साख-स्तरीकरण किया जाता है। इसमें विकास-इतिहास, लाभप्रदता, ऋण चुकाने की क्षमता, साख और ऋण-जोखिम देखे जाते हैं।
- शून्य-ब्याज ऋण-पत्र: इन पर स्पष्ट ब्याज नहीं दिया जाता; अंकित मूल्य और क्रय मूल्य का अंतर निवेशक की आय होता है।
| प्रकार | अर्थ |
|---|---|
| सुरक्षित / असुरक्षित | सुरक्षित ऋण-पत्र में कंपनी की परिसंपत्तियों पर प्रभार होता है; असुरक्षित में प्रभार या प्रतिभूति नहीं होती। |
| पंजीकृत / वाहक | पंजीकृत का विवरण कंपनी के रजिस्टर में होता है और हस्तांतरण नियमित विलेख से होता है; वाहक का हस्तांतरण सुपुर्दगी से होता है। |
| परिवर्तनीय / अपरिवर्तनीय | परिवर्तनीय ऋण-पत्र निर्धारित अवधि के बाद समता अंशों में बदले जा सकते हैं; अपरिवर्तनीय नहीं। |
| प्रथम / द्वितीय | प्रथम ऋण-पत्रों का भुगतान द्वितीय से पहले; द्वितीय का भुगतान प्रथम के बाद होता है। |
ऋण-पत्र: गुण और सीमाएँ
- गुण: कम जोखिम और स्थिर आय चाहने वाले निवेशकों के लिए आकर्षक हैं; धारक कंपनी के लाभ में भागीदार नहीं होते।
- गुण: बिक्री और आय स्थिर होने पर इनका निर्गमन उपयुक्त रहता है।
- गुण: मताधिकार न होने से समता अंशधारियों का प्रबंधन-नियंत्रण कम नहीं होता।
- गुण: ब्याज कर-निर्धारण के लिए आय से घटाया जाता है; इसलिए ऋण-पत्र-पूँजी समता या पूर्वाधिकार पूँजी से कम खर्चीली हो सकती है।
- सीमा: निश्चित ब्याज कंपनी की आय पर स्थायी भार है; आय में उतार-चढ़ाव होने पर जोखिम बढ़ता है।
- सीमा: शोध्य ऋण-पत्रों का भुगतान तय तिथि पर करना पड़ता है, भले कंपनी वित्तीय कठिनाई में हो।
- सीमा: हर कंपनी की ऋण लेने की क्षमता सीमित होती है; अधिक ऋण-पत्र जारी करने से आगे ऋण जुटाने की गुंजाइश घटती है।
समता अंश और पूर्वाधिकार अंश में मुख्य अंतर क्या है?
त्वरित पुनरावृत्ति
- सार्वजनिक निक्षेप जनता से सीधे लिया गया धन है; कंपनी को अपेक्षाकृत कम लागत और जमाकर्ता को अपेक्षाकृत अधिक ब्याज मिल सकता है।
- वाणिज्यिक पत्र असुरक्षित अल्पकालीन वचन-पत्र है; इसकी अवधि 7 दिन से 1 वर्ष तक होती है और यह साख-योग्य जारीकर्ताओं के लिए उपयुक्त है।
- समता अंश दीर्घकालीन स्वामीगत पूँजी का प्रमुख स्रोत हैं; लाभांश अनिश्चित होता है, लेकिन मताधिकार मिलता है।
- पूर्वाधिकार अंशों में लाभांश और पूँजी-वापसी की प्राथमिकता होती है; इनके प्रकार संचयी, भागीदारी और परिवर्तनीय आधार पर वर्गीकृत हैं।
- ऋण-पत्र दीर्घकालीन ऋण हैं; इन पर निश्चित ब्याज मिलता है और धारकों को मताधिकार नहीं होता।
- ऋण-पत्रों पर ब्याज कर-योग्य आय से घटता है, जबकि अंशों पर लाभांश से कंपनी को ऐसी कर-बचत नहीं मिलती।
वाणिज्यिक बैंक
वाणिज्यिक बैंक: वित्त का स्रोत
- वित्तीय सहायता: वाणिज्यिक बैंक नकद ऋण, साख, अधिविकर्ष, आवधिक ऋण, विपत्रों का भुनाना और साख-पत्र जारी करके धन देते हैं।
- अवधि: बैंक मुख्यतः अल्प एवं मध्य अवधि के लिए ऋण देते हैं; उनका ऋण स्थायी वित्त का स्रोत नहीं है।
- जमानत: ऋण स्वीकृत करने से पहले बैंक सामान्यतः जमानत या संपत्ति पर प्रभार की माँग करते हैं।
- भुगतान: ऋण का पुनर्भुगतान एकमुश्त या किश्तों में किया जा सकता है।
त्वरित पुनरावृत्ति
- वाणिज्यिक बैंक कई प्रकार की ऋण-सुविधाएँ देते हैं, लेकिन उनका वित्त सामान्यतः अल्प या मध्य अवधि का होता है।
वित्त के स्रोत के चयन को प्रभावित करने वाले कारक
वित्त के स्रोत का चयन — व्यवसाय की जरूरतों और परिस्थितियों के अनुसार उपयुक्त वित्तीय स्रोतों तथा उनके मिश्रण को चुनना वित्त के स्रोत का चयन है।
वित्त के स्रोत चुनते समय किन प्रमुख कारकों पर विचार किया जाता है?
अल्पकालीन और दीर्घकालीन जरूरतों के लिए कौन-से स्रोत उपयुक्त हैं?
समता अंश पूँजी और ऋण के जोखिम में क्या अंतर है?
त्वरित पुनरावृत्ति
- किसी एक वित्तीय स्रोत पर निर्भर रहने के बजाय जरूरत के अनुसार स्रोतों का मिश्रण चुनें।
- कोष जुटाने और उपयोग करने की लागत के साथ ऋण चुकाने की क्षमता तथा आय की स्थिरता जाँचें।
- स्रोत को संगठन के प्रकार, वित्त की अवधि और धन के उपयोग के उद्देश्य से मिलाएँ।
- समता अंश पूँजी सबसे कम जोखिम वाली है; ऋण में ब्याज और मूलधन चुकाने की बाध्यता रहती है।
- नियंत्रण, बाज़ार-साख, उपलब्धता और कर लाभ भी चयन को प्रभावित करते हैं।
प्रमुख शब्द और सारांश
मुख्य शब्दावली
- मुख्य शब्द: इस अध्याय की शब्दावली वित्त के स्रोतों और उनसे जुड़े व्यावसायिक पदों को समेटती है।
- वर्गीकरण: इसमें पूँजी के प्रकार, वित्तीय साधन और उनके प्रमुख गुणों से संबंधित शब्द शामिल हैं।
व्यावसायिक वित्त का अर्थ और आवश्यकता
व्यावसायिक वित्त — व्यवसाय की स्थापना और संचालन के लिए आवश्यक धन को व्यावसायिक वित्त कहते हैं।
- पर्याप्त धन: धन के बिना व्यवसाय अपनी आवश्यक गतिविधियाँ नहीं चला सकता।
- स्थायी पूँजी: स्थायी परिसंपत्तियाँ खरीदने के लिए आवश्यक धन।
- कार्यशील पूँजी: दिन-प्रतिदिन के कार्यों के लिए आवश्यक धन।
- विकास: व्यवसाय की वृद्धि और विस्तार की योजनाओं के लिए भी धन चाहिए।
कोष के स्रोतों का वर्गीकरण
| आधार | वर्ग |
|---|---|
| अवधि | दीर्घ, मध्य और अल्प अवधि |
| स्वामित्व | स्वामीगत कोष और ऋणगत कोष |
| निर्माण स्रोत | आंतरिक स्रोत और बाह्य स्रोत |
| प्रकार | कोष उपलब्ध रहने की अवधि |
|---|---|
| दीर्घ अवधि | ५ वर्ष से अधिक |
| मध्य अवधि | १ वर्ष से अधिक, लेकिन ५ वर्ष से कम |
| अल्प अवधि | १ वर्ष से कम |
| बिंदु | स्वामीगत कोष | ऋणगत कोष |
|---|---|---|
| अर्थ | उद्यम के स्वामियों द्वारा उपलब्ध कराए गए कोष | दूसरे व्यक्तियों या संस्थानों से ऋण के रूप में जुटाए गए कोष |
| बिंदु | आंतरिक स्रोत | बाह्य स्रोत |
|---|---|---|
| अर्थ | व्यवसाय के भीतर उत्पन्न स्रोत | व्यवसाय के बाहर से मिलने वाले स्रोत |
| उदाहरण | लाभों का पुनर्विनियोग | आपूर्तिकर्ता, ऋणदाता और निवेशक |
व्यवसाय के वित्त के प्रमुख स्रोत
- मुख्य स्रोत: संचित आय, व्यापार साख, फैक्टरिंग, लीज वित्तीयन और सार्वजनिक जमा।
- अन्य स्रोत: वाणिज्यिक प्रपत्र, समता अंश, पूर्वाधिकार अंश, ऋण-पत्र।
- संस्थागत स्रोत: वाणिज्यिक बैंकों, वित्तीय संस्थाओं और अंतर्राष्ट्रीय स्रोतों से वित्त।
संचित आय, व्यापार साख और फैक्टरिंग
संचित आय — कंपनी की आय का वह भाग जो लाभांश के रूप में वितरित नहीं होता, संचित आय कहलाता है।
- उपलब्ध राशि: कंपनी की लाभांश नीति पर निर्भर करती है।
- उपयोग: सामान्यतः कंपनी के विकास और विस्तार में किया जाता है।
व्यापार साख — एक व्यापारी द्वारा दूसरे व्यापारी को माल या सेवाएँ उधार बेचने की व्यवस्था व्यापार साख है।
- उधार खरीद: इससे वस्तुएँ उधार खरीदी जा सकती हैं।
- शर्तें: उद्योगों के अनुसार अलग होती हैं और बीजक में स्पष्ट लिखी जाती हैं।
- निर्भरता: छोटी और नई व्यावसायिक इकाइयाँ इस पर अधिक निर्भर होती हैं, क्योंकि अन्य स्रोतों से धन जुटाना उनके लिए कठिन हो सकता है।
फैक्टरिंग — यह अल्प अवधि की वित्तीय सेवा है जिसमें फैक्टर साख नियंत्रण और खरीदार से ऋण वसूली करता है।
- सुरक्षा: फैक्टरिंग फर्म को अप्राप्य ऋण से होने वाली हानि से सुरक्षा दे सकती है।
- पद्धतियाँ: फैक्टरिंग की दो पद्धतियाँ होती हैं।
लीज वित्तीयन और सार्वजनिक जमा
लीज — यह अनुबंध है जिसमें संपत्ति का स्वामी पट्टाकार, दूसरे पक्ष पट्टाधारक को निश्चित अवधि तक संपत्ति के उपयोग का अधिकार देता है।
- भुगतान: पट्टाधारक के आवधिक भुगतान को लीज किराया कहते हैं।
सार्वजनिक जमा — कंपनी जनता को अपनी बचत कंपनी में जमा करने के लिए प्रेरित करके धन जुटाती है।
- अवधि: सार्वजनिक जमा दीर्घ और अल्प अवधि—दोनों वित्तीय आवश्यकताएँ पूरी कर सकती है।
- ब्याज: इसकी दर सामान्यतः बैंकों और अन्य वित्तीय संस्थानों की दर से अधिक होती है।
वाणिज्यिक प्रपत्र और अंश
वाणिज्यिक प्रपत्र — फर्म द्वारा अल्प अवधि के लिए धन जुटाने हेतु जारी किए गए असुरक्षित प्रतिज्ञा-पत्र वाणिज्यिक प्रपत्र कहलाते हैं।
- भुगतान अवधि: ९० से ३६४ दिनों तक।
- जारीकर्ता: अच्छी साख वाली फर्में ही इन्हें जारी कर सकती हैं, क्योंकि ये असुरक्षित होते हैं।
- नियमन: इनका नियमन भारतीय रिज़र्व बैंक के कार्यक्षेत्र में आता है।
| बिंदु | समता अंश | पूर्वाधिकार अंश |
|---|---|---|
| पूँजी में स्थान | कंपनी की स्वामीगत पूँजी का प्रतिनिधित्व | कंपनी द्वारा जारी किए जा सकने वाले विभिन्न प्रकार के अंश |
| आय और भुगतान | धारकों की आय में परिवर्तन होता रहता है | लाभांश और पूँजी वापसी में धारकों को पूर्वाधिकार मिलता है |
| जोखिम और अधिकार | जोखिम उठाने वाले अंशधारक; मताधिकार से प्रबंध में भागीदारी | कम जोखिम के साथ नियमित आय चाहने वाले निवेशकों की पसंद |
ऋण-पत्र
ऋण-पत्र — ऋण-पत्र कंपनी की ऋण पूँजी होते हैं और इनके धारक कंपनी के लेनदार होते हैं।
- स्थिर भार: ये स्थायी भार कोष हैं और इन पर निश्चित दर से ब्याज मिलता है।
- उपयुक्तता: बिक्री और आय अपेक्षाकृत स्थिर होने पर ऋण-पत्र जारी करना अधिक उपयुक्त है।
वाणिज्यिक बैंक और वित्तीय संस्थाएँ
वाणिज्यिक बैंक
- ऋण: सभी आकार की फर्मों को अल्प और मध्य अवधि के ऋण देते हैं।
- भुगतान: ऋण एकमुश्त या किस्तों में चुकाया जा सकता है।
- ब्याज दर: फर्म की विशेषताओं और अर्थव्यवस्था में प्रचलित ब्याज दर पर निर्भर करती है।
वित्तीय संस्थाएँ
- स्थापना: केंद्र और राज्य सरकारों ने औद्योगिक वित्त के लिए देशभर में संस्थाएँ स्थापित की हैं; इन्हें विकास बैंक भी कहते हैं।
- उपयुक्तता: विस्तार, पुनर्गठन और आधुनिकीकरण के लिए बड़ी मात्रा में धन चाहिए तो यह स्रोत उपयोगी है।
वित्त के स्रोत चुनने के तत्व
- लागत: विभिन्न स्रोतों से धन जुटाने की लागत।
- वित्तीय शक्ति: व्यवसाय की वित्तीय स्थिति और क्षमता।
- जोखिम: प्रत्येक स्रोत से जुड़ा जोखिम।
- कर लाभ: स्रोत के चयन से मिलने वाला कर-संबंधी लाभ।
- लोचपूर्णता: आवश्यकता के अनुसार कोष प्राप्त करने की सुविधा।
- निर्णय: उपयुक्त स्रोत चुनने से पहले इन सभी तत्वों का प्रभावी मूल्यांकन करना चाहिए।
अवधि के आधार पर वित्त के स्रोतों का वर्गीकरण कैसे किया जाता है?
समता अंश और ऋण-पत्रों में मुख्य अंतर बताइए।
त्वरित पुनरावृत्ति
- व्यावसायिक वित्त व्यवसाय की स्थापना, संचालन और विस्तार के लिए आवश्यक धन है।
- कोषों का वर्गीकरण अवधि, स्वामित्व और निर्माण स्रोत के आधार पर होता है।
- मुख्य स्रोतों में संचित आय, व्यापार साख, फैक्टरिंग, लीज और सार्वजनिक जमा शामिल हैं।
- समता अंश स्वामीगत पूँजी हैं; ऋण-पत्र कंपनी की ऋण पूँजी हैं।
- बैंक अल्प और मध्य अवधि के ऋण देते हैं; वित्तीय संस्थाएँ बड़े विकास कार्यों के लिए उपयोगी हैं।
- वित्त स्रोत चुनते समय लागत, वित्तीय शक्ति, जोखिम, कर लाभ और लोचपूर्णता देखें।
Business Studies Hindi — ALL CHAPTERS
1
व्यवसाय, व्यापार और वाणिज्य
2
व्यावसायिक संगठन के स्वरूप
3
निजी, सार्वजनिक एवं भूमंडलीय उपक्रम
4
व्यावसायिक सेवाएँ
5
व्यवसाय की उभरती पद्धतियाँ
6
व्यवसाय का सामाजिक उत्तरदायित्व एवं व्यावसायिक नैतिकता
7
कंपनी निर्माण
8
व्यावसायिक वित्त के स्रोत
9
सूक्ष्म, लघु तथा मध्यम उद्यम और व्यावसायिक उद्यमिता
10
आंतरिक व्यापार
11
अंतर्राष्ट्रीय व्यापार