Class 11 Commerce . Business Studies Hindi . व्यवसाय अध्ययन . व्यावसायिक सेवाएँ
Chapter 4: व्यावसायिक सेवाएँ
Ch 4
Business Studies Hindi
Class 11 Commerce
परिचय एवं सेवाओं की प्रकृति
व्यावसायिक सेवाओं की भूमिका
पेट्रोल पंप के संचालन में सेवाएँ
- परिवहन → तेल शोधक कारखानों से पेट्रोल-डीजल रेलगाड़ियों और टैंकरों द्वारा पहुँचता है।
- भंडारण → तेल कंपनियों के डिपो में ईंधन जमा किया जाता है।
- संप्रेषण → डाक और टेलीफ़ोन से पंप, ग्राहक, बैंक और डिपो संपर्क करते हैं।
- बैंकिंग → तेल कंपनियाँ अग्रिम भुगतान लेकर ईंधन बेचती हैं; पंप का स्वामी खरीद के लिए बैंक से ऋण या अग्रिम राशि ले सकता है।
- बीमा → व्यवसाय, उत्पादों और कर्मचारियों को जोखिमों से सुरक्षा मिलती है।
व्यावसायिक गतिविधियों में वस्तुएँ और सेवाएँ
- वस्तु का क्रय → दुकान से आइसक्रीम खरीदना या स्कूल बस खरीदना।
- सेवा का उपयोग → जलपान गृह में आइसक्रीम खाना, सिनेमा देखना या बस पट्टे पर लेना।
- मुख्य अंतर → वस्तु खरीदी जा सकती है; सेवा का लाभ या अनुभव प्राप्त किया जाता है।
सेवा और वस्तु का अर्थ
सेवाएँ — सेवाएँ अमूर्त आर्थिक क्रियाएँ हैं, जो सेवा देने वाले और उपभोक्ता के बीच आदान-प्रदान के माध्यम से आवश्यकताओं की पूर्ति करती हैं।
सेवाओं की पहचान
- अमूर्तता → सेवा को छुआ नहीं जा सकता; उसका अनुभव किया जाता है।
- आवश्यकता-पूर्ति → सेवा अलग से पहचानी जा सकती है और किसी आवश्यकता को पूरा करती है।
- विक्रय से स्वतंत्रता → सेवा का किसी वस्तु या अन्य सेवा की बिक्री से जुड़ा होना आवश्यक नहीं।
- उदाहरण → डॉक्टर की सलाह या इलाज प्राप्त किया जा सकता है, पर उसे भौतिक वस्तु की तरह खरीदा नहीं जा सकता।
वस्तु — वस्तु भौतिक पदार्थ है, जिसे क्रेता को सौंपा जा सकता है और जिसका स्वामित्व विक्रेता से क्रेता को हस्तांतरित हो सकता है।
वस्तुओं का अर्थ
- वस्तुएँ → सेवाओं को छोड़कर वे पदार्थ और चीज़ें जिनका व्यापार एवं वाणिज्य होता है।
सेवाओं की पाँच विशेषताएँ
| विशेषता | अर्थ और महत्त्व | उदाहरण |
|---|---|---|
| अमूर्तता | सेवा को छू नहीं सकते; उपभोग से पहले उसकी गुणवत्ता जाँचना कठिन है। इसलिए प्रदाता को संतोषजनक सेवा देने पर ध्यान देना चाहिए। | डॉक्टर का इलाज अनुभव किया जाता है; उसका परिणाम अनुकूल होना चाहिए। |
| असंगतता | सेवाएँ हर बार एक जैसी नहीं होतीं; ग्राहक की माँग और अपेक्षा के अनुसार उनमें बदलाव हो सकता है। | ग्राहकों की अलग-अलग जरूरतों के अनुसार मोबाइल सेवाएँ। |
| अभिन्नता | सेवा का उत्पादन और उपभोग प्रायः एक ही समय पर होता है; ग्राहक से संपर्क और उसकी मौजूदगी आवश्यक होती है। | बैंक में चेक जमा करना; ए.टी.एम. क्लर्क की जगह ले सकता है, ग्राहक की नहीं। |
| इन्वेन्ट्री असंभव | सेवाओं को पहले से बनाकर भविष्य के लिए जमा नहीं किया जा सकता; माँग और पूर्ति का प्रबंधन आवश्यक है। | रेल टिकट रखा जा सकता है, पर रेल यात्रा सेवा को जमा नहीं किया जा सकता। |
| संबद्धता | सेवा प्रदान करने की प्रक्रिया में ग्राहक का सहयोग रहता है; ग्राहक अपनी जरूरतों के अनुसार सेवा में सुधार करा सकता है। | फास्ट फूड स्टॉल पर स्वयं सेवा। |
विशेषताओं के व्यावहारिक निहितार्थ
- गुणवत्ता → सेवा को उपयोग से पहले परखना कठिन है; इसलिए प्रदाता को इच्छित गुणवत्ता और ग्राहक-संतुष्टि सुनिश्चित करनी चाहिए।
- माँग-पूर्ति → सेवा का निष्पादन माँग आने पर होता है; उसे भविष्य के उपयोग के लिए पहले से तैयार नहीं रखा जा सकता।
- ग्राहक संपर्क → तकनीक कुछ सेवा-कर्मियों का स्थान ले सकती है, लेकिन सेवा में ग्राहक की भागीदारी प्रायः जरूरी रहती है।
सेवाओं और वस्तुओं में अंतर
| आधार | सेवाएँ | वस्तुएँ |
|---|---|---|
| प्रकृति | क्रिया या प्रक्रिया; जैसे सिनेमा हॉल में फ़िल्म देखना। | भौतिक वस्तु; जैसे फ़िल्म का वीडियो कैसेट। |
| प्रकार | विषमजातीय; सेवा में भिन्नता हो सकती है। | समजातीय; वस्तुएँ सामान्यतः एक जैसी बनाई जाती हैं। |
| स्पर्शनीयता | अमूर्त; जैसे चिकित्सक द्वारा इलाज। | मूर्त; जैसे दवाएँ। |
| ग्राहक के अनुसार बदलाव | अलग ग्राहकों की माँग के अनुसार बदल सकती हैं; जैसे मोबाइल सेवाएँ। | एक ही प्रकार की वस्तु अलग ग्राहकों की जरूरतें पूरी कर सकती है; जैसे मोबाइल फ़ोन। |
| उत्पादन और उपभोग | आमतौर पर साथ-साथ होते हैं; जैसे जलपान गृह में आइसक्रीम खाना। | अलग-अलग समय पर हो सकते हैं; जैसे दुकान से आइसक्रीम खरीदना। |
| भंडारण | स्टॉक में नहीं रखी जा सकती; जैसे रेल यात्रा। | स्टॉक में रखी जा सकती है; जैसे यात्रा के लिए टिकट। |
| ग्राहक की भागीदारी | सेवा देते समय ग्राहक की भागीदारी हो सकती है; जैसे फास्ट फूड स्टॉल पर स्वयं सेवा। | निर्माण के समय ग्राहक की भागीदारी आवश्यक नहीं; जैसे वाहन का विनिर्माण। |
| स्वामित्व | स्वामित्व का हस्तांतरण नहीं होता; सेवा का प्रभाव या लाभ मिलता है। | वस्तु सौंपने पर स्वामित्व विक्रेता से क्रेता को जा सकता है। |
- सेवा प्रदान की जाती है, जबकि वस्तु का उत्पादन और हस्तांतरण किया जाता है।
- सेवा घर नहीं ले जा सकते; केवल उसके प्रभाव या लाभ को अनुभव कर सकते हैं।
- मुख्य भेद → सेवा में स्वामित्व हस्तांतरित नहीं होता और प्रायः प्रदाता तथा उपभोक्ता दोनों की मौजूदगी जरूरी होती है।
सेवाओं के प्रकार
| प्रकार | अर्थ/उद्देश्य | उदाहरण |
|---|---|---|
| व्यावसायिक सेवाएँ | व्यावसायिक उद्यमों द्वारा अपने कार्य-संचालन के लिए उपयोग की जाने वाली सेवाएँ। | बैंकिंग, बीमा, परिवहन, भंडारण और संप्रेषण। |
| सामाजिक सेवाएँ | सामाजिक उद्देश्यों के लिए स्वेच्छा से प्रदान की जाती हैं; जैसे कमजोर वर्ग का जीवन-स्तर उठाना तथा शिक्षा, स्वास्थ्य और सफाई की व्यवस्था करना। | एन.जी.ओ. और सरकारी एजेंसियों की स्वास्थ्य एवं शिक्षा सेवाएँ; लागत पूरी करने हेतु कुछ शुल्क लिया जा सकता है। |
| व्यक्तिगत सेवाएँ | ग्राहक की पसंद, जरूरत और सेवा-प्रदाता के अनुसार बदलती हैं; इनमें एकरूपता नहीं होती। | पर्यटन, मनोरंजन और जलपान गृह। |
व्यावसायिक सेवाओं का महत्त्व
व्यवसायों को मिलने वाला सहयोग
- प्रतिस्पर्धा → व्यवसाय उन कामों पर ध्यान देते हैं जिन्हें वे सबसे अच्छी तरह कर सकते हैं और पेशेवर सेवाओं का सहारा लेते हैं।
- वित्त → बैंक व्यवसायों को धन उपलब्ध कराते हैं।
- जोखिम-सुरक्षा → बीमा कंपनियाँ संयंत्र, मशीनरी और माल का बीमा करती हैं।
- माल की आवाजाही → परिवहन कंपनियाँ कच्चे और तैयार माल को ढोती हैं।
- संपर्क → दूरसंचार और डाक सेवाएँ विक्रेताओं, आपूर्तिकर्ताओं तथा ग्राहकों से संपर्क में सहायता करती हैं।
- वैश्विक अवसर → भारत की सेवा-क्षमता के कारण विदेशी कंपनियाँ कुछ व्यावसायिक कार्य भारत में स्थानांतरित करती हैं।
सेवाओं की पाँच आधारभूत विशेषताएँ लिखिए।
व्यावसायिक सेवाएँ क्या हैं? उदाहरण दीजिए।
त्वरित पुनरावृत्ति
- सेवाएँ अमूर्त आर्थिक क्रियाएँ हैं; वस्तुएँ भौतिक होती हैं और उनका स्वामित्व हस्तांतरित हो सकता है।
- सेवाओं के पाँच तत्व हैं: अमूर्तता, असंगतता, अभिन्नता, इन्वेन्ट्री असंभवता और ग्राहक संबद्धता।
- सेवाओं का उत्पादन और उपभोग प्रायः साथ-साथ होता है तथा सेवाओं को भविष्य के लिए जमा नहीं किया जा सकता।
- सेवाएँ और वस्तुएँ प्रकृति, एकरूपता, भंडारण, ग्राहक भागीदारी तथा स्वामित्व में अलग हैं।
- सेवाएँ व्यावसायिक, सामाजिक और व्यक्तिगत—तीन प्रमुख वर्गों में बाँटी जाती हैं; सामाजिक सेवाएँ सामाजिक उद्देश्यों हेतु स्वेच्छा से दी जाती हैं।
- बैंकिंग, बीमा, परिवहन, भंडारण और संप्रेषण व्यावसायिक कार्यों को चलाने में सहायता करते हैं।
बैंकिंग
बैंकिंग का अर्थ और भूमिका
बैंकिंग — बैंकिंग वह व्यवसाय है जिसमें जनता से जमा स्वीकार कर उन्हें माँगने पर या तय समय पर लौटाया जाता है तथा ऋण देकर आय अर्जित की जाती है।
बैंकों की भूमिका
- जमा और ऋण: बैंक लोगों की बचत जमा करते हैं और व्यवसायों को पूँजीगत तथा आयगत व्ययों के लिए धन देते हैं।
- निकासी: ग्राहक जमा राशि चेक, ड्राफ्ट, आदेश या अन्य माध्यम से निकाल सकते हैं।
- अन्य कार्य: बैंक वित्तीय विलेखों का लेन-देन करते हैं और ब्याज, बट्टा तथा कमीशन जैसी सेवाएँ देते हैं।
बैंकों के प्रकार
| प्रकार | मुख्य भूमिका / विशेषता |
|---|---|
| वाणिज्यिक बैंक | मुद्रा का व्यापार; जनता से जमा लेकर ऋण या विनियोग करना। |
| सहकारी बैंक | सदस्यों को सस्ती दर पर ऋण; ग्रामीण और कृषि वित्त का प्रमुख स्रोत। |
| विशिष्ट बैंक | औद्योगिक, विकास, विदेशी व्यापार तथा अन्य विशिष्ट वित्तीय आवश्यकताएँ पूरी करना। |
| केंद्रीय बैंक | देश के वाणिज्यिक बैंकों का पर्यवेक्षण, नियंत्रण और नियमन करना। |
वाणिज्यिक बैंक
- नियमन: वाणिज्यिक बैंक भारतीय बैंकिंग विनियमन अधिनियम, 1949 के अंतर्गत शासित होते हैं।
- बैंकिंग का अर्थ: ऋण देने या विनियोग के लिए जनता से जमा स्वीकार करना।
| बिंदु | सार्वजनिक क्षेत्र | निजी क्षेत्र |
|---|---|---|
| स्वामित्व और नियंत्रण | सरकार का बड़ा हिस्सा होता है। | निजी प्रवर्तकों के स्वामित्व, प्रबंधन और नियंत्रण में। |
| मुख्य जोर | सामाजिक उद्देश्यों पर; लाभ कमाना मुख्य उद्देश्य नहीं। | बाज़ार की शक्तियों के अनुसार काम करने के लिए स्वतंत्र। |
| उदाहरण | भारतीय स्टेट बैंक, पंजाब नेशनल बैंक, इंडियन ओवरसीज बैंक। | एच.डी.एफ.सी. बैंक, आई.सी.आई.सी.आई. बैंक, कोटक महिंद्रा बैंक, जम्मू-कश्मीर बैंक। |
सहकारी, विशिष्ट और केंद्रीय बैंक
- सहकारी बैंक: राज्य सहकारी समितियाँ अधिनियम के प्रावधानों से शासित होते हैं और सदस्यों को सस्ता ऋण देते हैं।
- विशिष्ट बैंक: विदेशी, औद्योगिक, विकास तथा आयात-निर्यात बैंक; उद्योग, बड़ी परियोजनाओं और विदेशी व्यापार को वित्त देते हैं।
- केंद्रीय बैंक: सरकार का बैंक; मुद्रा और साख नीतियों का नियंत्रण एवं समन्वय करता है। भारत का केंद्रीय बैंक भारतीय रिज़र्व बैंक है।
| पहले | अब |
|---|---|
| शहरी झुकाव | ग्रामीण झुकाव |
| वर्ग बैंकिंग | जन बैंकिंग |
| पारंपरिक पद्धति | नवप्रवर्तन प्रक्रिया |
| अल्पकालीन उद्देश्य | विकास उद्देश्य |
वाणिज्यिक बैंकों के कार्य
जमा स्वीकार करना — बैंक जनता की धनराशि को विभिन्न प्रकार के खातों में जमा लेकर अपने ऋण कार्यों का आधार बनाते हैं।
| खाता | निकासी और विशेषताएँ | ब्याज |
|---|---|---|
| चालू खाता | बिना पूर्व सूचना, जमा राशि की सीमा तक कभी भी निकासी। | आमतौर पर ब्याज नहीं मिलता। |
| बचत खाता | बचत को प्रोत्साहित करने के लिए; निकासी की राशि और आवृत्ति पर प्रतिबंध हो सकते हैं। | ब्याज दर रिज़र्व बैंक द्वारा निर्धारित। |
| निश्चित कालीन / सावधिक जमा | निश्चित अवधि के लिए जमा; समय से पहले निकासी संभव, पर कम ब्याज मिलता है। | बचत खाते से अधिक दर। |
ऋण देना — बैंक जमा से प्राप्त धन का उपयोग व्यापार, उद्योग, परिवहन और अन्य व्यावसायिक गतिविधियों को ऋण एवं अग्रिम देने में करते हैं।
ऋण और अग्रिम के प्रमुख रूप
- रूप: अधिविकर्ष, नकद ऋण, व्यापारिक बिलों का बट्टागत करना, अवधि ऋण, उपभोक्ता ऋण और अन्य अग्रिम।
- ब्याज का अंतर: जमा पर बैंक ब्याज देते हैं; ऋण दी गई राशि पर ब्याज लेते हैं।
चेक सुविधा — बैंक ग्राहकों को चेक द्वारा भुगतान करने और दूसरे बैंकों पर लिखे चेकों की राशि वसूलने की सुविधा देते हैं।
चेक के प्रकार और उपयोग
- महत्त्व: चेक जमा राशि निकालने का विशिष्ट साधन और सुविधाजनक, मितव्ययी विनिमय माध्यम है; यह विकसित साख प्रपत्र है।
- वाहक चेक: बैंक की खिड़की पर तुरंत भुनाया जा सकता है।
- रेखांकित चेक: केवल भुगतान पाने वाले व्यक्ति के खाते में जमा कराया जा सकता है।
धन का हस्तांतरण — बैंक अपनी शाखाओं और अन्य बैंकों के माध्यम से एक स्थान से दूसरे स्थान तक धन पहुँचाते हैं।
हस्तांतरण के साधन
- साधन: बैंक ड्राफ्ट, भुगतान आदेश और डाक द्वारा हस्तांतरण।
- प्रक्रिया: बैंक दूसरी जगह की अपनी शाखा या वहाँ के अन्य बैंक पर निश्चित राशि का ड्राफ्ट जारी करता है; प्राप्तकर्ता उस बैंक से राशि लेता है।
- शुल्क: इस सेवा के बदले बैंक नाममात्र का कमीशन लेते हैं।
सहयोगी सेवाएँ
- सामान्य सेवाएँ: बिलों का भुगतान, लॉकर और अभिगोपन सेवाएँ।
- ग्राहक की ओर से कार्य: निर्देशानुसार अंशों और ऋणपत्रों का क्रय-विक्रय, बीमा किस्त का भुगतान तथा लाभांश की वसूली।
ई-बैंकिंग
ई-बैंकिंग — इलेक्ट्रॉनिक माध्यमों, विशेषकर इंटरनेट, से बैंकिंग सेवाएँ और लेन-देन करने की सुविधा ई-बैंकिंग कहलाती है।
इंटरनेट बैंकिंग कैसे काम करती है
- पहुँच: ग्राहक कंप्यूटर, मोबाइल फोन या हाथ में रखे डिजिटल उपकरण से बैंक की वेबसाइट पर सेवाएँ ले सकता है।
- संचालन: बैंक का केंद्रीकृत डेटाबेस वेबसाइट पर सेवाएँ उपलब्ध कराता है; ग्राहक मेन्यू से सेवा चुनकर आगे की कार्रवाई करता है।
- विशेषता: सामान्य बैंकिंग कार्यों के लिए मानवीय प्रचालक की आवश्यकता नहीं होती।
ई-बैंकिंग की सेवाएँ और माध्यम
- बैंकिंग कार्य: बचत का प्रबंधन, खातों की जाँच, ऋण के लिए आवेदन और बिलों का भुगतान।
- सेवा-माध्यम: स्वचालित टेलर मशीन (ए.टी.एम.), विक्रय बिंदु (पी.ओ.एस.), इलेक्ट्रॉनिक डेटा इंटरचेंज (ई.डी.आई.) और क्रेडिट कार्ड।
- डिजिटल लेन-देन: इलेक्ट्रॉनिक या डिजिटल रोकड़ तथा इलेक्ट्रॉनिक कोष हस्तांतरण (ई.एफ़.टी.)।
- धन हस्तांतरण प्रणालियाँ: नेशनल इलेक्ट्रॉनिक्स फंड ट्रांसफर (एन.ई.एफ़.टी.) और रियल टाइम ग्रॉस सेटलमेंट (आर.टी.जी.एस.)।
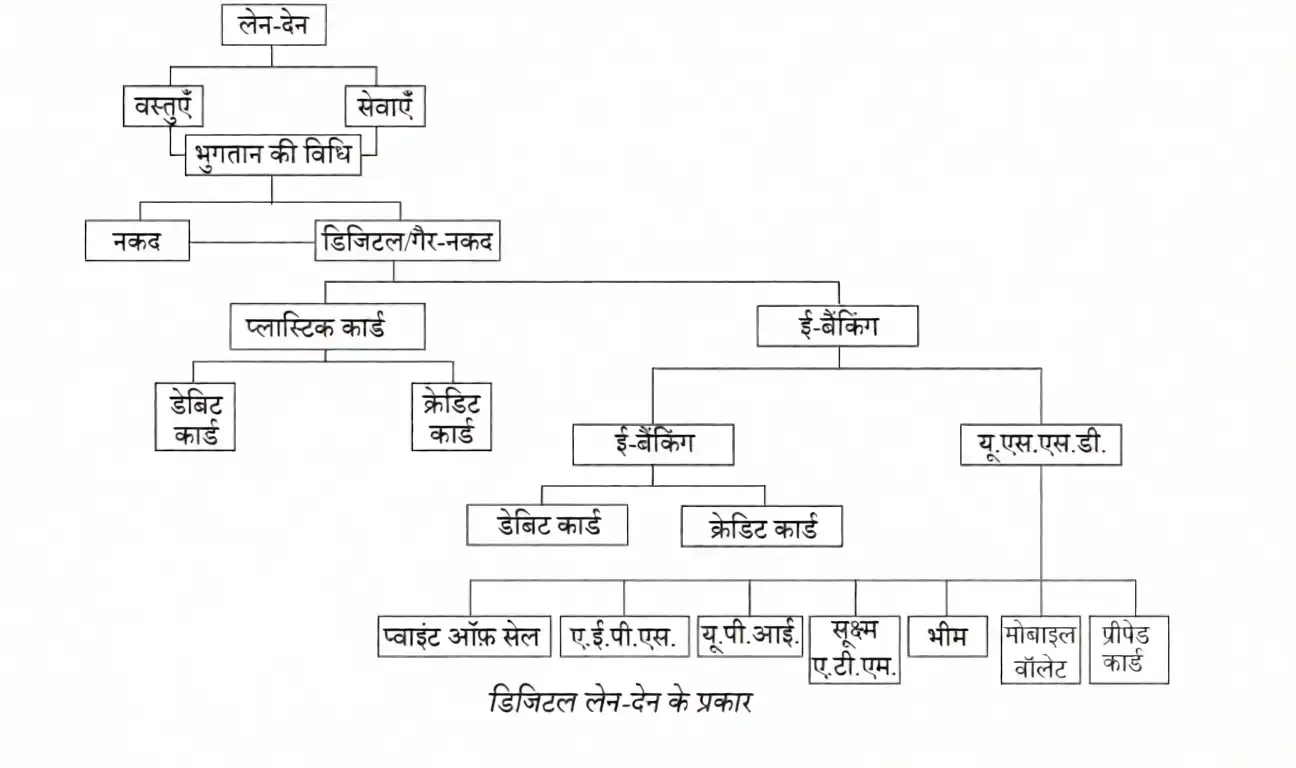
| ग्राहकों के लिए | बैंकों के लिए |
|---|---|
| वर्ष के 365 दिन, 24 घंटे सेवाओं तक पहुँच। | बैंक की प्रतिस्पर्धी शक्ति बढ़ती है। |
| मोबाइल से कार्यालय, घर या यात्रा के दौरान अनुमत लेन-देन। | शाखाओं की संख्या से परे असीमित परिचालन जाल उपलब्ध होता है। |
| हर लेन-देन का अभिलेख वित्तीय अनुशासन में मदद करता है। | केंद्रीकृत डेटाबेस और लेखांकन कार्य शाखाओं का कार्यभार घटाते हैं। |
| शाखाओं तक सीमित न रहने से सुविधा और संतुष्टि; नकद लेकर यात्रा की जरूरत कम होने से सुरक्षा बढ़ती है। | कंप्यूटर और इंटरनेट की पहुँच होने पर ग्राहक बैंकिंग सेवाएँ ले सकता है। |
बैंकों के चार प्रमुख प्रकार लिखिए।
वाहक चेक और रेखांकित चेक में क्या अंतर है?
ई-बैंकिंग के ग्राहक और बैंक को होने वाले लाभों में से दो-दो बताइए।
त्वरित पुनरावृत्ति
- बैंक जनता से जमा लेकर ऋण देते हैं और अन्य वित्तीय सेवाएँ उपलब्ध कराते हैं।
- बैंकों के चार प्रकार हैं—वाणिज्यिक, सहकारी, विशिष्ट और केंद्रीय।
- वाणिज्यिक बैंक जमा स्वीकारते हैं, ऋण देते हैं, चेक व धन हस्तांतरण की सुविधा देते हैं।
- चालू, बचत और सावधिक जमा खातों में निकासी की शर्तें तथा ब्याज अलग-अलग होते हैं।
- ई-बैंकिंग इंटरनेट और इलेक्ट्रॉनिक माध्यम से बैंकिंग सेवाएँ उपलब्ध कराती है।
- ई-बैंकिंग ग्राहकों को कहीं से भी पहुँच और बैंकों को प्रतिस्पर्धा तथा परिचालन क्षमता में लाभ देती है।
बीमा
बीमा का अर्थ और व्यवस्था
बीमा — बीमा वह व्यवस्था और लिखित समझौता है जिसमें समान जोखिम वाले लोगों में संभावित हानि बाँटी जाती है तथा प्रीमियम के बदले बीमाकार बीमित की बीमाकृत हानि की भरपाई करता है।
बीमा व्यवस्था के मुख्य तत्व
- जोखिम-साझाकरण: समान जोखिम वाले लोग साझा कोष में प्रीमियम जमा करते हैं; हानि होने पर उस कोष से भरपाई होती है।
- पॉलिसी: बीमा समझौते का लिखित दस्तावेज़, जिसमें शर्तें और बीमा-संबंधी विवरण होते हैं।
- बीमित: वह व्यक्ति जिसके जोखिम का बीमा किया गया है।
- बीमाकार: वह व्यक्ति या फर्म जो प्रीमियम लेकर बीमा करती है और वैध दावों का भुगतान करती है।
- प्रीमियम: बीमा सुरक्षा के बदले बीमित द्वारा निश्चित अंतराल पर दी जाने वाली छोटी राशि।
| बीमा का प्रकार | महत्वपूर्ण तथ्य |
|---|---|
| अग्नि बीमा | भवन का निर्माण, अग्नि-संवेदी या अग्नि-रोधक उपकरण और भवन के उपयोग की प्रकृति। |
| मोटर बीमा | वाहन का प्रकार और चालक का विवरण। |
| व्यक्तिगत दुर्घटना बीमा | आयु, कद, वजन, व्यवसाय और पूर्व-चिकित्सीय विवरण। |
| जीवन बीमा | आयु, पूर्व-चिकित्सीय विवरण तथा धूम्रपान या मद्यपान की आदतें। |
बीमा का आधारभूत सिद्धांत
जोखिम के बदले निश्चित प्रीमियम
- मूल विचार: संभावित बड़ी और अनिश्चित हानि के बदले व्यक्ति निश्चित, छोटी और आवधिक राशि—प्रीमियम—देता है।
- हानि का बँटवारा: समान जोखिम वाले अनेक पॉलिसीधारकों से प्राप्त प्रीमियम में से प्रभावित पॉलिसीधारक की हानि पूरी की जाती है।
- जोखिम का आकलन: बीमाकार पिछली घटनाओं का विश्लेषण करके विभिन्न जोखिमों से संभावित हानि का अनुमान लगाता है।
- जोखिम प्रबंधन: बीमा जोखिम को समाप्त नहीं करता, बल्कि संभावित वित्तीय हानि के जोखिम को साझा कोष के माध्यम से बाँटता और सुरक्षा देता है।
- उद्देश्य: बीमित को अनिश्चित घटनाओं से होने वाली वित्तीय हानि से सुरक्षा देना।
बीमा के कार्य
| कार्य | अर्थ |
|---|---|
| निश्चितता प्रदान करना | हानि कब होगी, यह अनिश्चित है; बीमा हानि होने पर भुगतान की निश्चितता देता है। इस निश्चितता के लिए बीमाकार प्रीमियम लेता है। |
| सुरक्षा | बीमा जोखिम या घटना को रोक नहीं सकता, लेकिन उससे हुई हानि की भरपाई करता है। |
| जोखिम बाँटना | समान जोखिम वाले सभी बीमित प्रीमियम के रूप में योगदान करते हैं; हानि का भार उनमें बाँटा जाता है। |
| पूँजी निर्माण में सहायता | प्रीमियम से बने कोष का आय देने वाली विभिन्न योजनाओं में निवेश किया जाता है। |
बीमा के सिद्धांत
वैध बीमा समझौते के सात सिद्धांत
- पूर्ण सद्विश्वास (Uberrimae Fidei): बीमाकार और बीमित दोनों को सही जानकारी देनी चाहिए। बीमित प्रस्तावित जोखिम के सभी महत्वपूर्ण तथ्य बताए और बीमाकार पॉलिसी की शर्तें स्पष्ट करे।
- महत्वपूर्ण तथ्य: ऐसा तथ्य जो विवेकशील बीमाकार के बीमा स्वीकार करने या प्रीमियम तय करने के निर्णय को प्रभावित करे। तथ्य छिपाने पर बीमाकार समझौता रद्द कर सकता है।
- बीमायोग्य हित: बीमित का बीमा-विषय में कानूनी आर्थिक हित होना चाहिए; घटना होने पर उसे वित्तीय हानि होने की संभावना हो। बीमा वस्तु या जीवन का नहीं, उसमें निहित आर्थिक हित का होता है।
- स्वामित्व आवश्यक नहीं: संपत्ति का मालिक न होते हुए भी व्यक्ति का उसमें बीमायोग्य हित हो सकता है; उदाहरणतः दूसरों की संपत्ति का न्यासी।
- क्षतिपूर्ति: अग्नि और समुद्रिक बीमा में बीमाकार बीमित को हानि से पहले वाली आर्थिक स्थिति में लाने का वचन देता है। क्षतिपूर्ति धन में मापी जाती है; यह सिद्धांत जीवन बीमा पर लागू नहीं होता।
- निकटतम कारण: दावा तभी मान्य है जब हानि पॉलिसी में वर्णित जोखिम के सबसे प्रमुख और प्रभावी कारण से हुई हो। अनेक कारणों की स्थिति में निकटतम कारण देखा जाता है।
- अधिकार समर्पण (Subrogation): हानि की भरपाई के बाद बीमाकार, वैकल्पिक स्रोत से वसूली के बीमित के अधिकार की सीमा तक उसका स्थान लेता है। क्षतिग्रस्त या मिली हुई बीमाकृत संपत्ति से बीमित को दोहरा लाभ नहीं मिलना चाहिए।
- योगदान (Contribution): एक ही संपत्ति पर कई पॉलिसियाँ हों तो बीमाकार हानि को अपने बीमा-भाग के अनुपात में बाँटते हैं। बीमित कुल वास्तविक हानि से अधिक नहीं पा सकता।
- हानि को कम करना: बीमित का कर्तव्य है कि वह उचित सावधानी लेकर हानि न्यूनतम करे। बीमा होने के कारण लापरवाही नहीं करनी चाहिए; उचित ध्यान न रखने पर क्षतिपूर्ति का अधिकार नहीं मिल सकता।
| बिंदु | क्षतिपूर्ति वाला बीमा | जीवन बीमा |
|---|---|---|
| सिद्धांत | बीमित को हुई आर्थिक हानि की भरपाई; हानि से पहले वाली स्थिति में लाना। | क्षतिपूर्ति का सिद्धांत लागू नहीं होता। |
| उदाहरण | अग्नि और समुद्रिक बीमा। | जीवन से संबंधित जोखिम का बीमा। |
बीमा में बीमायोग्य हित से क्या अभिप्राय है?
योगदान और अधिकार समर्पण में क्या अंतर है?
बीमा घटना को रोकता नहीं; यह घटना से हुई वित्तीय हानि की भरपाई करता है। बीमित को फिर भी उचित सावधानी रखनी होती है।
त्वरित पुनरावृत्ति
- बीमा में समान जोखिम वाले लोगों के प्रीमियम से साझा कोष बनता है और उससे वैध हानि की भरपाई होती है।
- पॉलिसी लिखित बीमा समझौता है; बीमित जोखिम का धारक और बीमाकार बीमा देने वाला पक्ष है।
- बीमा निश्चितता और सुरक्षा देता, जोखिम बाँटता तथा पूँजी निर्माण में सहायता करता है।
- बीमायोग्य हित और पूर्ण सद्विश्वास वैध बीमा समझौते के आवश्यक आधार हैं।
- क्षतिपूर्ति जीवन बीमा पर लागू नहीं होती; योगदान, अधिकार समर्पण और हानि कम करना भी महत्वपूर्ण सिद्धांत हैं।
बीमा के प्रकार
जीवन बीमा
- जीवन बीमा: यह व्यक्ति के जीवन से जुड़ी अनिश्चित घटनाओं के विरुद्ध वित्तीय सुरक्षा देता है।
- उद्देश्य: समय से पहले मृत्यु पर आश्रित परिवार को सहायता और निश्चित आयु या अवधि पर राशि उपलब्ध कराना।
जीवन बीमा अनुबंध के मुख्य तत्व
- जीवन बीमा अनुबंध: इसमें बीमाकार प्रीमियम के बदले जीवन से संबंधित अनिश्चित घटना या निर्धारित अवधि पूरी होने पर बीमित राशि देने का वचन देता है।
- पक्षकार: बीमित व्यक्ति को बीमाकृत, बीमा करने वाली कंपनी को बीमाकार तथा भुगतान की गई राशि को प्रीमियम कहते हैं।
जीवन, अग्नि और सामुद्रिक बीमा में अंतर
- जीवन बीमा: निश्चित राशि मृत्यु या तय अवधि पूरी होने पर देय होती है; यह क्षतिपूर्ति का अनुबंध नहीं है।
- अग्नि बीमा: आग से हुई वास्तविक संपत्ति-हानि की भरपाई होती है और बीमायोग्य हित बीमा लेते समय तथा हानि के समय होना चाहिए।
- सामुद्रिक बीमा: समुद्री जोखिमों से जहाज़, माल या भाड़े की वास्तविक हानि की भरपाई करता है; बीमायोग्य हित हानि के समय होना चाहिए।
जीवन बीमा पॉलिसियों के प्रकार
- पॉलिसियों का उद्देश्य: अलग-अलग पारिवारिक और वित्तीय आवश्यकताओं के अनुसार जीवन बीमा की योजनाएँ उपलब्ध होती हैं।
- प्रमुख प्रकार: आजीवन, बंदोबस्ती, संयुक्त, वार्षिक वृत्ति तथा बच्चों की बंदोबस्ती बीमा पॉलिसियाँ।
अग्नि बीमा
- अग्नि बीमा: बीमाकार प्रीमियम के बदले निर्धारित अवधि में आग से हुई क्षति की पॉलिसी की सीमा तक भरपाई करता है।
- अवधि और दावा: यह सामान्यतः एक वर्ष के लिए होता है और इसका नवीनीकरण किया जाता है; दावा तभी मान्य है जब आग दुर्घटनावश लगी हो और वास्तविक हानि हुई हो।
- क्षतिपूर्ति: भुगतान वास्तविक हानि से अधिक नहीं हो सकता; बीमाकृत का बीमायोग्य हित बीमा लेते समय और हानि के समय होना चाहिए।
सामुद्रिक बीमा
जीवन बीमा क्षतिपूर्ति का अनुबंध क्यों नहीं है?
अग्नि बीमा के दावे के लिए कौन-सी दो शर्तें आवश्यक हैं?
सामुद्रिक बीमा के तीन प्रकार कौन-से हैं?
त्वरित पुनरावृत्ति
- जीवन बीमा मृत्यु या परिपक्वता पर तय राशि देता है; इसमें सुरक्षा और निवेश दोनों तत्व हैं।
- जीवन बीमा में बीमायोग्य हित पॉलिसी लेते समय आवश्यक है; यह क्षतिपूर्ति का अनुबंध नहीं है।
- जीवन बीमा की प्रमुख पॉलिसियाँ आजीवन, बंदोबस्ती, संयुक्त, वार्षिक वृत्ति और बच्चों की बंदोबस्ती हैं।
- अग्नि बीमा में वास्तविक, दुर्घटनावश हुई हानि की भरपाई होती है; बीमायोग्य हित बीमा और हानि—दोनों समय होना चाहिए।
- सामुद्रिक बीमा जहाज़, माल और भाड़े को समुद्री जोखिमों से सुरक्षा देता है; हित हानि के समय होना चाहिए।
- सामुद्रिक माल बीमा में वाणिज्यिक क्षतिपूर्ति होती है; अग्नि और सामुद्रिक बीमा में निकटतम कारण का सिद्धांत लागू होता है।
संप्रेषण सेवाएँ
संप्रेषण सेवाओं का महत्त्व
संप्रेषण सेवाएँ — वे सेवाएँ जो व्यवसाय को बाहरी पक्षों से विचारों और सूचनाओं का आदान-प्रदान करने में सहायता देती हैं।
महत्त्व और मुख्य वर्ग
- आवश्यकता: व्यवसाय अकेले नहीं चल सकता; उसे आपूर्तिकर्ताओं, ग्राहकों, प्रतियोगियों और अन्य बाहरी पक्षों से संपर्क करना होता है।
- प्रभावी सेवा: सूचना-विनिमय के लिए संप्रेषण सेवाएँ सही, सक्षम और तेज़ होनी चाहिए।
- तकनीक की भूमिका: इलेक्ट्रॉनिक माध्यमों ने सूचना के शीघ्र आदान-प्रदान को बढ़ावा दिया है।
- मुख्य वर्ग: व्यावसायिक संप्रेषण की सहायक सेवाएँ डाक सेवाओं और दूरसंचार सेवाओं में बाँटी जाती हैं।
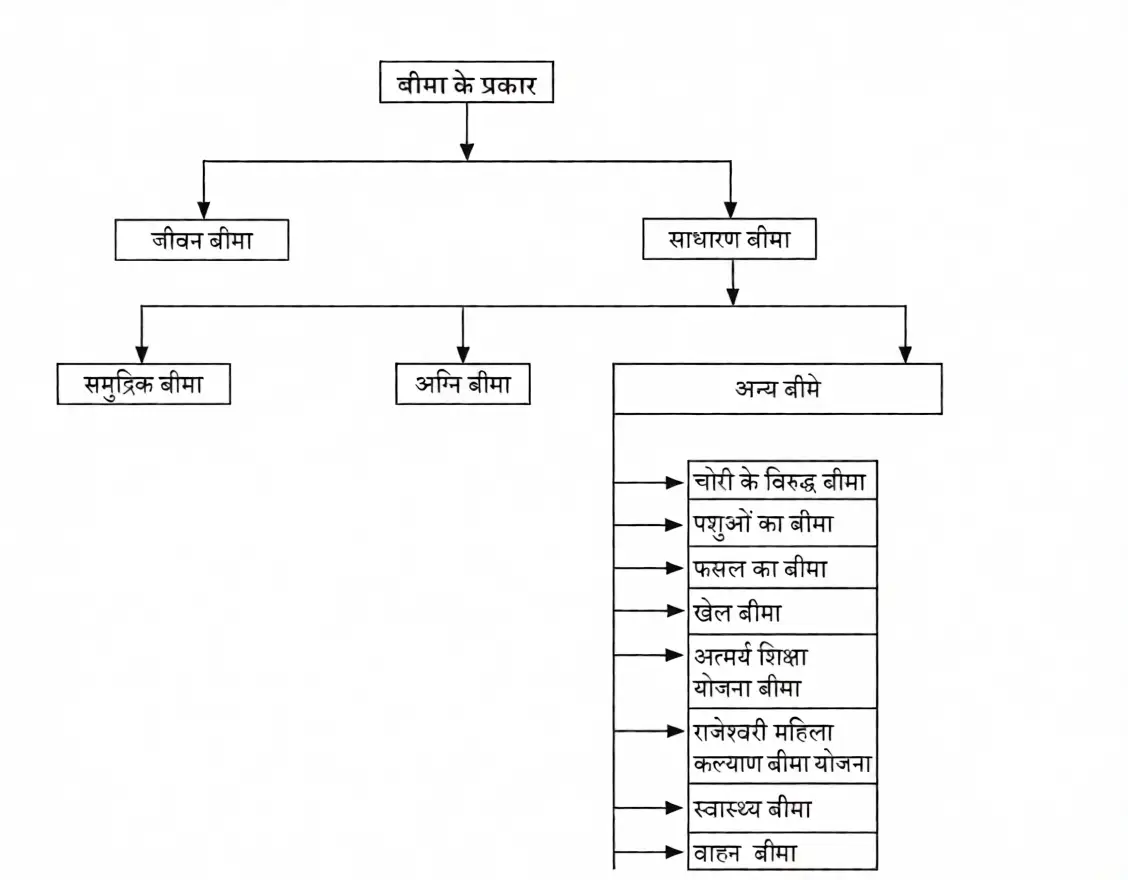
बीमा के प्रकार
| प्रकार | किसकी सुरक्षा | मुख्य विशेषताएँ |
|---|---|---|
| स्वास्थ्य बीमा | बीमारी या चोट से जुड़े चिकित्सा खर्च | बीमाकार और व्यक्ति/समूह के बीच प्रसंविदा; प्रीमियम एकमुश्त या किश्तों में। खर्च का सीधा भुगतान या बाद में प्रतिपूर्ति हो सकती है। भारत में यह मुख्यतः मेडिक्लेम पॉलिसी के रूप में मिलता है। |
| मोटर वाहन बीमा | मोटर वाहन से जुड़ा दायित्व | मालिक या चालक की गलती से किसी की मृत्यु/चोट होने पर बीमा कंपनी क्षतिपूर्ति का दायित्व लेती है। प्रीमियम सामान्यतः मानकीकृत होता है। |
| चोरी का बीमा | घरेलू सामान या संपत्ति की चोरी/क्षति और व्यक्तिगत हानि | चोरी, ठगी, सेंधमारी या ताला तोड़ने जैसी घटनाओं से हुई वास्तविक हानि की भरपाई की जाती है। |
| पशुओं का बीमा | बैल, भैंस, गाय और बछड़े जैसे पशु | दुर्घटना, बीमारी, प्रसव या गर्भधारण के कारण पशु की मृत्यु पर पॉलिसी में तय राशि दी जाती है। |
| फसल का बीमा | सूखा, बाढ़ आदि से फसल की हानि | चावल, गेहूँ, मक्का, तिलहन और दालों की उपज से जुड़े जोखिमों के लिए वित्तीय सहायता; सभी फसलों और सभी प्रकार की हानियों का बीमा उपलब्ध नहीं है। |
चोरी बीमा के विशेष सिद्धांत
- बीमायोग्य हित: हानि के समय बीमित व्यक्ति का संपत्ति में बीमायोग्य हित होना आवश्यक है; पॉलिसी लेते समय होना आवश्यक नहीं।
- निकटतम कारण: भुगतान केवल उस निकटतम कारण से हुई हानि के लिए होगा जिसके विरुद्ध पॉलिसी ली गई है। कई कारण हों तो निकटतम कारण माना जाता है।
| पॉलिसी | किसके लिए | मुख्य सुरक्षा |
|---|---|---|
| खेल बीमा | शौकिया खिलाड़ियों के लिए | खेल-सामान, व्यक्तिगत हानि, वैधानिक दायित्व और स्वयं की दुर्घटना। साथ रहने वाले नामित परिवार-सदस्य को भी शामिल किया जा सकता है। व्यावसायिक खिलाड़ियों के लिए नहीं। |
| अमर्त्यसेन शिक्षा योजना बीमा | आश्रित बच्चों की शिक्षा | अभिभावक/वैधानिक अभिभावक की दुर्घटना से शारीरिक क्षति के बाद मृत्यु या स्थायी विकलांगता होने पर, पॉलिसी की शर्तों और अवधि के अनुसार विद्यार्थी के निर्दिष्ट खर्च दिए जाते हैं; भुगतान बीमा राशि से अधिक नहीं। |
| राजेश्वरी महिला कल्याण बीमा योजना | बीमाकृत स्त्री का परिवार | दुर्घटना या स्त्रियों से जुड़ी समस्याओं के कारण बीमित स्त्री की मृत्यु अथवा विकलांगता पर सहायता। |
खेल बीमा में शामिल खेल
- उदाहरण: एंगलिंग, बैडमिंटन, क्रिकेट, गोल्फ़, लॉन टेनिस, स्क्वैश और खेल की बंदूक का प्रयोग।
- पशु बीमा: बीमाकार हानि होने पर पॉलिसी के अनुसार निर्धारित अतिरिक्त/अधिकता राशि के भुगतान का दायित्व भी ले सकता है।
सामाजिक सुरक्षा योजनाएँ
| योजना | पात्रता/योगदान | मुख्य लाभ |
|---|---|---|
| अटल पेंशन योजना | 18–40 वर्ष के व्यक्ति; 60 वर्ष की आयु तक अंशदान | वृद्धावस्था में पेंशन की सुविधा के लिए निवेश योजना। |
| प्रधानमंत्री सुरक्षा बीमा योजना | बचत खाताधारी; Rs. 12 वार्षिक प्रीमियम | दुर्घटना और विकलांगता के लिए Rs. 2 लाख का बीमा कवर। |
| प्रधानमंत्री जन-धन योजना | बिना न्यूनतम शेष वाला बचत खाता | रूपे एटीएम-सह-डेबिट कार्ड; उससे जुड़ा Rs. 1 लाख दुर्घटना कवर और Rs. 30,000 जीवन सुरक्षा कवर। |
| प्रधानमंत्री जीवन ज्योति बीमा योजना | 18–50 वर्ष का बचत खाताधारी; Rs. 330 वार्षिक प्रीमियम | पॉलिसीधारक की मृत्यु पर आश्रितों को Rs. 2 लाख का सावधि जीवन बीमा कवर। |
डाक सेवाएँ
डाक विभाग का संगठन
- संगठन: भारतीय डाक एवं तार विभाग पूरे देश में सेवाएँ देता है और देश को 22 डाक समूहों में बाँटा गया है।
- डाकघर: प्रत्येक क्षेत्र में प्रधान डाकघर, उपडाकघर और शाखा डाकघर का संचालन होता है।
| वर्ग | उदाहरण और उपयोग |
|---|---|
| वित्तीय सुविधाएँ | पी.पी.एफ़., किसान विकास पत्र, राष्ट्रीय बचत प्रमाण पत्र, मासिक आय योजना, आवर्ती जमा, बचत खाता, सावधि जमा और मनी ऑर्डर। |
| डाक सुविधाएँ | पार्सल से वस्तुएँ भेजना; रजिस्ट्री से भेजी गई वस्तुओं को सुरक्षा; रास्ते के जोखिमों के विरुद्ध डाक का बीमा। |
| सेवा | उपयोग |
|---|---|
| बधाई संदेश | विभिन्न अवसरों के लिए बधाई कार्ड। |
| मीडिया संदेश | कंपनियाँ पोस्टकार्ड, लिफाफे, एयरो ग्राम, टेलीग्राम और डाक बक्सों पर विज्ञापन दे सकती हैं। |
| सीधी डाक | सीधे विज्ञापन के लिए; नियत पते पर या बिना पते के भेजी जा सकती है। |
| अंतर्राष्ट्रीय मुद्रा हस्तांतरण | पश्चिमी वित्तीय सेवा संघ, अमेरिका के सहयोग से 185 देशों से भारत में धन हस्तांतरण। |
| पासपोर्ट सुविधा | पासपोर्ट आवेदन की कार्यवाही के लिए विदेश मंत्रालय के साथ सहयोग। |
| स्पीड पोस्ट | भारत के लगभग 1,000 निर्दिष्ट स्थानों और विश्व के लगभग 97 प्रमुख देशों को जोड़ती है। |
| ई-बिल डाक | डाकघर की खिड़की पर बी.एस.एन.एल. और भारती एयरटेल के बिलों का भुगतान/राशि संग्रह। |
दूरसंचार सेवाएँ
भूमिका और नीति
- महत्त्व: दूरसंचार का अंतर्राष्ट्रीय स्तर का ढाँचा आर्थिक और सामाजिक विकास का आधार तथा व्यावसायिक गतिविधियों की रीढ़ है।
- विस्तार: दूरसंचार, सूचना प्रौद्योगिकी, उपभोक्ता इलेक्ट्रॉनिक्स और मीडिया उद्योग में उल्लेखनीय प्रगति हुई है।
- नीति: भारत सरकार ने 1999 में नई टेलीकॉम नीति का ढाँचा और 2004 में विस्तृत नीति तैयार की।
- उद्देश्य: अछूते क्षेत्रों तक सार्वभौमिक सेवाएँ पहुँचाना, अर्थव्यवस्था की आवश्यकताओं के लिए उच्चस्तरीय सेवाएँ देना और 2025 तक भारत को सूचना प्रौद्योगिकी महाशक्ति बनाने की दिशा में काम करना।
| सेवा | मुख्य विशेषताएँ |
|---|---|
| सेल्यूलर मोबाइल | मोबाइल पर वाचिक और गैर-वाचिक संदेश, डेटा तथा पी.सी.ओ. सेवाएँ; क्षेत्र में विभिन्न नेटवर्क उपकरणों का उपयोग और अन्य सेवाओं से गठबंधन संभव। |
| स्थायी लाइन | स्थायी नेटवर्क से वाचिक, गैर-वाचिक और डेटा संचार; लंबी दूरी के लिए उपयुक्त और देशभर में फाइबर ऑप्टिक तारों से जुड़े उपकरणों का उपयोग। |
| केबल/तार | लाइसेंस-प्राप्त क्षेत्र में सीधा जुड़ाव और एक लाइन से दूसरी लाइन पर हस्तांतरण; मुख्यतः मीडिया/एकतरफा मनोरंजन सेवाएँ। केबल नेटवर्क से भविष्य में द्विमार्गीय वाचिक, डेटा और सूचना संचार भी संभव। |
| वी.एस.ए.टी. (वेरी स्मॉल अपरचर टर्मिनल) | उपग्रह-आधारित संचार; शहरी और ग्रामीण क्षेत्रों में लचीली, विश्वसनीय और निर्बाध सेवा। दूर-दराज़ क्षेत्रों को जोड़ने तथा टेलीमेडिसिन, ऑनलाइन समाचार-पत्र, बाज़ार भाव और टेली-शिक्षा में उपयोगी। |
| डी.टी.एच. (डायरेक्ट टू होम) | उपग्रह से सीधे मीडिया सेवा पाने के लिए छोटा डिश एंटीना और सेट-टॉप बॉक्स; अनेक चैनल उपलब्ध और केबल सेवा प्रदाता पर निर्भरता नहीं। |
| बिंदु | वी.एस.ए.टी. | डी.टी.एच. |
|---|---|---|
| मुख्य उद्देश्य | दूरसंचार और डेटा संचार; दूरस्थ क्षेत्रों को जोड़ना। | घर तक सीधे उपग्रह-आधारित मीडिया और टीवी चैनल पहुँचाना। |
| मुख्य साधन | उपग्रह-आधारित संचार टर्मिनल। | छोटा डिश एंटीना और सेट-टॉप बॉक्स। |
चोरी के बीमा में लागू दो विशेष सिद्धांत लिखिए।
डाक विभाग की वित्तीय और डाक सुविधाओं के उदाहरण दीजिए।
वी.एस.ए.टी. और डी.टी.एच. सेवाओं का एक-एक उपयोग बताइए।
त्वरित पुनरावृत्ति
- संप्रेषण सेवाएँ व्यवसाय को बाहरी पक्षों से सही और तेज़ सूचना-विनिमय में मदद करती हैं।
- बीमा स्वास्थ्य, वाहन, चोरी, पशु, फसल और विशेष जोखिमों की सुरक्षा देता है; चोरी बीमा में बीमायोग्य हित और निकटतम कारण महत्त्वपूर्ण हैं।
- चार सामाजिक सुरक्षा योजनाएँ पेंशन, दुर्घटना, बैंक खाते और जीवन बीमा से जुड़ी सुरक्षा देती हैं।
- डाक विभाग वित्तीय व डाक सुविधाओं के साथ विज्ञापन, मुद्रा हस्तांतरण, पासपोर्ट, स्पीड पोस्ट और ई-बिल सेवाएँ देता है।
- दूरसंचार नीति का ढाँचा 1999 में और विस्तृत नीति 2004 में बनी; 2025 तक भारत को सूचना प्रौद्योगिकी महाशक्ति बनाने का लक्ष्य रखा गया।
- दूरसंचार सेवाओं के पाँच प्रकार हैं: सेल्यूलर मोबाइल, स्थायी लाइन, केबल/तार, वी.एस.ए.टी. और डी.टी.एच.
परिवहन एवं भंडारण
परिवहन
परिवहन — भाड़ा-आधारित तथा समर्थक और सहायक सेवाओं के माध्यम से माल एवं यात्रियों को एक स्थान से दूसरे स्थान तक पहुँचाना परिवहन है।
| माध्यम | उपयोग |
|---|---|
| रेल | माल एवं यात्रियों को रेलमार्ग से पहुँचाना |
| सड़क | माल एवं यात्रियों को सड़कमार्ग से पहुँचाना |
| समुद्र | माल एवं यात्रियों को समुद्री मार्ग से पहुँचाना |
व्यवसाय में परिवहन का महत्त्व
- गति: व्यावसायिक लेन-देन के लिए गति आवश्यक है; इसलिए परिवहन सेवाएँ व्यवसाय के लिए महत्त्वपूर्ण हैं।
- स्थान-संबंधी बाधा: परिवहन वस्तुओं को उत्पादन-स्थल से उपभोक्ताओं तक पहुँचाता है।
- जीवनरेखा: परिवहन सेवा का प्रभावी संचालन व्यवसाय की जीवनरेखा का काम करता है।
परिवहन व्यवस्था की आवश्यकताएँ और चुनौतियाँ
- विकास: परिवहन प्रणाली को अर्थव्यवस्था की आवश्यकताओं के अनुरूप विकसित करना चाहिए।
- सड़कें: बेहतर और चौड़ी सड़कों की आवश्यकता है।
- बंदरगाह: बंदरगाह कम हैं और उपलब्ध बंदरगाहों में भीड़ रहती है।
- सुधार: सरकार और उद्योग को परिवहन सेवाओं के प्रभावी संचालन के लिए सक्रिय होना चाहिए।
- उत्पादों की हानि: कृषि एवं खाद्य उत्पादों को परिवहन और संग्रहण के दौरान भारी नुकसान होता है।
- भाड़ा-आधारित सेवा
- ऐसी परिवहन सेवा जिसके लिए भाड़ा लिया जाता है।
- स्थान-संबंधी बाधा
- दूरी के कारण उत्पादन-स्थल से उपभोक्ता तक वस्तु पहुँचाने में आने वाली रुकावट।
- समर्थक एवं सहायक सेवाएँ
- परिवहन कार्य को सहयोग देने वाली सेवाएँ।
व्यवसाय के लिए परिवहन क्यों महत्त्वपूर्ण है?
परिवहन व्यवस्था में सुधार की किन आवश्यकताओं और समस्याओं का उल्लेख है?
त्वरित पुनरावृत्ति
- परिवहन में भाड़ा-आधारित तथा समर्थक और सहायक सेवाएँ शामिल हैं।
- रेल, सड़क और समुद्र माल एवं यात्रियों के परिवहन के प्रमुख माध्यम हैं।
- परिवहन गति से लेन-देन में सहायता करता और स्थान-संबंधी बाधा दूर करता है।
- परिवहन सेवा का प्रभावी संचालन व्यवसाय की जीवनरेखा है।
- बेहतर चौड़ी सड़कें और बंदरगाहों की कमी तथा भीड़ पर ध्यान देना आवश्यक है।
- कृषि एवं खाद्य उत्पादों को परिवहन और संग्रहण के दौरान भारी नुकसान हो सकता है।
मुख्य शब्दावली एवं सारांश
- व्यावसायिक सेवाएँ
- व्यवसाय के संचालन और प्रतिस्पर्धी बने रहने में सहायता देने वाली विशिष्ट सेवाएँ।
- बैंकिंग
- जनता से जमा स्वीकार करना और उन जमाओं का उपयोग ऋण देने या निवेश करने में करना।
- ई-बैंकिंग
- इलेक्ट्रॉनिक माध्यमों से बैंकिंग सेवाएँ और लेन-देन करना।
- बीमायोग्य हित
- बीमा की विषयवस्तु में बीमाकृत का आर्थिक स्वार्थ।
- क्षतिपूर्ति
- हानि के बाद बीमाकृत को हानि से पहले वाली स्थिति में लाना।
- निकटतम कारण
- हानि का सबसे प्रमुख और प्रभावी कारण।
सेवाओं की प्रकृति एवं प्रकार
सेवा — सेवा ऐसी अलग से पहचानी जा सकने वाली अमूर्त क्रिया है जो आवश्यकताओं को संतुष्ट करती है और किसी वस्तु या अन्य सेवा की बिक्री से जुड़ी नहीं होती।
सेवाओं की पाँच विशेषताएँ
- अमूर्तता: सेवा को भौतिक रूप से छुआ या अपने पास रखा नहीं जा सकता।
- अनुरूपता की कमी: सेवा की गुणवत्ता सेवा देने वाले, समय और परिस्थितियों के अनुसार बदल सकती है।
- अभिन्नता: सेवा का उत्पादन और उपभोग प्रायः एक साथ होता है।
- भंडारण-अयोग्यता: सेवाओं को भविष्य के उपयोग के लिए जमा नहीं किया जा सकता।
- ग्राहक सहभागिता: सेवा प्राप्त करने की प्रक्रिया में ग्राहक की भागीदारी आवश्यक हो सकती है।
| प्रकार | आधार |
|---|---|
| व्यावसायिक सेवाएँ | व्यवसाय के कार्यों में सहायता करती हैं। |
| सामाजिक सेवाएँ | समाज के कल्याण के लिए प्रदान की जाती हैं। |
| व्यक्तिगत सेवाएँ | व्यक्तियों की निजी आवश्यकताओं की पूर्ति करती हैं। |
व्यावसायिक सेवाओं की आवश्यकता
- विशेषीकरण: प्रतिस्पर्धी बने रहने के लिए व्यवसाय विशिष्ट सेवाओं पर निर्भर करते हैं।
- बैंक: व्यवसाय के लिए कोष जुटाने में सहायता करते हैं।
- बीमा कंपनियाँ: संयंत्र, मशीनों और माल को जोखिम से सुरक्षा देती हैं।
- परिवहन सेवाएँ: कच्चे माल और तैयार माल को एक स्थान से दूसरे स्थान तक पहुँचाती हैं।
- डाक एवं दूरसंचार: आपूर्तिकर्ताओं, ग्राहकों और अन्य पक्षों से संपर्क बनाए रखते हैं।
| आधार | वस्तुएँ | सेवाएँ |
|---|---|---|
| स्वरूप | वस्तुओं का उत्पादन किया जाता है। | सेवाएँ अमूर्त क्रियाएँ हैं जिन्हें प्रदान किया जाता है। |
| उपभोग | वस्तु को घर ले जाकर उपयोग किया जा सकता है। | सेवा घर नहीं ले जा सकते; केवल उसका परिणाम प्राप्त होता है। |
| बिक्री और भंडारण | उत्पादन के बाद भंडारित की जा सकती हैं। | उपभोग के बिंदु पर प्रदान होती हैं और इनका स्टॉक नहीं होता। |
बैंकिंग एवं ई-बैंकिंग
बैंकिंग — बैंकिंग जनता से जमा स्वीकार करने और उन जमाओं का उपयोग ऋण देने या निवेश करने का व्यवसाय है।
जमा और बैंकों के प्रकार
- जमा की निकासी: जमाकर्ता माँग पर या चेक, ड्राफ्ट, आदेश आदि से जमा राशि निकाल सकता है।
- बैंकों के प्रकार: वाणिज्यिक बैंक, सहकारी बैंक, विशिष्ट बैंक और केंद्रीय बैंक।
| कार्य का समूह | मुख्य कार्य |
|---|---|
| प्राथमिक कार्य | जमा स्वीकार करना और ऋण देना। |
| सहायक सेवाएँ | चेक की सुविधा देना और धन का हस्तांतरण करना। |
ई-बैंकिंग — बैंकिंग सेवाओं और लेन-देन के लिए इलेक्ट्रॉनिक माध्यमों का उपयोग ई-बैंकिंग कहलाता है।
ई-बैंकिंग की सुविधाएँ
- माध्यम: व्यक्तिगत कंप्यूटर, मोबाइल फोन या हस्तस्थ कंप्यूटर से बैंकिंग की जा सकती है।
- लेन-देन: बचत का प्रबंधन, खाते की जाँच, ऋण के लिए आवेदन और बिलों का भुगतान किया जा सकता है।
- महत्त्व: यह बैंकिंग सेवाएँ पाने का एक अतिरिक्त माध्यम है।
बीमा: अर्थ, आधार और कार्य
बीमा — बीमा ऐसी व्यवस्था और संविदा है जिसमें प्रीमियम के बदले बीमाकार अनिश्चित घटना से हुई पात्र आर्थिक हानि की भरपाई का वचन देता है; संभावित हानि को उन लोगों में बाँटा जाता है जिन्हें उसका सामना हो सकता है और जो बीमा कराने को तैयार हैं।
बीमा का आधार और कार्य
- आधार: व्यक्ति या व्यवसाय बड़ी अनिश्चित हानि के बदले पहले से तय प्रीमियम देने को तैयार होता है।
- जोखिम प्रबंधन: बीमा संभावित वित्तीय हानि के जोखिम से सुरक्षा देता है।
- कार्य: निश्चितता और सुरक्षा देना, जोखिम का आवंटन करना तथा पूँजी निर्माण में सहायता करना।
बीमा के सिद्धांत
| सिद्धांत | अर्थ |
|---|---|
| पूर्ण सद्विश्वास | बीमाकार और बीमाकृत दोनों को संविदा के संबंध में एक-दूसरे के प्रति सद्विश्वास दिखाना चाहिए। |
| बीमायोग्य हित | बीमाकृत का बीमा की विषयवस्तु में आर्थिक हित होना चाहिए। |
| क्षतिपूर्ति | हानि होने पर बीमाकृत को घटना से पहले वाली स्थिति में लाया जाता है। |
| निकटतम कारण | हानि की भरपाई तभी होती है जब उसका प्रमुख और प्रभावी कारण बीमित जोखिम हो। |
| अधिकार-समर्पण | दावे के भुगतान के बाद बीमाकार, भुगतान की सीमा तक, तीसरे पक्ष से वसूली के बीमाकृत के अधिकार लेता है। |
| योगदान | एक से अधिक बीमाकार होने पर भुगतान करने वाला बीमाकार अन्य बीमाकारों से उनका हिस्सा वसूल सकता है। |
| हानि को कम करना | बीमाकार का कर्तव्य है कि वह बीमा कराई गई संपत्ति की हानि या क्षति न्यूनतम करने के कदम उठाए। |
बीमा के प्रकार
जीवन बीमा — प्रीमियम के बदले बीमाकार, बीमित जीवन से जुड़ी घटना या तय अवधि पूरी होने पर बीमित राशि देने का वचन देता है।
जीवन बीमा: उपयोग और प्रमुख तत्व
- सुरक्षा: समय से पहले मृत्यु होने पर परिवार को आर्थिक सहायता मिलती है।
- बुढ़ापे की सहायता: आय अर्जन क्षमता घटने पर तय राशि सहारा देती है; पॉलिसी निवेश का साधन भी हो सकती है।
- अनुबंध: इसमें वैध अनुबंध के सभी आवश्यक तत्व और पूर्ण सद्विश्वास का सिद्धांत लागू होते हैं।
- बीमायोग्य हित: बीमाकृत का बीमित जीवन में बीमायोग्य हित होना आवश्यक है।
- क्षतिपूर्ति नहीं: जीवन बीमा क्षतिपूर्ति का अनुबंध नहीं है; तय बीमित राशि का भुगतान होता है।
| पॉलिसी का प्रकार | संक्षिप्त परिचय |
|---|---|
| आजीवन बीमा | जीवनभर के लिए बीमा सुरक्षा। |
| बंदोबस्ती जीवन बीमा | तय अवधि या निर्धारित घटना पर राशि का भुगतान। |
| संयुक्त बीमा | एक से अधिक व्यक्तियों को एक ही पॉलिसी में बीमा सुरक्षा। |
| वार्षिक वृत्ति | निर्धारित शर्तों के अनुसार नियमित भुगतान। |
| बच्चों की बंदोबस्ती बीमा | बच्चे के भविष्य के लिए निर्धारित लाभ वाली पॉलिसी। |
अग्नि बीमा — ऐसी संविदा जिसमें प्रीमियम के बदले बीमाकार तय अवधि में आग से हुई पात्र क्षति की, पॉलिसी की सीमा तक, भरपाई करता है।
अग्नि बीमा के मुख्य तत्व
- हित: बीमाकृत का बीमित विषयवस्तु में बीमायोग्य हित होना चाहिए।
- सद्विश्वास: यह पूर्ण सद्विश्वास पर आधारित संविदा है।
- क्षतिपूर्ति: यह क्षतिपूर्ति का अनुबंध है; भुगतान वास्तविक पात्र हानि के अनुसार होता है।
- कारण: बीमाकार क्षति की भरपाई तभी करता है जब वह हानि के निकटतम कारण से हुई हो।
सामुद्रिक बीमा — समुद्री जोखिमों से होने वाली हानि के विरुद्ध तय शर्तों और सीमा तक बीमाकृत को सुरक्षा देने वाला अनुबंध।
सामुद्रिक बीमा के मुख्य तत्व
- विषयवस्तु: जहाज़, समुद्री माल और भाड़ा इसके प्रमुख विषय हैं।
- क्षतिपूर्ति: यह क्षतिपूर्ति का अनुबंध है; हानि पर वास्तविक हानि की राशि तक भुगतान होता है।
- हित: बीमायोग्य हित का हानि के समय होना आवश्यक है।
- सिद्धांत: पूर्ण सद्विश्वास और निकटतम कारण के सिद्धांत लागू होते हैं।
संप्रेषण एवं परिवहन सेवाएँ
संप्रेषण सेवाएँ
- भूमिका: व्यवसाय को बाहरी जगत—आपूर्तिकर्ताओं, ग्राहकों और प्रतियोगियों—से संपर्क में रखती हैं।
- मुख्य श्रेणियाँ: डाक सेवाएँ और दूरसंचार सेवाएँ।
- डाक विभाग: इसकी सुविधाएँ वित्तीय सुविधाओं और डाक सुविधाओं में बाँटी जाती हैं।
| सेवा | संक्षिप्त परिचय |
|---|---|
| सेल्यूलर मोबाइल | मोबाइल नेटवर्क के माध्यम से संचार। |
| रेडियो पेजिंग | रेडियो संकेतों के माध्यम से संदेश पहुँचाना। |
| स्थायी लाइन | तार या केबल से जुड़ी संचार सेवा। |
| वी.एस.ए.टी. | वेरी स्मॉल अपरचर टर्मिनल आधारित संचार सेवा। |
| डी.टी.एच. | डायरेक्ट टू होम सेवा। |
परिवहन — रेल, सड़क और समुद्र जैसे माध्यमों से माल तथा यात्रियों को ढोने वाली भाड़ा-आधारित और सहायक सेवाएँ परिवहन कहलाती हैं।
सेवाओं की पाँच विशेषताएँ लिखिए।
बीमा और क्षतिपूर्ति के सिद्धांत का क्या अर्थ है?
जीवन बीमा और सामुद्रिक बीमा में एक प्रमुख अंतर बताइए।
त्वरित पुनरावृत्ति
- सेवाएँ अमूर्त क्रियाएँ हैं; वे किसी वस्तु या अन्य सेवा की बिक्री से जुड़ी नहीं होतीं और उनका भंडारण नहीं किया जा सकता।
- सेवाओं के प्रकार व्यावसायिक, सामाजिक और व्यक्तिगत हैं; व्यवसाय बैंकिंग, बीमा, परिवहन, डाक और दूरसंचार पर निर्भर करते हैं।
- बैंक जमा स्वीकार करते हैं और ऋण देते हैं या निवेश करते हैं; ई-बैंकिंग इलेक्ट्रॉनिक माध्यम से लेन-देन की सुविधा देती है।
- बीमा अनिश्चित घटना से होने वाली संभावित हानि को बीमा कराने वालों में बाँटता है और वित्तीय सुरक्षा देता है।
- बीमा के प्रमुख सिद्धांत पूर्ण सद्विश्वास, बीमायोग्य हित, क्षतिपूर्ति, निकटतम कारण, अधिकार-समर्पण, योगदान और हानि को कम करना हैं।
- जीवन बीमा क्षतिपूर्ति का अनुबंध नहीं; अग्नि और सामुद्रिक बीमा क्षतिपूर्ति के अनुबंध हैं।
- संप्रेषण सेवाएँ व्यवसाय को बाहरी पक्षों से जोड़ती हैं; परिवहन माल और यात्रियों को रेल, सड़क और समुद्र से ढोता है।
Business Studies Hindi — ALL CHAPTERS
1
व्यवसाय, व्यापार और वाणिज्य
2
व्यावसायिक संगठन के स्वरूप
3
निजी, सार्वजनिक एवं भूमंडलीय उपक्रम
4
व्यावसायिक सेवाएँ
5
व्यवसाय की उभरती पद्धतियाँ
6
व्यवसाय का सामाजिक उत्तरदायित्व एवं व्यावसायिक नैतिकता
7
कंपनी निर्माण
8
व्यावसायिक वित्त के स्रोत
9
सूक्ष्म, लघु तथा मध्यम उद्यम और व्यावसायिक उद्यमिता
10
आंतरिक व्यापार
11
अंतर्राष्ट्रीय व्यापार