Class 8 . Mathematics Hindi . गणित प्रकाश भाग 2 . भिन्न के विविध रूप
Chapter 1: भिन्न के विविध रूप
Ch 1
Mathematics Hindi
Class 8
भिन्न को प्रतिशत के रूप में व्यक्त करना
प्रतिशत का अर्थ
प्रतिशत — प्रतिशत का अर्थ है प्रति सौ या सौ में से; इसका चिह्न है।
मुख्य बातें
- का अर्थ है हर में से ; इसे भिन्न भी लिखते हैं।
- प्रतिशत एक ऐसी भिन्न है जिसका हर होता है।
- उदाहरण: ।
भिन्न को प्रतिशत में बदलना
भिन्न को प्रतिशत में बदलने के लिए उसे ऐसी समतुल्य भिन्न में लिख सकते हैं जिसका हर हो; अंश ही प्रतिशत बताता है।
यह नियम किसी भी भिन्न को प्रतिशत में बदलने के लिए उपयोग करें।
समतुल्य भिन्नों के उदाहरण
- ; इसी तरह ।
- ।
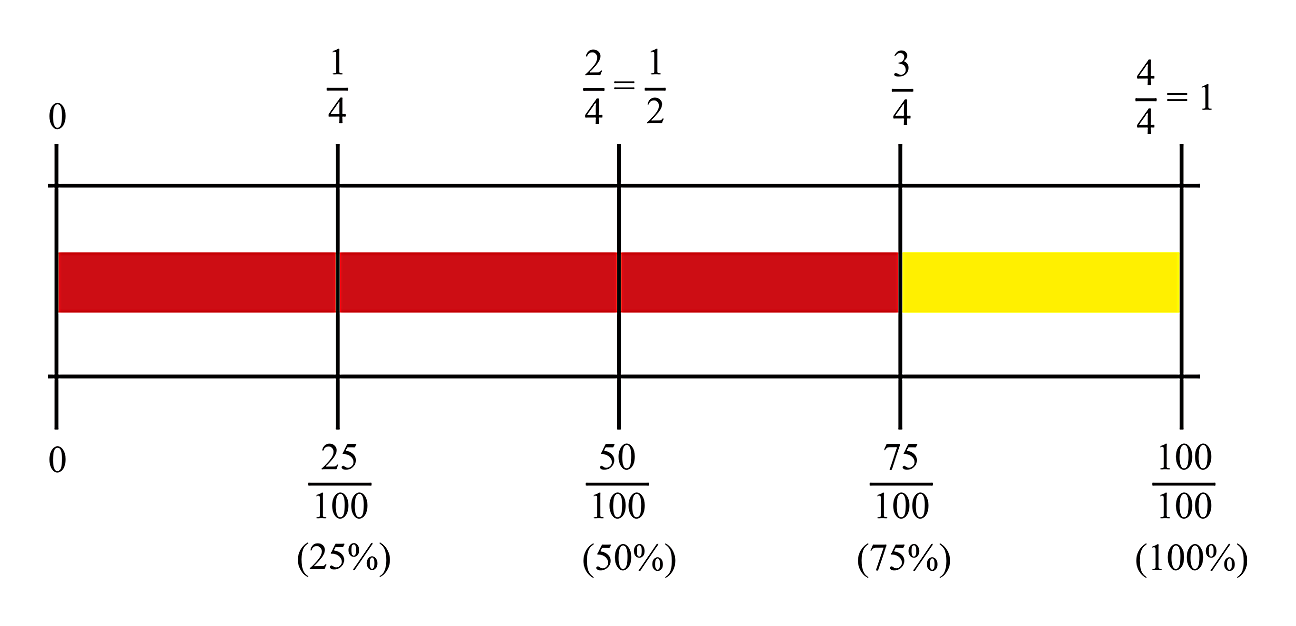
प्रतिशत निकालने की विधि
- दी गई भिन्न पहचानें।
- भिन्न को से गुणा करें।
- गणना करके प्राप्त संख्या के साथ प्रतिशत चिह्न लिखें।
मिश्रण में लाल रंग भाग है। लाल रंग का प्रतिशत कितना है?
- लाल रंग का भाग है। इसे हर वाली भिन्न में बदलें।
- अब अंश से प्रतिशत ज्ञात करें।
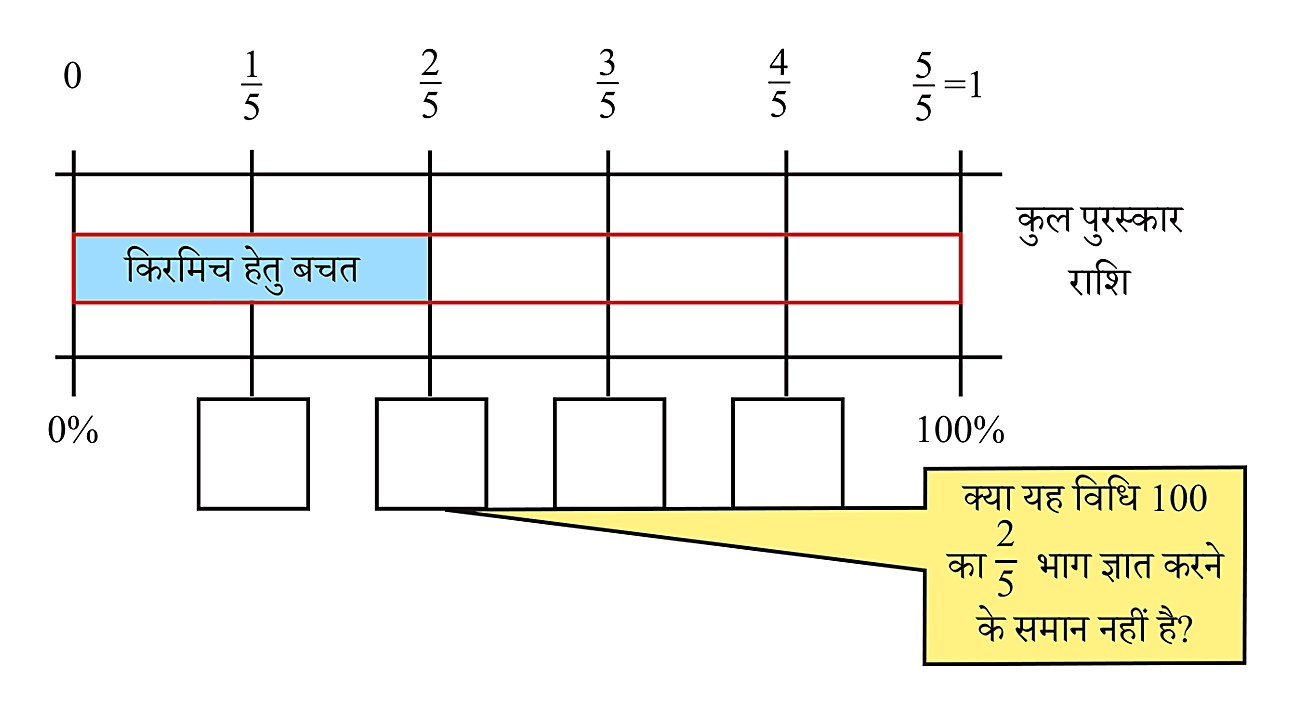
केवल अंश को प्रतिशत न मानें; पहले भिन्न को के हर वाली समतुल्य भिन्न में बदलें या पूरी भिन्न को से गुणा करें।
को प्रतिशत में व्यक्त कीजिए।
को प्रतिशत में बदलिए।
किसी रंग-मिश्रण में लाल रंग भाग है। पीला रंग कितना प्रतिशत है?
त्वरित पुनरावृत्ति
- प्रतिशत का अर्थ है प्रति सौ; इसका चिह्न है।
- प्रतिशत को हर वाली भिन्न के रूप में लिखा जा सकता है।
- भिन्न को प्रतिशत बनाने के लिए उसे से गुणा करें।
- और ।
- कुल भाग होता है; शेष प्रतिशत घटाकर निकाला जा सकता है।
प्रतिशत को भिन्न के रूप में व्यक्त करना
प्रतिशत और भिन्न
प्रतिशत — प्रतिशत का अर्थ है प्रति सौ; इसलिए को भिन्न के रूप में लिखा जाता है।
किसी प्रतिशत को या उसके किसी भी समतुल्य भिन्न के रूप में व्यक्त कर सकते हैं।
प्रतिशत को भिन्न में बदलने के लिए संख्या को हर वाली भिन्न के रूप में लिखें और सरल करें।
भिन्न को प्रतिशत में बदलने के लिए उसे से गुणा करें।
रूपांतरण की विधि
- प्रतिशत चिह्न हटाकर संख्या को अंश और को हर लिखें।
- अंश और हर को उनके महत्तम समापवर्तक से भाग देकर भिन्न सरल करें।
- भिन्न से प्रतिशत पाने के लिए भिन्न को से गुणा करें।
को सरलतम भिन्न में व्यक्त कीजिए।
- को पहले हर वाली भिन्न के रूप में लिखें।
- अंश और हर को से भाग देकर सरल करें।
प्रतिशत को केवल संख्या के रूप में न लिखें; उसे से भाग देना होता है। उदाहरण: ।
प्रतिशत क्यों उपयोगी है?
प्रतिशत की उपयोगिता
- तुलना: अलग-अलग हर वाली भिन्नों को प्रतिशत में बदलने से उनकी तुलना जल्दी और स्पष्ट होती है।
- बिस्कुट का उदाहरण: दो प्रकार के बिस्कुटों में चीनी की मात्रा को प्रतिशत में लिखने पर अधिक चीनी वाले प्रकार की पहचान तुरंत हो जाती है।
- समान आधार: प्रतिशत सभी राशियों को प्रति के आधार पर दिखाता है।
- दशमलव से संबंध: , और का आधार दशमलव रूपांतरण को सरल बनाता है।
- उपयुक्त आधार: तुलना के लिए पर्याप्त बड़ा, फिर भी समझने और गणना करने में सरल है।
| भिन्न | दशमलव | प्रतिशत |
|---|---|---|
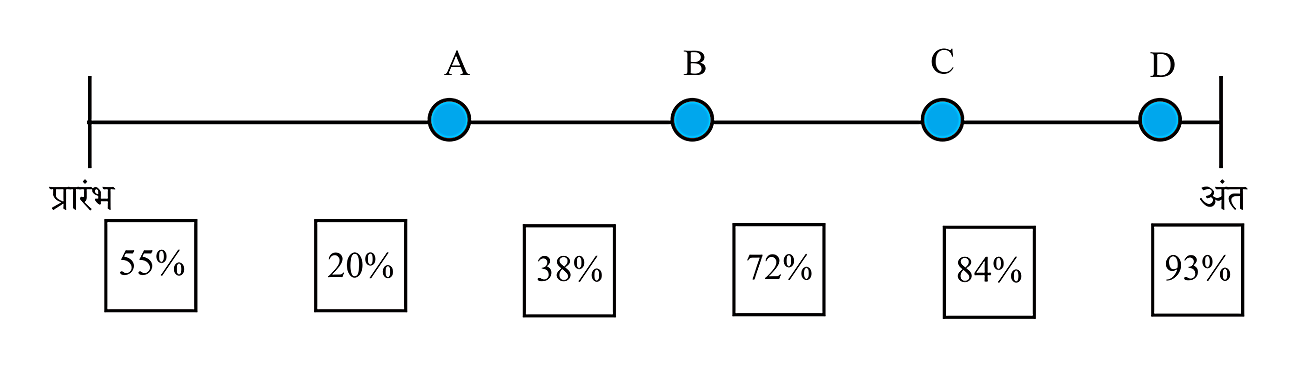
आस-पास प्रतिशत के उपयोग
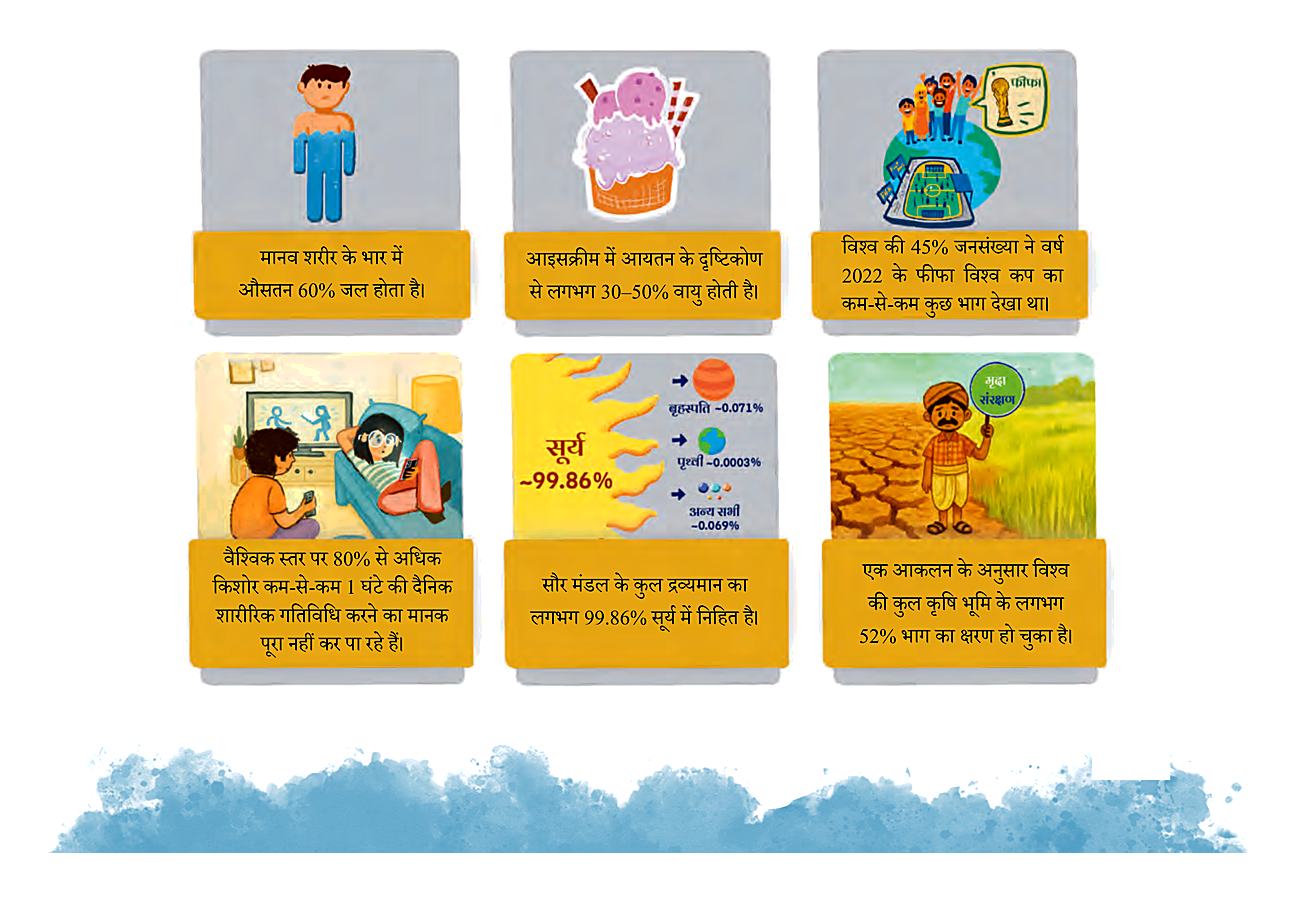
| संदर्भ | दिया गया प्रतिशत |
|---|---|
| मानव शरीर में औसत जल | |
| आइसक्रीम में वायु | लगभग – |
| में विश्व की शहरी जनसंख्या | |
| सौर मंडल के कुल द्रव्यमान में सूर्य का योगदान | लगभग |
| पृथ्वी की कुल भूमि का कृषि योग्य भाग | लगभग |
को सरलतम भिन्न में बदलिए।
को प्रतिशत में बदलिए।
नंदनी के कंचों में से सफेद हैं। सफेद कंचों का प्रतिशत ज्ञात कीजिए।
त्वरित पुनरावृत्ति
- प्रतिशत का अर्थ है प्रति सौ: ।
- प्रतिशत से भिन्न बनाने के लिए उसे हर वाली भिन्न लिखकर सरल करें।
- भिन्न को प्रतिशत में बदलने के लिए उसे से गुणा करें।
- प्रतिशत अलग-अलग राशियों की तुलना को एक समान प्रति- आधार देता है।
- दशमलव रूपांतरण और तुलना के लिए सरल, उपयोगी आधार है।
- प्रतिशत का उपयोग दैनिक जीवन के अनेक आँकड़ों और अनुपातों को दिखाने में होता है।
कुछ मात्राओं का प्रतिशत
किसी मात्रा का प्रतिशत ज्ञात करना
किसी मात्रा का प्रतिशत — किसी कुल मात्रा का निश्चित प्रतिशत, उस कुल मात्रा के में से दिए गए भाग को बताता है।
मुख्य बातें
- आधार मात्रा: प्रतिशत किस कुल मात्रा पर लागू है, यह जानना आवश्यक है।
- तुलना: अलग-अलग कुल मात्राओं के लिए केवल प्रतिशत देखकर वास्तविक मात्रा की तुलना नहीं की जा सकती।
- समान कुल मात्रा: कुल मात्रा समान हो, तो अधिक प्रतिशत का अर्थ अधिक वास्तविक मात्रा है।
- समानुपात: कुल मात्रा का निश्चित प्रतिशत निकालने पर संबंधित अंश, कुल मात्रा के समान अनुपात में बदलता है।
यहाँ प्रतिशत और कुल मात्रा है; इससे प्रतिशत के अनुरूप वास्तविक मात्रा मिलती है।
वास्तविक मात्राओं की तुलना
- हर व्यक्ति की कुल मात्रा और उसका प्रतिशत लिखें।
- हर कुल मात्रा को उसके प्रतिशत के भिन्न से गुणा करें।
- प्राप्त वास्तविक मात्राओं की तुलना करें।
मधु के बिस्कुटों में और माधव के बिस्कुटों में चीनी है। किसने अधिक चीनी खाई?
- मधु के बिस्कुटों में चीनी है।
- माधव के बिस्कुटों में चीनी है।
- चीनी की वास्तविक मात्राओं की तुलना करें।
अलग-अलग कुल मात्राओं में केवल प्रतिशत देखकर तुलना न करें; पहले प्रत्येक की वास्तविक मात्रा निकालें, फिर तुलना करें।
प्रतिशत की मानसिक गणना
| प्रतिशत | |||||||
|---|---|---|---|---|---|---|---|
किसी मात्रा का एक-चौथाई है। , का दोगुना है; , का आधा है। को और जोड़कर निकाल सकते हैं।
तेज़ गणना के तरीके
- : संख्या को से भाग दें; जैसे का ।
- : संख्या को से भाग दें।
- : पहले निकालें, फिर उसे दोगुना करें।
- : पहले निकालें, फिर उसका आधा करें।
- : और के मान जोड़ें।
का ज्ञात कीजिए।
का ज्ञात कीजिए।
का कितना है?
त्वरित पुनरावृत्ति
- प्रतिशत मात्रा निकालने के लिए कुल मात्रा को प्रतिशत के भिन्न से गुणा करें।
- सूत्र: वास्तविक मात्रा ।
- अलग-अलग कुल मात्राएँ हों, तो वास्तविक हिस्से निकालकर ही तुलना करें।
- एक-चौथाई और कुल का दसवाँ भाग है।
- को दोगुना करके और को आधा करके निकालें।
- को के रूप में निकाल सकते हैं।
त्रिक—भिन्न, दशमलव और प्रतिशत
भिन्न, दशमलव और प्रतिशत का परस्पर रूपांतरण
प्रतिशत — प्रतिशत का अर्थ है प्रति सौ; इसलिए ।
समतुल्य रूप: किसी संख्या को भिन्न, दशमलव या प्रतिशत—तीनों रूपों में लिखा जा सकता है। प्रतिशत को भिन्न बनाने के लिए से भाग दें; भिन्न से दशमलव के लिए अंश को हर से भाग दें; दशमलव से प्रतिशत के लिए से गुणा करें।
| प्रतिशत | भिन्न | दशमलव |
|---|---|---|
प्रतिशत, भिन्न और दशमलव के बीच रूप बदलने के लिए इन संबंधों का उपयोग करें।
एक रूप से दूसरे रूप में बदलना
- प्रतिशत को भिन्न में बदलने के लिए उसे पर लिखें और सरल करें।
- भिन्न को दशमलव में बदलने के लिए अंश को हर से भाग दें।
- दशमलव को से गुणा करें और प्राप्त संख्या के बाद प्रतिशत चिह्न लगाएँ।
क्या किसी मान का आधा निकालने के लिए उसे से गुणा कर सकते हैं?
- आधा, भिन्न में है; इसे दशमलव में लिखें।
- इसलिए किसी भी मान का आधा, उसे से गुणा करके मिलेगा।
किसी मात्रा का प्रतिशत ज्ञात करना
किसी मात्रा का प्रतिशत — किसी मात्रा का प्रतिशत उस मात्रा का कुल मात्रा के सापेक्ष सौ में व्यक्त भाग है।
नियम: कुल मात्रा का ज्ञात करने के लिए कुल मात्रा को से गुणा करें। समानुपात में प्रतिशत जितना गुना बदले, संबंधित मात्रा भी उतने ही अनुपात में बदलती है।
यह सूत्र किसी कुल मात्रा का दिया हुआ प्रतिशत निकालता है।
प्रतिशत से मात्रा निकालना
- कुल मात्रा और दिया गया प्रतिशत पहचानें।
- प्रतिशत को भिन्न या दशमलव में बदलें।
- कुल मात्रा को इस भिन्न या दशमलव से गुणा करें।
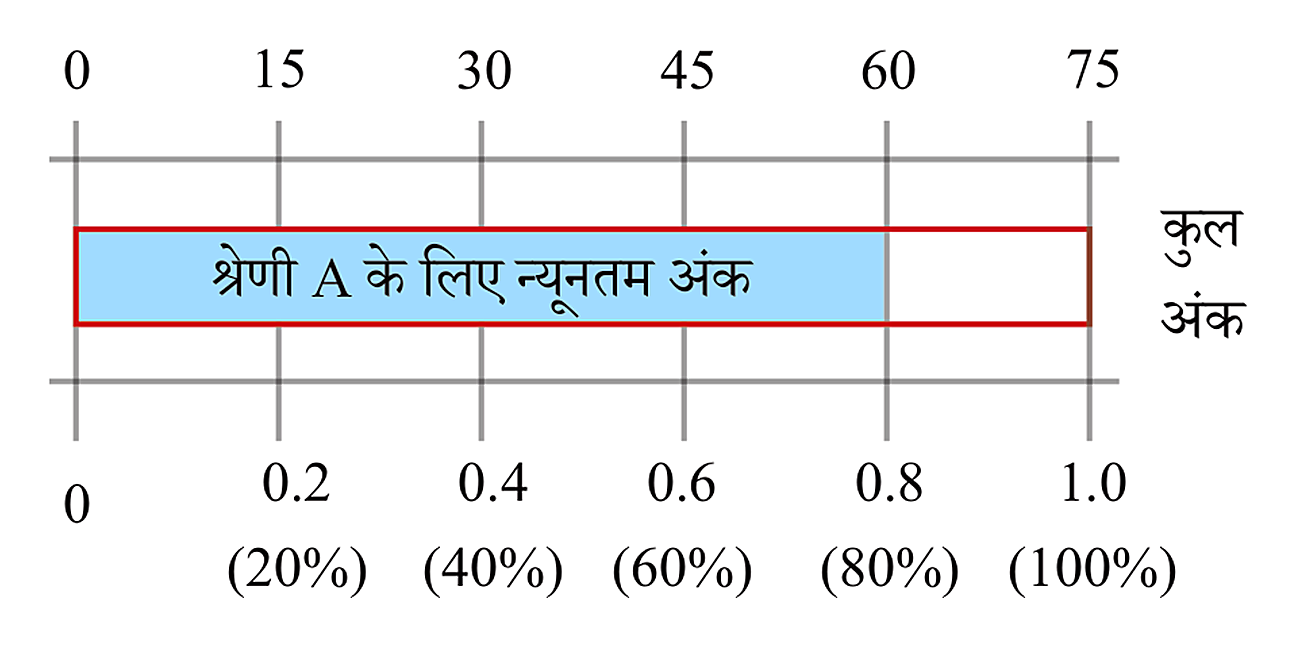
कुल अंकों की परीक्षा में विद्यार्थी को श्रेणी A के लिए कम-से-कम कितने अंक चाहिए, यदि सीमा है?
- परीक्षा के कुल अंक हैं और श्रेणी A के लिए अंक चाहिए।
- कुल अंकों को से गुणा करें।
अनुपात से मिश्रण का प्रतिशत
मिश्रण में भाग — मिश्रण में किसी घटक का भाग उस घटक की मात्रा और सभी घटकों की कुल मात्रा का अनुपात है।
नियम: घटकों के अनुपात को पहले कुल भागों में बदलें; फिर संबंधित घटक के भाग को कुल भागों से भाग देकर प्रतिशत में बदलें। दूसरे घटक का प्रतिशत में से पहले घटक का प्रतिशत घटाकर भी मिल सकता है।
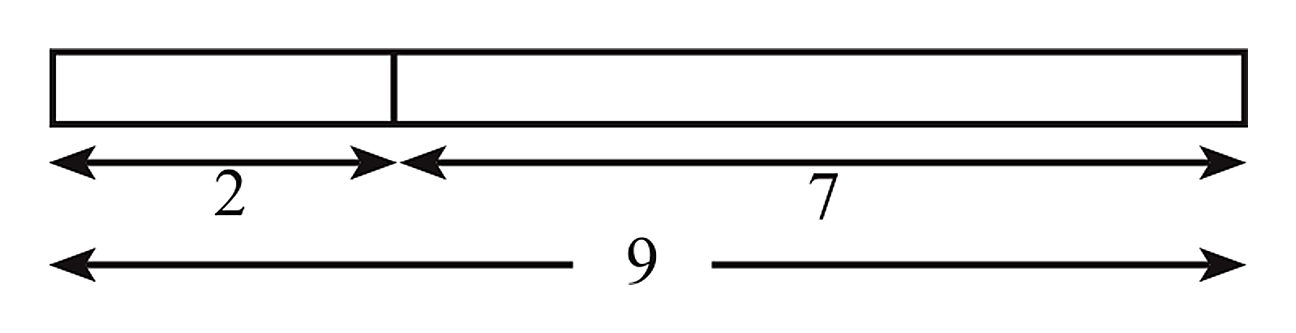
यदि अनुपात हो, तो पहले घटक का कुल में भाग होता है।
मिश्रण के घटक का प्रतिशत और मात्रा
- दिए गए अनुपात के सभी पद जोड़कर कुल भाग निकालें।
- जिस घटक की मात्रा चाहिए, उसके भाग को कुल भाग से भाग दें।
- प्रतिशत के लिए प्राप्त भिन्न को से गुणा करें; निश्चित मिश्रण-मात्रा के लिए उसे कुल मात्रा से गुणा करें।
बाजरा और जल का अनुपात है। मिश्रण में बाजरे का प्रतिशत कितना है, और मिश्रण के लिए कितना बाजरा चाहिए?
- बाजरा और जल का अनुपात है; कुल भाग हैं और बाजरे का भाग है।
- बाजरे का प्रतिशत निकालें। यह लगभग से कम है, क्योंकि ।
- मिश्रण में बाजरे की मात्रा निकालें।
आकलन पहले करें: जैसे , से कम है; इसलिए उत्तर से कम होना चाहिए। इससे गणना की त्रुटि जल्दी पकड़ में आती है।
दिए गए प्रतिशत से शेष मात्रा निकालना
शेष भाग: यदि कुल मात्रा का पूरा हो चुका है, तो शेष भाग है। ज्ञात प्रतिशत की मात्रा से शेष प्रतिशत की मात्रा समानुपात द्वारा निकालें।
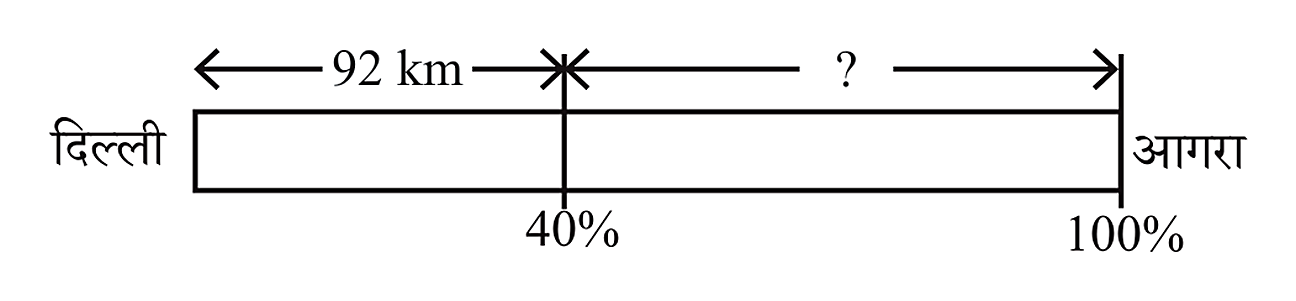
यदि की मात्रा हो, तो की मात्रा इस अनुपात से मिलेगी।
साइकिल चालक ने दिल्ली से आगरा की यात्रा का , यानी किमी पूरा किया। आगरा पहुँचने के लिए उसे और कितनी दूरी तय करनी है?
को प्रतिशत और भिन्न, दोनों रूपों में लिखिए।
त्वरित पुनरावृत्ति
- ; भिन्न से दशमलव के लिए अंश को हर से भाग दें।
- दशमलव को प्रतिशत में बदलने के लिए से गुणा करें और प्रतिशत चिह्न लगाएँ।
- किसी कुल मात्रा का निकालने के लिए उसे से गुणा करें।
- अनुपात में पहले घटक का कुल भाग होता है।
- यदि पूरा हो चुका है, तो शेष भाग है।
- हल से पहले अनुमान लगाने पर उत्तर की उचित सीमा और गणना की गलती जाँची जा सकती है।
सौ से अधिक प्रतिशत
प्रतिशत को लक्ष्य से तुलना करके समझना
जब प्राप्त मात्रा आधार मान से अधिक हो, तब भी यही सूत्र लागू होता है।
प्रतिशत निकालने की विधि
- प्राप्त मात्रा को आधार मान से भाग दें।
- भागफल को से गुणा करें।
- से अधिक परिणाम में, लक्ष्य से अधिक प्रतिशत जानने के लिए घटाएँ।
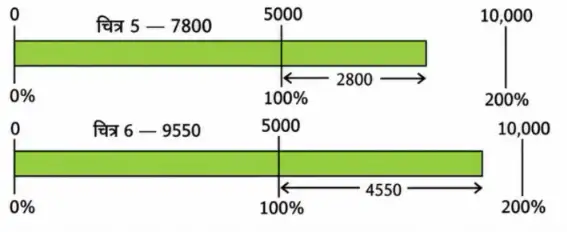
₹5000 के दैनिक बिक्री-लक्ष्य के उदाहरण
- पहला दिन: ₹2000 बिक्री, लक्ष्य का ; लक्ष्य से कम।
- दूसरा दिन: ₹3500 बिक्री, लक्ष्य का ; लक्ष्य से कम।
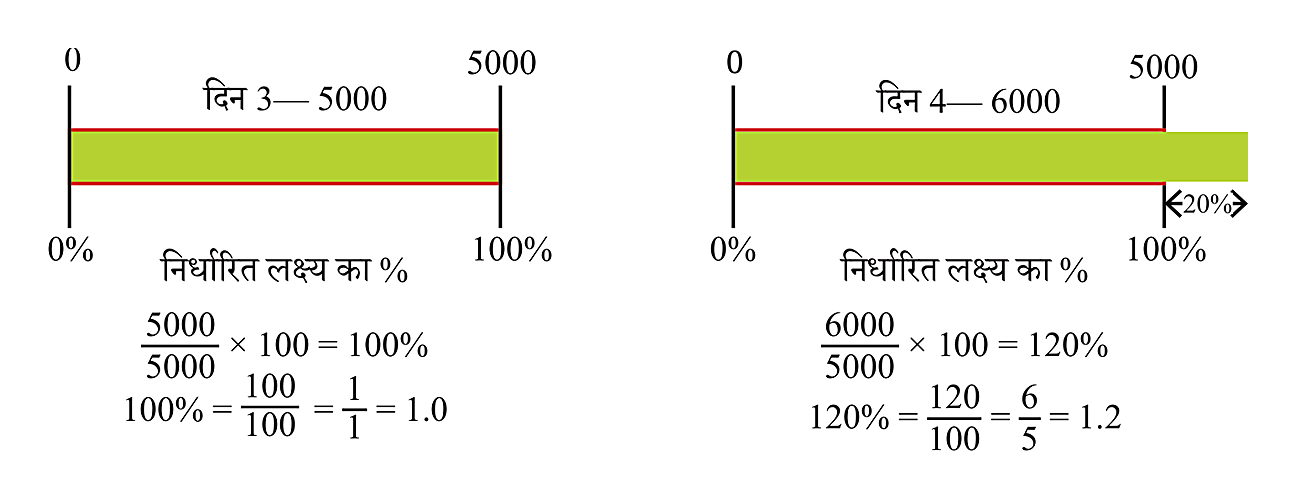
- तीसरा दिन: ₹5000 बिक्री, लक्ष्य का ; लक्ष्य ठीक पूरा।
- चौथा दिन: ₹6000 बिक्री, लक्ष्य का ; लक्ष्य से अधिक।
- तुलना: ₹1000, ₹5000 का है; इसलिए ₹6000 = लक्ष्य का ।
| दिन | बिक्री | लक्ष्य का प्रतिशत | लक्ष्य से अंतर |
|---|---|---|---|
| पाँचवाँ | ₹7800 | अधिक | |
| छठा | ₹9550 | अधिक |
वर्तमान वर्ष की फसल गत वर्ष की फसल का कितना प्रतिशत है?
- गत वर्ष की फसल और वर्तमान वर्ष की फसल है। वर्तमान फसल गत वर्ष की फसल का कितना प्रतिशत है?
- वर्तमान फसल को गत वर्ष की फसल से भाग देकर से गुणा करें।
- का अर्थ है आधार मात्रा का गुना, यानी आधार से अधिक।
प्रतिशत, भिन्न और दशमलव
| प्रतिशत | सरल भिन्न | दशमलव |
|---|---|---|
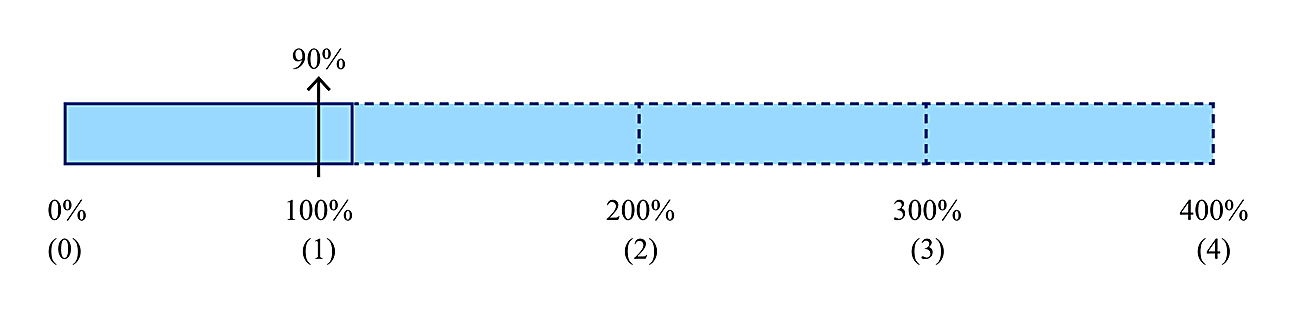
₹5000 के लक्ष्य के मुकाबले ₹7800 की बिक्री लक्ष्य का कितना प्रतिशत है?
₹5000 के लक्ष्य के मुकाबले ₹9550 की बिक्री लक्ष्य का कितना प्रतिशत है?
केवल से अधिक होने के कारण परिणाम को गलत न मानें। प्रतिशत हमेशा आधार मान के सापेक्ष होता है; जैसे का अर्थ गुना है, न कि इकाइयाँ।
त्वरित पुनरावृत्ति
- आधार मान को तुलना में माना जाता है।
- सूत्र: ।
- से अधिक परिणाम का अर्थ आधार मान से अधिक मात्रा है।
- अधिक प्रतिशत = प्राप्त प्रतिशत ।
- रूपांतरण: प्रतिशत को से भाग देकर दशमलव या भिन्न में बदलें।
- उदाहरण: गुना और गुना।
प्रतिशत के अनुप्रयोग
अनुपातों की तुलना
प्राप्तांक और कुल अंक हों, तो अलग-अलग कुल अंकों में प्रदर्शन की तुलना के लिए।
उदाहरण: परीक्षा के अंक
- अंग्रेज़ी: ।
- विज्ञान: ।
- निष्कर्ष: विज्ञान का प्रतिशत अधिक है; इसलिए ईशा का प्रदर्शन विज्ञान में बेहतर रहा।
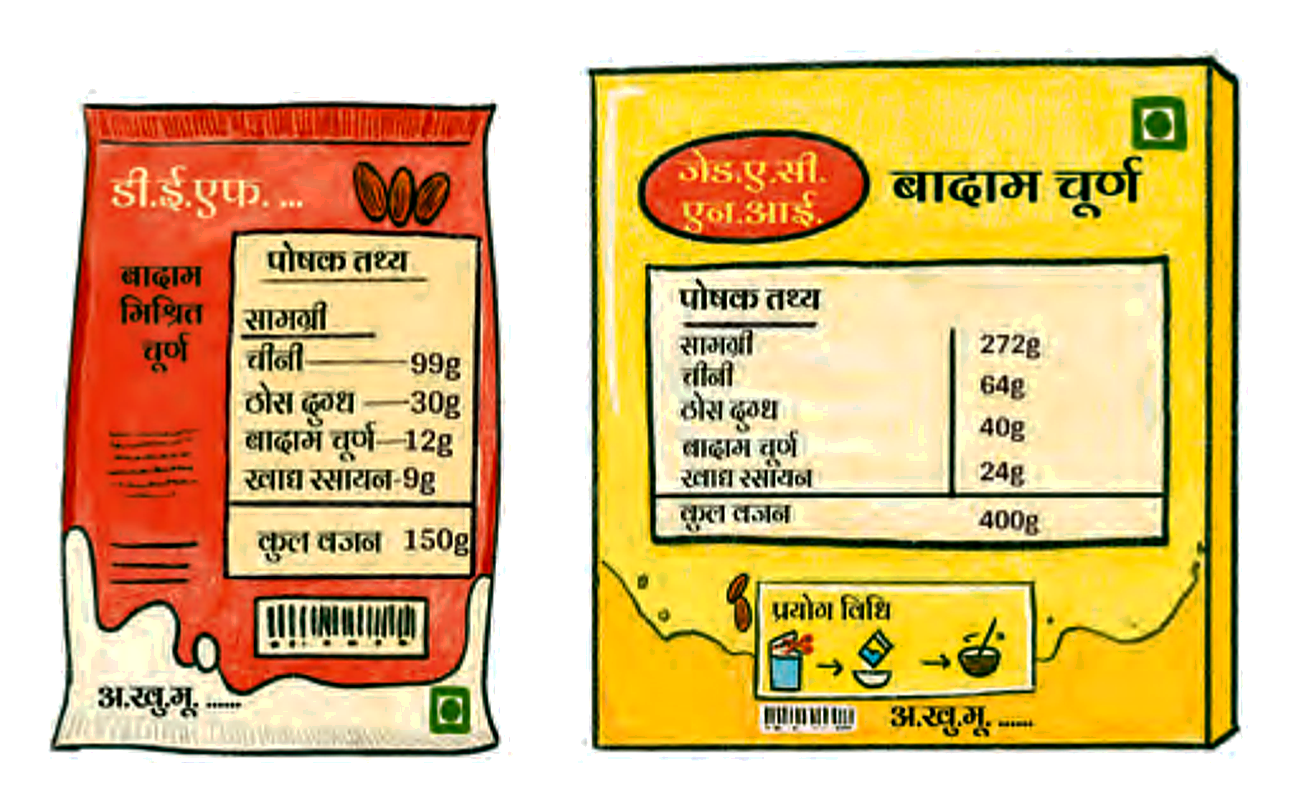
उत्पाद की सामग्री की तुलना
सामग्री का भार और उत्पाद का कुल भार हो, तो सामग्री-सूची के अनुपात को प्रतिशत में बदलें।
| उत्पाद | चीनी | ठोस दुग्ध | बादाम चूर्ण | खाद्य रसायन |
|---|---|---|---|---|
| डी.ई.एफ. (कुल 150 ग्राम) | 66% | 20% | 8% | 6% |
| जेड.ए.सी.एन.आई. (कुल 400 ग्राम) | 68% | 16% | 10% | 6% |
तालिका से निष्कर्ष
- बादाम: दूसरे उत्पाद में अधिक है— बनाम ।
- खाद्य रसायन: दोनों उत्पादों में है, इसलिए इसका अनुपात समान है।
- जाँच: प्रत्येक उत्पाद में सभी सामग्रियों के प्रतिशतों का योग होना चाहिए।
प्रतिशत वृद्धि और कमी
परिवर्तन और प्रारंभिक मान हों। तुलना का आधार हमेशा प्रारंभिक मान होता है।
उदाहरण
- टमाटर का मूल्य: Rs. 30 से Rs. 42 हुआ; वृद्धि Rs. 12, अतः वृद्धि ।
- सिनेमा दर्शक: औसत 160 से 100 हुआ; कमी 60, अतः कमी ।
- जनसंख्या: यदि 1991 की जनसंख्या 1961 की थी, तो वृद्धि थी; नई जनसंख्या पुरानी की गुनी है।
वृद्धि या कमी का प्रतिशत निकालते समय बदली हुई राशि को अंतिम मान से नहीं, प्रारंभिक मान से भाग दें।
लाभ और हानि
| शब्द | अर्थ |
|---|---|
| क्रय मूल्य (क्र.मू.) | दुकानदार जिस मूल्य पर वस्तु खरीदता है। |
| अंकित मूल्य (अं.मू.) | वस्तु पर लिखा मूल्य; इसे अधिकतम खुदरा मूल्य भी कहा जा सकता है। |
| विक्रय मूल्य (वि.मू.) | ग्राहक द्वारा वस्तु खरीदने पर चुकाया गया मूल्य। |
| लाभ | जब विक्रय मूल्य, क्रय मूल्य से अधिक हो। |
| हानि | जब विक्रय मूल्य, क्रय मूल्य से कम हो। |
क्रय मूल्य को , विक्रय मूल्य को , लाभ को और हानि को मानें।
लाभ या हानि का प्रतिशत निकालने के लिए दोनों का आधार क्रय मूल्य होता है।
आपूर्ति-श्रृंखला के उदाहरण
- खुदरा विक्रेता: क्रय मूल्य Rs. 300 और विक्रय मूल्य Rs. 430; लाभ Rs. 130 तथा लाभ प्रतिशत ।
- थोक विक्रेता: क्रय मूल्य Rs. 253 और विक्रय मूल्य Rs. 300; लाभ प्रतिशत ।
- विनिर्माता: क्रय मूल्य Rs. 230 और विक्रय मूल्य Rs. 253; लाभ प्रतिशत ।
- महत्त्वपूर्ण: लाभ प्रतिशत की गणना क्रय मूल्य के आधार पर करें, अंकित मूल्य के आधार पर नहीं।
लाभ-हानि के अन्य उदाहरण
- अभ्यास पुस्तिका: Rs. 36 की क्रय कीमत पर लाभ हो, तो विक्रय मूल्य ।
- क्रेयॉन: Rs. 50 में लाभ पर बेचने पर क्रय मूल्य ।
- चावल: 10 किलोग्राम का क्रय मूल्य Rs. 350 और विक्रय मूल्य Rs. 300; हानि Rs. 50, हानि प्रतिशत ।
- प्रति किलोग्राम जाँच: क्रय मूल्य Rs. 35 और विक्रय मूल्य Rs. 30; हानि प्रतिशत है।
Rs. 2650 के क्रय मूल्य वाले फूलदान को हानि पर बेचने से कितना धन मिलेगा?
- एक फूलदान का क्रय मूल्य Rs. 2650 है और उसे हानि पर बेचा जाता है। विक्रय मूल्य ज्ञात करें।
- हानि के बाद विक्रय मूल्य, क्रय मूल्य का शेष प्रतिशत होगा।
- क्रय मूल्य के की गणना करें।
छूट और विक्रय मूल्य
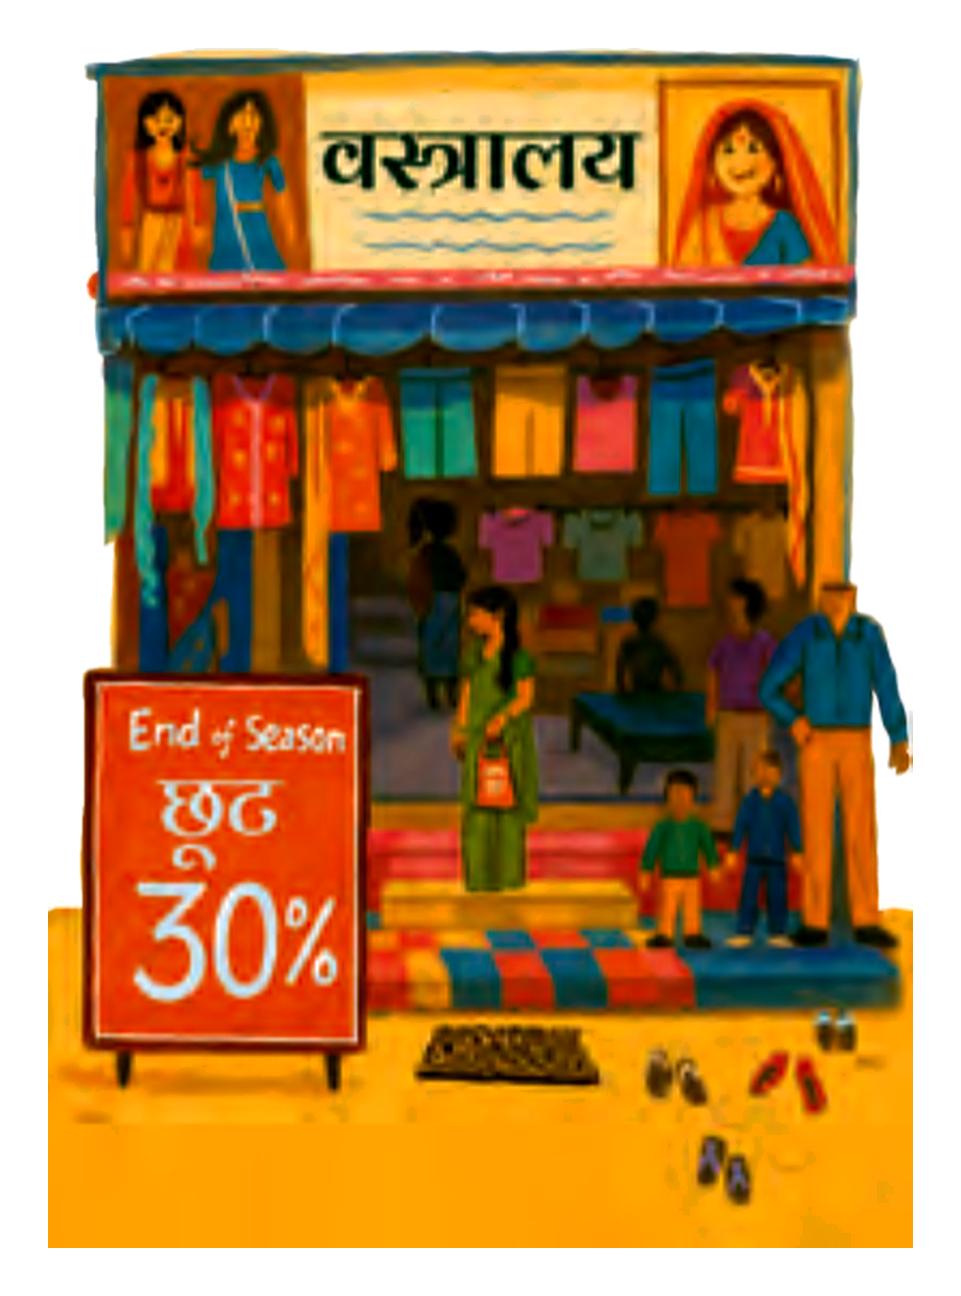
अंकित मूल्य , छूट प्रतिशत , छूट राशि और विक्रय मूल्य मानें। छूट अंकित मूल्य पर निकाली जाती है।
उदाहरण: कुकर
- अंकित मूल्य: Rs. 1800; छूट Rs. 180 है।
- विक्रय मूल्य: ।
- क्रय मूल्य: Rs. 900 होने पर लाभ Rs. 720 और लाभ प्रतिशत ।
सकल लाभ, शुद्ध लाभ और लाभांतर
शुद्ध लाभ — सकल लाभ में से परिवहन, वेतन, बिजली जैसे अतिरिक्त व्यय घटाने पर शुद्ध लाभ मिलता है।
बिक्री को , वस्तुओं का क्रय मूल्य , अतिरिक्त व्यय , सकल लाभ और शुद्ध लाभ मानें। इस पाठ में ‘लाभ’ से आशय सकल लाभ है।
लाभांतर (लाभ मार्जिन) — बिक्री से प्राप्त कुल आय में शुद्ध लाभ का प्रतिशत लाभांतर कहलाता है।
लाभ प्रतिशत का आधार क्रय मूल्य है, जबकि लाभांतर का आधार बिक्री है। शुद्ध लाभ और बिक्री मानें।
उदाहरण: खाद का व्यापार
- प्रति बोरी: क्रय मूल्य Rs. 500 और विक्रय मूल्य Rs. 750; लाभ Rs. 250। लाभ प्रतिशत ।
- बिक्री पर अनुपात: उसी Rs. 250 के लाभ का अनुपात बिक्री मूल्य से है; इसका आधार क्रय मूल्य नहीं है।
- मासिक हिसाब: बिक्री Rs. 1,50,000, क्रय मूल्य Rs. 1,00,000; सकल लाभ Rs. 50,000। Rs. 5,000 व्यय घटाने पर शुद्ध लाभ Rs. 45,000।
- मासिक लाभांतर: ।
लाभ प्रतिशत और लाभांतर को एक न समझें: पहले में हर क्रय मूल्य है, जबकि लाभांतर में हर बिक्री की राशि है।
एक विद्यार्थी को गणित में 45 में से 36 और विज्ञान में 60 में से 51 अंक मिले। किस विषय में उसका प्रदर्शन बेहतर है?
एक वस्तु का मूल्य Rs. 240 से घटकर Rs. 180 हो गया। कमी का प्रतिशत ज्ञात करें।
एक वस्तु का अंकित मूल्य Rs. 2,000 है। उस पर छूट मिलती है। यदि क्रय मूल्य Rs. 1,500 हो, तो विक्रय मूल्य और लाभ प्रतिशत ज्ञात करें।
त्वरित पुनरावृत्ति
- अलग कुल मानों की तुलना प्रतिशत में बदलकर करें।
- वृद्धि या कमी का प्रतिशत हमेशा प्रारंभिक मान के आधार पर निकालें।
- लाभ और हानि का प्रतिशत क्रय मूल्य पर आधारित होता है।
- छूट अंकित मूल्य पर निकाली जाती है और छूट के बाद विक्रय मूल्य मिलता है।
- शुद्ध लाभ = सकल लाभ − अतिरिक्त व्यय।
- लाभ प्रतिशत का आधार क्रय मूल्य, जबकि लाभांतर का आधार बिक्री है।
कर, वृद्धि और चक्रवृद्धि
कर
कर — कर वस्तु या सेवा के मूल्य पर सरकार के लिए वसूली जाने वाली राशि है; इसकी दर सामान्यतः प्रतिशत में दी जाती है।
- जीएसटी वस्तु एवं सेवा कर है; बिल में कर और कुल देय राशि अलग-अलग दिखाई जाती है।
- सीजीएसटी और एसजीएसटी दिए गए बिल में दोनों की दर उप-योग पर है।
- कुल राशि वस्तु के मूल्य में सभी लागू कर जोड़कर मिलती है।
यहाँ वस्तु का मूल्य, कर-दर, कर और कुल देय राशि है।
के उप-योग पर सीजीएसटी और एसजीएसटी लगने पर कुल बिल कितना होगा?
- उप-योग है और सीजीएसटी तथा एसजीएसटी, दोनों की दर है।
- दोनों करों की राशि अलग-अलग निकालें।
- दोनों कर उप-योग में जोड़ें।
प्रतिशत वृद्धि, कमी, लाभ और छूट
प्रतिशत परिवर्तन — प्रतिशत परिवर्तन बताता है कि मूल मात्रा की तुलना में नई मात्रा कितने प्रतिशत बढ़ी या घटी है।
- वृद्धि नई मात्रा मूल मात्रा से अधिक होने पर होती है; प्रतिशत का आधार मूल मात्रा है।
- कमी नई मात्रा मूल मात्रा से कम होने पर होती है; प्रतिशत का आधार भी मूल मात्रा है।
- लाभ विक्रय मूल्य और क्रय मूल्य का अंतर है; लाभ प्रतिशत क्रय मूल्य के सापेक्ष निकालें।
- छूट वास्तविक मूल्य और छूट के बाद के मूल्य का अंतर है; छूट प्रतिशत वास्तविक मूल्य पर लगता है।
- मुद्रास्फीति वस्तु के मूल्य में होने वाली प्रतिशत वृद्धि है।
यहाँ भाग, कुल, नई मात्रा और मूल मात्रा है।
यहाँ विक्रय मूल्य, क्रय मूल्य, वास्तविक मूल्य और छूट-दर है।
प्रतिशत वृद्धि या कमी निकालना
- मूल मात्रा और नई मात्रा पहचानें।
- दोनों का अंतर निकालें।
- अंतर को मूल मात्रा से भाग देकर से गुणा करें।
से हुए पेट्रोल के मूल्य में कितने प्रतिशत वृद्धि हुई?
- पेट्रोल का मूल्य से हुआ; वृद्धि निकालें।
- वृद्धि को पुराने मूल्य के सापेक्ष प्रतिशत में बदलें।
वृद्धि या कमी प्रतिशत निकालते समय नई मात्रा को आधार न मानें; आधार मूल मात्रा होता है। लाभ प्रतिशत का आधार क्रय मूल्य होता है।
ब्याज और चक्रवृद्धि
ब्याज — ब्याज वह अतिरिक्त धनराशि है जो जमा या उधार ली गई राशि पर निश्चित दर से दी या ली जाती है।
- मूलधन वह आरंभिक राशि है जिस पर ब्याज की गणना होती है।
- वार्षिक दर का अर्थ है प्रति वर्ष की दर; का वार्षिक ब्याज एक वर्ष में है।
- सावधि जमा निश्चित अवधि के लिए जमा की जाती है; परिपक्वता पर मूलधन और अर्जित ब्याज मिलता है।
- शास्ति सावधि जमा की परिपक्वता से पहले धन निकालने पर लग सकती है।
- साधारण ब्याज में हर अवधि का ब्याज केवल मूलधन पर निकाला जाता है।
- चक्रवृद्धि ब्याज में हर अवधि का ब्याज मूलधन में जुड़ता है और अगली अवधि में बढ़ी हुई राशि पर ब्याज लगता है।
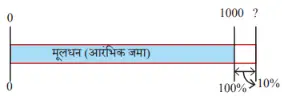
| बिंदु | साधारण ब्याज | चक्रवृद्धि ब्याज |
|---|---|---|
| ब्याज का आधार | हर अवधि में मूलधन | हर अवधि में पिछली अवधि की राशि |
| ब्याज जुड़ना | ब्याज जमा में वापस नहीं जुड़ता | ब्याज मूलधन में जुड़ता है |
| परिणाम | समान दर पर हर वर्ष ब्याज समान | आगे की अवधि का ब्याज बढ़ सकता है |
यहाँ मूलधन, वार्षिक दर, वर्षों की संख्या, ब्याज और मिश्रधन है।
वार्षिक चक्रवृद्धि में हर वर्ष की राशि अगले वर्ष का आधार बनती है।
चक्रवृद्धि मिश्रधन निकालना
- मूलधन, वार्षिक ब्याज दर और वर्षों की संख्या लिखें।
- हर वर्ष ब्याज निकालकर उस वर्ष की राशि में जोड़ें।
- अंतिम वर्ष के बाद की राशि मिश्रधन है।
को वार्षिक दर से वर्षों के लिए जमा करने पर साधारण ब्याज और चक्रवृद्धि ब्याज के विकल्पों में कुल राशि क्या होगी, और वह मूलधन का कितना प्रतिशत है?
- पर वार्षिक दर से पहले वर्ष का ब्याज निकालें और जोड़ें।
- दूसरे वर्ष का ब्याज नई राशि पर निकालें।
- तीसरे वर्ष का ब्याज जोड़कर चक्रवृद्धि मिश्रधन पाएँ।
- साधारण ब्याज के विकल्प में हर वर्ष मिलता है; मूलधन सहित कुल राशि और दोनों विकल्पों का मूलधन-सापेक्ष प्रतिशत निकालें।
एक ज्यामिति बॉक्स में खरीदा और में बेचा गया। लाभ प्रतिशत निकालें।
की शर्ट पर छूट है। देय राशि कितनी होगी?
चावल का मूल्य प्रति किलोग्राम से बढ़कर प्रति किलोग्राम हुआ। मुद्रास्फीति की दर निकालें।
त्वरित पुनरावृत्ति
- कर की राशि वस्तु के मूल्य पर प्रतिशत दर से निकलती है; कर जोड़ने पर कुल देय राशि मिलती है।
- वृद्धि और कमी का प्रतिशत मूल मात्रा पर आधारित होता है।
- लाभ प्रतिशत का आधार क्रय मूल्य और छूट प्रतिशत का आधार वास्तविक मूल्य है।
- सावधि जमा की परिपक्वता से पहले धन निकालने पर शास्ति लग सकती है।
- साधारण ब्याज हर अवधि में मूलधन पर, जबकि चक्रवृद्धि ब्याज बढ़ी हुई राशि पर लगता है।
- पर वार्षिक दर से वर्षों में साधारण मिश्रधन और चक्रवृद्धि मिश्रधन है।
- इस उदाहरण में साधारण कुल राशि मूलधन की और चक्रवृद्धि कुल राशि है।
साधारण ब्याज, चक्रवृद्धि ब्याज और मूल्य ह्रास
साधारण ब्याज और मिश्रधन की गणनाः साधारण ब्याज से मिश्रधन स्थिर मूलधन पर मिलता है।
साधारण ब्याज — जिस ब्याज की गणना प्रत्येक अवधि में केवल शुरुआती मूलधन पर होती है, वह साधारण ब्याज कहलाता है।
मुख्य बातें
- मूलधन: हर अवधि में मूलधन समान रहता है, इसलिए हर अवधि का ब्याज भी समान होता है।
- कुल ब्याज: समय के साथ साधारण ब्याज समान मात्रा से बढ़ता है; यह रेखीय वृद्धि है।
- मिश्रधन: मूलधन और कुल ब्याज का योग मिश्रधन कहलाता है।
यहाँ मूलधन, वार्षिक ब्याज दर और वर्षों की संख्या है।
साधारण ब्याज निकालने की विधि
- दिए गए मूलधन, वार्षिक दर और समय की पहचान करें।
- साधारण ब्याज के सूत्र से ब्याज निकालें।
- मिश्रधन चाहिए तो ब्याज को मूलधन में जोड़ें।
रु. 6,000 को 10% वार्षिक साधारण ब्याज पर वर्षों के लिए निवेश करने पर मिश्रधन का सूत्र क्या होगा?
- रु. 6,000 को वार्षिक 10% साधारण ब्याज पर निवेश करने पर हर वर्ष का ब्याज ज्ञात करें।
- वर्षों का कुल ब्याज और मिश्रधन लिखें।
चक्रवृद्धि ब्याजः ब्याज जुड़ने से अगली अवधि का मूलधन बढ़ता है।
चक्रवृद्धि ब्याज — जिस ब्याज को प्रत्येक अवधि के बाद मूलधन में जोड़ दिया जाता है और अगली अवधि का ब्याज बढ़ी हुई राशि पर मिलता है, वह चक्रवृद्धि ब्याज कहलाता है।
मुख्य बातें
- हर अवधि के बाद: अर्जित ब्याज मूलधन में जुड़ता है; अगली अवधि का मूलधन पिछली अवधि का मिश्रधन होता है।
- ब्याज का क्रम: बढ़े हुए मूलधन के कारण अगली अवधि में ब्याज भी बढ़ता है।
- गुणक: वार्षिक दर हो तो हर वर्ष की राशि को से गुणा करें।
- वृद्धि का प्रकार: समान दर से बार-बार गुणा होने के कारण चक्रवृद्धि वृद्धि घातांकी होती है।
यहाँ मूलधन, वार्षिक दर और वर्षों की संख्या है।
चक्रवृद्धि मिश्रधन निकालने की विधि
- वार्षिक दर को वृद्धि-गुणक में बदलें।
- इस गुणक की घात वर्षों की संख्या रखें और मूलधन से गुणा करें।
- कुल चक्रवृद्धि ब्याज के लिए मूलधन घटाएँ।
रु. 6,000 को 10% वार्षिक चक्रवृद्धि ब्याज पर वर्षों के लिए निवेश करने पर मिश्रधन का सूत्र क्या होगा?
- रु. 6,000 को 10% वार्षिक चक्रवृद्धि ब्याज पर निवेश करने पर पहले वर्ष का मिश्रधन निकालें।
- दूसरे और तीसरे वर्ष में हर बार पिछले मिश्रधन को से गुणा करें।
- इसी क्रम को वर्षों तक दोहराने पर सामान्य सूत्र मिलता है।
| बिंदु | साधारण ब्याज | चक्रवृद्धि ब्याज |
|---|---|---|
| ब्याज किस पर | हर बार शुरुआती मूलधन पर | हर बार पिछले मिश्रधन पर |
| अवधि-दर-अवधि ब्याज | समान रहता है | बढ़ता है |
| वृद्धि का प्रकार | रेखीय | घातांकी |
| समान मूलधन, दर और अवधि पर | मिश्रधन कम या बराबर | मिश्रधन अधिक या बराबर |
तुलना और दोगुना होने का समय
- रु. 20,000 पर 10%, 2 वर्ष: साधारण ब्याज रु. 4,000 और मिश्रधन रु. 24,000; वार्षिक चक्रवृद्धि मिश्रधन रु. 24,200 और ब्याज रु. 4,200 होगा।
- रु. 20,000 पर 5%, 4 वर्ष: साधारण मिश्रधन रु. 24,000; वार्षिक चक्रवृद्धि मिश्रधन , यानी लगभग रु. 24,310.13 होगा।
- साधारण ब्याज से दोगुना: मूलधन के बराबर ब्याज जुटने का समय वर्ष है।
- चक्रवृद्धि से दोगुना: दोगुने मिश्रधन का समय से मिलता है; समय दर पर निर्भर करता है।
मूल्य ह्रासः निश्चित प्रतिशत की कमी घटे हुए मूल्य पर लगती है।
मूल्य ह्रास — वस्तु के उपयोग और पुराने होने के कारण समय के साथ उसके मूल्य में होने वाली कमी मूल्य ह्रास कहलाती है।
मुख्य बातें
- प्रभावित करने वाले कारक: वस्तु की उम्र, उपयोग, चली दूरी, क्षति और बदले गए भाग उसके मूल्य को प्रभावित कर सकते हैं।
- हर अवधि की कमी: यदि मूल्य हर अवधि में निश्चित प्रतिशत से घटे, तो अगली अवधि की कमी घटे हुए मूल्य पर लगती है।
- अनुप्रयोग: निश्चित प्रतिशत से होने वाली जनसंख्या या जीवाणुओं की वृद्धि में भी हर अवधि का गुणक पिछली अवधि की मात्रा पर लगता है।
यहाँ शुरुआती मूल्य, प्रत्येक अवधि की कमी और अवधियों की संख्या है।
हर अवधि में वृद्धि होने पर प्रारंभिक मात्रा इस गुणक से बढ़ती है।
ह्रास के बाद मूल्य निकालने की विधि
- हर अवधि के बाद बचा हुआ प्रतिशत ज्ञात करें।
- बचे हुए प्रतिशत को दशमलव गुणक में बदलें।
- गुणक की घात अवधियों की संख्या रखें और शुरुआती मूल्य से गुणा करें।
1 वर्ष बाद टेलीविजन का मूल्य कितना होगा?
- रु. 21,000 के टेलीविजन का मूल्य 1 वर्ष में 5% घटता है; शेष प्रतिशत निकालें।
- एक वर्ष बाद मूल्य शुरुआती मूल्य का 95% होगा।
रु. 8,000 पर 7.5% वार्षिक साधारण ब्याज की दर से 2 वर्ष का ब्याज और मिश्रधन ज्ञात कीजिए।
रु. 10,000 पर 10% वार्षिक चक्रवृद्धि ब्याज से 3 वर्ष बाद मिश्रधन और ब्याज ज्ञात कीजिए।
एक गाँव की वर्तमान जनसंख्या 1,250 है और हर दशक में 10% घटती है। 3 दशकों बाद अनुमानित जनसंख्या ज्ञात कीजिए।
गलती: चक्रवृद्धि ब्याज या मूल्य ह्रास में हर अवधि की गणना शुरुआती राशि पर करना। सही विचार: प्रत्येक अवधि के बाद बदली हुई राशि ही अगली अवधि का आधार होती है।
त्वरित पुनरावृत्ति
- साधारण ब्याज हर अवधि में शुरुआती मूलधन पर लगता है: ।
- साधारण ब्याज का मिश्रधन होता है और वृद्धि रेखीय होती है।
- चक्रवृद्धि ब्याज में हर अवधि का ब्याज मूलधन में जुड़ता है: ।
- समान मूलधन, दर और समय पर चक्रवृद्धि मिश्रधन साधारण ब्याज के मिश्रधन से अधिक या बराबर होता है।
- निश्चित प्रतिशत से वृद्धि में गुणक होता है।
- निश्चित प्रतिशत मूल्य ह्रास के बाद मूल्य से मिलता है।
युक्तिमय प्रतिशत
प्रतिशत और तुलना का आधार।
प्रतिशत — प्रतिशत किसी मात्रा को प्रति सौ के अनुपात में व्यक्त करता है; का अर्थ है ।
यहाँ प्रतिशत, कुल मात्रा और उसका भाग है।
प्रतिशत हमेशा किसी आधार मात्रा के सापेक्ष होता है; इसलिए केवल वास्तविक अंतर देखकर अलग-अलग आधारों पर दिए प्रतिशतों की तुलना नहीं करनी चाहिए।
किसी संख्या का दूसरी संख्या का प्रतिशत और दूसरी संख्या का पहली संख्या का प्रतिशत, दोनों का संख्यात्मक मान समान होता है।
दो प्रस्तावों में अ: ₹100 जमा करके ₹300 प्राप्त करें; आ: ₹1000 जमा करके ₹1500 प्राप्त करें। प्रत्येक का लाभ प्रतिशत क्या है?
- विकल्प अ में ₹100 जमा करके ₹300 मिलते हैं; लाभ निकालें।
- विकल्प आ में ₹1000 जमा करके ₹1500 मिलते हैं; लाभ निकालें।
यदि , का है, तो , का कितना प्रतिशत है—यह सूत्र देता है।
क्रमिक छूट और प्रतिशत परिवर्तन।
क्रमिक प्रतिशत परिवर्तन — क्रमिक छूट या वृद्धि में हर अगला प्रतिशत, पिछले परिवर्तन के बाद बची या बनी मात्रा पर लागू होता है।
यहाँ मूल मूल्य और क्रमशः पहली तथा दूसरी छूट हैं। प्रभावी छूट मूल मूल्य के सापेक्ष है।
₹200 के केक पर और फिर छूट या एकमुश्त छूट—कौन-सा प्रस्ताव सस्ता है?
- ₹200 के केक पर पहले छूट लागू करें।
- पहली छूट के बाद बचे मूल्य पर छूट लगाएँ।
- दूसरी बेकरी की एकमुश्त छूट के बाद मूल्य निकालें।
यहाँ प्रारंभिक मात्रा और प्रत्येक चरण का परिवर्तन है। वृद्धि के लिए धनात्मक तथा कमी के लिए ऋणात्मक लें।
दैनिक जीवन में प्रतिशत परिवर्तन
- वृद्धि: वृद्धि के बाद मात्रा होती है।
- कमी: कमी के बाद मात्रा होती है।
- जी.एस.टी.: कर दर हो तो कर सहित मूल्य है।
- जनसंख्या या संख्या: कुल मात्रा का दिया प्रतिशत निकालने के लिए उस मात्रा को प्रतिशत से गुणा करें।
क्रमिक छूट या वृद्धि को सीधे जोड़कर अंतिम परिवर्तन न निकालें; प्रत्येक नया प्रतिशत बदली हुई मात्रा पर लगता है।
लाभ, हानि और छूट।
लाभ और हानि प्रतिशत — लाभ या हानि प्रतिशत की गणना हमेशा क्रय मूल्य के आधार पर की जाती है।
यहाँ क्रय मूल्य और विक्रय मूल्य है। लाभ में तथा हानि में होता है।
पहले क्रय मूल्य पर लाभ जोड़कर अंकित मूल्य बनाएँ; फिर उसी मूल्य पर छूट लगाएँ।
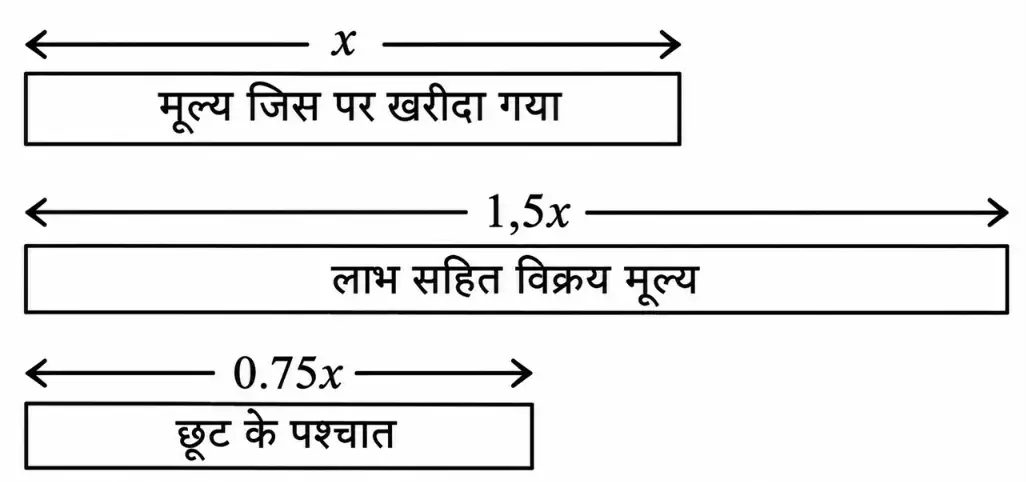
एक वस्तु पर लाभ जोड़ने के बाद छूट दी गई। लाभ होगा या हानि?
- क्रय मूल्य मानें; लाभ जोड़कर मूल्य निकालें।
- बढ़े हुए मूल्य पर छूट लगाएँ।
- अंतिम मूल्य की तुलना क्रय मूल्य से करें।
यदि क्रय मूल्य पर लाभ जोड़कर मूल्य तय किया गया हो, तो सम-विक्रय के लिए अधिकतम छूट का सूत्र है।
अनुपात और वस्तुओं के प्रस्ताव।
भाग या समूह का प्रतिशत निकालना
- जिस समूह का प्रतिशत चाहिए, उसका भाग पहचानें।
- सही कुल मात्रा को आधार मानें।
- भाग को कुल से भाग देकर से गुणा करें।
| प्रस्ताव | प्राप्त वस्तुएँ | प्रति वस्तु प्रभावी मूल्य, यदि मूल्य ₹100 हो | मुफ़्त वस्तुओं का कुल में प्रतिशत |
|---|---|---|---|
| 1 खरीदें, 1 मुफ़्त | ₹50 | ||
| 2 खरीदें, 2 मुफ़्त | ₹50 | ||
| 3 खरीदें, 1 मुफ़्त | ₹75 |
यदि आयत की लंबाई में वृद्धि हो और क्षेत्रफल समान रहे, तो चौड़ाई में कमी का प्रतिशत यह होगा।
प्रतिशत से भार निकालना।
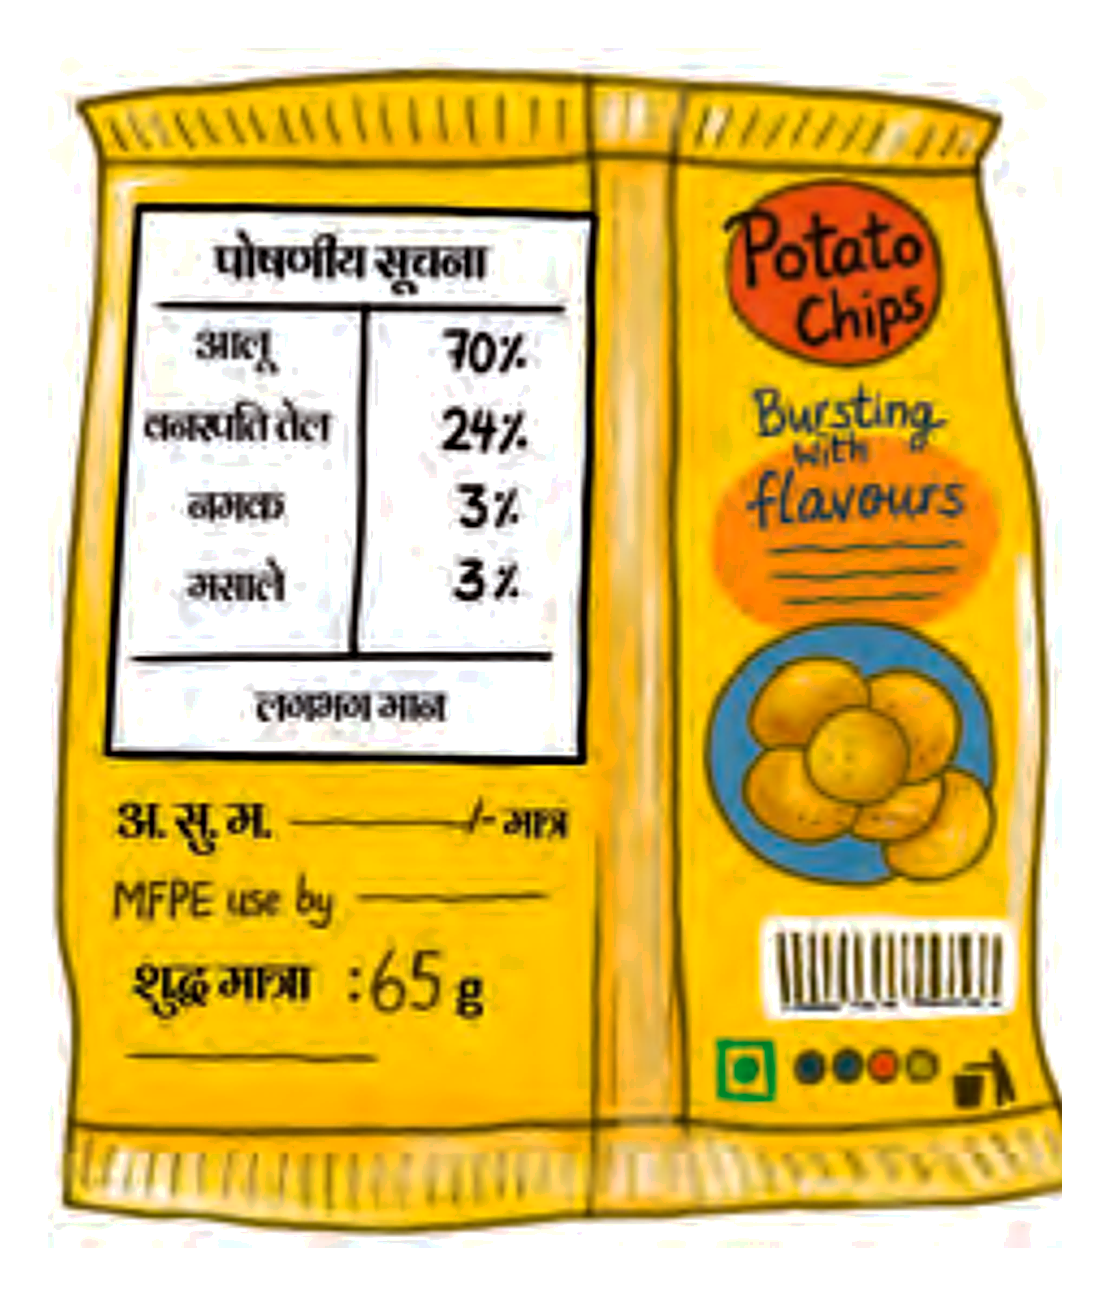
| सामग्री | प्रतिशत | भार |
|---|---|---|
| आलू | ||
| वनस्पति तेल | ||
| नमक | ||
| मसाले |
₹100 प्रति वस्तु होने पर दुकान अ में “1 खरीदें, 1 मुफ़्त” और दुकान स में “3 खरीदें, 1 मुफ़्त” है। प्रति वस्तु प्रभावी मूल्य और सस्ता प्रस्ताव ज्ञात कीजिए।
के पैकेट में नमक है। नमक का भार ज्ञात कीजिए।
एक आयत की लंबाई में वृद्धि होती है और क्षेत्रफल अपरिवर्तित रहता है। चौड़ाई में कमी का प्रतिशत निकालिए।
त्वरित पुनरावृत्ति
- प्रतिशत का आधार पहचानें; लाभ-हानि प्रतिशत में आधार क्रय मूल्य होता है।
- क्रमिक छूट और वृद्धि में हर अगला परिवर्तन बदली हुई मात्रा पर लागू होता है।
- और फिर छूट की कुल प्रभावी छूट है, नहीं।
- लाभ जोड़ने के बाद छूट देने पर भी हानि हो सकती है; अंतिम मूल्य की तुलना क्रय मूल्य से करें।
- मुफ़्त वस्तुओं के प्रस्ताव कुल भुगतान और कुल प्राप्त वस्तुओं से तुलना करके परखें।
- किसी कुल का प्रतिशत निकालने के लिए कुल मात्रा को प्रतिशत से गुणा करें।
सारांश
प्रतिशत और रूपांतरण
प्रतिशत — ऐसी भिन्न जिसका हर हो; इसे चिह्न से दर्शाते हैं।
मुख्य बातें
- रूपांतरण: भिन्न, दशमलव और प्रतिशत—एक ही मात्रा को अलग-अलग रूपों में दिखाते हैं।
- दैनिक उपयोग: प्रतिशत का प्रयोग रोज़मर्रा के कई संदर्भों में होता है।
- निश्चित प्रतिशत: कुल मात्रा का प्रतिशत ज्ञात हो, तो उससे उस मात्रा का संबंधित भाग निकाला जा सकता है।
- अनुपात: अनुपात के भागों को प्रतिशत में बदला जा सकता है।
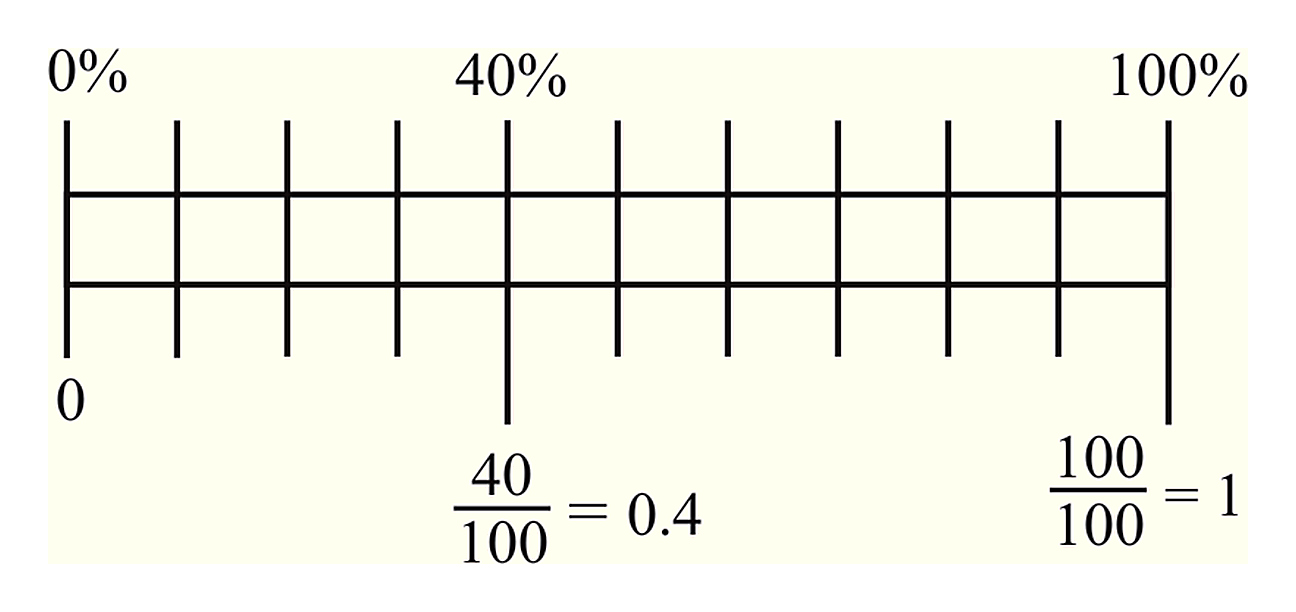
संबंधित भाग और कुल भागों की संख्या है।
प्रतिशत और कुल मात्रा है।
को भिन्न और दशमलव में बदलिए।
- को भिन्न में लिखें।
- भिन्न को दशमलव में बदलें।
प्रतिशत के अन्य उपयोग
वृद्धि, ह्रास और लेन-देन
- वृद्धि या ह्रास: किसी निश्चित राशि में हुआ बदलाव प्रतिशत के रूप में व्यक्त किया जा सकता है।
- कर: कर की दर को प्रतिशत में व्यक्त किया जाता है।
- लाभ-हानि: लेन-देन में हुआ लाभ या हानि प्रतिशत के रूप में बताया जा सकता है।
बदलाव और मूल मात्रा है।
साधारण और चक्रवृद्धि ब्याज
| बिंदु | साधारण ब्याज | चक्रवृद्धि ब्याज |
|---|---|---|
| ब्याज किस पर | हर अवधि में मूलधन पर | हर अवधि में उस समय तक की राशि पर |
| राशि का व्यवहार | मूलधन पूरी अवधि में समान रहता है। | हर अवधि का ब्याज जुड़ने से राशि बढ़ती जाती है। |
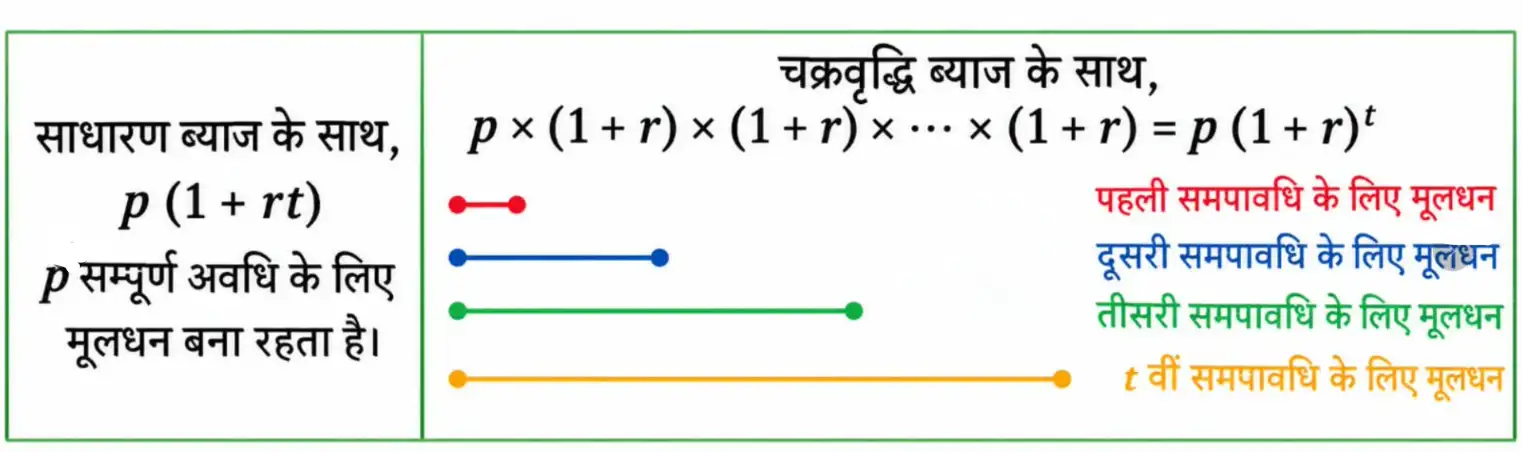
मूलधन, प्रति अवधि की दर का दशमलव रूप और अवधियों की संख्या है।
मूलधन, प्रति अवधि की दर का दशमलव रूप और अवधियों की संख्या है।
मिश्रधन सूत्र के संकेत
- दर: यदि वार्षिक दर हो, तो दशमलव दर है।
- मिश्रधन: अवधि के अंत में मूलधन और अर्जित ब्याज का कुल योग।
यदि कुल मात्रा का ज्ञात हो, तो उस भाग का सूत्र लिखिए।
मूलधन , प्रति अवधि की दशमलव दर और अवधियों के लिए चक्रवृद्धि मिश्रधन का सूत्र लिखिए।
समस्या हल करने की रणनीति और घोड़े की चाल
समस्या हल करने की सोच
- आरेख: स्थिति को समझने और हल की योजना बनाने के लिए कच्चा आरेख उपयोगी है।
- जाँच: मानसिक गणना और आकलन से उत्तर की उचितता जाँची जा सकती है।
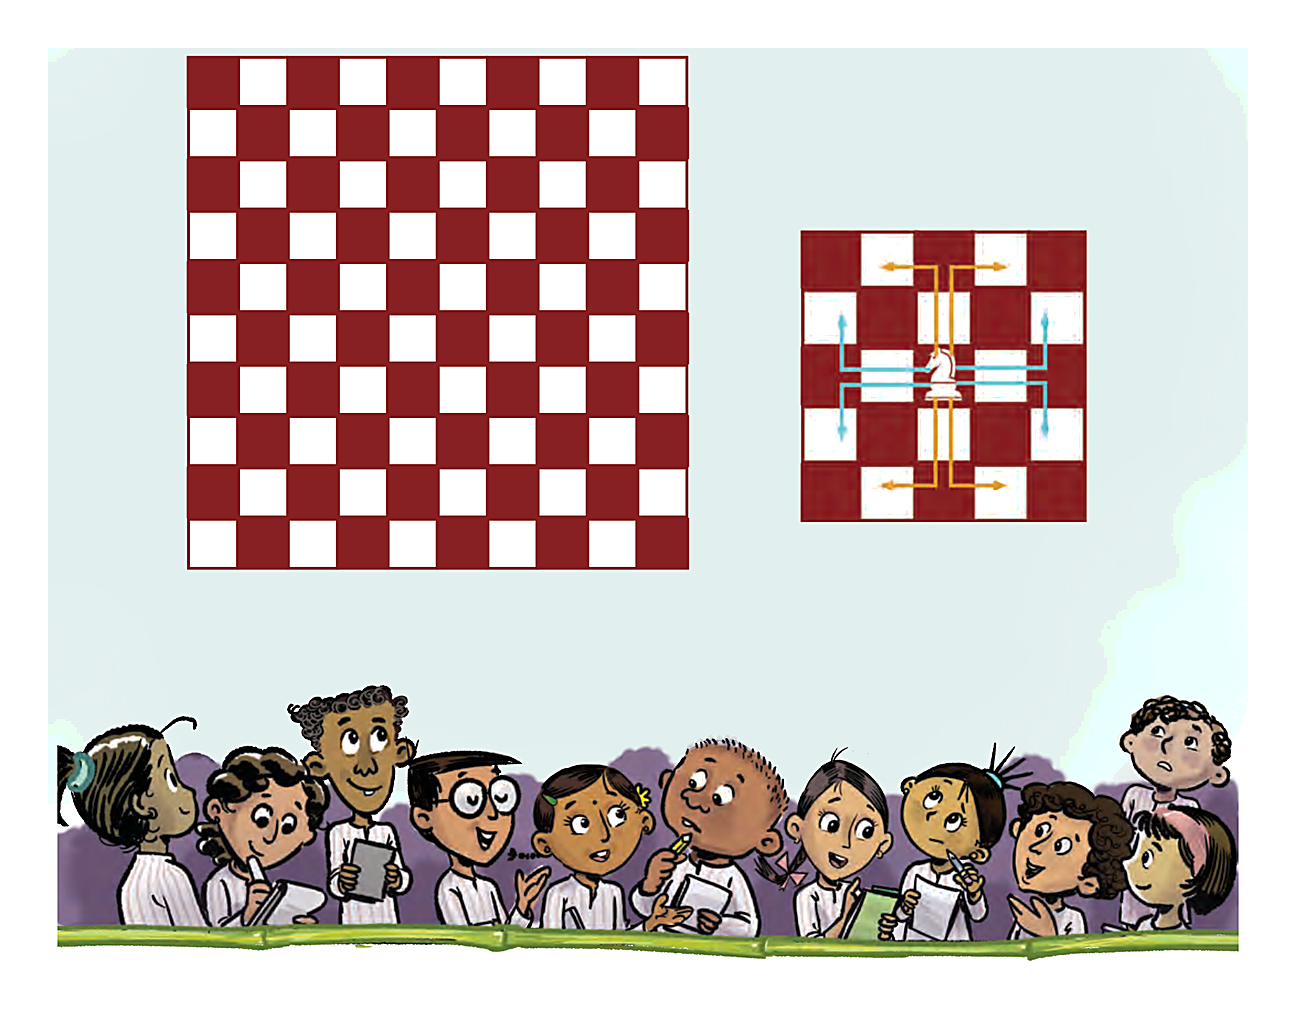
- घोड़े की चाल: शतरंज का घोड़ा एक दिशा में और दूसरी दिशा में कदम चलता है; चाल का आकार अंग्रेज़ी के L अक्षर जैसा होता है।
- शांतिप्रिय घोड़े: चुनौती यह है कि शतरंज की बिसात पर घोड़े इस प्रकार रखे जाएँ कि कोई घोड़ा दूसरे पर आक्रमण न करे।
त्वरित पुनरावृत्ति
- प्रतिशत वह भिन्न है जिसका हर होता है; भिन्न, दशमलव और प्रतिशत एक-दूसरे में बदले जा सकते हैं।
- किसी मात्रा का निकालने का नियम है।
- अनुपात, वृद्धि-ह्रास, कर और लाभ-हानि को प्रतिशत में व्यक्त किया जा सकता है।
- साधारण ब्याज में मूलधन स्थिर रहता है, जबकि चक्रवृद्धि ब्याज में राशि हर अवधि बढ़ती है।
- चक्रवृद्धि मिश्रधन का सूत्र है।
- कच्चे आरेख, मानसिक गणना और अनुमान से समस्या की समझ और उत्तर की जाँच में मदद मिलती है।
सूत्र-सूची
Mathematics Hindi — ALL CHAPTERS
1
वर्ग और घन
2
घातों का खेल
3
संख्याओं की कहानी
4
चतुर्भुज
5
संख्याओं का खेल
6
जितना बाँटेंगे उतना बढ़ेगा
7
समानुपातिक तर्कण–1
1
भिन्न के विविध रूप
2
बौधायन-पाइथागोरस प्रमेय
3
समानुपातिक तर्कण–2
4
कुछ ज्यामितीय संरचनाओं की खोज
5
बिंदुओं तथा रेखाओं द्वारा बनी कहानियाँ
6
बीजगणित का खेल
7
क्षेत्रफल