Class 12 Commerce . Accountancy Hindi . लेखाशास्त्र भाग 2 . रोकड़ प्रवाह विवरण
Chapter 6: रोकड़ प्रवाह विवरण
Ch 6
Accountancy Hindi
Class 12 Commerce
रोकड़ प्रवाह विवरण के उद्देश्य
वित्तीय विवरणों में रोकड़ प्रवाह विवरण
| विवरण | क्या दर्शाता है |
|---|---|
| तुलन-पत्र | एक निश्चित तिथि पर उद्यम की वित्तीय स्थिति |
| आय विवरण | एक अवधि में उद्यम के प्रचालन के परिणाम |
| रोकड़ प्रवाह विवरण | एक अवधि में रोकड़ और रोकड़ तुल्यराशियों के अंतर्वाह तथा बाहिर्वाह |
कानूनी और लेखांकन आधार
- अनिवार्यता: कंपनियों के वित्तीय विवरण कंपनी अधिनियम, 2013 के अंतर्गत निर्धारित लेखांकन मानकों के अनुसार तैयार किए जाते हैं।
- मानकों का अधिसूचन: लेखांकन मानक कंपनी अधिनियम, 2013 की धारा 133 के तहत लेखांकन मानक नियम, 2006 में अधिसूचित हैं और अनिवार्य हैं।
- सही और निष्पक्ष विवरण: लेखांकन मानकों का पालन न होने पर वित्तीय विवरण सही और निष्पक्ष नहीं माने जाते।
- प्रासंगिक प्रावधान: कंपनी अधिनियम, 2013 की धारा 2(40) में वित्तीय विवरणों के अंतर्गत लेखांकन मानक-3 (एएस-3), रोकड़ प्रवाह विवरण शामिल है।
- प्रस्तुति: जिस प्रत्येक लेखांकन अवधि के लिए वित्तीय विवरण प्रस्तुत किए जाते हैं, उस अवधि का रोकड़ प्रवाह विवरण भी प्रस्तुत किया जाता है।
रोकड़ प्रवाह विवरण: अर्थ और उद्देश्य
रोकड़ प्रवाह विवरण — यह ऐसा विवरण है जो किसी अवधि में रोकड़ और रोकड़ तुल्यराशियों के बदलाव की ऐतिहासिक जानकारी देता है तथा प्रवाहों को प्रचालन, निवेश और वित्तीय क्रियाकलापों में वर्गीकृत करता है।
मुख्य उद्देश्य
- प्राथमिक उद्देश्य: एक अवधि में प्रचालन, निवेश और वित्तीय क्रियाकलापों से रोकड़ तथा रोकड़ तुल्यराशियों के अंतर्वाह और बाहिर्वाह की उपयोगी जानकारी देना।
- क्षमता का आकलन: उद्यम की रोकड़ और रोकड़ तुल्यराशियाँ उत्पन्न करने की क्षमता समझने में सहायता करना।
- निर्णय में सहायता: उपयोगकर्ता रोकड़ प्रवाह की राशि, समयबद्धता और निश्चितता का आकलन करके आर्थिक निर्णय ले सकते हैं।
- उपयोग की आवश्यकता: रोकड़ उत्पन्न करने की क्षमता और उस रोकड़ के उपयोग की उद्यम की आवश्यकताओं का मूल्यांकन करने के लिए सूचना आधार प्रदान करना।
रोकड़ प्रवाह विवरण के लाभ
- वित्तीय स्थिति: अन्य वित्तीय विवरणों के साथ पढ़ने पर निवल परिसंपत्तियों में बदलाव, वित्तीय ढाँचे, तरलता और ऋणशोधन क्षमता का आकलन होता है।
- अनुकूलन क्षमता: बदलती परिस्थितियों और अवसरों के अनुसार रोकड़ प्रवाह की राशि तथा समय पर प्रतिक्रिया देने की क्षमता समझ आती है।
- भावी प्रवाहों का मूल्यांकन: विभिन्न उद्यमों के भावी रोकड़ प्रवाहों के वर्तमान मूल्य का आकलन और तुलना करने के प्रतिमान विकसित करने में मदद मिलती है।
- तुलनीयता: समान लेन-देन के लिए अलग-अलग लेखांकन निरूपणों के प्रभाव हटने से उद्यमों की प्रचालन दक्षता और रिपोर्टिंग की तुलना बेहतर होती है।
- परिवर्तनीय परिस्थितियाँ: बदलती परिस्थितियों में रोकड़ के अंतर्वाह और बाहिर्वाह के बीच सामंजस्य समझने में सहायता मिलती है।
- पूर्वानुमान की जाँच: भावी रोकड़ प्रवाह के पुराने अनुमानों की शुद्धता जाँचने में मदद मिलती है।
- संबंधों का विश्लेषण: लाभप्रदता, निवल रोकड़ प्रवाह और बदलती कीमतों के प्रभावों के बीच संबंधों का अध्ययन किया जा सकता है।
रोकड़ और रोकड़ तुल्यराशियाँ
| बिंदु | रोकड़ | रोकड़ तुल्यराशियाँ |
|---|---|---|
| अर्थ | हाथ में उपलब्ध रोकड़ और बैंक में माँग जमा | अल्पकालिक, अत्यधिक तरल निवेश |
| परिवर्तनीयता | पहले से रोकड़ के रूप में उपलब्ध | तुरंत ज्ञात रोकड़ राशि में बदले जा सकें |
| मूल्य जोखिम | लागू नहीं | मूल्य परिवर्तन का जोखिम महत्त्वपूर्ण न हो |
| परिपक्वता | लागू नहीं | आमतौर पर प्राप्ति की तारीख से तीन महीने या कम |
रोकड़ तुल्यराशि पहचानने के नियम
- परिभाषा: रोकड़ तुल्यराशियाँ ऐसे अल्पकालिक, उच्च तरलता वाले निवेश हैं जिन्हें तुरंत ज्ञात रोकड़ राशि में बदला जा सकता है और जिनमें मूल्य-परिवर्तन का जोखिम महत्त्वपूर्ण नहीं होता।
- अल्प अवधि: निवेश सामान्यतः तभी योग्य होता है जब उसकी परिपक्वता प्राप्ति की तारीख से तीन महीने या कम हो।
- अंशों में निवेश: अंशों में निवेश सामान्यतः रोकड़ तुल्यराशि नहीं होता, जब तक वह पर्याप्त रूप से रोकड़ तुल्य न हो।
- अपवाद: मोचन तिथि से ठीक पहले खरीदे गए अधिमान अंश योग्य हो सकते हैं, यदि परिपक्वता पर भुगतान न होने का जोखिम नगण्य हो।
- उदाहरण: अल्पकालिक विपणन योग्य प्रतिभूतियाँ, जिन्हें बिना महत्त्वपूर्ण मूल्य-परिवर्तन के तुरंत रोकड़ में बदला जा सके।
क्या यह निवेश रोकड़ तुल्यराशि है?
- कंपनी ने ऐसी अल्पकालिक प्रतिभूति खरीदी जिसकी परिपक्वता प्राप्ति के दो महीने बाद है और जिसे बिना महत्त्वपूर्ण मूल्य-जोखिम के तुरंत बेचा जा सकता है।
- परिपक्वता अवधि तीन महीने या कम है; निवेश तुरंत रोकड़ में बदल सकता है और मूल्य-जोखिम नगण्य है।
- इसलिए यह निवेश रोकड़ तुल्यराशि के रूप में वर्गीकृत होगा।
केवल अल्पकालिक होना पर्याप्त नहीं है; निवेश तुरंत रोकड़ में बदले जाने योग्य और मूल्य-परिवर्तन के महत्त्वपूर्ण जोखिम से मुक्त भी होना चाहिए।
रोकड़ प्रवाह विवरण का प्राथमिक उद्देश्य क्या है?
एक निवेश की परिपक्वता प्राप्ति की तारीख से चार महीने बाद है। क्या इसे सामान्यतः रोकड़ तुल्यराशि माना जाएगा?
रोकड़ प्रवाह विवरण के कोई दो लाभ लिखिए।
त्वरित पुनरावृत्ति
- रोकड़ प्रवाह विवरण एक अवधि के रोकड़ और रोकड़ तुल्यराशियों में बदलाव की ऐतिहासिक जानकारी देता है।
- प्रवाहों को प्रचालन, निवेश और वित्तीय क्रियाकलापों में वर्गीकृत किया जाता है।
- यह रोकड़ उत्पन्न करने की क्षमता तथा प्रवाह की राशि, समयबद्धता और निश्चितता के आकलन में सहायक है।
- इससे वित्तीय स्थिति, तरलता, ऋणशोधन क्षमता और उद्यमों की तुलनीयता का मूल्यांकन किया जा सकता है।
- रोकड़ में हाथ की रोकड़ और बैंक की माँग जमा शामिल हैं।
- रोकड़ तुल्यराशि सामान्यतः अल्पकालिक, अत्यधिक तरल और नगण्य मूल्य-जोखिम वाला निवेश है; इसकी परिपक्वता अवधि आमतौर पर तीन महीने या कम होती है।
रोकड़ प्रवाह
रोकड़ प्रवाह और गतिविधियों का वर्गीकरण
रोकड़ प्रवाह — लेन-देन या अन्य घटनाओं के कारण रोकड़ की वास्तविक प्राप्ति या भुगतान को रोकड़ प्रवाह कहते हैं।
मुख्य बातें
- रोकड़ अंतर्वाह: रोकड़ प्राप्त होना, जैसे मशीन की नकद बिक्री या व्यापारिक प्राप्यों से वसूली।
- रोकड़ बाहिर्वाह: रोकड़ का भुगतान होना, जैसे मशीन खरीदना, देयताओं या कर्मचारियों को भुगतान करना।
- अन्य उदाहरण: लाभांश की प्राप्ति और ब्याज का भुगतान भी रोकड़ प्रवाह हैं।
- रोकड़ तुल्यराशियाँ: रोकड़ और रोकड़ तुल्यराशियों के बीच स्थानांतरण तथा रोकड़ तुल्यांक बनाने वाले अल्पकालिक निवेशों की खरीद-बिक्री विवरण में शामिल नहीं होती।
- वर्गीकरण: लेखा मानक ३ के अनुसार रोकड़ प्रवाह को प्रचालन, निवेश और वित्तीय क्रियाकलापों में अलग-अलग दिखाया जाता है।
- उद्देश्य: यह वर्गीकरण इन क्रियाकलापों का उद्यम की वित्तीय स्थिति तथा रोकड़ और रोकड़ तुल्यराशियों पर प्रभाव समझने में मदद करता है।
निवल रोकड़ प्रवाह, रोकड़ अंतर्वाह और रोकड़ बाहिर्वाह को दर्शाता है।
रोकड़ प्रवाह पहचानने की विधि
- पहचानें कि लेन-देन में वास्तव में रोकड़ प्राप्त हुई है या भुगतान हुआ है।
- जाँचें कि यह केवल रोकड़ और रोकड़ तुल्यराशियों के बीच स्थानांतरण तो नहीं है; ऐसा स्थानांतरण विवरण में नहीं आता।
- प्रवाह को प्रचालन, निवेश या वित्तीय क्रियाकलाप में वर्गीकृत करें।
मशीन की नकद खरीद और नकद बिक्री को अंतर्वाह या बाहिर्वाह के रूप में पहचानिए।
- एक उद्यम ने मशीन नकद खरीदी और दूसरी मशीन नकद बेची।
- मशीन की खरीद में रोकड़ का भुगतान हुआ, इसलिए यह बाहिर्वाह है।
- मशीन की बिक्री में रोकड़ प्राप्त हुई, इसलिए यह अंतर्वाह है।
प्रचालन क्रियाकलापों से रोकड़
प्रचालन क्रियाकलाप — उद्यम की प्राथमिक या मुख्य आय-अर्जक गतिविधियाँ, जिनमें निवेश या वित्तीय गतिविधियाँ शामिल न हों, प्रचालन क्रियाकलाप कहलाती हैं।
पहचान और महत्त्व
- उदाहरण: माल बनाना और बेचना, कच्चा माल जुटाना तथा निर्माण व्यय करना।
- निवल लाभ या हानि: प्रचालन रोकड़ प्रवाह सामान्यतः उन लेन-देन और घटनाओं से उत्पन्न होता है जिनके परिणाम निवल लाभ या हानि में शामिल होते हैं।
- ऋणशोधन क्षमता: प्रचालन से प्राप्त रोकड़ आंतरिक ऋणशोधन क्षमता और बाहरी वित्त के बिना काम जारी रखने की क्षमता का संकेत देती है।
- उपयोग: पर्याप्त प्रचालन रोकड़ से लाभांश चुकाने, नए निवेश करने और ऋण लौटाने में मदद मिलती है।
- निवल प्रस्तुति: प्रचालन क्रियाकलापों के रोकड़ प्रवाह की निवल स्थिति दर्शाई जाती है।
- व्यापारिक प्रतिभूतियाँ: निपटान या पुनर्विक्रय के लिए रखे ऋण और प्रतिभूतियाँ मालसूची जैसी मानी जाती हैं; उनकी खरीद-बिक्री प्रचालन में आती है।
- वित्तीय उद्यम: इनके सामान्य कारोबार में दिए गए रोकड़ अग्रिम और ऋण प्रायः प्रचालन गतिविधियाँ होते हैं।
| प्रचालन अंतर्वाह | प्रचालन बाहिर्वाह |
|---|---|
| माल की बिक्री और सेवाएँ देने से रोकड़ प्राप्तियाँ | माल और सेवाओं के लिए नकद भुगतान |
| रॉयल्टी, फीस, कमीशन तथा अन्य रोकड़ प्राप्तियाँ | कर्मचारियों और उनकी ओर से अन्य व्यक्तियों को नकद भुगतान |
| — | बीमा प्रीमियम, दावों, वार्षिकी और अन्य पॉलिसी लाभों के लिए भुगतान |
| — | आयकर भुगतान, जब तक इसे निवेश या वित्तीय गतिविधि से संबंधित न किया जा सके |
प्रचालन अंतर्वाह और प्रचालन बाहिर्वाह को दर्शाता है।
प्रचालन प्रवाह का वर्गीकरण
- जाँचें कि लेन-देन उद्यम के मुख्य आय-अर्जक कार्य से जुड़ा है या नहीं।
- मुख्य कार्य से मिली रोकड़ को अंतर्वाह और किए गए भुगतान को बाहिर्वाह मानें।
- व्यापारिक प्रतिभूतियों तथा वित्तीय उद्यमों के सामान्य ऋण कारोबार के विशेष नियमों की जाँच करें।
माल की बिक्री की प्राप्ति और कर्मचारियों के वेतन भुगतान का वर्गीकरण कीजिए।
- एक विनिर्माण कंपनी को माल की बिक्री से रोकड़ मिली और उसने कर्मचारियों को वेतन दिया।
- माल की बिक्री कंपनी का मुख्य आय-अर्जक कार्य है; प्राप्ति प्रचालन अंतर्वाह है।
- कर्मचारियों को वेतन देना प्रचालन बाहिर्वाह है।
निवेश क्रियाकलापों से रोकड़
निवेश क्रियाकलाप — दीर्घकालिक परिसंपत्तियों की प्राप्ति और निपटान तथा रोकड़ तुल्यराशियों में शामिल न किए गए अन्य निवेशों के लेन-देन निवेश क्रियाकलाप कहलाते हैं।
पहचान और महत्त्व
- परिसंपत्तियाँ: मशीनरी, फर्नीचर, भूमि, भवन और अमूर्त परिसंपत्तियों की खरीद-बिक्री इसमें आती है।
- अनुसंधान एवं विकास: स्थिर परिसंपत्तियों की खरीद में अगोचर परिसंपत्तियाँ और पूँजीकृत अनुसंधान एवं विकास भी शामिल हैं।
- अन्य निवेश: दीर्घकालिक निवेश तथा व्यापारिक उद्देश्य से न रखे गए अन्य उद्यमों के अंश, अधिपत्र और ऋण प्रपत्र शामिल हैं।
- महत्त्व: अलग प्रस्तुति उन खर्चों को दर्शाती है जो भविष्य की आय और रोकड़ प्रवाह के संसाधन जुटाने के लिए किए गए हैं।
- अपवाद: वित्तीय उद्यमों द्वारा अपने सामान्य कारोबार में दिए गए ऋण और अग्रिम प्रचालन गतिविधि में आ सकते हैं।
| निवेश अंतर्वाह | निवेश बाहिर्वाह |
|---|---|
| स्थिर या अमूर्त परिसंपत्तियों के निपटान से प्राप्त रोकड़ | स्थिर परिसंपत्तियों की खरीद के लिए नकद भुगतान |
| तीसरी पार्टी को दिए ऋणों और अग्रिमों की वसूली; वित्तीय उद्यमों का अपवाद लागू | तीसरी पार्टी को रोकड़ ऋण या अग्रिम देना; वित्तीय उद्यमों का अपवाद लागू |
| व्यापारिक उद्देश्य से न रखे गए अन्य उद्यमों के अंशों, अधिपत्रों या ऋण प्रपत्रों के निपटान से प्राप्ति | व्यापारिक उद्देश्य से न रखे गए ऐसे प्रपत्रों को खरीदने के लिए भुगतान |
| ऋणों और अग्रिमों पर ब्याज की रोकड़ प्राप्ति | — |
| अन्य उद्यमों में निवेश से लाभांश की प्राप्ति | — |
निवेश अंतर्वाह और निवेश बाहिर्वाह को दर्शाता है।
निवेश प्रवाह का वर्गीकरण
- देखें कि लेन-देन दीर्घकालिक परिसंपत्ति या गैर-रोकड़-तुल्य निवेश से संबंधित है या नहीं।
- खरीद या ऋण-अग्रिम देने पर बाहिर्वाह और बिक्री या वसूली पर अंतर्वाह पहचानें।
- जाँचें कि प्रतिभूतियाँ व्यापारिक उद्देश्य से रखी गई हैं या ऋण देने वाला वित्तीय उद्यम है।
मशीन की नकद खरीद और दीर्घकालिक निवेश की बिक्री का वर्गीकरण कीजिए।
- एक उद्यम ने नकद में मशीन खरीदी और किसी अन्य उद्यम में रखा दीर्घकालिक निवेश बेचकर रोकड़ प्राप्त की।
- मशीन की खरीद स्थिर परिसंपत्ति प्राप्त करना है; भुगतान निवेश बाहिर्वाह है।
- दीर्घकालिक निवेश की बिक्री से मिली रोकड़ निवेश अंतर्वाह है।
कर्मचारियों को नकद वेतन देने का वर्गीकरण कीजिए।
किसी तीसरी पार्टी को दिए ऋण की नकद वसूली का वर्गीकरण कीजिए।
व्यापारिक उद्देश्य से रखी प्रतिभूतियों की खरीद-बिक्री को किस गतिविधि में रखेंगे?
त्वरित पुनरावृत्ति
- रोकड़ प्रवाह में रोकड़ की वास्तविक प्राप्ति और भुगतान आते हैं; रोकड़ तथा रोकड़ तुल्यराशियों के बीच स्थानांतरण शामिल नहीं होता।
- लेखा मानक ३ रोकड़ प्रवाह को प्रचालन, निवेश और वित्तीय क्रियाकलापों में वर्गीकृत करता है।
- प्रचालन गतिविधियाँ उद्यम के मुख्य आय-अर्जक कार्य हैं; इनके प्रवाह सामान्यतः उन घटनाओं से निकलते हैं जिनके परिणाम निवल लाभ या हानि में शामिल होते हैं।
- प्रचालन रोकड़ उद्यम की आंतरिक ऋणशोधन क्षमता का संकेत देती है और इसे निवल स्थिति में दिखाया जाता है।
- व्यापारिक उद्देश्य से रखी प्रतिभूतियों की खरीद-बिक्री तथा वित्तीय उद्यम के सामान्य ऋण कारोबार को प्रचालन में रखा जा सकता है।
- दीर्घकालिक परिसंपत्तियों और गैर-रोकड़-तुल्य निवेशों की खरीद-बिक्री निवेश गतिविधियाँ हैं।
- तीसरी पार्टी को ऋण देना या उसकी वसूली निवेश प्रवाह है; वित्तीय उद्यमों के सामान्य कारोबार में अपवाद हो सकता है।
वित्तीय क्रियाकलापों से रोकड़
वित्तीय क्रियाकलापों का अर्थ और वर्गीकरण
वित्तीय क्रियाकलाप — वे क्रियाकलाप जिनसे उद्यम की स्वामित्व पूँजी या ऋण पूँजी के आकार और संघटन में परिवर्तन होता है।
मुख्य बिंदु
- महत्त्व: इनसे पूँजी और ऋण देने वालों के भविष्य के दावों का आकलन किया जा सकता है।
- रोकड़ अंतर्वाह: समता या अधिमानी अंश जारी करना तथा ऋणपत्र, बंधपत्र या अन्य अल्पकालिक/दीर्घकालिक ऋण लेना।
- रोकड़ बहिर्वाह: उधार चुकाना तथा समता या अधिमानी अंशों पर लाभांश देना।
- ब्याज भुगतान: गैर-वित्तीय उद्यम में ऋण पर ब्याज का भुगतान वित्तीय क्रियाकलाप है।
| वर्ग | उदाहरण |
|---|---|
| प्रचालन | व्यापार से रोकड़ प्राप्ति; ग्राहकों से वसूली; आपूर्तिकर्ताओं, कर्मचारियों और संचालन व्ययों का भुगतान। |
| निवेश | मशीनरी या गैर-चालू निवेश खरीदना; पुरानी मशीनरी, निवेश या एकस्व बेचने से प्राप्ति। |
| वित्त | अंश या ऋण जारी करने से प्राप्ति; उधार चुकाना; लाभांश और गैर-वित्तीय उद्यम का ब्याज भुगतान। |
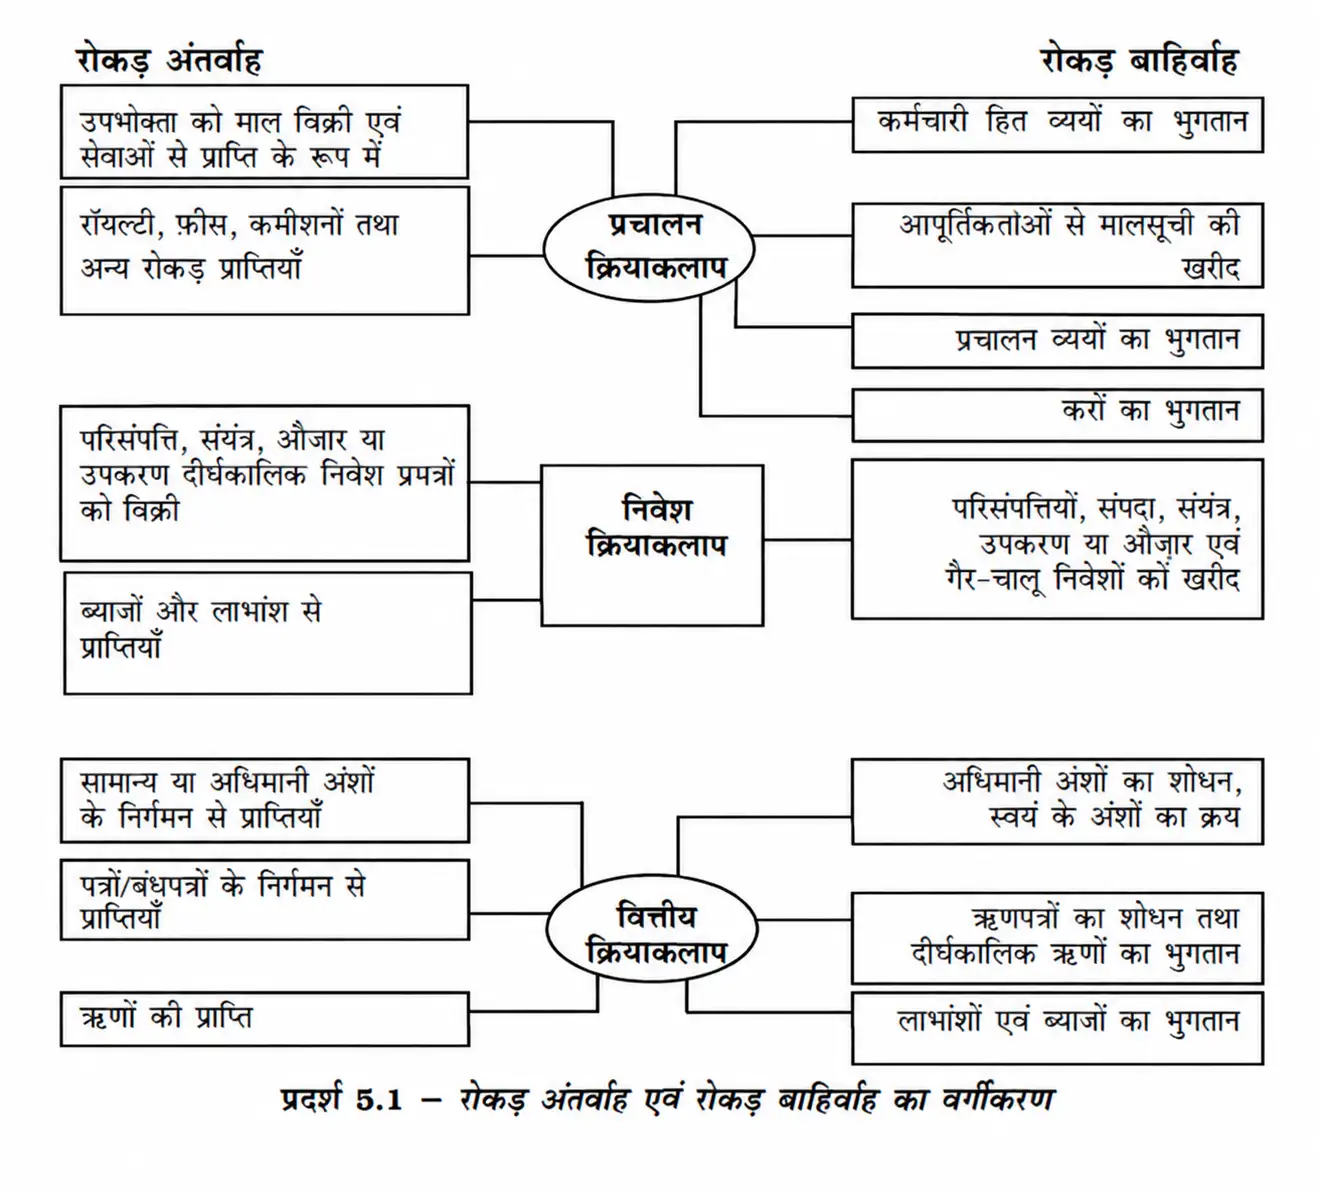
किसी एक लेन-देन के रोकड़ हिस्से अलग-अलग क्रियाकलापों में वर्गीकृत हो सकते हैं; वर्गीकरण उद्यम के मुख्य कार्य पर भी निर्भर करता है।
- किस्त में परिसंपत्ति: परिसंपत्ति के ऋण-मूलधन का भुगतान निवेश क्रियाकलाप और ब्याज का भुगतान वित्तीय क्रियाकलाप है।
- अंश-दलाल फर्म: अंश खरीदना उसके सामान्य व्यवसाय का हिस्सा होने से प्रचालन क्रियाकलाप है; अन्य उद्यमों के लिए वही खरीद निवेश क्रियाकलाप है।
विशिष्ट मदों का व्यवहार
असाधारण मदें — असामान्य और गैर-आवर्ती घटनाओं से उत्पन्न मदें, जैसे चोरी, भूकंप या बाढ़ से हुई हानि।
- प्रकटीकरण: असाधारण मदों से जुड़े रोकड़ प्रवाह को प्रचालन, निवेश और वित्तीय प्रवाहों से अलग दिखाएँ।
- कारण: अलग प्रकटीकरण से उपयोगकर्ता मद की प्रकृति और वर्तमान तथा भविष्य के रोकड़ प्रवाह पर उसका प्रभाव समझ सकते हैं।
| मद | वित्तीय उद्यम | गैर-वित्तीय उद्यम |
|---|---|---|
| ब्याज प्राप्त | प्रचालन | निवेश |
| लाभांश प्राप्त | प्रचालन | निवेश |
| ब्याज भुगतान | प्रचालन | वित्त |
| लाभांश भुगतान | वित्त | वित्त |
ब्याज और लाभांश का वर्गीकरण करते समय पहले जाँचें कि उद्यम वित्तीय है या गैर-वित्तीय; प्राप्तियों और भुगतानों का वर्ग एक जैसा मानकर न चलें।
आय एवं लाभों पर कर — कर-संबंधी रोकड़ प्रवाह को अलग दिखाएँ और उसे प्रचालन में वर्गीकृत करें, जब तक उसका संबंध किसी निवेश या वित्तीय क्रियाकलाप से स्पष्ट रूप से न पहचाना जा सके।
| कर का प्रकार | वर्गीकरण |
|---|---|
| प्रचालन लाभ पर आयकर | प्रचालन |
| लाभांश पर कर | लाभांश भुगतान के साथ वित्तीय |
| स्थिर परिसंपत्ति की बिक्री से पूँजीगत लाभ पर कर | निवेश |
गैर-रोकड़ लेन-देन — ऐसा निवेश या वित्तीय लेन-देन जिसमें रोकड़ या रोकड़ तुल्यांक का उपयोग नहीं होता।
- रोकड़ प्रवाह विवरण: गैर-रोकड़ लेन-देन को इसमें शामिल न करें।
- उदाहरण: समता अंश जारी करके मशीनरी खरीदना या अंश जारी करके ऋणपत्रों का मोचन करना।
- प्रकटीकरण: ऐसे लेन-देन की संबंधित जानकारी वित्तीय विवरणों में अन्यत्र दें।
अंश जारी करके परिसंपत्ति लेने को रोकड़ अंतर्वाह और बहिर्वाह न मानें—इसमें रोकड़ शामिल नहीं है, इसलिए यह रोकड़ प्रवाह विवरण से बाहर रहेगा।
रोकड़ प्रवाह विवरण का प्रारूप
| विवरण | रकम |
|---|---|
| (क) प्रचालन क्रियाकलापों से रोकड़ प्रवाह | xxx |
| (ख) निवेश क्रियाकलापों से रोकड़ प्रवाह | xxx |
| (ग) वित्तीय क्रियाकलापों से रोकड़ प्रवाह | xxx |
| रोकड़ एवं रोकड़ तुल्यांक में निवल वृद्धि/कमी | xxx |
| जोड़ें: प्रारंभ में रोकड़ एवं रोकड़ तुल्यांक | xxx |
| अंत में रोकड़ एवं रोकड़ तुल्यांक | xxx |
जहाँ , और क्रमशः प्रचालन, निवेश और वित्तीय क्रियाकलापों के रोकड़ प्रवाह हैं।
निवल वृद्धि प्रारंभिक शेष में जोड़ें; निवल कमी होने पर उसे घटाएँ।
किसी मद का वर्गीकरण
- पहचानें कि लेन-देन में वास्तविक रोकड़ या रोकड़ तुल्यांक आया-जाया है या नहीं।
- रोकड़ लेन-देन हो तो देखें कि वह सामान्य व्यवसाय, परिसंपत्ति/निवेश या पूँजी/ऋण से जुड़ा है।
- ब्याज, लाभांश और कर के लिए उद्यम का प्रकार तथा भुगतान/प्राप्ति का स्रोत जाँचें।
- यदि एक भुगतान के कई घटक हों, तो प्रत्येक घटक को अलग वर्गीकृत करें।
एक गैर-वित्तीय उद्यम की मशीनरी की किस्त Rs. 1,10,000 है, जिसमें Rs. 1,00,000 ऋण-मूलधन और Rs. 10,000 ब्याज है। वर्गीकरण करें।
- मशीनरी की कुल किस्त को ऋण-मूलधन और ब्याज में बाँटें।
- ऋण-मूलधन मशीनरी खरीदने से जुड़ा है, इसलिए यह निवेश बहिर्वाह है।
- गैर-वित्तीय उद्यम में ऋण पर ब्याज का भुगतान वित्तीय बहिर्वाह है।
गैर-वित्तीय उद्यम के लिए अंश जारी करने से प्राप्ति, मशीनरी की खरीद और ग्राहकों से नकद वसूली का वर्गीकरण करें।
गैर-वित्तीय उद्यम को निवेश पर ब्याज और लाभांश मिले तथा उसने ऋण पर ब्याज और अंशधारकों को लाभांश दिया। वर्गीकरण करें।
समता अंश जारी करके मशीनरी खरीदने पर रोकड़ प्रवाह विवरण में क्या दिखेगा?
त्वरित पुनरावृत्ति
- वित्तीय क्रियाकलाप स्वामित्व पूँजी और ऋण पूँजी में परिवर्तन करते हैं।
- अंश या ऋण जारी करना वित्तीय अंतर्वाह; उधार चुकाना और लाभांश देना वित्तीय बहिर्वाह है।
- गैर-वित्तीय उद्यम में ब्याज/लाभांश प्राप्त निवेश और ब्याज/लाभांश भुगतान वित्तीय वर्ग में आते हैं।
- असाधारण मदों से जुड़े रोकड़ प्रवाह को तीनों क्रियाकलापों से अलग दिखाएँ।
- कर को अलग दर्शाएँ; उसे प्रचालन में रखें, जब तक निवेश या वित्त से संबंध पहचाना न जाए।
- गैर-रोकड़ निवेश और वित्तीय लेन-देन रोकड़ प्रवाह विवरण से बाहर रहते हैं।
- तीनों गतिविधियों का निवल रोकड़ परिवर्तन प्रारंभिक शेष के साथ जोड़ने पर अंतिम रोकड़ शेष मिलता है।
प्रचालन क्रियाकलापों से रोकड़ प्रवाह की गणना
गणना की विधियाँ
प्रचालन क्रियाकलापों से रोकड़ प्रवाह — उद्यम की मुख्य आय-सृजन गतिविधियों से प्राप्त और खर्च हुई रोकड़ का शुद्ध परिणाम।
| बिंदु | प्रत्यक्ष विधि | अप्रत्यक्ष विधि |
|---|---|---|
| गणना का आधार | प्रमुख सकल रोकड़ प्राप्तियाँ और भुगतान दिखाए जाते हैं। | कराधान और असाधारण मदों से पूर्व लाभ को समायोजित करके शुद्ध रोकड़ निकाली जाती है। |
| उपयोगिता | भविष्य के रोकड़ प्रवाह का अनुमान लगाने में उपयोगी। | व्यवहार में कंपनियाँ सामान्यतः इसका अधिक उपयोग करती हैं। |
| इस पाठ का ध्यान | विधि का परिचय। | प्रचालन रोकड़ की गणना इसी विधि से समझाई गई है। |
अप्रत्यक्ष विधि और समायोजन
अप्रत्यक्ष विधि — कराधान और असाधारण मदों से पूर्व निवल लाभ या हानि को गैर-रोकड़, गैर-प्रचालन और कार्यशील पूँजी के प्रभावों से समायोजित करके प्रचालन रोकड़ ज्ञात करने की विधि।
लाभ-हानि विवरण उपार्जन आधार पर बनता है; इसलिए उसमें दर्शाया लाभ वास्तविक प्रचालन रोकड़ के बराबर नहीं होता।
| बदलाव | प्रचालन लाभ पर प्रभाव |
|---|---|
| चालू परिसंपत्ति में वृद्धि | घटाएँ |
| चालू परिसंपत्ति में कमी | जोड़ें |
| चालू दायित्व में वृद्धि | जोड़ें |
| चालू दायित्व में कमी | घटाएँ |
यहाँ = प्रचालन क्रियाकलापों से शुद्ध रोकड़, = कर और असाधारण मदों से पूर्व लाभ, = वापस जोड़े जाने वाले गैर-रोकड़/गैर-प्रचालन खर्च, = घटाई जाने वाली गैर-प्रचालन आय, = कार्यशील पूँजी समायोजन, = आयकर भुगतान और = असाधारण मदों का प्रभाव।
अप्रत्यक्ष विधि से विवरण बनाने के चरण
- कराधान और असाधारण मदों से पहले निवल लाभ या हानि से शुरुआत करें।
- गैर-रोकड़ खर्च तथा वित्तीय/अन्य गैर-प्रचालन खर्च वापस जोड़ें; गैर-प्रचालन आय घटाएँ।
- कार्यशील पूँजी में बदलाव और रोकड़ प्राप्तियों/भुगतानों के विलंबन या प्रोद्भवन के प्रभाव समायोजित करें।
- आयकर भुगतान घटाएँ और असाधारण मदों का प्रभाव जोड़ें या घटाएँ।
- प्राप्त राशि प्रचालन क्रियाकलापों से शुद्ध रोकड़ प्रवाह है।
| मद | व्यवहार |
|---|---|
| कर और असाधारण मदों से पूर्व निवल लाभ/हानि | प्रारंभिक राशि |
| गैर-रोकड़ खर्च और गैर-प्रचालन खर्च | जोड़ें |
| गैर-प्रचालन आय | घटाएँ |
| कार्यशील पूँजी तथा समय-अंतर का प्रभाव | लागू नियमों के अनुसार जोड़ें या घटाएँ |
| कराधान और असाधारण मदों से पूर्व प्रचालन रोकड़ | उपरोक्त समायोजनों के बाद |
| आयकर भुगतान | घटाएँ |
| असाधारण मदों का प्रभाव | जोड़ें या घटाएँ |
| प्रचालन क्रियाकलापों से शुद्ध रोकड़ | अंतिम राशि |
लाभ-हानि विवरण में कर-पूर्व लाभ Rs. 30,000, मूल्यह्रास Rs. 5,000, वित्तीय लागत Rs. 5,000 और भूमि-विक्रय लाभ Rs. 2,000 हैं। कार्यशील पूँजी व कर समायोजन से पहले प्रचालन लाभ ज्ञात करें।
- कराधान और असाधारण मदों से पूर्व लाभ में मूल्यह्रास और वित्तीय लागत जोड़ें।
- भूमि-विक्रय पर लाभ गैर-प्रचालन आय है, इसलिए इसे घटाएँ।
मूल्यह्रास को रोकड़ भुगतान न मानें—इसे लाभ में जोड़ें। चालू परिसंपत्ति की वृद्धि और चालू दायित्व की कमी घटाएँ।
प्रस्तावित लाभांश
तुलन-पत्र के बाद प्रस्तावित लाभांश का प्रकटीकरण किया जाता है; शेयरधारकों की स्वीकृति के बाद इसे पुस्तकों में देयता के रूप में दर्ज किया जाता है।
कार्यशील पूँजी से पहले प्रचालन लाभ Rs. 50,000 है। चालू परिसंपत्तियाँ Rs. 8,000 बढ़ीं और चालू दायित्व Rs. 3,000 बढ़े। कर से पहले प्रचालन रोकड़ ज्ञात करें।
कर-पूर्व लाभ Rs. 80,000 है। मूल्यह्रास Rs. 12,000, वित्तीय लागत Rs. 4,000 और स्थिर परिसंपत्ति-विक्रय लाभ Rs. 6,000 हैं। चालू परिसंपत्तियाँ Rs. 5,000 घटीं, चालू दायित्व Rs. 2,000 घटीं और कर Rs. 10,000 चुकाया गया। शुद्ध प्रचालन रोकड़ निकालें।
त्वरित पुनरावृत्ति
- अप्रत्यक्ष विधि कराधान और असाधारण मदों से पूर्व लाभ/हानि से शुरू होती है।
- गैर-रोकड़ खर्च और वित्तीय खर्च जोड़ें; निवेश/अन्य गैर-प्रचालन आय घटाएँ।
- रोकड़ प्राप्तियों/भुगतानों के विलंबन या प्रोद्भवन का प्रभाव समायोजित करें।
- चालू परिसंपत्ति वृद्धि और चालू दायित्व कमी घटाई जाती है।
- चालू परिसंपत्ति कमी और चालू दायित्व वृद्धि जोड़ी जाती है।
- कर भुगतान घटाने के बाद असाधारण मदों का प्रभाव समायोजित करें।
- पिछले वर्ष का स्वीकृत लाभांश वित्तीय रोकड़ बहिर्वाह है।
उदाहरण २
अप्रत्यक्ष विधि: उदाहरण २
अप्रत्यक्ष विधि — कर एवं असाधारण मदों से पूर्व निवल लाभ में आवश्यक समायोजन करके प्रचालन क्रियाकलापों से रोकड़ प्रवाह निकालने की विधि।
कार्यशील पूँजी बदलाव के नियम
- चालू परिसंपत्ति बढ़े तो रोकड़ घटती है; वृद्धि घटाएँ।
- चालू परिसंपत्ति घटे तो रोकड़ बढ़ती है; कमी जोड़ें।
- चालू देयता बढ़े तो रोकड़ बढ़ती है; वृद्धि जोड़ें।
- चालू देयता घटे तो रोकड़ घटती है; कमी घटाएँ।
- गैर-रोकड़ व्यय जोड़ें; गैर-प्रचालन लाभ घटाएँ और गैर-प्रचालन हानि जोड़ें।
चालू परिसंपत्तियों में बदलाव और चालू देयताओं में बदलाव है; बदलाव = वर्षांत शेष − वर्षारंभ शेष। इसलिए परिसंपत्ति की वृद्धि रोकड़ से घटती है और देयता की वृद्धि रोकड़ में जुड़ती है।
अप्रत्यक्ष विधि का क्रम
- कर एवं असाधारण मदों से पूर्व निवल लाभ से शुरुआत करें।
- गैर-रोकड़ व्यय और गैर-प्रचालन हानि जोड़ें; गैर-प्रचालन लाभ घटाएँ।
- कार्यशील पूँजी में बदलाव के नियमों से प्रचालनों से जनित रोकड़ निकालें।
- आयकर भुगतान घटाएँ और आयकर वापसी जोड़ें।
उदाहरण १ के आँकड़ों से अप्रत्यक्ष विधि द्वारा प्रचालन क्रियाकलापों से रोकड़ प्रवाह निकालिए।
- दिए गए कर-पूर्व लाभ में मूल्यह्रास जोड़ें।
- कार्यशील पूँजी के बदलाव समायोजित करें।
- आयकर भुगतान घटाकर प्रचालन क्रियाकलापों से निवल रोकड़ निकालें।
| विवरण | राशि (रु.) |
|---|---|
| कर एवं असाधारण मदों से पूर्व निवल लाभ | 42,000 |
| जोड़ें: मूल्यह्रास | 20,000 |
| कार्यशील पूँजी बदलाव से पूर्व प्रचालन लाभ | 62,000 |
| व्यापारिक प्राप्यों में वृद्धि | (3,000) |
| रहतिया में वृद्धि | (5,000) |
| पूर्वदत्त बीमा में वृद्धि | (500) |
| व्यापारिक देयताओं में कमी | (2,000) |
| बकाया कर्मचारी हित व्ययों में वृद्धि | 1,000 |
| प्रचालनों से जनित रोकड़ | 52,500 |
| घटाएँ: आयकर भुगतान | (11,000) |
| प्रचालन क्रियाकलापों से निवल रोकड़ | 41,500 |
दोनों विधियों से प्रचालन क्रियाकलापों का निवल रोकड़ प्रवाह समान आता है; अंतर गणना प्रस्तुत करने के तरीके में होता है।
उदाहरण ३: प्रचालन से रोकड़ प्रवाह
| मद | रोकड़ प्रवाह में प्रभाव |
|---|---|
| मूल्यह्रास और ख्याति का परिशोधन | गैर-रोकड़ व्यय होने से लाभ में वापस जोड़ें। |
| उपकरण के विक्रय पर हानि | जोड़ें; यह प्रचालन से जुड़ी रोकड़ लागत नहीं है। |
| मशीनरी के विक्रय पर लाभ | घटाएँ; यह लाभ प्रचालन से उत्पन्न नहीं हुआ। |
| रहतिया में कमी | जोड़ें; चालू परिसंपत्ति घटने से रोकड़ मुक्त होती है। |
| देय किराया और लेनदारों में वृद्धि | जोड़ें; चालू देयता बढ़ने से रोकड़ बचती है। |
| देनदारों में वृद्धि | घटाएँ; बिक्री की रोकड़ अभी प्राप्त नहीं हुई। |
वर्षारंभ कर प्रावधान, वर्ष के कर व्यय और वर्षांत कर प्रावधान के आधार पर भुगतान निकालें।
कर भुगतान सूत्र के संकेत
- = वर्ष में भुगतान किया गया आयकर; = वर्षारंभ कर प्रावधान।
- = वर्ष का कर व्यय; = वर्षांत कर प्रावधान।
दी गई सूचनाओं से उदाहरण ३ के लिए प्रचालन क्रियाकलापों से रोकड़ प्रवाह ज्ञात कीजिए।
- कर-पश्चात लाभ में कर व्यय जोड़कर आयकर वापसी घटाएँ; इससे कर एवं असाधारण मदों से पूर्व निवल लाभ मिलता है।
- गैर-रोकड़ व्यय और उपकरण-विक्रय की हानि जोड़ें; मशीनरी-विक्रय का लाभ घटाएँ।
- कार्यशील पूँजी बदलाव समायोजित करें: रहतिया की कमी, देय किराये और लेनदारों की वृद्धि जोड़ें; देनदारों की वृद्धि घटाएँ।
- कर प्रावधान सूत्र से वर्ष में भुगतान किया गया आयकर निकालें।
- आयकर भुगतान घटाएँ और आयकर वापसी जोड़ें।
| विवरण | राशि (रु.) |
|---|---|
| कर एवं असाधारण मदों से पूर्व निवल लाभ | 17,000 |
| जोड़ें: मूल्यह्रास | 5,000 |
| जोड़ें: ख्याति का परिशोधन | 2,000 |
| जोड़ें: उपकरण के विक्रय पर हानि | 3,000 |
| घटाएँ: मशीनरी के विक्रय पर लाभ | (2,000) |
| कार्यशील पूँजी से पूर्व प्रचालन लाभ | 25,000 |
| जोड़ें: रहतिया में कमी | 3,000 |
| जोड़ें: देय किराये में वृद्धि | 500 |
| जोड़ें: लेनदारों में वृद्धि | 4,000 |
| घटाएँ: देनदारों में वृद्धि | (6,000) |
| प्रचालनों से रोकड़ | 26,500 |
| घटाएँ: आयकर भुगतान | (5,000) |
| जोड़ें: आयकर वापसी | 3,000 |
| प्रचालन क्रियाकलापों से शुद्ध रोकड़ अंतर्वाह | 24,500 |
| कर प्रावधान खाते का सार | राशि (रु.) |
|---|---|
| वर्षारंभ कर प्रावधान | 10,000 |
| जोड़ें: वर्ष का कर व्यय | 8,000 |
| घटाएँ: वर्षांत कर प्रावधान | (13,000) |
| वर्ष में भुगतान किया गया आयकर | 5,000 |
देय किराया रु. 2,000 से रु. 2,500 हुआ है, इसलिए इसमें रु. 500 की वृद्धि हुई है और इसे जोड़ें। लेनदारों की वृद्धि भी जोड़ें; देनदारों की वृद्धि घटाएँ।
कर प्रावधान वर्षारंभ में रु. 14,000, वर्ष का कर व्यय रु. 9,000 और वर्षांत में प्रावधान रु. 11,000 है। वर्ष में आयकर भुगतान कितना है?
कार्यशील पूँजी से पूर्व प्रचालन लाभ रु. 40,000 है। रहतिया रु. 2,000 घटा, देनदार रु. 5,000 बढ़े, लेनदार रु. 3,000 बढ़े और देय व्यय रु. 1,000 घटे। प्रचालनों से जनित रोकड़ ज्ञात कीजिए।
त्वरित पुनरावृत्ति
- अप्रत्यक्ष विधि में कर एवं असाधारण मदों से पूर्व निवल लाभ को समायोजित करके प्रचालन रोकड़ निकालते हैं।
- गैर-रोकड़ व्यय और गैर-प्रचालन हानि जोड़ें; गैर-प्रचालन लाभ घटाएँ।
- चालू परिसंपत्ति की वृद्धि घटाएँ और कमी जोड़ें।
- चालू देयता की वृद्धि जोड़ें और कमी घटाएँ।
- आयकर भुगतान कर प्रावधान खाते से निकालें; आयकर वापसी को प्राप्त रोकड़ के रूप में जोड़ें।
- प्रत्यक्ष और अप्रत्यक्ष विधियों से प्रचालन का निवल रोकड़ प्रवाह समान रहता है।
उदाहरण ४
प्रचालन रोकड़ प्रवाह की गणना
प्रचालन क्रियाकलापों से रोकड़ प्रवाह — मुख्य व्यावसायिक गतिविधियों से प्राप्त और भुगतान की गई रोकड़ का शुद्ध परिणाम।
गणना के मुख्य नियम
- आरंभिक राशि: कराधान एवं असाधारण मदों से पूर्व निवल लाभ से शुरुआत करें।
- गैर-रोकड़ व्यय: मूल्यह्रास, ख्याति का अपलेखन और संदिग्ध ऋणों का प्रावधान लाभ में जोड़ें।
- गैर-प्रचालन लाभ: मशीनरी की बिक्री पर लाभ को लाभ से घटाएँ।
- कार्यशील पूँजी: चालू परिसंपत्तियों और चालू देनदारियों में हुए बदलाव समायोजित करें।
यहाँ कराधान एवं असाधारण मदों से पूर्व लाभ, गैर-रोकड़ व्यय, गैर-प्रचालन लाभ, चालू परिसंपत्तियों में परिवर्तन और चालू देनदारियों में परिवर्तन है।
| मद | वृद्धि | कमी |
|---|---|---|
| चालू परिसंपत्ति: व्यापारिक प्राप्य, स्टॉक, पूर्वदत्त व्यय आदि | घटाएँ | जोड़ें |
| चालू देनदारी: व्यापारिक देय, बकाया व्यय आदि | जोड़ें | घटाएँ |
अन्य मदों का समायोजन
- अग्रिम प्राप्त आय में कमी: लाभ से घटाएँ; रोकड़ पहले प्राप्त हो चुकी थी।
- उपार्जित आय में कमी: लाभ में जोड़ें; प्राप्त रोकड़ दर्ज आय से अधिक होती है।
- ख्याति का अपलेखन: जोड़ें; यह गैर-रोकड़ व्यय है।
- मशीनरी की बिक्री पर लाभ: घटाएँ; यह प्रचालन लाभ नहीं है।
गणना की विधि
- कराधान एवं असाधारण मदों से पूर्व निवल लाभ लें।
- गैर-रोकड़ व्यय जोड़ें और गैर-प्रचालन लाभ घटाएँ।
- चालू परिसंपत्तियों और चालू देनदारियों में परिवर्तन का समायोजन करें।
- अंतिम राशि प्रचालन क्रियाकलापों से निवल रोकड़ प्रवाह है।
व्यापारिक प्राप्यों में रु. 3,000 की वृद्धि, व्यापारिक देयों में रु. 6,000 की वृद्धि, पूर्वदत्त व्ययों में रु. 200 की वृद्धि और बकाया व्ययों में रु. 2,000 की कमी है। प्रचालन रोकड़ प्रवाह ज्ञात करें।
- कार्यशील पूँजी से पूर्व प्रचालन लाभ रु. 1,54,000 है। दिए गए बदलावों का शुद्ध प्रभाव निकालें।
- शुद्ध समायोजन को कार्यशील पूँजी से पूर्व प्रचालन लाभ में जोड़ें।
| विवरण | गणना / राशि |
|---|---|
| प्रचालन से शुद्ध आगम | नकद आगम रु. 8,00,000 + उधार आगम रु. 34,00,000 − वापसी रु. 2,00,000 = रु. 40,00,000 |
| अन्य आय | व्यापारिक कमीशन रु. 20,40,000 + आपूर्तिकर्ताओं से बट्टा रु. 60,000 = रु. 21,00,000 |
| सामग्री की शुद्ध खरीद | नकद खरीद रु. 4,00,000 + उधार खरीद रु. 17,00,000 − वापसी रु. 1,00,000 = रु. 20,00,000 |
| तैयार माल के रहतिये में बदलाव | प्रारंभिक रहतिया रु. 2,00,000 − अंतिम रहतिया रु. 1,00,000 = रु. 1,00,000 की कमी |
| ह्रास और परिशोधन | मूल्यह्रास रु. 3,20,000 + ख्याति का परिशोधन रु. 60,000 = रु. 3,80,000 |
| अन्य व्यय | प्रशासनिक व्यय रु. 10,20,000 + ग्राहकों को बट्टा रु. 1,20,000 + डूबत ऋण रु. 1,00,000 = रु. 12,40,000 |
| स्थिति | समायोजन / उत्तर |
|---|---|
| निवल लाभ रु. 50,000; देनदार रु. 10,000 से बढ़कर रु. 20,000 | वृद्धि रु. 10,000 घटाएँ; रोकड़ प्रवाह रु. 40,000 |
| निवल लाभ रु. 50,000; प्राप्य विपत्रों में रु. 10,000 की कमी | कमी जोड़ें; रोकड़ प्रवाह रु. 60,000 |
| वर्ष के अंत में पूर्वदत्त व्यय | निवल लाभ से घटाएँ |
| वर्ष में अर्जित, पर अभी प्राप्त न हुई आय | निवल लाभ से घटाएँ |
| ख्याति का अपलेखन | निवल लाभ में जोड़ें |
| संदिग्ध ऋणों के लिए प्रावधान | निवल लाभ में जोड़ें |
| मद | लाभ में व्यवहार |
|---|---|
| लेनदारों / व्यापारिक देयों में वृद्धि | जोड़ें |
| एकस्व के मूल्य में वृद्धि | अमान्य: गैर-चालू परिसंपत्ति |
| पूर्वदत्त व्ययों में कमी | जोड़ें |
| अग्रिम प्राप्त आय में कमी | घटाएँ |
| स्टॉक के मूल्य में कमी | जोड़ें |
| अंश पूँजी में वृद्धि | अमान्य: वित्तपोषण मद |
| प्राप्य विपत्रों के मूल्य में वृद्धि | घटाएँ |
| बकाया व्ययों में वृद्धि | जोड़ें |
| ऋणपत्रों का अंशों में परिवर्तन | अमान्य: गैर-रोकड़ वित्तपोषण लेन-देन |
| व्यापारिक देयों में कमी | घटाएँ |
| व्यापारिक प्राप्यों में वृद्धि | घटाएँ |
| उपार्जित आय में कमी | जोड़ें |
निवल लाभ रु. 50,000 है। देनदारों का शेष रु. 10,000 से बढ़कर रु. 20,000 हो गया। प्रचालन क्रियाकलापों से रोकड़ प्रवाह ज्ञात करें।
निवल लाभ रु. 50,000 है और प्राप्य विपत्रों में वर्ष के दौरान रु. 10,000 की कमी हुई। प्रचालन रोकड़ प्रवाह ज्ञात करें।
ख्याति का अपलेखन और मशीनरी की बिक्री पर लाभ को प्रचालन लाभ में कैसे समायोजित करेंगे?
निवल लाभ की राशि उपलब्ध न हो तो
- लाभ ज्ञात करना: दो वर्षों के तुलन-पत्रों में लाभ एवं हानि विवरण के शेषों की तुलना करके वर्ष का निवल लाभ निकालें।
- कर-पूर्व लाभ: निवल लाभ में चालू वर्ष के कर-प्रावधान की राशि समायोजित करके कराधान से पूर्व निवल लाभ निकालें। यहाँ चालू वर्ष की प्रावधान राशि लें, केवल दो वर्षों के प्रावधानों का अंतर नहीं।
चालू परिसंपत्तियों और चालू देनदारियों के प्रभाव उलटे न करें: परिसंपत्ति की वृद्धि घटती है, जबकि देनदारी की वृद्धि जुड़ती है।
त्वरित पुनरावृत्ति
- मूल्यह्रास, ख्याति का अपलेखन और संदिग्ध ऋणों का प्रावधान लाभ में जोड़ें।
- मशीनरी की बिक्री पर लाभ जैसे गैर-प्रचालन लाभ घटाएँ।
- चालू परिसंपत्ति की वृद्धि घटाएँ और कमी जोड़ें।
- चालू देनदारी की वृद्धि जोड़ें और कमी घटाएँ।
- चार्ल्स लिमिटेड में कार्यशील पूँजी समायोजन रु. 800 है।
- उदाहरण में प्रचालन क्रियाकलापों से निवल रोकड़ रु. 1,54,800 है।
- लाभ न दिया हो तो तुलन-पत्रों से निवल लाभ निकालें और चालू वर्ष के कर-प्रावधान की राशि से कर-पूर्व लाभ ज्ञात करें।
निवेश एवं वित्तीय क्रियाकलापों से रोकड़ प्रवाह की गणना
निवेश एवं वित्तीय रोकड़ प्रवाह का प्रस्तुतीकरण
निवेश क्रियाकलाप — दीर्घकालीन परिसंपत्तियों और निवेशों की खरीद-बिक्री से जुड़े रोकड़ प्रवाह निवेश क्रियाकलापों से संबंधित होते हैं।
वित्तीय क्रियाकलाप — इक्विटी पूँजी और उधार पूँजी के आकार या संरचना में बदलाव लाने वाले रोकड़ प्रवाह वित्तीय क्रियाकलापों से संबंधित होते हैं।
प्रस्तुति के मुख्य नियम
- सकल प्रस्तुति: निवेश और वित्तीय क्रियाकलापों की नकद प्राप्तियाँ तथा नकद भुगतान अलग-अलग दिखाएँ।
- निवल रोकड़: प्रत्येक शीर्ष के अंत में संबंधित अंतर्वाह और बहिर्वाह का अंतर निकालें।
- विक्रय प्राप्ति: परिसंपत्ति बेचने पर प्राप्त पूरी रोकड़ दिखाएँ, केवल लाभ या हानि नहीं।
- गैर-रोकड़ मदें: मूल्यह्रास और परिसंपत्ति-विक्रय पर लाभ या हानि स्वयं रोकड़ प्रवाह नहीं हैं।
| क्रियाकलाप | नकद अंतर्वाह | नकद बहिर्वाह |
|---|---|---|
| निवेश | स्थिर परिसंपत्ति या निवेश की बिक्री; निवेश के रूप में धारित ऋणपत्रों पर ब्याज और अंशों पर लाभांश | संयंत्र, निवेश, ख्याति, एकस्व या निवेश हेतु भूमि की खरीद |
| वित्तीय | नया दीर्घकालिक ऋण लेना; अंश पूँजी जारी करना | ऋण चुकाना; अंश पूँजी का मोचन; लाभांश का भुगतान |
निवेश क्रियाकलापों से रोकड़ प्रवाह
यहाँ खरीद, अंतिम लागत, बेची गई परिसंपत्ति की लागत और प्रारंभिक लागत है। यह संबंध तब लागू होता है जब अन्य लागत-समायोजन न हों।
यहाँ प्रारंभिक संचित मूल्यह्रास, वर्ष का मूल्यह्रास, बेची गई परिसंपत्ति का संचित मूल्यह्रास और अंतिम संचित मूल्यह्रास है।
यहाँ पुस्तकीय मूल्य, लागत, बेची गई परिसंपत्ति पर संचित मूल्यह्रास और विक्रय मूल्य है। रोकड़ प्रवाह में बिक्री की पूरी राशि दिखाई जाती है।
| विवरण | रोकड़ प्रवाह |
|---|---|
| परिसंपत्ति या निवेश की बिक्री; निवेश पर प्राप्त ब्याज और लाभांश | जोड़ें |
| परिसंपत्ति या निवेश की खरीद | घटाएँ |
| निवेश क्रियाकलापों से निवल रोकड़ प्रवाह | कुल अंतर्वाह में से कुल बहिर्वाह घटाएँ |
वित्तीय क्रियाकलापों से रोकड़ प्रवाह
यहाँ नया ऋण, अंतिम ऋण, प्रारंभिक ऋण और वर्ष के दौरान ऋण की चुकौती है।
ऋण या अंश पूँजी से प्राप्त राशि अंतर्वाह है; ऋण चुकौती, पूँजी मोचन और लाभांश भुगतान बहिर्वाह हैं।
| विवरण | रोकड़ प्रवाह |
|---|---|
| नए दीर्घकालिक ऋण या अंश पूँजी से प्राप्तियाँ | जोड़ें |
| दीर्घकालिक ऋण की चुकौती, अंश पूँजी का मोचन और लाभांश भुगतान | घटाएँ |
| वित्तीय क्रियाकलापों से निवल रोकड़ प्रवाह | कुल अंतर्वाह में से कुल बहिर्वाह घटाएँ |
निवेश और वित्तीय रोकड़ प्रवाह निकालने की विधि
- हर मद को पहले निवेश या वित्तीय क्रियाकलाप के रूप में वर्गीकृत करें।
- स्थिर परिसंपत्ति खाते से खरीद की राशि निकालें; बिक्री हुई हो तो उसकी लागत घटाएँ-समायोजित करें।
- संचित मूल्यह्रास खाते से बेची गई परिसंपत्ति का संचित मूल्यह्रास या वर्ष का मूल्यह्रास निकालें, यदि आवश्यक हो।
- ऋण खाते से नया ऋण अलग निकालें और चुकौती को अलग बहिर्वाह दिखाएँ।
- हर शीर्ष में सकल प्राप्तियाँ और भुगतान अलग दिखाकर निवल रोकड़ निकालें।
मशीनरी खाते और दीर्घकालिक ऋण खाते से निवेश तथा वित्तीय क्रियाकलापों का निवल रोकड़ प्रवाह कैसे निकालेंगे?
- मान लें मशीनरी की प्रारंभिक लागत , अंतिम लागत और बेची गई मशीन की लागत है।
- बेची गई मशीन से प्राप्त पूरी राशि निवेश अंतर्वाह है; मशीनरी की खरीद निवेश बहिर्वाह है।
- यदि बेची गई मशीन का संचित मूल्यह्रास और लागत हो, तो उसका पुस्तकीय मूल्य और लाभ या हानि इस प्रकार निकालें।
- मान लें दीर्घकालिक ऋण का प्रारंभिक शेष , अंतिम शेष और वर्ष की चुकौती है। नया ऋण निकालें।
- वित्तीय प्रवाह में नया ऋण अंतर्वाह और ऋण चुकौती बहिर्वाह है।
विक्रय पर लाभ को बिक्री की रोकड़ प्राप्ति न मानें। पूरी बिक्री-राशि निवेश अंतर्वाह है; लाभ या हानि केवल पुस्तकीय मूल्य से तुलना करके निकलती है। मूल्यह्रास भी नकद भुगतान नहीं है।
किसी मशीनरी की प्रारंभिक लागत , अंतिम लागत , बेची गई मशीन की लागत और विक्रय प्राप्ति है। खरीद और निवल निवेश रोकड़ प्रवाह का सूत्र लिखें।
दीर्घकालिक ऋण का प्रारंभिक शेष , अंतिम शेष और वर्ष की चुकौती है। नए ऋण तथा निवल वित्तीय रोकड़ प्रवाह के सूत्र लिखें।
निवेश के रूप में धारित ऋणपत्रों पर ब्याज और अंशों पर लाभांश प्राप्त हुआ। इन्हें रोकड़ प्रवाह विवरण में किस प्रकार दिखाएँ?
त्वरित पुनरावृत्ति
- निवेश और वित्तीय क्रियाकलापों की सकल नकद प्राप्तियाँ तथा भुगतान अलग-अलग दिखाएँ।
- स्थिर परिसंपत्ति की खरीद निवेश बहिर्वाह और बिक्री की पूरी प्राप्ति निवेश अंतर्वाह है।
- परिसंपत्ति की खरीद से निकाली जा सकती है।
- विक्रय पर लाभ या हानि और मूल्यह्रास स्वयं नकद प्रवाह नहीं हैं।
- नया दीर्घकालिक ऋण है; ऋण चुकौती वित्तीय बहिर्वाह है।
- निवल रोकड़ प्रवाह = कुल अंतर्वाह − कुल बहिर्वाह।
रोकड़ प्रवाह विवरण का निर्माण
रोकड़ प्रवाह विवरण — यह एक लेखांकन अवधि में रोकड़ और रोकड़ तुल्यांकों में हुए बदलाव तथा उनके कारणों को दिखाता है।
मुख्य बातें
- तीन गतिविधियाँ: रोकड़ प्रवाह को प्रचालन, विनियोजन और वित्तीय गतिविधियों में वर्गीकृत किया जाता है।
- निवल प्रवाह: प्रत्येक गतिविधि के रोकड़ अंतर्वाह और बाहिर्वाह का अंतर उसका निवल प्रवाह है।
- कुल परिवर्तन: तीनों गतिविधियों के निवल प्रवाह का योग रोकड़ और रोकड़ तुल्यांकों में निवल वृद्धि या कमी बताता है।
- अंतिम शेष: प्रारंभिक शेष में निवल परिवर्तन जोड़ने पर मिलने वाला अंतिम शेष तुलन-पत्र की रोकड़, बैंक और रोकड़ तुल्यांकों के बराबर होना चाहिए।
विवरण का समापन और विधियाँ
यहाँ निवल परिवर्तन, प्रचालन प्रवाह, विनियोजन प्रवाह, वित्तीय प्रवाह, प्रारंभिक रोकड़ और अंतिम रोकड़ है।
| तुलना | अप्रत्यक्ष विधि | प्रत्यक्ष विधि |
|---|---|---|
| प्रचालन प्रवाह की शुरुआत | कर और असामान्य मदों से पूर्व लाभ से | प्रचालन की रोकड़ प्राप्तियों और भुगतानों के प्रमुख वर्गों से |
| गणना | लाभ को गैर-रोकड़ मदों और कार्यशील पूँजी के बदलावों से समायोजित करते हैं | प्रचालन से हुई वास्तविक रोकड़ प्राप्तियाँ और भुगतान दिखाते हैं |
| विवरण का नाम | प्रचालन प्रवाह अप्रत्यक्ष विधि से निकले तो अप्रत्यक्ष विधि विवरण | प्रचालन प्रवाह प्रत्यक्ष विधि से निकले तो प्रत्यक्ष विधि विवरण |
अप्रत्यक्ष विधि के मुख्य समायोजन
- जोड़ें: मूल्यह्रास, अमूर्त परिसंपत्तियों का अपलेखन, परिसंपत्ति-विक्रय पर हानि और वित्तीय व्यय।
- घटाएँ: परिसंपत्ति-विक्रय पर लाभ तथा गैर-प्रचालन आय।
- चालू परिसंपत्ति बढ़े: प्रचालन रोकड़ से घटाएँ; घटे तो जोड़ें।
- चालू देयता बढ़े: प्रचालन रोकड़ में जोड़ें; घटे तो घटाएँ।
- कर: कर-प्रावधान और वास्तव में चुकाए गए कर अलग हैं; रोकड़ प्रवाह विवरण में कर भुगतान घटाएँ।
| भाग | मुख्य मदें |
|---|---|
| क. प्रचालन गतिविधियाँ | प्रचालन से रोकड़ प्रवाह; कर भुगतान घटाकर निवल प्रचालन प्रवाह |
| ख. विनियोजन गतिविधियाँ | स्थिर परिसंपत्तियों और विनियोगों की खरीद-बिक्री से रोकड़ प्रवाह |
| ग. वित्तीय गतिविधियाँ | अंश पूँजी, ऋण, ब्याज और लाभांश से रोकड़ प्रवाह |
| निवल परिवर्तन | प्रचालन + विनियोजन + वित्तीय प्रवाह |
| अंतिम शेष | प्रारंभिक रोकड़ और रोकड़ तुल्यांकों में निवल परिवर्तन जोड़ें |
अप्रत्यक्ष विधि से विवरण तैयार करना
- लाभ-हानि शेष में बदलाव से वर्ष का निवल लाभ निकालें और कर तथा लाभांश प्रावधान जोड़कर प्रारंभिक प्रचालन लाभ ज्ञात करें। यहाँ प्रारंभिक प्रचालन लाभ, निवल लाभ, कर प्रावधान और लाभांश प्रावधान है।
- गैर-रोकड़ व्यय, वित्तीय व्यय और परिसंपत्ति-विक्रय पर हानि जोड़ें; परिसंपत्ति-विक्रय पर लाभ घटाएँ।
- चालू परिसंपत्तियों और चालू देयताओं के बदलाव समायोजित करके प्रचालन से रोकड़ निकालें।
- वास्तविक कर भुगतान घटाकर प्रचालन गतिविधियों का निवल प्रवाह निकालें।
- विनियोजन और वित्तीय गतिविधियों के सभी रोकड़ अंतर्वाह और बाहिर्वाह दर्ज करें।
- तीनों गतिविधियों का निवल प्रवाह जोड़ें और प्रारंभिक शेष से अंतिम रोकड़ शेष की पुष्टि करें।
पायोनियर लिमिटेड के आँकड़ों में अतिरिक्त सूचना फर्नीचर का मूल्यह्रास Rs. 3,000 बताती है, जबकि हल में Rs. 30,000 लेकर गणना की गई है। नीचे का उदाहरण स्रोत के हल के अनुसार Rs. 30,000 इस्तेमाल करता है; प्रश्न हल करते समय इस विरोधाभास को पहचानें और दी गई/पुष्ट राशि अपनाएँ।
पायोनियर लिमिटेड का रोकड़ प्रवाह विवरण तैयार करें।
- पायोनियर लिमिटेड का कर और असामान्य मदों से पूर्व निवल लाभ ज्ञात करें।
- हल में दिए फर्नीचर मूल्यह्रास Rs. 30,000 के आधार पर गैर-रोकड़ और वित्तीय मदें जोड़ें।
- कार्यशील पूँजी बदलाव समायोजित करें: लेनदार घटे, बकाया किराया बढ़ा, देनदार और रहतिया बढ़े।
- कर भुगतान घटाकर प्रचालन गतिविधियों का निवल प्रवाह निकालें।
- उपकरण खाते से बेचे गए उपकरण का बही मूल्य और बिक्री-प्राप्ति निकालें।
- उपकरण की बिक्री जोड़ें और उपकरण तथा विनियोग की खरीद घटाएँ।
- अंश निर्गम जोड़ें और ऋण भुगतान, लाभांश तथा ब्याज भुगतान घटाएँ।
- तीनों गतिविधियों का निवल प्रवाह जोड़ें और अंतिम रोकड़ शेष की जाँच करें।
| गतिविधि | रोकड़ प्रवाह |
|---|---|
| प्रचालन | अंतर्वाह Rs. 1,82,000 |
| विनियोजन | बाहिर्वाह Rs. 1,50,000 |
| वित्तीय | अंतर्वाह Rs. 90,000 |
| निवल वृद्धि | Rs. 1,22,000 |
| अंतिम रोकड़ शेष | Rs. 3,27,000 |
कार्यशील पूँजी बदलावों के संकेत उलटे न करें: चालू परिसंपत्ति बढ़ने से रोकड़ घटती है, जबकि चालू देयता बढ़ने से रोकड़ बढ़ती है।
प्रचालन लाभ Rs. 1,00,000 है। मूल्यह्रास Rs. 12,000, परिसंपत्ति-विक्रय लाभ Rs. 3,000, देनदार वृद्धि Rs. 10,000, रहतिया कमी Rs. 4,000, लेनदार वृद्धि Rs. 6,000 और कर भुगतान Rs. 20,000 है। प्रचालन से निवल रोकड़ प्रवाह निकालें।
प्रारंभिक रोकड़ Rs. 40,000 है। प्रचालन से अंतर्वाह Rs. 65,000, विनियोजन से बाहिर्वाह Rs. 30,000 और वित्तीय गतिविधियों से अंतर्वाह Rs. 15,000 है। अंतिम रोकड़ शेष निकालें।
त्वरित पुनरावृत्ति
- रोकड़ प्रवाह विवरण प्रचालन, विनियोजन और वित्तीय गतिविधियों के रोकड़ प्रवाह दिखाता है।
- अप्रत्यक्ष विधि में लाभ को गैर-रोकड़ मदों और कार्यशील पूँजी बदलावों से समायोजित करते हैं।
- चालू परिसंपत्ति बढ़े तो रोकड़ घटती है; चालू देयता बढ़े तो रोकड़ बढ़ती है।
- तीनों गतिविधियों के निवल प्रवाह का योग रोकड़ और रोकड़ तुल्यांकों में निवल वृद्धि या कमी है।
- प्रारंभिक रोकड़ में निवल परिवर्तन जोड़कर अंतिम शेष निकालें और तुलन-पत्र से मिलाएँ।
- पायोनियर उदाहरण में फर्नीचर मूल्यह्रास की सूचना Rs. 3,000 और हल की Rs. 30,000 राशि में विरोध है।
उदाहरण ८
उदाहरण के आँकड़े और मुख्य निष्कर्ष
तुलन-पत्र से प्राप्त उपयोगी परिवर्तन
- अवधि: तुलन-पत्र के आँकड़े 31 मार्च 2017 और 31 मार्च 2016 के हैं।
- समता अंश पूँजी: 10,00,000 रु. से बढ़कर 15,00,000 रु.; नई पूँजी का निर्गम 5,00,000 रु. है।
- ख्याति: 2,00,000 रु. से घटकर 1,80,000 रु.; अपलेखन 20,000 रु. है।
- कार्यशील पूँजी: व्यापारिक देय 10,000 रु. घटे; व्यापारिक प्राप्य 50,000 रु. और रहतिया 80,000 रु. बढ़े।
- निवेश: गैर-चालू निवेश शून्य से 6,00,000 रु. हुआ; खरीद को निवेश क्रिया में दिखाएँ।
- रोकड़: 3,40,000 रु. से बढ़कर 3,75,000 रु.; शुद्ध वृद्धि 35,000 रु. है।
अप्रत्यक्ष विधि — इस विधि में कर और असाधारण मदों से पूर्व लाभ को गैर-रोकड़ मदों तथा कार्यशील पूँजी के बदलावों से समायोजित करके प्रचालन रोकड़ निकाली जाती है।
प्रचालन क्रियाकलाप
मानें = कर-पूर्व लाभ, = ह्रास, = ख्याति अपलेखन और = गैर-प्रचालन लाभ। इस उदाहरण में कार्यशील पूँजी बदलाव से पहले समायोजित लाभ होगा।
इस उदाहरण में समायोजन
- जोड़ें: संयंत्र एवं मशीनरी पर ह्रास और ख्याति का 20,000 रु. अपलेखन।
- घटाएँ: भूमि एवं भवन की बिक्री पर लाभ; लाभ पुस्तक मूल्य का 10% है।
- देय: व्यापारिक देय में 10,000 रु. की कमी रोकड़ का बहिर्वाह है।
- प्राप्य: व्यापारिक प्राप्य में 50,000 रु. की वृद्धि बहिर्वाह है।
- रहतिया: रहतिए में 80,000 रु. की वृद्धि बहिर्वाह है।
- कर: प्रचालन हेतु आयकर भुगतान = कुल चुकता कर − 15,000 रु. लाभांश वितरण कर।
मानें = बदलाव से पूर्व प्रचालन लाभ, = चालू परिसंपत्तियों में बदलाव और = चालू देयताओं में बदलाव। परिसंपत्ति वृद्धि रोकड़ घटाती है; देयता वृद्धि रोकड़ बढ़ाती है।
तुलन-पत्र के दिए गए आँकड़ों से कार्यशील पूँजी बदलाव का रोकड़ प्रभाव निकालिए।
- व्यापारिक देय में कमी निकालें।
- व्यापारिक प्राप्य और रहतिए की वृद्धि निकालें।
- देय में कमी और दोनों चालू परिसंपत्तियों की वृद्धि को बहिर्वाह मानकर जोड़ें।
- इसलिए कार्यशील पूँजी बदलाव के बाद प्रचालन रोकड़, समायोजित लाभ से 1,40,000 रु. कम होगी।
निवेश और वित्तीय क्रियाकलाप
| क्रिया | इस उदाहरण की मदें | रोकड़ प्रवाह का उपचार |
|---|---|---|
| प्रचालन | कर-पूर्व लाभ, ह्रास, ख्याति अपलेखन, भूमि बिक्री लाभ, कार्यशील पूँजी बदलाव, आयकर | समायोजन के बाद प्रचालन से रोकड़ |
| निवेश | भूमि एवं भवन की बिक्री; निवेश की खरीद | बिक्री प्राप्ति अंतर्वाह; निवेश खरीद 6,00,000 रु. बहिर्वाह |
| वित्तीय | अंश पूँजी निर्गम; ऋणपत्र मोचन; बैंक ऋण; लाभांश और लाभांश वितरण कर | पूँजी/ऋण प्राप्ति अंतर्वाह; मोचन/भुगतान बहिर्वाह |
वित्तीय और निवेश मदों की सावधानियाँ
- अंश पूँजी: वृद्धि 5,00,000 रु. को नई पूँजी का रोकड़ अंतर्वाह मानें।
- भूमि बिक्री: रोकड़ प्राप्ति पुस्तक मूल्य और बिक्री लाभ से निकालें; केवल लाभ को निवेश रोकड़ न मानें।
- ह्रास: संयंत्र एवं मशीनरी पर दर 10% दी गई है; आधार राशि के लिए खातों की टिप्पणी चाहिए।
- लाभांश: लाभांश का भुगतान वित्तीय क्रिया है; लाभांश वितरण कर भी वित्तीय क्रिया में दिखाएँ।
- तिथि: 31 मार्च 2017 के बाद अप्रैल 2017 में हुआ ऋणपत्र मोचन उस अवधि के रोकड़ प्रवाह में न लें, जब तक प्रश्न अवधि में उसका होना न बताए।
- ऋण: दीर्घकालीन ऋण का कुल शुद्ध बदलाव अकेले ऋणपत्र मोचन और बैंक ऋण की अलग-अलग रकम नहीं बताता।
मानें , और क्रमशः प्रचालन, निवेश और वित्तीय क्रियाओं के शुद्ध रोकड़ प्रवाह हैं; अंतिम और प्रारंभिक रोकड़ है।
उदाहरण हल करने की क्रमबद्ध विधि
- दोनों वर्षों के तुलन-पत्र से चालू परिसंपत्तियों और चालू देयताओं के बदलाव निकालें।
- लाभ-हानि विवरण और खातों की टिप्पणियों से कर-पूर्व लाभ तथा गैर-रोकड़/गैर-प्रचालन मदें निकालें।
- अप्रत्यक्ष विधि से प्रचालन रोकड़ निकालें और कुल कर भुगतान से लाभांश वितरण कर अलग करें; मानें कुल कर, लाभांश वितरण कर और प्रचालन हेतु आयकर है।
- स्थायी परिसंपत्ति खातों से बिक्री प्राप्ति और निवेश खरीद/बिक्री निकालकर निवेश क्रिया में रखें।
- अंश पूँजी, ऋण, ऋणपत्र मोचन और लाभांश भुगतान को वित्तीय क्रिया में रखें।
- तीनों गतिविधियों के योग का रोकड़ वृद्धि से मिलान करें।
कार्यशील पूँजी में हर बदलाव को एक ही चिह्न से न लें: चालू परिसंपत्ति की वृद्धि रोकड़ घटाती है, जबकि चालू देयता की वृद्धि रोकड़ बढ़ाती है।
अंत में नकद एवं नकद तुल्यांक का आरंभिक और अंतिम शेष मिलाएँ; अंतर रोकड़ प्रवाह विवरण के शुद्ध परिवर्तन के बराबर होना चाहिए।
अंश पूँजी 10,00,000 रु. से बढ़कर 15,00,000 रु. हुई। यदि बीच में कोई अन्य पूँजीगत बदलाव नहीं है, तो रोकड़ प्रवाह क्या होगा?
आरंभिक रोकड़ एवं रोकड़ तुल्यांक 3,40,000 रु. और अंतिम शेष 3,75,000 रु. है। शुद्ध परिवर्तन ज्ञात कीजिए।
दिए गए प्रश्न-पाठ की सीमा
- अपूर्ण रकम: लाभांश, कुल कर भुगतान, भूमि का पुस्तक मूल्य और खातों की टिप्पणियों के कई रकम-संबंधी खाने रिक्त हैं।
- नतीजा: उपलब्ध सामग्री से पूरे रोकड़ प्रवाह विवरण की सभी रकम विश्वसनीय रूप से नहीं निकाली जा सकतीं; रिक्त आँकड़ों की कल्पना न करें।
- जाँच: अंतिम रोकड़ 3,75,000 रु., प्रारंभिक रोकड़ 3,40,000 रु. और शुद्ध वृद्धि 35,000 रु. से मिलान करें।
त्वरित पुनरावृत्ति
- अप्रत्यक्ष विधि में गैर-रोकड़ व्यय जोड़ें और गैर-प्रचालन लाभ घटाएँ।
- चालू परिसंपत्ति बढ़े तो घटाएँ; चालू देयता बढ़े तो जोड़ें।
- इस प्रश्न में कार्यशील पूँजी बदलाव से 1,40,000 रु. का बहिर्वाह है।
- निवेश खरीद निवेश क्रिया और अंश पूँजी निर्गम वित्तीय क्रिया है।
- आयकर भुगतान से लाभांश वितरण कर अलग करें; लाभांश और उसका कर वित्तीय क्रिया हैं।
- रोकड़ में शुद्ध वृद्धि 35,000 रु. है; अनुपलब्ध रकम गढ़े बिना अंतिम मिलान करें।
उदाहरण ९
अप्रत्यक्ष विधि — इस विधि में प्रचालन लाभ को गैर-रोकड़ मदों, कार्यशील पूँजी के बदलाव, कर और अन्य आवश्यक मदों के लिए समायोजित करके प्रचालन से रोकड़ प्रवाह निकाला जाता है।
मुख्य समायोजन
- गैर-रोकड़ व्यय: मूल्यह्रास और असाधारण हानि जैसे लाभ घटाने वाले गैर-रोकड़ व्यय वापस जोड़ें।
- वित्तीय व्यय: ब्याज को प्रचालन लाभ में जोड़कर, इस उदाहरण के वर्गीकरण के अनुसार वित्तीय गतिविधि में दिखाएँ।
- कार्यशील पूँजी: चालू परिसंपत्ति में कमी और चालू देयता में वृद्धि रोकड़ बढ़ाती हैं; इनके उलट बदलाव रोकड़ घटाते हैं।
- निवेश आय: यदि शुरुआती लाभ में लाभांश जैसी निवेश आय शामिल है, तो उसे प्रचालन लाभ से घटाएँ और प्राप्ति को निवेश गतिविधि में दिखाएँ।
- असाधारण मद: इसे अलग दिखाएँ; इस उदाहरण में भूकंप हानि को कर के बाद अलग रोकड़ बहिर्वाह माना गया है।
यहाँ प्रारंभिक लाभ, गैर-रोकड़ व्यय, जोड़े जाने वाले वित्तीय व्यय, प्रारंभिक लाभ में शामिल निवेश आय, कार्यशील पूँजी का प्रभाव, कर और अलग दिखाया गया असाधारण रोकड़ भुगतान है। निवेश आय शुरुआती लाभ में न हो तो रखें।
| मद | बदलाव | रोकड़ पर प्रभाव |
|---|---|---|
| रहतिया | से ; कमी | जोड़ें |
| व्यापारिक प्राप्य | से ; कमी | जोड़ें |
| व्यापारिक देय | की वृद्धि | जोड़ें |
| रोकड़ एवं रोकड़ तुल्य | से | निवल वृद्धि |
| अधिमानी अंश पूँजी | से | मोचन भुगतान |
विवरण तैयार करने की विधि
अप्रत्यक्ष विधि से रोकड़ प्रवाह
- कर और असाधारण मद से पहले के लाभ से शुरुआत करें।
- गैर-रोकड़ व्यय और वित्तीय व्यय जोड़ें; शुरुआती लाभ में शामिल निवेश आय घटाएँ।
- चालू परिसंपत्तियों और चालू देयताओं के बदलाव समायोजित करें।
- कर और अलग दिखाई जाने वाली असाधारण रोकड़ मद घटाकर प्रचालन प्रवाह निकालें।
- निवेश और वित्तीय गतिविधियों के प्रवाह जोड़कर अंतिम रोकड़ की जाँच करें।
ओसवाल मिल लिमिटेड का हल
दिए गए विवरणों से 31 मार्च 2017 को समाप्त वर्ष का रोकड़ प्रवाह विवरण तैयार करें।
- वर्ष 31 मार्च 2017 को समाप्त होता है। दिए गए हल में शुरुआती प्रचालन लाभ लाख है; लाभांश आय इसमें शामिल नहीं है।
- ब्याज और मूल्यह्रास जोड़ने के बाद रहतिया तथा प्राप्य की कमी और व्यापारिक देय की वृद्धि जोड़ें।
- कर भुगतान और भूकंप हानि घटाकर शुद्ध प्रचालन रोकड़ निकालें।
- भूमि बिक्री की प्राप्ति में से स्थायी परिसंपत्ति और निवेश की खरीद घटाएँ।
- अल्पकालीन ऋण, ब्याज और अधिमानी पूँजी के मोचन का भुगतान वित्तीय बहिर्वाह है।
- तीनों गतिविधियों का शुद्ध योग शुरुआती रोकड़ में जोड़कर अंतिम रोकड़ जाँचें।
| गतिविधि | प्रमुख मदें | शुद्ध प्रवाह |
|---|---|---|
| प्रचालन | अर्जित रोकड़ ; कर ; भूकंप हानि | |
| निवेश | भूमि बिक्री ; स्थायी परिसंपत्ति खरीद ; निवेश खरीद | |
| वित्तीय | अल्पकालीन ऋण भुगतान ; ब्याज ; अधिमानी अंश मोचन | |
| रोकड़ में निवल वृद्धि | ||
| अंतिम रोकड़ | आरंभिक रोकड़ और वृद्धि |
सहायक गणना और वर्गीकरण
- स्थायी परिसंपत्ति खरीद: सकल स्थायी परिसंपत्ति से हुई; की भूमि बिक्री घटाने पर खरीद है।
- ब्याज भुगतान: इस उदाहरण में लाख को वित्तीय गतिविधि में रखा गया है; प्रचालन लाभ की गणना में इसे पहले जोड़ा गया है।
- भूमि बिक्री: लाख की भूमि बिना लाभ या हानि के बेची गई; प्राप्ति निवेश गतिविधि में है।
- लाभांश आय: इसे निवेश आय के रूप में प्रचालन लाभ से अलग रखें; यदि यह शुरुआती लाभ में शामिल हो तो प्रचालन गणना से घटाएँ।
- रोकड़ जाँच: गतिविधियों का शुद्ध योग लाख है, जो शुरुआती और अंतिम रोकड़ के अंतर से मेल खाता है।
निवेश आय को तभी घटाएँ जब वह शुरुआती लाभ में शामिल हो; चालू परिसंपत्ति की कमी और चालू देयता की वृद्धि को जोड़ना न भूलें।
विवरण की अवधि स्पष्ट लिखें: यह 31 मार्च 2017 को समाप्त वर्ष का रोकड़ प्रवाह विवरण है। लाभांश आय को निवेश गतिविधि में वर्गीकृत करें और शुरुआती लाभ में शामिल होने पर ही प्रचालन लाभ से घटाएँ।
रहतिया से घटकर और व्यापारिक देय से बढ़कर हो जाएँ, तो रोकड़ पर संयुक्त प्रभाव क्या होगा?
यदि निवेश गतिविधि में भूमि बिक्री , स्थायी परिसंपत्ति खरीद और निवेश खरीद हों, तो शुद्ध निवेश प्रवाह ज्ञात करें।
त्वरित पुनरावृत्ति
- यह विवरण 31 मार्च 2017 को समाप्त वर्ष के लिए है।
- अप्रत्यक्ष विधि में लाभ को गैर-रोकड़ मदों, कार्यशील पूँजी और अन्य आवश्यक मदों से समायोजित करें।
- निवेश आय शुरुआती लाभ में शामिल हो तो उसे प्रचालन लाभ से घटाकर निवेश गतिविधि में दिखाएँ।
- इस उदाहरण में शुद्ध प्रचालन रोकड़ लाख है।
- शुद्ध निवेश बहिर्वाह लाख और शुद्ध वित्तीय बहिर्वाह लाख है।
- रोकड़ लाख बढ़कर से लाख हो जाती है।
उदाहरण १०
अप्रत्यक्ष विधि से रोकड़ प्रवाह विवरण
रोकड़ एवं रोकड़ तुल्यांक — रोकड़ एवं रोकड़ तुल्यांकों में हस्तस्थ रोकड़, बैंक शेष और अल्पकालिक विपणन योग्य निवेश शामिल होते हैं।
कार्यकारी गणनाएँ
चालू परिसंपत्ति और चालू देयता में बदलाव का प्रचालन रोकड़ पर प्रभाव।
दिए आँकड़ों से बंजारा लिमिटेड का रोकड़ प्रवाह विवरण प्रस्तुत कीजिए। राशियाँ रु. '000 में हैं।
- कर और असाधारण मदों से पूर्व लाभ निकालें; असाधारण बीमा प्राप्ति हटाएँ।
- ह्रास जोड़ें; ब्याज और लाभांश आय घटाएँ तथा ब्याज व्यय जोड़ें।
- कार्यशील पूँजी बदलाव समायोजित करके प्रचालन से अर्जित रोकड़ निकालें।
- कर भुगतान घटाएँ और भूकंप आपदा से प्राप्त बीमा राशि जोड़ें।
- निवेश और वित्तीय प्रवाह की गणना करें।
- तीनों क्रियाकलापों का योग निकालकर अंतिम रोकड़ तुल्यांक जाँचें।
| विवरण | रोकड़ प्रवाह |
|---|---|
| कर एवं असाधारण मदों से पूर्व निवल लाभ | |
| ह्रास जोड़ें; ब्याज आय और लाभांश आय घटाएँ; ब्याज व्यय जोड़ें | |
| कार्यशील पूँजी बदलाव से पूर्व प्रचालन लाभ | |
| व्यापारिक प्राप्य में वृद्धि | |
| रहतिए में कमी | |
| व्यापारिक देय में कमी | |
| प्रचालन से अर्जित रोकड़ | |
| आयकर का भुगतान | |
| असाधारण मदों से पूर्व रोकड़ प्रवाह | |
| भूकंप आपदा से बीमा प्राप्ति | |
| प्रचालन क्रियाकलापों से निवल रोकड़ | |
| स्थायी परिसंपत्तियों का क्रय | |
| उपकरणों की बिक्री से प्राप्तियाँ | |
| ब्याज प्राप्ति | |
| लाभांश प्राप्ति (टी.डी.एस. सहित) | |
| निवेश क्रियाकलापों से निवल रोकड़ | |
| निर्गमित अंश पूँजी से प्राप्तियाँ | |
| दीर्घकालिक ऋणों से प्राप्तियाँ | |
| दीर्घकालिक ऋणों की चुकौती | |
| ब्याज का भुगतान | |
| लाभांश का भुगतान | |
| वित्तीय क्रियाकलापों से निवल रोकड़ | |
| रोकड़ एवं रोकड़ तुल्यांकों में निवल वृद्धि | |
| अवधि के प्रारंभ में रोकड़ एवं रोकड़ तुल्यांक | |
| अवधि के अंत में रोकड़ एवं रोकड़ तुल्यांक |
बिक्री रु. 30,650, प्रारंभिक व्यापारिक प्राप्य रु. 1,200 और अंतिम व्यापारिक प्राप्य रु. 1,700 हों, तो ग्राहकों से प्राप्त रोकड़ ज्ञात कीजिए।
कर व्यय रु. 300, प्रारंभिक देय कर रु. 1,000 और अंतिम देय कर रु. 400 है। नकद कर भुगतान ज्ञात कीजिए।
कार्यशील पूँजी बदलाव के चिह्न उलटे न करें: चालू परिसंपत्ति बढ़ने पर रोकड़ घटती है, जबकि चालू देयता बढ़ने पर रोकड़ बढ़ती है।
त्वरित पुनरावृत्ति
- अप्रत्यक्ष विधि में लाभ को गैर-रोकड़ मदों, गैर-प्रचालन मदों और कार्यशील पूँजी बदलावों से समायोजित करें।
- चालू परिसंपत्ति बढ़ने पर रोकड़ घटती है; चालू देयता बढ़ने पर रोकड़ बढ़ती है।
- बंजारा लिमिटेड का प्रचालन से निवल रोकड़ रु. 1,790 (हजार) है।
- निवेश क्रियाकलापों से निवल रोकड़ रु. 70 (हजार) और वित्तीय क्रियाकलापों से रु. (1,150) (हजार) है।
- रोकड़ एवं रोकड़ तुल्यांकों में रु. 710 (हजार) की वृद्धि से अंतिम शेष रु. 870 (हजार) बनता है।
- लाभ-हानि विवरण के आधार पर विवरण बनाने पर लाभांश भुगतान वित्तीय क्रियाकलाप में दिखाएँ।
सारांश
रोकड़ प्रवाह विवरण — किसी उद्यम में एक अवधि के दौरान रोकड़ और रोकड़ तुल्यांकों के अंतर्वाह तथा बाहिर्वाह को दिखाने वाला विवरण।
उद्देश्य और आवश्यकता
- उपयोगिता: उद्यम की वित्तीय स्थिति और तरलता समझने में सहायता करता है।
- अनिवार्यता: कंपनी अधिनियम द्वारा अनुमोदित लेखांकन मानक-3 के अनुसार भारतीय कंपनियों को यह विवरण तैयार करना होता है।
- जानकारी: यह रोकड़ प्रवाह की राशि और उसके उत्पन्न होने की निश्चितता का आकलन करने में मदद करता है।
| शब्द | अर्थ |
|---|---|
| रोकड़ | हाथ में उपलब्ध नकदी और माँग पर बैंक जमा। |
| रोकड़ अंतर्वाह | व्यवसाय में रोकड़ या रोकड़ तुल्यांक का आना। |
| रोकड़ तुल्यांक | अल्पकालीन, अत्यधिक तरल निवेश जिन्हें ज्ञात रोकड़ राशि में शीघ्र बदला जा सके और जिनमें मूल्य-परिवर्तन का जोखिम नगण्य हो। |
| रोकड़ बाहिर्वाह | व्यवसाय से रोकड़ या रोकड़ तुल्यांक का जाना। |
| गैर-रोकड़ मद | ऐसी लेन-देन या मद जिसमें रोकड़ का वास्तविक अंतर्वाह या बाहिर्वाह नहीं होता। |
| असाधारण मदें | सामान्य व्यावसायिक गतिविधियों से अलग, असामान्य प्रकृति की मदें। |
| क्रियाकलाप | मुख्य आशय |
|---|---|
| प्रचालन क्रियाकलाप | उद्यम की मुख्य राजस्व-उत्पादक गतिविधियाँ। |
| निवेश क्रियाकलाप | दीर्घकालीन परिसंपत्तियों और अन्य निवेशों के अधिग्रहण या निपटान से जुड़े प्रवाह। |
| वित्तीय क्रियाकलाप | उद्यम की पूँजी और उधार की मात्रा या संरचना में परिवर्तन लाने वाले प्रवाह। |
तीन रोकड़ लेन-देन को उचित गतिविधि और प्रवाह के रूप में वर्गीकृत कीजिए।
- ग्राहकों से रोकड़ प्राप्त होना मुख्य व्यावसायिक गतिविधि से जुड़ा है; इसे प्रचालन अंतर्वाह मानें।
- मशीन खरीदने के लिए रोकड़ देना परिसंपत्ति खरीद है; इसे निवेश बाहिर्वाह मानें।
- शेयर जारी करके रोकड़ प्राप्त होना पूँजी जुटाना है; इसे वित्तीय अंतर्वाह मानें।
रोकड़ प्रवाह विवरण का मुख्य उपयोग क्या है?
रोकड़ प्रवाह विवरण में प्रवाह किन तीन वर्गों में बाँटे जाते हैं?
त्वरित पुनरावृत्ति
- रोकड़ प्रवाह विवरण एक अवधि के रोकड़ और रोकड़ तुल्यांक के अंतर्वाह तथा बाहिर्वाह दिखाता है।
- यह उद्यम की तरलता समझने में सहायक है।
- लेखांकन मानक-3 के अनुसार भारतीय कंपनियों के लिए इसे तैयार करना अनिवार्य है।
- रोकड़ प्रवाह प्रचालन, निवेश और वित्तीय गतिविधियों में वर्गीकृत होता है।
- गैर-रोकड़ मद में वास्तविक रोकड़ अंतर्वाह या बाहिर्वाह नहीं होता।
सूत्र-सूची
Accountancy Hindi — ALL CHAPTERS
1
साझेदारी लेखांकन — आधारभूत अवधारणाएँ
2
साझेदारी फर्म का पुनर्गठन: साझेदार का प्रवेश
3
साझेदारी फर्म का पुनर्गठन — साझेदार की सेवानिवृत्ति/मृत्यु
4
साझेदारी फर्म का विघटन
1
अंशपूँजी के लिए लेखांकन
2
ऋणपत्रों का निर्गम एवं मोचन
3
कंपनी के वित्तीय विवरण
5
लेखांकन अनुपात
6
रोकड़ प्रवाह विवरण