Class 12 Commerce . Accountancy Hindi . लेखाशास्त्र भाग 2 . ऋणपत्रों का निर्गम एवं मोचन
Chapter 2: ऋणपत्रों का निर्गम एवं मोचन
Ch 2
Accountancy Hindi
Class 12 Commerce
ऋणपत्रों का अर्थ
ऋणपत्र की संकल्पना
ऋणपत्र में ऋणपत्र स्टॉक, बॉण्ड और कंपनी की अन्य प्रतिभूतियाँ शामिल हैं—चाहे वे कंपनी की परिसंपत्तियों पर प्रभार बनाती हों या नहीं।
बॉण्ड का अर्थ
- बॉण्ड: यह ऋण का लिखित प्रमाण-पत्र है।
- जारीकर्ता: परंपरागत रूप से सरकार बॉण्ड जारी करती थी; अब अर्ध-सरकारी और गैर-सरकारी संस्थाएँ भी जारी करती हैं।
- प्रयोग: आज ‘ऋणपत्र’ और ‘बॉण्ड’ शब्दों का प्रयोग प्रायः एक-दूसरे के स्थान पर किया जाता है।
अंश और ऋणपत्र में अंतर
- स्वामित्व: अंशधारक कंपनी के स्वामी होते हैं, जबकि ऋणपत्रधारक कंपनी के लेनदार होते हैं।
- प्रतिफल: अंशों पर लाभांश लाभ का विनियोजन है; ऋणपत्रों पर ब्याज लाभ पर प्रभार है और इसकी दर सामान्यतः स्थिर रहती है।
- अन्य अंतर: अंशों पर मतदान अधिकार होते हैं और उनका सामान्यतः मोचन नहीं होता; ऋणपत्र प्रायः सुरक्षित होते हैं, मोचनीय होते हैं और शर्तों के अनुसार अंशों में परिवर्तित हो सकते हैं।
ऋणपत्रों का वर्गीकरण
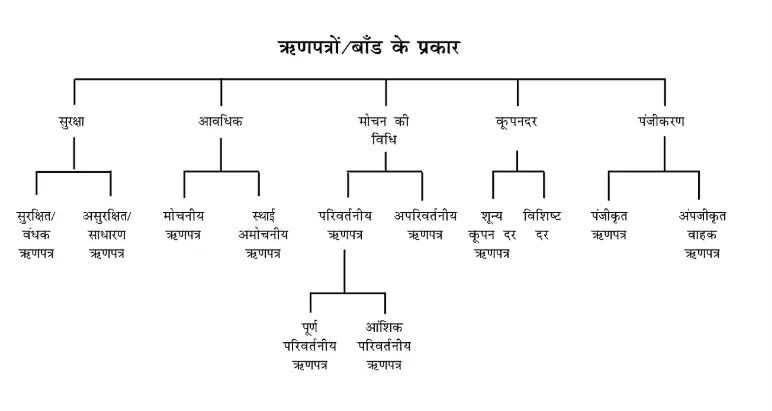
- वर्गीकरण: कंपनी ऋणपत्रों को उनकी सुरक्षा, अवधि, परिवर्तनीयता, कूपन दर और पंजीकरण के आधार पर वर्गीकृत करती है।
- उद्देश्य: इन वर्गों से ऋणपत्रों की सुरक्षा, भुगतान की अवधि, ब्याज तथा हस्तांतरण की विशेषताएँ स्पष्ट होती हैं।
सुरक्षा के आधार पर
- रक्षित ऋणपत्र: इनकी अदायगी सुनिश्चित करने के लिए कंपनी की परिसंपत्तियों पर स्थिर या चल प्रभार बनाया जाता है।
- स्थिर प्रभार: यह किसी विशिष्ट परिसंपत्ति पर होता है; चल प्रभार कंपनी की सामान्य परिसंपत्तियों पर होता है।
- अरक्षित ऋणपत्र: इन पर कंपनी की परिसंपत्तियों पर कोई विशिष्ट प्रभार नहीं होता; ऐसे ऋणपत्र सामान्यतः जारी नहीं किए जाते।
अवधि के आधार पर
- मोचनीय ऋणपत्र: ये निश्चित अवधि के बाद एकमुश्त या कंपनी के जीवनकाल में किस्तों में देय होते हैं और सममूल्य या प्रीमियम पर मोचित किए जा सकते हैं।
- अमोचनीय ऋणपत्र: इन्हें स्थायी ऋणपत्र भी कहते हैं; इनका भुगतान कंपनी के समापन पर या दीर्घकालीन अवधि के अंत में होता है।
परिवर्तनीयता के आधार पर
- परिवर्तनीय ऋणपत्र: इन्हें निर्गम की शर्तों के अनुसार समता अंशों या अन्य प्रतिभूतियों में बदला जा सकता है।
- परिवर्तन का विकल्प: परिवर्तन कंपनी या ऋणपत्रधारक के विकल्प पर हो सकता है; ये पूर्णतः या आंशिक रूप से परिवर्तनीय होते हैं।
- अपरिवर्तनीय ऋणपत्र: इन्हें अंशों या अन्य प्रतिभूतियों में परिवर्तित नहीं किया जा सकता।
कूपन दर के आधार पर
- विशिष्ट कूपन दर: इन ऋणपत्रों पर निश्चित ब्याज दर होती है, जो स्थिर या परिवर्तनशील हो सकती है।
- परिवर्तनशील दर: इसे प्रायः बैंक की ब्याज दर से जोड़ा जाता है।
- शून्य कूपन दर: इन पर अलग से ब्याज दर नहीं होती; निवेशक को क्षतिपूर्ति देने के लिए इन्हें पर्याप्त बट्टे पर जारी किया जाता है।
पंजीकरण के आधार पर
अंशधारक और ऋणपत्रधारक की स्थिति में मुख्य अंतर क्या है?
शून्य कूपन दर ऋणपत्र निवेशक को प्रतिफल कैसे देता है?
त्वरित पुनरावृत्ति
- ऋणपत्र कंपनी का लिखित ऋण-स्वीकृति पत्र है; इसमें ब्याज और मूलधन के मोचन की शर्तें होती हैं।
- कंपनी अधिनियम, 2013 की धारा 2(30) में बॉण्ड और अन्य प्रतिभूतियाँ भी ऋणपत्र के अंतर्गत आती हैं।
- अंशधारक स्वामी है, जबकि ऋणपत्रधारक लेनदार; लाभांश विनियोजन है और ब्याज लाभ पर प्रभार है।
- सुरक्षा के आधार पर ऋणपत्र रक्षित या अरक्षित; अवधि के आधार पर मोचनीय या अमोचनीय होते हैं।
- परिवर्तनीयता के आधार पर ऋणपत्र परिवर्तनीय या अपरिवर्तनीय होते हैं।
- कूपन दर के आधार पर ऋणपत्र विशिष्ट दर वाले या शून्य कूपन दर वाले होते हैं।
- पंजीकरण के आधार पर ऋणपत्र पंजीकृत या वाहक होते हैं।
ऋणपत्रों का निर्गमन
ऋणपत्रों के निर्गम के तरीके और शर्तें
ऋणपत्रों का निर्गम — कंपनी द्वारा ऋण जुटाने के लिए निवेशकों को ऋणपत्र जारी करना ऋणपत्रों का निर्गम कहलाता है।
मुख्य बातें
- आवेदन: निवेशक कंपनी के विवरण-पत्र के आधार पर ऋणपत्रों के लिए आवेदन करते हैं।
- भुगतान: कंपनी पूरी राशि आवेदन पर या आवेदन, आबंटन और माँगों की किस्तों में ले सकती है।
- निर्गम मूल्य: ऋणपत्र सममूल्य, प्रीमियम या बट्टे पर जारी हो सकते हैं।
- प्रतिफल: ऋणपत्र नकद के अतिरिक्त प्रतिफल या संपार्श्विक प्रतिभूति के बदले भी जारी किए जा सकते हैं।
रोकड़ के लिए सममूल्य पर निर्गम
सममूल्य पर निर्गम — जब ऋणपत्र का निर्गम मूल्य उसके अंकित मूल्य के बराबर हो, तो उसे सममूल्य पर निर्गम कहते हैं।
प्राप्ति पर: बैंक खाते को डेबिट और संबंधित आवेदन, आबंटन या माँग खाते को जमा करें। देयता दर्ज करते समय: संबंधित किस्त खाते को डेबिट और ऋणपत्र खाते को जमा करें।
यहाँ निर्गम मूल्य और अंकित मूल्य है।
| लेन-देन | नाम (डेबिट) | जमा (क्रेडिट) |
|---|---|---|
| आवेदन राशि प्राप्त | बैंक खाता | ऋणपत्र आवेदन खाता |
| आवेदन राशि का हस्तांतरण | ऋणपत्र आवेदन खाता | ऋणपत्र खाता |
| आबंटन या माँग देय | ऋणपत्र आबंटन/माँग खाता | ऋणपत्र खाता |
| आबंटन या माँग राशि प्राप्त | बैंक खाता | ऋणपत्र आबंटन/माँग खाता |
सममूल्य निर्गम की प्रविष्टियाँ बनाने की विधि
- कुल निर्गम राशि और प्रत्येक किस्त की राशि निकालें; यहाँ कुल राशि, ऋणपत्रों की संख्या और प्रति ऋणपत्र राशि है।
- हर किस्त की प्राप्ति पर बैंक को डेबिट और संबंधित किस्त खाते को जमा करें।
- किस्त देय होने पर संबंधित किस्त खाते को डेबिट और ऋणपत्र खाते को जमा करें।
एबीसी लिमिटेड की रोज़नामचा प्रविष्टियाँ और संबंधित तुलन-पत्र मदें बताइए।
- एबीसी लिमिटेड ने रु. के ऋणपत्र जारी किए; आवेदन पर रु. और आबंटन पर शेष राशि देय थी। ऋणपत्रों के आवेदन पूर्णतः आबंटित हुए।
- आवेदन पर राशि प्राप्त हुई और आवेदन खाते से ऋणपत्र खाते में हस्तांतरित हुई।
- आबंटन पर शेष राशि देय हुई और प्राप्त हुई।
कंपनी ने रु. के ऋणपत्र सममूल्य पर जारी किए। आवेदन पर रु. और आबंटन पर शेष राशि मिली। किस्तों की राशि और मुख्य प्रविष्टियाँ बताइए।
बट्टे पर ऋणपत्रों का निर्गम
बट्टे पर निर्गम — जब निर्गम मूल्य अंकित मूल्य से कम हो, तो दोनों का अंतर बट्टा कहलाता है।
ऋणपत्र खाते में पूरा अंकित मूल्य जमा होता है और बट्टा अलग डेबिट किया जाता है। बट्टे को ऋणपत्रों के जीवनकाल में प्रतिभूति प्रीमियम संचय या लाभ-हानि विवरण में से अपलिखित किया जा सकता है।
बट्टे की प्रस्तुति और कानूनी स्थिति
- समयावधि: तुलन-पत्र तिथि से अगले माह या प्रचालन चक्र के भीतर अपलिखित होने वाला बट्टा अन्य चालू परिसंपत्तियों में दिखाएँ।
- दीर्घ अवधि: यदि अपलेखन तुलन-पत्र तिथि के माह बाद होना है, तो उसे अन्य गैर-चालू परिसंपत्तियों में दिखाएँ।
- कानून: कंपनी अधिनियम, ऋणपत्रों को बट्टे पर जारी करने पर प्रतिबंध नहीं लगाता।
यहाँ अंकित मूल्य, निर्गम मूल्य, प्रति ऋणपत्र बट्टा और ऋणपत्रों की संख्या है।
बट्टे पर निर्गम की प्रविष्टियाँ बनाने की विधि
- अंकित मूल्य और कुल बट्टा निकालकर नकद प्राप्ति निर्धारित करें; यहाँ नकद प्राप्ति, कुल अंकित मूल्य और कुल बट्टा है।
- आवेदन राशि की प्राप्ति और ऋणपत्र खाते में उसके हस्तांतरण की सामान्य प्रविष्टियाँ करें।
- आबंटन पर नकद देय राशि और बट्टा डेबिट करें; ऋणपत्र खाते को पूरे अंकित मूल्य से जमा करें।
- बट्टे को अपलिखित करें या अपलिखित न हुई राशि को अवधि के अनुसार उचित परिसंपत्ति शीर्ष में दिखाएँ।
रोज़नामचा प्रविष्टियाँ और तुलन-पत्र की संबंधित मदें बताइए।
- टीवी कंपोनेंट्स लिमिटेड ने रु. के ऋणपत्र बट्टे पर जारी किए। आवेदन पर रु. और आबंटन पर रु. प्रति ऋणपत्र प्राप्त हुए।
- कुल अंकित मूल्य, बट्टा और नकद प्राप्ति निकालें।
- आवेदन राशि प्राप्त करके आवेदन खाते से ऋणपत्र खाते में हस्तांतरित करें।
- आबंटन पर रु. नकद और रु. बट्टा प्रति ऋणपत्र दर्ज करें; ऋणपत्र खाते में पूरा अंकित मूल्य जमा करें।
- उदाहरण में पूरा बट्टा प्रतिभूति प्रीमियम संचय/लाभ-हानि विवरण में से अपलिखित है।
बट्टे पर निर्गम में ऋणपत्र दायित्व को नकद प्राप्ति पर दर्ज न करें; दायित्व पूरे अंकित मूल्य से दर्ज होता है और बट्टा अलग दिखाया जाता है।
रु. के ऋणपत्र बट्टे पर जारी हुए। प्रति ऋणपत्र और कुल बट्टा तथा कुल नकद प्राप्ति निकालिए।
त्वरित पुनरावृत्ति
- निर्गम: ऋणपत्र आवेदन पर एकमुश्त या आवेदन, आबंटन और माँगों की किस्तों में जारी किए जा सकते हैं।
- सममूल्य: निर्गम मूल्य अंकित मूल्य के बराबर होता है; प्राप्ति पर बैंक डेबिट और किस्त खाते जमा होते हैं।
- देयता: किस्त देय होने पर संबंधित किस्त खाते को डेबिट और ऋणपत्र खाते को जमा करें।
- बट्टा: अंकित मूल्य और निर्गम मूल्य का अंतर; ऋणपत्र दायित्व पूरे अंकित मूल्य से दर्ज होता है।
- अपलेखन: बट्टा जीवनकाल में प्रतिभूति प्रीमियम संचय या लाभ-हानि विवरण में से अपलिखित किया जा सकता है।
- तुलन-पत्र: अपलिखित न हुआ बट्टा, अपलेखन की अवधि के अनुसार चालू या गैर-चालू परिसंपत्ति में दिखाएँ।
प्रीमियम पर ऋणपत्रों का निर्गमन
प्रीमियम पर निर्गम का अर्थ और लेखांकन
प्रीमियम पर ऋणपत्र निर्गम — जब ऋणपत्र का निर्गम मूल्य उसके अंकित मूल्य से अधिक हो, तो उसे प्रीमियम पर निर्गम कहते हैं।
मुख्य लेखांकन नियम
- प्रीमियम: अंकित मूल्य से अधिक प्राप्त राशि प्रतिभूति प्रीमियम आरक्षित खाते में जमा होती है।
- ऋणपत्र खाता: इसमें केवल ऋणपत्रों का अंकित मूल्य जमा किया जाता है; प्रीमियम इसमें शामिल नहीं होता।
- तुलन-पत्र: अंकित मूल्य दीर्घकालीन ऋण के अंतर्गत और प्रीमियम आरक्षित एवं अधिशेष के अंतर्गत दिखता है।
- देयता का चरण: प्रीमियम आवेदन, आबंटन या किसी माँग पर देय हो सकता है; उसे उसी चरण पर दर्ज करें।
अंकित मूल्य, प्रति ऋणपत्र प्रीमियम और ऋणपत्रों की संख्या है।
प्रीमियम सहित निर्गम की प्रविष्टियाँ
- आवेदन की राशि मिलने पर बैंक खाते को नामे और ऋणपत्र आवेदन खाते को जमा करें।
- आवेदन का हस्तांतरण करते समय आवेदन खाते को नामे करें; अंकित मूल्य ऋणपत्र खाते में और आवेदन पर देय प्रीमियम प्रतिभूति प्रीमियम आरक्षित खाते में जमा करें।
- आबंटन या माँग की राशि देय होने पर संबंधित खाते को नामे करें; भुगतान मिलने पर बैंक खाते को नामे और संबंधित खाते को जमा करें।
- तुलन-पत्र में कुल अंकित मूल्य को ऋणपत्र दायित्व और कुल प्रीमियम को आरक्षित एवं अधिशेष में दिखाएँ।
सभी ऋणपत्र पूर्णतः अभिदत्त हैं और समस्त राशि प्राप्त है। आवश्यक प्रविष्टियाँ तथा तुलन-पत्र में प्रस्तुति बताइए।
- ए. लिमिटेड ने पाँच हजार ऋणपत्र, प्रत्येक का अंकित मूल्य Rs. 100, Rs. 10 प्रीमियम पर जारी किए। आवेदन पर Rs. 25, आबंटन पर प्रीमियम सहित Rs. 45 और प्रथम एवं अंतिम माँग पर Rs. 40 देय हैं।
- कुल अंकित मूल्य और कुल प्रीमियम निकालें।
- आबंटन की Rs. 45 राशि में Rs. 10 प्रीमियम है; इसलिए आबंटन पर अंकित मूल्य Rs. 35 प्रति ऋणपत्र है।
- आवेदन, आबंटन और माँग से कुल प्राप्त नकद निकालें।
| लेन-देन | खाता | नामे (Rs.) | जमा (Rs.) |
|---|---|---|---|
| आवेदन राशि प्राप्त | बैंक खाता | 1,25,000 | — |
| 10% ऋणपत्र आवेदन खाता | — | 1,25,000 | |
| आवेदन राशि का हस्तांतरण | 10% ऋणपत्र आवेदन खाता | 1,25,000 | — |
| 10% ऋणपत्र खाता | — | 1,25,000 | |
| आबंटन राशि देय; प्रीमियम सहित | 10% ऋणपत्र आबंटन खाता | 2,25,000 | — |
| 10% ऋणपत्र खाता | — | 1,75,000 | |
| प्रतिभूति प्रीमियम आरक्षित खाता | — | 50,000 | |
| आबंटन राशि प्राप्त | बैंक खाता | 2,25,000 | — |
| 10% ऋणपत्र आबंटन खाता | — | 2,25,000 | |
| प्रथम एवं अंतिम माँग देय | 10% ऋणपत्र प्रथम एवं अंतिम माँग खाता | 2,00,000 | — |
| 10% ऋणपत्र खाता | — | 2,00,000 | |
| माँग राशि प्राप्त | बैंक खाता | 2,00,000 | — |
| 10% ऋणपत्र प्रथम एवं अंतिम माँग खाता | — | 2,00,000 |
| विवरण | राशि (Rs.) |
|---|---|
| समता एवं देयताएँ — आरक्षित एवं अधिशेष: प्रतिभूति प्रीमियम आरक्षित | 50,000 |
| गैर-चालू दायित्व — दीर्घकालीन ऋण: पाँच हजार ऋणपत्र, प्रत्येक Rs. 100 | 5,00,000 |
| कुल | 5,50,000 |
| परिसंपत्तियाँ — चालू परिसंपत्तियाँ: बैंक में रोकड़ | 5,50,000 |
प्रीमियम को ऋणपत्र दायित्व में न जोड़ें। ए. लिमिटेड में Rs. 5,00,000 ऋणपत्र दायित्व है और Rs. 50,000 अलग प्रतिभूति प्रीमियम आरक्षित है।
एक्स वाई ज़ेड इंडस्ट्रीज़ लि. ने Rs. 100 अंकित मूल्य के दो हजार ऋणपत्र Rs. 10 प्रीमियम पर जारी किए। आवेदन पर Rs. 50 और आबंटन पर Rs. 60 देय हैं। कुल प्राप्ति तथा तुलन-पत्र में दर्शाई जाने वाली राशि बताइए।
प्रीमियम प्रतिभूति प्रीमियम आरक्षित खाते में कब जमा होगा और तुलन-पत्र में कहाँ दिखेगा?
त्वरित पुनरावृत्ति
- प्रीमियम पर निर्गम: निर्गम मूल्य अंकित मूल्य से अधिक होता है।
- ऋणपत्र खाता: इसमें केवल अंकित मूल्य जमा होता है।
- प्रीमियम: जिस चरण पर देय हो, उसी समय प्रतिभूति प्रीमियम आरक्षित खाते में जमा करें।
- प्राप्तियाँ: आवेदन, आबंटन और माँग पर प्राप्त राशि बैंक खाते में नामे होती है।
- तुलन-पत्र: अंकित मूल्य दीर्घकालीन ऋण और प्रीमियम आरक्षित एवं अधिशेष में दिखता है।
अति अभिदान
अधि-अभिदान — जब जनता ऋणपत्रों के निर्गम हेतु प्रस्तावित संख्या से अधिक ऋणपत्रों के लिए आवेदन करती है, तो इसे अधि-अभिदान कहते हैं।
मुख्य नियम
- आवंटन सीमा: कंपनी आमंत्रित संख्या से अधिक ऋणपत्र आवंटित नहीं कर सकती।
- अतिरिक्त राशि: आवेदन पर मिली अतिरिक्त राशि को आवंटन की देय राशि में समायोजित किया जा सकता है।
- अस्वीकृत आवेदन: जिन आवेदकों को कोई ऋणपत्र नहीं मिलता, उनकी आवेदन राशि लौटाई जाती है।
- आंशिक आवंटन: आवेदन राशि का अतिरिक्त भाग आवंटन में लगाएँ; शेष अतिरिक्त राशि लौटाएँ।
यहाँ = आवेदित ऋणपत्र, = आवंटित ऋणपत्र, = प्रति ऋणपत्र आवेदन राशि। कुल अतिरिक्त राशि में से अस्वीकृत आवेदनों की राशि लौटाने के बाद बची राशि ही समायोजित होती है।
सूत्र के पद
- : अस्वीकृत आवेदनों की लौटाई गई राशि।
- : आबंटित ऋणपत्रों पर कुल आवंटन देयता।
- : अतिरिक्त आवेदन राशि समायोजित करने के बाद बैंक से प्राप्त आवंटन राशि।
अधि-अभिदान का लेखांकन
- कुल आवेदन राशि और आवंटित ऋणपत्रों की आवेदन राशि निकालें।
- आवंटित ऋणपत्रों की आवेदन राशि ऋणपत्र खाते में हस्तांतरित करें।
- अस्वीकृत आवेदनों की आवेदन राशि लौटाएँ और आंशिक आवंटन की अतिरिक्त राशि आवंटन में समायोजित करें।
- आवंटन की कुल देयता में से समायोजित राशि घटाकर बैंक से प्राप्त रकम निकालें।
एक्स लिमिटेड की रोज़नामचा प्रविष्टियाँ तैयार करें।
- एक्स लिमिटेड ने प्रति ऋणपत्र रु. 100 पर 10,000 ऋणपत्र जारी किए। आवेदन पर रु. 40 और आवंटन पर रु. 60 देय थे। 14,000 आवेदन मिले; 9,000 पूरे स्वीकार हुए, 2,000 आवेदनों पर 1,000 ऋणपत्र मिले और शेष आवेदन अस्वीकार हुए।
- कुल आवेदन राशि और आबंटित ऋणपत्रों की आवेदन राशि निकालें।
- कुल अतिरिक्त आवेदन राशि रु. 1,60,000 है; इसमें से अस्वीकृत 3,000 आवेदनों की रु. 1,20,000 राशि लौटाएँ। शेष रु. 40,000 आवंटन में समायोजित करें।
- कुल आवंटन देयता रु. 6,00,000 है; समायोजन के बाद बैंक से रु. 5,60,000 प्राप्त होंगे।
| विवरण | नाम (रु.) | जमा (रु.) |
|---|---|---|
| बैंक खाता नाम; ऋणपत्र आवेदन खाते से | 5,60,000 | 5,60,000 |
| ऋणपत्र आवेदन खाता नाम; ऋणपत्र खाते से; आवंटन खाते से; बैंक खाते से | 5,60,000 | 4,00,000; 40,000; 1,20,000 |
| ऋणपत्र आवंटन खाता नाम; ऋणपत्र खाते से | 6,00,000 | 6,00,000 |
| बैंक खाता नाम; ऋणपत्र आवंटन खाते से | 5,60,000 | 5,60,000 |
कुल अतिरिक्त आवेदन राशि को पूरी तरह आवंटन में समायोजित न मानें। उदाहरण में रु. 1,60,000 अतिरिक्त राशि में से रु. 1,20,000 लौटती है और केवल रु. 40,000 समायोजित होते हैं। उदाहरण के कथन में दर (छपाई में ) दी गई है, जबकि स्रोत की रोज़नामचा तालिका में लिखा है; प्रश्न की दी हुई दर अपनाएँ। ब्याज-दर का यह विरोध रकमों को नहीं बदलता।
रोकड़ के अतिरिक्त अन्य प्रतिफल पर ऋणपत्र निर्गम
रोकड़ के अतिरिक्त अन्य प्रतिफल पर निर्गम — जब कंपनी परिसंपत्ति खरीदने के बदले विक्रेता को नकद भुगतान के बजाय ऋणपत्र जारी करती है, तो यह रोकड़ के अतिरिक्त अन्य प्रतिफल पर निर्गम कहलाता है।
निर्गम मूल्य के अनुसार लेखांकन
- परिसंपत्ति का क्रय: विविध परिसंपत्तियाँ खाता नाम; विक्रेता खाता जमा।
- सममूल्य पर निर्गम: विक्रेता खाता नाम; ऋणपत्र खाता जमा।
- प्रीमियम पर निर्गम: विक्रेता खाता नाम; ऋणपत्र और प्रतिभूति प्रीमियम खाते जमा।
- बट्टे पर निर्गम: विक्रेता और ऋणपत्र निर्गम पर बट्टा खाते नाम; ऋणपत्र खाता जमा।
| लेन-देन | नाम पक्ष | जमा पक्ष |
|---|---|---|
| परिसंपत्तियों का क्रय | विविध परिसंपत्तियाँ खाता | विक्रेता खाता |
| सममूल्य पर ऋणपत्र निर्गम | विक्रेता खाता | ऋणपत्र खाता |
| प्रीमियम पर ऋणपत्र निर्गम | विक्रेता खाता | ऋणपत्र खाता; प्रतिभूति प्रीमियम खाता |
| बट्टे पर ऋणपत्र निर्गम | विक्रेता खाता; ऋणपत्र निर्गम पर बट्टा खाता | ऋणपत्र खाता |
गैर-नकद प्रतिफल पर निर्गम की विधि
- परिसंपत्ति खरीदते समय परिसंपत्ति खाते को नाम और विक्रेता खाते को जमा करें।
- ऋणपत्रों के निर्गम की शर्त पहचानें—सममूल्य, प्रीमियम या बट्टा।
- विक्रेता खाते का निपटान ऋणपत्र खाते और लागू प्रीमियम या बट्टा खाते से करें।
आशीर्वाद कंपनी लिमिटेड की रोज़नामचा प्रविष्टियाँ दें।
- आशीर्वाद कंपनी लिमिटेड ने रु. 2,00,000 की पुस्तक-मूल्य वाली परिसंपत्तियाँ खरीदीं। भुगतान के लिए प्रति ऋणपत्र रु. 100 पर 2,000 ऋणपत्र जारी करने की सहमति हुई।
- पहली प्रविष्टि में परिसंपत्तियाँ नाम और विक्रेता जमा करें।
- ऋणपत्र सममूल्य पर हैं; विक्रेता की पूरी देयता ऋणपत्र खाते में हस्तांतरित करें।
| विवरण | नाम (रु.) | जमा (रु.) |
|---|---|---|
| विविध परिसंपत्तियाँ खाता नाम; विक्रेता खाते से | 2,00,000 | 2,00,000 |
| विक्रेता खाता नाम; ऋणपत्र खाते से | 2,00,000 | 2,00,000 |
एक कंपनी ने प्रति ऋणपत्र रु. 100 पर 5,000 ऋणपत्र जारी किए। आवेदन पर रु. 30 देय थे और 6,000 ऋणपत्रों के आवेदन मिले। 5,000 आवेदन स्वीकार हुए; शेष लौटाए गए। आवेदन राशि की प्रविष्टियाँ बताइए।
एक कंपनी ने रु. 1,10,000 की परिसंपत्तियाँ खरीदीं और विक्रेता को भुगतान के लिए 1,000 रु. 100 वाले ऋणपत्र प्रीमियम पर जारी किए। रोज़नामचा प्रविष्टियाँ बताइए।
त्वरित पुनरावृत्ति
- अधि-अभिदान: आवेदन प्रस्तावित निर्गम संख्या से अधिक हों।
- आवंटन: प्रस्तावित संख्या से अधिक ऋणपत्र आवंटित नहीं किए जा सकते।
- अतिरिक्त आवेदन राशि: अस्वीकृत आवेदनों की राशि लौटाएँ; शेष को आवंटन में समायोजित किया जा सकता है।
- गैर-नकद प्रतिफल: परिसंपत्ति के बदले विक्रेता को ऋणपत्र जारी किए जा सकते हैं।
- निर्गम मूल्य: सममूल्य, प्रीमियम या बट्टे के अनुसार संबंधित खातों में प्रविष्टि करें।
उदाहरण ७–९: रोज़नामचा प्रविष्टियाँ
परिसंपत्तियों के क्रय-प्रतिफल में ऋणपत्र
यहाँ अंकित मूल्य, प्रीमियम दर, बट्टा दर, क्रय-प्रतिफल और प्रति ऋणपत्र निर्गम मूल्य है।
रोज़नामचा प्रविष्टि बनाने की विधि
- खरीदी गई परिसंपत्तियों और विक्रेता के खाते की पहली प्रविष्टि करें।
- प्रति ऋणपत्र निर्गम मूल्य और आवश्यक ऋणपत्रों की संख्या निकालें।
- अंकित मूल्य और क्रय-प्रतिफल का अंतर प्रीमियम या बट्टे के खाते में दर्ज करें।
उदाहरण ७: १०% प्रीमियम पर निर्गम
| खाता / विवरण | नामे (Rs.) | जमा (Rs.) |
|---|---|---|
| विविध परिसंपत्तियाँ खाता | 2,20,000 | — |
| विक्रेता खाता | — | 2,20,000 |
| विक्रेता खाता | 2,20,000 | — |
| 10% ऋणपत्र खाता | — | 2,00,000 |
| प्रतिभूति प्रीमियम खाता | — | 20,000 |
उदाहरण ८: ५% बट्टे पर निर्गम
| खाता / विवरण | नामे (Rs.) | जमा (Rs.) |
|---|---|---|
| विविध परिसंपत्तियाँ खाता | 1,90,000 | — |
| विक्रेता खाता | — | 1,90,000 |
| विक्रेता खाता | 1,90,000 | — |
| ऋणपत्र निर्गमन पर बट्टा खाता | 10,000 | — |
| 10% ऋणपत्र खाता | — | 2,00,000 |
उदाहरण ९: सममूल्य, बट्टे और प्रीमियम पर निर्गम
Rs. 99,000 के क्रय-प्रतिफल के लिए Rs. 100 के ऋणपत्र सममूल्य, १०% बट्टे और १०% प्रीमियम पर जारी करने की प्रविष्टियाँ बताइए।
- सममूल्य पर आवश्यक ऋणपत्रों की संख्या निकालें।
- १०% बट्टे पर निर्गम मूल्य और आवश्यक संख्या निकालें।
- बट्टा और ऋणपत्रों का कुल अंकित मूल्य निकालें।
- १०% प्रीमियम पर निर्गम मूल्य और आवश्यक संख्या निकालें।
- प्रीमियम और ऋणपत्रों का कुल अंकित मूल्य निकालें।
| निर्गम शर्त | नामे खाते | जमा खाते |
|---|---|---|
| सममूल्य | विक्रेता Rs. 99,000 | 10% ऋणपत्र Rs. 99,000 |
| १०% बट्टा | विक्रेता Rs. 99,000; बट्टा Rs. 11,000 | 10% ऋणपत्र Rs. 1,10,000 |
| १०% प्रीमियम | विक्रेता Rs. 99,000 | 10% ऋणपत्र Rs. 90,000; प्रतिभूति प्रीमियम Rs. 9,000 |
बट्टे पर जारी ऋणपत्रों में विक्रेता को क्रय-प्रतिफल जितनी राशि ही नामे करें; शेष अंतर बट्टा है और ऋणपत्र खाते में पूरा अंकित मूल्य जमा होगा।
देयताओं सहित व्यवसाय का क्रय
यहाँ खरीदी गई परिसंपत्तियों का मूल्य और स्वीकार की गई देयताओं का मूल्य है।
| लेन-देन | नामे खाता | जमा खाते |
|---|---|---|
| व्यवसाय और उसकी देयताओं का अधिग्रहण | विविध परिसंपत्तियाँ | विविध देयताएँ; विक्रेता |
| क्रय-प्रतिफल का ऋणपत्रों से भुगतान | विक्रेता | ऋणपत्र; आवश्यकतानुसार प्रतिभूति प्रीमियम |
Rs. 1,80,000 की परिसंपत्तियों के बदले Rs. 100 अंकित मूल्य वाले 10% ऋणपत्र 10% बट्टे पर जारी किए जाते हैं। संख्या और रोज़नामचा प्रविष्टियाँ बताइए।
एक कंपनी Rs. 2,70,000 की परिसंपत्तियाँ और Rs. 50,000 की देयताएँ लेकर पूरा व्यवसाय खरीदती है। Rs. 100 के ऋणपत्र 10% प्रीमियम पर जारी करके प्रतिफल चुकाया जाता है। प्रविष्टियाँ बताइए।
त्वरित पुनरावृत्ति
- परिसंपत्तियाँ खरीदते समय परिसंपत्ति खाता नामे और विक्रेता खाता जमा होता है।
- विक्रेता को चुकाए जाने वाले प्रतिफल के लिए विक्रेता खाता नामे किया जाता है।
- बट्टे पर निर्गम में बट्टा नामे और ऋणपत्रों का पूरा अंकित मूल्य जमा होता है।
- प्रीमियम पर निर्गम में प्रतिभूति प्रीमियम जमा किया जाता है।
- देयताएँ स्वीकार करने पर निवल परिसंपत्तियाँ परिसंपत्तियों में से देयताएँ घटाकर मिलती हैं।
रोज़नामचा प्रविष्टियों पर आधारित उदाहरण
व्यवसाय खरीद और क्रय प्रतिफल
| लेन-देन | नाम | जमा |
|---|---|---|
| परिसंपत्तियाँ और दायित्व ग्रहण | विविध परिसंपत्ति खाते | विविध दायित्व खाते; विक्रेता खाता |
| ऋणपत्रों से भुगतान | विक्रेता खाता | ऋणपत्र खाता; लागू होने पर प्रतिभूति प्रीमियम |
निवल परिसंपत्तियाँ — ग्रहण किए गए दायित्व घटाने के बाद बची परिसंपत्तियों का मूल्य निवल परिसंपत्तियाँ है।
यहाँ कुल परिसंपत्तियाँ और ग्रहण किए गए दायित्व हैं।
क्रय प्रतिफल और निवल परिसंपत्तियों का अंतर
| तुलना | क्रय प्रतिफल अधिक | निवल परिसंपत्तियाँ अधिक |
|---|---|---|
| लेखांकन | अंतर ख्याति खाते में नाम | अंतर पूँजी आरक्षित खाते में जमा |
क्रय प्रतिफल है। होने पर अंतर ख्याति और होने पर अंतर पूँजी आरक्षित है।
व्यवसाय खरीद की प्रविष्टि बनाने की विधि
- ग्रहण की गई परिसंपत्तियाँ और दायित्व अलग-अलग दर्ज करें।
- क्रय प्रतिफल की तुलना निवल परिसंपत्तियों से करके ख्याति या पूँजी आरक्षित ज्ञात करें।
- विक्रेता खाते को क्रय प्रतिफल से जमा करें और बाद में जारी ऋणपत्रों से उसका भुगतान दर्ज करें।
उपरोक्त व्यवसाय खरीद के लिए आवश्यक रोज़नामचा प्रविष्टियाँ दें।
- ब्लू प्रिंट लिमिटेड ने भवन रु. 1,50,000, मशीनरी रु. 1,40,000 और फर्नीचर रु. 10,000 लिया; दायित्व रु. 20,000 और क्रय प्रतिफल रु. 3,15,000 है।
- निवल परिसंपत्तियाँ और ख्याति निकालें।
- 5% प्रीमियम पर प्रति ऋणपत्र निर्गम मूल्य रु. 105 है; ऋणपत्रों की संख्या निकालें।
- जारी ऋणपत्रों का अंकित मूल्य और प्रीमियम निकालें।
ए लिमिटेड की आवश्यक रोज़नामचा प्रविष्टियाँ दें।
- ए लिमिटेड ने रु. 3,00,000 की परिसंपत्तियाँ और रु. 10,000 के दायित्व ग्रहण किए; क्रय प्रतिफल रु. 2,70,000 है।
- निवल परिसंपत्तियाँ क्रय प्रतिफल से अधिक हैं, इसलिए पूँजी आरक्षित निकालें।
- 20% प्रीमियम पर प्रति ऋणपत्र निर्गम मूल्य रु. 120 है; जारी ऋणपत्रों की संख्या और उनका अंकित मूल्य निकालें।
- प्रतिभूति प्रीमियम की राशि निकालें और विक्रेता खाते का भुगतान दर्ज करें।
ऋणपत्रों का निर्गम सममूल्य, बट्टे या प्रीमियम पर
| निर्गम का प्रकार | प्रति ऋणपत्र निर्गम मूल्य | अंतर की प्रविष्टि |
|---|---|---|
| सममूल्य | अंकित मूल्य | कोई अंतर नहीं |
| बट्टे पर | अंकित मूल्य − बट्टा | बट्टा खाते में नाम |
| प्रीमियम पर | अंकित मूल्य + प्रीमियम | प्रतिभूति प्रीमियम खाते में जमा |
यहाँ क्रय प्रतिफल और प्रति ऋणपत्र निर्गम मूल्य है।
यहाँ अंकित मूल्य और बट्टे या प्रीमियम की दर है।
ऋणपत्र जारी करके भुगतान दर्ज करने की विधि
- अंकित मूल्य और बट्टे या प्रीमियम से प्रति ऋणपत्र निर्गम मूल्य निकालें।
- क्रय प्रतिफल को प्रति ऋणपत्र निर्गम मूल्य से भाग देकर संख्या निकालें।
- बट्टे पर पूरे अंकित मूल्य के ऋणपत्र खाते को जमा करें और बट्टे को नाम करें; प्रीमियम पर ऋणपत्र खाते में अंकित मूल्य जमा कर प्रीमियम अलग जमा करें।
सममूल्य, 10% बट्टे और 10% प्रीमियम पर जारी करने की आवश्यक प्रविष्टियाँ दें।
- सुविधा लिमिटेड ने सप्लायर्स लिमिटेड से रु. 1,98,000 की मशीनरी ली; ऋणपत्र का अंकित मूल्य रु. 100 है। पहले मशीनरी और विक्रेता का लेखा दर्ज करें।
- सममूल्य पर ऋणपत्रों की संख्या और भुगतान प्रविष्टि निकालें।
- 10% बट्टे पर प्रति ऋणपत्र मूल्य और संख्या निकालें।
- 10% प्रीमियम पर प्रति ऋणपत्र मूल्य और संख्या निकालें।
अमृत कंपनी लिमिटेड ने रु. 2,20,000 की परिसंपत्तियाँ खरीदीं और रु. 100 अंकित मूल्य के 10% ऋणपत्र 10% प्रीमियम पर जारी करके भुगतान किया। आवश्यक प्रविष्टियाँ दें।
रोज़ बाँड लिमिटेड ने व्यवसाय रु. 22,00,000 में खरीदा और रु. 20,00,000 के 6% ऋणपत्र 10% प्रीमियम पर जारी किए। आवश्यक रोज़नामचा प्रविष्टियाँ दें।
निखिल एंड अश्विन लिमिटेड ने रु. 3,00,000 की परिसंपत्तियाँ और रु. 1,00,000 के दायित्व लेकर व्यवसाय रु. 3,07,200 में खरीदा। भुगतान हेतु रु. 100 अंकित मूल्य के 14% ऋणपत्र 4% बट्टे पर जारी किए। प्रविष्टियाँ दें।
ऋणपत्रों की संख्या निकालते समय अंकित मूल्य से नहीं, प्रति ऋणपत्र निर्गम मूल्य से भाग दें। बट्टे पर जारी ऋणपत्र खाते में पूरा अंकित मूल्य जमा होता है।
त्वरित पुनरावृत्ति
- निवल परिसंपत्तियाँ = कुल परिसंपत्तियाँ − ग्रहण किए गए दायित्व।
- क्रय प्रतिफल अधिक हो तो अंतर ख्याति; निवल परिसंपत्तियाँ अधिक हों तो अंतर पूँजी आरक्षित।
- सममूल्य पर निर्गम मूल्य अंकित मूल्य के बराबर होता है।
- बट्टे पर बट्टे को नाम और पूरे अंकित मूल्य के ऋणपत्र खाते को जमा करें।
- प्रीमियम पर अतिरिक्त राशि प्रतिभूति प्रीमियम खाते में जमा करें।
- ऋणपत्रों की संख्या = कुल प्रतिफल ÷ प्रति ऋणपत्र निर्गम मूल्य।
संपार्श्विक प्रतिभूति के रूप में ऋणपत्रों का निर्गमन
अर्थ और उद्देश्य
- अर्थ: संपार्श्विक प्रतिभूति ऋण की प्राथमिक प्रतिभूति के अतिरिक्त दी जाने वाली सहायक या अतिरिक्त सुरक्षा है।
- ऋणपत्रों का उपयोग: कंपनी ऋणदाता को अपने ऋणपत्र अतिरिक्त सुरक्षा के रूप में देती है, ताकि प्राथमिक प्रतिभूति से पूरी वसूली न होने पर ऋणदाता उन्हें भुना सके।
- उद्देश्य: यह व्यवस्था बैंक या वित्तीय संस्था के ऋण अथवा अधिविकर्ष की वसूली को अधिक सुरक्षित करती है।
पहली विधि: प्रविष्टि किए बिना टिप्पणी
| विवरण | राशि |
|---|---|
| दीर्घकालीन ऋण—बैंक ऋण | रु. 10,00,000 |
| टिप्पणी: बैंक ऋण रु. 100 प्रति के 10,000, 9% ऋणपत्रों से संपार्श्विक रूप से सुरक्षित है। | रु. 10,00,000 |
दूसरी विधि: रोजनामचा प्रविष्टियाँ
| स्थिति | खाता | डेबिट (रु.) | क्रेडिट (रु.) |
|---|---|---|---|
| संपार्श्विक सुरक्षा के रूप में निर्गमन | ऋणपत्र उचंती खाता | 10,00,000 | — |
| उसी प्रविष्टि में | 9% ऋणपत्र खाता | — | 10,00,000 |
| बैंक ऋण पूर्ण चुकाने पर | 9% ऋणपत्र खाता | 10,00,000 | — |
| उसी उलटी प्रविष्टि में | ऋणपत्र उचंती खाता | — | 10,00,000 |
| दीर्घकालीन ऋण का विवरण | राशि (रु.) |
|---|---|
| बैंक ऋण | 10,00,000 |
| ऋणपत्र | 10,00,000 |
| घटाएँ: ऋणपत्र उचंती खाता | (10,00,000) |
| ऋणपत्रों का शुद्ध दायित्व | शून्य |
| कुल दीर्घकालीन ऋण | 10,00,000 |
रु. 10,00,000 के बैंक ऋण के लिए संपार्श्विक रूप से जारी ऋणपत्रों की दोनों प्रविष्टियाँ लिखें।
- एक्स कंपनी बैंक से रु. 10,00,000 का ऋण लेती है और रु. 100 प्रति के 10,000, 9% ऋणपत्र संपार्श्विक सुरक्षा के रूप में जारी करती है। दूसरी विधि से निर्गमन और ऋण चुकाने की प्रविष्टियाँ लिखें।
- निर्गमन पर ऋणपत्र उचंती खाता डेबिट और 9% ऋणपत्र खाता क्रेडिट करें।
- ऋण पूरा चुकाने पर मूल प्रविष्टि को उलट दें।
गलती से बचें: दूसरी विधि में ऋणपत्र उचंती खाते को बैंक ऋण से न घटाएँ। यह ऋणपत्रों के दायित्व को घटाता है; बैंक ऋण अपनी पूरी राशि में अलग दिखता है।
कंपनी ने रु. 5,00,000 का बैंक ऋण लिया और रु. 100 प्रति के 5,000 ऋणपत्र संपार्श्विक सुरक्षा के रूप में जारी किए। पहली विधि में लेखांकन कैसे होगा?
दूसरी विधि में रु. 8,00,000 के ऋणपत्र संपार्श्विक प्रतिभूति के रूप में जारी किए गए। निर्गमन की प्रविष्टि लिखें।
त्वरित पुनरावृत्ति
- अर्थ: संपार्श्विक प्रतिभूति प्राथमिक सुरक्षा के अतिरिक्त दी गई सुरक्षा है।
- डिफॉल्ट: पहले प्राथमिक प्रतिभूति से वसूली होती है; कमी पर ऋणदाता संपार्श्विक ऋणपत्र भुना या बेच सकता है।
- पहली विधि: कोई रोजनामचा प्रविष्टि नहीं; बैंक ऋण के नीचे सुरक्षा की टिप्पणी दें।
- दूसरी विधि: निर्गमन पर ऋणपत्र उचंती खाता डेबिट और ऋणपत्र खाता क्रेडिट करें।
- ऋण चुकाने पर: निर्गमन प्रविष्टि को उलट दें।
- प्रस्तुति: दूसरी विधि में ऋणपत्र उचंती खाते से ऋणपत्रों का दायित्व घटता है; बैंक ऋण अलग दिखता है।
ऋणपत्रों के निर्गम पर उदाहरण 14
सांपार्श्विक प्रतिभूति के रूप में ऋणपत्र
| बिंदु | प्रथम विधि | द्वितीय विधि |
|---|---|---|
| ऋणपत्र निर्गम की प्रविष्टि | कोई अलग प्रविष्टि नहीं | ऋणपत्र उचंती खाते का उपयोग |
| तुलन-पत्र में व्यवहार | केवल वास्तविक बैंक ऋण दिखाएँ; टिप्पणी में सांपार्श्विक ऋणपत्र बताएँ | ऋणपत्र और उतनी ही राशि का ऋणपत्र उचंती खाता दिखाएँ |
| परिणाम | बैंक ऋण की देयता वास्तविक राशि तक सीमित | ऋणपत्र देयता से उचंती घटाने पर शुद्ध अतिरिक्त देयता शून्य |
उदाहरण 14: ऋणपत्रों का लेखांकन
दी गई जानकारी
- बैंक ऋण: पंजाब नेशनल बैंक से Rs. 10,00,000।
- सुरक्षा: Rs. 100 प्रति ऋणपत्र वाले 10% ऋणपत्र, जिनका कुल अंकित मूल्य Rs. 12,00,000 है।
- निष्कर्ष: तुलन-पत्र में बैंक ऋण Rs. 10,00,000 दिखेगा; Rs. 12,00,000 के ऋणपत्र केवल सांपार्श्विक सुरक्षा हैं।
प्रथम विधि: प्रविष्टि के बिना
- ऋण प्राप्त होने पर बैंक और ऋण खाते में प्रविष्टि करें।
- सांपार्श्विक ऋणपत्रों के निर्गम की अलग रोज़नामचा प्रविष्टि न करें।
- तुलन-पत्र में दीर्घकालीन ऋण Rs. 10,00,000 दिखाएँ और टिप्पणी में Rs. 12,00,000 के ऋणपत्रों को सुरक्षा के रूप में जारी बताएं।
| खाता | नाम (Rs.) | जमा (Rs.) |
|---|---|---|
| बैंक खाता Dr. | 10,00,000 | — |
| To पी.एन.बी. ऋण खाता | — | 10,00,000 |
प्रथम विधि में तुलन-पत्र टिप्पणी
- दीर्घकालीन ऋण: पी.एन.बी. से सुरक्षित ऋण — Rs. 10,00,000।
- टिप्पणी: इस ऋण के लिए Rs. 12,00,000 के 10% ऋणपत्र सांपार्श्विक प्रतिभूति के रूप में जारी किए गए हैं।
द्वितीय विधि: ऋणपत्र उचंती खाते के साथ
- ऋणपत्र उचंती खाते को नाम और ऋणपत्र खाते को जमा करें।
- तुलन-पत्र में ऋणपत्र की राशि दिखाकर उसी राशि का ऋणपत्र उचंती खाता घटाएँ।
- पी.एन.बी. का वास्तविक ऋण Rs. 10,00,000 ही दिखाएँ।
| खाता | नाम (Rs.) | जमा (Rs.) |
|---|---|---|
| ऋणपत्र उचंती खाता Dr. | 12,00,000 | — |
| To 10% ऋणपत्र खाता | — | 12,00,000 |
| विवरण | राशि (Rs.) |
|---|---|
| पी.एन.बी. से सुरक्षित ऋण | 10,00,000 |
| जोड़ें: 10% ऋणपत्र | 12,00,000 |
| घटाएँ: ऋणपत्र उचंती खाता | (12,00,000) |
| कुल दीर्घकालीन ऋण | 10,00,000 |
Rs. 10,00,000 का बैंक ऋण Rs. 12,00,000 के ऋणपत्रों को सांपार्श्विक सुरक्षा देकर लिया गया है। द्वितीय विधि से लेखांकन और तुलन-पत्र राशि बताइए।
- बैंक ऋण की देयता वास्तविक उधार के बराबर होगी।
- सांपार्श्विक ऋणपत्रों का कुल अंकित मूल्य है:
- द्वितीय विधि में ऋणपत्र उचंती से ऋणपत्र घटाने पर अतिरिक्त शुद्ध देयता शून्य होगी।
- इसलिए तुलन-पत्र में कुल दीर्घकालीन ऋण वास्तविक बैंक ऋण के बराबर रहेगा।
गलती न करें: ऋणपत्रों का अंकित मूल्य बैंक ऋण में जोड़कर कुल देयता न दिखाएँ। ये अतिरिक्त सुरक्षा हैं; ऋण की देयता वास्तविक उधार की राशि है।
मेघनाथ लिमिटेड ने Rs. 1,20,000 और बाद में Rs. 80,000 का ऋण लिया। इनके लिए क्रमशः 1,400 और 1,000 ऋणपत्र, प्रत्येक Rs. 100 के, सांपार्श्विक सुरक्षा में दिए। द्वितीय विधि की प्रविष्टि और कुल तुलन-पत्र राशि बताइए।
कंपनी ने Rs. 30,00,000 का बैंक ऋण लिया और Rs. 4,00,000 के 6% ऋणपत्र सांपार्श्विक सुरक्षा में दिए। प्रथम विधि से तुलन-पत्र में क्या दिखेगा?
त्वरित पुनरावृत्ति
- सांपार्श्विक ऋणपत्र बैंक ऋण के लिए अतिरिक्त सुरक्षा हैं।
- तुलन-पत्र में वास्तविक बैंक ऋण की राशि ही देयता होती है।
- प्रथम विधि में सांपार्श्विक ऋणपत्रों की अलग प्रविष्टि नहीं होती; टिप्पणी में खुलासा करें।
- द्वितीय विधि में ऋणपत्र उचंती Dr. और ऋणपत्र Cr. किया जाता है।
- द्वितीय विधि में ऋणपत्र उचंती को ऋणपत्रों से घटाने पर अतिरिक्त शुद्ध देयता शून्य रहती है.
ऋणपत्रों के निर्गमन की शर्तें
निर्गम और मोचन का अर्थ
ऋणपत्रों का मोचन — परिपक्वता पर ऋणपत्रधारकों को भुगतान करके कंपनी के ऋणपत्र-दायित्व को समाप्त करना मोचन कहलाता है।
मुख्य बातें
- निर्गम मूल्य अंकित मूल्य के बराबर, उससे कम (बट्टे पर) या अधिक (प्रीमियम पर) हो सकता है।
- मोचन मूल्य अंकित मूल्य के बराबर या उससे अधिक (प्रीमियम पर) हो सकता है।
- मोचन पर प्रीमियम भविष्य में देय दायित्व है; इसे मोचन तक गैर-चालू दायित्वों में दीर्घकालीन ऋण के अंतर्गत दिखाते हैं।
निर्गम और मोचन की छह परिस्थितियाँ
| निर्गम और मोचन की शर्त | नाम पक्ष (डेबिट) | जमा पक्ष (क्रेडिट) |
|---|---|---|
| सममूल्य पर निर्गम; सममूल्य पर मोचन | ऋणपत्र आवेदन एवं आबंटन: | ऋणपत्र: |
| बट्टे पर निर्गम; सममूल्य पर मोचन | ऋणपत्र आवेदन एवं आबंटन: ; निर्गम पर बट्टा: | ऋणपत्र: |
| प्रीमियम पर निर्गम; सममूल्य पर मोचन | ऋणपत्र आवेदन एवं आबंटन: | ऋणपत्र: ; प्रतिभूति प्रीमियम: |
| सममूल्य पर निर्गम; प्रीमियम पर मोचन | ऋणपत्र आवेदन एवं आबंटन: ; निर्गम पर हानि: | ऋणपत्र: ; मोचन पर प्रीमियम: |
| बट्टे पर निर्गम; प्रीमियम पर मोचन | ऋणपत्र आवेदन एवं आबंटन: ; निर्गम पर हानि: | ऋणपत्र: ; मोचन पर प्रीमियम: |
| प्रीमियम पर निर्गम; प्रीमियम पर मोचन | ऋणपत्र आवेदन एवं आबंटन: ; निर्गम पर हानि: | ऋणपत्र: ; प्रतिभूति प्रीमियम: ; मोचन पर प्रीमियम: |
= कुल अंकित मूल्य; = निर्गम बट्टा; = निर्गम प्रीमियम; = मोचन प्रीमियम।
प्रविष्टि बनाने की विधि
- पहले कुल अंकित मूल्य और निर्गम मूल्य निकालें।
- आवेदन राशि मिलने पर बैंक खाते को नाम और आवेदन एवं आबंटन खाते को जमा करें।
- आबंटन पर प्राप्त मूल्य को आवेदन एवं आबंटन खाते में नाम करें; बट्टा हो तो संबंधित हानि भी नाम करें।
- ऋणपत्रों का अंकित मूल्य जमा करें; निर्गम प्रीमियम और मोचन प्रीमियम को उनके अलग-अलग खातों में जमा करें।
उपर्युक्त ऋणपत्रों के निर्गम की प्रविष्टियाँ लिखिए।
- कंपनी ने ऋणपत्र, प्रत्येक का अंकित मूल्य Rs. , अंकित मूल्य से बट्टे पर जारी किए और प्रीमियम पर मोचन तय किया। कुल अंकित मूल्य निकालें।
- निर्गम बट्टा और मोचन प्रीमियम निकालें।
- आवेदन एवं आबंटन पर प्राप्त राशि निकालें।
- निर्गम पर हानि में बट्टा और मोचन प्रीमियम जोड़ें; फिर आबंटन प्रविष्टि लिखें।
मोचन प्रीमियम को प्रतिभूति प्रीमियम में न जोड़ें। इसे निर्गम पर हानि खाते में नाम और मोचन पर प्रीमियम खाते में जमा किया जाता है; निर्गम बट्टा भी निर्गम पर हानि में शामिल होता है, यदि मोचन प्रीमियम देय हो।
कंपनी ने Rs. अंकित मूल्य के ऋणपत्र प्रीमियम पर जारी किए और सममूल्य पर मोचन तय किया। आबंटन की प्रविष्टि लिखिए।
Rs. अंकित मूल्य के ऋणपत्र सममूल्य पर जारी हुए और प्रीमियम पर मोचन योग्य हैं। आबंटन की प्रविष्टि लिखिए।
जाँचें कि आबंटन प्रविष्टि के दोनों पक्ष बराबर हैं: कुल डेबिट में प्राप्त निर्गम मूल्य और लागू हानि, तथा कुल क्रेडिट में अंकित मूल्य, निर्गम प्रीमियम और मोचन प्रीमियम शामिल होते हैं।
त्वरित पुनरावृत्ति
- ऋणपत्र सममूल्य, बट्टे या प्रीमियम पर जारी हो सकते हैं; मोचन सममूल्य या प्रीमियम पर हो सकता है।
- इन स्थितियों के छह संयोजनों के अनुसार आबंटन की प्रविष्टि बदलती है।
- निर्गम बट्टा, मोचन प्रीमियम के साथ होने पर, निर्गम पर हानि खाते में शामिल होता है।
- निर्गम प्रीमियम प्रतिभूति प्रीमियम खाते में जमा किया जाता है।
- मोचन पर प्रीमियम भावी दायित्व है और मोचन तक दीर्घकालीन ऋण के अंतर्गत दिखता है।
उदाहरण 15: रोज़नामचा प्रविष्टियाँ
निर्गम एवं मोचन मूल्य — ऋणपत्र के निर्गम और मोचन मूल्य के आधार पर प्राप्त नकद, ऋणपत्र खाते तथा प्रीमियम या हानि के खाते में प्रविष्टियाँ की जाती हैं।
प्रविष्टि के मुख्य नियम
- राशि प्राप्ति: आवेदन या आबंटन राशि मिलने पर बैंक खाते को नामे और ऋणपत्र आवेदन एवं आबंटन खाते को जमा करें।
- सममूल्य निर्गम: आवेदन एवं आबंटन खाते को नामे करके ऋणपत्र खाते को जमा करें।
- निर्गम प्रीमियम: नाममात्र मूल्य से अधिक प्राप्त राशि प्रतिभूति प्रीमियम खाते में जमा होती है।
- निर्गम बट्टा: नाममात्र मूल्य से कम प्राप्त राशि का अंतर निर्गम पर हानि खाते में नामे होता है।
- मोचन प्रीमियम: अतिरिक्त मोचन देयता मोचन पर प्रीमियम खाते में जमा और निर्गम पर हानि खाते में नामे होती है।
- ब्याज दर: यहाँ ब्याज दर दी है, लेकिन प्रश्न निर्गम की प्रविष्टियाँ माँगता है; इसलिए ब्याज की प्रविष्टि नहीं होगी।
यहाँ निर्गम पर हानि, निर्गम बट्टा और मोचन प्रीमियम है।
छह परिस्थितियों की रोज़नामचा प्रविष्टियाँ
| स्थिति | प्रविष्टि | नामे खाते | जमा खाते |
|---|---|---|---|
| 1. सममूल्य निर्गम, सममूल्य मोचन | राशि प्राप्ति | बैंक Rs. 1,00,000 | ऋणपत्र आवेदन एवं आबंटन Rs. 1,00,000 |
| 1 | ऋणपत्र खाते में हस्तांतरण | ऋणपत्र आवेदन एवं आबंटन Rs. 1,00,000 | 9% ऋणपत्र Rs. 1,00,000 |
| 2. 5% प्रीमियम निर्गम, सममूल्य मोचन | राशि प्राप्ति | बैंक Rs. 1,05,000 | ऋणपत्र आवेदन एवं आबंटन Rs. 1,05,000 |
| 2 | ऋणपत्र खाते में हस्तांतरण | ऋणपत्र आवेदन एवं आबंटन Rs. 1,05,000 | 9% ऋणपत्र Rs. 1,00,000; प्रतिभूति प्रीमियम Rs. 5,000 |
| 3. 5% बट्टा निर्गम, सममूल्य मोचन | राशि प्राप्ति | बैंक Rs. 95,000 | ऋणपत्र आवेदन एवं आबंटन Rs. 95,000 |
| 3 | ऋणपत्र खाते में हस्तांतरण | ऋणपत्र आवेदन एवं आबंटन Rs. 95,000; निर्गम पर हानि Rs. 5,000 | 9% ऋणपत्र Rs. 1,00,000 |
| 4. सममूल्य निर्गम, 5% प्रीमियम मोचन | राशि प्राप्ति | बैंक Rs. 1,00,000 | ऋणपत्र आवेदन एवं आबंटन Rs. 1,00,000 |
| 4 | ऋणपत्र खाते में हस्तांतरण | ऋणपत्र आवेदन एवं आबंटन Rs. 1,00,000; निर्गम पर हानि Rs. 5,000 | 9% ऋणपत्र Rs. 1,00,000; मोचन पर प्रीमियम Rs. 5,000 |
| 5. 5% बट्टा निर्गम, 5% प्रीमियम मोचन | राशि प्राप्ति | बैंक Rs. 95,000 | ऋणपत्र आवेदन एवं आबंटन Rs. 95,000 |
| 5 | ऋणपत्र खाते में हस्तांतरण | ऋणपत्र आवेदन एवं आबंटन Rs. 95,000; निर्गम पर हानि Rs. 10,000 | 9% ऋणपत्र Rs. 1,00,000; मोचन पर प्रीमियम Rs. 5,000 |
| 6. 5% प्रीमियम निर्गम, 5% प्रीमियम मोचन | राशि प्राप्ति | बैंक Rs. 1,05,000 | ऋणपत्र आवेदन एवं आबंटन Rs. 1,05,000 |
| 6 | ऋणपत्र खाते में हस्तांतरण | ऋणपत्र आवेदन एवं आबंटन Rs. 1,05,000; निर्गम पर हानि Rs. 5,000 | 9% ऋणपत्र Rs. 1,00,000; मोचन पर प्रीमियम Rs. 5,000; प्रतिभूति प्रीमियम Rs. 5,000 |
Rs. 1,00,000 के 9% ऋणपत्र 5% बट्टे पर निर्गमित और 5% प्रीमियम पर मोचनीय हों, तो प्रविष्टियाँ दीजिए।
- निर्गम बट्टा और मोचन प्रीमियम दोनों निर्गम पर हानि में शामिल होंगे।
- मोचन प्रीमियम नाममात्र मूल्य का है।
- प्राप्त नकद निर्गम मूल्य है और दोनों हानियों का योग कुल निर्गम पर हानि है।
- पहली प्रविष्टि में बैंक नामे और आवेदन एवं आबंटन जमा होगा। दूसरी प्रविष्टि में आवेदन एवं आबंटन तथा निर्गम पर हानि नामे होंगे।
गलती से बचें: निर्गम प्रीमियम और मोचन प्रीमियम अलग खाते हैं। निर्गम प्रीमियम प्रतिभूति प्रीमियम खाते में जमा होता है; मोचन प्रीमियम मोचन पर प्रीमियम खाते में जमा होता है और निर्गम पर हानि में शामिल होता है।
Rs. 1,00,000 के ऋणपत्र 5% प्रीमियम पर निर्गमित और सममूल्य पर मोचनीय हैं। दोनों प्रविष्टियाँ दीजिए।
Rs. 1,00,000 के ऋणपत्र सममूल्य पर निर्गमित और 5% प्रीमियम पर मोचनीय हैं। दोनों प्रविष्टियाँ दीजिए।
- सममूल्य: निर्गम या मोचन पर नाममात्र मूल्य से कोई अंतर नहीं।
- निर्गम प्रीमियम: प्रतिभूति प्रीमियम खाते में जमा।
- निर्गम बट्टा और मोचन प्रीमियम: निर्गम पर हानि खाते में शामिल।
त्वरित पुनरावृत्ति
- आवेदन राशि मिलने पर बैंक नामे और ऋणपत्र आवेदन एवं आबंटन जमा होता है।
- सममूल्य निर्गम में आवेदन एवं आबंटन नामे तथा ऋणपत्र खाता जमा करें।
- निर्गम प्रीमियम प्रतिभूति प्रीमियम खाते में जमा होता है।
- निर्गम बट्टा और मोचन प्रीमियम निर्गम पर हानि बनाते हैं।
- नाममात्र राशि Rs. 1,00,000 पर 5% का अंतर Rs. 5,000 होता है।
- निर्गम पर हानि = निर्गम बट्टा + मोचन प्रीमियम।
ऋणपत्रों के निर्गम पर आधारित उदाहरण 16
निर्गम मूल्य, मोचन मूल्य और निर्गम-हानि के नियम
ऋणपत्र निर्गम-हानि — निर्गम-बट्टे और मोचन पर देय प्रीमियम से होने वाली हानि को ऋणपत्र निर्गम-हानि कहते हैं।
मुख्य नियम
- बट्टे पर निर्गम: अंकित मूल्य से कम नकद मिलता है; अंतर निर्गम-बट्टा और हानि होता है।
- प्रीमियम पर निर्गम: अंकित मूल्य से अधिक नकद मिलता है; अतिरिक्त राशि प्रतिभूति प्रीमियम खाते में जमा होती है।
- प्रीमियम पर मोचन: मोचन के समय अंकित मूल्य से अधिक भुगतान देय होता है; यह निर्गम-हानि का भाग है।
- हानि का अपलेखन: पहले उपलब्ध प्रतिभूति प्रीमियम संचय से और फिर आवश्यकतानुसार लाभ-हानि विवरण से हानि घटाएँ।
यहाँ कुल अंकित मूल्य, निर्गम-बट्टे की दर, निर्गम-प्रीमियम की दर और मोचन-प्रीमियम की दर है।
बट्टा नकद प्राप्ति घटाता है और निर्गम-प्रीमियम नकद प्राप्ति बढ़ाता है।
निर्गम की रोज़नामचा प्रविष्टियाँ बनाने की विधि
- ऋणपत्रों की संख्या को प्रति ऋणपत्र अंकित मूल्य से गुणा करके कुल अंकित मूल्य निकालें।
- निर्गम-बट्टा, निर्गम-प्रीमियम और मोचन-प्रीमियम की रकम निकालें।
- आवेदन राशि मिलने पर बैंक खाते को नाम और ऋणपत्र आवेदन एवं आबंटन खाते को जमा करें।
- आवेदन राशि हस्तांतरित करते समय ऋणपत्र आवेदन एवं आबंटन खाते को नाम करें; बट्टा/हानि को नाम और ऋणपत्र खाते को जमा करें। लागू होने पर मोचन-प्रीमियम या निर्गम-प्रीमियम का खाता भी जमा करें।
- निर्गम-हानि को पहले उपलब्ध प्रतिभूति प्रीमियम संचय से और शेष को लाभ-हानि विवरण से अपलिखित करें।
- सांपार्श्विक प्रतिभूति में ऋण की प्राप्ति और ऋणपत्रों की प्रविष्टि को अलग रखें।
प्रत्येक रु. के , ऋणपत्र बट्टे पर निर्गमित और प्रीमियम पर मोचनीय हैं। प्रतिभूति प्रीमियम संचय रु. है। आवश्यक रकम और प्रविष्टियाँ बताइए।
- एक्स लिमिटेड के प्रत्येक रु. के ऋणपत्रों का कुल अंकित मूल्य निकालें।
- निर्गम-बट्टा और मोचन-प्रीमियम निकालें।
- नकद प्राप्ति और कुल निर्गम-हानि निकालें।
- निर्गम पर बैंक खाते को नाम और निर्गम-हानि खाते को नाम करें; ऋणपत्र खाते तथा मोचन पर प्रीमियम खाते को जमा करें।
- हानि अपलिखित करें: प्रतिभूति प्रीमियम संचय से रु. और लाभ-हानि विवरण से शेष रु. ।
उदाहरण 16: चार स्थितियों की प्रविष्टियाँ
| स्थिति | नाम पक्ष | जमा पक्ष | राशि (रु.) |
|---|---|---|---|
| (क) आवेदन राशि प्राप्त | बैंक खाता | ऋणपत्र आवेदन एवं आबंटन खाता | |
| (क) आवेदन राशि का हस्तांतरण | ऋणपत्र आवेदन एवं आबंटन खाता; ऋणपत्र निर्गम पर बट्टा खाता | ऋणपत्र खाता | नाम: और ; जमा: |
| (क) बट्टे का अपलेखन | प्रतिभूति प्रीमियम संचय खाता | ऋणपत्र निर्गम पर बट्टा खाता | |
| (ख) आवेदन राशि प्राप्त | बैंक खाता | ऋणपत्र आवेदन एवं आबंटन खाता | |
| (ख) आवेदन राशि का हस्तांतरण | ऋणपत्र आवेदन एवं आबंटन खाता; ऋणपत्र निर्गम पर हानि खाता | ऋणपत्र खाता; मोचन पर प्रीमियम खाता | नाम: और ; जमा: और |
| (ख) हानि का अपलेखन | प्रतिभूति प्रीमियम संचय खाता; लाभ-हानि विवरण | ऋणपत्र निर्गम पर हानि खाता | नाम: और ; जमा: |
| (ग) आवेदन राशि प्राप्त | बैंक खाता | ऋणपत्र आवेदन एवं आबंटन खाता | |
| (ग) आवेदन राशि का हस्तांतरण | ऋणपत्र आवेदन एवं आबंटन खाता | ऋणपत्र खाता; प्रतिभूति प्रीमियम खाता | नाम: ; जमा: और |
| (घ) ऋणपत्र सांपार्श्विक प्रतिभूति के रूप में | ऋणपत्र उचंती खाता | ऋणपत्र खाता |
स्थितियों की गणना और लेखांकन
- स्थिति (क): अंकित मूल्य रु. ; बट्टा रु. ; नकद प्राप्ति रु. । पूरी बट्टा-हानि उपलब्ध संचय से अपलिखित होगी।
- स्थिति (ख): अंकित मूल्य रु. ; बट्टा रु. और मोचन-प्रीमियम रु. ; कुल हानि रु. ।
- स्थिति (ख): रु. संचय से घटाने के बाद शेष रु. लाभ-हानि विवरण से अपलिखित करें।
- स्थिति (ग): निर्गम-प्रीमियम रु. है; इसे प्रतिभूति प्रीमियम खाते में जमा करें।
- स्थिति (घ): ऋणपत्र ऋण के लिए गिरवी हैं; ऋणपत्रों के निर्गम से अलग नकद प्राप्ति नहीं होती।
तुलन-पत्र में प्रस्तुति
| स्थिति | तुलन-पत्र में दिखाएँ |
|---|---|
| (क) | दीर्घकालीन उधार: ऋणपत्र रु. । एक वर्ष बाद, पाँच वर्षों में समान अपलेखन मानने पर, शेष बट्टा रु. गैर-चालू परिसंपत्ति और रु. चालू परिसंपत्ति के रूप में दिखाएँ। बैंक में रोकड़ रु. भी दिखाएँ। |
| (ख) | दीर्घकालीन उधार: ऋणपत्र रु. ; मोचन पर देय प्रीमियम रु. देयता के रूप में। हानि पूरी अपलिखित हो जाने पर उसका शेष नहीं दिखेगा। |
| (ग) | दीर्घकालीन उधार: ऋणपत्र रु. । निर्गम-प्रीमियम रु. प्रतिभूति प्रीमियम में शामिल होगा। |
| (घ) | रु. का ऋण देयता के रूप में दिखाएँ और बताएँ कि वह ऋणपत्रों से सुरक्षित है। ऋणपत्र उचंती की प्रविष्टि होने पर उसे ऋणपत्र देयता से घटाकर दिखाया जा सकता है। |
बट्टे और मोचन-प्रीमियम को गड्डमड्ड न करें: स्थिति (क) में हानि केवल रु. है; स्थिति (ख) में हानि रु. है।
नीना लिमिटेड ने प्रत्येक रु. के , ऋणपत्र बट्टे पर जारी किए और सममूल्य पर मोचनीय रखे। नकद प्राप्ति, निर्गम-हानि और दोनों प्रविष्टियाँ बताइए।
प्रत्येक रु. के , ऋणपत्र सममूल्य पर जारी किए और प्रीमियम पर मोचनीय रखे गए। निर्गम-हानि और आवश्यक प्रविष्टियाँ बताइए।
प्रत्येक रु. के , ऋणपत्र बट्टे पर जारी किए और सममूल्य पर मोचनीय रखे। नकद प्राप्ति, निर्गम-हानि और दोनों प्रविष्टियाँ निकालिए।
त्वरित पुनरावृत्ति
- बट्टे पर निर्गम से नकद घटता है और बट्टा निर्गम-हानि बनता है।
- प्रीमियम पर निर्गम की अतिरिक्त राशि प्रतिभूति प्रीमियम खाते में जमा होती है।
- मोचन-प्रीमियम भविष्य में देय राशि है और निर्गम-हानि में जोड़ा जाता है।
- हानि का अपलेखन पहले प्रतिभूति प्रीमियम संचय और फिर आवश्यकतानुसार लाभ-हानि विवरण से करें।
- सांपार्श्विक प्रतिभूति में ऋण को देयता दिखाएँ; ऋणपत्रों को गिरवी रखना नकद निर्गम नहीं है।
- तुलन-पत्र में बट्टा अपलिखित शेष के अनुसार चालू और गैर-चालू परिसंपत्तियों में दिखाएँ; स्थिति (क) में बैंक रोकड़ रु. भी शामिल है।
ऋणपत्रों पर ब्याज
ऋणपत्रों पर ब्याज का अर्थ और विशेषताएँ
मुख्य विशेषताएँ
- दर और आधार: दर, जैसे या , ऋणपत्र के नाम में बताई जाती है; ब्याज अंकित मूल्य पर निकाला जाता है।
- निश्चित भुगतान: ब्याज तय समय पर देय होता है—कंपनी को लाभ हो या हानि।
- देयता की अवधि: ब्याज चुकाने की बाध्यता ऋणपत्रों के शोधन तक रहती है।
- लाभ पर प्रभार: ऋणपत्र ब्याज कंपनी के लाभ पर प्रभार है और लाभ एवं हानि विवरण में व्यय के रूप में दिखता है।
- टीडीएस: आयकर अधिनियम, 1961 के अनुसार निर्धारित सीमा से अधिक देय ब्याज पर कंपनी स्रोत पर कर काटकर कर प्राधिकरण के पास जमा करती है। ऋणपत्रधारक इस राशि को अपने कर के विरुद्ध समायोजित कर सकता है।
यहाँ अंकित मूल्य, वार्षिक ब्याज दर और समय महीनों में है। अर्धवार्षिक ब्याज के लिए लें।
टीडीएस सकल ब्याज से काटा जाता है; शेष राशि ऋणपत्रधारक को दी जाती है। यहाँ टीडीएस की दर है।
लेखांकन व्यवहार
| स्थिति | नाम (डेबिट) | जमा (क्रेडिट) |
|---|---|---|
| ब्याज देय होने पर टीडीएस काटना | ऋणपत्र ब्याज खाता | ऋणपत्रधारक खाता; आयकर देय खाता |
| धारक को ब्याज का भुगतान | ऋणपत्रधारक खाता | बैंक खाता |
| काटे गए टीडीएस का भुगतान | आयकर देय खाता | बैंक खाता |
| ब्याज को लाभ एवं हानि विवरण में हस्तांतरित करना | लाभ एवं हानि विवरण | ऋणपत्र ब्याज खाता |
ब्याज की प्रविष्टियाँ बनाने की विधि
- अंकित मूल्य, ब्याज दर और अवधि से सकल ब्याज निकालें।
- सकल ब्याज पर टीडीएस निकालें; शेष राशि ऋणपत्रधारक के खाते में जमा करें।
- धारक को शुद्ध ब्याज और सरकार को टीडीएस बैंक से भुगतान करें।
- लेखावधि के अंत में पूरे वर्ष का सकल ब्याज लाभ एवं हानि विवरण में हस्तांतरित करें।
निर्गम तथा 31 मार्च 2017 तक ब्याज से संबंधित रोज़नामचा प्रविष्टियाँ बनाइए।
- ए लिमिटेड ने 1 अप्रैल 2016 को रु. 100 अंकित मूल्य के 2,000, 10% ऋणपत्र 10% बट्टे पर जारी किए; वे 10% प्रीमियम पर शोधनीय हैं। ब्याज अर्धवार्षिक है और टीडीएस दर 10% है।
- निर्गम पर बैंक में प्राप्त नकद रु. 1,80,000 है। निर्गम-हानि में बट्टा और मोचन-प्रीमियम दोनों शामिल हैं।
- 1 अप्रैल की प्रविष्टियाँ: बैंक खाता डेबिट रु. 1,80,000 और ऋणपत्र आवेदन एवं आबंटन खाता क्रेडिट रु. 1,80,000। फिर आवेदन एवं आबंटन खाता डेबिट रु. 1,80,000 और निर्गम पर हानि खाता डेबिट रु. 40,000; 10% ऋणपत्र खाता क्रेडिट रु. 2,00,000 और मोचन पर प्रीमियम खाता क्रेडिट रु. 20,000।
- प्रत्येक छमाही का ब्याज रु. 10,000 है; टीडीएस रु. 1,000 काटकर धारक को रु. 9,000 दिए जाते हैं।
- 30 सितंबर 2016 और 31 मार्च 2017 को प्रत्येक बार: ऋणपत्र ब्याज खाता डेबिट रु. 10,000; ऋणपत्रधारक खाता क्रेडिट रु. 9,000 और आयकर देय खाता क्रेडिट रु. 1,000। इसके बाद धारक को रु. 9,000 और सरकार को रु. 1,000 बैंक से भुगतान करें।
- 31 मार्च 2017 को पूरे वर्ष का ब्याज लाभ एवं हानि विवरण में हस्तांतरित करें: लाभ एवं हानि विवरण डेबिट और ऋणपत्र ब्याज खाता क्रेडिट।
ब्याज निर्गम मूल्य पर नहीं, अंकित मूल्य पर निकालें। टीडीएस काटने से ब्याज-व्यय कम नहीं होता; पूरा सकल ब्याज लाभ एवं हानि विवरण में जाता है।
दिवाकर इंटरप्राइज़ेज़ ने 1 अप्रैल 2016 को रु. 10,00,000 के 6% ऋणपत्र जारी किए। ब्याज 30 सितंबर और 31 मार्च को अर्धवार्षिक दिया जाता है। 10% टीडीएस पर ब्याज प्रविष्टियाँ दीजिए।
लेज़र इंडिया ने रु. 7,00,000 के 8% ऋणपत्र जारी किए। ब्याज 30 सितंबर और 31 मार्च को अर्धवार्षिक दिया जाता है। 10% टीडीएस पर आवश्यक ब्याज प्रविष्टियाँ दीजिए।
त्वरित पुनरावृत्ति
- ऋणपत्रों का ब्याज अंकित मूल्य और निर्धारित दर पर आवधिक रूप से देय होता है।
- ब्याज की बाध्यता शोधन तक रहती है; यह लाभ हो या हानि, कंपनी के लाभ पर प्रभार है।
- आयकर अधिनियम, 1961 के अनुसार लागू सीमा से अधिक ब्याज पर टीडीएस काटकर सरकार को जमा किया जाता है।
- टीडीएस काटने के बाद शेष राशि ऋणपत्रधारक को मिलती है; पूरी सकल ब्याज राशि व्यय रहती है।
- ब्याज देयता, धारक को भुगतान और टीडीएस भुगतान की प्रविष्टियाँ अलग-अलग दर्ज करें।
- लेखावधि के अंत में पूरे वर्ष का सकल ब्याज लाभ एवं हानि विवरण में हस्तांतरित करें।
ऋणपत्रों के निर्गमन पर बट्टे अथवा हानि का अपलेखन
बट्टे अथवा हानि का अपलेखन
यहाँ निर्गम बट्टा और मोचन प्रीमियम है।
यहाँ कुल हानि और उपलब्ध प्रतिभूति प्रीमियम संचय है। शेष हानि लाभ एवं हानि विवरण से अपलिखित होती है।
अपलेखन की रोजनामचा प्रविष्टि
- निर्गम बट्टा और मोचन प्रीमियम जोड़कर कुल हानि निकालें।
- कुल हानि और उपलब्ध प्रतिभूति प्रीमियम संचय में से कम राशि संचय से अपलिखित करें।
- कुल हानि में से संचय से अपलिखित राशि घटाकर शेष निकालें।
- प्रतिभूति प्रीमियम संचय और शेष के लिए लाभ एवं हानि विवरण डेबिट करें; हानि खाते को कुल राशि से क्रेडिट करें।
अपलेखन की प्रविष्टि और निर्गम-संबंधी मुख्य राशि निर्धारित कीजिए।
- कंपनी ने ऋणपत्र, प्रत्येक रु. के, बट्टे पर जारी किए। मोचन प्रीमियम पर है और प्रतिभूति प्रीमियम संचय रु. है।
- निर्गम बट्टा निकालें।
- मोचन प्रीमियम निकालें।
- कुल हानि और संचय के बाद बची राशि निकालें।
- प्रतिभूति प्रीमियम संचय और लाभ एवं हानि विवरण डेबिट होंगे; ऋणपत्र निर्गम पर हानि खाता क्रेडिट होगा।
| तिथि | खाता-विवरण | डेबिट | क्रेडिट |
|---|---|---|---|
| 1 जुलाई | बैंक खाता Dr. / ऋणपत्र आवेदन एवं आबंटन खाता Cr. (राशि प्राप्त) | ||
| 1 जुलाई | ऋणपत्र आवेदन एवं आबंटन खाता Dr.; ऋणपत्र निर्गम पर हानि खाता Dr. / 8% ऋणपत्र खाता Cr.; मोचन पर प्रीमियम खाता Cr. (आबंटन) | ; | ; |
| 1 जुलाई | प्रतिभूति प्रीमियम संचय खाता Dr.; लाभ एवं हानि विवरण Dr. / ऋणपत्र निर्गम पर हानि खाता Cr. (हानि अपलिखित) | ; |
अन्य स्थितियों में प्रविष्टियाँ
| तिथि | खाता-विवरण | डेबिट | क्रेडिट |
|---|---|---|---|
| 1 अक्टूबर | बैंक खाता Dr. / ऋणपत्र आवेदन एवं आबंटन खाता Cr. (आवेदन राशि प्राप्त) | ||
| 1 अक्टूबर | ऋणपत्र आवेदन एवं आबंटन खाता Dr.; ऋणपत्र निर्गम पर बट्टा खाता Dr. / 9% ऋणपत्र खाता Cr. (आबंटन) | ; | |
| 1 अक्टूबर | प्रतिभूति प्रीमियम संचय खाता Dr. / ऋणपत्र निर्गम पर बट्टा खाता Cr. (बट्टा अपलिखित) |
| तिथि | खाता-विवरण | डेबिट | क्रेडिट |
|---|---|---|---|
| 1 मई | बैंक खाता Dr. / ऋणपत्र आवेदन एवं आबंटन खाता Cr. (राशि प्राप्त) | ||
| 1 मई | ऋणपत्र आवेदन एवं आबंटन खाता Dr.; ऋणपत्र निर्गम पर हानि खाता Dr. / 8% ऋणपत्र खाता Cr.; मोचन पर प्रीमियम खाता Cr. (आबंटन) | ; | ; |
| 1 जनवरी | बैंक खाता Dr. / अंश आवेदन एवं आबंटन खाता Cr. (अंश राशि प्राप्त) | ||
| 1 जनवरी | अंश आवेदन एवं आबंटन खाता Dr. / अंश पूंजी खाता Cr.; प्रतिभूति प्रीमियम संचय खाता Cr. (अंश आबंटन) | ; | |
| 1 मार्च | प्रतिभूति प्रीमियम संचय खाता Dr.; लाभ एवं हानि विवरण Dr. / ऋणपत्र निर्गम पर हानि खाता Cr. (हानि अपलिखित) | ; |
उदाहरण 20 का मुख्य हिसाब
- संचय की उपलब्ध राशि: पुराना संचय रु. और नए अंशों का प्रीमियम रु. ; कुल रु. ।
- अंतिम समायोजन: कुल हानि रु. में से रु. संचय से तथा शेष रु. लाभ एवं हानि विवरण से अपलिखित।
सामान्य भूल: केवल निर्गम बट्टे को हानि मानना गलत है। यदि ऋणपत्र मोचन पर प्रीमियम सहित देय हैं, तो उस प्रीमियम को भी निर्गम की कुल हानि में जोड़ें।
ऋणपत्र, प्रत्येक रु. के, बट्टे पर जारी किए गए। प्रतिभूति प्रीमियम संचय रु. है। संचय से कितनी राशि अपलिखित होगी और प्रविष्टि क्या होगी?
ऋणपत्र, प्रत्येक रु. के, बट्टे पर जारी किए गए और प्रीमियम पर शोधनीय हैं। प्रतिभूति प्रीमियम संचय रु. है। अपलेखन प्रविष्टि निर्धारित करें।
रोजनामचा प्रविष्टि में डेबिट पक्ष और क्रेडिट पक्ष का योग जाँचें; अपलेखन प्रविष्टि में दोनों का योग कुल हानि के बराबर होना चाहिए।
त्वरित पुनरावृत्ति
- निर्गम बट्टा और मोचन प्रीमियम ऋणपत्र निर्गम पर पूंजीगत हानि बनाते हैं।
- अपलेखन निर्गम-वर्ष में किया जाता है।
- प्रथम स्रोत उपलब्ध प्रतिभूति प्रीमियम संचय है।
- अपर्याप्त संचय होने पर शेष राशि लाभ एवं हानि विवरण में डेबिट होती है।
- प्रविष्टि: संचय/लाभ एवं हानि विवरण Dr.; ऋणपत्र निर्गम पर बट्टा या हानि Cr.
सूत्र-सूची
Accountancy Hindi — ALL CHAPTERS
1
साझेदारी लेखांकन — आधारभूत अवधारणाएँ
2
साझेदारी फर्म का पुनर्गठन: साझेदार का प्रवेश
3
साझेदारी फर्म का पुनर्गठन — साझेदार की सेवानिवृत्ति/मृत्यु
4
साझेदारी फर्म का विघटन
1
अंशपूँजी के लिए लेखांकन
2
ऋणपत्रों का निर्गम एवं मोचन
3
कंपनी के वित्तीय विवरण
5
लेखांकन अनुपात
6
रोकड़ प्रवाह विवरण