Class 12 Commerce . Accountancy Hindi . लेखाशास्त्र भाग 2 . अंशपूँजी के लिए लेखांकन
Chapter 1: अंशपूँजी के लिए लेखांकन
Ch 1
Accountancy Hindi
Class 12 Commerce
कंपनी की विशेषताएँ
कंपनी का अर्थ और प्रकृति
- कंपनी: कंपनी अधिनियम के अंतर्गत पंजीकृत एक कृत्रिम वैधानिक व्यक्ति है, जिसका गठन सामान्य उद्देश्य के लिए किया जाता है।
- पूँजी और स्वामित्व: कंपनी अपनी पूँजी अंशों के रूप में जुटाती है; अंशधारी उसके स्वामी होते हैं और संचालक मंडल उसके मामलों का प्रबंधन करता है।
कंपनी की विशेषताएँ
| विशेषता | अर्थ और मुख्य बिंदु |
|---|---|
| निगमित संस्था | कंपनी का निर्माण और पंजीकरण लागू कानूनों के अनुसार होता है। भारत में सामान्यतः कंपनी अधिनियम लागू होता है; बैंकिंग और बीमा कंपनियों के लिए पृथक कानून हैं। |
| पृथक वैधानिक अस्तित्व | कंपनी का कानूनी अस्तित्व सदस्यों से अलग होता है। वह अपने नाम से अनुबंध कर सकती है और बैंक खाता खोल सकती है; परिसंपत्तियों पर उसका अधिकार उसके चार्टर से प्राप्त अधिकारों के अधीन है। |
| सीमित दायित्व | अंशों द्वारा सीमित कंपनी में सदस्य का दायित्व अंशों पर अदत्त राशि तक सीमित रहता है। गारंटी द्वारा सीमित कंपनी में दायित्व, समापन के समय दी गई गारंटी तक होता है। |
| स्थायी उत्तराधिकार | सदस्यों की मृत्यु, दिवालियापन या बदलाव से कंपनी का अस्तित्व समाप्त नहीं होता। कंपनी को कानून के अनुसार ही विघटित किया जा सकता है। |
| सार्वमुद्रा | कृत्रिम व्यक्ति होने के कारण कंपनी अपने नाम से हस्ताक्षर नहीं कर सकती; सार्वमुद्रा कंपनी की ओर से अधिकृत हस्ताक्षर करती है। स्रोत के अनुसार, बिना सार्वमुद्रा वाला दस्तावेज़ कंपनी को बाध्य नहीं करता। |
| अंशों का हस्तांतरण | सार्वजनिक कंपनी के अंश स्वतंत्र रूप से हस्तांतरित किए जा सकते हैं। हस्तांतरण के लिए कंपनी की अनुमति या किसी सदस्य की सहमति आवश्यक नहीं; प्रक्रिया अंतर्नियमों में दी जाती है। |
| अभियोग चलाना तथा अभियोजित होना | कंपनी अपने संविदागत अधिकारों को लागू कराने के लिए दूसरों पर अपने नाम से अभियोग चला सकती है; संविदा का उल्लंघन करने पर उस पर भी अपने नाम से अभियोग चलाया जा सकता है। |
अंशधारी और कंपनी को एक ही कानूनी व्यक्ति न मानें: कंपनी का कानूनी अस्तित्व और परिसंपत्तियाँ सदस्यों से अलग हैं; परिसंपत्तियों पर उसका अधिकार चार्टर से तय होता है।
यदि इन अंशों की पूरी राशि चुका दी गई हो, तो कंपनी के ऋण के लिए सदस्य का निजी दायित्व क्या होगा?
- सदस्य ने प्रति अंश Rs. 10 के 100 अंश लिए और प्रति अंश Rs. 7 चुकाए।
- प्रति अंश अदत्त राशि Rs. 3 है; कुल अदत्त राशि Rs. 300 है।
- अंशों द्वारा सीमित कंपनी में इस सदस्य का अंशों से संबंधित दायित्व अधिकतम अदत्त Rs. 300 तक है।
सदस्यों के दायित्व के आधार पर कंपनियाँ
| कंपनी का प्रकार | सदस्य का दायित्व | मुख्य बात |
|---|---|---|
| अंशों द्वारा सीमित | लिए गए अंशों पर अदत्त राशि तक | अंशों की पूरी राशि चुकाने पर सदस्य का उन अंशों से संबंधित दायित्व समाप्त हो जाता है। दायित्व कंपनी के अस्तित्व के दौरान या समापन पर लागू हो सकता है। |
| गारंटी द्वारा सीमित | समापन के समय सदस्य द्वारा दिए गए अंशदान के वचन तक | सदस्य का दायित्व कंपनी के समापन की स्थिति में उत्पन्न होता है। |
| असीमित कंपनी | दायित्व की कोई निर्धारित सीमा नहीं | कंपनी की संपत्ति ऋण चुकाने के लिए अपर्याप्त हो तो सदस्यों की निजी संपत्ति उपयोग की जा सकती है; भारत में ऐसी कंपनियाँ नहीं पाई जातीं। |
सदस्यों की संख्या के आधार पर कंपनियाँ
| बिंदु | सार्वजनिक कंपनी | निजी कंपनी |
|---|---|---|
| परिभाषा | ऐसी कंपनी जो निजी कंपनी नहीं है और किसी निजी कंपनी की सहायक कंपनी भी नहीं है। | ऐसी कंपनी जिसके अंतर्नियम निजी कंपनी की शर्तें निर्धारित करते हैं। |
| अंशों का हस्तांतरण | अंश स्वतंत्र रूप से हस्तांतरित किए जा सकते हैं। | अंतर्नियम अंशों के हस्तांतरण के अधिकार को प्रतिबंधित करते हैं। |
| सदस्य संख्या | इस पाठ में अधिकतम सदस्य संख्या की सीमा नहीं बताई गई है। | एकल व्यक्ति कंपनी को छोड़कर अधिकतम 200 सदस्य; कर्मचारियों को इस गणना से बाहर रखा जाता है। |
| जनता से अभिदान | जनता को प्रतिभूतियों के अभिदान के लिए आमंत्रित कर सकती है। | जनता को कंपनी की प्रतिभूतियों के अभिदान के लिए आमंत्रित नहीं कर सकती। |
एकल व्यक्ति कंपनी (ओपीसी) — कंपनी अधिनियम, 2013 की धारा 2(62) के अनुसार, ओपीसी वह कंपनी है जिसमें केवल एक व्यक्ति सदस्य होता है।
ओपीसी के नियम
- स्थापना: कंपनी (समावेशन) नियम, 2014 के अनुसार इसे भारतीय नागरिक और भारत में निवासी व्यक्ति स्थापित कर सकता है।
- गतिविधि: ओपीसी गैर-बैंकिंग वित्तीय निवेश गतिविधियाँ नहीं कर सकती।
- सीमाएँ: दिए गए 2014 नियमों के अनुसार प्रदत्त पूँजी Rs. 50 लाख से अधिक और औसत वार्षिक आवर्त Rs. 2 करोड़ से अधिक नहीं होना चाहिए।
अंशों द्वारा सीमित और गारंटी द्वारा सीमित कंपनी में सदस्य-दायित्व का अंतर बताइए।
निजी कंपनी की तीन मुख्य विशेषताएँ लिखिए।
त्वरित पुनरावृत्ति
- कंपनी व्यक्तियों का ऐसा संघ है जो धन को सामान्य निधि में एकत्र कर साझा उद्देश्य के लिए उपयोग करता है।
- कंपनी सदस्यों से पृथक वैधानिक अस्तित्व वाली निगमित संस्था है; उसकी परिसंपत्तियों पर अधिकार उसके चार्टर से मिलता है।
- कंपनी की विशेषताओं में सीमित दायित्व, स्थायी उत्तराधिकार, सार्वमुद्रा और अपने नाम से अभियोग चलाने या झेलने की क्षमता शामिल हैं।
- दायित्व के आधार पर कंपनियाँ अंशों द्वारा सीमित, गारंटी द्वारा सीमित और असीमित होती हैं।
- निजी कंपनी अंश हस्तांतरण प्रतिबंधित करती है, सदस्यों की संख्या 200 तक रखती है और जनता को अभिदान के लिए आमंत्रित नहीं करती।
- ओपीसी में एक सदस्य होता है; दिए गए 2014 नियमों में स्थापना, गतिविधि, पूँजी और आवर्त की सीमाएँ बताई गई हैं।
कंपनी की अंशपूँजी
अंशपूँजी का अर्थ
अंशपूँजी — कंपनी द्वारा अंशधारियों से जुटाई गई पूँजी अंशपूँजी कहलाती है; इसे सामान्य अंशपूँजी खाते में दर्ज किया जाता है।
मुख्य बातें
- अंशधारी वे व्यक्ति हैं जो कंपनी के अंश लेकर उसमें पूँजी लगाते हैं।
- सामान्य खाता अंशधारियों की संख्या अधिक होने के कारण हर अंशधारी के लिए अलग पूँजी खाता नहीं खोला जाता।
अंशपूँजी का वर्गीकरण
| प्रकार | अर्थ और मुख्य बिंदु |
|---|---|
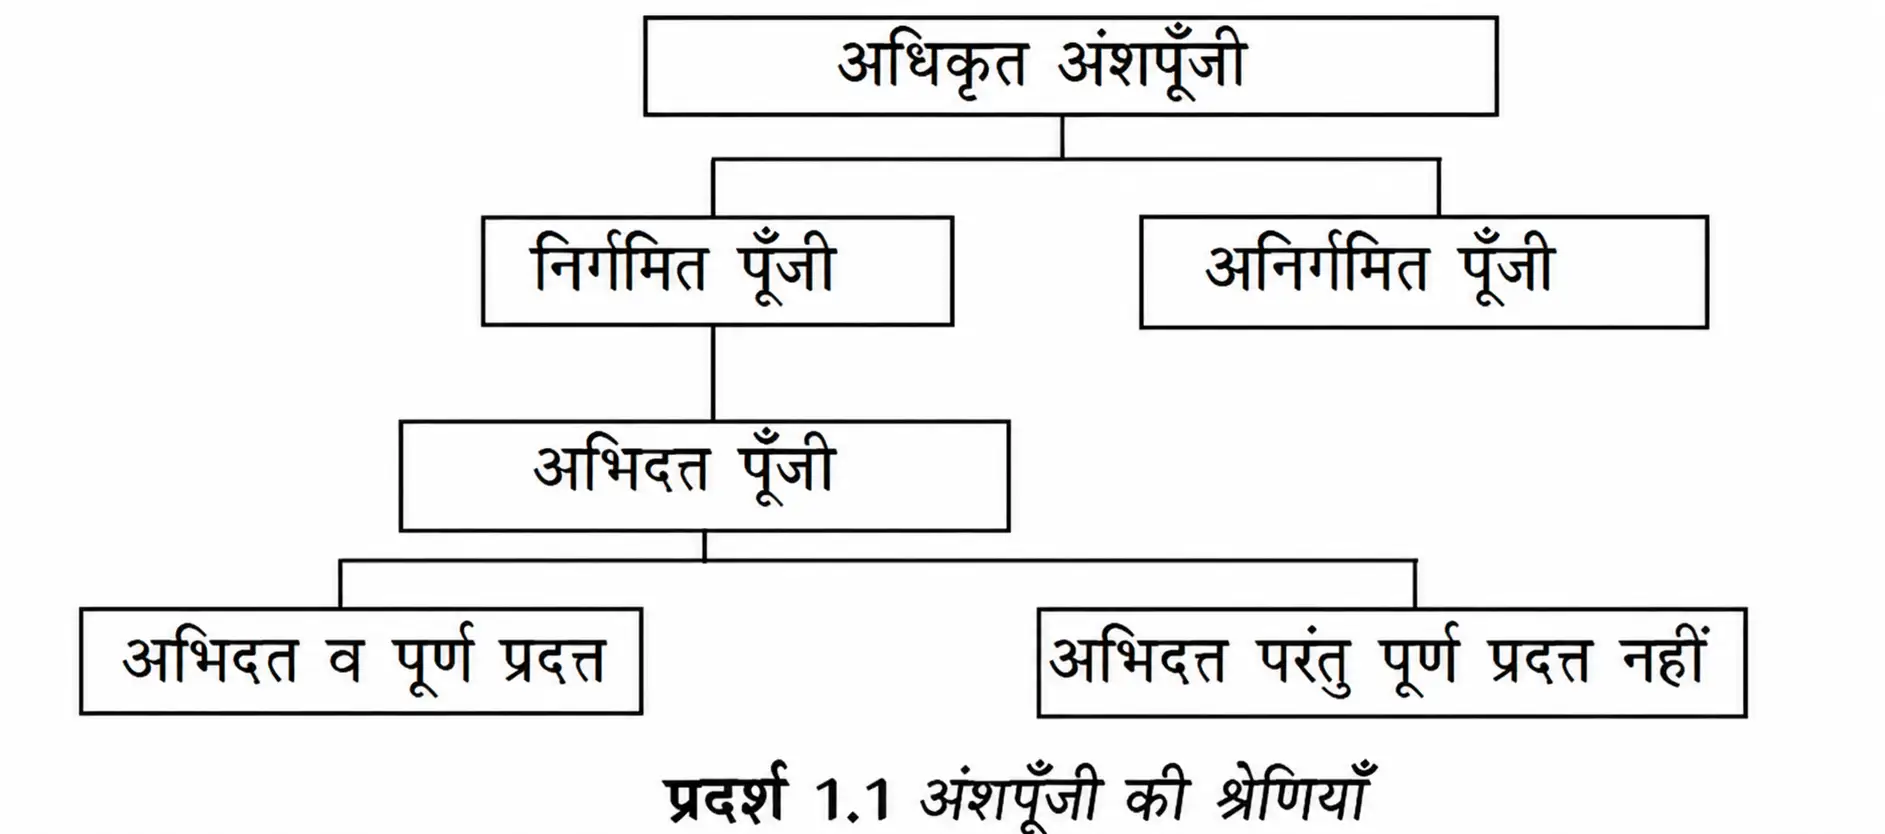
| अधिकृत पूँजी (प्राधिकृत/पंजीकृत) | कंपनी के पार्षद सीमा नियम में दर्ज अधिकतम पूँजी, जितने तक अंश जारी करने की अनुमति है। इसे कंपनी अधिनियम की प्रक्रिया के अनुसार घटाया या बढ़ाया जा सकता है; पूरी पूँजी एक साथ जारी करना आवश्यक नहीं। |
| निर्गमित पूँजी | अधिकृत पूँजी का वह भाग जिसे कंपनी अभिदान के लिए प्रस्तावित करती है। इसमें विक्रेताओं तथा पार्षद सीमा नियम के हस्ताक्षरकर्ताओं को जारी अंश भी शामिल हैं। |
| अनिर्गमित पूँजी | अधिकृत पूँजी का वह हिस्सा जो अभी जारी नहीं हुआ; इसे भविष्य में अभिदान के लिए जारी किया जा सकता है। |
| अभिदत्त पूँजी | निर्गमित पूँजी का वह भाग जिसके अंशों के लिए जनता ने अभिदान किया। आबंटित अंश निर्गमित अंशों से अधिक नहीं हो सकते। |
| अधिक अभिदान | जब आवेदन निर्गमित अंशों से अधिक हों, तो कंपनी अधिकतम निर्गमित अंशों तक ही आबंटन करती है; अतिरिक्त आवेदन पुस्तकों में अंशपूँजी के रूप में नहीं दिखते। |
| माँगी गई पूँजी (याचित पूँजी) | अभिदत्त अंशों पर कंपनी द्वारा अब तक माँगी गई राशि। कंपनी अंकित मूल्य का पूरा या केवल कुछ भाग माँग सकती है। |
| प्रदत्त पूँजी | माँगी गई पूँजी में से वह राशि जो वास्तव में प्राप्त हुई है। माँगी गई पर अप्राप्त राशि बकाया माँग कहलाती है। |
| अयाचित पूँजी | अभिदत्त अंशों की वह राशि जिसे कंपनी ने अभी तक अंशधारियों से नहीं माँगा है; आवश्यकता होने पर आगे माँगी जा सकती है। |
| आरक्षित पूँजी | अयाचित पूँजी का वह भाग जिसे कंपनी केवल समापन के समय उपयोग के लिए सुरक्षित रखती है; यह उस समय लेनदारों के लिए उपलब्ध होता है। |
पूँजी की क्रमिक सीमा
- अधिकृत पूँजी → निर्गमित पूँजी → अभिदत्त/आबंटित पूँजी → माँगी गई पूँजी → प्रदत्त पूँजी
बकाया माँग घटाने के बाद प्राप्त पूँजी प्रदत्त पूँजी होती है।
| बिंदु | बकाया माँग | अयाचित पूँजी |
|---|---|---|
| स्थिति | कंपनी ने राशि माँगी, पर अंशधारी ने अभी भुगतान नहीं किया। | कंपनी ने राशि अभी माँगी ही नहीं है। |
| प्रदत्त पूँजी पर प्रभाव | माँगी गई पूँजी से घटाई जाती है। | माँगी गई पूँजी में शामिल नहीं होती। |
अयाचित पूँजी और आरक्षित पूँजी समान नहीं हैं: आरक्षित पूँजी, अयाचित पूँजी का केवल वह भाग है जिसे समापन के लिए विशेष रूप से सुरक्षित रखा गया है।
अभिदत्त, परंतु पूर्ण प्रदत्त नहीं
तुलन-पत्र में प्रदत्त पूँजी निकालना
- अधिकृत, निर्गमित और आबंटित अंशों की संख्या तथा अंकित मूल्य पहचानें।
- प्रति अंश अब तक माँगी गई राशि से कुल माँगी गई पूँजी निकालें।
- माँग बकाया हो तो उसे कुल माँगी गई पूँजी से घटाएँ।
- अंकित मूल्य का जो भाग अभी नहीं माँगा गया, उसे अयाचित पूँजी मानें।
तुलन-पत्र में प्रदत्त अंशपूँजी कितनी दर्शाई जाएगी?
- सनराईस कंपनी की अधिकृत पूँजी 4,00,000 अंश, प्रत्येक रु. 10 है; उसने 2,00,000 अंश जारी और आबंटित किए।
- प्रति अंश रु. 8 माँगे गए: आवेदन पर रु. 2, आबंटन पर रु. 3 और प्रथम माँग पर रु. 3। अंतिम माँग के रु. 2 अभी नहीं माँगे गए।
- 2,000 अंशों पर प्रथम माँग का रु. 3 प्रति अंश बकाया है।
- माँगी गई पूँजी में से बकाया माँग घटाकर प्रदत्त पूँजी ज्ञात करें।
| विवरण | राशि |
|---|---|
| अधिकृत पूँजी: 4,00,000 अंश, प्रत्येक रु. 10 | रु. 40,00,000 |
| निर्गमित पूँजी: 2,00,000 अंश, प्रत्येक रु. 10 | रु. 20,00,000 |
| अभिदत्त, परंतु पूर्ण प्रदत्त नहीं: 2,00,000 अंश, प्रत्येक रु. 10; रु. 8 प्रति अंश माँगे गए | रु. 16,00,000 |
| घटाएँ: बकाया माँग | रु. 6,000 |
| प्रदत्त पूँजी | रु. 15,94,000 |
एक कंपनी ने 50,000 अंश जारी किए और सभी आबंटित किए। प्रति अंश रु. 10 में से रु. 7 माँगे गए; 1,000 अंशों पर रु. 2 प्रति अंश बकाया है। प्रदत्त पूँजी निकालें।
अधिकृत पूँजी 1,00,000 अंशों की है। कंपनी ने 60,000 अंश जारी किए और 65,000 अंशों के आवेदन प्राप्त किए। अधिक अभिदान के बाद अधिकतम कितने अंश आबंटित किए जा सकते हैं, और अतिरिक्त आवेदन पुस्तकों में अंशपूँजी के रूप में दिखेगा या नहीं?
अधिकृत पूँजी और निर्गमित पूँजी में क्या अंतर है?
बकाया माँग और अयाचित पूँजी में क्या अंतर है?
त्वरित पुनरावृत्ति
- अंशधारियों से जुटाई गई कंपनी की पूँजी अंशपूँजी कहलाती है और इसका लेखा सामान्य अंशपूँजी खाते में रखा जाता है।
- अधिकृत पूँजी अधिकतम सीमा है; निर्गमित पूँजी इसका प्रस्तावित भाग है और अनिर्गमित पूँजी अभी जारी नहीं हुई है।
- अधिक अभिदान होने पर भी आबंटन निर्गमित अंशों तक सीमित रहता है; अतिरिक्त आवेदन अंशपूँजी के रूप में दर्ज नहीं होते।
- अभिदत्त अंशों पर माँगी गई राशि याचित पूँजी है; उसका अप्राप्त हिस्सा बकाया माँग कहलाता है।
- माँगी गई पूँजी में से बकाया माँग घटाने पर प्रदत्त पूँजी मिलती है।
- अयाचित पूँजी अभी नहीं माँगी गई; उसका समापन के लिए सुरक्षित हिस्सा आरक्षित पूँजी कहलाता है।
- उदाहरण में रु. 16,00,000 माँगी गई पूँजी में से रु. 6,000 बकाया होने पर प्रदत्त पूँजी रु. 15,94,000 है।
अंशों की श्रेणियाँ एवं प्रकृति
अंश और उनकी श्रेणियाँ
अंश — अंश कंपनी की अंशपूँजी का एक भाग है, जो अंशधारी को कंपनी के स्वामित्व में हित देता है।
अंशों से जुड़ी मूल बातें
- अंशधारी: वह व्यक्ति जो अंश लेकर कंपनी की पूँजी में योगदान देता है।
- ज्ञापन-पत्र: अधिकृत पूँजी की राशि और उसे बाँटे गए अंशों की संख्या बताता है।
- अंतर्नियम: अंशों की श्रेणियाँ तथा उनसे जुड़े अधिकार और कर्तव्य निर्धारित करते हैं।
- मुख्य श्रेणियाँ: कंपनी अधिनियम, 2013 की धारा 43 के अनुसार अधिमानी अंश और समता अंश।
अधिमानी और समता अंश
अधिमानी अंश — वह अंश जो लाभांश और समापन पर पूँजी-वापसी के मामले में समता अंशों से पहले अधिकार देता है।
समता अंश — वह अंश जो अधिमानी अंश नहीं है; इसका लाभांश निश्चित नहीं होता और उपलब्ध लाभ पर निर्भर करता है।
| बिंदु | अधिमानी अंश | समता अंश |
|---|---|---|
| लाभांश | निश्चित राशि या अंकित मूल्य पर निश्चित दर से; समता अंशों से पहले | निश्चित नहीं; उपलब्ध लाभ और वितरण की राशि पर निर्भर |
| समापन पर पूँजी-वापसी | समता अंशों से पहले पूँजी लौटाने का अधिकार | अधिमानी अंशों के बाद अधिकार |
| लाभ में अतिरिक्त भागीदारी | ज्ञापन-पत्र या अंतर्नियमों में दिए अधिकार और सीमा के अनुसार अतिरिक्त लाभ में भाग ले सकते हैं | अधिमानी लाभांश के बाद शेष लाभ में हिस्सा |
| मताधिकार और अन्य अधिकार | अधिकार संबंधित शर्तों और कंपनी के नियमों के अनुसार | मताधिकार सहित या विभेदक अधिकारों के साथ; विभेदक अधिकार मत, लाभांश या अंतर्नियमों में बताई अन्य परिस्थितियों से संबंधित हो सकते हैं |
अधिमानी अंशों के अन्य प्रकार
- भागी / अभागी: भागी अंशधारी निर्धारित लाभांश के अतिरिक्त, शर्तों के अनुसार अतिरिक्त लाभ में भी हिस्सा ले सकते हैं।
- संचयी / असंचयी: संचयी अंशों का न दिया गया लाभांश आगे जुड़ता है; असंचयी अंशों में वह आगे नहीं जुड़ता।
- शोध्य / अशोध्य: अधिमानी अंश इन दोनों प्रकार के हो सकते हैं।
अधिमानी लाभांश देने के बाद समता अंशधारियों के लिए कितना लाभ बचेगा?
- मान लें कंपनी के पास वितरण के लिए Rs. 50,000 लाभ है और अधिमानी अंशों का देय लाभांश Rs. 10,000 है।
- पहले अधिमानी अंशों का लाभांश घटाएँ।
- बचा हुआ लाभ समता अंशधारियों के लिए उपलब्ध है।
अंशों का निर्गमन और आबंटन
अंशों का निर्गमन — अंशों का निर्गमन वह प्रक्रिया है जिसमें कंपनी निवेशकों से अंशपूँजी जुटाने के लिए अंश प्रस्तुत करती है और पात्र आवेदकों को अंश आबंटित करती है।
निर्गमन के प्रमुख चरण
- विवरण-पत्रिका: जनता को अंश लेने का आमंत्रण; इसमें कंपनी, निर्गमन और भुगतान की शर्तों की जानकारी होती है।
- आवेदन: निवेशक आवेदन के साथ निर्धारित अनुसूचित बैंक में आवेदन राशि जमा करते हैं।
- न्यूनतम अभिदान: आबंटन से पहले आवश्यक न्यूनतम राशि प्राप्त होनी चाहिए।
- आबंटन: कानूनी औपचारिकताओं के बाद आबंटन-पत्र या, अंश न मिलने पर, खेदपत्र भेजा जाता है।
- अनुबंध: आबंटन होने पर कंपनी और आवेदक के बीच वैध अनुबंध बनता है।
किश्तों में अंश-राशि लेना
- आवेदन राशि: अंशों के लिए आवेदन करते समय दी जाती है।
- आबंटन राशि: अंश आबंटित होने पर देय होती है।
- माँगें: शेष राशि प्रथम माँग, द्वितीय माँग आदि में ली जा सकती है; अंतिम किश्त को अंतिम माँग कहते हैं।
- पूरी राशि: कंपनी आवेदन के समय पूरी राशि माँग सकती है।
प्रति अंश Rs. 10 में आवेदन पर Rs. 3 और आबंटन पर Rs. 4 लेने के बाद कितनी राशि शेष है?
- प्रति अंश Rs. 10 में से आवेदन पर Rs. 3 और आबंटन पर Rs. 4 लिए गए हैं।
- दोनों के बाद बची राशि निकालें।
- अतः शेष Rs. 3 माँगों के माध्यम से लिए जा सकते हैं।
न्यूनतम अभिदान
न्यूनतम अभिदान — न्यूनतम अभिदान वह न्यूनतम राशि है जो संचालकों की राय में कंपनी की व्यावसायिक आवश्यकताओं को पूरा करने के लिए आवश्यक है।
न्यूनतम अभिदान में शामिल आवश्यकताएँ
- परिसंपत्तियाँ: खरीदी गई या खरीदी जाने वाली परिसंपत्तियों का वह मूल्य, जिसका भुगतान अंशों की राशि से होना है।
- निर्गमन व्यय: प्रारंभिक व्यय और अंश निर्गमन पर देय कमीशन।
- ऋण का पुनर्भुगतान: ऊपर बताए खर्चों के लिए ली गई उधार राशि की वापसी।
- अन्य जरूरतें: कार्यशील पूँजी और व्यवसाय चलाने के आवश्यक खर्च।
न्यूनतम अभिदान की शर्तें और समय-सीमा
- न्यूनतम सीमा: सेबी दिशानिर्देश, 2000 के अनुसार न्यूनतम अभिदान जारी राशि के 90% से कम नहीं होना चाहिए।
- समय: विवरण-पत्रिका जारी होने के 120 दिनों के भीतर न्यूनतम अभिदान प्राप्त होना चाहिए।
- राशि लौटाना: शर्त पूरी न होने पर कंपनी आबंटन नहीं कर सकती और विवरण-पत्रिका जारी होने के 130 दिनों के भीतर आवेदन राशि लौटानी होती है।
- विलंब पर ब्याज: निर्धारित अवधि में राशि न लौटाने पर कंपनी को 15% वार्षिक ब्याज देना होता है; स्रोत में 8 दिनों के विलंब का उल्लेख है।
न्यूनतम अभिदान Rs. 2,00,000 हो और इतनी ही आवेदन राशि मिले, तो क्या राशि की शर्त पूरी है?
- मान लें संचालकों ने कंपनी की आवश्यकताओं के लिए न्यूनतम अभिदान Rs. 2,00,000 तय किया है।
- यदि प्राप्त आवेदन राशि Rs. 2,00,000 है, तो न्यूनतम अभिदान की राशि पूरी है।
- कंपनी इसके बाद अन्य कानूनी औपचारिकताएँ पूरी करके आबंटन कर सकती है।
सममूल्य और अधिमूल्य पर निर्गमन
सममूल्य पर निर्गमन — जब निर्गमन मूल्य अंश के अंकित मूल्य के बराबर हो, तो अंश सममूल्य पर निर्गमित कहलाते हैं।
अधिमूल्य पर निर्गमन — जब निर्गमन मूल्य अंकित मूल्य से अधिक हो, तो अंश अधिमूल्य पर निर्गमित कहलाते हैं।
निर्गमन मूल्य, अंकित मूल्य और प्रति अंश अधिमूल्य का योग होता है।
प्रति अंश अधिमूल्य कितना है?
- एक अंश का अंकित मूल्य Rs. 10 और निर्गमन मूल्य Rs. 12 है।
- निर्गमन मूल्य में से अंकित मूल्य घटाकर अधिमूल्य निकालें।
अधिमानी अंशधारियों के दो प्राथमिक अधिकार लिखिए।
न्यूनतम अभिदान प्राप्त न होने पर कंपनी को क्या करना चाहिए?
Rs. 10 अंकित मूल्य का अंश Rs. 13 में निर्गमित हुआ। प्रति अंश अधिमूल्य ज्ञात कीजिए।
त्वरित पुनरावृत्ति
- अंश कंपनी की अंशपूँजी का भाग है; अंशों की श्रेणियाँ और अधिकार अंतर्नियमों में निर्धारित होते हैं।
- अधिमानी अंशों को लाभांश और समापन पर पूँजी-वापसी में समता अंशों से प्राथमिकता मिलती है।
- समता अंशों का लाभांश निश्चित नहीं होता; मताधिकार या लाभांश के विभेदक अधिकार भी हो सकते हैं।
- निर्गमन की मुख्य प्रक्रिया विवरण-पत्रिका, आवेदन, न्यूनतम अभिदान और आबंटन से गुजरती है।
- न्यूनतम अभिदान पूरा न होने पर आबंटन नहीं किया जा सकता और आवेदन राशि निर्धारित समय में लौटानी होती है।
- अंकित मूल्य के बराबर निर्गमन सममूल्य पर और उससे अधिक निर्गमन अधिमूल्य पर होता है।
लेखांकन व्यवहार
अंश आवेदन और आबंटन
अंशों का आबंटन — न्यूनतम अभिदान और आवश्यक औपचारिकताएँ पूरी होने पर कंपनी द्वारा आवेदकों को अंश देना आबंटन कहलाता है; आबंटी अंशधारक और सदस्य माने जाते हैं तथा कंपनी और आबंटी के बीच अनुबंध बनता है।
आवेदन राशि का लेखांकन
- प्राप्ति: आवेदन पर मिली राशि पहले अस्थायी अंश आवेदन खाते में जमा होती है; राशि अधिसूचित बैंक में रखी जाती है।
- हस्तांतरण: आवेदन स्वीकार होने पर प्राप्त आवेदन राशि अंशपूँजी खाते में हस्तांतरित होती है।
- अस्वीकृति: अस्वीकृत आवेदनों की राशि कानून/सेबी द्वारा निर्धारित अवधि के भीतर लौटानी होती है।
- अधिक आवेदन राशि: कम अंश मिलने पर अतिरिक्त आवेदन राशि आबंटन पर देय रकम में समायोजित की जा सकती है।
- अस्थायी खाता: हस्तांतरण, वापसी और समायोजन के बाद अंश आवेदन खाता बंद हो जाता है।
| स्थिति | डेबिट | क्रेडिट |
|---|---|---|
| आवेदन राशि प्राप्त | बैंक खाता | अंश आवेदन खाता |
| स्वीकृत आवेदन राशि अंशपूँजी में हस्तांतरित | अंश आवेदन खाता | अंशपूँजी खाता |
| अस्वीकृत आवेदन राशि लौटाई | अंश आवेदन खाता | बैंक खाता |
| आबंटन राशि देय | अंश आबंटन खाता | अंशपूँजी खाता |
| अधिक आवेदन राशि आबंटन में समायोजित | अंश आवेदन खाता | अंश आबंटन खाता |
| आबंटन राशि प्राप्त | बैंक खाता | अंश आबंटन खाता |
प्रविष्टियों के जरूरी संकेत
- विवरण: प्रविष्टि के साथ अंशों की संख्या, प्रति अंश दर और लेन-देन का कारण लिखें।
- संयुक्त प्रविष्टि: अस्वीकृत आवेदन राशि की वापसी और अतिरिक्त राशि का समायोजन एक साथ दर्ज किया जा सकता है।
आवेदन की प्राप्ति, हस्तांतरण और अस्वीकृत राशि की वापसी की प्रविष्टियाँ लिखिए।
- आवेदन पर Rs. 1,20,000 मिले; स्वीकृत आवेदनों की राशि Rs. 1,00,000 है।
- कुल आवेदन राशि बैंक में प्राप्त और फिर स्वीकृत राशि अंशपूँजी में हस्तांतरित करें।
- अस्वीकृत आवेदकों को शेष Rs. 20,000 लौटाएँ।
संयुक्त अंश आवेदन और आबंटन खाता
संयुक्त अंश आवेदन और आबंटन खाता — जब आवेदन और आबंटन की राशि के लिए एक ही खाता रखा जाता है, तो उसे संयुक्त अंश आवेदन और आबंटन खाता कहते हैं।
- आधार: आबंटन आवेदन के बिना संभव नहीं; इसलिए दोनों चरणों का लेखांकन संयुक्त रूप से किया जा सकता है।
- ध्यान दें: कुल प्राप्ति, पूँजी में हस्तांतरित रकम, वापसी और शेष आबंटन राशि की प्राप्ति अलग-अलग पहचानें।
| स्थिति | डेबिट | क्रेडिट |
|---|---|---|
| आवेदन और आबंटन राशि प्राप्त | बैंक खाता | अंश आवेदन और आबंटन खाता |
| आवेदन और आबंटन राशि अंशपूँजी में हस्तांतरित | अंश आवेदन और आबंटन खाता | अंशपूँजी खाता |
| असफल आवेदकों की राशि लौटाई | अंश आवेदन और आबंटन खाता | बैंक खाता |
| शेष आबंटन राशि प्राप्त | बैंक खाता | अंश आवेदन और आबंटन खाता |
संयुक्त खाते में इन लेन-देन का लेखांकन कैसे होगा?
- संयुक्त खाते में आवेदन और आबंटन की कुल राशि Rs. 1,50,000 मिली; स्वीकृत राशि Rs. 1,30,000 और अस्वीकृत राशि Rs. 20,000 है।
- पूरी प्राप्ति संयुक्त खाते में जमा करें और स्वीकृत राशि अंशपूँजी में हस्तांतरित करें।
- अस्वीकृत आवेदन की राशि बैंक से लौटाएँ।
अवरुद्ध राशि द्वारा समर्थित आवेदन (ए.एस.बी.ए.)
प्रतिभूति आवेदन के भुगतान के तरीके
- उपयोग: अंशों, ऋणपत्रों या अन्य वित्तीय साधनों के आरंभिक सार्वजनिक प्रस्ताव और अधिकार निर्गम में आवेदन राशि का भुगतान किया जाता है।
- तरीके: चेक, पे-ऑर्डर/ड्राफ्ट, बैंक खाते से डेबिट या ए.एस.बी.ए. के माध्यम से आवेदन किया जा सकता है।
- स्थिति: ए.एस.बी.ए. आवेदन राशि के भुगतान का एक तरीका है।
ए.एस.बी.ए. (ASBA) — सेबी द्वारा विकसित इस प्रक्रिया में आवेदक बैंक को आवेदन राशि अपने खाते में अवरुद्ध रखने की अनुमति देता है; आबंटन होने पर ही देय रकम खाते से नामे होती है।
ए.एस.बी.ए. में राशि का प्रवाह
- निवेशक आई.पी.ओ. या अधिकार निर्गम के लिए आवेदन करता है।
- बैंक आवेदन राशि पर ग्रहणाधिकार लगाकर उसे अवरुद्ध करता है; आवेदन के समय रकम खाते से नामे नहीं होती।
- आबंटन के बाद बैंक आवंटित प्रतिभूतियों पर देय रकम खाते से नामे करता है।
- आवंटित न हुई प्रतिभूतियों से संबंधित शेष राशि का अवरोध हटा दिया जाता है।
ए.एस.बी.ए. में आवेदन के समय कंपनी को नकद प्राप्ति नहीं होती; आबंटन के बाद देय राशि के अनुसार कंपनी की लेखा-प्रविष्टियाँ की जाती हैं।
ए.एस.बी.ए. में आबंटन के बाद राशि का क्या होगा?
- एक आवेदक ने Rs. 10,000 का आवेदन किया और बैंक ने यह राशि खाते में अवरुद्ध कर दी।
- यदि Rs. 6,000 मूल्य की प्रतिभूतियाँ आवंटित हों, तो बैंक केवल Rs. 6,000 नामे करेगा।
- शेष Rs. 4,000 पर लगा अवरोध हटा दिया जाएगा।
अंशों पर माँग
अंशों पर माँग — जब अंशों का पूरा मूल्य आवेदन और आबंटन पर नहीं लिया जाता, तो कंपनी शेष देय राशि को एक या अधिक किश्तों में माँग सकती है।
माँग संबंधी नियम और नामकरण
- निर्णय: आबंटन के बाद शेष राशि आवश्यकतानुसार माँगी जा सकती है; माँग का समय निर्गम की शर्तों में पहले से दिया जा सकता है।
- सीमा: माँगी गई राशि अंशों के अंकित मूल्य से अधिक नहीं हो सकती; जहाँ अंतर्नियम न हों, सारणी-अ के अनुसार प्रत्येक माँग अंकित मूल्य के से अधिक नहीं होनी चाहिए।
- अंतराल: दो माँगों के बीच कम-से-कम एक माह का अंतर रखें, अथवा कंपनी के अंतर्नियमों का पालन करें।
- नाम: किश्तों को प्रथम माँग, द्वितीय माँग आदि कहें; अंतिम किश्त के नाम में “और अंतिम” जोड़ें।
- एक ही माँग: आबंटन के बाद पूरी शेष राशि एक बार माँगी जाए, तो उसे प्रथम और अंतिम माँग कहते हैं।
| स्थिति | डेबिट | क्रेडिट |
|---|---|---|
| माँग देय होने पर | अंश प्रथम/द्वितीय/अंतिम माँग खाता | अंशपूँजी खाता |
| माँग राशि प्राप्त होने पर | बैंक खाता | अंश प्रथम/द्वितीय/अंतिम माँग खाता |
माँग देय होने और पूरी राशि प्राप्त होने की प्रविष्टियाँ लिखिए।
- Rs. 2 प्रति अंश की प्रथम माँग, 10,000 अंशों पर देय हुई।
- माँग देय होने पर माँग खाते को डेबिट और अंशपूँजी खाते को क्रेडिट करें।
- राशि प्राप्त होने पर बैंक खाते को डेबिट और माँग खाते को क्रेडिट करें।
जनता को अंश जारी करते समय नियम
- आवेदन राशि: अंश के अंकित मूल्य का कम-से-कम आवेदन पर लिया जाना चाहिए।
- माँग का आधार: माँग कंपनी के अंतर्नियमों के अनुसार करें।
- अंतर्नियम न हों: सारणी-अ के अनुसार दो माँगों में कम-से-कम एक माह का अंतर रखें।
- माँग की अधिकतम राशि: सारणी-अ के अनुसार प्रत्येक माँग अंकित मूल्य के से अधिक न हो।
- सूचना: भुगतान के लिए अंशधारकों को कम-से-कम दिन का नोटिस दें।
- समान व्यवहार: समान श्रेणी के सभी अंशों पर माँग समान आधार पर हो।
समता और अधिमान अंश
- समानता: समता अंश और अधिमान अंश के आवेदन, आबंटन और माँग की लेखांकन प्रक्रिया समान है।
- अलग पहचान: खातों के नाम में प्रत्येक किश्त से पहले “समता” या “अधिमान” लगाएँ।
कंपनी को आवेदन पर Rs. 1,20,000 मिले। स्वीकृत आवेदनों की Rs. 1,00,000 राशि पूँजी में हस्तांतरित हुई और शेष राशि लौटा दी गई। प्रविष्टियाँ लिखिए।
Rs. 2 प्रति अंश की प्रथम माँग, 10,000 अंशों पर देय हुई और पूरी राशि प्राप्त हुई। प्रविष्टियाँ लिखिए।
त्वरित पुनरावृत्ति
- आवेदन राशि पहले अंश आवेदन खाते में दर्ज होती है; स्वीकृत राशि अंशपूँजी में हस्तांतरित होती है।
- अस्वीकृत आवेदन की राशि निर्धारित अवधि में लौटाएँ; अतिरिक्त आवेदन राशि आबंटन पर देय रकम में समायोजित हो सकती है।
- संयुक्त खाते में आवेदन और आबंटन की प्रविष्टियाँ एक ही खाते के माध्यम से की जाती हैं।
- अंश, ऋणपत्र या अन्य वित्तीय साधनों के आवेदन में चेक, पे-ऑर्डर/ड्राफ्ट, बैंक खाते से डेबिट या ए.एस.बी.ए. का उपयोग हो सकता है।
- ए.एस.बी.ए. में आवेदन राशि अवरुद्ध रहती है; आवंटित प्रतिभूतियों की देय राशि ही नामे होती है।
- माँग देय होने पर माँग खाता डेबिट और अंशपूँजी खाता क्रेडिट होता है; प्राप्ति पर बैंक डेबिट होता है।
- सारणी-अ के अनुसार आवेदन राशि कम-से-कम , प्रत्येक माँग अधिकतम , दो माँगों में एक माह का अंतर और कम-से-कम दिन का नोटिस है।
उदाहरण एक
अंश निर्गमन की रोज़नामचा प्रविष्टियाँ
अंशपूँजी लेखांकन — अंशों पर आवेदन, आबंटन और माँग की राशि देय होने तथा प्राप्त होने पर किए गए लेखांकन को अंशपूँजी लेखांकन कहते हैं।
मुख्य नियम
- राशि देय होने पर: संबंधित आवेदन, आबंटन या माँग खाते को नाम और अंशपूँजी खाते को जमा करें।
- राशि मिलने पर: बैंक खाते को नाम और संबंधित आवेदन, आबंटन या माँग खाते को जमा करें।
- आवेदन अस्वीकार होने पर: लौटाई गई राशि के लिए आवेदन खाते को नाम और बैंक खाते को जमा करें।
- बकाया माँग: देय राशि और प्राप्त राशि का अंतर बकाया रहता है; प्राप्ति प्रविष्टि में केवल मिली राशि दर्ज होती है।
किस्तों में देय प्रति अंश राशि का योग अंश का कुल मूल्य देता है।
अंश-रोज़नामचा बनाने की विधि
- प्रत्येक किस्त पर अंशों की संख्या से प्रति अंश राशि गुणा करके देय रकम निकालें।
- राशि देय होने और राशि प्राप्त होने की प्रविष्टियाँ अलग-अलग करें।
- आवेदन अस्वीकार होने पर लौटाई गई रकम अलग दर्ज करें; बकाया माँग को प्राप्ति न मानें।
मोना अर्थ मूवर लिमिटेड की रोज़नामचा प्रविष्टियाँ लिखिए।
- मोना अर्थ मूवर लिमिटेड में प्रति अंश कुल राशि आवेदन की दो किस्तों और दो माँगों में देय है।
- तेरह हज़ार अंशों पर आवेदन की पहली किस्त प्राप्त हुई।
- एक हज़ार अंशों के आवेदन अस्वीकार कर राशि लौटाई; शेष बारह हज़ार अंशों की पहली आवेदन राशि पूँजी में हस्तांतरित की।
- स्वीकृत अंशों पर आवेदन की अगली किस्त देय कर प्राप्त की।
- पहली माँग बारह हज़ार अंशों पर देय हुई; सौ अंशों की रकम नहीं मिली।
- द्वितीय एवं अंतिम माँग भी देय हुई; सौ अंशों की रकम फिर बकाया रही।
| व्यवहार | नाम (रु.) | जमा (रु.) |
|---|---|---|
| बैंक खाता नाम; अंश आवेदन खाते से जमा — 13,000 अंशों की पहली आवेदन राशि प्राप्त | 3,90,000 | 3,90,000 |
| अंश आवेदन खाता नाम; अंशपूँजी खाते से जमा — 12,000 स्वीकृत अंशों की पहली आवेदन राशि हस्तांतरित | 3,60,000 | 3,60,000 |
| अंश आवेदन खाता नाम; बैंक खाते से जमा — 1,000 अस्वीकृत अंशों की राशि लौटाई | 30,000 | 30,000 |
| अंश आवेदन खाता नाम; अंशपूँजी खाते से जमा — 12,000 अंशों पर अगली आवेदन राशि देय | 4,80,000 | 4,80,000 |
| बैंक खाता नाम; अंश आवेदन खाते से जमा — अगली आवेदन राशि प्राप्त | 4,80,000 | 4,80,000 |
| अंश प्रथम माँग खाता नाम; अंशपूँजी खाते से जमा — प्रथम माँग देय | 2,40,000 | 2,40,000 |
| बैंक खाता नाम; अंश प्रथम माँग खाते से जमा — 100 अंशों को छोड़कर माँग प्राप्त | 2,38,000 | 2,38,000 |
| अंश द्वितीय एवं अंतिम माँग खाता नाम; अंशपूँजी खाते से जमा — अंतिम माँग देय | 1,20,000 | 1,20,000 |
| बैंक खाता नाम; अंश द्वितीय एवं अंतिम माँग खाते से जमा — 100 अंशों को छोड़कर माँग प्राप्त | 1,19,000 | 1,19,000 |
सभी अंशों का अभिदान और पूरी राशि की प्राप्ति
ईस्टर्न कंपनी लिमिटेड का उदाहरण
- निर्गम: 40,000 अंश; प्रति अंश आवेदन रु. , आबंटन रु. और प्रथम एवं अंतिम माँग रु. ।
- कुल मूल्य: प्रति अंश रु. ; आवेदन, आबंटन और माँग की सभी राशियाँ पूरी प्राप्त हुईं।
| व्यवहार | नाम (रु.) | जमा (रु.) |
|---|---|---|
| बैंक खाता नाम; अंश आवेदन खाते से जमा — 40,000 अंशों की आवेदन राशि प्राप्त | 1,60,000 | 1,60,000 |
| अंश आवेदन खाता नाम; अंशपूँजी खाते से जमा — आवेदन राशि पूँजी में हस्तांतरित | 1,60,000 | 1,60,000 |
| अंश आबंटन खाता नाम; अंशपूँजी खाते से जमा — आबंटन राशि देय | 1,20,000 | 1,20,000 |
| बैंक खाता नाम; अंश आबंटन खाते से जमा — आबंटन राशि प्राप्त | 1,20,000 | 1,20,000 |
| अंश प्रथम एवं अंतिम माँग खाता नाम; अंशपूँजी खाते से जमा — माँग राशि देय | 1,20,000 | 1,20,000 |
| बैंक खाता नाम; अंश प्रथम एवं अंतिम माँग खाते से जमा — माँग राशि प्राप्त | 1,20,000 | 1,20,000 |
संयुक्त आवेदन एवं आबंटन खाता और अंशपूँजी के प्रकार
संयुक्त आवेदन-आबंटन खाता
- उद्देश्य: आवेदन और आबंटन की राशियों का लेखा एक ही खाते में रखा जाता है।
- ध्यान दें: आवेदन की रकम आवेदन मिलने पर ही प्राप्त होती है; आबंटन की रकम आबंटन के बाद देय और प्राप्त होती है।
कंपनी रु. के अंश जारी करती है। आवेदन पर रु. , आबंटन पर रु. , प्रथम माँग पर रु. और अंतिम माँग पर रु. प्रति अंश देय है। सभी अंशों के आवेदन स्वीकार हुए। आवेदन राशि 15 अप्रैल 2014 को मिली, आबंटन 1 मई 2014 को हुआ और सारी राशि प्राप्त हुई। संयुक्त आवेदन-आबंटन खाते की प्रविष्टियाँ लिखिए।
अधिकृत, निर्गमित और अभिदत्त अंशपूँजी — अधिकृत पूँजी कंपनी के संवैधानिक दस्तावेज़ों में स्वीकृत अधिकतम पूँजी है; निर्गमित पूँजी जनता या अन्य निवेशकों को जारी अंशों की पूँजी है; अभिदत्त पूँजी वह पूँजी है जिसके अंशों के लिए निवेशकों ने सदस्यता ली है।
हर्षा लिमिटेड की पूँजी
- प्रवर्तक: संस्थापन के समय प्रवर्तकों ने 25,000 समता अंश लिए और उनकी रकम कंपनी को मिली।
- जनता के लिए निर्गम: 2,00,000 अंश ए.एस.बी.ए. और भौतिक माध्यम से जारी किए गए; 1,80,000 अंशों के आवेदन आए और सभी को आबंटन हुआ।
- गणना: निर्गमित अंशों में प्रवर्तकों के अंश तथा जनता के लिए जारी अंश शामिल हैं; अभिदत्त अंश वास्तविक सदस्यता और आबंटन के आधार पर गिने जाते हैं।
प्रत्येक पूँजी का मूल्य संबंधित अंशों की संख्या को प्रति अंश मूल्य से गुणा करके निकालें।
हर्षा लिमिटेड की अधिकृत पूँजी रु. है, जो रु. के अंशों में विभाजित है। प्रवर्तकों ने अंश लिए। जनता के लिए अंश जारी हुए, जिनमें से पर आबंटन हुआ। अधिकृत, निर्गमित और अभिदत्त अंशपूँजी ज्ञात कीजिए।
- देयता और वसूली अलग रखें: पहले माँग देय करें, फिर मिली रकम दर्ज करें।
- अस्वीकृत आवेदन: लौटाई गई रकम बैंक खाते में जमा होती है।
- पूँजी के प्रकार: अधिकृत सीमा है, निर्गमित जारी पूँजी है और अभिदत्त ली गई पूँजी है।
त्वरित पुनरावृत्ति
- देय राशि होने पर संबंधित अंश खाते को नाम और अंशपूँजी खाते को जमा करें; प्राप्ति पर बैंक को नाम करें।
- अस्वीकृत आवेदन की राशि लौटाने पर आवेदन खाता नाम और बैंक खाता जमा होता है।
- आंशिक भुगतान में देय माँग और प्राप्त रकम अलग दर्ज होती हैं।
- संयुक्त आवेदन-आबंटन खाते में आवेदन और आबंटन शामिल होते हैं, पर दोनों की नकद प्राप्ति अपने-अपने समय पर दर्ज होती है।
- हर्षा लिमिटेड की अधिकृत, निर्गमित और अभिदत्त पूँजी क्रमशः रु. , रु. और रु. है।
बकाया माँग
बकाया माँग
बकाया माँग पर ब्याज
- दर: कंपनी के अंतर्नियम दर तय कर सकते हैं। प्रावधान न हो, तो सारणी एफ के अनुसार अधिकतम वार्षिक ब्याज लिया जा सकता है।
- अवधि: माँग की देय तिथि से अंशधारी द्वारा वास्तविक भुगतान की तिथि तक।
- प्राप्ति: बैंक में मूलधन और ब्याज दोनों आते हैं; मूलधन बकाया माँग खाते में और ब्याज ब्याज खाते में जमा होता है।
- ध्यान दें: ब्याज का प्रावधान या उल्लेख न हो, तो ब्याज की प्रविष्टि आवश्यक नहीं है।
महीनों की अवधि को वर्ष के अंश में बदलकर ब्याज निकालें।
| खाता | नाम | जमा |
|---|---|---|
| बैंक खाता | मूलधन + ब्याज | |
| बकाया माँग खाता | मूलधन | |
| बकाया माँग पर ब्याज खाता | ब्याज |
क्रोनिक लिमिटेड के 10,000 अंशों की किस्तों के लिए आवश्यक रोज़नामचा प्रविष्टियाँ करें; 100 अंशों पर अंतिम माँग बकाया है।
- क्रोनिक लिमिटेड ने 10,000 समता अंश जारी किए। प्रति अंश आवेदन पर Rs. 2.50, आबंटन पर Rs. 3, प्रथम माँग पर Rs. 2 और द्वितीय व अंतिम माँग पर Rs. 2.50 देय है।
- आवेदन राशि प्राप्त हुई और अंशपूँजी में स्थानांतरित की गई।
- आबंटन देय हुआ और पूरी राशि प्राप्त हुई।
- प्रथम माँग देय हुई और पूरी राशि प्राप्त हुई।
- द्वितीय एवं अंतिम माँग देय हुई; 100 अंशों के धारक ने भुगतान नहीं किया।
- अंतिम माँग पर बैंक में शेष राशि मिली और Rs. 250 बकाया माँग रही।
| लेन-देन | नाम | जमा |
|---|---|---|
| आवेदन राशि प्राप्त | बैंक खाता Rs. 25,000 | अंश आवेदन खाता Rs. 25,000 |
| आवेदन राशि अंशपूँजी में स्थानांतरित | अंश आवेदन खाता Rs. 25,000 | समता अंशपूँजी खाता Rs. 25,000 |
| आबंटन राशि देय | समता अंश आबंटन खाता Rs. 30,000 | समता अंशपूँजी खाता Rs. 30,000 |
| आबंटन राशि प्राप्त | बैंक खाता Rs. 30,000 | समता अंश आबंटन खाता Rs. 30,000 |
| प्रथम माँग देय | अंश प्रथम माँग खाता Rs. 20,000 | समता अंशपूँजी खाता Rs. 20,000 |
| प्रथम माँग प्राप्त | बैंक खाता Rs. 20,000 | अंश प्रथम माँग खाता Rs. 20,000 |
| द्वितीय एवं अंतिम माँग देय | अंश द्वितीय एवं अंतिम माँग खाता Rs. 25,000 | समता अंशपूँजी खाता Rs. 25,000 |
| अंतिम माँग प्राप्त; 100 अंशों की राशि बकाया | बैंक खाता Rs. 24,750; बकाया माँग खाता Rs. 250 | अंश द्वितीय एवं अंतिम माँग खाता Rs. 25,000 |
बकाया माँग को अंशपूँजी में न जोड़ें; इसे चुकता पूँजी से घटाकर दिखाएँ।
अग्रिम माँग
महीनों की अवधि को वर्ष के अंश में बदलकर ब्याज निकालें।
| लेन-देन | नाम | जमा |
|---|---|---|
| अग्रिम राशि प्राप्त होने पर | बैंक खाता | अग्रिम माँग खाता |
| माँग देय होने पर | अग्रिम माँग खाता | संबंधित माँग खाता |
| स्थिति | नाम | जमा |
|---|---|---|
| ब्याज का तुरंत भुगतान | अग्रिम माँग पर ब्याज खाता | बैंक खाता |
| ब्याज देय होने पर | अग्रिम माँग पर ब्याज खाता | विविध अंशधारियों का खाता |
| देय ब्याज का भुगतान | विविध अंशधारियों का खाता | बैंक खाता |
Rs. 1,000 की माँग दो महीने पहले प्राप्त हुई। वार्षिक दर से ब्याज और आवश्यक लेखांकन प्रविष्टियाँ बताइए।
- एक अंशधारी ने Rs. 1,000 की माँग राशि दो महीने पहले जमा की। ब्याज दर वार्षिक है।
- राशि प्राप्त होने पर बैंक खाते को नाम और अग्रिम माँग खाते को जमा करें।
- माँग देय होने पर अग्रिम माँग खाते को नाम तथा संबंधित माँग खाते को जमा करके राशि समायोजित करें।
- ब्याज भुगतान पर अग्रिम माँग पर ब्याज खाते को नाम और बैंक खाते को जमा करें।
अग्रिम माँग को चुकता पूँजी न मानें; माँग देय होने तक यह कंपनी की देयता है।
Rs. 3 प्रति अंश की माँग पर 80 अंशों का धारक भुगतान नहीं करता। बकाया माँग ज्ञात करें।
Rs. 2,000 की बकाया माँग पर वार्षिक दर से नौ महीने का ब्याज निकालें।
Rs. 2,000 की अग्रिम माँग पर वार्षिक दर से तीन महीने का ब्याज निकालें।
त्वरित पुनरावृत्ति
- बकाया माँग वह राशि है जो अंशधारी देय तिथि तक नहीं चुकाता।
- बकाया माँग चुकता पूँजी से घटती है; अलग बकाया माँग खाता रखना वैकल्पिक है।
- बकाया माँग पर ब्याज देय तिथि से भुगतान तक; सारणी एफ की अधिकतम दर वार्षिक है।
- अग्रिम माँग देय तिथि से पहले प्राप्त राशि है; देय तिथि पर इसे संबंधित माँग खाते में समायोजित करते हैं।
- अग्रिम माँग कंपनी की देयता है और तुलन-पत्र में अन्य चालू दायित्वों में दिखाई जाती है।
- अग्रिम माँग पर ब्याज प्राप्ति से माँग देय होने तक; सारणी एफ की अधिकतम दर वार्षिक है।
उदाहरण चार
माँग बकाया और अग्रिम माँग
माँग बकाया — देय माँग में से अंशधारक द्वारा न चुकाई गई राशि माँग बकाया कहलाती है।
अग्रिम माँग — आगे की माँग देय होने से पहले अंशधारक से प्राप्त राशि अग्रिम माँग कहलाती है।
लेखांकन का नियम
- माँग देय होने पर: संबंधित माँग खाता नाम और अंशपूँजी खाता जमा किया जाता है।
- माँग प्राप्त होने पर: बैंक खाता नाम; बकाया माँग नाम; संबंधित माँग खाता जमा; अग्रिम माँग खाता जमा।
- प्रस्तुतीकरण: माँग बकाया अंशपूँजी से घटता है; अग्रिम माँग देयता है और उसे प्राप्त पूँजी में नहीं जोड़ते।
- व्यवहार में: नकद प्राप्तियों को रोकड़ पुस्तक में दर्ज किया जाता है; रोज़नामचे में प्राप्ति प्रविष्टि देना आवश्यक नहीं।
| लेनदेन | नाम | जमा |
|---|---|---|
| 1,000 अंशों पर आवेदन राशि प्राप्त | बैंक खाता 25,000 | समता अंश आवेदन खाता 25,000 |
| आवेदन राशि अंशपूँजी में हस्तांतरित | समता अंश आवेदन खाता 25,000 | अंशपूँजी खाता 25,000 |
| आवंटन राशि देय | समता अंश आवंटन खाता 30,000 | समता अंशपूँजी खाता 30,000 |
| आवंटन राशि प्राप्त | बैंक खाता 30,000 | समता अंश आवंटन खाता 30,000 |
| प्रथम माँग देय | समता अंश प्रथम माँग खाता 20,000 | समता अंशपूँजी खाता 20,000 |
| प्रथम माँग की प्राप्ति; 50 अंशों पर अग्रिम राशि भी मिली | बैंक खाता 19,250; बकाया माँग खाता 2,000 | समता अंश प्रथम माँग खाता 20,000; अग्रिम माँग खाता 1,250 |
कोनिका उदाहरण का निष्कर्ष
- देय प्रथम माँग: 1,000 अंशों पर प्रति अंश 20 रुपये, अर्थात कुल 20,000 रुपये।
- बकाया: 100 अंशधारक-अंशों की माँग न मिलने से 2,000 रुपये बकाया।
- अग्रिम: 50 अंशों पर प्रति अंश 25 रुपये अग्रिम मिलने से 1,250 रुपये अग्रिम माँग।
- प्राप्त बैंक राशि: 20,000 रुपये की माँग में से बकाया घटाकर और अग्रिम जोड़कर 19,250 रुपये।
अनेक प्रकार के अंश और अंतिम माँग बकाया
अभिदत्त पूँजी — जनता द्वारा लिए गए अंशों की कुल नाममात्र राशि अभिदत्त पूँजी कहलाती है; माँग बकाया होने पर प्रदत्त राशि इससे कम होती है।
| विवरण | समता अंश | 5% अधिमानी अंश |
|---|---|---|
| जारी अंशों की संख्या | 15,000 | 10,000 |
| प्रति अंश नाममात्र मूल्य | 10 रुपये | 10 रुपये |
| आवेदन | 2 रुपये | 2 रुपये |
| आवंटन | 3 रुपये | 3 रुपये |
| प्रथम माँग | 2.50 रुपये | 2.50 रुपये |
| द्वितीय एवं अंतिम माँग | 2.50 रुपये | 2.50 रुपये |
| लेनदेन | नाम | जमा |
|---|---|---|
| आवेदन राशि देय | समता आवेदन 30,000; अधिमानी आवेदन 20,000 | समता अंशपूँजी 30,000; अधिमानी अंशपूँजी 20,000 |
| आवंटन राशि देय | समता आवंटन 45,000; अधिमानी आवंटन 30,000 | समता अंशपूँजी 45,000; अधिमानी अंशपूँजी 30,000 |
| प्रथम माँग देय | समता प्रथम माँग 37,500; अधिमानी प्रथम माँग 25,000 | समता अंशपूँजी 37,500; अधिमानी अंशपूँजी 25,000 |
| द्वितीय एवं अंतिम माँग देय | समता अंतिम माँग 37,500; अधिमानी अंतिम माँग 25,000 | समता अंशपूँजी 37,500; अधिमानी अंशपूँजी 25,000 |
| अंतिम माँग की बकाया राशि | बकाया माँग खाता 750 | समता अंतिम माँग 250; अधिमानी अंतिम माँग 500 |
अंशपूँजी और बकाया माँग निकालना
- प्रत्येक अंश-वर्ग के लिए जारी अंशों की संख्या को प्रति अंश किस्त से गुणा करके किस्त की देय राशि निकालें।
- बकाया अंतिम माँग को अलग-अलग अंश-वर्गों के बकाया अंशों से निकालें।
- पूर्ण प्रदत्त पूँजी में से बकाया माँग घटाकर तुलन-पत्र में दिखाई जाने वाली पूँजी निकालें।
अंतिम माँग में 100 समता और 200 अधिमानी अंशों की राशि नहीं मिली। बकाया माँग प्रविष्टि करें।
- 100 समता अंशों और 200 अधिमानी अंशों पर अंतिम माँग प्रति अंश 2.50 रुपये है।
- दोनों वर्गों की बकाया राशि जोड़कर बकाया माँग खाते में नाम करें।
- रोज़नामचे में बकाया माँग नाम तथा दोनों अंतिम माँग खातों को उनकी बकाया राशि से जमा करें।
| प्राप्ति का विवरण | राशि (रुपये) |
|---|---|
| समता अंश आवेदन | 30,000 |
| 5% अधिमानी अंश आवेदन | 20,000 |
| समता अंश आवंटन | 45,000 |
| 5% अधिमानी अंश आवंटन | 30,000 |
| समता अंश प्रथम माँग | 37,500 |
| 5% अधिमानी अंश प्रथम माँग | 25,000 |
| समता अंश द्वितीय एवं अंतिम माँग | 37,250 |
| 5% अधिमानी अंश द्वितीय एवं अंतिम माँग | 24,500 |
| कुल प्राप्ति / शेष आगे | 2,49,250 |
| वर्गीकरण | समता अंश | 5% अधिमानी अंश | कुल |
|---|---|---|---|
| अधिकृत पूँजी | 3,00,000 | 2,00,000 | 5,00,000 |
| निर्गमित पूँजी | 1,50,000 | 1,00,000 | 2,50,000 |
| अभिदत्त एवं पूर्ण प्रदत्त | 1,49,000 | 98,000 | 2,47,000 |
| अभिदत्त, परंतु पूर्ण प्रदत्त नहीं: नाममात्र राशि | 1,000 | 2,000 | 3,000 |
| घटाएँ: माँग बकाया | (250) | (500) | (750) |
| तुलन-पत्र में अंशपूँजी | 1,49,750 | 99,500 | 2,49,250 |
| विवरण | राशि (रुपये) |
|---|---|
| अंशधारक कोष: अंशपूँजी | 2,49,250 |
| नकद एवं नकद तुल्यांक | 2,49,250 |
| कुल | 2,49,250 |
यूनिक पिक्चर्स लिमिटेड की समता अंश अंतिम माँग पर 100 अंशों की राशि नहीं मिली। माँग बकाया कितना होगा और संबंधित प्रविष्टि क्या होगी?
यदि 200 अधिमानी अंशों की अंतिम माँग प्राप्त न हो, तो कुल प्राप्त नकद और तुलन-पत्र में दिखाई जाने वाली पूँजी कितनी होगी?
सामान्य भूल: माँग बकाया को प्राप्त नकद या प्रदत्त पूँजी में शामिल न करें। यह अभिदत्त पूँजी से घटता है; अग्रिम माँग को भी प्राप्त अंशपूँजी न मानें।
त्वरित पुनरावृत्ति
- माँग देय होने पर माँग खाता नाम और अंशपूँजी खाता जमा होता है।
- माँग न मिलने पर बकाया माँग नाम; समय से पहले प्राप्त राशि अग्रिम माँग जमा होती है।
- अंतिम माँग बकाया होने पर संबंधित अंश-वर्ग के अंतिम माँग खाते को जमा करें।
- रोकड़ पुस्तक में केवल वास्तव में प्राप्त राशि दर्ज होती है।
- तुलन-पत्र की अंशपूँजी = कुल अभिदत्त पूँजी − माँग बकाया।
- उदाहरण 5 में कुल बकाया 750 रुपये, प्राप्त नकद और प्रदत्त पूँजी दोनों 2,49,250 रुपये हैं।
उदाहरण छह
उदाहरण छह: अग्रिम और बकाया माँग
लेन-देन की जानकारी
- निर्गम: 30,000 अंश; प्रत्येक का अंकित मूल्य Rs. 10। आवेदन पर Rs. 3, आबंटन पर Rs. 3 और प्रथम माँग पर Rs. 2 देय।
- अग्रिम माँग: 300 अंशधारकों ने अभी नहीं माँगी गई अंतिम माँग के Rs. 2 प्रति अंश पहले ही चुका दिए।
- बकाया माँग: 400 अंशधारकों ने प्रथम माँग के Rs. 2 प्रति अंश नहीं चुकाए।
- लेखांकन: अग्रिम माँग कंपनी की देयता है; बकाया माँग अंशधारकों से वसूल की जाने वाली राशि है।
| लेन-देन | नाम (Dr.) | जमा (Cr.) |
|---|---|---|
| आवेदन राशि प्राप्त | बैंक खाता Rs. 90,000 | अंश आवेदन खाता Rs. 90,000 |
| आवेदन राशि अंशपूँजी में हस्तांतरित | अंश आवेदन खाता Rs. 90,000 | अंशपूँजी खाता Rs. 90,000 |
| आबंटन राशि देय | अंश आबंटन खाता Rs. 90,000 | अंशपूँजी खाता Rs. 90,000 |
| आबंटन राशि प्राप्त | बैंक खाता Rs. 90,000 | अंश आबंटन खाता Rs. 90,000 |
| प्रथम माँग देय | अंश प्रथम माँग खाता Rs. 60,000 | अंशपूँजी खाता Rs. 60,000 |
| प्रथम माँग प्राप्त; कुछ बकाया और कुछ अग्रिम | बैंक खाता Rs. 59,800; बकाया माँग खाता Rs. 800 | अंश प्रथम माँग खाता Rs. 60,000; अग्रिम माँग खाता Rs. 600 |
रोहित एंड कंपनी की दी गई अंश-निर्गम शर्तों के आधार पर रोज़नामचा प्रविष्टियाँ करें।
- आवेदन और आबंटन पर प्राप्त राशि, प्रत्येक 30,000 अंशों के लिए Rs. 3 प्रति अंश है।
- प्रथम माँग कुल Rs. 60,000 है। इसमें 400 अंशों के Rs. 800 बकाया हैं और 300 अंशों के Rs. 600 अग्रिम प्राप्त हैं।
- बैंक में प्राप्त प्रथम माँग की शुद्ध राशि Rs. 60,000 में से बकाया Rs. 800 घटाकर और अग्रिम Rs. 600 जोड़कर निकालें।
अग्रिम माँग को वर्तमान माँग की प्राप्ति न मानें: उसे अलग देयता के रूप में जमा करें। बकाया माँग को नाम करना न भूलें।
अधि-अभिदान
अधि-अभिदान — जब कंपनी द्वारा निर्गमित अंशों से अधिक अंशों के लिए आवेदन प्राप्त हों, तो इसे अधि-अभिदान कहते हैं।
अधि-अभिदान के विकल्प
- पूर्ण स्वीकृति और अस्वीकृति: कुछ आवेदन पूरे स्वीकार किए जाते हैं और शेष रद्द करके उनकी राशि लौटाई जाती है।
- आनुपातिक आबंटन: सभी आवेदकों को आवेदन की तुलना में अनुपात के अनुसार अंश दिए जाते हैं।
- मिश्रित विधि: कुछ आवेदन रद्द किए जाते हैं और शेष आवेदकों को आनुपातिक आबंटन मिलता है; व्यवहार में यह सामान्य है।
- लेखांकन का आधार: आवेदन राशि, आबंटन पर देय राशि और प्राप्तियों के माध्यम से अधि-अभिदान का निपटारा दिखाया जाता है।
| स्थिति | मुख्य लेखांकन उपचार |
|---|---|
| आवेदन राशि प्राप्त | बैंक खाता Dr. — अंश आवेदन खाता Cr. |
| रद्द किए गए आवेदनों की राशि लौटाना | अंश आवेदन खाता Dr. — बैंक खाता Cr. |
| स्वीकृत अंशों की आवेदन राशि हस्तांतरित | अंश आवेदन खाता Dr. — अंशपूँजी खाता Cr. |
| आनुपातिक आबंटन में अतिरिक्त आवेदन राशि | अंश आवेदन खाता Dr. — अंशपूँजी खाता Cr. और अतिरिक्त राशि के लिए अंश आबंटन खाता Cr. |
| आबंटन राशि देय और प्राप्त | देय होने पर अंश आबंटन खाता Dr. — अंशपूँजी खाता Cr.; प्राप्ति पर बैंक खाता Dr. — अंश आबंटन खाता Cr. |
आनुपातिक आबंटन में अतिरिक्त राशि
- समायोजन: अतिरिक्त आवेदन राशि को सामान्यतः आबंटन पर देय राशि में समायोजित किया जाता है।
- अतिरिक्त बचत: यदि अतिरिक्त राशि आबंटन देयता से अधिक हो, तो उसे लौटाएँ या अग्रिम माँग खाते में जमा करें।
- मिश्रित विधि: रद्द आवेदनों की राशि वापस करें; आनुपातिक आबंटन पाने वालों की अतिरिक्त आवेदन राशि आबंटन में समायोजित करें।
रद्द आवेदन और पाँच के बदले चार के अनुपात में आबंटन होने पर आवेदन तथा आबंटन का लेखांकन कैसे होगा?
- मिश्रित विधि में कुछ आवेदन रद्द होते हैं और बाकी आवेदकों को पाँच अंशों के आवेदन पर चार अंशों का आनुपातिक आबंटन दिया जाता है।
- आवेदन राशि प्राप्त होने पर बैंक खाता नाम और अंश आवेदन खाता जमा करें।
- रद्द आवेदनों की राशि अंश आवेदन खाते से नाम करके बैंक खाते में जमा करें।
- स्वीकृत अंशों की आवेदन राशि अंशपूँजी में हस्तांतरित करें; आनुपातिक आबंटन की अतिरिक्त राशि अंश आबंटन खाते में जमा करें।
- आबंटन देय होने पर अंश आबंटन खाता नाम और अंशपूँजी खाता जमा करें; पहले समायोजित राशि घटाकर शेष आबंटन राशि प्राप्त करें।
अधि-अभिदान की प्रविष्टियों में पहले तय करें कि आवेदन रद्द हुए हैं, आनुपातिक आबंटन हुआ है या दोनों विधियाँ साथ लागू हुई हैं।
त्वरित पुनरावृत्ति
- 30,000 अंशों पर आवेदन और आबंटन की राशि Rs. 90,000 प्रति किस्त है।
- प्रथम माँग Rs. 60,000 में से Rs. 800 बकाया और Rs. 600 अग्रिम प्राप्त हुए।
- बकाया माँग नाम तथा अग्रिम माँग जमा की जाती है।
- निर्गमित अंशों से अधिक आवेदन आना अधि-अभिदान है।
- अधि-अभिदान का निपटारा पूर्ण स्वीकृति/अस्वीकृति, आनुपातिक आबंटन या मिश्रित विधि से होता है।
- आनुपातिक आबंटन में अतिरिक्त आवेदन राशि आबंटन में समायोजित, वापस या अग्रिम माँग में जमा हो सकती है।
उदाहरण सात
प्रश्न के मुख्य तथ्य
अधिक आवेदन राशि — आवेदन पर प्राप्त कुल राशि में से आबंटित अंशों की आवेदन राशि घटाने के बाद बची राशि अधिक आवेदन राशि कहलाती है।
यहाँ कुल प्राप्त आवेदन राशि और आबंटित अंशों की आवेदन राशि है।
तीन परिस्थितियों का लेखांकन प्रभाव
- चुने हुए आवेदक: स्वीकृत अंशों की आवेदन राशि पूँजी में हस्तांतरित करें और अस्वीकृत आवेदनों की राशि लौटाएँ।
- 25% आनुपातिक आबंटन: आवेदन की अतिरिक्त राशि को आबंटन में समायोजित करें; बची हुई राशि लौटाएँ।
- कुछ आवेदन रद्द, शेष पर आबंटन: अतिरिक्त राशि को आबंटन और अग्रिम माँग में समायोजित करें; बाकी लौटाएँ।
- अग्रिम माँग: पहले से रखी राशि को माँग देय होने पर संबंधित माँग खाते में समायोजित करें।
रोज़नामचा प्रविष्टि बनाने की विधि
- आवेदन राशि प्राप्त होने पर बैंक खाते को नाम और अंश आवेदन खाते को जमा करें।
- आबंटन पर आवेदन राशि का पूँजी में हस्तांतरण, अतिरिक्त राशि का समायोजन और वापसी अलग-अलग दर्ज करें।
- आबंटन या माँग देय होने पर संबंधित खाते को नाम और अंशपूँजी खाते को जमा करें।
- राशि प्राप्त होने पर बैंक खाते को नाम करें; अग्रिम माँग हो तो उसे संबंधित माँग के विरुद्ध समायोजित करें।
स्थिति १—चुने हुए आवेदकों को आबंटन, शेष आवेदन रद्द
| तिथि | विवरण | नाम राशि (₹) | जमा राशि (₹) |
|---|---|---|---|
| 1 जनवरी 2017 | बैंक खाता नाम; समता अंश आवेदन खाता जमा | 20,00,000 | 20,00,000 |
| 1 फ़रवरी 2017 | समता अंश आवेदन खाता नाम; समता अंशपूँजी खाता जमा; बैंक खाता जमा | 20,00,000 | 5,00,000; 15,00,000 |
| 1 फ़रवरी 2017 | समता अंश आबंटन खाता नाम; समता अंशपूँजी खाता जमा | 7,50,000 | 7,50,000 |
| 1 फ़रवरी 2017 | बैंक खाता नाम; समता अंश आबंटन खाता जमा | 7,50,000 | 7,50,000 |
| 1 अप्रैल 2017 | समता अंश प्रथम माँग खाता नाम; समता अंशपूँजी खाता जमा | 7,50,000 | 7,50,000 |
| 1 अप्रैल 2017 | बैंक खाता नाम; समता अंश प्रथम माँग खाता जमा | 7,50,000 | 7,50,000 |
| 1 जून 2017 | समता अंश द्वितीय एवं अंतिम माँग खाता नाम; समता अंशपूँजी खाता जमा | 5,00,000 | 5,00,000 |
| 1 जून 2017 | बैंक खाता नाम; समता अंश द्वितीय एवं अंतिम माँग खाता जमा | 5,00,000 | 5,00,000 |
स्थिति २—हर आवेदक को 25% आनुपातिक आबंटन
| तिथि | विवरण | नाम राशि (₹) | जमा राशि (₹) |
|---|---|---|---|
| 1 जनवरी 2017 | बैंक खाता नाम; समता अंश आवेदन खाता जमा | 20,00,000 | 20,00,000 |
| 1 फ़रवरी 2017 | समता अंश आवेदन खाता नाम; समता अंशपूँजी खाता जमा; समता अंश आबंटन खाता जमा; बैंक खाता जमा | 20,00,000 | 5,00,000; 7,50,000; 7,50,000 |
| 1 फ़रवरी 2017 | समता अंश आबंटन खाता नाम; समता अंशपूँजी खाता जमा | 7,50,000 | 7,50,000 |
| 1 अप्रैल 2017 | समता अंश प्रथम माँग खाता नाम; समता अंशपूँजी खाता जमा | 7,50,000 | 7,50,000 |
| 1 अप्रैल 2017 | बैंक खाता नाम; समता अंश प्रथम माँग खाता जमा | 7,50,000 | 7,50,000 |
| 1 जून 2017 | समता अंश द्वितीय एवं अंतिम माँग खाता नाम; समता अंशपूँजी खाता जमा | 5,00,000 | 5,00,000 |
| 1 जून 2017 | बैंक खाता नाम; समता अंश द्वितीय एवं अंतिम माँग खाता जमा | 5,00,000 | 5,00,000 |
स्थिति ३—कुछ आवेदन रद्द, शेष पर पूर्ण और आनुपातिक आबंटन
| तिथि | विवरण | नाम राशि (₹) | जमा राशि (₹) |
|---|---|---|---|
| 1 जनवरी 2017 | बैंक खाता नाम; समता अंश आवेदन खाता जमा | 20,00,000 | 20,00,000 |
| 1 फ़रवरी 2017 | समता अंश आवेदन खाता नाम; समता अंशपूँजी खाता जमा; समता अंश आबंटन खाता जमा; अग्रिम माँग खाता जमा; बैंक खाता जमा | 20,00,000 | 5,00,000; 1,50,000; 2,50,000; 11,00,000 |
| 1 फ़रवरी 2017 | समता अंश आबंटन खाता नाम; समता अंशपूँजी खाता जमा | 7,50,000 | 7,50,000 |
| 1 फ़रवरी 2017 | बैंक खाता नाम; समता अंश आबंटन खाता जमा | 6,00,000 | 6,00,000 |
| 1 अप्रैल 2017 | समता अंश प्रथम माँग खाता नाम; समता अंशपूँजी खाता जमा | 7,50,000 | 7,50,000 |
| 1 अप्रैल 2017 | बैंक खाता नाम; अग्रिम माँग खाता नाम; समता अंश प्रथम माँग खाता जमा | 6,00,000; 1,50,000 | 7,50,000 |
| 1 जून 2017 | समता अंश द्वितीय एवं अंतिम माँग खाता नाम; समता अंशपूँजी खाता जमा | 5,00,000 | 5,00,000 |
| 1 जून 2017 | बैंक खाता नाम; अग्रिम माँग खाता नाम; समता अंश द्वितीय एवं अंतिम माँग खाता जमा | 4,00,000; 1,00,000 | 5,00,000 |
स्थिति २ में आवेदन राशि का लेखांकन कैसे होगा?
- 4,00,000 आवेदनों पर ₹5 प्रति अंश से कुल आवेदन राशि निकालें।
- 1,00,000 आबंटित अंशों की आवेदन राशि पूँजी में हस्तांतरित करें।
- बची हुई ₹15,00,000 में से ₹7,50,000 आबंटन में लगाएँ और शेष राशि लौटाएँ।
स्थिति १ में 1,00,000 अंशों की आवेदन राशि पूँजी में कितनी जाएगी और अस्वीकृत आवेदकों को कितनी लौटेगी?
स्थिति २ में आबंटन पर कितना बैंक धन प्राप्त होगा?
स्थिति ३ में प्रथम माँग ₹7,50,000 है और उसमें ₹1,50,000 अग्रिम माँग से समायोजित होता है। बैंक से कितनी राशि आएगी?
आवेदन की अतिरिक्त राशि आबंटन को पूरा चुकाती हो तो आबंटन पर फिर से बैंक प्राप्ति न दिखाएँ; केवल बची हुई राशि वापस करें या आगे की माँग के लिए रखें।
त्वरित पुनरावृत्ति
- प्रति अंश ₹5 आवेदन, ₹7.50 आबंटन, ₹7.50 प्रथम माँग और ₹5 अंतिम माँग पर देय है।
- अस्वीकृत आवेदनों की राशि बैंक से वापस की जाती है।
- अधिक आवेदन राशि को पहले आबंटन में समायोजित करें; केवल शेष राशि लौटाएँ।
- कुछ स्थितियों में बची अतिरिक्त राशि को अग्रिम माँग खाते में रखा जा सकता है।
- अग्रिम माँग को संबंधित माँग देय होने पर समायोजित करें।
- यदि आबंटन की पूरी राशि आवेदन की अतिरिक्त राशि से समायोजित हो, तो आबंटन पर बैंक प्राप्ति दर्ज नहीं होती।
अंशों का न्यून अभिदान
न्यून अभिदान
न्यून अभिदान — जब अभिदान के लिए प्रस्तावित अंशों से कम अंशों के आवेदन प्राप्त हों, तो इसे न्यून अभिदान कहते हैं।
मुख्य बातें
- पहचान: प्राप्त आवेदन प्रस्तावित अंशों से कम होते हैं।
- आबंटन: सामान्यतः प्राप्त आवेदनों के अनुरूप अंश आबंटित किए जाते हैं।
- शर्त: आबंटन से पहले यह सुनिश्चित करें कि कंपनी को न्यूनतम अभिदान प्राप्त हुआ है।
- लेखांकन: प्रविष्टियाँ वास्तविक प्राप्त आवेदन और किए गए आबंटन के आधार पर होती हैं।
न्यूनतम अभिदान की शर्त पूरी होने पर और सभी आवेदन स्वीकार किए जाने पर, आबंटित अंशों की संख्या प्राप्त पात्र आवेदनों के बराबर होती है। यहाँ आबंटित अंश और प्राप्त पात्र आवेदन दर्शाता है।
अधिमूल्य पर अंशों का निर्गमन
अधिमूल्य पर निर्गमन — जब अंश का निर्गम मूल्य उसके समता मूल्य से अधिक हो, तो अंश अधिमूल्य पर निर्गमित कहलाता है।
यहाँ अधिमूल्य, निर्गम मूल्य और समता मूल्य है।
अधिमूल्य का लेखांकन और उपयोग
- माँग का समय: अधिमूल्य आवेदन, आबंटन या माँग—किसी भी चरण में माँगा जा सकता है; सामान्यतः आबंटन पर माँगा जाता है।
- खाता: प्राप्त अधिमूल्य को अलग प्रतिभूति अधिलाभ (प्रीमियम) खाते में जमा किया जाता है।
- वित्तीय विवरण: प्रतिभूति अधिलाभ को स्थिति विवरण में समता एवं दायित्व शीर्ष के अंतर्गत «आरक्षित और आधिक्य» में दिखाते हैं।
- बोनस अंश: पूर्ण भुगतान वाले बोनस अंश जारी करने में; यह निर्गम जारी न की गई अंशपूँजी से अधिक नहीं होना चाहिए।
- व्यय: प्रारंभिक व्ययों का अभिलेखन तथा कंपनी के व्ययों या कमीशन का भुगतान/अपलेखन।
- बट्टा: प्रतिभूतियों के निर्गम पर दिए गए बट्टे का भुगतान या अपलेखन।
- मोचन: अधिमानी अंशों या ऋणपत्रों के मोचन पर देय अधिमूल्य का भुगतान।
- अन्य उपयोग: स्वयं के अंशों का पुनःक्रय।
| स्थिति | राशि देय होने की प्रविष्टि | राशि मिलने की प्रविष्टि |
|---|---|---|
| आवेदन पर अधिमूल्य | अंश आवेदन खाता नामे; अंशपूँजी खाते और प्रतिभूति अधिलाभ खाते से जमा। | बैंक खाता नामे; अंश आवेदन खाते से जमा। |
| आबंटन पर अधिमूल्य | अंश आबंटन खाता नामे; अंशपूँजी खाते और प्रतिभूति अधिलाभ खाते से जमा। | बैंक खाता नामे; अंश आबंटन खाते से जमा। |
| माँग पर अधिमूल्य | अंश माँग खाता नामे; अंशपूँजी खाते और प्रतिभूति अधिलाभ खाते से जमा। | बैंक खाता नामे; अंश माँग खाते से जमा। |
अधिमूल्य वाली प्रविष्टियाँ करने की विधि
- प्रति अंश समता मूल्य और अधिमूल्य पहचानें।
- निर्धारित करें कि अधिमूल्य आवेदन, आबंटन या माँग में से किस चरण पर देय है।
- राशि देय होने पर संबंधित चरण के खाते को नामे करें; अधिमूल्य को प्रतिभूति अधिलाभ खाते में जमा करें।
- राशि मिलने पर बैंक खाते को नामे और संबंधित चरण के खाते को जमा करें।
उपरोक्त निर्गम की रोज़नामचा प्रविष्टियाँ करें।
- जुपिटर लिमिटेड ने समता मूल्य रु. वाले अंश रु. अधिमूल्य पर जारी किए। आवेदन पर रु. , आबंटन पर रु. (जिसमें रु. अधिमूल्य शामिल) और अंतिम माँग पर रु. प्रति अंश देय था। सभी अंशों का पूरा अभिदान हुआ और पूरी राशि प्राप्त हुई।
- आवेदन राशि प्राप्त होने पर बैंक नामे और अंश आवेदन खाते से जमा करें।
- आबंटन की पूरी राशि नामे करें; प्रति अंश रु. अंशपूँजी और रु. अधिमूल्य जमा करें।
- प्रथम एवं अंतिम माँग की राशि देय और प्राप्त होने पर प्रविष्टियाँ करें।
| लेन-देन | नामे खाता (रु.) | जमा खाता (रु.) |
|---|---|---|
| आवेदन राशि प्राप्त | बैंक खाता — | समता अंश आवेदन खाता — |
| आवेदन राशि अंशपूँजी में हस्तांतरित | समता अंश आवेदन खाता — | समता अंशपूँजी खाता — |
| अधिमूल्य सहित आबंटन राशि देय | समता अंश आबंटन खाता — | समता अंशपूँजी खाता — ; प्रतिभूति अधिलाभ खाता — |
| आबंटन राशि प्राप्त | बैंक खाता — | समता अंश आबंटन खाता — |
| प्रथम एवं अंतिम माँग देय | समता अंश प्रथम एवं अंतिम माँग खाता — | समता अंशपूँजी खाता — |
| प्रथम एवं अंतिम माँग राशि प्राप्त | बैंक खाता — | समता अंश प्रथम एवं अंतिम माँग खाता — |
आबंटन पर माँगे गए अधिमूल्य को अंशपूँजी खाते में जमा न करें; इसे अलग प्रतिभूति अधिलाभ खाते में जमा करें।
कंपनी ने अंश प्रस्तावित किए। न्यूनतम अभिदान अंश था और अंशों के आवेदन मिले। यदि सभी आवेदन स्वीकार किए जाएँ, तो कितने अंश आबंटित किए जा सकते हैं?
समता मूल्य रु. वाले अंश रु. में जारी किए गए। आबंटन पर रु. प्रति अंश देय है, जिसमें अधिमूल्य शामिल है। आबंटन की प्रविष्टि की राशि बताइए।
त्वरित पुनरावृत्ति
- प्रस्तावित अंशों से कम आवेदन मिलना न्यून अभिदान है।
- आबंटन से पहले न्यूनतम अभिदान की शर्त पूरी होनी चाहिए।
- निर्गम मूल्य और समता मूल्य का अंतर प्रति अंश अधिमूल्य है।
- अधिमूल्य प्रतिभूति अधिलाभ खाते में जमा होता है।
- अधिमूल्य आवेदन, आबंटन या माँग पर देय हो सकता है।
- प्रतिभूति अधिलाभ का उपयोग निर्धारित उद्देश्यों के लिए किया जाता है।
अंशों का बट्टे पर निर्गमन
बट्टे पर अंश निर्गमन — जब अंश का निर्गम मूल्य उसके नाममात्र मूल्य से कम हो, तो दोनों के अंतर को अंशों पर बट्टा कहते हैं।
यहाँ नाममात्र मूल्य, निर्गम मूल्य और प्रति अंश बट्टा है।
नियम और अपवाद
- सामान्य नियम: कंपनी अपने अंश बट्टे पर निर्गमित नहीं कर सकती।
- अपवाद: हरण किए गए अंशों का पुनः निर्गमन बट्टे पर किया जा सकता है।
- अन्य अपवाद: स्वेट इक्विटी अंशों का निर्गमन लागू प्रावधानों के अनुसार किया जा सकता है।
रोकड़ के अतिरिक्त प्रतिफल में अंशों का निर्गमन
रोकड़ के अतिरिक्त प्रतिफल — जब कंपनी परिसंपत्ति खरीदने के बदले विक्रेता को अपने अंश देती है, तो अंशों का निर्गमन रोकड़ के अतिरिक्त प्रतिफल में होता है।
लेखांकन के मुख्य बिंदु
- निर्गम मूल्य: विक्रेता को दिए अंश सममूल्य, अधिमूल्य या बट्टे पर निर्गमित हो सकते हैं; अंशों की संख्या के लिए प्रति अंश निर्गम मूल्य लें।
- क्रय प्रविष्टि: परिसंपत्ति खाते को नामे और विक्रेता खाते को जमा करें।
- भुगतान प्रविष्टि: विक्रेता खाते को नामे करके अंशपूँजी खाते को जमा करें; अधिमूल्य हो तो प्रतिभूति प्रीमियम खाते को भी जमा करें।
- बट्टे पर निर्गमन: नाममात्र मूल्य, निर्गम मूल्य से अधिक हो तो अंतर अंशों के निर्गमन पर बट्टा खाते में नामे होगा।
यहाँ अंशों से चुकाई जाने वाली राशि और प्रति अंश निर्गम मूल्य है। नकद भुगतान हो तो उसे कुल क्रय मूल्य से घटाएँ।
परिसंपत्ति के बदले अंश देने की विधि
- कुल परिसंपत्ति मूल्य में से नकद भुगतान घटाकर अंशों से देय राशि ज्ञात करें।
- अंशों से देय राशि को प्रति अंश निर्गम मूल्य से भाग देकर अंशों की संख्या निकालें।
- अंशपूँजी नाममात्र मूल्य से और अधिमूल्य या बट्टे की राशि अंतर से तय करें।
- परिसंपत्ति खाते को नामे करें; भुगतान प्रविष्टि में विक्रेता खाते को नामे और संबंधित अंशपूँजी, प्रीमियम या बट्टा खाते को दर्ज करें।
रु. 5,40,000 के भवन का भुगतान रु. 100 नाममात्र मूल्य वाले अंशों से सममूल्य पर या रु. 120 प्रति अंश पर करने की गणना करें।
- राहुल लिमिटेड ने हांडा लिमिटेड से रु. 5,40,000 का भवन खरीदा; अंशों का नाममात्र मूल्य रु. 100 है। सममूल्य पर अंशों की संख्या निकालें।
- यदि अंश रु. 120 प्रति अंश पर निर्गमित हों, तो अंशों की संख्या ज्ञात करें।
- रु. 120 के निर्गम मूल्य में रु. 100 अंशपूँजी और रु. 20 अधिमूल्य है।
| स्थिति | खाते और प्रविष्टि | नामे | जमा |
|---|---|---|---|
| भवन का क्रय | भवन खाता नामे; हांडा लिमिटेड खाते से | रु. 5,40,000 | रु. 5,40,000 |
| सममूल्य पर निर्गमन | हांडा लिमिटेड खाता नामे; अंशपूँजी खाते से | रु. 5,40,000 | रु. 5,40,000 |
| रु. 120 प्रति अंश पर निर्गमन | हांडा लिमिटेड खाता नामे; अंशपूँजी खाते से रु. 4,50,000 और प्रतिभूति प्रीमियम खाते से रु. 90,000 | रु. 5,40,000 | रु. 5,40,000 |
| स्थिति | खाते और प्रविष्टि | नामे | जमा |
|---|---|---|---|
| मशीन का क्रय | मशीन खाता नामे; बैंक खाते से रु. 20,000 और हाई-लाइफ़ मशीन लिमिटेड खाते से रु. 3,60,000 | रु. 3,80,000 | रु. 3,80,000 |
| सममूल्य पर निर्गमन | हाई-लाइफ़ मशीन लिमिटेड खाता नामे; अंशपूँजी खाते से | रु. 3,60,000 | रु. 3,60,000 |
| रु. 120 प्रति अंश पर निर्गमन | हाई-लाइफ़ मशीन लिमिटेड खाता नामे; अंशपूँजी खाते से रु. 3,00,000 और प्रतिभूति प्रीमियम खाते से रु. 60,000 | रु. 3,60,000 | रु. 3,60,000 |
अंशों का निजी निर्गमन
निजी निर्गमन — कंपनी अधिनियम, 2013 की धारा 42 के अनुसार, चयनित समूह को निजी निर्गमन प्रस्ताव-पत्र देकर प्रतिभूतियों के अभिदान के लिए आमंत्रित करना निजी निर्गमन है।
कर्मचारी अंश विकल्प योजना
कर्मचारी अंश विकल्प योजना (ई.एस.ओ.पी.) — यह कर्मचारियों या कर्मचारी निदेशकों को भविष्य में बाजार मूल्य या उचित मूल्य से कम पर कंपनी के अंश लेने का विकल्प देने वाली योजना है।
ई.एस.ओ.पी. के मुख्य बिंदु
- विकल्प: कर्मचारी अपने अधिकार का प्रयोग कर सकता है या उसे छोड़ सकता है।
- स्वेट इक्विटी: ई.एस.ओ.पी. को उद्यम समता (स्वेट इक्विटी) की श्रेणी में रखा गया है।
- अंशों का वर्ग: जारी अंश पहले से जारी अंशों के ही वर्ग के हों।
- विशेष प्रस्ताव: योजना कंपनी के विशेष प्रस्ताव से अधिकृत होनी चाहिए।
- प्रस्ताव में विवरण: अंशों की संख्या, वर्तमान बाजार मूल्य, लागू अपवाद और पात्र निदेशकों या कर्मचारियों का वर्ग दिया जाए।
- समय और नियम: निर्गमन कंपनी के व्यवसाय शुरू करने की तिथि से कम-से-कम एक वर्ष बाद हो; सूचीबद्ध अंशों के लिए सेबी के नियम लागू हों।
| शब्द | अर्थ |
|---|---|
| अनुदान | कर्मचारी को पूर्व-निर्धारित मूल्य पर अंश लेने का विकल्प देना। |
| अनुदान तिथि | कर्मचारी और कंपनी के बीच योजना की शर्तों पर सहमति की तिथि। |
| निहित होना | कर्मचारी को अंशों के लिए आवेदन करने का अधिकार मिलना। |
| निहित तिथि | वह तिथि जब कर्मचारी आवश्यक निहित शर्तें पूरी कर विकल्प का अधिकारी बनता है। |
| निहित अवधि | अनुदान तिथि से निर्दिष्ट निहित शर्तें पूरी होने तक का समय। |
| प्रयोग | निहित विकल्प के आधार पर अंशों के लिए आवेदन करना। |
| प्रयोग अवधि | वह समय जिसके भीतर कर्मचारी निहित विकल्प का प्रयोग कर सकता है। |
| प्रयोग मूल्य | विकल्प का प्रयोग करके अंश लेने के लिए कर्मचारी द्वारा देय मूल्य। |
| विकल्प का मूल्य | अंश के बाजार मूल्य और निर्गम मूल्य के बीच का अंतर। |
रु. 100 नाममात्र मूल्य का अंश रु. 98 में जारी हो, तो बट्टा प्रति अंश और बट्टा प्रतिशत क्या होगा?
मशीन के मूल्य रु. 3,80,000 में से रु. 20,000 नकद दिए गए। शेष राशि का भुगतान रु. 120 प्रति अंश पर हो, तो कितने अंश जारी होंगे?
ई.एस.ओ.पी. में कर्मचारी को अंश लेने का अधिकार किस तिथि से मिलता है, और अंशों के लिए आवेदन करना क्या कहलाता है?
अंशों की संख्या निकालते समय नाममात्र मूल्य से नहीं, प्रति अंश निर्गम मूल्य से भाग दें। अधिमूल्य की स्थिति में प्रीमियम को अंशपूँजी में न जोड़ें।
त्वरित पुनरावृत्ति
- बट्टा नाममात्र मूल्य और निर्गम मूल्य का अंतर है; सामान्यतः कंपनी बट्टे पर अंश जारी नहीं कर सकती।
- मुख्य अपवाद हरण किए गए अंशों का पुनः निर्गमन और स्वेट इक्विटी अंश हैं।
- रोकड़ के अतिरिक्त प्रतिफल में अंश सममूल्य, अधिमूल्य या बट्टे पर निर्गमित हो सकते हैं।
- अंशों की संख्या = अंशों से चुकाई जाने वाली राशि ÷ प्रति अंश निर्गम मूल्य।
- मशीन के उदाहरण में पहले मशीन खाता नामे, बैंक खाता और विक्रेता खाता जमा होते हैं; फिर विक्रेता का बकाया अंशों से चुकाया जाता है।
- निजी निर्गमन कंपनी अधिनियम, 2013 की धारा 42 के अंतर्गत चयनित समूह को प्रस्ताव देकर किया जाता है।
- ई.एस.ओ.पी. में अनुदान, निहित होना और प्रयोग अलग-अलग चरण हैं; कर्मचारी विकल्प का प्रयोग न करने का चुनाव भी कर सकता है।
अंशों का हरण
अंशों का हरण — जब अंशधारक देय आबंटन या माँग राशि नहीं चुकाता, तो कंपनी अंतर्नियमों के अनुसार उसके अंश रद्द करके पहले प्राप्त राशि ज़ब्त कर सकती है।
मुख्य नियम
- अधिकार: हरण कंपनी के अंतर्नियमों के प्रावधानों के अनुसार किया जाता है; माँग न चुकाने पर निदेशकों को सामान्यतः यह अधिकार मिलता है।
- प्रक्रिया: हरण की निर्धारित प्रक्रिया का सख्ती से पालन करना आवश्यक है।
- डेबिट: अंशपूँजी खाते को हरण किए अंशों पर माँगी गई राशि से डेबिट किया जाता है।
- क्रेडिट: अवैतनिक आबंटन/माँग राशि संबंधित खाते में और पहले प्राप्त राशि अंश हरण खाते में क्रेडिट होती है।
- माँग बकाया खाता: यदि यह खाता रखा जाता है, तो आबंटन या माँग खाते के बजाय इसे क्रेडिट करें।
सममूल्य पर जारी अंशों का हरण
अंशपूँजी को कुल माँगी गई राशि से डेबिट करें; अवैतनिक माँग को संबंधित खाते में और पहले प्राप्त पूँजी राशि को अंश हरण खाते में क्रेडिट करें।
यहाँ = हरण किए अंशों पर माँगी गई पूँजी, = अवैतनिक माँग और = अंश हरण खाते में जमा राशि।
| खाता | नाम (डेबिट) | जमा (क्रेडिट) |
|---|---|---|
| अंशपूँजी खाता | कुल माँगी गई पूँजी | — |
| अंश आबंटन / माँग खाता | — | अवैतनिक राशि |
| अंश हरण खाता | — | पहले प्राप्त पूँजी राशि |
हरण खाते का प्रदर्शन
- तुलन-पत्र: पुनर्निर्गमन तक अंश हरण खाते का शेष, इक्विटी एवं देयताओं में अंशपूँजी के अंतर्गत चुकता पूँजी में जोड़कर दिखाया जाता है।
अधिमूल्य पर जारी अंशों का हरण
| स्थिति | अधिमूल्य प्राप्त | अधिमूल्य अप्राप्त |
|---|---|---|
| हरण के समय | सामान्य हरण प्रविष्टि करें; प्रतिभूति प्रीमियम खाते को डेबिट न करें। | अंशपूँजी के साथ अप्राप्त अधिमूल्य की राशि प्रतिभूति प्रीमियम खाते में डेबिट करें। |
| जमा प्रविष्टियाँ | अवैतनिक माँग जमा; प्राप्त पूँजी राशि अंश हरण खाते में जमा। | अवैतनिक आबंटन/माँग जमा; प्राप्त पूँजी राशि अंश हरण खाते में जमा। |
अधिमूल्य के विशेष नियम
- पूरा अधिमूल्य प्राप्त: हरण के समय प्रतिभूति प्रीमियम खाते को उलटें नहीं; व्यवहार सममूल्य वाले अंशों जैसा होगा।
- अधिमूल्य अप्राप्त: जितना अधिमूल्य नहीं मिला, उतनी राशि प्रतिभूति प्रीमियम खाते को डेबिट करें।
- अंशपूँजी: हरण किए अंशों पर माँगी गई पूँजी से डेबिट होगी; बाकी प्रविष्टियाँ सामान्य नियम के अनुसार होंगी।
- बकाया माँग खाता: यदि रखा गया हो, तो अवैतनिक आबंटन/माँग के बजाय उसी खाते को क्रेडिट करें।
यहाँ = माँगी गई पूँजी, = अप्राप्त अधिमूल्य, = अवैतनिक माँग और = अंश हरण खाते में जमा राशि।
हरण की रोज़नामचा प्रविष्टि बनाने की विधि
- हरण किए अंशों की संख्या और प्रति अंश माँगी गई पूँजी से कुल माँगी गई राशि निकालें।
- अवैतनिक आबंटन और माँग राशि जोड़कर कुल अवैतनिक राशि निकालें।
- अंश हरण खाते में जमा राशि निकालें; अप्राप्त अधिमूल्य हो तो उसे कुल डेबिट में जोड़ें।
- अंशपूँजी और आवश्यक होने पर प्रतिभूति प्रीमियम को डेबिट करें; अवैतनिक खातों और अंश हरण खाते को क्रेडिट करें।
सुप्रिया के 300 अंशों का हरण होने पर आवश्यक रोज़नामचा प्रविष्टि करें।
- होंडा लिमिटेड ने रु. 100 अंकित मूल्य के अंश जारी किए। प्रति अंश आवेदन रु. 20, आबंटन रु. 30, प्रथम माँग रु. 20 और अंतिम माँग रु. 30 थी। सुप्रिया के 300 अंशों पर दोनों माँगें बकाया रहने से अंश हरण हुए।
- अंशों पर कुल माँगी गई पूँजी निकालें।
- अवैतनिक प्रथम और अंतिम माँग निकालें।
- अंश हरण खाते में पहले प्राप्त पूँजी राशि जमा करें।
- रोज़नामचा: अंशपूँजी खाता डेबिट रु. 30,000; प्रथम माँग खाता क्रेडिट रु. 6,000; अंतिम माँग खाता क्रेडिट रु. 9,000; अंश हरण खाता क्रेडिट रु. 15,000।
साहिल के 1,000 अंशों का अंकित मूल्य रु. 100 और निर्गम मूल्य रु. 120 प्रति अंश है। पूरा अधिमूल्य प्राप्त हो चुका है; रु. 20 प्रति अंश की अंतिम माँग नहीं मिली। हरण प्रविष्टि करें।
सुनैना के 500 अंशों का अंकित मूल्य रु. 10 प्रति अंश है। रु. 4 की आबंटन राशि में रु. 2 अधिमूल्य शामिल है और रु. 3 की अंतिम माँग भी बकाया है। अधिमूल्य नहीं मिला; हरण प्रविष्टि करें।
पूरा अधिमूल्य पहले प्राप्त हो चुका हो तो प्रतिभूति प्रीमियम को हरण प्रविष्टि में डेबिट न करें। केवल अप्राप्त अधिमूल्य को ही डेबिट किया जाता है।
त्वरित पुनरावृत्ति
- अंशधारक द्वारा देय आबंटन या माँग न चुकाने पर नियमों के अनुसार अंशों का हरण किया जा सकता है।
- अंशपूँजी खाते को हरण किए अंशों पर माँगी गई पूँजी से डेबिट करें।
- अवैतनिक राशि संबंधित खाते में और पहले प्राप्त पूँजी अंश हरण खाते में क्रेडिट होती है।
- पूरा अधिमूल्य मिल चुका हो तो हरण के समय उसे उलटें नहीं।
- अधिमूल्य अप्राप्त हो तो उस राशि को प्रतिभूति प्रीमियम खाते में डेबिट करें।
- पुनर्निर्गमन तक अंश हरण खाते का शेष तुलन-पत्र में चुकता पूँजी के अंतर्गत दिखाएँ।
उदाहरण तेरह
आनुपातिक आबंटन और अतिरिक्त आवेदन राशि
यहाँ आबंटित और आवेदित अंशों की संख्या है।
किश्तों का लेखांकन और अंशों का हरण
हरण पर अंशपूँजी को हरण किए गए अंशों की पूरी माँगी गई पूँजी से नामे करें; बकाया माँग को जमा करें और पहले प्राप्त अंशपूँजी को अंश हरण खाते में जमा करें। पहले से प्राप्त प्रतिभूति प्रीमियम वापस नहीं किया जाता।
यहाँ अंश हरण राशि, हरण किए गए अंशों की संख्या, प्रति अंश माँगी गई पूँजी और प्रति अंश बकाया पूँजी है।
रोज़नामचा प्रविष्टियाँ बनाने की विधि
- आवेदन राशि बैंक में प्राप्त करें; आबंटित अंशों की राशि अंशपूँजी में और अतिरिक्त राशि आबंटन खाते में स्थानांतरित करें।
- आबंटन देय करते समय अंशपूँजी और प्रतिभूति प्रीमियम के हिस्से अलग दर्ज करें; समायोजन के बाद शेष राशि बैंक से प्राप्त करें।
- प्रथम और द्वितीय माँग अलग-अलग देय करें; प्रत्येक माँग की प्राप्त और बकाया राशि दर्ज करें।
- अंतिम माँग के बाद हरण प्रविष्टि में अंशपूँजी नामे करें तथा अंश हरण और माँग बकाया खाते जमा करें।
अशोक लिमिटेड की आवश्यक रोज़नामचा प्रविष्टियाँ और तुलन-पत्र तैयार करें।
- ४,००,००० आवेदनों पर आवेदन राशि बैंक में प्राप्त हुई।
- ३,००,००० आबंटित अंशों की आवेदन राशि अंशपूँजी में जाएगी; अतिरिक्त आवेदन राशि आबंटन में समायोजित होगी।
- आबंटन देय राशि में अंशपूँजी और प्रीमियम अलग-अलग दर्ज करें; अतिरिक्त आवेदन राशि घटाने के बाद शेष बैंक से प्राप्त होगा।
- प्रत्येक माँग में ८०० अंशों की बकाया राशि १,६०० रु. है; दोनों माँगों का कुल बकाया ३,२०० रु. है।
- हरण पर पूरी माँगी गई पूँजी नामे होगी; बकाया माँग जमा होगी और शेष पहले प्राप्त अंशपूँजी अंश हरण खाते में जमा होगी।
| विवरण | नामे | जमा |
|---|---|---|
| बैंक खाता नामे; समता अंश आवेदन खाते में जमा | १२,००,००० | १२,००,००० |
| समता अंश आवेदन खाता नामे; समता अंशपूँजी खाते में जमा; समता अंश आबंटन खाते में जमा | १२,००,००० | ९,००,०००; ३,००,००० |
| समता अंश आबंटन खाता नामे; समता अंशपूँजी खाते में जमा; प्रतिभूति प्रीमियम खाते में जमा | १५,००,००० | ९,००,०००; ६,००,००० |
| बैंक खाता नामे; समता अंश आबंटन खाते में जमा | १२,००,००० | १२,००,००० |
| समता अंश प्रथम माँग खाता नामे; समता अंशपूँजी खाते में जमा | ६,००,००० | ६,००,००० |
| बैंक खाता और माँग बकाया खाता नामे; समता अंश प्रथम माँग खाते में जमा | ५,९८,४००; १,६०० | ६,००,००० |
| समता अंश द्वितीय एवं अंतिम माँग खाता नामे; समता अंशपूँजी खाते में जमा | ६,००,००० | ६,००,००० |
| बैंक खाता और माँग बकाया खाता नामे; समता अंश द्वितीय एवं अंतिम माँग खाते में जमा | ५,९८,४००; १,६०० | ६,००,००० |
| समता अंशपूँजी खाता नामे; अंश हरण खाते में जमा; माँग बकाया खाते में जमा | ८,००० | ४,८००; ३,२०० |
तुलन-पत्र में प्रस्तुति
| विवरण | नोट संख्या | राशि |
|---|---|---|
| समता एवं देयताएँ — अंशधारक निधि — अंशपूँजी | १ | २९,९६,८०० |
| समता एवं देयताएँ — आरक्षित एवं अधिशेष | २ | ६,००,००० |
| समता एवं देयताओं का कुल | ३५,९६,८०० | |
| परिसंपत्तियाँ — चालू परिसंपत्तियाँ — नकद एवं नकद समतुल्य | ३ | ३५,९६,८०० |
| परिसंपत्तियों का कुल | ३५,९६,८०० |
| नोट | विवरण | राशि |
|---|---|---|
| १ | निर्गमित: ३,००,००० समता अंश, १० रु. प्रत्येक | ३०,००,००० |
| १ | पूर्ण प्रदत्त: २,९९,२०० समता अंश, १० रु. प्रत्येक | २९,९२,००० |
| १ | अंश हरण खाते में जमा राशि | ४,८०० |
| १ | अंशपूँजी का कुल | २९,९६,८०० |
| २ | प्रतिभूति प्रीमियम आरक्षित | ६,००,००० |
| ३ | बैंक में रोकड़ | ३५,९६,८०० |
आबंटन के ५ रु. को पूरा अंशपूँजी न मानें: इसमें २ रु. प्रतिभूति प्रीमियम है। आवेदन की अतिरिक्त राशि आबंटन में समायोजित होती है, इसलिए उसे बैंक से दोबारा प्राप्त न दिखाएँ।
५,००,००० अंशों के आवेदन पर ४,००,००० अंश आबंटित किए गए। आवेदन राशि २ रु. प्रति अंश थी। कुल आवेदन राशि और अतिरिक्त आवेदन राशि ज्ञात करें।
१० रु. अंकित मूल्य के ५०० अंशों पर आवेदन में ३ रु., आबंटन में ५ रु. (२ रु. प्रीमियम सहित), और प्रथम तथा अंतिम माँग में २-२ रु. देय हैं। दोनों माँगें बकाया रहने पर हरण प्रविष्टि की राशि ज्ञात करें।
त्वरित पुनरावृत्ति
- ४,००,००० आवेदन पर ३,००,००० अंश आबंटित होने से अनुपात है।
- आवेदन की अतिरिक्त ३,००,००० रु. राशि आबंटन में समायोजित होती है।
- प्रति अंश आबंटन के ५ रु. में ३ रु. अंशपूँजी और २ रु. प्रतिभूति प्रीमियम है।
- मुकेश के ८०० अंशों पर कुल बकाया माँग ३,२०० रु. और हरण राशि ४,८०० रु. है।
- तुलन-पत्र में अंशपूँजी २९,९६,८०० रु., प्रतिभूति प्रीमियम आरक्षित ६,००,००० रु. और बैंक रोकड़ ३५,९६,८०० रु. है।
उदाहरण चौदह
निर्गम की शर्तें और अनुपातिक आबंटन
इस उदाहरण की शर्तें
- निर्गम: रु. 100 अंकित मूल्य के 30,000 अंश, रु. 20 प्रति अंश अधिमूल्य पर निर्गमित किए गए।
- भुगतान: आवेदन पर रु. 40 (रु. 30 पूँजी + रु. 10 अधिमूल्य), आबंटन पर रु. 30 (रु. 20 पूँजी + रु. 10 अधिमूल्य), प्रथम माँग पर रु. 30 और द्वितीय व अंतिम माँग पर रु. 20 प्रति अंश।
- आवेदन: 40,000 अंशों के आवेदन मिले और 30,000 अंशों का अनुपातिक आबंटन हुआ। अतिरिक्त आवेदन राशि में से रु. 2,00,000 आबंटन में समायोजित और रु. 2,00,000 वापस किए गए।
रोहन ने 700 अंशों के लिए आवेदन किया और उसे 600 अंश मिले। अतिरिक्त राशि आबंटन में समायोजित हुई।
माँगों का भुगतान न होना और अंशों का हरण
रोहन और अमन के अंश
- रोहन: 600 अंशों पर आबंटन के रु. 18,000 देय थे। रु. 4,000 अतिरिक्त आवेदन राशि समायोजित करने के बाद रु. 14,000 बकाया रहे; भुगतान न होने पर अंश हरण हुए।
- रोहन का हरण: रु. 30,000 अंशपूँजी डेबिट और अप्राप्त रु. 6,000 अधिमूल्य उलटा गया। रु. 14,000 अंश आबंटन खाते में तथा रु. 22,000 अंश हरण खाते में जमा हुए।
- अमन: प्रथम माँग के रु. 30 प्रति अंश का भुगतान न करने पर उसके 900 अंश हरण किए गए।
- प्रथम माँग: रोहन के 600 अंश पहले हरण हो चुके थे; 29,400 अंशों पर रु. 8,82,000 देय हुए। अमन के 900 अंशों की रु. 27,000 माँग अप्राप्त रहने से रु. 8,55,000 मिले।
- द्वितीय व अंतिम माँग: अमन के 900 हरण किए अंश घटाकर 28,500 अंशों पर रु. 5,70,000 देय हुए और पूरी राशि प्राप्त हुई।
हरण के समय लेखांकन
- अंशपूँजी: हरण के समय अंश पर माँगी गई पूँजी को डेबिट करें।
- अधिमूल्य: देय, लेकिन अप्राप्त अधिमूल्य को प्रतिभूति प्रीमियम खाते में डेबिट करके उलटें।
- अप्राप्त माँग: भुगतान न हुई माँग के संबंधित खाते को क्रेडिट करें।
- अंश हरण: हरण किए अंशों पर पहले प्राप्त पूँजी राशि को अंश हरण खाते में क्रेडिट करें।
पुनःनिर्गम और पूँजी संचय
पुनःनिर्गम का लेखांकन
- पुनःनिर्गम: 1,000 हरण किए अंश रु. 80 प्रति अंश पर पूर्णतः प्रदत्त रूप में पुनःनिर्गमित हुए—अमन के 900 और रोहन के 100 अंश।
- बट्टा: रु. 100 के अंश को रु. 80 में पुनःनिर्गमित करने पर रु. 20 प्रति अंश बट्टा हुआ; इसे अंश हरण खाते से डेबिट किया।
- पूँजी संचय: पुनःनिर्गमित अंशों से संबंधित हरण लाभ में से पुनःनिर्गम बट्टा घटाकर शेष राशि पूँजी संचय में हस्तांतरित होती है।
- शेष हरण राशि: रोहन के पुनःनिर्गमित 100 अंशों का हरण लाभ रु. 3,667 है। उसके शेष 500 हरण किए अंशों से संबंधित रु. 18,333 अंश हरण खाते में रहता है।
| विवरण | नाम राशि (रु.) | जमा राशि (रु.) |
|---|---|---|
| बैंक खाता Dr. | 16,00,000 | |
| अंश आवेदन खाते से | 16,00,000 | |
| (40,000 अंशों पर आवेदन राशि प्राप्त) | ||
| अंश आवेदन खाता Dr. | 14,00,000 | |
| अंशपूँजी खाते से | 9,00,000 | |
| प्रतिभूति प्रीमियम खाते से | 3,00,000 | |
| अंश आबंटन खाते से | 2,00,000 | |
| (आवेदन राशि का पूँजी, प्रीमियम और अतिरिक्त राशि का आबंटन में हस्तांतरण) | ||
| अंश आवेदन खाता Dr. | 2,00,000 | |
| बैंक खाते से | 2,00,000 | |
| (अस्वीकृत आवेदकों को आवेदन राशि वापस की) | ||
| अंश आबंटन खाता Dr. | 9,00,000 | |
| अंशपूँजी खाते से | 6,00,000 | |
| प्रतिभूति प्रीमियम खाते से | 3,00,000 | |
| (आबंटन पर देय राशि) | ||
| बैंक खाता Dr. | 6,86,000 | |
| अंश आबंटन खाते से | 6,86,000 | |
| (आबंटन पर प्राप्त राशि) | ||
| अंशपूँजी खाता Dr. | 30,000 | |
| प्रतिभूति प्रीमियम खाता Dr. | 6,000 | |
| अंश आबंटन खाते से | 14,000 | |
| अंश हरण खाते से | 22,000 | |
| (रोहन के 600 अंशों का आबंटन राशि न मिलने पर हरण) | ||
| अंश प्रथम माँग खाता Dr. | 8,82,000 | |
| अंशपूँजी खाते से | 8,82,000 | |
| (29,400 अंशों पर प्रथम माँग देय) | ||
| बैंक खाता Dr. | 8,55,000 | |
| अंश प्रथम माँग खाते से | 8,55,000 | |
| (प्रथम माँग पर प्राप्त राशि) | ||
| अंशपूँजी खाता Dr. | 72,000 | |
| अंश प्रथम माँग खाते से | 27,000 | |
| अंश हरण खाते से | 45,000 | |
| (अमन के 900 अंशों का प्रथम माँग न मिलने पर हरण) | ||
| अंश द्वितीय और अंतिम माँग खाता Dr. | 5,70,000 | |
| अंशपूँजी खाते से | 5,70,000 | |
| (28,500 अंशों पर द्वितीय और अंतिम माँग देय) | ||
| बैंक खाता Dr. | 5,70,000 | |
| अंश द्वितीय और अंतिम माँग खाते से | 5,70,000 | |
| (देय राशि प्राप्त) | ||
| बैंक खाता Dr. | 80,000 | |
| अंश हरण खाता Dr. | 20,000 | |
| अंशपूँजी खाते से | 1,00,000 | |
| (1,000 हरण किए अंश रु. 80 प्रति अंश पर पुनःनिर्गमित) | ||
| अंश हरण खाता Dr. | 28,667 | |
| पूँजी संचय खाते से | 28,667 | |
| (पुनःनिर्गमित अंशों का शेष हरण लाभ पूँजी संचय में हस्तांतरित) |
मुख्य गणनाएँ
- रोहन का आबंटन बकाया: 600 अंशों पर रु. 18,000 देय थे; रु. 4,000 अतिरिक्त आवेदन राशि समायोजित होने पर रु. 14,000 बकाया रहे।
- आबंटन पर प्राप्त राशि: कुल देय रु. 9,00,000 में से रु. 2,00,000 अतिरिक्त आवेदन राशि से समायोजित हुए। रोहन के रु. 14,000 बकाया घटाने पर बैंक से रु. 6,86,000 मिले। अस्वीकृत आवेदकों को रु. 2,00,000 वापस किए गए।
- प्रथम माँग पर प्राप्त राशि: 29,400 अंशों पर रु. 8,82,000 देय थे; अमन के 900 अंशों पर रु. 27,000 न मिलने से रु. 8,55,000 मिले।
- पुनःनिर्गम लाभ: अमन के 900 अंशों का हरण लाभ रु. 45,000 और रोहन के 100 अंशों का रु. 3,667; कुल रु. 48,667। रु. 20,000 पुनःनिर्गम बट्टा घटाकर रु. 28,667 पूँजी संचय में हस्तांतरित हुए।
- रोहन के शेष अंश: 500 अंशों से संबंधित अंश हरण राशि रु. है।
रोहन का आबंटन बकाया और 1,000 अंशों के पुनःनिर्गम पर पूँजी संचय ज्ञात करें।
- रोहन के 700 आवेदन अंशों की राशि में से 600 आबंटित अंशों की आवेदन राशि घटाकर अतिरिक्त राशि निकालें।
- 600 अंशों पर आबंटन की देय राशि में से अतिरिक्त आवेदन राशि घटाएँ।
- 1,000 पुनःनिर्गमित अंशों का संबंधित हरण लाभ अमन के लाभ और रोहन के 100 अंशों के आनुपातिक लाभ से निकालें।
- हरण लाभ में से पुनःनिर्गम बट्टा घटाकर पूँजी संचय निकालें।
अस्वीकृत आवेदकों को राशि लौटाते समय अंश आवेदन खाता डेबिट करें, अंश आबंटन खाता नहीं। रोहन के रु. 14,000 अप्राप्त आबंटन खाते में जमा होंगे; यह राशि अंशपूँजी नहीं है।
रोहन ने 700 अंशों के लिए आवेदन किया और उसे 600 अंश मिले। आवेदन राशि रु. 40 प्रति अंश है। अतिरिक्त आवेदन राशि कितनी आबंटन में समायोजित होगी?
600 अंशों पर रु. 30 प्रति अंश आबंटन देय है। रु. 4,000 अतिरिक्त आवेदन राशि समायोजित हो, तो कितनी राशि बकाया रहेगी?
रु. 100 के 1,000 हरण किए अंश रु. 80 प्रति अंश पर पुनःनिर्गमित हुए। संबंधित हरण लाभ रु. 48,667 है। पूँजी संचय कितना होगा?
त्वरित पुनरावृत्ति
- रु. 100 अंकित मूल्य के 30,000 अंश रु. 20 अधिमूल्य पर निर्गमित हुए; 40,000 आवेदन अंशों पर अनुपातिक आबंटन हुआ।
- रोहन की रु. 4,000 अतिरिक्त आवेदन राशि आबंटन में समायोजित हुई; रु. 14,000 न मिलने पर उसके 600 अंश हरण हुए।
- अमन के 900 अंश प्रथम माँग की रु. 27,000 राशि न मिलने पर हरण किए गए।
- 28,500 अंशों पर द्वितीय और अंतिम माँग की रु. 5,70,000 राशि पूरी प्राप्त हुई।
- 1,000 अंश रु. 80 प्रति अंश पर पुनःनिर्गमित हुए; रु. 20,000 बट्टा अंश हरण खाते से डेबिट हुआ।
- रु. 28,667 पूँजी संचय में हस्तांतरित हुए; रोहन के शेष 500 अंशों से संबंधित रु. 18,333 अंश हरण खाते में रहा।
उदाहरण पंद्रह
आनुपातिक आबंटन और देय राशि
आनुपातिक आबंटन — जब प्राप्त आवेदन उपलब्ध अंशों से अधिक हों, तो पात्र आवेदकों को आवेदन के अनुपात में अंश दिए जाते हैं।
निर्गमन की शर्तें
- निर्गमन: रु. प्रति अंश के समता अंश; प्रति अंश रु. प्रीमियम।
- आवेदन: अंशों के आवेदन मिले; आवेदनों को अनुपात में आबंटन और शेष आवेदन अस्वीकार हुए।
- आबंटन अनुपात: आवेदन और आबंटन का अनुपात है।
- किस्तें: आवेदन पर रु., आबंटन पर रु. (इसमें रु. प्रीमियम), और माँग पर रु. प्रति अंश।
- समायोजन: अतिरिक्त आवेदन राशि आबंटन में समायोजित हुई; अस्वीकृत आवेदकों की राशि लौटाई गई।
आनुपातिक आबंटन में अतिरिक्त आवेदन राशि, आवेदन किए अंशों और आबंटित अंशों के अंतर पर आवेदन-दर से निकलती है।
मुख्य गणनाएँ
- आवेदन पर प्राप्त राशि: रु.; अस्वीकृत अंशों की वापसी रु.
- आवेदन राशि का विभाजन: अंशपूँजी में रु.; अतिरिक्त राशि रु.
- आबंटन देय: रु.; अंशपूँजी रु. और प्रीमियम रु.
- आबंटन पर नकद देय: रु.
- माँग देय: रु.
बकाया राशि और अंशों का हरण
अंशों का हरण — अंशधारक द्वारा देय राशि न चुकाने पर कंपनी उसके अंश रद्द कर सकती है और प्राप्त राशि हरण खाते में जमा करती है।
डिफॉल्ट और हरण की गणना
- चिटनिस: अंश मिले; अनुपात में उन्होंने अंशों के लिए आवेदन किया। अतिरिक्त आवेदन राशि रु.
- चिटनिस का आबंटन बकाया: रु.; इसमें अवैतनिक प्रीमियम रु. शामिल है।
- जगदले: अंश मिले; माँग राशि का बकाया रु.
- माँग बकाया: चिटनिस रु. और जगदले रु.; कुल रु.
- हरण: कुल अंशों का हरण हुआ।
इस प्रविष्टि में हरण खाते की जमा राशि, हरण प्रविष्टि के कुल नाम पक्ष में से बकाया राशि घटाकर मिलती है।
रोजनामचा प्रविष्टियाँ बनाने की विधि
- आवेदन पर प्राप्त कुल राशि को बैंक खाते में नाम करें।
- आवेदन राशि को अंशपूँजी, आबंटन में समायोजन और अस्वीकृत आवेदनों की वापसी में बाँटें।
- कुल आबंटन देय दर्ज करें; प्राप्त नकद और बकाया आबंटन अलग दिखाएँ।
- माँग देय दर्ज करके प्राप्त नकद और बकाया माँग अलग दिखाएँ।
- हरण पर अंशपूँजी और अवैतनिक प्रीमियम को नाम करें; बकाया राशि और हरण खाते को जमा करें।
लेन-देन की रोजनामचा प्रविष्टियाँ और अंश हरण खाते की राशि ज्ञात करें।
- कुल आवेदन राशि और अस्वीकृत आवेदन की वापसी निकालें।
- अंशपूँजी में स्थानांतरित राशि और आबंटन में समायोजित अतिरिक्त राशि निकालें।
- चिटनिस के अतिरिक्त आवेदन और आबंटन बकाया निकालें।
- माँग का कुल बकाया और हरण किए अंशों की संख्या निकालें।
- हरण प्रविष्टि का संतुलन निकालें।
| तिथि | विवरण | नाम (रु.) | जमा (रु.) |
|---|---|---|---|
| — | बैंक खाता नाम; समता अंश आवेदन खाते से | 2,40,000 | 2,40,000 |
| — | समता अंश आवेदन खाता नाम; समता अंशपूँजी खाते से | 2,40,000 | 1,60,000 |
| — | समता अंश आवंटन खाते से; बैंक खाते से (अतिरिक्त राशि समायोजन और अस्वीकृत आवेदन की वापसी) | 32,000; 48,000 | |
| — | समता अंश आवंटन खाता नाम; समता अंशपूँजी खाते से; प्रतिभूति प्रीमियम खाते से | 2,00,000 | 1,20,000; 80,000 |
| — | बैंक खाता नाम; बकाया आबंटन खाता नाम; समता अंश आवंटन खाते से | 1,61,280; 6,720 | 1,68,000 |
| — | समता अंश माँग खाता नाम; समता अंशपूँजी खाते से | 1,20,000 | 1,20,000 |
| — | बैंक खाता नाम; बकाया माँग खाता नाम; समता अंश माँग खाते से | 1,09,200; 10,800 | 1,20,000 |
| — | समता अंशपूँजी खाता नाम; प्रतिभूति प्रीमियम आरक्षित खाता नाम; अंश हरण खाते से; बकाया आबंटन खाते से; बकाया माँग खाते से | 36,000; 3,200 | 21,680; 6,720; 10,800 |
प्रीमियम और हरण
- चिटनिस का प्रीमियम: रु. नहीं मिला था; हरण के समय प्रतिभूति प्रीमियम आरक्षित खाते को नाम किया जाता है।
- जगदले का प्रीमियम: पूरी तरह प्राप्त था; इसलिए हरण पर उसे उलटा नहीं जाता।
- हरण खाते का जमा: इस प्रविष्टि में रु. हरण खाते में जमा है।
श्री चिटनिस को अंश मिले और आवेदन-आबंटन अनुपात था। अतिरिक्त आवेदन राशि और आबंटन बकाया निकालें।
चिटनिस के और जगदले के अंशों पर माँग राशि बकाया है। कुल माँग बकाया और हरण किए अंश निकालें।
त्वरित पुनरावृत्ति
- आवेदन और आबंटन का अनुपात है; अतिरिक्त आवेदन राशि आबंटन में समायोजित होती है।
- आवेदन राशि रु.; वापसी रु.; आबंटन में अतिरिक्त राशि रु. है।
- चिटनिस का आबंटन बकाया रु. और कुल माँग बकाया रु. है।
- कुल अंशों का हरण किया गया।
- हरण प्रविष्टि में अवैतनिक प्रीमियम रु. उलटा और हरण खाते में रु. जमा है।
हरण किए गए अंशों का पुनः निर्गमन
पुनर्निर्गमन के नियम
हरण किए गए अंशों का पुनर्निर्गमन — हरण किए गए अंशों को रद्द किया जा सकता है या सममूल्य, अधिलाभ अथवा बट्टे पर फिर से जारी किया जा सकता है।
बट्टे पर पुनर्निर्गमन में बट्टा संबंधित अंशों पर पहले प्राप्त हरण राशि से अधिक नहीं हो सकता। पुनर्निर्गमित अंशों की हरण राशि में से बट्टा घटाने पर बची राशि पूँजीगत लाभ है और पूँजी आरक्षित में जाती है।
मुख्य नियम
- निर्गम मूल्य: अंश सममूल्य, अधिलाभ या बट्टे पर पुनर्निर्गमित हो सकते हैं; प्रायः पूर्ण भुगतान पर या बट्टे पर जारी होते हैं।
- बट्टे की सीमा: पुनर्निर्गमित अंशों पर दिया गया बट्टा उन्हीं अंशों से जुड़ी हरण राशि से अधिक नहीं हो सकता।
- लेखांकन: पुनर्निर्गमन बट्टे को अंश हरण खाते में नाम किया जाता है।
- पूँजीगत लाभ: केवल पुनर्निर्गमित अंशों से संबंधित हरण राशि में से बट्टा घटाकर लाभ निकालें।
- आंशिक पुनर्निर्गमन: जो अंश अभी पुनर्निर्गमित नहीं हुए, उनसे संबंधित हरण राशि अंश हरण खाते में शेष रहती है।
यहाँ पुनर्निर्गमित अंशों से संबंधित हरण राशि और पुनर्निर्गमन बट्टा है।
| व्यवहार | नाम | जमा |
|---|---|---|
| बट्टे पर पुनर्निर्गमन | बैंक खाता; अंश हरण खाता (बट्टे की राशि) | अंशपूँजी खाता (अंशों का अंकित मूल्य) |
| हरण किए गए अंशों पर लाभ का हस्तांतरण | अंश हरण खाता | पूँजी आरक्षित खाता |
पुनर्निर्गमन का लेखांकन
- हरण किए गए अंशों की संख्या और प्रति अंश प्राप्त हरण राशि ज्ञात करें।
- पुनर्निर्गमित अंशों से जुड़ी हरण राशि अलग निकालें।
- पुनर्निर्गमन बट्टे को संबंधित हरण राशि से मिलाएँ; बट्टा उससे अधिक नहीं होना चाहिए।
- पुनर्निर्गमित अंशों का शेष हरण लाभ पूँजी आरक्षित में हस्तांतरित करें।
- अभी पुनर्निर्गमित न हुए अंशों से जुड़ी हरण राशि अंश हरण खाते में छोड़ें।
हरण, पुनर्निर्गमन और लाभ हस्तांतरण की रोज़नामचा प्रविष्टियाँ करें।
- पोली प्लास्टिक लिमिटेड ने रु. 100 के 200 समता अंशों का रु. 30 प्रति अंश की अंतिम माँग न चुकाने पर हरण किया। प्रति अंश रु. 70 पहले प्राप्त थे।
- 150 अंश रु. 60 प्रति अंश पर पूर्ण भुगतान प्राप्त मानकर पुनर्निर्गमित हुए; बट्टा रु. 40 प्रति अंश है।
- इन 150 अंशों से जुड़ी हरण राशि में से बट्टा घटाकर पूँजीगत लाभ निकालें।
- शेष 50 अंश अभी पुनर्निर्गमित नहीं हुए, इसलिए उनकी हरण राशि अंश हरण खाते में रहेगी।
| व्यवहार | नाम (रु.) | जमा (रु.) |
|---|---|---|
| अंशपूँजी खाता नाम | 20,000 | — |
| अंश हरण खाते से जमा | — | 14,000 |
| अंश द्वितीय एवं अंतिम माँग खाते से जमा | — | 6,000 |
| बैंक खाता नाम | 9,000 | — |
| अंश हरण खाता नाम — पुनर्निर्गमन बट्टा | 6,000 | — |
| अंशपूँजी खाते से जमा | — | 15,000 |
| अंश हरण खाता नाम — लाभ हस्तांतरण | 4,500 | — |
| पूँजी आरक्षित खाते से जमा | — | 4,500 |
अधिक आवेदन, हरण और पुनर्निर्गमन का संयुक्त उदाहरण
उदाहरण 17 — मुख्य गणनाएँ
- निर्गम की शर्तें: रु. 10 अंकित मूल्य का अंश रु. 12 पर जारी हुआ; आवेदन पर रु. 5 (इसमें रु. 2 अधिलाभ), आबंटन पर रु. 4 और माँग पर रु. 1 देय था।
- अधिक आवेदन: 70,000 अंशों के आवेदन पर 50,000 अंश आबंटित हुए। अतिरिक्त रु. 1,00,000 में से रु. 40,000 लौटाए और रु. 60,000 आबंटन में समायोजित किए।
- आबंटन: 50,000 अंशों पर रु. 4 प्रति अंश से रु. 2,00,000 देय हुए; समायोजन के बाद बैंक से रु. 1,40,000 मिले।
- माँग: 50,000 अंशों पर रु. 1 प्रति अंश से रु. 50,000 देय हुए; 500 अंशों पर रु. 500 माँग बकाया रही।
- हरण: 500 अंशों का अंकित मूल्य रु. 5,000 और पहले प्राप्त हरण राशि रु. 3,500 थी।
- पुनर्निर्गमन: 500 अंश रु. 8 प्रति अंश पर पूर्ण भुगतान प्राप्त मानकर पुनर्निर्गमित हुए। रु. 1,000 बट्टे के बाद रु. 2,500 पूँजी आरक्षित में गए।
| तिथि | विवरण | नाम (रु.) | जमा (रु.) |
|---|---|---|---|
| 10 फरवरी | बैंक खाता नाम | 3,50,000 | — |
| 10 फरवरी | समता अंश आवेदन खाते से जमा | — | 3,50,000 |
| 16 फरवरी | समता अंश आवेदन खाता नाम | 2,50,000 | — |
| 16 फरवरी | समता अंशपूँजी खाते से जमा | — | 1,50,000 |
| 16 फरवरी | प्रतिभूति अधिलाभ खाते से जमा | — | 1,00,000 |
| 16 फरवरी | समता अंश आवेदन खाता नाम | 1,00,000 | — |
| 16 फरवरी | बैंक खाते से जमा — अतिरिक्त राशि वापसी | — | 40,000 |
| 16 फरवरी | समता अंश आबंटन खाते से जमा — अतिरिक्त राशि का समायोजन | — | 60,000 |
| 16 फरवरी | समता अंश आबंटन खाता नाम | 2,00,000 | — |
| 16 फरवरी | समता अंशपूँजी खाते से जमा | — | 2,00,000 |
| 16 फरवरी | बैंक खाता नाम | 1,40,000 | — |
| 16 फरवरी | समता अंश आबंटन खाते से जमा | — | 1,40,000 |
| 1 मई | समता अंश प्रथम एवं अंतिम माँग खाता नाम | 50,000 | — |
| 1 मई | समता अंशपूँजी खाते से जमा | — | 50,000 |
| 1 मई | बैंक खाता नाम | 49,500 | — |
| 1 मई | समता अंश प्रथम एवं अंतिम माँग खाते से जमा | — | 49,500 |
| 29 सितंबर | समता अंशपूँजी खाता नाम — 500 अंशों का हरण | 5,000 | — |
| 29 सितंबर | अंश हरण खाते से जमा | — | 3,500 |
| 29 सितंबर | समता अंश प्रथम एवं अंतिम माँग खाते से जमा | — | 500 |
| 1 नवंबर | बैंक खाता नाम | 4,000 | — |
| 1 नवंबर | अंश हरण खाता नाम — पुनर्निर्गमन बट्टा | 1,000 | — |
| 1 नवंबर | समता अंशपूँजी खाते से जमा | — | 5,000 |
| 1 नवंबर | अंश हरण खाता नाम — लाभ हस्तांतरण | 2,500 | — |
| 1 नवंबर | पूँजी आरक्षित खाते से जमा | — | 2,500 |
सभी हरण किए गए अंशों की पूरी राशि पूँजी आरक्षित में न डालें। लाभ केवल पुनर्निर्गमित अंशों के लिए निकालें; शेष हरण राशि अंश हरण खाते में रखें।
रु. 10 अंकित मूल्य के 100 अंशों पर रु. 6 प्रति अंश प्राप्त करके हरण किया गया। सभी अंश रु. 8 प्रति अंश पर पूर्ण भुगतान प्राप्त मानकर पुनर्निर्गमित हुए। पूँजी आरक्षित में कितनी राशि जाएगी?
रु. 10 अंकित मूल्य के 1,000 हरण किए गए अंशों पर रु. 4 प्रति अंश प्राप्त हुआ था। इनमें से 600 अंश रु. 9 प्रति अंश पर पूर्ण भुगतान प्राप्त मानकर पुनर्निर्गमित हुए। पूँजी आरक्षित और अंश हरण खाते का शेष निकालें।
त्वरित पुनरावृत्ति
- हरण किए गए अंश सममूल्य, अधिलाभ या बट्टे पर पुनर्निर्गमित हो सकते हैं।
- बट्टा संबंधित पुनर्निर्गमित अंशों की हरण राशि से अधिक नहीं हो सकता।
- पुनर्निर्गमित अंशों की हरण राशि में से बट्टा घटाकर पूँजीगत लाभ निकालें।
- पूँजीगत लाभ को पूँजी आरक्षित में हस्तांतरित किया जाता है।
- अभी पुनर्निर्गमित न हुए अंशों की हरण राशि अंश हरण खाते में रहती है।
- माँग बकाया का अलग खाता न हो तो हरण प्रविष्टि में संबंधित माँग खाते को जमा करें।
उदाहरण अठारह
निर्गम और आवेदन राशि का समायोजन
निर्गम की शर्तें और आवंटन
- निर्गम: प्रत्येक Rs. 10 अंकित मूल्य का समता अंश Rs. 2 प्रीमियम पर जारी हुआ; कुल 2,00,000 अंश आवंटित किए गए।
- किस्तें: आवेदन पर Rs. 2.50, आवंटन पर Rs. 4.50 (जिसमें Rs. 2 प्रीमियम), प्रथम माँग पर Rs. 2.50 और अंतिम माँग पर Rs. 2.50 प्रति अंश।
- पूर्ण आवंटन: 38,000 अंश आवेदकों को उनके माँगे गए अंशों के बराबर मिले।
- तीन पर दो: 2,40,000 अंशों के आवेदन पर 1,60,000 अंश आवंटित हुए।
- चार पर एक: 8,000 अंशों के आवेदन पर 2,000 अंश आवंटित हुए।
- कुल आवेदन: 3,17,000 अंशों के आवेदन मिले; 31,000 अंशों के आवेदन अस्वीकृत हुए और Rs. 77,500 लौटाए गए।
अतिरिक्त आवेदन राशि — आवंटित अंशों पर देय आवेदन राशि से अधिक प्राप्त रकम अतिरिक्त आवेदन राशि है; इसे लौटाया या आगे की किस्तों में समायोजित किया जाता है।
| विवरण | राशि (Rs.) |
|---|---|
| प्राप्त आवेदन राशि | 7,92,500 |
| अंश पूँजी में हस्तांतरित | 5,00,000 |
| आवेदकों को वापस | 77,500 |
| आवंटन में समायोजित | 2,09,000 |
| अग्रिम माँग में समायोजित | 6,000 |
प्राप्त आवेदन राशि का पूरा उपयोग वापसी, पूँजी हस्तांतरण और आगे के समायोजन में होता है।
इस उदाहरण में आवेदन राशि की वापसी और समायोजन का मिलान कीजिए।
- आवेदन प्राप्तियों की गणना कुल आवेदन अंशों और प्रति अंश आवेदन राशि से करें।
- अस्वीकृत 31,000 अंशों की आवेदन राशि लौटाएँ।
- आवंटित अंशों पर आवेदन राशि पूँजी में स्थानांतरित करें।
- शेष अतिरिक्त राशि को आवंटन और अग्रिम माँग में समायोजित करें।
रोकड़ प्रविष्टियों को छोड़कर रोज़नामचा प्रविष्टियाँ
| तिथि | खाता | नाम (Rs.) | जमा (Rs.) |
|---|---|---|---|
| 30 अप्रैल 2017 | अंश आवेदन खाता — नाम | 7,92,500 | — |
| से समता अंश पूँजी खाता | — | 5,00,000 | |
| से बैंक खाता (वापसी) | — | 77,500 | |
| से समता अंश आवंटन खाता | — | 2,09,000 | |
| से अग्रिम माँग खाता | — | 6,000 | |
| 30 अप्रैल 2017 | समता अंश आवंटन खाता — नाम | 9,00,000 | — |
| से समता अंश पूँजी खाता | — | 5,00,000 | |
| से प्रतिभूति प्रीमियम खाता | — | 4,00,000 | |
| 31 जुलाई 2017 | समता अंश प्रथम माँग खाता — नाम | 5,00,000 | — |
| से समता अंश पूँजी खाता | — | 5,00,000 | |
| 31 जुलाई 2017 | अग्रिम माँग खाता — नाम | 25,000 | — |
| से समता अंश प्रथम माँग खाता | — | 25,000 | |
| 31 अक्तूबर 2017 | समता अंश द्वितीय एवं अंतिम माँग खाता — नाम | 5,00,000 | — |
| से समता अंश पूँजी खाता | — | 5,00,000 | |
| 31 अक्तूबर 2017 | अग्रिम माँग खाता — नाम | 21,000 | — |
| बकाया माँग खाता — नाम | 250 | — | |
| से समता अंश द्वितीय एवं अंतिम माँग खाता | — | 21,250 | |
| 15 नवंबर 2017 | समता अंश पूँजी खाता — नाम | 1,000 | — |
| से बकाया माँग खाता | — | 250 | |
| से अंश हरण खाता | — | 750 | |
| 16 नवंबर 2017 | अंश हरण खाता — नाम (पुनर्निर्गमन की छूट) | 100 | — |
| से समता अंश पूँजी खाता | — | 100 | |
| 16 नवंबर 2017 | अंश हरण खाता — नाम | 650 | — |
| से पूँजी आरक्षित खाता | — | 650 |
आवंटन और माँगों से जुड़े समायोजन
- आवंटन: 2,00,000 अंशों पर Rs. 4.50 प्रति अंश की दर से Rs. 9,00,000 देय थे; इसमें Rs. 5,00,000 अंश पूँजी और Rs. 4,00,000 प्रतिभूति प्रीमियम है।
- अग्रिम माँग: आवंटन/आवेदन के समय प्राप्त अग्रिम राशि में से Rs. 25,000 प्रथम माँग और Rs. 21,000 अंतिम माँग में समायोजित हुए।
- बकाया माँग: 100 अंशों की अंतिम माँग Rs. 2.50 प्रति अंश, अर्थात Rs. 250, प्राप्त नहीं हुई।
- रोकड़ प्रविष्टियाँ: प्रश्न के निर्देशानुसार नकद प्राप्तियों और भुगतान की प्रविष्टियाँ रोज़नामचा तालिका में शामिल नहीं हैं।
अग्रिम माँग पर ब्याज
31 अक्तूबर 2017 को ब्याज का लेखा
- ब्याज दर: अग्रिम माँग पर वार्षिक ब्याज दर 12% मानकर गणना की गई है।
- प्रथम माँग का अग्रिम: Rs. 25,000 तीन महीने पहले प्राप्त/समायोजित हुए; ब्याज Rs. 750 है।
- अंतिम माँग का अग्रिम: Rs. 21,000 छह महीने पहले प्राप्त/समायोजित हुए; ब्याज Rs. 1,260 है।
- कुल ब्याज: कंपनी द्वारा 31 अक्तूबर को चुकाया गया ब्याज Rs. 2,010 है; इसे व्यय माना जाता है।
- तुलनपत्र: दोनों अग्रिम राशियाँ अंतिम माँग की तारीख तक समायोजित हो चुकी हैं; भुगतान के बाद ब्याज देय की शेष राशि शून्य है।
ब्याज = अग्रिम राशि × वार्षिक दर × समय।
| मद | 31 अक्तूबर 2017 को व्यवहार |
|---|---|
| अग्रिम माँग | अंतिम माँग के विरुद्ध समायोजित; शेष शून्य |
| अग्रिम माँग पर ब्याज | Rs. 2,010 भुगतान; व्यय के रूप में लाभ-हानि खाते में |
| ब्याज देय | भुगतान के बाद कोई बकाया देयता नहीं |
अंशों की जब्ती और पुनर्निर्गमन
अंशों की जब्ती — किस्तें न चुकाने पर कंपनी अंश रद्द कर सकती है; जब्त अंशों पर पहले प्राप्त पूँजी अंश हरण खाते में जमा होती है।
इस उदाहरण में जब्ती और पुनर्निर्गमन
- जब्ती: 100 अंशों का अंकित मूल्य Rs. 1,000 था; अंतिम माँग Rs. 250 बकाया और पहले चुकाई गई पूँजी Rs. 750 थी।
- जब्ती प्रविष्टि: अंश पूँजी Rs. 1,000 नाम; बकाया माँग Rs. 250 और अंश हरण Rs. 750 जमा।
- पुनर्निर्गमन: 100 अंश Rs. 9 प्रति अंश पर फिर जारी हुए; छूट Rs. 1 प्रति अंश, कुल Rs. 100 है।
- पूँजी आरक्षित: अंश हरण लाभ Rs. 750 में से Rs. 100 छूट घटाने पर Rs. 650 पूँजी आरक्षित में हस्तांतरित हुए।
जब्त अंशों पर उपलब्ध अंश हरण लाभ में से पुनर्निर्गमन की छूट घटाएँ।
अंशों का पुनःक्रय
अंशों का पुनःक्रय — जब कंपनी अपने ही अंशों या निर्धारित प्रतिभूतियों को वापस खरीदती है, तो इसे पुनःक्रय कहते हैं।
कंपनी अधिनियम, 2013 की धारा 68
- विधियाँ: वर्तमान समता अंशधारकों से आनुपातिक आधार पर, खुले बाजार से, विषम-लॉट धारकों से या कर्मचारियों से पुनःक्रय किया जा सकता है।
- धन के स्रोत: मुक्त आरक्षित, प्रतिभूति प्रीमियम खाते या अंशों/निर्धारित प्रतिभूतियों के निर्गम से प्राप्त रकम।
- पूँजी शोधन आरक्षित: मुक्त आरक्षित से पुनःक्रय करने पर खरीदे गए अंशों के अंकित मूल्य के बराबर राशि पूँजी शोधन आरक्षित खाते में स्थानांतरित करें।
- प्राधिकरण: पुनःक्रय कंपनी के अंतर्नियमों द्वारा अधिकृत हो और सामान्य सभा में विशेष संकल्प से स्वीकृत हो।
- वार्षिक सीमा: किसी वित्तीय वर्ष में पुनःक्रय प्रदत्त पूँजी और मुक्त आरक्षित के कुल के 25% से अधिक न हो।
- ऋण-समता सीमा: पुनःक्रय के बाद ऋण-समता अनुपात 2:1 से अधिक नहीं होना चाहिए।
- अंशों की स्थिति: पुनःक्रय किए जाने वाले अंश पूर्णतः प्रदत्त हों।
- समय-सीमा: विशेष संकल्प की तारीख से 12 माह के भीतर पुनःक्रय पूरा किया जाए।
- शोधन-क्षमता घोषणा: कम-से-कम दो निदेशकों द्वारा हस्ताक्षरित घोषणा कंपनी रजिस्ट्रार और सेबी को भेजी जाए।
200 अंश, प्रत्येक Rs. 10 अंकित मूल्य के, जब्त हुए। प्रति अंश Rs. 6 पहले चुकाए गए थे और अंश Rs. 8 प्रति अंश पर पुनर्निर्गमित हुए। पूँजी आरक्षित ज्ञात करें।
Rs. 30,000 की अग्रिम माँग प्रथम माँग से 3 महीने और Rs. 20,000 अंतिम माँग से 6 महीने पहले मिली। 12% वार्षिक दर से ब्याज निकालें।
त्वरित पुनरावृत्ति
- कुल 3,17,000 अंशों के आवेदन पर 2,00,000 अंश आवंटित हुए; आवंटन में तीन अलग अनुपात लागू हुए।
- आवेदन राशि के Rs. 2,15,000 अतिरिक्त भाग में से Rs. 2,09,000 आवंटन और Rs. 6,000 अग्रिम माँग में समायोजित हुए।
- अंतिम माँग के Rs. 250 बकाया रहने पर 100 अंश जब्त हुए; अंश हरण राशि Rs. 750 थी।
- पुनर्निर्गमन छूट Rs. 100 घटाने के बाद Rs. 650 पूँजी आरक्षित में हस्तांतरित हुए।
- अग्रिम माँग पर ब्याज राशि, वार्षिक दर और अवधि से निकाला जाता है; उदाहरण में कुल ब्याज Rs. 2,010 है।
- पुनःक्रय के लिए स्रोत, सीमा, पूर्णतः प्रदत्त अंश और ऋण-समता अनुपात की शर्तें जाँचें।
उदाहरण उन्नीस
गरिमा लिमिटेड: आवेदन और आबंटन
मुख्य गणनाएँ
- निर्गम: 3,000 अंश; प्रति अंश नाममात्र मूल्य ₹100 और प्रीमियम ₹20। आवेदन ₹20, आबंटन ₹50 (प्रीमियम सहित), प्रथम माँग ₹20 और द्वितीय माँग ₹30।
- आबंटन अनुपात: 3,600 आवेदकों को 3,000 अंश मिले; अनुपात । शेष 400 आवेदन अस्वीकार किए गए।
- आवेदन राशि: ₹80,000 प्राप्त हुए; ₹8,000 लौटाए गए और ₹12,000 आबंटन में समायोजित हुए।
- रेणुका: 360 अंश मिले; 432 अंशों के आवेदन की अतिरिक्त राशि ₹1,440 आबंटन में समायोजित हुई। आबंटन की शुद्ध बकाया राशि ₹16,560 थी।
- बकाया माँगें: रेणुका के 360 अंशों पर प्रथम माँग ₹7,200 बकाया रही। रेणुका और कनिका के कुल 560 अंशों पर द्वितीय माँग ₹16,800 बकाया रही।
- प्राप्तियाँ: आबंटन ₹1,21,440; प्रथम माँग ₹52,800; द्वितीय माँग ₹73,200 प्राप्त हुए।
| प्रविष्टि | नामे (₹) | जमा (₹) |
|---|---|---|
| बैंक खाता नामे; अंश आवेदन खाता जमा | 80,000 | 80,000 |
| अंश आवेदन खाता नामे; अंशपूँजी खाता जमा ₹60,000; अंश आबंटन खाता जमा ₹12,000; बैंक खाता जमा ₹8,000 | 80,000 | 80,000 |
| अंश आबंटन खाता नामे; अंशपूँजी खाता जमा ₹90,000; प्रतिभूति प्रीमियम खाता जमा ₹60,000 | 1,50,000 | 1,50,000 |
| बैंक खाता नामे; अंश आबंटन खाता जमा | 1,21,440 | 1,21,440 |
| अंश प्रथम माँग खाता नामे; अंशपूँजी खाता जमा | 60,000 | 60,000 |
| बैंक खाता नामे; अंश प्रथम माँग खाता जमा | 52,800 | 52,800 |
| अंश द्वितीय एवं अंतिम माँग खाता नामे; अंशपूँजी खाता जमा | 90,000 | 90,000 |
| बैंक खाता नामे; अंश द्वितीय एवं अंतिम माँग खाता जमा | 73,200 | 73,200 |
| अंशपूँजी खाता नामे ₹56,000; प्रतिभूति प्रीमियम खाता नामे ₹7,200; अंश आबंटन खाता जमा ₹16,560; अंश प्रथम माँग खाता जमा ₹7,200; अंश द्वितीय माँग खाता जमा ₹16,800; अंश हरण खाता जमा ₹22,640 | 63,200 | 63,200 |
| बैंक खाता नामे ₹44,800; अंश हरण खाता नामे ₹11,200; अंशपूँजी खाता जमा | 56,000 | 56,000 |
| अंश हरण खाता नामे; पूँजी अधिशेष खाता जमा | 11,440 | 11,440 |
अंशों का हरण और पुनर्निर्गमन
अंश हरण — देय माँग राशि न चुकाने पर कंपनी अंश रद्द करके पहले प्राप्त राशि जब्त कर सकती है; इसे अंशों का हरण कहते हैं।
हरण पर अंशपूँजी खाते में उस अंश पर माँगी गई पूँजी नामे करें और अवैतनिक माँगें जमा करें। अंशधारक से प्राप्त पूँजी अंश हरण खाते में जमा होती है। यदि प्रीमियम माँगा गया था पर प्राप्त नहीं हुआ, तो प्रतिभूति प्रीमियम खाते को नामे करें।
हरण किए गए अंश छूट पर पुनर्निर्गमित हो सकते हैं। प्रति अंश पुनर्निर्गमन छूट, उस अंश पर उपलब्ध हरण राशि से अधिक नहीं हो सकती। पुनर्निर्गमित अंशों की बची हरण राशि पूँजी अधिशेष में हस्तांतरित होती है।
अंश हरण खाते में जमा राशि, माँगी गई अंशपूँजी और अवैतनिक अंशपूँजी है। अवैतनिक प्रीमियम को अलग से प्रतिभूति प्रीमियम खाते में नामे किया जाता है। पुनर्निर्गमित अंशों की हरण राशि और पुनर्निर्गमन छूट है।
हरण और पुनर्निर्गमन की प्रविष्टि बनाने की विधि
- हरण किए गए अंशों पर माँगी गई कुल अंशपूँजी निकालें।
- अवैतनिक अंशपूँजी और न मिला प्रीमियम अलग-अलग पहचानें।
- अंशपूँजी तथा लागू प्रीमियम खाते को नामे करें; बकाया माँग खाते और अंश हरण खाते को जमा करें।
- पुनर्निर्गमन की छूट अंश हरण खाते में नामे करें और पुनर्निर्गमित अंशों की शेष हरण राशि पूँजी अधिशेष में डालें।
गरिमा लिमिटेड के 560 हरण किए गए अंश ₹80 प्रति अंश पूर्णदत्त पर पुनर्निर्गमित हुए। हरण खाते और पूँजी अधिशेष की राशि ज्ञात कीजिए।
- 3,000 अंशों की आबंटन राशि में से अतिरिक्त आवेदन राशि घटाएँ।
- रेणुका की अतिरिक्त आवेदन राशि घटाकर उसकी आबंटन बकाया राशि निकालें।
- हरण किए गए 560 अंशों की पूँजी में से अवैतनिक पूँजी घटाकर हरण खाते की जमा राशि ज्ञात करें।
- पूर्णदत्त पुनर्निर्गमन पर छूट और पूँजी अधिशेष निकालें।
अंशपूँजी खाते में केवल माँगी गई पूँजी नामे होती है; न मिला प्रीमियम अंशपूँजी का हिस्सा नहीं है। साथ ही, अवैतनिक प्रीमियम को अंश हरण खाते की राशि से दोबारा नहीं घटाएँ।
ऐक्सल कंपनी के ₹10 वाले 400 अंशों पर आवेदन ₹2.50, आबंटन ₹2.50 और अंतिम माँग ₹5 थी। एक्स ने अंतिम माँग नहीं चुकाई और सभी अंश हरण हुए। इनमें से 200 अंश ₹8 प्रति अंश पूर्णदत्त पर पुनर्निर्गमित हुए। प्रविष्टियाँ और शेष हरण राशि बताइए।
₹10 के अंश पर ₹8 माँगे गए और ₹6 प्राप्त हुए। हरण पर अंशपूँजी खाते में प्रति अंश कितनी राशि नामे होगी?
₹10 के अंश पर ₹6 प्राप्त हुए हों, तो पूर्णदत्त पुनर्निर्गमन का न्यूनतम मूल्य क्या होगा?
अहलूवालिया लिमिटेड ने ₹1,00,000 की मशीनरी के बदले ₹100 वाले 1,000 अंश जारी किए। रोज़नामचा प्रविष्टियाँ लिखिए।
त्वरित पुनरावृत्ति
- आवेदन की अतिरिक्त राशि आबंटन में समायोजित हो सकती है; अस्वीकृत आवेदनों की राशि लौटाई जाती है।
- हरण पर अंशपूँजी में माँगी गई पूँजी नामे होती है; न मिला प्रीमियम अलग से प्रतिभूति प्रीमियम खाते में नामे होता है।
- गरिमा लिमिटेड में प्रथम माँग पर ₹52,800 प्राप्त हुए और ₹7,200 बकाया रहे।
- गरिमा लिमिटेड के 560 अंशों के हरण पर अंश हरण खाते में ₹22,640 जमा हुए।
- पुनर्निर्गमन की छूट उपलब्ध हरण राशि से अधिक नहीं हो सकती।
- गरिमा लिमिटेड के पुनर्निर्गमन के बाद ₹11,440 पूँजी अधिशेष में हस्तांतरित हुए।
उदाहरण बीस
अंशों का आनुपातिक आबंटन और बकाया राशि
आनुपातिक आबंटन — जब माँगे गए अंश निर्गमित अंशों से अधिक हों, तो प्रत्येक आवेदक को आवेदन के अनुपात में अंश दिए जाते हैं।
उदाहरण के मुख्य आँकड़े
- आबंटन अनुपात: ; प्रत्येक अंशों के आवेदन पर अंश आबंटित हुए।
- अहमद: अंशों के आवेदन पर अंश मिले; अतिरिक्त आवेदन राशि रु. आबंटन में समायोजित हुई।
- आवेदन राशि: कुल प्राप्त रु.; अंश पूँजी में रु. और आबंटन में समायोजन रु.।
- आबंटन राशि: कुल देय रु.; अतिरिक्त आवेदन राशि समायोजित करने के बाद अहमद का बकाया रु. था, इसलिए बैंक में रु. प्राप्त हुए।
- माँग राशि: अंशों पर रु. देय; अंशों पर रु. मिले और अंशों पर रु. बकाया रहे।
कुल आबंटन देय में से आवेदन राशि का समायोजन और बकाया आबंटन राशि घटाकर बैंक प्राप्ति ज्ञात करें।
अंशों का हरण और पुनर्निर्गमन
अंशों का हरण — अंशधारी द्वारा देय राशि न चुकाने पर कंपनी उसके अंश रद्द कर देती है और पहले प्राप्त राशि को अंश हरण खाते में जमा करती है।
लेखांकन के नियम
- अंश पूँजी: हरण किए गए अंशों की पूरी नाममात्र राशि नामे करें।
- अवैतनिक प्रीमियम: यदि प्रतिभूति प्रीमियम देय था पर प्राप्त नहीं हुआ, तो प्रतिभूति प्रीमियम खाते को नामे करें।
- अंश हरण खाता: अंशों पर पहले प्राप्त पूँजी राशि जमा करें; अवैतनिक आबंटन और माँग राशि संबंधित खातों से बंद करें।
- पुनर्निर्गमन: पुनर्निर्गमित अंशों की नाममात्र राशि अंश पूँजी में जमा करें; पुनर्निर्गमन पर छूट अंश हरण खाते से नामे करें।
- पूँजी आरक्षित: पुनर्निर्गमित अंशों से संबंधित हरण राशि में से पुनर्निर्गमन छूट घटाकर शेष राशि पूँजी आरक्षित में हस्तांतरित करें।
केवल पुनर्निर्गमित अंशों से संबंधित हरण राशि में से पुनर्निर्गमन छूट घटाएँ।
हरण और पुनर्निर्गमन की गणना
- पहले आनुपातिक आबंटन और अतिरिक्त आवेदन राशि का समायोजन निकालें।
- कुल प्राप्त आवेदन राशि और प्रत्येक चूककर्ता की अवैतनिक राशि ज्ञात करें।
- हरण प्रविष्टि में नाममात्र पूँजी तथा अवैतनिक प्रीमियम नामे करें; प्राप्त पूँजी राशि अंश हरण खाते में जमा करें।
- पुनर्निर्गमन छूट घटाकर पुनर्निर्गमित अंशों की पूँजी आरक्षित राशि निकालें।
उपरोक्त लेन-देन की रोज़नामचा प्रविष्टियाँ तथा अंश हरण खाता तैयार करें।
- कंपनी ने रु. के अंश रु. प्रति अंश पर जारी किए। आवेदन पर रु. , आबंटन पर रु. (जिसमें रु. प्रीमियम) और माँग पर रु. देय थे। आवेदन मिले। अहमद ने अंशों पर आबंटन और माँग नहीं चुकाई; बासू ने अंशों पर माँग नहीं चुकाई। कुल अंश हरण हुए। इनमें से अंश, अहमद के सभी अंशों सहित, रु. प्रति अंश पर पुनर्निर्गमित हुए।
- कुल आवेदन राशि प्राप्त हुई; उसमें से निर्गमित अंशों की आवेदन राशि पूँजी में और शेष राशि आबंटन में समायोजित हुई।
- आबंटन पर कुल देय रु. में से रु. समायोजित हुए। अहमद का आबंटन बकाया रु. होने से बैंक प्राप्ति रु. रही।
- अहमद के आबंटित अंशों पर रु. प्रीमियम अवैतनिक था। हरण खाते में जमा राशि अहमद से रु. और बासू से रु. है।
- पुनर्निर्गमित अंशों पर छूट रु. है। उनमें हरण राशि रु. थी; अतः पूँजी आरक्षित में रु. हस्तांतरित होंगे।
| विवरण | नामे (रु.) | जमा (रु.) |
|---|---|---|
| बैंक खाता नामे; अंश आवेदन खाते में जमा | 36,000 | 36,000 |
| अंश आवेदन खाता नामे; अंश पूँजी खाते में जमा; अंश आबंटन खाते में जमा (अतिरिक्त आवेदन राशि समायोजित) | 36,000 | 30,000; 6,000 |
| अंश आबंटन खाता नामे; अंश पूँजी खाते में जमा; प्रतिभूति प्रीमियम खाते में जमा | 40,000 | 30,000; 10,000 |
| बैंक खाता नामे; अंश आबंटन खाते में जमा | 33,660 | 33,660 |
| अंश प्रथम और अंतिम माँग खाता नामे; अंश पूँजी खाते में जमा | 40,000 | 40,000 |
| बैंक खाता नामे; अंश प्रथम और अंतिम माँग खाते में जमा | 38,800 | 38,800 |
| अंश पूँजी खाता नामे; प्रतिभूति प्रीमियम खाता नामे; अंश आबंटन खाते में जमा; अंश प्रथम और अंतिम माँग खाते में जमा; अंश हरण खाते में जमा (300 अंशों का हरण) | 3,000; 100 | 340; 1,200; 1,560 |
| बैंक खाता नामे; अंश हरण खाता नामे; अंश पूँजी खाते में जमा (150 अंशों का पुनर्निर्गमन) | 1,200; 300 | 1,500 |
| अंश हरण खाता नामे; पूँजी आरक्षित खाते में जमा | 360 | 360 |
| नामे पक्ष | राशि (रु.) | जमा पक्ष | राशि (रु.) |
|---|---|---|---|
| पुनर्निर्गमन पर छूट | 300 | अंश पूँजी खाते से (हरण राशि) | 1,560 |
| पूँजी आरक्षित खाते में हस्तांतरित | 360 | ||
| शेष आगे ले जाएँ | 900 | ||
| कुल | 1,560 | कुल | 1,560 |
पूरी हरण राशि को पूँजी आरक्षित में न डालें। केवल पुनर्निर्गमित अंशों से जुड़ी हरण राशि में से पुनर्निर्गमन छूट घटाकर हस्तांतरण करें; यहाँ शेष रु. हरण खाते में रहता है।
कंपनी ने रु. के अंश जारी किए और अंशों के आवेदन मिले। आनुपातिक आबंटन अनुपात ज्ञात करें।
अंश, प्रत्येक रु. के, हरण किए गए। इन अंशों पर रु. प्रति अंश प्राप्त था। सभी अंश रु. प्रति अंश पर पूर्ण चुकता के रूप में पुनर्निर्गमित हुए। पूँजी आरक्षित में कितनी राशि जाएगी?
त्वरित पुनरावृत्ति
- आनुपातिक आबंटन अनुपात यहाँ है; अतिरिक्त आवेदन राशि आबंटन में समायोजित होती है।
- आबंटन पर बैंक प्राप्ति कुल आबंटन देय से समायोजन और बकाया घटाकर निकालें।
- हरण पर अंश पूँजी तथा अवैतनिक प्रीमियम नामे करें; प्राप्त पूँजी राशि हरण खाते में जमा करें।
- पुनर्निर्गमन छूट अंश हरण खाते से नामे होती है।
- पूँजी आरक्षित में केवल पुनर्निर्गमित अंशों की हरण राशि में से छूट घटाकर हस्तांतरण होता है।
- इस उदाहरण में पूँजी आरक्षित रु. और अंश हरण खाते का शेष रु. है।
उदाहरण इक्कीस
प्रश्न की मुख्य गणनाएँ
| विवरण | नाम (₹) | जमा (₹) |
|---|---|---|
| बैंक खाता नामे | 1,35,000 | — |
| समता अंश आवेदन खाता जमा | — | 1,35,000 |
| समता अंश आवेदन खाता नामे | 1,35,000 | — |
| समता अंश पूँजी खाता जमा | — | 60,000 |
| अंश प्रीमियम खाता जमा | — | 30,000 |
| समता अंश आवंटन खाता जमा (अधिक आवेदन राशि समायोजित) | — | 18,000 |
| बैंक खाता जमा (अस्वीकृत आवेदन की राशि लौटाई) | — | 27,000 |
| समता अंश आवंटन खाता नामे | 1,20,000 | — |
| समता अंश पूँजी खाता जमा | — | 90,000 |
| अंश प्रीमियम खाता जमा | — | 30,000 |
| बैंक खाता नामे | 1,00,300 | — |
| बकाया आवंटन राशि खाता नामे | 1,700 | — |
| समता अंश आवंटन खाता जमा | — | 1,02,000 |
| समता अंश पूँजी खाता नामे (सुधीर के 500 अंश) | 2,500 | — |
| अंश प्रीमियम खाता नामे (अप्राप्त आवंटन प्रीमियम) | 500 | — |
| समता अंश आवंटन खाता जमा | — | 1,700 |
| अंश हरण खाता जमा | — | 1,300 |
| समता अंश प्रथम माँग खाता नामे (29,500 अंश) | 1,18,000 | — |
| समता अंश पूँजी खाता जमा | — | 88,500 |
| अंश प्रीमियम खाता जमा | — | 29,500 |
| बैंक खाता नामे | 1,15,000 | — |
| बकाया प्रथम माँग राशि खाता नामे | 3,000 | — |
| समता अंश प्रथम माँग खाता जमा | — | 1,18,000 |
| समता अंश पूँजी खाता नामे (मुस्कान के 750 अंश) | 6,000 | — |
| अंश प्रीमियम खाता नामे (अप्राप्त प्रथम माँग प्रीमियम) | 750 | — |
| समता अंश प्रथम माँग खाता जमा | — | 3,000 |
| अंश हरण खाता जमा | — | 3,750 |
| बैंक खाता नामे (सुधीर के 500 अंश ₹8 प्रति अंश पर पुनर्निर्गमित) | 4,000 | — |
| अंश हरण खाता नामे | 1,000 | — |
| समता अंश पूँजी खाता जमा | — | 5,000 |
| अंश हरण खाता नामे | 300 | — |
| पूँजी आरक्षित खाता जमा | — | 300 |
| समता अंश द्वितीय एवं अंतिम माँग खाता नामे (28,750 अंश) | 86,250 | — |
| समता अंश पूँजी खाता जमा | — | 57,500 |
| अंश प्रीमियम खाता जमा | — | 28,750 |
| बैंक खाता नामे | 83,250 | — |
| बकाया द्वितीय एवं अंतिम माँग राशि खाता नामे | 3,000 | — |
| समता अंश द्वितीय एवं अंतिम माँग खाता जमा | — | 86,250 |
| समता अंश पूँजी खाता नामे (अमित के 1,000 अंश) | 10,000 | — |
| अंश प्रीमियम खाता नामे (अप्राप्त अंतिम माँग प्रीमियम) | 1,000 | — |
| समता अंश द्वितीय एवं अंतिम माँग खाता जमा | — | 3,000 |
| अंश हरण खाता जमा | — | 8,000 |
| बैंक खाता नामे (1,500 अंश ₹12 प्रति अंश पर पुनर्निर्गमित) | 18,000 | — |
| समता अंश पूँजी खाता जमा | — | 15,000 |
| अंश प्रीमियम खाता जमा | — | 3,000 |
| अंश हरण खाता नामे | 10,500 | — |
| पूँजी आरक्षित खाता जमा | — | 10,500 |
हरण और पुनर्निर्गम की गणना
अंशों का हरण — अंशधारक द्वारा माँगी गई राशि न चुकाने पर कंपनी उसके अंश और पहले प्राप्त राशि को जब्त कर सकती है।
हरण किए गए अंशों का पुनर्निर्गम — हरण किए गए अंशों को पुनः जारी करना पुनर्निर्गम है; छूट की सीमा उन अंशों पर उपलब्ध हरण लाभ तक होती है।
₹10 के 200 अंश, जिन पर ₹800 प्राप्त थे, हरण किए गए और ₹1,500 में पुनर्निर्गमित हुए। प्रविष्टियाँ कीजिए।
₹10 के 100, 200 और 300 अंशधारकों ने क्रमशः ₹1 आवेदन; ₹1 आवेदन और ₹2 आवंटन; तथा ₹1 आवेदन, ₹2 आवंटन और ₹3 प्रथम माँग चुकाई। सभी अंश ₹11 प्रति अंश पूर्ण प्रदत्त पर पुनर्निर्गमित हुए।
- हरण के समय अंश पूँजी में अब तक माँगी गई पूरी पूँजी नामे होती है।
- अप्राप्त प्रीमियम उलटाएँ; पुनर्निर्गम की छूट उपलब्ध हरण लाभ से अधिक नहीं हो सकती।
- पुनर्निर्गमित अंशों के हरण लाभ का शेष पूँजी आरक्षित में हस्तांतरित करें।
त्वरित पुनरावृत्ति
- 45,000 आवेदनों में से 9,000 अस्वीकृत हुए; 30,000 अंशों पर ₹18,000 अधिक आवेदन राशि आवंटन में समायोजित हुई।
- सुधीर को 500 अंश मिले; उनका ₹1,700 आवंटन बकाया रहा और हरण पर ₹1,300 अंश हरण खाते में जमा हुए।
- मुस्कान के 750 अंश प्रथम माँग न चुकाने पर हरण हुए; प्रति अंश प्राप्त पूँजी ₹5 थी।
- सुधीर के अंश ₹8 प्रति अंश पर पुनर्निर्गमित हुए; ₹1,000 छूट के बाद ₹300 पूँजी आरक्षित में गया।
- अमित के 1,000 अंश अंतिम माँग न चुकाने पर हरण हुए; हरण लाभ ₹8,000 था।
- अमित के सभी और मुस्कान के 500 अंश ₹12 प्रति अंश पर पुनर्निर्गमित हुए; ₹10,500 पूँजी आरक्षित में गया।
सारांश
कंपनी, अंश और अंशपूँजी
कंपनी — अंशधारकों से बना वैधानिक संगठन, जो चुने हुए निदेशक मंडल के माध्यम से व्यवसाय करता है।
अंश — कंपनी की पूँजी का भिन्नात्मक भाग, जो कंपनी में स्वामित्व का आधार बनता है।
अंशों के प्रकार और निर्गमन
- प्रकार: कंपनी अधिनियम, 2013 के अनुसार अंश मुख्यतः समता अंश और पूर्वाधिकार अंश होते हैं।
- पूर्वाधिकार अंश: इनके अधिकारों में भेद के आधार पर ये कई प्रकार के होते हैं।
- पूँजी जुटाना: कंपनी निजी व्यवस्था या जनता से अभिदान लेकर अंश जारी कर सकती है।
- रोकड़ के बदले: अंशों की राशि आवेदन, आबंटन और एक या अधिक माँगों पर ली जा सकती है।
- रोकड़ से भिन्न प्रतिफल: व्यवसाय या परिसंपत्तियाँ खरीदने पर विक्रेता को पूर्ण भुगतान वाले अंश दिए जा सकते हैं।
अंशों के निर्गमन की अवस्थाएँ और भुगतान
निर्गमन की प्रक्रिया
- कानूनी प्रक्रिया: रोकड़ के लिए अंश जारी करते समय कानून द्वारा निर्धारित कार्यविधि का पालन किया जाता है।
- भुगतान की अवस्थाएँ: राशि आवेदन, आबंटन और एक या अधिक माँगों पर इकट्ठी की जा सकती है।
रोकड़ के लिए अंशों का निर्गमन
- आवेदन पर राशि
- आबंटन पर राशि
- एक या अधिक माँगों पर शेष राशि
| बिंदु | माँग बकाया | माँग अग्रिम |
|---|---|---|
| अर्थ | माँगी गई, पर अंशधारक से प्राप्त न हुई राशि। | माँगी गई राशि से अधिक पहले से प्राप्त रकम। |
| लेखांकन | अलग खाता रखना अनिवार्य नहीं। | इसके लिए अलग खाता रखा जाता है। |
| ब्याज | कंपनी अंतर्नियमों के अनुसार बकाया राशि पर ब्याज लगा सकती है। | अग्रिम स्वीकार करने पर अंतर्नियमों के अनुसार कंपनी पर ब्याज देने का दायित्व हो सकता है। |
| अवसर | डेबिट | क्रेडिट |
|---|---|---|
| आवेदन राशि प्राप्त | बैंक खाता | अंश आवेदन खाता |
| आवेदन राशि का आबंटन में हस्तांतरण | अंश आवेदन खाता | अंश पूँजी खाता |
| आबंटन या माँग राशि देय | अंश आबंटन/माँग खाता | अंश पूँजी खाता; अधिलाभ देय हो तो अंश अधिलाभ खाता |
| आबंटन या माँग राशि प्राप्त | बैंक खाता | अंश आबंटन/माँग खाता |
अधिक और अल्प अभिदान
अधिक अभिदान — जब प्रस्तावित अंशों की संख्या से अधिक अंशों के लिए आवेदन प्राप्त हों, तो निर्गम अधिक अभिदान वाला कहलाता है।
अधिक अभिदान का निपटारा
- अस्वीकृति: कुछ आवेदन पूरे स्वीकार करके बाकी आवेदन पूरी तरह अस्वीकार किए जा सकते हैं।
- यथानुपात आबंटन: आवेदकों को उनके आवेदन के अनुपात में अंश दिए जा सकते हैं।
- मिश्रित तरीका: कुछ आवेदन अस्वीकार करके शेष आवेदकों को यथानुपात अंश दिए जा सकते हैं।
- अतिरिक्त आवेदन राशि: अस्वीकृत आवेदनों की राशि लौटाई जाती है; यथानुपात आबंटन में अतिरिक्त राशि आबंटन पर समायोजित की जा सकती है।
अल्प अभिदान — जब प्रस्तावित अंशों से कम अंशों के लिए आवेदन प्राप्त हों, तो निर्गम अल्प अभिदान वाला कहलाता है।
न्यूनतम अभिदान की शर्त
- परिणाम: यदि निर्धारित न्यूनतम अभिदान प्राप्त न हो, तो निर्गम रद्द हो जाता है।
- ध्यान दें: अल्प अभिदान का अर्थ प्रस्तावित अंशों से कम आवेदन है; न्यूनतम अभिदान न मिलना निर्गम रद्द होने की अलग शर्त है।
सममूल्य, अधिमूल्य और बट्टे पर निर्गमन
| आधार | अर्थ | लेखांकन |
|---|---|---|
| सममूल्य | निर्गमन मूल्य अंकित मूल्य के बराबर। | पूरी प्राप्ति अंश पूँजी में जाती है। |
| अधिमूल्य | निर्गमन मूल्य अंकित मूल्य से अधिक। | अंतर अंश अधिलाभ खाते में जमा होता है; इसका उपयोग कानून के अनुसार किया जाता है। |
| बट्टा | निर्गमन मूल्य अंकित मूल्य से कम। | अंतर अंश निर्गमन पर बट्टा खाते में डेबिट होता है और पूँजी हानि माना जाता है। |
अधिमूल्य पर जारी अंशों में निर्गमन मूल्य और अंकित मूल्य का अंतर अंश अधिलाभ है।
बट्टे पर निर्गमन
- सामान्य नियम: अंश सामान्यतः बट्टे पर जारी नहीं किए जा सकते; कानून के निर्धारित प्रावधानों का पालन आवश्यक है।
- अपवाद: कंपनी अधिनियम, 2013 के अनुसार स्वेट इक्विटी अंश बट्टे पर जारी किए जा सकते हैं।
- गैर-रोकड़ प्रतिफल: ऐसे प्रतिफल के बदले भी अंश सममूल्य या अधिमूल्य पर जारी हो सकते हैं।
अंशों का हरण
अंशों का हरण — किश्तों का भुगतान न करने पर अनुबंध-भंग के कारण आबंटन का निरस्तीकरण और अंशधारक के अंशों को कंपनी द्वारा रद्द करना अंशों का हरण है।
हरण का लेखांकन
- प्राप्त रकम: हरण किए गए अंशों पर पहले प्राप्त राशि अंश हरण खाते में जमा की जाती है।
- प्रविष्टि का आधार: लेखांकन इस बात पर निर्भर करता है कि अंश सममूल्य, अधिमूल्य या बट्टे पर जारी हुए थे।
- सिद्धांत: हरण तक की प्रविष्टियों को समायोजित कर अंश पूँजी और अदत्त राशि का लेखांकन किया जाता है।
- अदत्त अधिलाभ: यदि देय अधिलाभ प्राप्त नहीं हुआ था, तो हरण के समय अंश अधिलाभ खाते को डेबिट किया जाता है।
हरण किए गए अंशों का पुनः निर्गमन
पुनः निर्गमन के नियम
- अधिकार: कंपनी के अंतर्नियमों में प्रावधान होने पर हरण किए गए अंश पुनः जारी किए जा सकते हैं।
- बट्टे की सीमा: पुनः निर्गमन पर दिया गया बट्टा संबंधित अंशों के अंश हरण खाते के जमा शेष से अधिक नहीं हो सकता।
- पूँजी आरक्षित: पुनः निर्गमन के बाद संबंधित हरण खाते का शेष लाभ पूँजी आरक्षित खाते में हस्तांतरित किया जाता है।
- आंशिक पुनः निर्गमन: जो अंश पुनः जारी नहीं हुए, उनसे संबंधित हरण राशि आगे रखी जाती है; शेष राशि पूँजी आरक्षित में जाती है।
हरण और पुनः निर्गमन के बाद पूँजी आरक्षित की राशि ज्ञात कीजिए।
- कंपनी ने Rs. 10 अंकित मूल्य के अंश Rs. 2 अधिमूल्य पर जारी किए; आवेदन Rs. 3, आबंटन Rs. 5 (जिसमें अधिमूल्य Rs. 2) और माँग Rs. 4 प्रति अंश थी। एक अंशधारक के 10 अंश हरण हुए; उसने केवल आवेदन राशि दी थी।
- हरण पर अंश पूँजी Rs. 100 और न मिला अधिमूल्य Rs. 20 डेबिट करें; आवेदन से मिली Rs. 30 जमा करें। अदत्त आबंटन Rs. 50 और माँग Rs. 40 भी जमा होंगी।
- हरण किए गए 10 अंश Rs. 8 प्रति अंश पर पूर्ण भुगतान वाले पुनः जारी हुए।
- पुनः निर्गमन का बट्टा हरण खाते के जमा शेष से घटाएँ और शेष लाभ पूँजी आरक्षित में हस्तांतरित करें।
Rs. 10 अंकित मूल्य का अंश Rs. 12 पर जारी हो। प्रति अंश अंश अधिलाभ कितना है?
कंपनी ने 1,000 अंश प्रस्तावित किए और 1,200 अंशों के आवेदन मिले। यह कौन-सी स्थिति है? दो निपटारा विकल्प बताइए।
- अल्प अभिदान = प्रस्तावित अंशों से कम आवेदन; न्यूनतम अभिदान न मिलने पर निर्गम रद्द होता है।
- माँग बकाया = माँगी गई, पर न मिली रकम; माँग अग्रिम = माँगी गई रकम से अधिक प्राप्त रकम।
- पुनः निर्गमन का बट्टा संबंधित अंश हरण खाते के शेष से सीमित होता है; बचा हुआ लाभ पूँजी आरक्षित में जाता है।
त्वरित पुनरावृत्ति
- अंश कंपनी की पूँजी का भाग और स्वामित्व का आधार हैं; इनके मुख्य प्रकार समता और पूर्वाधिकार अंश हैं।
- रोकड़ निर्गमन कानून-निर्धारित प्रक्रिया के अनुसार आवेदन, आबंटन और माँगों पर राशि लेकर किया जाता है।
- अधिक अभिदान में अस्वीकृति, यथानुपात आबंटन या दोनों का मेल संभव है; अल्प अभिदान में प्रस्तावित अंशों से कम आवेदन आते हैं।
- न्यूनतम अभिदान न मिलने पर निर्गम रद्द होता है; यहाँ कोई प्रतिशत सीमा निर्दिष्ट नहीं है।
- अधिमूल्य अंश अधिलाभ खाते में जमा होता है; बट्टे पर निर्गमन सामान्यतः निषिद्ध है, स्वेट इक्विटी इसका अपवाद है।
- अनुबंध-भंग के कारण अंशों का आबंटन रद्द करना हरण है; पुनः निर्गमन के बाद शेष हरण लाभ पूँजी आरक्षित में जाता है।
सूत्र-सूची
Accountancy Hindi — ALL CHAPTERS
1
साझेदारी लेखांकन — आधारभूत अवधारणाएँ
2
साझेदारी फर्म का पुनर्गठन: साझेदार का प्रवेश
3
साझेदारी फर्म का पुनर्गठन — साझेदार की सेवानिवृत्ति/मृत्यु
4
साझेदारी फर्म का विघटन
1
अंशपूँजी के लिए लेखांकन
2
ऋणपत्रों का निर्गम एवं मोचन
3
कंपनी के वित्तीय विवरण
5
लेखांकन अनुपात
6
रोकड़ प्रवाह विवरण